Анализ финансовой деятельности предприятия
Коэффициенты рентабельности перманентного капитала отражает эффективность использования капитала, вложенного в деятельность фирмы на длительный срок (как собственного, так и заемного).
В 2006 году значение данного показателя составляло 94,8 %, в 2007 г. произошло уменьшение на 2,6 % (с 94,8 % до 92,2%), а в 2008 г. снижение на 81,77 % (с 92,2 % до 10,43 %). Рентабельность реализованной продукции ООО "Грузопассажирское автопредприятие" за 2006 г. составляла 1 %, за 2007 год – 1,3 % и за 2008 год – 2 %.
2.3 Статистический анализ ликвидности и платежеспособности предприятия
Одним из показателей, характеризующих финансовое положение предприятия, является его платежеспособность.
Платежеспособность характеризуется степенью ликвидности оборотных активов и свидетельствует о финансовых возможностях организации (о наличных денежных средствах и их эквивалентов, о счетах к оплате) полностью расплатиться по своим обязательствам по мере наступления срока погашения долга.
Анализ показателей ликвидности проводился по следующим направлениям:
анализ ликвидности баланса;
анализ коэффициентов ликвидности.
Анализ ликвидности баланса предприятия представлен в таблице 1.
Как показывают представленные данные, баланс предприятия не является полностью ликвидным, поскольку не соблюдается одно из четырех неравенств, согласно которому баланс считается ликвидным при условии если:
А1>П1; А2> П2; А3>П3; А4< П4.
По данным бухгалтерского баланса предприятия А1< П1, т.е. наиболее ликвидные активы во много раз не покрывают наиболее срочные обязательства. Данная тенденция наблюдается на протяжении всего исследуемого периода. Так,
в 2006 г. А1 (439 тыс. руб.) < П1 (51067,5 тыс. руб.);
в 2007 г. А1 (511,5 тыс. руб.)< П1(60158,5 тыс. руб.);
в 2008 г. А1 (1523 тыс. руб.) < П1 (50111 тыс. руб.).
Таким образом, баланс предприятия ООО «Грузопассажирское автопредприятие» в 2006- 2008 гг. является неликвидным.
Таблица 6 - Горизонтальный анализ статей актива и пассива баланса ООО «Грузопассажирское автопредприятие» за 2006-2008 гг., тыс. руб.
Группы |
2006 | 2007 | 2008 |
| Сумма | Сумма | Сумма | |
| Активы | |||
| А1 | 439 | 511,5 | 1523 |
| А2 | 77391,5 | 67677,5 | 39776,5 |
| А3 | 6971,5 | 7855,5 | 10484 |
| А4 | 44147,5 | 50348 | 0 |
| Итого | 128949,5 | 126392,5 | 51783,5 |
| Пассивы | |||
| П1 | 51067,5 | 60158,5 | 50111 |
| П2 | - | - | - |
| П3 | - | - | - |
| П4 | 404 | 286 | 1 |
| Итого | 51471,5 | 60444,5 | 50112 |
Данные баланса подтверждают и другой факт.
На предприятии сложился недостаток денежных средств для погашения наиболее срочных обязательств, тем более что быстрореализуемых активов очень мало. На ближайшее время положение предприятия остается сложным, так как для погашения краткосрочных долгов требуется привлечь медленно реализуемые активы.
На основании данных группировок, статей актива и пассива баланса рассчитаем коэффициенты ликвидности предприятия, расчет которых приведен в таблице 7.
Таблица 7 - Показатели ликвидности ООО «Грузопассажирское автопредприятие» за 2006-2008 гг.
| Показатели | 2006 | 2007 | 2008 |
| Коэффициент абсолютной ликвидности | 0,03 | 0,008 | 0,008 |
| Коэффициент текущей платежеспособности | 1,12 | 1,29 | 1,7 |
| Коэффициент автономии | 0,095 | 0,55 | 0,92 |
По данным таблицы 2 отметим, что коэффициент абсолютной ликвидности очень низкий. Это связано с невысокой величиной наиболее ликвидных активов на предприятии.
Показатель абсолютной ликвидности за рассматриваемый период ниже нормативного значения (0,03 - 0,08). Это свидетельствует о том, что предприятие медленно и в небольших объемах погашает краткосрочные обязательства. Только в 2006 году этот показатель имел нормативное значение.
Значения показателей текущей ликвидности на предприятии находятся в норме (должен быть больше 1).
Коэффициент автономии за исследуемый период изменился с 0,095 до 0,92, то есть деятельность предприятия в основном основана на собственных средствах.
В результате проведенного анализа показателей ликвидности можно сделать вывод об относительной неликвидности предприятия и его неплатежеспособности в настоящее время. Однако нельзя не отметить и явную положительную тенденцию в развитии предприятия, подтвержденную значением коэффициента автономии и текущей платежеспособности.
2.4 Статистическое изучение деловой активности
Динамика показателей деловой активности OOО "Грузопассажирское автопредприятие" за 2006– 2008 гг. представлена в таблице 8.
Таблица 8 - Динамика показателей деловой активности ООО "Грузопассажирское автопредприятие" за 2006– 2008 гг.
| Наименование показателя | 2006 | 2007 | 2008 | |
| 1 | 2 | 3 | 4 | 5 |
| 1. | Выручка от реализации, тыс. руб. | 472765 | 484609 | 425889 |
| 2. | Себестоимость реализованной продукции, тыс. руб. | 468084 | 478162 | 417482 |
| 3. | Запасы и затраты, тыс. руб. | 10484 | 9509,5 | 10129 |
| 4. | Собственные средства, тыс. руб. | 4934 | 42570 | 80634 |
| 5. | Денежные средства, тыс. руб. | 1523 | 511,5 | 439 |
| 6. | Дебиторская задолженность, тыс. руб. | 39776,5 | 67677,5 | 77391,5 |
| 7. | Кредиторская задолженность, тыс. руб. | 50111 | 60159 | 31929 |
| 8. | Основные средства и прочие внеоборотные активы, тыс. руб. | - | 50201 | 44070,5 |
| 1 | 2 | 3 | 4 | 5 |
| 9. | Коэффициент оборачиваемости запасов (стр. 2: стр. 3.) | 44,65 | 50,28 | 41,22 |
| 10. |
Средний срок оборота запасов (365 дней: стр. 9) |
8 | 7,26 | 8,85 |
| 11. | Коэффициент оборачиваемости дебиторской задолженности (стр.1: стр. 6) | 11,88 | 7,16 | 5.5 |
| 1 | 2 | 3 | 4 | 5 |
| 12. | Средний срок оборота дебиторской задолженности (365: стр. 11) | 30,7 | 50,98 | 66,4 |
| 13. | Коэффициент оборачиваемости кредиторской задолженности (стр. 1: стр. 7) | 9,43 | 8,06 | 13,3 |
| 14. | Средний срок оборота кредиторской задолженности (365: стр. 13) | 38,71 | 45,3 | 27,4 |
| 15. | Фондоотдача основных средств и прочих внеоборотных активов (стр. 1: стр. 8) | - | 9,65 | 9,66 |
| 16. | Оборачиваемость собственных средств (стр. 1: стр. 4) | 95,8 | 11,4 | 5,28 |
Коэффициент оборачиваемости запасов, отражающий число оборотов запасов и затрат предприятия, увеличился за 2006 – 2007 г. на 5,63 (с 44,65 до 50,28). Это означает, что на каждый рубль запасов и затрат ООО "Грузопассажирское автопредприятие" реализовано продукции в 2006 году на 44,65 рубля, в 2007 году – на 50,28 рубля и в 2008 году – на 41,22 рубля. Для продажи запасов предприятию в 2006 году требуется 8 дней, в 2007 году –7,26 дней, а в 2008 году – 8,85 дней.
Коэффициент оборачиваемости дебиторской задолженности показывает расширение или снижение коммерческого кредита, предоставляемого предприятием.
Коэффициент оборачиваемости дебиторской задолженности предприятия в 2007 году по сравнению с 2006 годом уменьшился на 4,72 (с 11,88 до 7,16), в 2008 по сравнению с 2007 годом снизился на 1,66 (с 7,16 до 5,5).
Средний срок оборота дебиторской задолженности характеризует срок ее погашения. За 2006 год значение данного коэффициента составило 30,7 дней, за 2007 – 50,98 дней и за 2008 год – 66,4 дней.
Коэффициент оборачиваемости кредиторской задолженности показывает расширение или снижение коммерческого кредита, предоставляемого предприятию. Значение данного коэффициента за 2006 – 2008 г.г. увеличилось на 3,87 (с 9,43 до 13,3). На каждый рубль кредиторской задолженности реализовано продукции за 2006 год на 9,43 рубля, за 2007 – на 8,06 руб. и за 2008 год – на 13,3 рубля.
Средний срок оборота кредиторской задолженности ООО "Грузопассажирское автопредприятие" за 2006 - 2008 г. уменьшился с 38,71 до 27,4 дней соответственно. Этот коэффициент указывает средний срок возврата долгов предприятия.
Фондоотдача основных средств и прочих внеоборотных активов отражает эффективность их использования. За 2008 год по сравнению с 2006 годом произошло увеличение данного коэффициента на 9,66 (с 0 до 9,66).
Оборачиваемость собственных средств показывает скорость их оборота, что для акционерных обществ означает активность средств, которыми рискуют акционеры. Значение данного коэффициента за 2007 год по сравнению с 2006 годом уменьшилось на 84,7 (с 95,8 до 11,4), в 2008 году снизилось по сравнению с 2007 годом на 6,12 (с 11,4 до 5,28). Таким образом, в 2006 году на рубль собственных средств ООО "Грузопассажирское автопредприятие" реализовано продукции на 95,8 рубля, в 2007 году – на 11,4 рубля и в 2008 году – на 5,28 рубля.
Для оценки эффективности хозяйственной деятельности предприятия также используются показатели рентабельности.
3 Статистическая оценка влияния факторов и прогнозирование показателей финансовой деятельности предприятия
3.1 Факторный анализ прибыли от реализации услуг на основе индексного метода статистики
На этапе статистического изучения прибыли выявляется влияние отдельных факторов на их изменение по сравнению с плановыми расчетами или базисным периодом. Это изменение может быть обусловлено:
Изменением уровней фактически действовавших отпускных цен на услуги;
Изменением фактической себестоимости единицы продукции каждого вида;
Увеличением или уменьшением объема реализованных товаров и услуг;
Изменением структуры реализованных товаров и услуг.
Для выявления степени влияния факторов необходимо пересчитать выручку от реализации товаров и услуг отчетного периода по ценам базисного периода и себестоимость фактически реализованных товаров и услуг в отчетном периоде по себестоимости также базисного периода.
Таблица 9 – Факторы , влияющие на прибыль от реализации товаров и услуг
| показатель | За предыдущий период | Фактически по ценам и себестоимости предыдущего периода | Фактически за отчетный период |
| Выручка от реализации, тыс.руб. | 484609 | 376002,98 | 425889 |
| Полная себестоимость, тыс.руб. | 478162 | 379881,54 | 417482 |
| Прибыль,тыс.руб. | 6447 | -3878,56 | 8407 |
Из данных таблицы 9 видно, что прибыль от реализации товаров и услуг по сравнению с предыдущим периодом увеличилась на 1960 тыс. руб.:
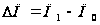 (1)
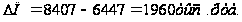
Задача статистики – оценить влияние на этот результат каждого из четырех названных факторов.
1. Влияние изменения цен (∆П(Р)) определим, сопоставляя выручку от фактической реализации товаров и услуг в текущих ценах с выручкой от фактической реализации товаров и услуг в ценах предыдущего периода:
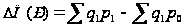 (2)
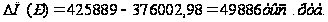
Следовательно, в результате повышения цен на реализованную продукцию предприятие получило дополнительно 49886 тыс. рублей прибыли.
2. Влияние изменения себестоимости (∆П(Z)) определим, сопоставляя фактические затраты на реализованную продукцию и услуги с условными затратами на ту же продукцию по себестоимости предыдущего периода:
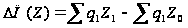 (3)
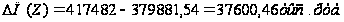
т.е. увеличение себестоимости на 37600,46 тыс. рублей привело к снижению прибыли по предприятию в том же размере.
3. Для определения влияния такого фактора, как изменение объема реализации и услуг (∆П(q)), вычислим индекс физического объема реализации (Iq):
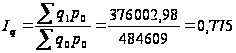
т.е. объем реализованной продукции и услуг уменьшился на 22,5%. Следовательно, и прибыль за счет этого фактора уменьшилась в той же пропорции. Расчет выполним по формуле:
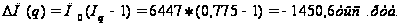
4. При сохранении ассортимента реализованной продукции и услуг на уровне предыдущего периода в каждой тысяче рублей реализации должно содержаться 0,0133тыс.руб. прибыли(6447:484609); при фактическом ассортименте это соотношение составило – 0,0000103(-3878,56:376002,98). Исходя из фактического объема реализации в ценах предыдущего периода, получаем следующее влияние изменения ассортимента на сумму прибыли:
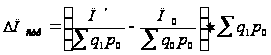 (4)
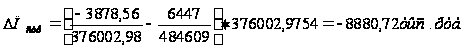
Влияние всех рассмотренных факторов на изменение общей суммы прибыли от реализации товаров и услуг составляет (тыс.руб.)
Изменение отпускных цен − +49886
Изменение себестоимости продукции − - 37600,46
Изменение ассортимента продукции − - 8880,72
Изменение объема продукции − - 1450,6
Как видим, сумма прибыли увеличилась главным образом вследствие изменения объема и ассортимента реализованной продукции и роста цен, а общее изменение прибыли составило + 1960 тыс.рублей.
3.2 Статистическое изучение взаимосвязи рентабельности и прибыли от реализации с использованием корреляционно-регрессионного анализа
Исследование объективно существующих связей между явлениями – важнейшая задача общей теории статистики. В процессе статистического исследования зависимостей вскрываются причинно-следственные отношения между явлениями, что позволяет выявлять факторы (признаки),оказывающие существенное влияние на вариацию изучаемых явлений и процессов.
Причинно-следственные отношения – это связь явлений и процессов, когда изменение одного из них – причины – ведет к изменению другого – следствия.
Таким образом, причина – это совокупность условий, обстоятельств, действие которых приводит к появлению следствия. Если между явлениями действительно существует причинно-следственные отношения, то эти условия должны обязательно реализовываться вместе с действием причин[10, с.388-392].
Простейшим приемом обнаружения взаимосвязи является сопоставление двух параллельных рядов: ряда – значения факторного признака и соответствующего ему ряду – значения результативного признака. Значения факторного признака располагают в порядке возрастания и затем прослеживают направление изменения величины результативного признака. В моем случае при увеличении рентабельности – факторный признак – увеличивается и прибыль от реализации – результативный признак.
На основаниях данных о значениях признака – фактора и соответствующих ему значениях признака - результата в прямоугольной системе координат строят поле корреляции. На графике проводят две оси соответствующие средним значениям признака- фактора и признака-результата. Вся плоскость графика разделяется на четыре части. Если значения факторного признака ниже среднего и значения результативного признака тоже ниже среднего уровня, или если значения факторного признака выше среднего и значения результативного признака тоже выше среднего уровня, то в таком случае имеет место прямая корреляционная связь между признаками.
Так как, хi <1627,9 и уi<0,014(ΙΙΙ четверть); хi >1627,9 и уi >0,014(Ι четверть), то между признаком фактора – рентабельность – и признаком результатом – прибылью от реализации – существует прямолинейная корреляционная зависимость.
Таблица 10 – Распределение прибыли от реализации и рентабельности по кварталам.
| квартал | Прибыль от реализации | Рентабельность от реализации |
| 1 | 970 | 0,0079 |
| 2 | 1020 | 0,0091 |
| 3 | 1250 | 0,01 |
| 4 | 1441 | 0,0125 |
| 5 | 1539 | 0,013 |
| 6 | 1418 | 0,0124 |
| 7 | 1711 | 0,0131 |
| 8 | 1779 | 0,012 |
| 9 | 1903 | 0,014 |
| 10 | 2314 | 0,017 |
| 11 | 1800 | 0,019 |
| 12 | 2390 | 0,032 |
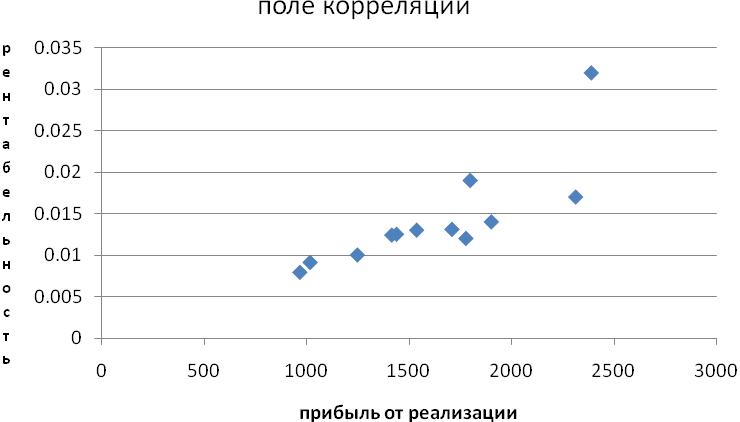
Рисунок 2 – Поле корреляционной зависимости рентабельности и прибыли от реализации
Так как объем выборки небольшой (n=12), то эмпирическая линия связи будет иметь вид прямой линии. Построим групповую таблицу с интервальным рядом распределения:
Таблица 11 – Групповая таблица распределение прибыли от реализации и рентабельности по кварталам
| № п/п группы |
Прибыль
от реализации
(сгруппированная
средняя), |
Число
кварталов в
группе,
|
Рентабельность от реализации (средняя), у. |
| I | 1147,5 | 3 | 0,09 |
| II | 1502,5 | 3 | 0,0095 |
| III | 1875,5 | 4 | 0,014 |
| IV | 2212,5 | 2 | 0,0255 |
| Итого | 12 | - | |


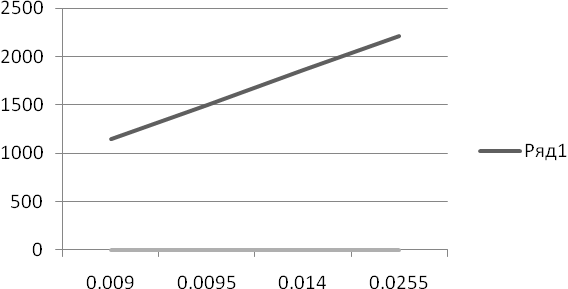
Рисунок 3 – График эмпирической линии связи
Корреляционно-регрессионный анализ позволяет математически выразить зависимость между признаками (строится модель регрессии) и дать количественную и качественную оценку степени тесноты связи между признаками (рассчитывают показатели тесноты связи).
Уравнение однофакторной (парной) линейной корреляционной связи имеет вид:
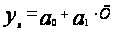 (5)
где ух — среднее значение результативного признака у при определенном значении факторного признака х,
а0 — свободный член уравнения;
а1 — коэффициент регрессии, измеряющий среднее отношение отклонения результативного признака от его средней величины к отклонению факторного признака от его средней величины на одну единицу его измерения — вариация у, приходящаяся на единицу вариации х.
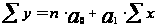 →
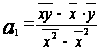 ; (6)
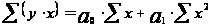 →
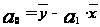 ; (7)
 ; (8)
 ;
(9)
 .
(10)
Расчеты представлены в таблице 12.
Таблица 12 – Расчетные значения для составления уравнения регрессии
| № | х | у | ху | х2 |
| 1 | 2 | 3 | 4 | 5 |
| 1 | 970 | 0,0079 | 7,663 | 940900 |
| 1 | 2 | 3 | 4 | 5 |
| 2 | 1020 | 0,0091 | 9,282 | 1040400 |
| 3 | 1250 | 0,01 | 12,5 | 1562500 |
| 4 | 1441 | 0,0125 | 18,0125 | 2076481 |
| 5 | 1539 | 0,013 | 20,007 | 2368521 |
| 6 | 1418 | 0,0124 | 17,5832 | 2010724 |
| 7 | 1711 | 0,0131 | 22,4141 | 2927521 |
| 8 | 1779 | 0,012 | 21,348 | 3164841 |
| 9 | 1903 | 0,014 | 26,642 | 3621409 |
| 10 | 2314 | 0,017 | 39,338 | 5354596 |
| 11 | 1800 | 0,019 | 34,2 | 3240000 |
| 12 | 2390 | 0,032 | 76,48 | 5712100 |
| итого | 19535 | 0,172 | 305,4698 | 34019993 |
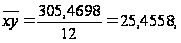
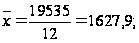
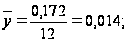
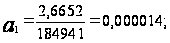
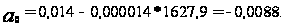
Следовательно, регрессионная модель зависимости между рентабельностью и прибылью от реализации может быть записана в виде конкретного простого уравнения регрессии:
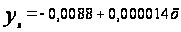
Это уравнение показывает, что с увеличением факторного признака х величина результативного признака имеет тенденцию к увеличению. Существует прямолинейная зависимость между рентабельностью и прибылью от продаж предприятия.
Таблица 13 – Расчетные значения для нахождения коэффициента корреляции
| № |
|
|
|
|
| 1 | -0,0061 | 0,00003721 | -657,4 | 432832,41 |
| 2 | -0,0049 | 0,00002401 | -607,9 | 369542,41 |
| 3 | -0,004 | 0,000016 | -377,9 | 142808,41 |
| 4 | -0,0015 | 0,00000225 | -186,9 | 34931,61 |
| 5 | -0,001 | 0,000001 | -88,9 | 7903,21 |
| 6 | -0,0016 | 0,00000256 | -209,9 | 44058,01 |
| 7 | -0,0009 | 0,00000081 | 83,1 | 6905,61 |
| 8 | -0,002 | 0,000004 | 151,1 | 22831,21 |
| 9 | 0 | 0 | 275,1 | 75680,01 |
| 10 | 0,003 | 0,000009 | 686,1 | 470733,21 |
| 11 | 0,005 | 0,000025 | 172,1 | 29618,41 |
| 12 | 0,021 | 0,000441 | 762,1 | 580796,41 |
| всего | 0,00056284 | 2218640,92 |


Для прямолинейной зависимости измеритель тесноты связи между признаками является парный коэффициент корреляции, который рассчитывается:
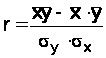 ;
(11)
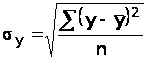 ;
(12)
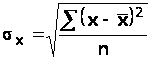 .
(13)
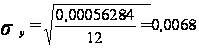
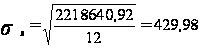
Подставим полученные значения в формулу (7), рассчитаем показатель тесноты связи:
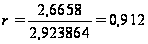
Дадим качественную оценку степени тесноты связи. Для этого рассчитаем коэффициент детерминации, который показывает какая часть общей вариации результативного признака (y) объясняется влиянием изучаемого фактора (x).
 ;
 .(14)
Таблица 14 – Шкала Чеддока
|
Показания тесноты связи |
0,1 – 0,3 | 0,3 – 0,5 | 0,5 – 0,7 | 0,7 – 0,9 | 0,9 – 0,999 |
|
Характеристика силы связи |
слабая | умеренная | заметная | высокая |
весьма высокая |
Так как,r=0,91, то между рентабельностью и прибылью от реализации имеет место весьма высокая прямая зависимость. Так как d=0,83(83%), то 83% изменения прибыли от реализации услуг объясняется влиянием изменения рентабельности, а 17% - влиянием прочих факторов.
Для практического использования регрессионной модели важна оценка ее адекватности, то есть соответствия фактическим статистическим данным, так как корреляционно-регрессионный анализ проводится для ограниченной по объему совокупности, то параметры уравнения, коэффициенты корреляции и детерминации могут быть искажены действием случайных факторов. Чтобы проверить насколько эти показатели характерны для генеральной совокупности, не являются ли они результатом стечения случайных обстоятельств необходимо проверить значимость коэффициента регрессии и адекватность построенной статистической модели.
Для оценки значимости рассчитываются фактические значения t-критерия Стьюдента.
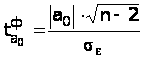 (15)
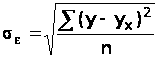 .
(16)
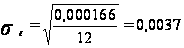
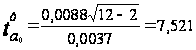
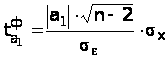 (17)
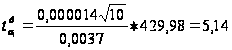
При линейной однофакторной связи t-критерий можно рассчитать по формуле:
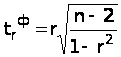 (14)
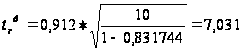
Таблица15 – Расчетные значения для оценки адекватности параметров регрессии
| № | ух | уi-ух | (уi-ух)2 |
| 1 | 0,00478 | 0,00312 | 0,000009734 |
| 2 | 0,00548 | 0,00362 | 0,000013104 |
| 3 | 0,0087 | 0,0013 | 0,00000169 |
| 4 | 0,011374 | 0,001126 | 0,000001267 |
| 5 | 0,012746 | 0,000254 | 0,000000064 |
| 6 | 0,011052 | 0,001348 | 0,0000001817 |
| 7 | 0,015154 | -0,002054 | 0,000004218 |
| 8 | 0,016106 | -0,004106 | 0,000016859 |
| 9 | 0,017842 | -0,003842 | 0,00001476 |
| 10 | 0,023596 | -0,006596 | 0,000043507 |
| 11 | 0,0164 | 0,0026 | 0,00000676 |
| 12 | 0,02466 | 0,00734 | 0,000053875 |
| итого | 0,00411 | 0,000166 |
Табличное значение t- критерия Стьюдента tт=2,228(к=12-2=1). Так как,
 >
 (7,52>2,228),то
а0
является
существенным,
т.е. практически
невероятно,
что найденное
значение имеет
место только
лишь в результате
случайных
обстоятельств;
 >
 - а1
является
существенным,
тогда
как
 >
 свидетельствует
о значимости
коэффициента
корреляции
и существенности
связи между
рентабельностью
и прибылью от
реализации.
3.3 Прогнозирование прибыли от реализации на основе экстраполяции
Необходимым условием регулирования экономической деятельности является сопоставление надежных прогнозов.
Базу для прогнозирования, т.е. для определение размеров прибыли в будущем, создает характиристика основной тенденции ее развития во времени, представленная на рисунке 3.
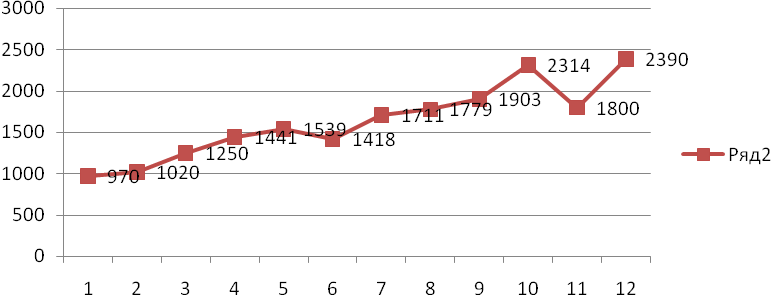 Рисунок
4 – Тенденция
развития прибыли
во времени.
Основной тенденцией развития (трендом) называется плавное и устойчивое изменение уровней явления во времени, свободное от случайных колебаний.
Простейшей моделью, выражающей тенденцию развития явления, является уравнение прямой линии:
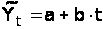 ,
(1)
где а - свободный член;
b - коэффициент приращения;
t - период времени.
Выравнивание по уравнению прямой линии используется, как правило, в тех случаях, когда абсолютные приросты практически постоянны, т.е. когда уровни изменяются в арифметической прогрессии (или близко к ней).
Параметры а и b согласно методу наименьших квадратов находятся решением следующей системы нормальных уравнений:
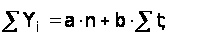 (2)
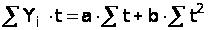 ,
(3)
где Yi – фактические (эмпирические) уровни ряда;
n – число членов ряда;
t – время (порядковый номер периода или момента времени).
Расчет параметров уравнения можно упростить, если отсчет времени производить так, чтобы сумма показателей времени изучаемого
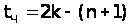 ,
(5)
где k – порядковый номер года;
n – число лет в периоде.
При условии,
что
 ,
система нормальных
уравнений
преобразуется
следующим
образом:
 (6)
 .
(7)
По рассчитанным параметрам записывают уравнение прямой линии для ряда динамики, представляющей собой трендовую модель искомой функции.
Подставляя
в данное уравнение
последовательно
рассчитанные
значения t,
находят выровненные
уровни
 .
Затем выровненные значения уровней ряда динамики наносят на поле графика в виде линейной диаграммы.
Таблица 16 – Выравнивание ряда динамики прибыли от реализации по прямой
| квартал | Прибыль от реализации | k | t | Yit | t2 |
|
|
|
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
| 1к.2006г | 970 | 1 | -11 | -10670 | 121 | 962,09 | 7,91 | 62,5681 |
| 2к.2006г | 1020 | 2 | -9 | -9180 | 81 | 1083,15 | -63,15 | 3987,92 |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
| 3к.2006 | 1250 | 3 | -7 | -8750 | 49 | 1204,21 | 45,79 | 2096,72 |
| 4к.2006г | 1441 | 4 | -5 | -7205 | 25 | 1325,27 | 115,73 | 13393,4 |
| 1к.2007г | 1539 | 5 | -3 | -4617 |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |


