Анализ финансовой деятельности предприятия
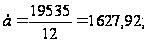
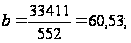
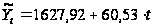
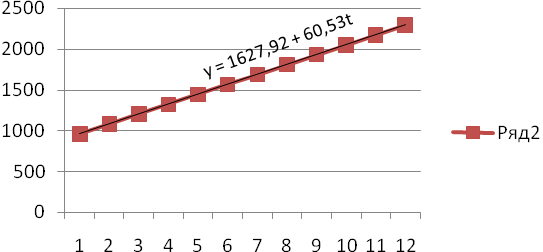
Рисунок 5 – Кривая по выровненным уровням ряда динамики.
Для определения прогнозных значений уровней ряда динамики на будущее используют метод экстраполяции.
Под экстраполяцией понимают нахождение уровней за пределами изучаемого ряда, т.е. продление в будущее тенденции, наблюдавшейся в прошлом (перспективная экстраполяция).
Поскольку в действительности тенденция развития остается неизменной, то данные, получаемые путем экстраполяции ряда, следует рассматривать как вероятностные оценки.
Для определения границ интервалов используют формулу:
 ,
(8)
где
 -
точечная (дискретная)
оценка прогнозного
значения уровня
ряда динамики
в момент времени
t,
стоящего за
пределами
исследованного
ряда динамики;
 -
остаточное
среднее квадратическое
отклонение
от тренда,
скорректированное
по числу степеней
свободы (n-m):
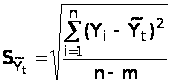 ,
(9)
n - число уровней ряда динамики;
m – число параметров модели тренда (для уравнения прямой m=2);
 -
коэффициент
доверия по
распределению
Стьюдента при
уровне значимости
a.
Зная точечную оценку прогнозируемого явления, определяют вероятностные границы интервала прогнозируемого явления:
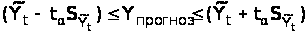 .
(10)
Определим точечную оценку прогнозного значения уровня прибыли от реализации:
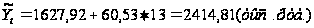
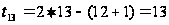
Рассчитаем границы интервалов прогнозного значения прибыли от реализации используя формулу 10:
 =
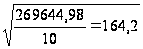
 (по
таблице Стьюдента
так как число
степеней свободы
10, а доверительная
вероятность
5%).
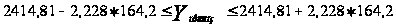
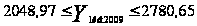
С вероятностью 95% можно сказать, что в 1 квартале 2009 года прибыль ООО «Грузопассажирское автопредприятие» составит не менее 2048,97 тыс.руб. и не более 2780,65тыс.руб., а полученное точечное прогнозное значение составляет: 2414,81тыс.руб.
3.4 Статистическое прогнозирование рентабельности от реализации на 2009 год по результам корреляционно-регрессивного анализа
Для
оценки надежности
уравнения
регрессии
сопоставляют
среднюю квадратическую
ошибку уравнения
регрессии (
 )
и среднее
квадратическое
отклонение
результативного
признака(
 ).
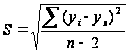 (1)
Если
<,
то использование
полученной
регрессионной
модели в статистическом
анализе является
целесообразным.
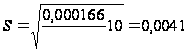
Так как
 <

0,0041< 0,0037,
то уравнение регрессии целесообразно и может быть использовано .
Рассчитаем коэффициент эластичности по формуле:
 ,
(2)
который показывает среднее изменение результативного признака при изменении факторного признака на 1%:
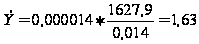 %.
Так как Э=1,62%, то с ростом рентабельности на 1% прибыль от реализации увеличивается на 1,63%.
Уравнение регрессионной зависимости является базой для расчета прогнозных значений результативного признака, стоящих за пределами изучаемого ряда.
Для осуществления прогноза значения результативного признака по уравнению регрессии используется интервальные прогнозные оценки. Среднеквадратическая ошибка уравнения регрессии дает возможность в каждом отдельном случае с определенной вероятностью указать, что величина результативного признака расположена в определенном интервале относительно вычисленной по уравнению регрессии значения. Используют следущую формулу:
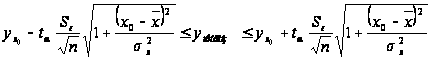 ,
(3)
где ух0 – дискретная точечная оценка прогнозного значения результативного признака у, рассчитанная по уравнению регрессии при заданном значении факторного признака х0;
 2,228,
=0,0041,
х0=12,
 184882,8,
 1627,9
 ух0=-0,0088+0,000014*2414,81=0,0426
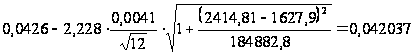
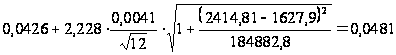
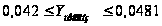
Таким образом, с вероятностью 95% можно гарантировать, что рентабельность от реализации в течении следущего квартала составит не менее 0,042 и не больше 0,0481.
3.5 Основные направления изучения финансовой деятельности ООО «Грузопассажирское автопредприятие»
Анализ хозяйственно-финансовой деятельности предприятия - это комплексное изучение его работы, позволяющее дать ей объективную оценку, выявить закономерности и тенденции развития, определить стоящие перед ним задачи, вскрыть резервы производства и недостатки в его работе, наметить пути улучшения всех сторон его деятельности. Непосредственно по материалам анализа деятельности предприятия разрабатываются мероприятия, направленные на дальнейшее развитие производства и повышение его эффективности[11, c.67].
В условиях рыночной экономики только на основе анализа можно установить оптимальный вариант решения поставленных перед предприятием задач на всех этапах планирования и его фактической деятельности, причем не только за отчетный, но и за ряд периодов, т.е. определить тенденции его развития. Это позволяет наиболее полно изучить и выявить резервы не только для текущей работы, но и для дальнейшего развития предприятия. Управление прибылью предприятия сводится к разработке механизма организационно-экономического воздействия по результатам работы предприятия, на повышение его эффективности по сравнению с затратами, поиску комплекса инструментов, позволяющих из стихийного получения доходов предприятий перейти к регулируемым доходам. Таким образом, в настоящее время необходимо, чтобы руководство предприятием не столько на получение максимальной прибыли, сколько на получение максимального дохода.
В современных условиях направление услуг данной организации очень расширенно. Организация славиться высоким качеством производимых услуг. Поэтому, чтобы увеличить прибыль предприятия необходимо принять следующие меры:
1. Так как качество услуг очень высокое и они востребованы, необходимо проанализировать рынок сбыта и услуги потенциальных конкурентов, чтобы повысить цену на продукцию, если это возможно.
2. Снизить затраты на заработную плату лишнего обслуживающего персонала, если такой имеется. И в соответствии с этим повысить заработную плату остальному обслуживающему персоналу на 15 %, т. к. ему придется обслуживать большее количество оборудования, чем раньше.
3. Проанализировать рынок инструментов и оборудования, если возможно найти инструменты и оборудование аналогичного качества более дешевые и соотнести с затратами на транспортировку. Если выходит выгоднее, выбрать заменитель.
4. Проанализировать рынок сбыта и найти новых потенциальных партнеров, разработать выгодные предложения, которые могут их заинтересовать, тем самым расширить сбыт предоставляемых услуг.
5. Разработать новые технологии производства, позволяющие увеличить производительность труда.
6. Осуществить набор высококвалифицированного персонала, а также провести переквалификацию уже имеющихся кадров. Так как вложения в трудовые ресурсы являются наиболее выгодными для предприятия.
7.Снизить себестоимость производимой услуг. Себестоимость представляет собой стоимостную оценку ресурсов предприятия, используемых в процессе производства и реализации данной продукции. Снизить издержки на производство. Сократить время простоя оборудования.
8.Увеличить коэффициент использования оборудования с 75% до 85%. Таким образом, если увеличить коэффициент использования оборудования с 75% до 85% , увеличится объем производства продукции, сократится время простоя оборудования, за счет этого при реализации продукции повысится прибыль предприятия.
Как же упоминалось, максимальное получение прибыли в основном связывается со снижением производственных издержек. Однако, в условиях, когда самими затратами предприятие может управлять, в основном только расход их количества, а цена на каждый входной материал (ресурс) практически неуправляемая, а в условиях незамедляющейся инфляции и бесконтрольности, предприятие крайне ограничено в возможности снижать производственные издержки, добиваясь таким путем увеличения прибыли. Особой проблемой является и повышение эффективности деятельности предприятия по сбыту услуг[18, с.187-189]. Прежде всего, необходимо больше внимания уделять повышению скорости движения оборотных средств, сокращения всех видов запасов, добиваться максимально быстрого продвижения готовых изделий от производителя к потребителю. Естественно, что такой подход требует совершенно иного в управлении качеством продукции и организации поставок. Скорость оборота измеряется числом его оборотов, совершаемых в течение года. Его ускорение означает сокращение времени производства или времени обращения и свидетельствует о повышении эффективности используемого капитала. Таким образом, к основным факторам, влияющим на прибыль относятся:
Конкурентоспособность выпускаемых услуг, в силу того, что предприятие должно существовать для потребителя и только клиенты, потребности которых удовлетворяются, дают предприятию возможность выжить на рынке и получить доход.
Высокая мобильность на рынке, свобода экономического маневра, делающая объективно необходимыми учет рыночной конъюнктуры, гибкое маневрирование всеми имеющимися ресурсами для достижения эффекта.
Ритмичность и гибкость производства, способность быстро приспосабливать производство в соответствии с запросами потребителей.
Разработка мер по улучшению выпускаемых услуг, способность предприятия дать потребителю услуги более высокого качества или обладающий какими-либо новыми свойствами, причем за туже цену, при тех же издержках производства.
Все эти факторы являются важными для эффективного функционирования предприятия, только с их помощью предприятие сможет получить максимальную прибыль[13,с.56]. С целью совершенствования экономического механизма управления необходимо:
Строгое соблюдение заключенных договоров по поставкам продукции. Особо важно заинтересовать предприятие в производстве наиболее нужных для рынка услуг.
Проведение масштабной и эффективной политики в области подготовки персонала, что представляет собой особую форму вложения капитала.
Повышение эффективности деятельности предприятия по сбыту продукции. Прежде всего, необходимо больше внимания уделять повышению скорости движения оборотных средств, сокращению всех видов запасов, добиваться максимально быстрого продвижения готовых изделий от производителя к потребителю.
Снижение непроизводительных расходов и потерь.
Внедрение в практику оперативного учета затрат на производство услуг.
Применение самых современных механизированных и автоматизированных средств для решения задач анализа прибыли и рентабельности.
Выполнение этих предложений значительно повысит эффективность управления на предприятии.
Заключение
В условиях становления рыночных отношений в нашей стране промышленные организации как никогда ранее требуется мобилизовать все имеющиеся у нее ресурсы для победы в конкурентной борьбе. Анализ хозяйственной деятельности является важнейшей функцией управления. Анализ хозяйственно-финансовой деятельности предприятия - это комплексное изучение его работы, позволяющее дать ей объективную оценку, выявить закономерности и тенденции развития, определить стоящие перед ним задачи, вскрыть резервы производства и недостатки в его работе, наметить пути улучшения всех сторон его деятельности. Он служит орудием контроля за работой предприятия и организации, средством укрепления плановой дисциплин[3,с.132]. Для обеспечения конкурентоспособности организации в условиях рынка, требуется увеличение производительности труда, снижение затрат на производство. Непосредственно по материалам анализа деятельности предприятия разрабатываются мероприятия, направленные на дальнейшее развитие производства и повышение его эффективности.
В условиях рыночной экономики только на основе анализа можно установить оптимальный вариант решения поставленных перед предприятием задач на всех этапах планирования и его фактической деятельности, причем не только за отчетный, но и за ряд периодов, т.е. определить тенденции его развития. Это позволяет наиболее полно изучить и выявить резервы не только для текущей работы, но и для дальнейшего развития предприятия. Таким образом, анализ хозяйственной деятельности как наука представляет собой систему специальных знаний, связанных с исследованием тенденций хозяйственного развития, научным обоснованием планов, управленческих решений, контролем за их выполнением, оценкой достигнутых результатов, поиском, измерением и обоснованием величины хозяйственных резервов повышения эффективности производства и разработкой мероприятий по их использованию[2,174].
Целью стратегического финансового планирования является определение перспектив его развития на протяжении достаточно продолжительного (несколько лет) периода, которое должно обеспечить желаемый и необходимый уровень общих финансовых показателей. Особенностью финансового стратегического планирования является то, что оно в условиях рыночной экономики является одновременно и исходным, и завершающим пунктом общего процесса планирования деятельности предприятия. Рыночная экономика определяет конкретные требования к системе управления предприятиями. Необходимо более быстрое реагирование на изменение хозяйственной ситуации с целью поддержания устойчивого финансового состояния и постоянного совершенствования производства в соответствии с изменением коньюктуры рынка. Основой рыночного механизма являются экономические показатели, необходимые для планирования и объективной оценки производственно-хозяйственной деятельности предприятия, образования и использования специальных фондов, соизмерения затрат и результатов на отдельных стадиях воспроизводственного процесса[16, с.67]. В условиях перехода к рыночной экономике главную роль в системе экономических показателей играет прибыль. В курсовой работе был проведен статистический анализ финансово хозяйственной деятельности и разработаны мероприятия по совершенствованию финансово-хозяйственной деятельности. Были решены все поставленные задачи.
СПИСОК ИСПОЛЬЗОВАННЫХ ИСТОЧНИКОВ
Федеральный закон от 21 ноября 1996 года № 129-ФЗ «О бухгалтерском учете» // Российские стандарты (положения) по бухгалтерскому учету, М.: 2003, 7-22 с.
Аврашков Л.Я. «Чистый доход» - показатель конечного финансового результата производственно-хозяйственной деятельности предприятия /Л.Я. Аврашков, Г. Ф. Графова, С.А. Шахватова // Аудитор. – 2008 - №3.
Басовский Л.Е. Теория экономического анализа: учебное пособие для вузов / Л.Е.Басовский. – М.: ИНФРА – М,2005. – 200с., (высшее образование)
Социально-экономическая статистика: Учебник для вузов / Под ред. Проф. Б. И. Башкатова – М.: ЮНИТИ-ДАНА, 2002. – 703с.
Бердникова Т. Б. Анализ и диагностика финансово-хозяйственной деятельности предприятия: Учебное пособие для вузов / Татьяна Борисовна Бердникова. – М.: ИНФРА – М, 2002. – 212с.
Вакуленко Т.Г., Фомина Л.Ф. Анализ бухгалтерской (финансовой) отчетности для принятия управленческих решений. – СПб.: «Издательский дом Герда», 2003. - 288 с.
Годин А. М. Статистика: учебник для вузов / А. М. Годин. – М.: Дашков и К, 2006. – 491с., ил.
Гусаров В.М. Статистика: Учебное пособие для вузов. – М.: ЮНИТИ – ДАНА, 2001. – 463с.
Давыдова Л. В. Проблемы оценки финансовых результатов деятельности промышленных предприятий в условиях инфляции / Лариса Владимировна Давыдова. // Экономический анализ: теория и практика. – 2004. - №8.
Статистика6 Учебник / Под. Ред. И. И. Елисеевой. – М.: Высшее образование, 2006. – 565 с.
Игошин Н. В. Инвестиции: организация, управление, финансирование: учебник / Н.В. Игошин. – М.: ЮНИТИ – ДАНА, 2005. – 446с.
Любушин Н. П. Анализ финансово – экономической деятельности предприятия: учебное пособие для вузов./ Н.П. Любушин; В. Б. Лещева; В. Г. Дьякова. – М.: ЮНИТИ – ДАНА, 2002. – 470с.
Ляднов Б. Г. Оценка стабильности финансово – хозяйственной деятельности малых предприятий./ Б. Г. Ляднов, В. А. Поникаров, Э.Н. Сванидзе.// Автоматизация и современные технологии. – 2006. - №12.
Курс социально-экономической статистики: Учебник для вузов / Под ред. проф. М. Г. Назарова. – М.: Финстатинформ, ЮНИТИ-ДАНА, 2000. – 771с.
Нифаева О. В. Методика оценки влияния эффективности использования основных производственных фондов на финансовые результаты деятельности предприятия / О. В. Нифаева // Финансовый менеджмент. – 2007. − №5.
Полисюк Г. Б. Аудит предприятия. Организация аудиторских проверок и комплексный анализ финансовых результатов деятельности предприятия. : Учеб. Пособие / Галина Борисовна Полисюк; Ю. Д. Кузьмина; Г. И. Сухачева. – М.: Экзамен, 2001.
Салин В. Н. Техника финансово-экономических расчетов: Учеб. Пособие / В. Н. Салин; О.Ю. Ситникова. – М.:финансы и статистика, 2002. – 108с.
Токаренко Г. С. Организация контроля результатов финансово-хозяйственной деятельности/ Геннадий Савельевич Токаренко // Финансовый менеджмент. – 2005. - №1.
Тронин Ю. Н. Анализ финансовой деятельности предприятия: [метод. пособие]/ Ю. Н. Тронин. – М.: Альфа – Пресс, 2006. – 201с.
Статистика: Учебное пособие/ Харченка Л. П., Долженкова В. Г., Ионин В. Г. И др.; Под ред. канд. экон. наук В.Г. Ионина. – Изд. 2-е, перераб. И доп. – М.: ИНФРА-М, 2001. – 384с. – (Серия «Высшее образование»)
Шеремет А.Д., Сайфулин Р.С., Негашев Е. В. Методика финансового анализа, 3-е изд., перераб. и доп.- М.: ИНФРА- М, 2001. - 208 с.