Анализ поступления всех видов налогов и направления расходования средств федерального бюджета на примере Родниковского отделения УФК по Ивановской области
В анализируемом периоде наблюдается сокращение платежей за пользование природными ресурсами на 95,58% или на 432тыс.руб.
Прочие налоги, пошлины и сборы обеспечили 1,13% всех поступлений в федеральный бюджет.
Неналоговых доходов в федеральный бюджет за 2004 год поступило 959 тыс.руб., что составило 4,13% от общей суммы налоговых и других доходов в федеральный бюджет. По сравнению с уровнем прошлого года доля неналоговых доходов снизилась на 209 тыс.руб. или на 17,89%. При этом 597 тыс.руб. или 2,57% общей суммы налоговых и других доходов в федеральный бюджет получено за счёт платы за выдаваемые органами внутренних дел паспорта, в том числе заграничные, документы о приглашении в Российскую Федерацию лиц из других государств, иностранным гражданам и лицам без гражданства виз и видов на жительство в РФ (меньше, чем за этот же период прошлого года на 12,72%, что объясняется завершением проводимой замены старых бланков паспортов на новые).
Родниковским отделением УФК по Ивановской области в 2004 году было проведено 17 проверок, в том числе:
7 проверок целевого использования средств по федеральным целевым программам;
1 проверка целевого использования денежной наличности;
2 проверки соблюдения порядка работы с денежной наличностью;
2 проверки по вопросу целевого использования денежных средств, перечисленных отделению Сбербанка на выплату предварительной денежной компенсации по гарантированным сбережениям граждан в соответствии с Постановлением Правительства Российской Федерации от 19 февраля 2003 года № 117 «О выплате в 2003 году отдельным категориям граждан Российской Федерации предварительной компенсации по вкладам в Сберегательном банке Российской Федерации и некоторых страховых организациях»;
4 проверки на правильность расчетов по выплате субсидий на компенсацию части затрат на приобретение минеральных удобрений и химических средств защиты растений и отражение их в бухгалтерском учете;
1 проверка целевого использования средств федерального бюджета, выделенных на агрохиммелиорацию почв.
Проверками нецелевого использования средств федерального бюджета не установлено.
3.2 Направления расходования средств федерального бюджета по Родниковскому отделению УФК по Ивановской области в 2004 году
Другой важной задачей органов Федерального казначейства является исполнение федерального бюджета по расходам, обеспечение в соответствии с установленными размерами ассигнований своевременного целевого финансирования предприятий, учреждений и организаций за счет федерального бюджета, контроль за целевым использованием бюджетных средств.
С переходом на казначейскую систему финансирования произошло сокращение многоступенчатости прохождения бюджетных средств при доведении их до конечного получателя-бюджетной организации. Министерства, в ведомстве которых находятся бюджетные подразделения, дают только заявку на финансирование подведомственной организации, а средства, в пределах установленных лимитов, поступают со счета Главного Управления Федерального казначейства через счета Управлений Федерального казначейства и счета отделений Федерального казначейства. В результате изменения системы финансирования сокращено количество денежных операций, сократилась цепочка бюджетных счетов. Финансовые отношения отделения Федерального казначейства и получателей средств федерального бюджета построены в соответствии с Положением “О Федеральном казначействе “ и Законом “О федеральном бюджете”.
Орган Федерального казначейства обеспечивает своевременное финансирование согласно реестрам в пределах утвержденных смет расходов. Предприятия, учреждения и организации, в свою очередь, представляют в отделение Федерального казначейства отчеты об использовании бюджетных средств по утвержденной форме отчетности Минфина в разрезе бюджетной классификации.
После получения от министерств и ведомств утвержденных сумм ассигнований бюджетные организации составляют сметы расходов на текущий год. Смета является основным документом, определяющим объем, целевое направление и поквартальное распределение средств, выделенных из бюджета. К смете прилагаются расчеты исходя из производственных показателей, плана по сети, штатам и контингентам.
Поскольку казначейская система является представителем государственных интересов в подконтрольном исполнении бюджетных средств, она абсолютно не заинтересована в несвоевременности зачисления средств на счета получателей. Поэтому финансирование предприятий производится в день получения отделением Федерального казначейства выписки из банка о зачислении бюджетных средств на счет.
На каждую организацию в отделении Федерального казначейства заведено юридическое дело, где находятся все документы о деятельности предприятия, организации.
В Родниковском отделении Управления Федерального казначейства по Ивановской области по состоянию на 1 января 2005 года согласно инструкции от 30 декабря 1999 года №106н открыто 29 лицевых счета по обслуживанию клиентов, в том числе:
- для учета сумм доведенных лимитов бюджетных обязательств, объемов финансирования и кассовых расходов -10;
- для финансирования Федеральных программ-2;
- для учета операций обособленных организаций-4;
- для учета средств, полученных от предпринимательской и иной приносящей доход деятельности-10;
- для учета операций областного бюджета-3.
Финансирование расходов производилось на основании утвержденных лимитов бюджетных обязательств на 2004 год по 13-ти Министерствам и ведомствам.
Согласно Федеральному закону «О федеральном бюджете на 2004 год» было получено средств для финансирования расходов федерального бюджета в сумме 50806 тысяч рублей или 110 процентов к соответствующему периоду прошлого года.
Финансирование расходов федерального бюджета составляет 100% к утвержденным лимитам бюджетных обязательств, наибольший удельный вес в финансировании занимают: ГОУ ПУ-46 г.Родники-22%, Отдел внутренних дел Родниковского района -14%, ГУ «Родниковский районный центр занятости населения Ивановской области -12%.
Получено финансирование на выплату заработной платы в сумме 24214 тыс. руб., что составляет 100% к утвержденным лимитам 2004 года.
Расходы на выплату стипендий ГОУ ПУ-46 г.Родники составили 1066 тыс. руб. или 100% к утвержденным лимитам.
Получено финансирование на услуги связи в сумме 535 тыс. руб. или 100% к утвержденным лимитам.
Особый интерес для анализа представляет структура расходов в стоимостном и процентном соотношениях. Из общей суммы расходов расходы на государственное управление и местное самоуправление составляет 7669 тыс. руб. или 15% (увеличилось против прошлого года в 1,2 раза); на содержание судебной власти-3818 тыс.руб.или 7% (увеличилось против прошлого года в 1,2 раза); на содержание внутренних сил Российской Федерации -1996 тыс.руб или 4%; на правоохранительную деятельность и обеспечение безопасности государства-10483 тыс.руб. или 20%; на сельское хозяйство 46 тыс.руб. или 0,1%; на начальное профессиональное образование профинансированы на 10894 тыс.руб. или 22%; на здравоохранение и физическую культуру составили 1405 тыс.руб. или 3%; на прочие мероприятия в области социальной политики 8 тыс.руб.или 0,02%; на обслуживание государственного долга на выплату предварительной компенсации вкладов по государственному страхованию по реализации ФЗ «О восстановлении и защите сбережений граждан РФ»-1402 тыс.руб. или 3%; на финансирование резервного фонда -61 тыс.руб. или 0,1%.
Таблица 3.3 – Финансирование учреждений федерального бюджета по Родниковскому отделению за 2003-2004 годы. (тыс.руб.)
| Р/П | Учреждения | Финансирование | Финансирование | Отклоненения | Соотношение |
| 2003 год | 2004 год | в % | |||
| 0104 | ОФК | 3213 | 3199 | -14 | 99 |
| 0104 | ИМНС | 4247 | 4470 | 223 | 105 |
| 0401 | Воен.ком-т | 1830 | 1996 | 166 | 109 |
| 0201 | Род.район.суд | 2674 | 3818 | 1144 | 143 |
| 0501 | ОВД | 6577 | 7257 | 680 | 110 |
| 0501 | ОВО при ОВД | 3226 | 3226 | ||
| 0508 | Прокуратура | 1216 | 1550 | 304 | 124 |
| 0510 | Подразд.службы суд | 536 | 636 | 100 | 118 |
| 0902 | Лесхоз | 1401 | 1617 | 216 | 115 |
| 0801 | Сельское хоз-во | 667 | 46 | -621 | 7 |
| 0801 | Родн.сел.лесхоз | 524 | 388 | -136 | 74 |
| 0801 | ГУ семинспекция | 218 | 46 | 172 | ** |
| 0801 | ФГУ ветлаборатория | 284 | 219 | -65 | ** |
| 0801 | Станц.по бор. с б.ж. | 776 | 157 | -619 | ** |
| 1304 | Упр.по делам ГОЧС | 3211 | 1073 | -2138 | 33 |
| 1403 | ПУ №46 г.Родники | 9218 | 10894 | 1676 | 118 |
| 1702 | ЦГСЭН | 1186 | 1405 | 219 | 118 |
| 1801 | РЦЗН | 5289 | 6328 | 1038 | 119 |
| 1802 | ЧАЭС и ПО"Маяк" | 352 | 263 | -89 | 75 |
| 1802 | РОСЭН | 268 | 747 | 479 | 279 |
| 1805 | Прокуратура | 9 | -9 | ||
| 1806 | РОСЗН | 10 | 8 | -2 | 80 |
| 1903 | Гострах-Иваново | 1683 | 1402 | -281 | 83 |
| 3001 | ФГУП"Пл.з."Светоч" | 61 | 61 | ||
|
Итого |
46010 |
50806 |
4796 |
110 |
Известно, что расходы определяются как государственные платежи, которые не возвращаются, т.е. которые не вызывают и не погашают финансовых требований. Расходы могут быть как на текущие цели, так и на капитальные, могут быть как возмездные, т.е. заплаченные в обмен на что-то, как, например, приобретение товаров и услуг, так и безвозмездные.
Экономическая классификация расходов бюджетов показывает те виды финансовых операций, с помощью которых государство выполняет свои функции как внутри страны, так и во взаимоотношениях с другими странами. Согласно ранее действующей экономической бюджетной классификации РФ в 2004 году к основным видам относились:
-110100 «Оплата труда государственных служащих»;
-110200 «Начисления на оплату труда»;
-110300 «Приобретение предметов снабжения и расходных материалов»;
-110400 «Командировки и служебные расходы»;
-110500 «Оплата транспортных услуг»;
-110600 «Оплата услуг связи»;
-110700 «Оплата коммунальных услуг»;
-111000 «Прочие текущие расходы»;
-130300 «Трансферты населению»;
-240000 «Капитальные вложения в основные фонды».
Расходы федерального бюджета по видам кодов экономической бюджетной классификации РФ за 2003-2004 годы по Родниковскому отделению УФК по Ивановской области представлены в таблице 3.3.
Таблица 3.4 –Фактическое финансирование федерального бюджета по кодам экономической классификации в 2003-2004 годах
| Код | Наменование | 2004 год | 2003 год | ||
| эк.клас. | кода эк.классификации | Сумма | % отнош. | Сумма | % отнош. |
| 110100 | Заработная плата | 24214.00 | 47.70 | 23357.00 | 50.80 |
| 110200 | Начисл.на зар.плату | 7375.00 | 14.50 | 7007.10 | 15.20 |
| 110300 | Приоб.расх.материалов | 5099.70 | 10.00 | 4360.00 | 9.40 |
| 110400 | Командировки | 23.30 | 0.05 | 16.80 | 0.04 |
| 110500 | Оплата тран.услуг | 123.00 | 0.30 | 108.60 | 0.20 |
| 110600 | Оплата услуг связи | 535.00 | 1.10 | 311.50 | 0.70 |
| 110700 | Оплата коммун.услуг | 2026.30 | 4.00 | 1419.10 | 3.16 |
| 111000 | Прочие тек.расходы | 7541.70 | 14.85 | 5017.90 | 10.90 |
| 130300 | Трансферты населению | 3868.00 | 7.50 | 4412.00 | 9.60 |
|
Итого |
50806.00 |
100.00 |
46010.00 |
100.00 |
|
Направления расходования средств федерального бюджета в 2003-2004 годах для наглядности в процентном соотношении представлена диаграммами.
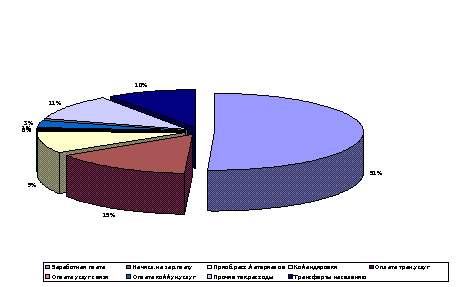
Рисунок 3.2 - Финансирование расходов федерального бюджета по кодам экономической классификации в 2003 году.
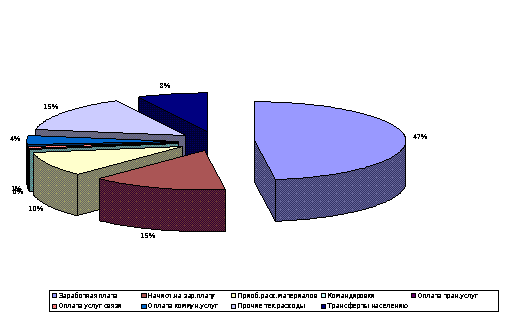
Рисунок 3.3 Финансирование расходов федерального бюджета по кодам экономической классификации в 2004 году.
Анализ финансирования расходов за 2003-2004 годы из федерального бюджета показывает, что из общей суммы средств, направленных на финансирование федерального бюджета в соответствии с кодами экономической классификации наибольший удельный вес в структуре расходов занимают расходы по кодам 110110 «Оплата труда государственных служащих» 50,8% в 2003 году и 47,7% в 2004 году; 110200 «Начисления на оплату труда» 15,2% в 2003 году и 14,5% в 2004 году; по коду 110300 «Приобретение предметов снабжения и расходных материалов» 9,4% в 2003 году и 10% в 2004 году; по коду 111000 «Прочие текущие расходы» 10,9 % в 2003 году и 14,85% в 2004 году; по коду 110700 «Оплата коммунальных услуг» 3,16 % в 2003 году и 4% в 2004 году; по коду 130300 «Трансферты населению» в 2003 году 9,6% и в 2004 году 7,5 %.
Таким образом, финансирование расходов на оплату труда, прочих текущих расходов, на оплату коммунальных услуг и трансфертов населению составляют наибольший удельный вес в общем объеме финансирования.
Доля коммунальных платежей в общем объеме расходов в 2003-2004 году составляет 3,165% и 4% соответственно.
На основании Приказа Минфина России от 10 июня 2003 года № 50н «Об утверждении порядка организации работы по доведению через территориальные органы Федерального казначейства объемов бюджетных ассигнований, лимитов бюджетных обязательств и объемов финансирования расходов федерального бюджета» в Родниковском отделении УФК по Ивановской области в 2004 году подлежали учету бюджетные обязательства за счет средств федерального бюджета по следующим кодам экономической классификации:
-110721 «Оплата отопления и технологических нужд»;
-110730 «Оплата потребления электрической энергии»;
-110740 « Оплата водоснабжения помещений».
Обязательства по договору на поставку продукции, подлежащие исполнению за счет бюджетных и внебюджетных средств, учитывались Родниковским отделением только в части, исполняемой за счет средств федерального бюджета. Бюджетные обязательства принимались на учет, если на момент представления договора на поставку продукции в орган казначейства у учреждения имелся свободный остаток лимита бюджетных обязательств по коду бюджетной классификации Российской Федерации. Объем свободного остатка определялся как разница между установленным учреждению лимитом бюджетных обязательств на финансовый год и суммами принятых на учет бюджетных обязательств и кассового расхода с начала года по прочим денежным обязательствам.
Лимиты бюджетных обязательств с указанием объема разрешенного потребления услуг в стоимостном выражении в 2004 году доведены до 12 бюджетных учреждений района. Родниковским отделением УФК по Ивановской области приняты на учет 32 договора на общую сумму 2026,3 тыс.руб. в том числе:
-договора по оплате теплоснабжения, учитывающиеся по коду экономической классификации 110721 «Оплата отопления и технологических нужд» на сумму 1111,8 тыс.руб., что на 294,9 тыс.руб. больше прошлого года;
-договора по оплате электроснабжения, учитывающиеся по коду экономической классификации 110730 «Оплата потребления электрической энергии» на сумму 819,1 тыс.руб., что на 290,2 тыс руб.больше прошлого года;
-договора по оплате водоснабжения и очистке сточных вод, учитывающиеся по коду экономической классификации 110740 «Оплата водоснабжения помещений» на сумму 95,4 тыс.руб., что на 22,1 тыс.руб. больше прошлого года. В Приложении 2,3,4 представлен анализ финансирования расходов за потребляемые коммунальные услуги.
Родниковским отделением УФК по Ивановской области в 2004 году произведено финансирование федеральных программ:
- «Защита населения Российской Федерации от воздействия последствий Чернобыльской катастрофы»;
- Ликвидация последствий аварии на ПО «Маяк».
Предоставление льгот по федеральным целевым программам осуществляется на основании федеральных законов «О социальной защите граждан, подвергшихся радиации вследствие катастрофы на ЧАЭС» от 15 мая 1991 года за № 1244-1, Закона РФ «О социальной защите граждан, подвергшихся радиации вследствие аварии на ПО «Маяк» [9].
Согласно вышеназванным нормативным документам инвалиды вследствие катастрофы на Чернобыльской АЭС и приравненные к ним лица (участники подразделений особого риска) имеют права на получение:
- ежемесячной денежной компенсации на приобретение продовольственных товаров им и их детям в размере 300 рублей;
- ежегодной компенсации за вред здоровью:
- 500 рублей инвалидам второй группы,
- 400 рублей инвалидам третьей группы;
- денежной компенсации в размере средней стоимости путевки взамен санаторно-курортного лечения;
- возмещение вреда, причиненного здоровью в связи с радиационным воздействием;
Ликвидаторы аварии 1986-1987 гг. на Чернобыльской АЭС и приравненные к ним лица, участники и ликвидаторы аварии на ПО «Маяк» имеют право на получение:
- ежемесячной денежной компенсации на приобретение продовольственных товаров в размере 200 рублей;
- ежегодной компенсации за вред здоровью в размере 300 рублей;
- денежной компенсации в размере средней стоимости путевки взамен санаторно-курортного лечения.
Финансирование федеральных программ осуществляется в соответствии с утвержденными объемами финансирования по перечню этих программ, которые приняты к реализации в пределах расходов федерального бюджета. Финансирование этих расходов осуществляется строго по целевому направлению с открытого Родниковским отделением УФК по Ивановской области текущего счета на балансовом счете №40105 «Средства федерального бюджета». Финансирование различных мероприятий по ликвидации последствий аварии на ЧАЭС и аварии на ПО «Маяк» осуществляется с соответствии с письмом Министерства финансов РФ от 25 декабря 1992 года за №120/05-1 «О порядке финансирования, учета и отчетности расходов по ликвидации аварии на ЧАЭС» по разделу: «Расходы на выплату льгот и компенсаций».
Финансирование расходов на выплату льгот и компенсаций осуществляется следующим образом: предприятия, учреждения и организации, получающие средства из федерального бюджета по этим федеральным программам, ежемесячно представляют в ОФК “Расчет потребности в средствах на финансирование федеральных программ” по форме № 2-ЧАЭС. На основании этих расчетов ОФК составляет “Сводный расчет потребности в средствах на финансирование федеральных программ по организациям района” за месяц, который передается в УФК не позднее пятого числа текущего месяца. Финансирование расходов производится из федерального бюджета путем перечисления средств платежными поручениями. ГУФК осуществляет перечисление этих средств в УФК для выплаты льгот и компенсаций на предстоящий месяц в размере фактических выплат, произведенных за предыдущий отчетный месяц с последующим уточнением. УФК осуществляет перевод полученных от ГУФК средств на текущий счет ОФК, открытый на балансовом счете № 40105 с одновременным доведением до ОФК реестров к перечислению этих бюджетных средств в пределах сумм, которые предусмотрены на указанные цели. Получатели средств федерального бюджета на выплату льгот и компенсаций ежемесячно составляют “Отчет об использовании средств, выделенных на реализацию федеральных целевых программ” по форме № 2-ЧАЭС, который предоставляется в ОФК. На основании этих отчетов ОФК составляет “Сводный отчет об использовании средств, выделенных на реализацию федеральных целевых программ” и предоставляет его в УФК не позднее десятого числа месяца, следующего за отчетным. Также в ОФК ведется книга учета федеральных программ по форме № 2-ЧАЭС и заявок в разрезе предприятий.
Денежные средства, поступающие по реестрам на финансирование, зачисляются общей суммой на счет, открытый Родниковскому отделению УФК по Ивановской области. После разассигновки ОФК платежными поручениями перечисляет денежные средства либо на счет предприятий, либо на лицевые счета, открытые в отделениях сберегательного банка, лицам, имеющим право на их получение.
За 2004 год из Управления федерального казначейства по Ивановской области получено реестров на сумму 357,7 тыс.рублей, что на 6,0 тыс.руб.больше, чем в 2003 году. Фактические расходы в 2004 году составили 368,7 тыс.руб., что на 7,0 тыс.руб. больше, чем в 2003 году. Недофинансирование в 2004 году составило 11,0 тыс.руб., что на 4,6 тыс.руб. больше, чем в 2003 году. Сумма затрат федеральных программ за 2003-2004 годы представлена в таблице 3.4.
Таблица 3.4 - Финансирование Федеральных программ через Родниковское отделение УФК по Ивановской области за 2003-2004 годы.
| Наименование расходов | Финансирование по программе, тыс.руб. | |||||||||||
| ЧАЭС | ПО "МАЯК" | ПОР |
Итого |
Структура расходов,% |
Отклонение | |||||||
| 2003 | 2004 | 2003 | 2004 | 2003 | 2004 |
2003 |
2004 |
2004 | 2003 | абсолютное, тыс.руб. | в структуре, % | |
| Расходы по увеличению продолжительности отпуска | 11 | 14 |
11 |
14 |
3.1 | 3.9 | 3 | 0.8 | ||||
| Расходы на выплату ежегодной материальной помощи на оздоровление | 7 | 7 | 2 | 2 |
9 |
9 |
2.6 | 2.5 | 0 | 0.0 | ||
| Расходы по приобретению лекарств | 27 | 39 | 13 | 12 | 7 |
47 |
51 |
13.4 | 14.3 | 4 | 0.9 | |
| Расходы, связанные с обеспечением продовольственными товарами или выплатй денежной компенсации | 81 | 107 | 12 | 12 | 25 | 28 |
118 |
147 |
33.6 | 41.2 | 29 | 7.6 |
| в т.ч. | 0.0 | |||||||||||
| инвалиды и их дети | 29 | 51 | 25 | 28 |
54 |
79 |
15.4 | 22.1 | 25 | 6.7 | ||
| ликвидаторы 1986-1987гг | 52 | 56 | 12 | 12 |
64 |
68 |
18.2 | 19.0 | 4 | 0.8 | ||
| Расхды по ежегодному обеспечению санаторно-курортным лечение или выплатй денежной компенсации | 55 | 138 | 24 | 79 |
158 |
138 |
45.0 | 38.7 | -20 | -6.4 | ||
| Единовременная материальная помощь | 3 |
3 |
0 |
0.9 | 0.0 | -3 | -0.9 | |||||
| Расходы по возмещению вреда | 5 | 26 |
5 |
26 |
1.4 | 7.3 | 21 | 5.9 | ||||
|
Всего расходов по программе |
186 |
331 |
51 |
26 |
114 |
351 |
357 |
100 | 100 | 6 | 0.0 | |
На территории Родниковского района проживает 52 человека, получающих льготы и компенсации по программе 0301 «Защита населения Российской Федерации от воздействия последствий Чернобыльской катастрофы». Фактические расходы по этой программе в 2004 году составили 331,5 тыс.рублей что на 30,9 тыс.руб.больше по сравнению с 2003 годом.
Получателями средств программы Ликвидация последствий аварии на ПО «Маяк» являются 6 человек. Фактические расходы по данной программе в 2004 году составили 26,1 тыс.руб., что на 24,9 тыс.руб. меньше по сравнению с 2003 годом.
Недофинансированы расходы по состоянию на 01 января 2005 года на общую сумму 11,0 тыс.руб., которые складывается из сумм недофинансирования по льготному приобретению лекарств 3,0 тыс.руб., расходов по выплате денежной компенсации в размере средней стоимости путевки в санаторно-курортное или в другое оздоровительное учреждение -8,0 тыс.руб.
Таблица 3.5 – Задолженность по финансирование Федеральных программ через Родниковское отделение УФК по Ивановской области за 2003-2004 годы. (руб.)
|
Наименование программ |
Задолженность на 01.01.2003 |
Отчет 2003год |
Финансирование 2003 год |
Задолженность на 01.01.2004 |
Отчет 2004 год |
Финансирование 2004 год |
Задолженность на 01.01.2005 |
| Ликвидация последствий аварии на Ченобыльской АЭС | 2131 | 308341 | 300640 | 5570 | 337030 | 331565 | 11035 |
| Ликвидаций последствий аварии на ПО «Маяк» | 1452 | 53317 | 51043 | 822 | 25303 | 26175 | -49 |
|
Итого |
3583 |
361658 |
351683 |
6392 |
362333 |
357740 |
10986 |
Получателями средств по программам «Защита населения РФ от воздействия последствий Чернобыльской катастрофы» и Ликвидация последствий аварии на ПО «Маяк» являются 10 организаций.
В 2004 году специалистами Родниковского отделения УФК по Ивановской области было проведено 9 проверок целевого использования бюджетных средств по данным программам. В ходе проверок нарушений использования бюджетных средств выявлено не было.
Глава4. Безопасность и экологичность
4.1 Оценка рабочего места по напряженности трудового процесса
Целью аттестации рабочего места по условиям труда является установление вредных и опасных производственных факторов, действующих на работника во время выполнения им своих трудовых обязанностей, с последующей разработкой рекомендаций по улучшению условий труда [49].
Профессия: специалист отдела кассового обслуживания исполнения бюджетов.
Производство: Родниковское отделение Управления Федерального казначейства по Ивановской области.
Краткое описание выполняемой работы.
Специалист отдела кассового обслуживания исполнения бюджетов Родниковского отделения УФК по Ивановской области осуществляет: контроль за наличием денежных остатков на лицевых счетах бюджетополучателей; контролирует соответствие кодов бюджетной классификации проводимым операциям; обеспечивает прием и отправку информации в Управление федерального казначейства по Ивановской области; осуществляет работу на компьютере; проводит работу с документами нормативно-правового характера; составляет отчеты и т.д.
В соответствии с методикой оценки напряженности труда устанавливаем:
1. Содержание работы - решение сложных задач с выбором по известным алгоритмам (работа по серии инструкций).
2. Восприятие сигналов - восприятие сигналов с последующей коррекцией действий и операций.
3. Распределение функций по степени сложности задания - обработка, выполнение задания и его проверка.
4. Характер выполняемой работы – работа по установленному графику с возможной его коррекцией по ходу деятельности.
5. Длительность сосредоточенного наблюдения 26-50 % от времени смены.
6. Плотность сигналов (световых, звуковых) и сообщений за 1 час работы до 75.
7. Число производственных объектов одновременного наблюдения до 5.
8. Размер объекта различения (при расстоянии от глаз работающего до объекта различения не более 0,5 м) более 5мм-100%.
9. Работа с оптическими приборами (микроскопы, лупы и т.п.) при длительности сосредоточенного наблюдения до 25 % времени смены.
10. Наблюдение за экранами видеотерминалов (часов в смену):
- при буквенно-цифровом типе отображения информации 2-3;
- при графическом типе отображения информации 3-5.
11. Нагрузка на слуховой анализатор (при производственной необходимости восприятия речи или дифференцированных сигналов): разборчивость сигналов от 100% до 90% (помехи отсутствуют).
12. Нагрузка на голосовой аппарат до 16 часов в неделю.
13. Степень ответственности за результат собственной деятельности - несет ответственность за функциональное качество вспомогательных работ (заданий), - влечет за собой дополнительные усилия со стороны вышестоящего руководства (бригадира, мастера и т.п.).
14. Степень риска для собственной жизни исключена.
15. Степень ответственности за безопасность других лиц исключена.
16. Число элементов (приемов), необходимых для реализации простого задания 9-6.
17. Продолжительность выполнения простых производственных заданий более 100 сек.
18. Время активных действий 20% и более от продолжительности смены, в остальное время - наблюдение за ходом производственного процесса.
19. Монотонность производственной обстановки: время пассивного наблюдения за ходом техпроцесса менее 75% от времени смены.
20. Фактическая продолжительность рабочего дня 6-7 часов.
21. Односменная работа без ночной смены.
22. Перерывы отсутствуют.
Определим оценку условий труда с помощью протокола оценки условий труда.
Таблица 4.1 – Протокол оценки условий труда специалиста отдела кассового обслуживания исполнения бюджетов.
| Показатели | Класс условий труда | ||||
| 1 | 2 | 3.1 | 3.2 | 3.3 | |
| 1. Интеллектуальные нагрузки | |||||
| 1.1 | + | ||||
| 1.2 | + | ||||
| 1.3 | + | ||||
| 1.4 | + | ||||
| 2. Сенсорные нагрузки | |||||
| 2.1 | + | ||||
| 2.2 | + | ||||
| 2.3 | + | ||||
| 2.4 | + | ||||
| 2.5 | + | ||||
| 2.6 | + | ||||
| 2.7 | + | ||||
| 2.8 | + | ||||
| 3. Эмоциональные нагрузки | |||||
| 3.1 | + | ||||
| 3.2 | + | ||||
| 3.3 | + | ||||
| 4. Монотонность нагрузок | |||||
| 4.1 | + | ||||
| 4.2 | + | ||||
| 4.3 | + | ||||
| 4.4 | + | ||||
| 5. Режим работы | |||||
| 5.1 | + | ||||
| 5.2 | + | ||||
| 5.3 | + | ||||
| Количество показателей в каждом классе | 13 | 7 | 1 | 1 | |
| Общая оценка напряженности труда | + | ||||
В данном разделе проведена оценка рабочего места специалиста отдела кассового обслуживания исполнения бюджетов Родниковского отделения Управления Федерального казначейства по Ивановской области. В связи с том, что более 6 показателей относятся к 2 классу, можно дать общую оценку напряженности труда. Она соответствует 2 классу, т. е. допустимые условия труда, характеризующиеся допустимым наличием производственных факторов, не превышающих гигиенические нормативы и не оказывающие неблагоприятное воздействие на организм работника и его потомство.
Для улучшения условий труда специалиста отдела кассового обслуживания исполнения бюджетов рекомендуется составить график приема и обработки документов, электронной информации. Так же регламентировать технические перерывы в работе, способствующие повышению работоспособности и снижению утомляемости.
4.2 Анализ пожарной безопасности в Родниковском отделении УФК по Ивановской области
Правила пожарной безопасности в Российской Федерации устанавливают требования пожарной безопасности на территории Российской Федерации, являющиеся обязательными для исполнения всеми органами государственной власти, органами местного самоуправления, организациями, предприятиями, учреждениями, иными юридическими лицами независимо от их организационно-правовых форм и форм собственности, должностными лицами, гражданами Российской Федерации, иностранными гражданами, лицами без гражданства [46].
Возможные источники в Родниковском отделении УФК по Ивановской области являются:
- оборудование, имеющие пожарную опасность: компьютеры, осветительные приборы, электропроводка, предметы бытовой химии, электронагревательные приборы.
На предприятии в целях организационных работ в области пожарной безопасности разработаны должностные инструкции на всех работников, в которых предусмотрено, что они обязаны:
- соблюдать требования пожарной безопасности стандартов, норм и правил, утвержденных в установленном порядке, а также соблюдать и поддерживать противопожарный режим,
- выполнять меры предосторожности при использовании газовыми приборами, предметами бытовой химии. Проведению работ с легковоспламеняющимися (ЛВЖ) и горючими (ГЖ) жидкостями, другими опасными в пожарном отношении веществами, материалами и оборудованием;
- выполнять требования пожарной безопасности к территориям, зданиям, сооружениям, помещениям.
Все работники должны допускаться к работе только после прохождения противопожарного инструктажа, а при изменении специфики работы проходить дополнительное обучение по предупреждению и тушению возможных пожаров.
При проведении противопожарного инструктажа до работников доводятся:
1. Общие сведения о предприятии, характерные особенности производства.
2. Общие правила поведение работающих на территории предприятия, в производственных и вспомогательных помещениях.
3. Обстоятельства и причины отдельных характерных несчастных случаев, аварий, пожаров, прошедших на предприятии и других аналогичных производствах из-за нарушения требований безопасности.
4. Способы и средства предотвращения пожаров. Действия персонала при их возникновении.
5. Первая помощь пострадавшим. Действия работников при возникновении несчастного случая.
Ответственность за пожарную безопасность помещений, технологического и инженерного оборудования, процессоров, электросетей и т.п. определяет руководитель приказом по предприятию.
При обеспечении пожарной безопасности в Родниковском отделении УФК по Ивановской области следует руководствоваться инструкцией по противопожарному режиму, согласно которой:
1. Все работники допускаются к работе только после прохождения противопожарного инструктажа и ознакомления с настоящей инструкцией.
2. Организационные мероприятия по обеспечению пожарной безопасности на предприятии.
2.1. Курить в здании строго воспрещается, местом для курения определить тамбур у входа.
2.2. Запрещается пользоваться неисправными электроприборами и электрооборудованием.
2.3. Не оставлять без присмотра электронагревательные приборы.
2.4. Следить за санитарным состоянием своего рабочего места.
2.5. Следить за санитарным состоянием прилегающей к зданию территории, своевременно очищать ее от мусора, опавших листьев, сухой травы и т.п.
2.6. Определить срок прохождения противопожарного инструктажа - 1 раз в полугодие.
2.7. Ответственность за проведение инструктажа назначить ведущего специалиста по общим вопросам.
2.8. Порядок осмотра и закрытия помещений после работы:
- каждый сотрудник на своем рабочем месте обязан отключить компьютерную технику, осветительные и нагревательные приборы;
- начальники отделов, закрыв кабинеты, сдают ключи в приемную;
- после проверки помещения объект сдается на охрану в Отдел вневедомственной охраны при отделе внутренних дел ответственным лицом.
2.9. Порядок действия сотрудников при обнаружении пожара:
- необходимо срочно вызвать службу МЧС по телефону 01 и сообщить о сложившейся экстремальной обстановке дежурному отдела вневедомственной охраны при Отделе Внутренних Дел по телефону 02;
- известить о случившемся руководителя Родниковского отделения УФК по Ивановской области;
- обесточить все электроприборы;
- применить средства пожаротушения;
- документы сложить в мешки, опечатать и вынести во двор;
- принять все меры к спасению материальных ценностей;
- ответственным лицам принять меры к эвакуации людей из помещения согласно плану.
В здании Родниковского отделения УФК по Ивановской области
разработаны и вывешены на видных местах планы (схемы) эвакуации людей в случае пожара (Приложение 5).
В праздничные и выходные дни в Родниковском отделении УФК по Ивановской области издается приказ, в котором отражен Порядок действий в случае возникновения пожара.
Помещения, здания, сооружения необходимо обеспечивать первичными средствами пожаротушения.
При определении видов и количества первичных средств пожаротушения учитываются физико-химические и пожароопасные свойства горючих веществ, их отношение к огнетушащим веществам, а также площадь производственных помещений, открытых площадок и установок.
Комплектование технологического оборудования огнетушителями осуществляется согласно требованиям технических условий (паспортов) на это оборудование или соответствующими правилами пожарной безопасности.
Выбор типа и расчет необходимого количества огнетушителей производится в зависимости от их огнетушащей способности, предельной площади, класса пожара горючих веществ и материалов в защищаемом помещении или на объекте [48].
Средствами пожаротушения в Родниковском отделении УФК по Ивановской области служат:
- углекислотные огнетушители ОУ-2 и ОУ-5 переносные, вместимостью баллонов 2 и 5 литров, предназначенные для тушения загораний различных веществ, горение которых не может происходить без доступа воздуха, загораний электроустановок, находящихся под напряжением не более 10 кВ.
Огнетушители всегда содержаться в исправном состоянии, периодически осматриваются, проверяются и своевременно перезаряжаются.
Размещаются первичные средства пожаротушения в коридорах, проходах, на высоте не более 1,5 м, что не препятствует безопасной эвакуации людей.
При эксплуатации эвакуационных путей и выходов обеспечено соблюдение проектных решений и требований нормативных документов по пожарной безопасности (в том числе по освещенности, количеству, размерам и объемно-планировочным решениям эвакуационных путей и выходов, а также по наличию на путях эвакуации знаков пожарной безопасности). Двери на эвакуационных путях и выходах открываются свободно по направлению выхода из здания, за исключением дверей, открывание которых не предусматривается требованиями нормативных документов по пожарной безопасности.
Запоры на дверях эвакуационных выходов должны обеспечивать людям, находящимся внутри здания (сооружения), возможность свободного их открывания без ключа.
При эксплуатации эвакуационных путей и выходов запрещается:
- загромождать эвакуационные пути и выходы (в том числе проходы, коридоры, тамбуры, галереи, лифтовые холлы, лестничные площадки, марши лестниц, двери, эвакуационные люки) различными материалами, изделиями, оборудованием, производственными отходами, мусором и другими предметами, а также забивать двери эвакуационных выходов;
- устраивать в тамбурах выходов сушилки и вешалки для одежды, гардеробы, а также хранить инвентарь и прочие материалы;
-