Анализ поступления всех видов налогов и направления расходования средств федерального бюджета на примере Родниковского отделения УФК по Ивановской области
- применять горючие материалы для отделки, облицовки и окраски стен и потолков, а также ступеней и лестничных площадок;
- фиксировать самозакрывающиеся двери лестничных клеток, коридоров, холлов и тамбуров в открытом положении, а также снимать их;
- остеклять или закрывать жалюзи воздушных зон в незадымляемых лестничных клетках;
- заменять армированное стекло обычным в остеклениях дверей и фрамуг.
Наружные пожарные лестницы и ограждения на крышах (покрытиях) зданий и сооружений должны содержаться в исправном состоянии, периодически проверяться на соответствие требованиям нормативных документов по пожарной безопасности. В помещениях с одним эвакуационным выходом одновременное пребывание 50 и более человек не допускается.
Металлические решетки, защищающие окна и запоры на окнах отрываются изнутри без ключа [47].
В данном разделе проведена оценка условий соблюдения проводимых мероприятий по пожарной безопасности в Родниковском отделении УФК по Ивановской области. Можно сделать вывод, что правила пожарной безопасности соблюдаются всеми сотрудниками данного учреждения согласно инструкции по противопожарному режиму. В отделении на видных местах вывешены планы эвакуации людей в случае пожара, также есть в наличии огнетушители. Ежегодное проведение пожарно-технического обследования государственной противопожарной службой показывает, что в Родниковском отделении УФК по Ивановской области соблюдаются требования пожарной безопасности в соответствии с Федеральным законом «О пожарной безопасности» [47].
Соблюдение всех мер по обеспечению пожарной безопасности в отделении создает нормальный ритм работы учреждения без аварийных ситуаций.
Глава5. Совершенствование информационных технологий в информационной среде казначейского исполнения бюджета
5.1Современное состояние и проблемы развития информационных технологий в области казначейского исполнения бюджета
Автоматизация предприятий приобрела в последнее время огромную популярность. Сегодня информатизация является одним из важнейших инструментов управления предприятием, управления бизнесом. Крупные предприятия всегда нуждаются в многочисленных программных улучшениях и изменениях.
С 2005 года кассовое обслуживание федерального бюджета проходит с помощью программного комплекса «Центр-КС».
В рамках информационно-технической подготовки к вводу в действие Порядка, утвержденного приказом Федерального казначейства от 22 марта 2005 года №1н, в 2005 году было проведено внедрение единого прикладного программного обеспечения во всех органах Федерального казначейства, организована закупка необходимого дополнительного технического обеспечения, включая обновление серверного оборудования и рабочих станций.
С 2006 года было принято решение осуществлять кассовое обслуживание бюджета субъекта Федерации и бюджета муниципального образования с помощью программного комплекса «Центр-КС» [44].
В процессе перехода на программный комплекс «Центр-КС» специалисты Федерального казначейства столкнулись с рядом трудностей и нерешенных вопросов, среди них необходимо выделить следующие:
-сложность проведения процедуры настройки комплекса, часто приходилось связываться с разработчиками;
-замечания и предложения по технологии формирования и обработки поступающей информации.
Для организации электронного документооборота с клиентами Федерального казначейства, включая муниципальные образования, разработаны и внедрены система криптографической защиты и электронно-цифровой подписи, автоматизированные рабочие места (далее – АРМ). Системы были установлены в финансовых (уполномоченных) органах субъектов Российской Федерации и муниципальных образованиях.
В части основных проблем, связанных с затруднениями электронного документооборота, в настоящее время можно выделить следующие:
-отсутствие достоверной информации о технической готовности финансовых (уполномоченных) органов муниципальных образований субъектов Российской Федерации, плохое качество каналов связи, недостаточная квалификация персонала на местах;
-отсутствие регистрации в налоговых органах отдельных органов местного самоуправления муниципальных образований, имеющих самостоятельные бюджеты (ИНН и КПП).
5.2 Основные виды информационных систем, используемых в органах Федерального казначейства
Основными видами информационных систем, с помощью которых осуществляется работа органов Федерального казначейства, являются:
1. Программный продукт «Центр-КС».
2. Система электронного документооборота (СЭД).
3. Аппаратно-программная система (АПС).
1. Программный продукт «Центр-КС» - это интегрированный пакет прикладных программ «Казначейское исполнение доходов и расходов федерального бюджета на региональном и местном уровнях». Пакет прикладных программ «Центр-КС» является частью автоматизированной информационной системы «Финансы» Министерства финансов Российской Федерации (АИС «Финансы») и разрабатывается в ее составе [45].
Пакет прикладных программ «Центр-КС» предназначен для автоматизации работы казначейского исполнения доходов и расходов федерального бюджета на региональном и местном уровнях районных, городских отделений и республиканских, областных Управлений Федерального казначейства. На любом уровне различные части пакета программ автоматизируют работу по учету доходов Федерального казначейства и финансирования из Федерального казначейства, включая работу с лицевыми счетами получателей бюджетных средств.
В ППП «Центр – КС» автоматизированы функции:
- бухгалтерского учета в соответствии с инструкцией МФ РФ от 17 февраля 1999 года №15;
- информационного взаимодействия органов Федерального казначейства с распорядителями бюджетных средств, кредитными организациями и между собой;
- централизованного учета поступивших и списанных средств федерального бюджета со счетов органов ФК, открытых в кредитных организациях в условиях функционирования единого счета.
Целью разработки пакета программ является: повышение качества и производительности работы; создание диалога, обеспечивающего свободный, ритмичный и спокойный режим работы для пользователя; оперативность обработки данных; содействие пользователю в создании образцового ведения бухгалтерского учета; обеспечение бухгалтерской информацией с высокой степенью достоверности, полноты и оперативности; создание надежной, гибкой системы функционирования, ориентированной на удовлетворение запросов пользователя бухгалтера Центральной бухгалтерии; освобождение пользователя от всех рутинных трудоемких операций бухучета; формирование информационно емких выходных документов без тенденции к увеличению их количества.
Запуск Системы осуществляется из основного меню операционной системы при выборе пункта меню «АИС Финансы / Центр-КС». Также система может быть запущена при открытии командного файла budget.exe, находящегося в каталоге хранения файлов системы.
После запуска программы «Центр-КС» открывается окно регистрации в системе (Рисунок 5.1).
Рисунок 5.1 – Окно регистрации
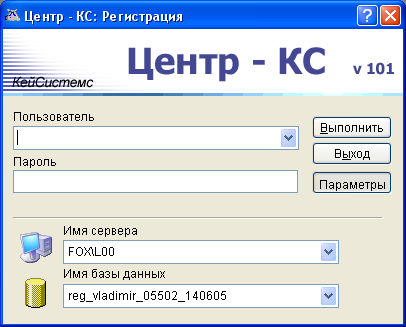
В данном окне необходимо заполнить следующие поля:
«Пользователь» – указывается имя пользователя системы.
«Пароль» – указывается пароль входа в систему для данного пользователя.
Для ввода данных параметров пользователь должен быть предварительно зарегистрирован в системе администратором системы.
Дополнительные параметры соединения видны при выборе кнопки «Параметры»:
«Имя сервера»;
«Имя базы данных».
После заполнения полей ввода данных для входа в систему требуется нажать кнопку «Выполнить». В случае необходимости выхода из системы необходимо нажать кнопку «Выход».
При повторном входе в систему необходимости в копировании системных таблиц нет. Программа хранит указанные при последнем сеансе работы с системой параметры соединения: имя пользователя, имя сервера, имя базы данных.
В случае если при входе в систему имя пользователя, пароль, имя сервера или имя базы данных были указаны неверно, на экран выдается сообщение о неудачной попытке регистрации.
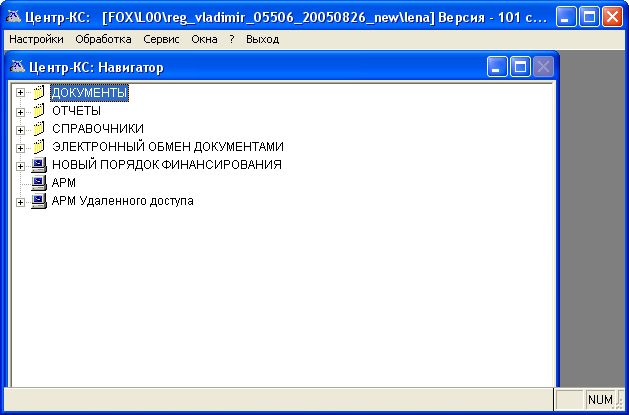
Рисунок 5.2 – Основная форма системы
При входе в систему открывается основная экранная форма системы (Рисунок 5.2), содержащая главное меню системы и навигатор объектов системы.
Навигатор объектов предназначен для осуществления доступа к объектам системы, систематизированным и объединенным определенным образом. В системе выделены четыре основных вида объектов, работу с которыми ведет пользователь системы:
Документы. Объекты данного вида объединены в соответствии с теми бизнес-процессами и регламентирующими их нормативными документами, которые выполняются в органе федерального казначейства.
Отчеты. Объекты данного вида также объединены в соответствии с теми бизнес-процессами и регламентирующими их нормативными документами, которые приняты для исполнения в органе федерального казначейства
Электронный обмен документами. Объекты данного вида дублируют список объектов вида документы и предназначены для автоматической выгрузки / загрузки соответствующих данных в систему.
Справочники. Объекты данного вида сгруппированы в соответствии с функционалом системы и предназначены для хранения, загрузки и выгрузки справочной информации в систему.
В связи с переходом на кассовое обслуживание исполнения областного и местного бюджета, объемы обрабатываемой информации значительно возрастают. УФК по Ивановской области для обеспечения оперативности проведения всех платежей основное внимание уделило внедрению электронного обмена данными между участниками бюджетного процесса, т.е. возможность обмена электронными документами являлась одним из условий внедрения технологий кассового обслуживания бюджетов.
С точки зрения информационных технологий «СЭД» стоит в одном ряду с модернизацией вычислительной базы (приобретение новых современных рабочих станций и серверов), реконструкцией систем инженерного обеспечения, созданием надежных каналов связи, обеспечением безопасности информации, переходом на единое программное обеспечение.
2. Система электронного документооборота (СЭД) - это организованная система электронного документооборота с клиентами Федерального казначейства, включая муниципальные образования. [36,с.19].
Система электронного документооборота (СЭД) предназначена для защищенной, гарантированной доставки электронных документов между участниками бюджетного процесса.
Внедрение СЭД должно обеспечить:
Сокращение времени доставки документов между участниками бюджетного процесса;
Возможность отслеживать порядок и сроки прохождения документов в органах ФК;
Поддержку одновременной работы многих пользователей с одним и тем же документом, предотвращение его потери и утраты;
Сокращение времени поиска нужных документов;
Быстрое создание документов из уже существующих.
Система «СЭД», как программный продукт, представляет собой систему клиент-сервер. Хранение данных обеспечивается использованием Microsoft SQL Server. Клиентская часть универсальна и настраивается в зависимости от функций выполняемых в процессе обмена. Можно выделить несколько цепочек:
Центральный аппарат Федерального казначейства ЦАФК (сервер) – Управление Федерального казначейства УФК (клиент);
Центральный аппарат Федерального казначейства ЦАФК (сервер) – получатели бюджетных средств ПБС, распорядители бюджетных средств РБС (клиент);
Управление Федерального казначейства УФК (сервер) - получатели бюджетных средств ПБС, распорядители бюджетных средств РБС (клиент);
Отделение Федерального казначейства ОФК (сервер) - получатели бюджетных средств ПБС, распорядители бюджетных средств РБС (клиент).
При запуске СЭД открывается окно работы с программой, имеющее стандартный интерфейс для программ Windows (Рисунок 5.3).
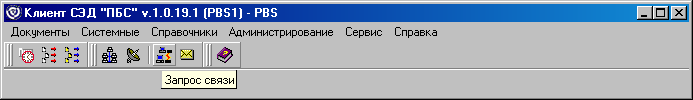
Рисунок 5.3 – Окно программы
Окно содержит в верхней части раскрывающееся меню и панели инструментов (строки пиктограмм). При подведении курсора мыши к кнопке панели инструментов (пиктограмме) появляется смысловая подсказка, раскрывающая назначение пиктограммы.
Основное меню – строка с названиями разделов программы располагается в верхней части экрана. Меню предназначено для вызова функций.
Каждый раздел меню (его также называют пунктом меню) содержит ниспадающий список функций и команд. Каждая команда, имеющая в конце своего названия символ ►, вызывает дополнительный список функций и команд.
Таким образом, чтобы вызвать исполнение какой-либо функции, предусмотренной в программе, необходимо указателем мыши выбрать нужный пункт меню и в появившемся списке выбрать нужную функцию или команду со знаком ►, которая откроет дополнительный список функций, содержащий искомую команду.
3. Аппаратно-программная система (АПС) – мощный и эффективный инструмент мгновенного ввода и обработки бумажных платежных документов. АПС предоставляет в распоряжение широкий набор средств и возможностей для комфортной работы с платежными документами. Данная программа представляет собой работу со сканером, который считывает штрих-код, находящийся на платежном документе и с помощью звукового сигнала показывает сообщение о наличии ошибки или о правильном оформлении документа.
5.3Совершенствование системы электронного документооборота в работе Родниковского отделения Федерального казначейства
В настоящий момент перед структурными подразделениями Федерального казначейства стоит важная задача – внедрение регламентированного защищенного электронного документооборота. Не смотря на то, что на сегодняшний день мы не сможем полностью освободиться от больших объемов бумажных носителей, со временем ситуация должна в корне измениться. Иначе говоря, на смену тоннам бумажных документов придут мегабайты электронных документов.
Система электронного документооборота является частью комплекса задач, решив которые Федеральное казначейство построит единообразную, легко управляемую систему.
С точки зрения информационных технологий «СЭД» стоит в одном ряду с модернизацией вычислительной базы (приобретением новых современных рабочих станций и серверов), реконструкцией систем инженерного обеспечения, созданием надежных каналов связи, обеспечением безопасности информации, переходом на единое программное обеспечение. [28,с.49].
ППО обеспечивает для каждой цепочки создание защитного канала. Данные передаются в шифрованном виде. Шифрование происходит с использованием функций криптопровайдера Cryptogram CSP и полностью соответствует существующим ГОСТам. На том же криптопровайдере основана ЭЦП. Каждый документ в обмене обязательно снабжается электронной цифровой подписью. Нужно сказать, что ЭЦП является полным эквивалентом подписи на бумажном носителе. Таким образом, документы «СЭД» полноценны с юридической точки зрения. Кроме того, ЭЦП обеспечивает проверку целостности информации, подпись в случае ее изменения становится не верной и документ аннулируется. Доверенным центром сертификатов ключей является центр ЦАФК.
О пользовательском интерфейсе программ можно сказать, что она представляет собой почтовый клиент. Администратору предстоит настроить транспортную систему. В его функции так же входит управление пользователями и соответствующими сертификатами. Разработчиками добавлены функции, характерные для казначейства: обмен платежными документами, расходными расписаниями, ведение реестра бюджетополучателей.
Наиболее важной и неотъемлемой частью защищенного электронного документооборота является электронная цифровая подпись (ЭЦП).
АРМ ЭЦП – это программа, с помощью которой можно подписывать документы не на бумаге, а в электронном виде.
По своему назначению и в соответствии с Законом об электронной цифровой подписи ЭЦП предназначена для замены подписи на бумажном носителе и абсолютно равнозначна ей с юридической точки зрения, а так же следит за целостностью и неизменностью электронного документа.
ЭЦП включает в себя так называемую хэш-функцию. Вам ни к чему заострять свое внимание на этом термине. Важно лишь представить себе и понять, какую роль хэш-функция выполняет.
Хэш-функция следит за целостностью электронного документа, чтобы ни один символ не только не пропал, но и не был заменен на другой, т.е. в данном ракурсе ЭЦП отвечает за целостность и неизменность документа. Если, к примеру, в электронном документе счет одного получателя заменить на счет другого, количество символов не изменится, соответственно, не изменится и объем документа. Но при проверке ЭЦП подпись окажется неверна. Документы с неверной подписью к обработке не принимаются, так как это является нарушением существующего законодательства, следовательно, в случае принятия к обработке документа с неверной ЭЦП, вся ответственность за переданную далее информацию ложится уже не на исполнителя, который подписал документ, а на Федеральное казначейство.
Таким образом, если в электронном документе после его подписания был заменен хотя бы один символ, например “1” на “2”, то ЭЦП автоматически становится неверна, и вы это видите при обязательной для всех документов проверке подписи. Документы с неверной подписью к обработке не принимаются.
ЭЦП выполняет две основные функции:
Заменяет собой подпись документа на бумажном носителе.
Следит за целостностью и неизменностью информации в электронном документе.
Правом ЭЦП наделяется лицо, обладающее правом подписи документа на бумажном носителе, то есть, если документ на бумаге должен подписать начальник отдела или руководитель отделения, то именно он ставит ЭЦП на электронном документе.
Встречаются случаи, когда бумажный документ вообще не подписывается. Необходимо ли ставить ЭЦП в этом случае? Да! Это может сделать непосредственный исполнитель документа или, как чаще всего встречается в практике, оператор автоматизированного рабочего места обмена электронными документами. Электронные документы, передаваемые по каналам связи, таким как Интернет или закрытая частная сеть могут быть подвергнуты атакам злоумышленников не только с целью получения информации, но и с целью ее изменения в пользу сторонних лиц. Изменения в неподписанном документе не будут достаточно быстро обнаружены, что возможно приведет к необратимым последствиям. Если же документ подписан, то ЭЦП выполнит функцию сторожа, который обнаружит, что по дороге от отправителя к получателю документ претерпел изменения. Документ не будет принят к обработке и несанкционированный доступ к информации, будет предотвращен. Следовательно, ЭЦП на электронном документе необходима в любом случае.
Подсистема «СЭД. Доставка электронных документов» построена на клиент-серверной технологии. Сервер устанавливается в органе ФК, каждый сервер имеет набор клиентов. Доставка электронных документов осуществляется между сервером и клиентом.
АРМ оператора представляет собой рабочее место пользователя, включенного в автоматизированную систему электронного документооборота.
Полностью данное рабочее место оператора представляет собой программный комплекс, состоящий из нескольких программ:
рабочего места оператора;
системы электронно-цифровой подписи и шифрации (ЭЦП);
транспортной системы, осуществляющей связь «Клиент – Сервер органа ФК».
Документооборот СЭД в УФК Контур УФК предназначен для организации документооборота между Органом ФК и его клиентом. СЭД в УФК состоит из:
Клиент УФК
Сервер УФК
В соответствии с этим для работы с СЭД в Управление Федерального казначейства предусмотрено два АРМ – оператор клиента УФК и оператор сервера УФК. Общую структуру документооборота между Управлением Федерального казначейства, Центральным аппаратом Федерального казначейства и бюджетным учреждением, можно изобразить следующим образом (Рисунок 5.4).
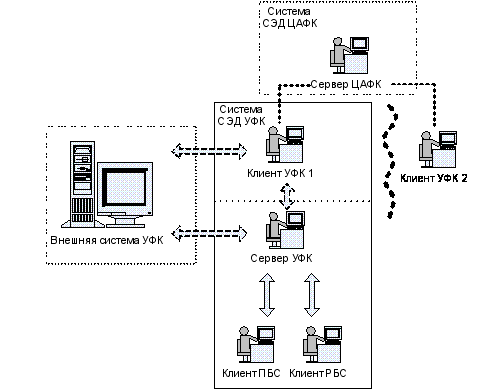
Рисунок 5.4 – Структура документооборота
Данная схема документооборота состоит из сервера УФК и внешней системы. В рисунке поддерживается следующий функционал:
Выгрузка в автоматизированную систему электронного документа «Расходное расписание» с клиента УФК в автоматизированную систему УФК;
Загрузка из автоматизированной системы электронного документа «Расходное расписание» на клиент УФК из внешней автоматизированной системы УФК;
Загрузка из автоматизированной системы электронного документа «Извещение о принятии на учет (аннулировании) расходного расписания» на клиент УФК из внешней автоматизированной системы УФК.
В данном разделе проведено описание основных информационных технологий, с помощью которых осуществляется работа органов Федерального казначейства.
Стоит отметить, что внедрение и использование прикладного программного продукта «Центр-КС», системы электронного документа оборота «СЭД» и аппаратно-программной системы АПС позволило значительно сократить сроки получения и обработки получаемой информации, необходимые для выполнения операций при кассовом обслуживании бюджетов.
Заключение
В дипломной работе был произведен анализ действующего механизма казначейской системы исполнения бюджета, выявлены его позитивные стороны.
Создание казначейской системы привело к тому, что средства, выделяемые из федерального бюджета на нужды отраслевых министерств и ведомств, находятся на счетах казначейства, а их движение производится территориальным аппаратом Федерального казначейства, незаинтересованным в их нецелевом, неэффективном или нерациональном использовании и активно препятствующим этому. Это достигнуто максимально целесообразным приближением органов Федерального казначейства к бюджетным организациям и распорядителям средств федерального бюджета. Централизация казначейской системы обеспечивает реализацию принципа “единства кассы” в отношении федеральных финансовых ресурсов. Такая схема охватывает учет движения денежных средств на всех этапах расходования, в результате чего достигается:
полный контроль и регистрация движения денежных средств;
освобождение отраслевых министерств от несвойственной им функции, с наделением их возможностью оперативного получения информации о федеральной бюджетной обеспеченности подведомственных им единиц, что реально обеспечивает проведение единой политики развития отрасли;
создание адекватной информационной основы для принятия отраслевыми департаментами Минфина взвешенных решений о финансировании курируемых отраслей;
возможность в режиме реального времени контролировать целевое использование бюджетных средств.
Таким образом, рассмотренная казначейская система расходования бюджетных средств характеризуется простотой схемы перечисления реальных денег, позволяющей осуществить контроль со стороны казначейства за движением средств.
Эффективное использование бюджета возможно на основе краткосрочных прогнозов. Прогнозы осуществляются на основе поступающей информации о наличии бюджетных средств и об их расходовании. Для этого создано единое программное обеспечение для автоматизированной обработки информации, методическое обеспечение и формы предоставления результатов прогноза.
Принцип автоматизированной обработки информации об исполнении бюджета является одним из основных в системе казначейства. После установки программного продукта «Центр-КС», СЭД обработка и передача данных по компьютерной сети заменила передачу физических носителей информации.
Следовательно, казначейская система может в режиме реального времени контролировать поступления бюджетных средств, оперативно обрабатывать данные по их поступлению и расходованию, получать интегрированные результаты такой обработки, анализировать поступления и расходование бюджетных средств.
С созданием органов Федерального казначейства достигнуты значительные преимущества в направлении своевременности распределения регулирующих доходов и быстроты их зачисления в соответствующие бюджеты. Это способствует более оперативному финансированию бюджетных расходов. Говоря об этом, следует отметить, что казначейство страны с его структурными подразделениями делают нужную и полезную работу в вопросах реализации принципов бюджетного федерализма. Они имеют полный набор средств и методов для осуществления принципа перераспределения средств между соответствующими бюджетами. Казначейство в состоянии обеспечить и претворение в жизнь принципа фактического равноправия всех элементов бюджетной системы в межбюджетных отношениях при условии выработки определенных правил и процедур. Хорошим организующим началом в этом является эффективная работа органов Федерального казначейства.
Наличие казначейской системы позволяет на основе четко определяемых объемов реальных потребностей сделать процесс исполнения бюджета более плавным, осуществлять не только последующий, но также предварительный и текущий контроль исполнения расходной части бюджета.
С 1995 года органы казначейства ведут учет доходных ресурсов и расщепление налогов. Новый порядок учета доходов в казначейской системе способствуют сокращению времени прохождения платежных документов от налогоплательщиков до зачисления средств на счет доходов федерального бюджета, а так же от распорядителей ассигнований до получателей.
Регулирование доходных источников осуществляется ежедневно, а это значит, что финансовые ресурсы выводятся из-под действия инфляции и каждый день поступают на счета бюджетов всех уровней, что дает возможность рационально и быстро осуществлять исполнение расходной части бюджета.
С введением финансирования бюджетных организаций через казначейскую систему средства бюджета не попадают на счета министерств и ведомств, а доводятся на основании их распоряжений до конкретных получателей. На местах казначейство гарантирует, что выделяемые ресурсы попадут строго по назначению в более короткий срок.
При финансировании учреждений, предприятий и организаций через органы Федерального казначейства осуществляется жесткий контроль расходования бюджетных средств.
Наибольший удельный вес произведенных расходов по Родниковскому отделению УФК по Ивановской области приходится на экономическую статью бюджетной классификации РФ 110100 “Оплата труда государственных служащих” и составляет от общей суммы финансирования 47,7% .
В целях создания единой централизованной системы финансирования расходов из федерального бюджета в структуру органов Федерального казначейства в субъектах Российской Федерации введено расчетно-кассовое обслуживание клиентов, что обеспечивает предварительный и текущий контроль за использованием бюджетных средств.
Для более полного исследования темы дипломной работы проведен анализ исполнения расходной части федерального бюджета на примере Родниковского отделения УФК по Ивановской области, который позволил на практике увидеть важность одного из элементов управления средствами бюджета и контроля за их расходованием - учета бюджетных обязательств. Полноценный учет бюджетных обязательств позволяет иметь информацию обо всех принятых бюджетными учреждениями обязательствах, которые с течением времени заменяются кассовыми расходами. Внедрение этой системы позволяет отслеживать обязательства на различных стадиях процесса исполнения бюджета, иметь информацию для прогноза наличных средств, необходимых для оплаты расходов, выстраивать очередность платежей из бюджета.
Практически 100% расходов федерального бюджета проходит по счетам Федерального казначейства. Самой сложной оказалась задача перевода счетов Министерства обороны в систему Федерального казначейства. За 2004 год завершен полный перевод на казначейское исполнение бюджета подразделений Минобороны России, полностью или частично переведены на казначейское обслуживание в органы ФК бюджеты всех 89 субъектов Российской Федерации [43].
Для того чтобы главная функция органов Федерального казначейства – оптимальное управление государственными ресурсами – исполнялась, необходима её реализация на всех уровнях бюджетной системы. С точки зрения общегосударственных интересов, создание и обеспечение деятельности нескольких параллельно существующих казначейских систем, обеспечивающих исполнение бюджетов различных уровней, экономически нецелесообразно. В этой связи между администрацией Ивановской области и Управлением Федерального казначейства по Ивановской области заключено соглашение о кассовом обслуживании исполнения областного бюджета органами Федерального казначейства. Соглашением был определен график перевода организаций областного бюджета на обслуживание в органы Федерального казначейства. С июля 2002 начался поэтапный перевод муниципальных бюджетов на кассовое обслуживание в органы Федерального казначейства. На сегодняшний день в Управлении и отделениях Ивановской области на балансовых счетах 40201 и 40204 открыто 1270 лицевых счетов, из них 95 распорядительных и 1175 счетов получателей средств [43].
Сегодня, рассматривая этапы развития казначейской системы исполнения федерального бюджета и подводя итоги работы органов Федерального казначейства, можно сказать, что Федеральное казначейство является важным инструментом повышения эффективности управления и контроля государственных ресурсов. Но в перспективе ждут не менее сложные и ответственные задачи, успешное решение которых возможно только при опоре на выводы, обобщающие практику прошлых лет.
На основе проведенного практического исследования особенностей казначейской системы исполнения бюджета и изученной теоретической базы, разработаны следующие рекомендации по совершенствованию казначейской системы исполнения бюджета:
целесообразно производить постановку на учет денежных обязательств не только по коммунальным услугам, и по другим кодам экономической классификации;
необходимо рассмотреть вопрос об интеграции банковских технологий в технологии казначейского исполнения бюджета;
необходимо составить программу развития казначейской системы страны, которая предусматривала бы серьезную модернизацию информационно-технической сферы деятельности всех Управлений Федерального казначейства.
Список использованных источников
Бюджетный кодекс Российской Федерации //М: Проспект.1999г.160с.
Налоговый кодекс Российской Федерации. Части первая и вторая. Официальный текст. М.: Омега-Л. 2000.
Базарова Г.В. Роль финансов в социально-экономическом развитии страны М.: Финансы и статистика, 1986г.
О федеральном бюджете на 2003 год: Федеральный закон от 24.12.2002 №176-ФЗ.// Собрание законодательства Российской Федерации. 03.01.2003.№1 (часть 1).
О федеральном бюджете на 2004 год: Федеральный закон от 23.12.2003 №186-ФЗ.// Собрание законодательства Российской Федерации. 01.01.2004.№1 (часть 1).
Комягин Д.Л., Федеральное казначейство – из прошлого в будущее.//Финансы.1998.№7
О социальной защите граждан, подвергшихся радиации вследствие катастрофы на Чернобыльской АЭС: Федеральный закон от 15.05.1991 №1244-1. //Ведомости СНД и ВС РСФСР.1991.№21.
Меньшиков. Инфляция и кризис регулирования экономики//М:Мысль.1990.
О социальной защите граждан, подвергшихся радиации вследствие аварии на производственном объединении “Маяк” и сбросов радиоактивных отходов в реку Теча: Федеральный закон от 26.11.1998 № 175-ФЗ.//Российская газета.№229. 02.12.1998.
Нормативные акты по финансам, налогам, страхованию и бухгалтерскому учету.//Приложение к журналу «Финансы».
Об утверждении соглашений о кассовом обслуживании исполнения областного бюджета органами федерального казначейства: Закон Ивановской области от 23.07.2001 №51-ОЗ.
О федеральном казначействе: Указ Президента Российской Федерации от 08.12.92 г. №1556 // Ведомости СНД и ВС РСФСР. 1992. №50.
О федеральном казначействе Российской Федерации: Постановление Правительства Российской Федерации от 27.08.93 г. №864 // Российские вести. 1993. №172.
Положение о Министерстве финансов РФ от 6 марта 1998г. №273// «Собрание законодательства РФ».16.03.1998. №11.ст.1288.
Положение о Федеральном казначействе РФ//«Российские вести». №172. 07.02.1993.
О мерах по ускорению перехода на казначейскую систему исполнения федерального бюджета: Постановление Правительства Российской Федерации от 28.08.97г. №1082. // Российская газета. 1997. №175.
О федеральной целевой программе развития органов федерального казначейства на 2000-2004годы: Постановление Правительства Российской Федерации от 23.06.1999 №667.
Программа развития бюджетного федерализма в Российской Федерации на период до 2005 года: ободрена Постановлением Правительства Российской Федерации от 15 августа 2001 г.№584.// Собрание законодательства Российской Федерации. 20.08.2001.№34.
Об утверждении инструкции «О порядке открытия и ведения территориальными органами федерального казначейства Министерства финансов Российской Федерации лицевых счетов для учета операций по исполнению расходов федерального бюджета»: приказ Министерства финансов Российской Федерации от 30 декабря 1999 г. №106н. // Экономика и жизнь. 2000. №9.
Об утверждении Правил кассового обслуживания исполнения бюджетов субъектов Российской Федерации и местных бюджетов территориальными органами федерального казначейства: Приказ Министерства финансов Российской Федерации от 19.04.2000 №46н.//Финансовая газета.№24.2000.
Об утверждении Порядка взаимодействия управлений федерального казначейства Министерства Финансов Российской Федерации и контрольно-ревизионных управлений Министерства Финансов Российской Федерации в субъектах Российской Федерации по организации, проведению и реализации материалов ревизий и поверок: Приказ Министерства финансов Российской Федерации от 28.12.1998 №265.
Об утверждении правил указания информации в полях «Плательщик», «Получатель» и «Назначение платежа» расчетных документов на перечисление платежей на счета по учету доходов и средств бюджетов всех уровней бюджетной системы Российской Федерации, а также взыскание недоимок, пеней и штрафов: Письмо Министерства Финансов РФ от 01.10.2001 №80н.//Российская газета.11.12.2001.№243.
Бюджетная система Российской Федерации. /Под редакцией проф. М.В. Романовского и проф. О.В. Врублевской. М.: Юрайт. 2000.
Финансы. /Под редакцией проф. М.В.Романовского, проф.О.В.Врублевской, проф.Б.М.Сабанти.- М.: Перспектива; Юрайт. 2000. 520с.
Указ Президента РФ от 08.12.1992 №1556 О Федеральном казначействе.
Два столетия в пользу отечества: буклет./Иваново: ОГУП «Редакция «Ивановская газета».2002.
Бережная Л.А. За эффективность в казначейской работе.//Финансы.2002.№1.
Бриль Д.В. Применение информационных технологий в целях совершенствования процедур казначейского исполнения бюджета.//Финансы.2002.№4.
Горин В.А., Нестеров В.В. Программное обеспечение для казначейского исполнения расходов и доходов федерального бюджета на региональном и местном уровнях.// Финансы.2001.№3.
Гусев С.И., Швецов Ю.Г. Федеральное казначейство: взгляд на перспективы развития.//Финансы.2002.№2.
Финансовый менеджмент. Учебно-практическое руководство.//М: Перспектива.1993.
Дашкина С.А. Кассовое обслуживание бюджета субъекта федерации.//Финансы.2002.№1.
Деревянченко Т.А. Казначейство – государственный контролер исполнения федерального бюджета.//Финансы. 2000.№4.
Ермакова Т.А. Казначейская система: кому исполнять бюджет региона?//Финансы.2002.№4.
Ицкович Б.Ф. Контроль финансовых потоков государства органами федерального казначейства. //Финансы.2000.№9.
Клюкова И.Н. Взаимодействие казначейских и налоговых органов в реализации единого казначейского счета.//Финансы.2002.№2.
Лопина Л.А. Функционирование казначейства в условиях использования единого казначейского счета.//Финансы.2002.№3.
Малышева В.И. Казначейство: цели, задачи, функции.// Финансы.2001.№12.
Майнулова Т.Н. Казначейство: прозрачность бюджета.//Финансы.2002.№1.
Мурзакова А.П. Практика казначейского исполнения бюджета.//Финансы.2002.№3.
Нестеренко Т.Г. Бюджетным деньгам – гарантию казначейского счета” // Финансы. 2000. №5.
Нестеренко Т.Г. Казначейская система как инструмент эффективного управления государственными финансами.// Финансы.2001.№3.
Казначейство: вопросы и ответы.// Финансы.2005. №6.
Прокофьев С.Е. Интеграция банковских и казначейских технологий. //Финансы.2001.№12.
ППП «Центр-КС». // e-mail: budjet@keysystems.
Приказ МЧС РФ от 18.06.2003г №313 «Об утверждении правил пожарной безопасности в Российской Федерации (ППБ 01-03)»
Федеральный закон от 21.12.1994г. №69-ФЗ (ред. от 02.02.2006г) «О пожарной безопасности» (принят ГД ФС 18.11.1994г.)4.Журнал «Пожарная безопасность» 2004г.
Приказ МЧС РФ от 08.07.2002г. №320 «Об утверждении перечня продукции, подлежащей обязательной сертификации в области пожарной безопасности».
Аттестация рабочих мест./// Чепульский Ю.П., Бекасов В.И., — Под общ. ред. Ю.П. Чепульского. — М.: «Альфа-Композит», 1998.
ГОСТ 12.2.032. — 78 ССБТ. //«Рабочее при выполнении работ сидя. Общие эргономические требования»
ГОСТ 12.2.049 — 80 ССБТ.// «Оборудование производственное. Общие эргономические требования (при выполнении работ сидя – стоя)»
Руководство Р 2.2.755-99 Госкомсанэпиднадзора РФ «Гигиенические критерии оценки условий труда по показателям вредности и опасности факторов производственной среды, тяжести и напряженности трудового процесса»