Оценка эффективности инвестиционного проекта по производству черепицы
1. Расчет технологической себестоимости годового выпуска черепицы
1.1 Годовые затраты на материалы
Затраты на
материалы =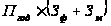 (1)
Зф – затраты на наполнитель;
Зм – затраты на связующие;
P = цена.
 (2)
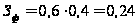
 (на одно изделие)
(3)
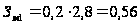
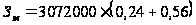 = 2 457 600 (за весь
выпуск).
Годовые затраты на заработную плату рабочих
 - норма штучного
времени на
операцию в
минуту;
Фд.р. – фонд действительного рабочего времени для рабочего;
Квн – коэффициент выполнения нормы.
Нобс – норма обслуживания оборудования 1 рабочего.
Расчет фонда рабочего времени
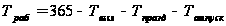 (4)
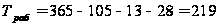
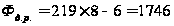
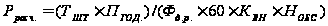 (5)
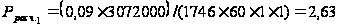


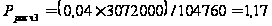
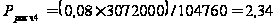
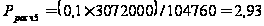
Расчет затрат на заработную плату рабочих:
 - тарифный
коэффициент;
 - районный
коэффициент
= 1,15
 - коэффициент
премиальных
выплат = 1,25
 - коэффициент
прочих выплат
= 1,3
 - расчетное
число рабочих.
Затраты на заработную плату рассчитываются:
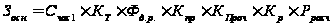 (6)
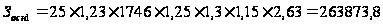
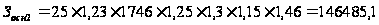
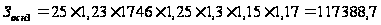
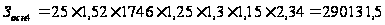
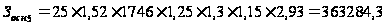
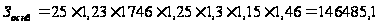
Таблица 1 Годовые затраты на основную заработную плату
| № | Норма | Разряд | Тарифный коэффициент | Рассчитанное число рабочих (чел.) | Годовая заработная плата |
| 1 | 0,09 | 3 | 1,23 | 2,63 | 263873,8 |
| 2 | 0,05 | 3 | 1,23 | 1,46 | 146485,1 |
| 3 | 0,04 | 3 | 1,23 | 1,17 | 117388,7 |
| 4 | 0,08 | 5 | 1,52 | 2,34 | 290131,5 |
| 5 | 0,1 | 5 | 1,52 | 2,93 | 363284,5 |
| 6 | 0,05 | 3 | 1,23 | 1,46 | 146485,1 |
| Итого | 12 | 1327649 |
Принимаемое количество рабочих = 12 человек.
Годовой фонд заработной платы = 1 327 649
Дополнительная заработная плата
К дополнительной заработной плате относятся выплаты за непроработанное время, предусмотренное по законодательству.
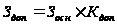 (7)
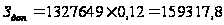
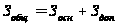 (8)
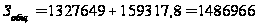
Единый социальный налог
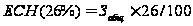 (9)
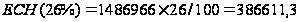
Годовые затраты на амортизацию оборудования
Амортизация – экономический процесс переноса первоначальной стоимости оборудования на стоимость продукции.
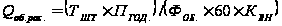 (10)
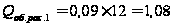
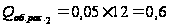
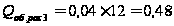
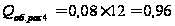
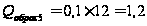
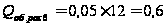


1.5.1. Расчет коэффициента занятости:
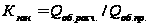 (11)
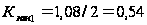
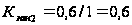
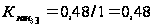
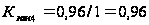
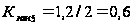
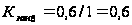
 - балансовая
стоимость
единицы данного
оборудования;
тыс. руб.
 - принятое
количество
оборудования
на операцию;
 -
норма амортизации
оборудования;
 -
количество
оборудования
расчетное.
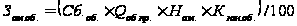 (12)
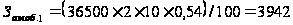
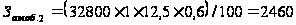
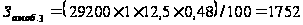
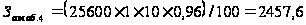
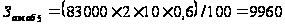
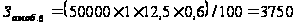
Таблица 2. Годовые затраты на амортизацию оборудования
| № | Балансовая стоимость | Qоб. пр. |
Норма амортизации; % |
Кзан. | Затраты на амортизацию, руб. |
Норма штучного времени; ТШТ |
| 1. | 36500 | 2 | 10 | 0,54 | 3942 | 0,09 |
| 2. | 32800 | 1 | 12,5 | 0,6 | 2460 | 0,05 |
| 3. | 29200 | 1 | 12,5 | 0,48 | 1752 | 0,04 |
| 4. | 25600 | 1 | 10 | 0,96 | 2457,6 | 0,08 |
| 5. | 83000 | 2 | 10 | 0,6 | 9960 | 0,1 |
| 6. | 50000 | 1 | 12,5 | 0,6 | 3750 | 0,05 |
| Итого | 257100 | 24321,6 |
Расчет затрат на электроэнергию.
Му – мощность электродвигателей, установленных на оборудовании.
Км и Кв
– коэффициенты,
учитывающие
загрузку оборудования
по времени и
мощности;
 = 0,6 и Кв = 0,7;
Цэл – цена за электроэнергию = 1,60 руб.
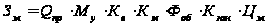 (13)
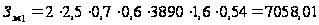
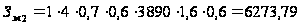

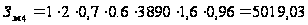
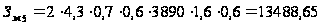
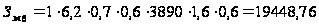
Таблица 3. Годовые затраты на электроэнергию
| № | Qоб. пр. | Му | Км | Кв | Кзан | Зэл. |
| 1 | 2 | 2,5 | 0,6 | 0,7 | 0,54 | 7058,01 |
| 2 | 1 | 4 | 0,6 | 0,7 | 0,6 | 6273,79 |
| 3 | 1 | 5,6 | 0,6 | 0,7 | 0,48 | 7026,64 |
| 4 | 1 | 2 | 0,6 | 0,7 | 0,96 | 5019,03 |
| 5 | 2 | 4,3 | 0,6 | 0,7 | 0,6 | 13488,65 |
| 6 | 1 | 6,2 | 0,6 | 0,7 | 0,6 | 19488,76 |
| Итого |
58354,88 |
Годовые затраты на техническое обслуживание оборудования
Техническое обслуживание – это ежедневный профилактический осмотр оборудования, его очистка, заправка, расходные материалы. Подготовка к работе проводится в начале и в конце смены. Цель проведения технического обслуживания – это необходимость продления долговечности и надежности работы оборудования.
Нр.м. и Нр.э. – нормативы годовых затрат на единицу ремонтной сложности соответственно механической и электротехнической части оборудования; тыс. руб.;
Rм и Rэ – категория ремонтной сложности соответственно механической и электротехнической части оборудования; тыс. руб.
 - коэффициент
учитывающий
класс точности
оборудования
КT = 1,4
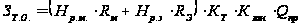 (14)
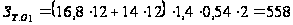
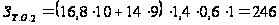
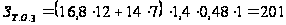
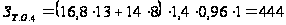
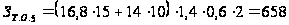
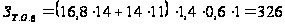
Таблица 4 Годовые затраты на техническое обслуживание оборудования
| № | Н р.м. | Rм | Нр.э. | Rэ | Кзан | Qоб. пр. | Год. затраты |
| 1 | 16,8 | 12 | 14 | 12 | 0,54 | 2 | 558 |
| 2 | 16,8 | 10 | 14 | 9 | 0,6 | 1 | 246 |
| 3 | 16,8 | 12 | 14 | 7 | 0,48 | 1 | 201 |
| 4 | 16,8 | 13 | 14 | 8 | 0,96 | 1 | 444 |
| 5 | 16,8 | 15 | 14 | 10 | 0,6 | 2 | 658 |
| 6 | 16,8 | 14 | 14 | 11 | 0,6 | 1 | 326 |
| Итого | 2433 |
Годовые затраты на текущий ремонт оборудования
Текущий ремонт оборудования производится по установленному графику и предусматривает замену отдельных комплектующих частей, отладку и проведение всех рабочих показателей к нормам.
Нр.м. = 20 руб.
Нр.э. = 18 руб.
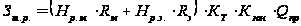 (15)
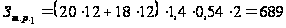
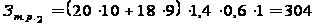
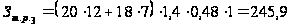
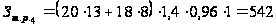
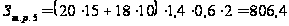
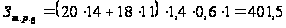
Таблица 5. Годовые затраты на текущий ремонт оборудования
| № | Н р.м. | Rм | Нр.э. | Rэ | Кзан | Qоб. пр. | Год. затраты |
| 1 | 20 | 12 | 18 | 12 | 0,54 | 2 | 689 |
| 2 | 20 | 10 | 18 | 9 | 0,6 | 1 | 304 |
| 3 | 20 | 12 | 18 | 7 | 0,48 | 1 | 245,9 |
| 4 | 20 | 13 | 18 | 8 | 0,96 | 1 | 542 |
| 5 | 20 | 15 | 18 | 10 | 0,6 | 2 | 806,4 |
| 6 | 20 | 14 | 18 | 11 | 0,6 | 1 | 401,5 |
| Итого | 2988,8 |
1.9 Годовые затраты на капитальный ремонт оборудования
Производятся по плану, предусматривают ремонт и замену отдельных узлов, агрегатов. Технические показатели после капитального ремонта должны соответствовать первоначальным.
Нкр равен 3,2% от балансовой стоимости оборудования.
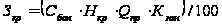 (16)
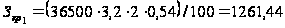
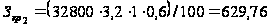
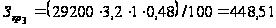
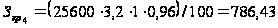
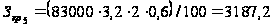
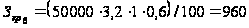
Таблица 6 Годовые затраты на капитальный ремонт оборудования
| № |
Балансовая стоимость С бал; руб. |
Нкр | Qоб. пр.; шт. | Кзап. | Годовые затраты на кап. ремонт |
| 1 | 36500 | 3,2 | 2 | 0,54 | 1261,44 |
| 2 | 32800 | 3,2 | 1 | 0,6 | 629,76 |
| 3 | 29200 | 3,2 | 1 | 0,48 | 448,51 |
| 4 | 25600 | 3,2 | 1 | 0,96 | 786,43 |
| 5 | 83000 | 3,2 | 2 | 0,6 | 3187,2 |
| 6 | 50000 | 3,2 | 1 | 0,6 | 960 |
| Итого |
7273,34 |
1.10 Годовые отчисления на амортизацию и содержание производственной площади, занимаемой оборудованием
 - балансовая
площадь, занимаемая
оборудованием;
Sпл – площадь, занимаемая оборудованием;
 - цена за метр
квадратный
= 4800
 - коэффициент
дополнительной
площади.
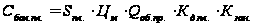 (17)
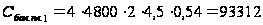
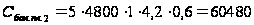
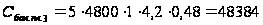
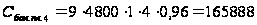
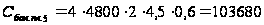
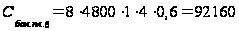
Нам и Ноб – норматив затрат в процентах амортизации и на содержание оборудования.
Нам – 1,3; Ноб – 1,3.
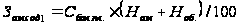 (18)
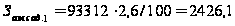
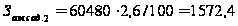
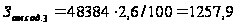
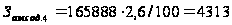
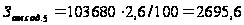
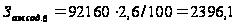
Таблица 7 Годовые затраты на амортизацию
|
№ п/п |
Sпл |
Qоб. пр.; шт. |
К д.п. | К зан. | С бал пл. | Затраты на амортизацию и содержание площади |
| 1 | 4 | 2 | 4,5 | 0,54 | 93312 | 2426,1 |
| 2 | 5 | 1 | 4,2 | 0,6 | 60480 | 1572,4 |
| 3 | 5 | 1 | 4,2 | 0,48 | 48384 | 1257,9 |
| 4 | 9 | 1 | 4 | 0,96 | 165888 | 4313 |
| 5 | 4 | 2 | 4,5 | 0,6 | 103680 | 2695,6 |
| 6 | 8 | 1 | 4 | 0,6 | 92160 | 2396,1 |
| Итого | 563 904 | 14661,1 |
Прочие затраты
Прочие затраты составляют 5-7% от общей суммы рассчитанных затрат.
Прочие затраты
=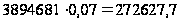
1.12 Себестоимость годового выпуска изделия
Таблица 8 Технологическая себестоимость изделия
| № п/п | Статьи затрат | Сумма на весь выпуск; руб. | Сумма на 1 изделие; руб. | Уд. вес. |
| 1. | Материалы | 2 457 600 | 0,8 | 58,57 |
| 2. | Основная заработная плата | 1327649 | 0,43 | 37,04 |
| 3. | Дополнительная заработная плата | 148696 | 0,051 | 4,14 |
| 4. | Социальный налог | 38661,3 | 0,12 | 1,7 |
| 5. | Затраты на амортизацию оборудования | 24321,6 | 0,0079 | 0,67 |
| 6. | Затраты на электроэнергию | 58354,88 | 0,018 | 1,62 |
| 7. | Затраты на техническое обслуживание оборудования | 2433 | 0,00079 | 0,067 |
| 8. | Затраты на текущий ремонт оборудования | 2988,8 | 0,00097 | 0,083 |
| 9. | Затраты на капитальный ремонт оборудования | 7273,34 | 0,0023 | 0,2 |
| 10. | Отчисления на амортизацию и содержание площади | 14661,1 | 0,0047 | 0,4 |
| 11. | Прочие затраты | 272627,7 | 0,08 | 7,6 |
| Итого | 3 583 887 | 1,5156 | 100 |
Анализ данной таблицы позволяет сделать ряд следующих выводов. Наибольший удельный вес (58,7%) в структуре затрат являются затраты на материалы. Также значительными являются затраты на основную заработную плату работникам (37,04%) и на прочие затраты (7,6%).
Анализ данной сметы себестоимости позволяет сделать следующие выводы, что такая структура является традиционной.
Наибольшая доля в затратах на производство промышленной продукции приходится на сырье и основные материалы, а затем на заработную плату и амортизационные отчисления.
Себестоимость продукции находится во взаимосвязи с показателями эффективности производства. Она отражает большую часть стоимости продукции и зависит от изменения условий производства и реализации продукции. Существенное влияние на уровень затрат оказывают технико-экономические факторы производства. Это влияние проявляется в зависимости от изменений в технике, технологии, организации производства, в структуре и качестве продукции и от величины затрат на ее производство. Анализ затрат, как