Единый налог на вмененный доход как механизм стимулирования малого бизнеса
Выводы: Значения коэффициентов маневренности в основном ниже нормы и динамика на снижение маневренности собственного оборотного капитала свидетельствует о нерациональности использования источников формирования активов.
Значение
коэффициентов
финансовой
независимости
в части формирования
оборотных
активов (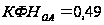 )
и в части формирования
запасов (
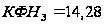 )
превышают
нормативные
значения, однако
имеют отрицательную
тенденцию, что
свидетельствует
о снижении доли
собственного
капитала в
обеспечении
предприятия
оборотными
средствами.
Произошло это
вследствие
того, что вложения
средств во
внеоборотные
активы осуществлялось
в большей степени,
чем в оборотные,
при этом большая
часть вложений
осуществлялась
за счет привлеченных
источников
краткосрочного
характера.
Снижение
коэффициента
финансовой
активности
 произошло за
счет увеличения
КР почти на
30%. Незначительное
снижение коэффициента
финансовой
устойчивости
 объясняется
тем, что активы
увеличились
на 3,55%.
Существенно
увеличились
коэффициент
реальной стоимости
имущества
 и индекс постоянного
(внеоборотного)
актива IB0,
потому что
увеличилась
стоимость всех
внеоборотных
активов и запасов.
Анализ финансовых результатов и рентабельности
Понятие коммерческой организации предполагает получение прибыли как результат производственной, хозяйственной и финансовой деятельности. Прибыль является конечным экономическим результатом предпринимательской деятельности предприятия. В упрощенном виде она представляет собой разницу между ценой продукции и себестоимостью, а в целом по предприятию представляет разницу между выручкой от реализации продукции и себестоимостью реализованной продукции. В изменении ее суммы проявляются все стороны деятельности предприятия.
Нераспределенная прибыль отчетного года и прошлых лет может использоваться для развития бизнеса, осуществления поощрительных выплаты, инвестиций и на другие цели, то есть способствует повышению уровня рыночной устойчивости и платежеспособности предприятия. Все направления использования прибыли могут быть условно разделены на накопление и потребление. Именно соотношение между размером потребления и размером накопления (реинвестирования) средств определяет то, какими темпами будет развиваться предприятие.
Анализ динамики показателей прибыли и изменений её структуры представлены в таблицах 2.5 и 2.6.
Таблица 2.5 – Анализ динамики прибыли за 2009 год
| Показатель | 2009 г. | 2008 г. | Изменение | |
| руб. | руб. | руб. | % | |
| Выручка | 2664261 | 1673237 | 991024 | 59,2 |
| Себестоимость | 2543623 | 1605830 | 937793 | 58,4 |
| Прибыль от продаж | 28495 | 29610 | -1115 | -3,8 |
| Внереализационные доходы | 571822 | 1605896 | -1034074 | -64,4 |
| Внереализационные расходы | 425556 | 1571196 | -1145640 | -72,9 |
| Прибыль до налогообложения | 76078 | 32402 | 43676 | 134,8 |
| Налог на прибыль, в т.ч.: | 84 | 2000 | -1916 | -95,8 |
| отложенные налоговые активы | 39585 | 0 | 39585 | 100,0 |
| постоянные налоговые обязательства | 95 | 16 938 | -16 843 | 99,4 |
| Чистая прибыль, в т.ч.: | 36271 | 5 687 | 30 584 | 537,8 |
| прибыль прошлых лет | - | - | - | - |
Выводы:
За 2009 год произошло снижение прибыли от продаж на 3,8 %. При этом возросла себестоимость по основной деятельности на 58,4 %. Внереализационные доходы снизились на 64,4 %, расходы – на 72,9 %, что сказалось на итоговой (чистой прибыли) – она увеличилась в 5,4 раза.
Выводы:
За 2009 год не наблюдается каких-либо значимых структурных изменений прибыли. В наибольшей степени (77,8 %) в общей сумме выручки снизилась доля внереализационных доходов, за счет практически 2-х кратного роста.
Таблица 2.6 – Анализ изменения структуры прибыли за 2009 год
| Показатель | 2008 г. | 2007 г. | Изменение | |||
| руб. | % к выручке | руб. | % к выручке | руб. | % | |
| Выручка | 2664261 | - | 1673237 | - | 991024 | - |
| Себестоимость | 2543623 | 95,47 | 1605830 | 95,97 | 937793 | -0,5 |
| Прибыль от продаж | 28495 | 1,07 | 29610 | 1,77 | -1115 | -0,7 |
| Внереализационные доходы | 571822 | 21,46 | 1605896 | 95,98 | -1034074 | -74,5 |
| Внереализационные расходы | 425556 | 15,97 | 1571196 | 93,90 | -1145640 | 77,9 |
| Прибыль до налогообложения | 76078 | 2,86 | 32402 | 1,94 | 43676 | 00,9 |
| Налог на прибыль, в т.ч.: | 84 | 0,00 | 2000 | 0,12 | -1916 | -0,1 |
| отложенные налоговые активы | 39585 | 1,49 | 0 | 0,00 | 39585 | 10,5 |
| постоянные налоговые обязательства | 95 | 0,00 | 16 938 | 1,01 | -16843 | 1,0 |
| Чистая прибыль, в т.ч.: | 36271 | 1,36 | 5 687 | 0,34 | 30584 | 10,0 |
| прибыль прошлых лет | - | - | - | - | - | - |
Приводимые в различных источниках методики факторного анализа прибыли заключают в себе существенный недостаток. Чтобы использовать эти методики, следует обладать некоторым объемом информации, не содержащимся в официальной бухгалтерской отчетности. Например, следует знать номенклатуру выпуска продукции, индекс роста цен на каждую группу продукции предприятия и т. д.
В данном случае мы используем простейшую методику, которая позволяет определить влияние факторов на изменение прибыли от реализации на основе данных официальной бухгалтерской отчетности.
Рост прибыли от реализации обусловлен:
- ростом выручки от реализации,
- изменением уровня себестоимости,
- изменением уровня коммерческих расходов,
Фактор роста выручки учитывается следующим образом:
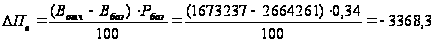 руб. (2.13)
где
 - изменение
прибыли от
реализации
за счет изменения
выручки;
Вотч, Вбаз - выручка от реализации отчетного и базисного года;
P6aз - рентабельность базисного года.
Изменение прибыли от фактора изменения уровня себестоимости рассчитывается по формуле:
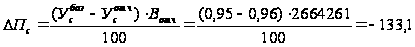 руб.(2.14)
где
 ,
 - уровень себестоимости
отчетный и
базисный,
рассчитываемый
как отношение
себестоимости
реализованной
продукции по
форме № 2 к объему
реализации
из этой же формы.
Выручка в данном
случае является
количественным
признаком и
закрепляется
на уровне текущего
или отчетного
года.
Изменение прибыли от фактора изменения уровня коммерческих и управленческих затрат рассчитывается соответственно по формулам:
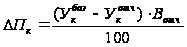 (2.15)
в нашем случае коммерческие расходы отсутствуют.
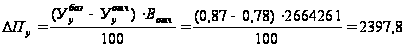 тыс. руб.,(2.16)
где
 ,
 .
 ,
 - уровень коммерческих
и управленческих
расходов отчетный
и базисный,
рассчитываемый
как отношение
соответствующих
расходов по
форме № 2 к объему
реализации
из этой же формы.
Далее производим проверку:
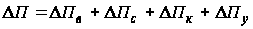 ,
– 1115 = – 3368,3 + 0 – 133,1 +2397,8,
– 1115 = – 1104
Изменения по всем факторам с допустимым уровнем погрешности вычислений совпадают с общим изменением прибыли от продаж.
Вывод:
Наибольшее влияние на изменение прибыли вызвали снижение выручки и себестоимости и увеличение управленческих расходов. Коммерческие расходы не оказали существенного влияния на снижение прибыли, по причине их отсутствия в суммарных затратах организации.
Как экономическая категория прибыль отражает чистый доход.
Анализируя прибыль от реализации, можно сказать о ее снижении. Основными причинами снижения суммы прибыли является увеличение себестоимости продукции.
Анализ рентабельности предприятия
Абсолютные показатели прибыли не всегда дают четкое представление об эффективности деятельности коммерческих организаций, так как одни и те же суммы прибыли могут быть получены в различных экономических условиях. Для измерения эффективности деятельности коммерческих организаций применяются показатели рентабельности.
Рентабельность отражает уровень прибыльности или доходности. Показатели рентабельности – это относительные показатели (коэффициенты), в которых сумма прибыли сопоставляется с каким-либо другим показателем, отражающим условия хозяйствования, например с суммой выручки (нетто) от продаж, суммой собственного капитала и др.
По данным официальной бухгалтерской отчетности коммерческих организаций можно рассчитать многочисленные показатели рентабельности, так как в числителе и знаменателе дроби могут быть использованы различные показатели:
- в числителе – бухгалтерская прибыль, чистая прибыль, прибыль от продаж;
- знаменателе – выручка (нетто) от продаж, полная себестоимость продаж, средняя стоимость активов (имущества) организации, средняя сумма собственного капитала организации, сумма уставного капитала, средняя стоимость основных фондов, средняя стоимость материальных оборотных средств, средняя стоимость производственных фондов и др.
В дипломной работе рассчитываются следующие показатели рентабельности:
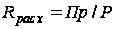 ,
(2.17)
где Rpacx - рентабельность продукции (расходов);
Пр - прибыль (ф.2 стр. 50), Р - расходы (ф.2, ∑стр. 020;030;040).
 ,(2.18)
где Ra - рентабельность активов (капитала);
А - средняя величина активов (ф.1, стр. 300).
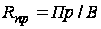 ,(2.19)
где Rnр - рентабельность продаж;
В - выручка (ф.2, ∑стр. 010).
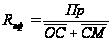 ,(2.20)
где Rпф - рентабельность производственных фондов;
 - средняя
величина основных
средств (ф.1, стр.
120);
 - средняя
величина сырья
и материалов
(ф.1, стр. 211).
 ,(2.21)
где RCK - рентабельность собственного капитала;
 - средняя
величина собственного
капитала (ф.1,
стр. 490).
Рентабельность можно рассчитать в виде коэффициента или процентном выражении. В последнем случае формулы умножаются на 100 %.
Расчет и анализ динамики показателей рентабельности представлен в таблице 2.5.
Таблица 2.5 – Расчет и анализ динамики показателей рентабельности
| Показатель | Предыдущий период, % | Отчетный период, % | Изменения, % |
| Рентабельность продукции | 1,739 | 1,058 | -0,681 |
| Рентабельность продаж | 1,770 | 1,070 | -3,969 |
| Рентабельность активов | 0,233 | 0,216 | -0,016 |
| Рентабельность производственных фондов | 4,583 | 10,614 | -3,969 |
| Рентабельность собственного капитала | 26,340 | 19,533 | -6,808 |
Выводы: Рентабельность продукции снизилась на 0,68 % ввиду на снижение величины самой прибыли от реализации на 3,8 %). Объясняется это тем, мы за отчетный период получили рост себестоимости продукции с темпом больше, чем темп увеличения выручки. В целом мы наблюдаем снижение по всем видам рентабельности. Значительно снизились показатели рентабельности производственных фондов и собственного капитала, потому как в течение отчетного периода значительно возросли вложения в производственные фонды, которые только частично осуществлены за счет собственного капитала и не принесли должной отдачи в отчетном периоде.
Анализ внеоборотных активов
Одним из важнейших факторов, влияющих на финансовое состояние предприятий, является обеспеченность их основными фондами в необходимом количестве и ассортименте и более полное и эффективное их использование.
Задачи анализа – определить обеспеченность предприятия и его структурных подразделений основными фондами и уровень их использования по обобщающим и частным показателям; установить причины изменения их уровня; рассчитать влияние использования основных фондов на объем производства продукции и другие показатели; изучить степень использования производственной мощности предприятия и оборудования; выявить резервы повышения эффективности использования основных средств.
Источники данных для анализа: бизнес-план предприятия, план технического развития, форма № 1 «Баланс предприятия, форма № 5, «Приложение к бухгалтерскому балансу», разд. 3 «Амортизируемое имущество», форма № 11 «Отчет о наличии и движении основных средств», форма БМ «Баланс производственной мощности», данные о переоценке основных средств (форма № 1-переоценка), инвентарные карточки, техническая документация и др.
Анализ начинается с изучения объема основных средств, их динамики, структуры и движения (таблица 2.6).
Таблица 2.6 – Анализ наличия движения и структуры ОПФ
| Группа основных средств | На начало года | Поступило | Выбыло | На конец года | ||||
| руб. | % | руб. | % | руб. | % | py6. | % | |
| Здания | 4037 | 2 | 57743 | 79,2 | 0 | 0 | 61780 | 2 |
| Сооружения | 0 | 0 | 0 | ,0 | 0 | 0 | 0 | 0 |
| Машины и оборудование | 20 | 0 | 32 | ,2 | 0 | 0 | 152 | 0 |
| Транспортные средства | 6128 | 3 | 459 | ,5 | 56 | 67 | 11030 | 4 |
| Земел.участки | 188091 | 2 | 0 | ,0 | 0 | 0 | 188091 | 8 |
| Производственный инвентарь | 1084 | 1 | 6409 | 8,8 | 269 | 33 | 7224 | 3 |
| Другие виды | 6085 | 3 | 3193 | 0,4 | 29 | 4 | 9250 | 3 |
| Всего ОПФ | 205445 | 00 | 72936 | 00 | 825 | 100 | 277527 | 100 |
| В том числе: | ||||||||
| Активные ОПФ | 11226 | 0,5 | 5591 | 70,7 | 269 | 33 | 16548 | 6 |
| Пассивные ОПФ | 194219 | 4,5 | 67345 | 92,3 | 556 | 67 | 261008 | 94 |
Выводы:
Стоимость основных фондов за отчетный период увеличилась на 35 % за счет структурных изменений, произошедших по следующим группам основных средств: «Машины и оборудование» (увеличение в 6,6 раз), «Транспортные средства» (увеличение на 80 %), «производственный инвентарь» (увеличение в 5,6 раз). В том числе стоимость активных ОПФ увеличилась на 47 %, а пассивных - на 34 %.
При рассмотрении ОПФ большое значение имеет анализ движения и технического состояния основных производственных фондов, который проводится по данным бухгалтерской отчетности (форма № 5). Для этого рассчитываются следующие показатели:
- коэффициент
обновления
( ),
характеризующий
долю новых
фондов в общей
их стоимости
на конец года:
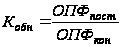 ,(2.22)
где
 - стоимость
поступивших
основных средств;
 - стоимость
основных средств
на конец периода.
- срок
обновления
основных фондов
 :
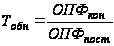 ;(2.23)
- коэффициент
выбытия
 :
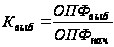 ,(2.24)
где ОПФвыб - стоимость выбывших основных средств; ОПФнач - стоимость основных средств на начало периода;
- коэффициент
прироста
 :
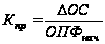 ,(2.25)
где
 - сумма прироста
основных средств;
- коэффициент
износа
 :
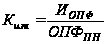 ,(2.26)
где
 - сумма износа
основных средств;
 - первоначальная
стоимость
основных фондов;
- коэффициент
годности
 :
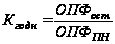 .(2.27)
где ОПФост - остаточная стоимость ОПФ.
Проверяется выполнение плана по внедрению новой техники, вводу в действие новых объектов, ремонту основных средств. Определяется доля прогрессивного оборудования в его общем количестве и по каждой группе машин и оборудования, а также доля автоматизированного оборудования.
Для характеристики возрастного состава и морального износа фонды группируются по продолжительности эксплуатации (до 5, 5-10, 10-20 и более 20 лет), рассчитывается средний возраст оборудования.
Рассчитанные показатели сводятся в таблицу 2.7.
Для характеристики эффективности и интенсивности использования основных средств служат следующие показатели:
- фондорентабельность (отношение прибыли от основной деятельности к среднегодовой стоимости основных средств);
Таблица 2.7 – Анализ движения и состояния ОПФ
| Показатель | Уровень показателя | ||
| предыдущий год | отчетный год | отклонение | |
| Коэффициент обновления, Кобн/Кобн акт. ОПФ | 1,3 | 0,5 | -0,7 |
| Срок обновления, лет, Тобн | 1,6 | 3,8 | 2,2 |
| Коэффициент выбытия Квыб/Квыб акт. ОПФ | 0,0 | 0,2 | 0,1 |
| Коэффициент прироста/акт. ОПФ | 3,6 | 0,7 | -2,9 |
| Коэффициент износа/ акт. ОПФ | 1,0 | 1,0 | 0 |
| Коэффициент годности/ акт. ОПФ | 1,0 | 1,0 | 0 |
| Средний возраст оборудования, лет/акт. ОПФ | 1,0 | 1,0 | 0 |
- фондоотдача основных производственных фондов (отношение стоимости произведенной продукции к среднегодовой стоимости основных производственных фондов);
- фондоотдача активной части основных производственных фондов (отношение стоимости произведенной продукции к среднегодовой стоимости активной части основных средств);
- фондоёмкость (отношение среднегодовой стоимости ОПФ к стоимости - произведенной продукции за отчетный период).
При расчете среднегодовой стоимости ОПФ учитываются не только собственные, но и арендуемые основные средства и не включаются фонды, находящиеся на консервации, резервные и сданные в аренду.
Фондоотдача
 рассчитывается
по формуле:
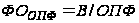 .(2.28)
где