Единый налог на вмененный доход как механизм стимулирования малого бизнеса
ОПФ - среднегодовая стоимость основных производственных фондов.
Фондоотдача
активной части
ОПФ
 :
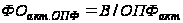 ,(2.29)
Фондорентабельность
 рассчитаем
по формуле:
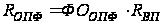 (2.30)
Расчет показателей сводится в таблицу 2.8.
Выводы:
В целом за отчетный период произошло увеличение стоимости ОПФ на 35 % в основном за счет статьи «Машины и оборудование» (рост в 6,6 раз). При этом на 9,12 % увеличился удельный вес активной части ОПФ.
Несмотря
на то, что вложения
в ОПФ возросли
на 72 млн. руб.,
произошло
снижение коэффициента
 и, соответственно,
 .
Объясняется
это тем, что
рост обновлений
ОПФ не пропорционален
росту стоимости
самих ОПФ. Такая
непропорциональность
вызвана значительным
увеличением
выбытия ОПФ,
которое по
сравнению с
предыдущим
годом. увеличилось
в 8,8 раз, о чем
свидетельствует
снижение коэффициента
(прирост ОПФ
в предыдущем
году оказался
более ощутим,
чем в отчетном).
При этом износ
ОПФ остался
на прежнем
уровне, о чем
свидетельствует
отсутствие
изменений в
 ,
а значит и в
 и среднем возрасте
оборудования.
Таблица 2.8 – Анализ эффективности и интенсивности использования ОПФ
| Показатель | Предыдущий год | Отчетный год | Отклонение | |
| абс. | отн. | |||
| Прибыль от реализации, тыс. руб. | 29610 | 28495 | -1115 | -3,77 |
| Объем выпуска продукции, тыс. руб. | 1673237 | 2664261 | 991024 | 59,23 |
| Среднегодовая стоимость ОПФ*, тыс. руб., | 205445 | 277527,0 | 72082 | 35,09 |
| в том числе: | ||||
| - активной части ОПФ, тыс. руб. | 11226 | 16548 | 5322 | 47,41 |
| - машин и оборудования, тыс. руб. | 20 | 152 | 132 | 660,00 |
| Удельный вес активной части ОПФ | 0,055 | 0,060 | 0,0050 | 9,12 |
| Удельный вес машин и оборудования | ||||
| - в активной части ОПФ | 0,0018 | 0,0092 | 0,0 | 415,58 |
| - в общей сумме ОПФ | 0,0001 | 0,0005 | 0,0 | 462,61 |
| Фондорентабельность, RОПФ, % | 14,4 | 10,3 | -4,1 | -28,76 |
| Рентабельность продукции, RВП, % | 1,8 | 1,1 | -0,7 | -39,56 |
| Фондоотдача ОПФ | 814,4 | 960,0 | 145,6 | 17,87 |
| Фондоотдача активной части фондов | 14905,0 | 16100,2 | 1195,2 | 8,02 |
| Фондоотдача машин и оборудования | 8366185,0 | 1752803,3 | -6613381,7 | -79,05 |
*Учтены арендованные основные средства (ф.1, стр.910)
В связи с существенным снижением выручки и прибыли от реализации и одновременным ростом стоимости ОПФ произошло серьезное снижение основных финансовых показателей деятельности предприятия: фондорентабельности RОПФ и фондоотдачи более чем в два раза. При этом рентабельность продукции при этом RВП снизилась на 68 %..
2.3 Анализ налога, уплачиваемого организацией и его сравнение с общей системой налогообложения
Для определения эффективности применения ЕНВД, проанализируем его расчет и сравним с общей системой налогообложения.
Таблица 2.9 - Штатное расписание ООО «НИКА» на 2009 год:
| Кол-во чел. | Оклад | р/к 30% | Дальневосточ. 30% | Итого за месяц | Итого за год на всех сотрудников | |
| Генеральный директор | 1 | 14000 | 4200 | 4200 | 22400 | 268800 |
| Директор магазина | 1 | 12000 | 3600 | 3600 | 19200 | 230400 |
| Главный бухгалтер | 1 | 13000 | 3900 | 3900 | 20800 | 249600 |
| Заместитель главного бухгалтера | 1 | 10000 | 3000 | 3000 | 16000 | 192000 |
| Товаровед | 1 | 9000 | 2700 | 2700 | 14400 | 172800 |
| Итого | 5 | 58000 | 17400 | 17400 | 115200 | 1113600 |
| Товаровед по приемке товара | 1 | 9000 | 2700 | 2700 | 14400 | 172800 |
| Старший продавец | 2 | 10000 | 3000 | 3000 | 16000 | 384000 |
| Продавец | 14 | 7000 | 2100 | 2100 | 11200 | 1612800 |
| Фасовщик | 2 | 3000 | 900 | 900 | 4800 | 115200 |
| Грузчик | 2 | 5000 | 1500 | 1500 | 8000 | 192000 |
| Уборщица | 2 | 2500 | 750 | 750 | 4000 | 96000 |
| Водитель | 1 | 3500 | 1050 | 1050 | 5600 | 67200 |
| Итого | 24 | 39000 | 11700 | 11700 | 64000 | 2640000 |
| Итого | 29 | 97000 | 29100 | 29100 | 179200 | 3753600 |
Рассчитаем, какую сумму налога уплатит ООО «НИКА» в бюджет при базовой доходности в месяц 1800 рублей и корректирующих коэффициентах равных:
- К1, соответствующий индексу изменения потребительских цен на товары, равен 1,295;
- К2, учитывающий особенности ведения предпринимательской деятельности, например, ассортимент товаров (работ, услуг) налогоплательщика, сезонность и время его работы, особенности места ведения предпринимательской деятельности равен 0,39623.
Площадь торгового зала составляет 105 кв. м.
Сумма ЕНВД исчисляется за квартал по формуле:
ЕНВД = ((БД * (№1 + №2 + №3) * К1 * К2) * 15%),(2.31)
где БД - значение базовой доходности в месяц по определенному виду предпринимательской деятельности;
№1, №2, №3 - физические показатели, характеризующие данный вид деятельности, в каждом месяце налогового периода (для организаций розничной торговли физическим показателем является площадь торгового зала)
К1, К2 - корректирующие коэффициенты базовой доходности.
Таким образом, сумма исчисленного ЕНВД за квартал в рассматриваемом случае составит:
((1800 руб. * (105 кв. м. + 105 кв. м. + 105 кв. м.) * 1,295 * 0,396) * 15%) = 43615,34 рублей.
Сумма единого налога, исчисленную за налоговый период, в соответствии с НК РФ уменьшается налогоплательщиками на сумму страховых взносов на обязательное пенсионное страхование, уплаченных при выплате налогоплательщиками вознаграждений своим работникам, занятым в тех сферах деятельности налогоплательщика, по которым уплачивается единый налог, а также на сумму выплаченных работникам пособий по временной нетрудоспособности.
База для начисления страховых взносов за отчетный период составляет 938400 руб. Все работники магазина моложе 1967 года рождения.
Сумма начисленных авансовых платежей по страховым взносам на обязательное пенсионное страхование за отчетный период составляет:
- на страховую часть трудовой пенсии –93840руб. (938400 * 10%);
- на финансирование накопительной части трудовой пенсии – 56304 руб. (938400 * 6%).
Общая сумма страховых взносов на пенсионное страхование составляет 150144 руб. (93840 + 56304). Помимо этого за IV квартал 2009 года магазином начислены пособия по временной нетрудоспособности в сумме 17348,6 руб. (за каждый месяц квартала по 5782,9 руб., в том числе за счет средств ФСС РФ – 925,3 руб., а за счет собственных средств организации 4857,6).
Вся сумма платежей, на которую магазин имеет право уменьшить свой налог, составляет 164716,8 руб. (150144 + 14572,8). Но эта цифра больше, чем 50% от суммы налога. Поэтому ЕНВД можно уменьшить только на 21807,67 руб. (43615,34 / 2).
Таким образом, сумма единого налога, которую заплатит ООО «НИКА» за налоговый период составит:
43615,34 – 21807,67 = 21807,67 руб.
Расчет единого налога за первый квартал следующих годов определяется аналогично и для наглядности представлен в Таблице 2.9.
Таблица 2.9 - Динамика ЕНВД, подлежащего уплате в бюджет по ООО «НИКА».
| Показатели | 2007 год | 2008 год | 2009 год |
| Базовая доходность (в месяц), руб. | 1800 | 1800 | 1800 |
| Физический показатель (площадь торгового зала в кв.м) за первый-второй-третий месяц квартала | 105-105-105 | 105-105-105 | 105-105-105 |
| К1 | 1,096 | 1,148 | 1,148 |
| К2 | 0,321 | 0,356 | 0,396 |
| Ставка ЕНВД, в % | 15 | 15 | 15 |
| Сумма уплаченных в налоговом периоде страховых взносов, руб. | 115309 | 120341 | 150144 |
| Сумма уплаченных страховых взносов за период, уменьшающая сумму исчисленного единого налога, но не более чем на 50% | 16592 | 15671 | 21808 |
| Сумма единого налога, подлежащая к уплате в бюджет за налоговый период, в руб. | 15671 | 16592 | 21808 |
Источник: Составлено автором по результатам деятельности ООО «НИКА»
Как видно из Таблицы 2.9, наблюдается динамика постепенного увеличения величины вмененного налога к уплате в бюджет. Так, в 2008 году по сравнению к 2007 году, а также в 2009 по сравнению к 2008 году сумма налога увеличилась в 1,1 раз, а в 2009 году по сравнению с 2007 годом в 1,4 раза. Причинами увеличения единого налога в 2009 году по сравнению с 2007 можно назвать следующие:
- увеличение значения корректирующего коэффициента К1 в 1,1 раза;
- увеличение суммы уплаченных страховых взносов за работников и за свое страхование в связи с увеличением количества работников, а также в связи с увеличением размера страхового года.
Таким образом, можно говорить о том, что провозглашенная в ФЗ «О государственной поддержке малого предпринимательства РФ» (ныне утратившим силу), а также в №209-ФЗ от 24 июля 2007 г. «О развитии малого и среднего предпринимательства в РФ» политика снижения налогового бремени, а также улучшения положения субъектов малого предпринимательства не находит своего воплощения на практике. Из года в год, величина единого налога на вмененный доход к уплате в бюджет увеличивается почти в два раза.
Проследим получение прибыли ООО «НИКА», полученную за IV квартал 2009 года, имея следующие исходные данные:
Таблица 2.10 – Статьи формирования и расходования денежных средств
| Выручка от продажи имущества, тыс. руб. (без НДС) | 7451 |
| Себестоимость проданных товаров, продукции, работ, услуг, тыс. руб. (без НДС) | 7254 |
| Выплаты работникам за квартал, руб. | 938,4 |
| Первоначальная стоимость основных средств, тыс. руб. | 1100 |
| Остаточная стоимость основных средств, тыс. руб. | 980 |
| Ставка амортизационных отчислений | 11 |
Прибыль будет равна:
7451000 – 7254000 – 21807,67 = 175192,33 руб.
Теперь используя указанные выше данные, рассчитаем прибыль, полученную ООО «НИКА» в том случае, если бы продмаркет находился на общем режиме налогообложения и уплачивал бы НДС, налог на прибыль, ЕСН, налог на имущество организаций и сравним полученный результат с реально существующим.
1) Найдем ЕСН.
На выплаты, произведенные продмаркетом своим работникам, начисляется ЕСН по ставке 26%:
938400 * 26% = 243984 руб.
2) Найдем налог на имущество организаций.
Для начала найдем сумму амортизации, списываемой ежемесячно:
11% / 12 * 1100 = 10,1 тыс.руб.
Теперь найдем остаточную стоимость имущества за каждый месяц года:
980 тыс. руб.
980 – 10,1 = 969,9 тыс. руб.
969,9 – 10,1 = 959,8 тыс. руб.
959,8 – 10,1 = 949,7 тыс. руб.
949,7 – 10,1 = 939,6 тыс. руб.
939,6 – 10,1 = 929,5 тыс. руб.
929,5 – 10,1 = 919,4 тыс. руб.
919,4 – 10,1 = 909,3 тыс. руб.
909,3 – 10,1 = 899.2 тыс. руб.
899,2 – 10,1 = 889,1 тыс. руб.
889,1 – 10,1 = 879 тыс. руб.
879 – 10,1 = 868,9 тыс. руб.
Годовая остаточная стоимость равна 11093,4 тыс. руб.
Налог на имущество организаций равен:
11093,4 * 2,2% = 244,05 тыс. руб.
За квартал будет уплачен авансовый платеж:
244,05 / 4 = 61,01 тыс. руб.
3) Найдем НДС, который уплатит ООО «НИКА» в бюджет.
Начислим НДС на полученную продмаркетом выручку:
7451 * 18% = 1341,18 тыс. руб.
Начислим НДС на себестоимость проданных товаров:
7254 * 18% = 1305,72 тыс. руб.
1341,18 – 1305,72 = 35,46 тыс. руб. – уплаченный в бюджет НДС.
4) Найдем прибыль, полученную ООО «НИКА» за вычетом произведенных расходов, ЕСН, налога на имущество организаций и НДС.
7451000 – 7254000 – 30300 - 243984 - 61010 – 35460 = - 173754 руб.
Не рассчитав налог на прибыль организаций, нами уже получен убыток. Таким образом, можно сказать, что ООО «НИКА», перейдя на общую систему налогообложения, будет работать с убытком. Поэтому деятельность организации на упрощенной системе гораздо целесообразнее и выгоднее, чем на общем режиме налогообложения. Даже если организация не будет работать с убытком, то нераспределенная прибыль, полученная в процессе деятельности, будет гораздо ниже, чем прибыль, полученная организацией, которая уплачивает ЕНВД.
После проведения автором комплексного анализа финансовой деятельности предприятия, анализа двух режимов налогообложения, можно сделать вывод, что действительно, режим в виде ЕНВД значительно снижает налоговую нагрузку, дает предприятию развиваться. Но мировой финансовый кризис отразился на финансовом состоянии предприятия. Экономически это выразилось в существенном снижением прибыли. В третьей главе автор проанализирует недостатки данной системы налогообложения на предприятии ООО «НИКА», предложит пути решения возникающих проблем, даст общие рекомендации по улучшению финансового состояния предприятия.
3 ПУТИ ПОВЫШЕНИЯ ЭФФЕКТИВНОСТИ ПРИМЕНЕНИЯ ЕНВД
3.1 Проблемы применения системы налогообложения в виде ЕНВД
Специальные режимы налогообложения малого бизнеса установлены во многих странах мира и являются одним из способов государственной поддержки.
Основная задача в области налогообложения заключается в разработке системы, создающей стимулы для развития малого предпринимательства и одновременно предусматривающей меры, в максимально возможной степени ограничивающей возможности злоупотреблений с использованием этой системы.
Однако опыт применения специальных налоговых режимов в РФ показал их несовершенство, наличие многочисленных пробелов в законодательстве. При применении системы налогообложения в виде ЕНВД для отдельных видов деятельности следует отметить ряд проблем.
1. Неоднозначная трактовка понятий.
Проводя анализ статей главы 263НК РФ (статья 346.27) выяснилось что, некоторые понятия, используемые для целей исчисления ЕНВД, не совсем соответствуют терминологии, применяемой Гражданским Кодексом (ГК) РФ и другими нормативными актами. В частности, розничная торговля признается таковой только в том случае, если расчеты осуществляются за наличные деньги. Однако, определение розничной торговли, которое дается в ст. 492 ГК РФ не устанавливает таких ограничений. Надо отметить, что данное расхождение в понятиях породило массу вопросов, на которые в НК прямых ответов нет. Например, можно ли считать розничной торговлей реализацию товаров физическим лицам с участием кредитных организаций, которые предоставляют кредит на покупку товаров для личного, семейного пользования. Или, можно ли считать розничной торговлей торговлю в кредит, когда часть стоимости товара оплачивается наличными деньгами, а часть в рассрочку путем безналичного перечисления со счета покупателя или организации, где работает покупатель, и из его зарплаты удерживаются суммы в погашение кредита. Данная особенность расчетов была учтена Законом от 31.07.98г. №148-ФЗ, а также согласовывалась с позицией МНС РФ, о чем говорит письмо МНС РФ от 19.01.01г. №ВБ-6-26/48 «О применении законодательства о едином налоге на вмененный доход для отдельных видов деятельности».
2. Отсутствие порядка ведения раздельного учета физических показателей базовой доходности (площади, количества работников).
Возникают следующие проблемы: как делить численность административно-управленческого персонала, обслуживающего на предприятии несколько видов деятельности, один из которых – оказание бытовых услуг, как разделить площадь торгового зала, на котором одновременно осуществляется оптовая и розничная торговля.
Наиболее остро проблема внедрения раздельного учета операций стоит в малонаселенных районах, где одна торговая организация обслуживает через магазины как население, так и больницы, школы, детские сады.
Проблема возникает при применении физических показателей доходности, для тех организаций и индивидуальных предпринимателей, которые занимаются видами деятельности, попадающими под действие ЕНВД и под общеустановленную систему налогообложения.
При распределении общехозяйственных расходов, налога на имущество возникает необходимость деления численности работающих и их заработной платы, в результате чего численность по каждому виду округляется до целых чисел. При суммировании всех работников, как правило, из-за округления расчетная численность оказывается больше фактической.
3. Установление значений корректирующих коэффициентов базовой доходности К2 на уровне муниципальных образований негативно сказывается на объективности этих значений. В результате использования разных методик расчета коэффициента К2 их уровни существенно различаются в муниципальных образованиях даже внутри одного субъекта Российской Федерации.
Проведенный анализ действующих в 2008 и 2009 годах нормативных правовых актов о применении ЕНВД на территориях муниципальных районов показал, что значения коэффициентов К2 не всегда своевременно корректируются с целью учета условий осуществления деятельности, а в некоторых случаях многократно повышаются.
4. Переход на уплату ЕНВД не означает упрощения порядка ведения бухгалтерского учета и предоставления отчетности. Более того, плательщики, осуществляющие виды деятельности как переведенные на уплату ЕНВД, так и облагаемые в общем порядке, должны организовать ведение раздельного учета. Разработка системы раздельного учета означает необходимость дополнительных трудозатрат .
5. Неопределенность в порядке исчисления налога.
Закон определяет лишь общую концепцию взимания налога, конкретные положения, устанавливающие порядок его исчисления и уплаты устанавливаются нормативными актами местных органов власти. В связи с этим, как показывает практика, у организаций возникают проблемы в связи с недостаточной определенностью понятийного аппарата, а также некоторыми несоответствиями нормативных правовых актов государственных органов власти субъектов РФ федеральному законодательству.
6. Незначительная роль налоговой ставки.
Фактически роль налоговой ставки выполняет корректирующий коэффициент К2. Не случайно, именно его устанавливают органы местного самоуправления. В каждом районе, таким образом устанавливаются свои коэффициенты К2 в спектре от крайне льготных до запретных. Нетрудно представить, какое поле для коррупции открывается при установлении коэффициента, фактически играющего роль налоговой ставки.
7. В законодательстве о едином налоге на вмененный доход не всегда учитываются специфические особенности деятельности индивидуальных предпринимателей, такие как осуществление деятельности самостоятельно либо с привлечением наемных работников, режим их работы и периодичность осуществления деятельности, а также возможность временного прекращения деятельности. Одновременно с этим не принимается во внимание, что большинство индивидуальных предпринимателей занимаются мелким и малодоходным бизнесом и не могут быть приравнены по размерам базовой доходности к юридическим лицам и предпринимателям, использующим в своей деятельности труд наемных работников.
8. Для ЕНВД характерно отсутствие механизма объективного обоснования размеров базовой доходности по видам предпринимательской деятельности, подлежащим налогообложению ЕНВД, и ее корректировки. Практически не получили своего использования методы экспертной оценки величины дохода налогоплательщиков от деятельности, подпадающей под ЕНВД, а также методы обследования финансово-хозяйственной деятельности налогоплательщиков, методы экономико-математического моделирования финансового результата налогоплательщиков
9. Проблема возмещения НДС у партнеров.
Предприятие, переведенное на режим уплаты ЕНВД, выступает невыгодным партнером, так как не является плательщиком НДС и не может выставить счет-фактуру заказчику для его возмещения.
Потребители продукции индивидуального предпринимателя, перешедшего на единый налог, не могут принять к зачету налог на добавленную стоимость. Данный вопрос представляется существенной законодательной недоработкой, препятствующей широкому распространению упрощенной системы в тех случаях, когда она экономически целесообразна.
Как известно, величина НДС, принимаемого к зачету при исчислении налога, передается по цепочке от поставщика к покупателю и от него к последующим покупателям. Если в этой цепочке оказывается малое предприятие, перешедшее на упрощенную систему налогообложения, то следующие за ним покупатели лишаются этого права, что равновесно для них существенному увеличению цены. Это обстоятельство ограничивает область целесообразного применения упрощенной системы предприятиями либо работающими непосредственно на розничную торговлю, либо наоборот, стоящими в самом начале технологической цепи, т.е. производящими продукцию из собственного сырья.
3.2 Пути совершенствования системы налогообложения в виде ЕНВД
Необходимость применения специальных налоговых режимов для малого предпринимательства – это вопрос, с одной стороны, поддержки и развития малого бизнеса, а с другой стороны – это вопрос социальной справедливости, т.е. перераспределения доходов между крупным и малым бизнесом, компенсации последнему повышенных рисков хозяйствования, ограничений в доступе к финансовым ресурсам.
Существующая в настоящее время система налогообложения в виде единого налога на вмененный доход нуждается в серьезном реформировании. Исходя из недостатков и проблем применения системы налогообложения, обозначенных в третьей Главе дипломной работы, а также основываясь на данные Главы 2, в которой описана практическая деятельность ООО «НИКА», можно предложить определенные направления совершенствования законодательства в области ЕНВД.
В процессе определения выбора системы налогообложения необходимо четко представлять, что налогообложение субъектов малого бизнеса должно максимально учитывать возможность добровольного выбора того или иного режима налогообложения (в случае существования одного или более альтернативных общепринятому режимов налогообложения) или, по крайней мере, выбора ряда параметров налогообложения в рамках обязательной системы (например, объекта налогообложения или методики расчета базы налога).
Разумеется, добровольность применения вмененного налогообложения не подразумевает возможности многократно менять применяемую систему за короткий период времени. Следует определить срок, в течение которого следует оставаться в той системе, которая была выбрана. Мы считаем, что имеет смысл предусмотреть ограничение на повторное применение специального режима в течение определенного срока. А именно, если налогоплательщик применял систему налогообложения в виде ЕНВД и перешел к полному учету, то повторно принять упрощенную форму налогообложения он имеет право только по прошествии трех лет после возвращения к общепринятому учету. И, наконец, нельзя менять систему учета в течение налогового периода.
Кроме того, разумеется, добровольность применения порядка, предусмотренного для малого предпринимательства, не исключает использования вмененного минимального налогообложения тех видов деятельности и в тех случаях, когда есть достаточные основания предполагать высокую рентабельность рассматриваемой деятельности и одновременно существенные возможности сокрытия выручки от учета. Для установления минимальных налогов в этом случае следует произвести эмпирические исследования и на их основании определить приемлемые базы вменения и ставки минимального налога, дифференцированные по видам деятельности .
Таким образом, применение единого налога на вмененный доход должно быть возможно только на добровольной основе, а если применение специального режима является обязательным, как на данном этапе развития системы налогообложения малого бизнеса, то налогоплательщик должен обладать закрепленным правом оспаривания начисленных сумм налогов, если они превышают рассчитанные по общепринятой системе, что реализовывало бы принцип равенства налогообложения.
Следующее предложение по совершенствованию системы налогообложения в виде ЕНВД касается ведения бухгалтерского учета. В настоящее время организации – плательщики единого налога на вмененный доход обязаны вести бухгалтерский учет аналогично налогоплательщикам, находящимся на обычном режиме налогообложения, что ставит их в неравные условия с налогоплательщиками, применяющими упрощенную систему налогообложения. В связи с этим, предлагается внести дополнения в ст. 346.26 части второй Налогового кодекса Российской Федерации и ст. 4 Федерального закона “О бухгалтерском учете”, предусмотрев освобождение налогоплательщиков единого налога на вмененный доход от обязанности ведения бухгалтерского учета, заменив ее обязанностью ведения книги учета доходов и расходов по аналогии с плательщиками, применяющими упрощенную систему налогообложения.
Одно из направлений совершенствования системы налогообложения в виде ЕНВД касается уплаты НДС. Сейчас предприятия на вмененном режиме освобождены от уплаты этого налога. Предлагается ввести добровольную уплату НДС. Основной аргумент в пользу этого нововведения: зачастую большим предприятиям невыгодно работать с малыми в одной цепочке, так как они не могут принять к зачету НДС. Предполагается, что данное предложение будет выгодно как для крупных предприятий, так и для субъектов малого бизнеса, находящихся на специальном налоговом режиме. При этом, необходимо учитывать, что введение права на уплату НДС усложняет налоговый режим, что противоречит принципам ЕНВД. К тому же необходимо тщательно подсчитать возможные потери и приобретения бюджета от этого шага.
3.3 Разработка прогнозных рекомендаций по улучшению финансового состояния предприятия
Мировой финансовый кризис отразился на финансовом состоянии рассматриваемого предприятия. Экономически это выразилось в существенном снижением прибыли. При этом сильно снизилась часть показателей деловой активности. Одновременно рентабельность продукции RВП снизилась на 68 %. Связано это с тем, что темп роста себестоимости оказался выше темпа роста выручки.
Наибольшее влияние на изменение прибыли вызвали рост себестоимости и управленческих расходов.
За отчетный
период произошло
снижение текущей
ликвидности,
что свидетельствует
о недостаточности
средств, которые
могут быть
использованы
для погашения
краткосрочных
обязательств.
Текущие (оборотные)
активы увеличились
на 18 % притом, что
краткосрочные
обязательства
предприятия
(займы и кредиты
и кредиторская
задолженность)
снижены почти
на 36 %. Причем, как
показывают
расчеты, предприятие
не сможет
восстановить
свою платежеспособность
в течение следующих
6 месяцев. Указанный
рост краткосрочных
обязательств
обусловлен
приобретением
новых основных
фондов и вложений
в строительства
новых объектов
(увеличился
коэффициент
реальной стоимости
имущества
 ),
эксплуатация
которых в дальнейшем
позволит предприятию
получать
дополнительные
доходы. В целом
за отчетный
период произошло
увеличение
стоимости ОПФ
на 35 % в основном
за счет статьи
«Машины и
оборудование»
(рост в 6,6 раз).
На рассматриваемом предприятии средняя рентабельность продаж составляет 36 %, что выше банковского процента по кредитам, поэтому использование краткосрочных кредитов вполне целесообразно.
Текущие активы полностью обеспечены собственным оборотным капиталом, о чем свидетельствует расчет коэффициента обеспеченности текущих активов, хотя имеет место тенденция к снижению такой обеспеченности опять же по причине перераспределения структуры активов в сторону повышения размера внеоборотных (труднореализуемых) активов.
В составе источников формирования имущества предприятия значительную долю (более 68 %) составляет собственный капитал. Высокая доля СК в валюте баланса является показателем состоятельности и надежности предприятия и положительно оценивается с точки зрения финансовой устойчивости.
Несмотря на возникшее в 2008 г. снижение спроса на услуги и продукцию предприятия не произошло снижение производственных мощностей, в результате чего