Анализ финансовой устойчивости ООО "Водопроводные сети"
Порядок проведения инвентаризации
Инвентаризация материалов, товарных запасов и расчетов проводится на начало каждого квартала, а также в случаях, предусмотренных законодательством. Инвентаризация основных средств проводится раз в три года.
Предприятие находится на УСНО, объект налогообложения «Доходы».
Уровень существенности
Уровень существенности в бухгалтерском учете равен 5 процентам.
Учет основных средств
Амортизация основных средств в бухгалтерском и налоговом учете начисляется линейным методом.
Основные средства, стоимость которых не превышает 20 000 руб., списываются в бухгалтерском учете на расходы единовременно после ввода в эксплуатацию.
Учет нематериальных активов
Нематериальные активы в бухгалтерском и налоговом учете амортизируются линейным методом.
Амортизация нематериальных активов в бухгалтерском учете отражается на отдельном счете 05 «Амортизация нематериальных активов».
Списание материально-производственных запасов фактическая стоимость приобретенных материалов в бухгалтерском учете отражается на счете 10 «Материалы». В бухгалтерском и налоговом учете материально-производственные запасы списываются по средней себестоимости.
Учет расходов будущих периодов
Расходы будущих периодов списываются в бухгалтерском учете равномерно в течение периода, к которому они относятся.
Прямые и косвенные расходы
К прямым расходам в бухгалтерском и налоговом учете относятся:
– стоимость материалов, которые используются при производстве;
– заработная плата рабочих, занятых в производстве.
Прямые расходы распределяются в налоговом учете на остатки незавершенного производства и остатки нереализованной продукции на складе пропорционально доле таких затрат в плановой себестоимости.
Общехозяйственные расходы в бухгалтерском учете сразу учитываются на счете 90 «Продажи».
Если прямые расходы нельзя отнести к конкретному виду продукции, то распределяться они должны пропорционально плановой себестоимости продукции.
Резерв по сомнительным долгам
Резерв по сомнительным долгам создается и в бухгалтерском, и в налоговом учете. При этом в бухгалтерском учете резерв создается по правилам, указанным в статье 266 Налогового кодекса РФ. И в резерв полностью включаются долги сроком свыше 90 дней и половина долгов сроком от 45 до 90 дней. В бухгалтерском учете, как и в налоговом, резерв создается только по не полученной в срок выручке от реализации.
Учет спецодежды
Специальную одежду в бухгалтерском учете фирма будет учитывать в составе средств в обороте.
В учетной политике есть не большие неточности, на данном предприятие отсутствует незавершенного производство, а в пункте 10.2 это записано.
Ведь вода, из скважин проходя, насосно-фильтровальную станцию сразу поступает к потребителю, здесь присутствует попроцессной метод расчета калькуляции.
2.1 Оценка производственно-экономических показателей предприятия
Для более глубокого анализа экономического состояния организации необходимо рассмотреть его основные экономические показатели.
К основным экономическим показателям принято относить показатели, которые отражают эффективность работы организации за год.
Таблица 4. Основные экономические показатели деятельности ООО «Водопроводные сети»
| № п/п | Показатель | 2005 г. | 2006 г. | 2007 г. | Отклонение, | |
| 2006 г. к 2005 г. | 2007 г. к 2006 г. | |||||
| 1 | Выручка от реализации продукции, работ, услуг, тыс. руб. | 8180 | 14214 | 19819 | 6133 | 5605 |
| 2 | Себестоимость реализованной продукции, работ, услуг тыс. руб. | 8071 | 14205 | 19454 | 6134 | 5249 |
| 3 | Объем реализованной воды, м3 | 984,2 | 986,2 | 1005,2 | 2,0 | 19 |
| 4 | Среднегодовая стоимость основных средств, тыс. руб. | 2528 | 2882 | 2882 | 354 | - |
| 5 | Среднегодовая стоимость оборотных средств, тыс. руб. | 2587 | 3219 | 4042 | 632 | 823 |
| 6 | Кредиторская задолженность, тыс. руб. | 1607 | 2187 | 2337 | 580 | 150 |
| 7 | Дебиторская задолженность, тыс. руб. | 1366 | 1710 | 2396 | 344 | 686 |
| 8 | Среднегодовая численность работников, чел. | 84 | 89 | 95 | 5 | 6 |
| 9 | Фонд оплаты труда | 3062 | 5382 | 6447 | 2320 | 1065 |
| 10 | Среднемесячная заработная плата | 3038 | 5039 | 5655 | 936 | 616 |
| 11 | Производительность труда | 97,38 | 159,70 | 208,62 | 62,32 | 48,92 |
| 12 | Финансовый результат, тыс. руб. | 109 | 9 | 365 | -100 | 356 |
| 13 | Чистая рентабельность, % | 1,33 | 0,06 | 1,84 | -1,27 | 1,78 |
Рассмотрев основные экономические показатели деятельности ООО «Водопроводные сети», можно сделать вывод, что стоимость основных средств остались без изменения в 2007 году по сравнению с 2006 годом. А вот стоимость оборотных средств увеличилась в 2007 году по сравнению с 2006 годом почти в 25,5%. Анализируя выручку от реализации услуг, можно сделать вывод, что в 2007 году по сравнению с 2006 годом она увеличилась на 5605 тыс. руб. или 39,4%, что свидетельствует о хорошей работе организации. Анализируя себестоимость реализованной услуг, можно сделать вывод, что в 2007 году она увеличилась в 3 раза по сравнению с 2006 годом, это увеличение связано с ростом цен на ГСМ и материалы,
Кредиторская задолженность значительно возросла в 2007 году и составила 150 тыс. руб. по сравнению с 2006 годом она увеличилась в 1,5 раза. Также и дебиторская задолженность возросла в 2007 году на 686 тыс. руб., что составляет в процентном соотношении от 2006 года 40,1% и 75,4 от 2005 года.
Численность работников организации также увеличилась в 2007 году по сравнению с 2006 годом на 6 человека.
С увеличением численности повысился и фонд заработной платы, в 2006 году на 2320 тыс. руб. и в 2007 году 1065 тыс. рублей.
В результате роста выручки повышается производительность труда, если в 2006 году было 159,7 тыс. руб., то в 2007 году увеличилась до 208,62 тыс. руб., что составляет 30,6%.
Тенденция к снижению наблюдается при анализе чистой прибыли в 2006 году по сравнению с 2005 годом, прибыль снизилась на 100 тыс. руб., что в процентном соотношении составляет 92%, это связано с ростом себестоимости услуг. А вот тенденция к увеличению наблюдается при анализе чистой рентабельности, в 2007 году по сравнению с 2006 годом она повысилась на 338,8%, сравнивая с 2006 годом. Подобные улучшения финансового состояния предприятия связаны с увеличением объема целевого финансирования.
Таблица 5. Анализ состояния трудовых ресурсов и затраты на оплату труда
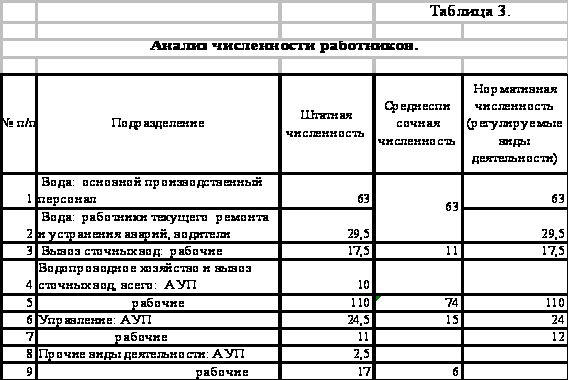
Численность по штатному расписанию соответствует нормативной численности, укомплектованность штатами составила по водоснабжению – 68,1%, по вывозу сточных вод – 57,1%. Низкий уровень укомплектованности штатов обусловлен низким уровнем тарифа, что приводит к отсутствию денежных средств, и невозможности выполнения ТК РФ на предприятии – Общество вынуждено минимизировать затраты на трудовые ресурсы.
Для выполнения необходимых работ по регламенту, работники предприятия выполняют дополнительный объем работ в свободное от основной работы время по трудовому соглашению, штатное расписание предусматривает выполнение работ по совместительству, на предприятии предусмотрены должности «техник-сметчик», «плотник-каменщик», слесарь дополнительно выполняют работу водителя, на ассенизационных машинах не предусмотрен работник по работе с манипуляторами – работу выполняет водитель и т.д.
Расчет норматива численности рабочих по вывозу сточных вод, показал, что при наличии указанных производственных мощностей численность рабочих соответствует штатному расписанию. Фактически работу выполняют 11,5 человек, основная причина – большей процент износа спецтехники.
Фонд оплаты труда рассчитан исходя из численности основного производственного персонала по нормативу, оклада 1 разряда основной профессии с учетом коэффициента 1,18 учитывающего особенности отрасли, установленного Коллективным договором с учетом доплат за вредность, ночные, праздничные. Затраты на премирование в составе себестоимости рассчитаны исходя из 40% от общего фонда, районный коэффициент – 30%.
Таблица 6. Расчет затрат на оплату труда по основным категориям работников
| Виды выплат | Ед.изм. | 2007 г. | |
|
1 |
Оклад по утвержденному тарифу рабочего 1 разряда |
руб. |
1 276.20 |
|
2 |
Оклад с учетом особенности Предприятия – 18% |
1 505,92 |
|
|
3 |
Коэффициент рабочего 3.7 разряда |
коэф. |
1,76 |
|
4 |
Оклад по утвержденному тарифу рабочего 1 разряда |
руб. |
2650.41 |
|
5 |
Доплата за вредность -1% |
руб. |
26,50 |
|
6 |
Ночные, праздничные – 40% |
руб. |
254,31 |
|
7 |
Итого с доплатами |
руб. |
2931.22 |
|
8 |
Премия за высокие показатели в работе – 40% |
руб. |
1 172,49 |
|
9 |
Итого с премией |
руб. |
4 103,71 |
|
10 |
РК – 30% |
руб. |
1 231.11 |
|
11 |
Всего ФЗП 1 работника |
руб. |
5 334,83 |
|
12 |
Численность работников по расчету |
чел. |
60 |
|
13 |
Месячный ФЗП |
руб. |
320089,59 |
|
14 |
Годовой ФЗП |
тыс. руб. |
3841,08 |
|
15 |
Отчисления на социальный нужды |
тыс. руб. |
545,43 |
Всего ФОТ основных производственных рабочих составил: 3841,08 тыс. рублей.
Отчисления на социальные нужды 545,43.
Всего: 4386,51 тыс. рублей.
Отчисления на социальные нужды определены в соответствии с Налоговым кодексом РФ и главы 26.2 Методических рекомендаций «Упрощенная система налогообложения» и составили 14% от фонда оплаты труда, 0,2% – отчисления по социальному страхованию на производстве и профессиональных заболеваний. Всего затраты на отчисление составили 14,2%.
Таблица 7. Группы потребителей услуг
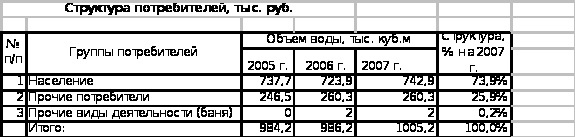
Система управления жилищно-коммунальным комплексом реализована в п. Промышленная путем создания управляющей компании. В настоящее время Общество предоставляет услугу по водоснабжению и вывозу сточных вод для населения на основании Контракта №63 оказания услуг по водоснабжению от 01.01.2006 г. №53 ООО «Служба Единого Заказчика Жилищно-коммунальных услуг» и договора на исполнение муниципального заказа по водоснабжению и водоотведению от 01.06.2006 г.
Цель договоров – обеспечение Заказчиков питьевой водой для нужд населения проживающего в муниципальном жилищном фонде в количестве 272,3 тыс. куб. м. в год, проживающего в индивидуальных домах – 520,6 тыс. куб. м. в год, вывоз сточных вод из организованных вывозов – 98,3 тыс. куб. м. в год.
Основным потребителем услуги предприятия является население в 2006 г. – 75% от общего объема отпускается по Договорам с СЕЗ и администрацией поселка Промышленная населению. Отсутствие приборов учета потребления воды влечет за собой учет объемов расхода воды населением по нормативам потребления. В обслуживаемых предприятием населенных пунктах наблюдается низкий уровень фактического потребления воды.
2.2 Анализ себестоимости услуг
Себестоимость услуг жилищно-коммунального хозяйства представляет собой стоимостную оценку используемых в процессе производства и реализации услуг природных ресурсов, сырья, материалов, топлива, энергии, основных средств, трудовых ресурсов, а также других затрат на их производство и реализацию.
Для целей налогообложения произведенные организацией затраты корректируются с учетом утвержденных в установленном порядке лимитов, норм и нормативов.
Затраты, образующие себестоимость услуг, группируются в соответствии с их экономическим содержанием по следующим элементам:
материальные затраты;
затраты на оплату труда;
отчисления на социальные нужды;
амортизация основных средств;
прочие затраты, включая ремонтный фонд.
Себестоимость реализации за оказанные услуги является важнейшим синтетическим показателем, отражением качества работы Общества. Чем лучше организовано производство и труд, разумней и эффективней используется водопроводные сети, тем дешевле обходится предприятию ремонт работы скважин, экономнее содержание насосно-фильтровальная станция, дешевле хлорирующие вещества.
Снижение себестоимости – основной источник повышения прибыльности хозяйствования и создания экономических стимулов развития водохозяйства.
Основная задача анализа себестоимости продукции – определить факторы, влияющие на уровень затрат, выявить причины перерасхода и потерь, использовать резервы снижения тарифов на услуги и роста прибыльности.
Работа по анализу себестоимости оказания услуг делится на три этапа: контроль затрат и оперативный анализ в процессе реализации; текущий анализ издержек и тарифов по кварталам, циклам работ; изучение итоговой себестоимости.
Таблица 9. Динамика затрат на основное производство, тыс. руб.
| Элементы затрат | 2005 г. | 2006 г. | 2007 г. | Темп роста, % | |
| 2006 г. к 2005 г. | 2007 г. к 2006 г. | ||||
| Водопотребление | |||||
| Материальные затраты | 3602 | 3840 | 3851 | 106,6 | 100,3 |
| Затраты на оплату труда с отчислениями | 2346 | 3720 | 4386 | 158,5 | 117,2 |
| Амортизация | 68 | 82 | 272 | 120,5 | 331,7 |
| Прочие затраты | 446 | 482 | 800 | 108,0 | 166,0 |
| Итого по водопотреблению | 6462 | 8124 | 9309 | 125,7 | 114,6 |
| Водоотведение | |||||
| Материальные затраты | 430 | 1970 | 2841 | 434,9 | 151,9 |
| Затраты на оплату труда с отчислениями | 667 | 822 | 1075 | 123,2 | 130,7 |
| Амортизация | 18 | 20 | 52 | 111,1 | 260,0 |
| Прочие затраты | 94 | 209 | 313 | 222,3 | 149,7 |
| Итого по водоотведение | 1209 | 3021 | 4281 | 249,8 | 141,7 |
| Прочие виды деятельности | |||||
| Материальные затраты | 351 | 2220 | 4878 | 632,5 | 219,7 |
| Затраты на оплату труда с отчислениями | 49 | 840 | 986 | 171,4 | 117,3 |
| Амортизация | - | - | - | - | - |
| Прочие затраты | - | - | - | - | - |
| Всего затрат | 400 | 3060 | 5864 | 765 | 191,6 |
| Всего затрат | |||||
| Материальные затраты | 4383 | 5710 | 11570 | 130,3 | 202,6 |
| Затраты на оплату труда с отчислениями | 3062 | 5382 | 6447 | 175,7 | 119,7 |
| Амортизация | 86 | 102 | 324 |
118,6 |
317,6 |
| Прочие затраты | 540 | 691 | 1113 | 128 | 161,1 |
| Итого по водоотведение | 8071 | 14205 | 19454 | 176 | 137 |
Структура затрат наглядно представлены на рисунке 1 – на услуги водоснабжения и на рисунке 2 – для услуг водоотведения.
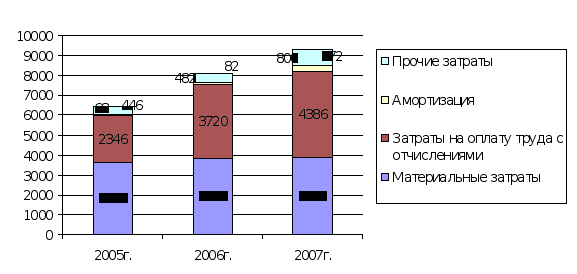
Рис. 1. Состав затрат на услуги водоснабжения
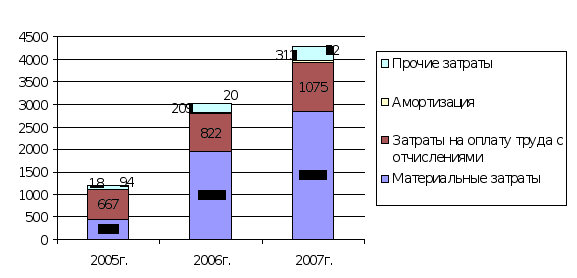
Рис. 2. Состав затрат для услуг водоотведения
Подвергнем анализу приведенные цифровые и графические данные.
Рассмотрим структуру и динамику элементов затрат по услугам водоснабжения.
Наибольший удельный вес в структуре затрат имеет затраты на оплате труда за последний год также возросли, их доля в общей сумме затрат на производство увеличилась – на 5%, за счет повышением заработной платы и увеличение численности.
Удельный вес в структуре материальных затраты в 2007 году составляет 41,3% доли всех затрат. При этом наметилась динамика увеличения данного показателя на 5,9%. Увеличение материальных затрат на 0,3% произошло за счет удорожания ГСМ, замена на более дорогостоящие полиэтиленовые трубы.
Величина амортизационных отчислений возросла в 2007 г. по сравнению с 2006 г. на 231,7%, при этом их доля повысилась на 0,02%.
Прочие затраты на производство возросли на 66%, их доля в сумме затрат на производство возросли почти – на 2,66%.
В целом затраты на услуги водоснабжения в 2007 г. в сравнении с 2006 г. повысились на 14,6%, а в 2006 г. в соотношении к 2005 г. на 25,7%.
Доля затрат на услуги водоснабжения в общей сумме затрат выше, чем доля затрат водоотведения и составляет в 2007 году – 47,8%.
Рассмотрим структуру и динамику затрат для услуг водоотведения Наибольший удельный вес в структуре затрат также имеют материальных затраты в 2007 году их доля составила 66,36%, за последний год их величина возросла на 4,4%.
Затраты на оплату труда работников, занятых водоотведения, за последний год повысилось на 30,7%, их доля в общей сумме затрат водоотведения уменьшается – на 2,09%. Это обусловлено за счет удорожания ГСМ, запасных частей и повышение заработной платы.
Величина амортизационных отчислений увеличилось в 2007 г. по сравнению с 2006 г. 160%, их доля не изменилась, составляет – 0,01%. В целом затраты для услуг водоотведения в 2007 г. по сравнению с 2006 г. возросли на 41,7%, а в 2006 г. наблюдается повышение затрат на 149,8%.
Следует отметить, что по большинству элементов затрат в анализируемом периоде, наблюдается повышение. Это объясняется ростом цен на топливо, запасные части, услуги сторонних организаций, цены на которые увеличиваются более быстрыми темпами, чем рост реализации водоснабжения и водоотведения Общества.
Таблица 10. Анализ динамики себестоимости основных видов деятельности
| Показатели | 2005 г. | 2006 г. | 2007 г. | Отклонения, | Темп роста % |
| 2007 г. к 2006 г. | 2007 г. к 2006 г. | ||||
| Водопотребление | |||||
| Объем реализованной воды, тыс. м3 | 917,8 | 812,4 | 851,69 | 39,29 | 104,8 |
| Полная себестоимость, тыс. руб. | 6462 | 8124 | 9309 | 1185 | 114,6 |
| Себестоимость реализованной воды, руб. | 7,04 | 10,00 | 10,93 | +0,93 | 109,3 |
| Экономически обоснованный тариф, руб. | 7,04 | 10,00 | 10,93 | +0,93 | 109,3 |
| в том числе: население дотация |
4,93 2,11 |
7,00 3,00 |
7,98 2,95 |
+0,98 +0,05 |
114,0 98,3 |
| Водоотведение | |||||
| Пропущено сточных вод, тыс. м3 | 60,45 | 137,25 | 167,35 | 30,1 | 121,9 |
| Полная себестоимость, тыс. руб. | 1209 | 3021 | 4281 | 1260 | 141,7 |
| Себестоимость сточных вод, руб. | 20,00 | 22,01 | 25,58 | +3,57 | 116,2 |
| Экономически обоснованный тариф, руб. | 20,00 | 22,01 | 25,58 | +3,57 | 116,2 |
| в том числе: население дотация |
7,00 13,00 |
10,12 11,89 |
11,63 13,95 |
+1,51 +2,06 |
114,9 117,3 |
Для расчета себестоимости единицы услуги необходимо предварительно определить себестоимость реализации общего объема услуг.
Плановая себестоимость единицы услуги определяется делением общей суммы плановых затрат на плановый объем услуг в натуральном выражении, рассчитанный исходя из нормативов их потребления и общего числа потребителей.
Исходя из данных таблицы видно, что тарифы повышаются, если в 2005 году цена воды за 1 м3 была 7,04 рубля, то 2007 году она возросла до 10,93 рубля на 5,5 раза в сумме на 3,89 рубля. Также и по водоотведению повышение тарифа по сравнению с 2006 годом на 16,2% в сумме на 3,57 руб.
При определении цены за отпускаемую услугу ЖКХ остается наличие перекрестного субсидирования, когда разные группы потребителей получают один и тот же вид коммунальных услуг по разным тарифам. При этом в наиболее тяжелом положении оказываются промышленные предприятия, которые фактически субсидируют льготные тарифы для населения и бюджетных организаций.
Дотация от администрации поселка составила за 2007 год по воде 2512,5 тыс. руб. и водоотведению 2334,5 тыс. руб.
В 2007 году отмечается рост себестоимости реализации воды и сточных вод по водопотреблению на 14,6% и водоотведению на 41,7%, которое не малую роль играет в формирование тарифов.
3. Анализ финансовой устойчивости ООО «Водопроводные сети»
3.1 Анализ динамики и структуры бухгалтерского баланса
Бухгалтерский баланс служит индикатором для оценки финансового состояния предприятия. Для общей оценки финансового состояния предприятия составляют уплотненный баланс, в котором объединяют в группы однородные статьи.
При анализе бухгалтерского баланса ООО «Водопроводные сети» используются показатели динамики и структуры. Для этого актив баланса разбивается на две группы: внеоборотные активы и оборотные активы. В каждой группе делается детальная группировка активов в зависимости от ликвидности.
Проанализируем динамику и структуру актива баланса ООО «Водопроводные сети», расчеты оформим в виде таблицы 11.
Таблица 11. Анализ динамики и структуры актива баланса ООО «Водопроводные сети»
| Показатели | 2005 г. | 2006 г. | 2007 г. | Темп роста, % | ||||
| тыс. руб. | % | тыс. руб. | % | тыс. руб. | % |
2006 г. к 2005 г. |
2007 г. к 2006 г |
|
| 1. Внеоборотные активы | 1558 | 37,59 | 1456 | 31,14 | 1132 | 21,88 | 93,45 | 77,74 |
| 2. Оборотные активы, всего, в том числе: | 2587 | 62,41 | 3219 | 68,86 | 4042 | 78,12 | 124,43 | 125,57 |
| 2.1. Запасы | 1159 | 27,96 | 1370 | 29,36 | 1380 | 26,67 | 118,72 | 100,73 |
| 2.2. Дебиторская задолженность | 1366 | 32,96 | 1710 | 36,59 | 2393 | 46,25 | 125,18 | 139,94 |
| 2.3. Денежные средства и краткосрочные финансовые вложения | 62 | 1,49 | 139 | 2,97 | 269 | 5,2 | 224,19 | 193,53 |
|
Валюта баланса |
4145 | 100,00 | 4675 | 100,00 | 5174 | 100,00 | 112,8 | 110,67 |
По данным таблицы 11 можно сделать сформулировать следующие выводы:
– внеоборотных активы в общей величине активов преобладают: в 2005 г. их доля составляет 37,59%, в 2004 г. снижается до 21,88%, при этом их величина снижается в 2007 г. на 2,26%. Структура и динамика активов наглядно представлена на рисунке 3;
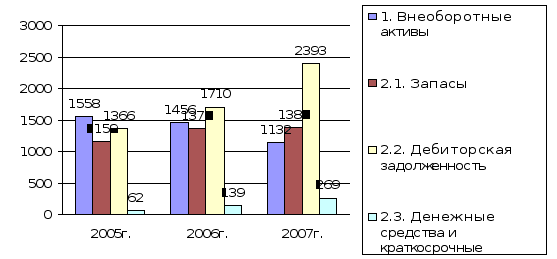
Рис. 3. Состав актива баланса
– повышение доли оборотных активов свидетельствует о формировании мобильной части активов, способствующих ускорению оборачиваемости оборотных средств предприятия, их величина возрастает по сравнению с предыдущим годом на 25,57%;
– величина запасов в 2007 г. повысилась не значительно по сравнению с 2006 г. на 0,73%, что свидетельствует о равновесии производственного потенциала анализируемого предприятия.
– доля дебиторской задолженности возросла с 32,96% в 2005 г. – до 46,25% в 2007 г., при этом её величина по сравнению с 2006 г. увеличилась на 39,94%, в связи, с чем можно обозначить не значительный рост платежеспособности дебиторов.
– величина денежных средств и краткосрочных финансовых вложений Общества повысилась по сравнению с 2006 г. на 93,53%, что свидетельствует у Общества есть наличные денежные средства для расчетов.
Валюта баланса дает ориентировочную сумму средств, имеющуюся в распоряжении предприятия. Определение роста или снижения в абсолютном выражении валюты баланса представляет тенденцию финансовых ресурсов.
Если валюта баланса увеличилась, то это говорит о том, что был рост производственных возможностей Общества. Если валюта баланса снизилась, это свидетельствует о том, что сокращается хозяйственная деятельность предприятия.
В 2007 г. по сравнению с 2006 г. валюта баланса увеличилась на 10,67%, что говорит росте производственных возможностей Общества.
Этот факт дает нам основание полагать, что возникла тенденция улучшения финансового состояния Общества.
Но здесь следует обратить внимание и на темп роста инфляции в данный период. О росте производственных мощностей можно говорить только тогда, когда темп роста валюты баланса больше темпа роста инфляции.
Поэтому прежде чем дать какое-то заключение по изменению валюты баланса следует рассчитать темп роста валюты баланса и темп роста выручки от реализации за отчетный период и проанализировать их в сравнении друг с другом и с темпом роста инфляции.
При анализе структуры пассива баланса определим долю собственного и заемного капитала в источниках финансирования. При этом величина собственного капитала автоматически корректируется в зависимости от реального наличия средств.
Собственный капитал = Капиталы и резервы + Доходы будущих периодов + Резервы предстоящих расходов и платежей.
Таблица 12. Анализ динамики и структуры пассива баланса ООО «Водопроводные сети»
| Показатели | 2005 г. | 2006 г. | 2007 г. | Темп роста, % | ||||
| тыс. руб. | % к итогу | тыс. руб. | % к итогу | тыс. руб. | % к итогу | 2006 г. к 2005 г. |
2007 г. к 2006 г. |
|
| 1. Собственный капитал | 1828 | 44,10 | 1845 | 39,47 | 2017 | 38,98 | 100,93 | 109,32 |
| 2. Заемный капитал, всего | 2317 | 55,9 | 2830 | 60,53 | 3157 | 61,02 | 122,14 | 111,55 |
| 2.1 Долгосрочные кредиты и займы | - | - | - | - | 330 | 6,37 | - | - |
| 2.2. Краткосрочные кредиты и займы | 710 | 17,13 | 643 | 13,75 | 490 | 9,47 | 90,56 | 76,21 |
| 2.3. Кредиторская задолженность | 1607 | 38,77 | 2187 | 46,78 | 2337 | 45,18 | 136,09 | 106,86 |
|
Валюта баланса |
4145 | 100,00 | 4675 | 100,00 | 5174 | 100,00 | 112,79 | 110,67 |
Как видно из таблицы 12, пассивная часть баланса характеризуется преобладающим удельным весом собственных источников средств, однако их доля в общем объеме сокращается с 44,10% в 2005 г. до 38,98% в 2007 г., что свидетельствует об усилении зависимости Общества от заемных средств.
Заемные средства представлены преимущественно кредиторской задолженностью и её величина в 2007 г. увеличилась на 6,86%. Основные кредиторы: ООО «ПромВодСнаб», МУП «КОС», ООО «УККТС».
Долгосрочные и краткосрочные кредиты и займы имели место в 2005 г. и 2007 г., но их доля в общей величине заемных средств не значительна: 17,13% и 9,47% соответственно.
Соотношение собственных и заемных источников средств формирования имущества предприятия представлено на рисунке 2.
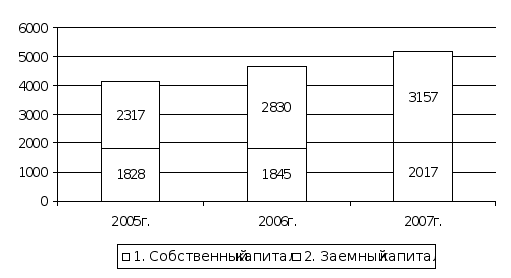
Рис. 4. Соотношение собственных и заемных источников средств формирования имущества
Непосредственно из аналитического баланса можно получить ряд важнейших характеристик финансового состояния предприятия, а именно:
– общая стоимость имущества, равная валюте баланса – 5174 тыс. руб.;
– стоимость иммобилизованных активов, равная итогу I раздела баланса – 1132 тыс. руб.
– стоимость оборотных средств, равная итогу II раздела баланса – 4042 тыс. руб.
В целом баланс Общества не обладает признаками «хорошего баланса»:
– увеличение собственного капитала;
– наличие резких изменений в отдельных статьях баланса;
– незначительный рост валюты баланса на 10,67% в 2007 г. по сравнению с 2006 г.;
– не соответствие запасов и затрат источниками их формирования.
3.2 Анализ финансовой устойчивости
После общей характеристики финансового состояния и его изменения за отчетный период следующей важной задачей анализа финансового состояния является исследование показателей финансовой устойчивости предприятия.
Финансовая устойчивость – это степень независимости организации от внешних источников финансирования, то есть определенное состояние счетов предприятия, гарантирующее его постоянную платежеспособность.
Одной из главных задач анализа финансового состояния предприятия является изучение показателей, отражающих его финансовую устойчивость. Она характеризуется стабильным превышением доходов над расходами, свободным маневрированием денежными средствами и эффективным их использованием в процессе текущей деятельности.
Для этого рассчитываются показатели финансовой устойчивости предприятия.
Рассчитаем абсолютные показатели финансовой устойчивости для ООО «Водопроводные сети» и представим их в виде таблицы 13.
Из таблицы 13 видно, что финансовое состояние предприятия за анализируемый период практически не изменилось.
Финансовое состояние ООО «Водопроводные сети» за 2005–2006 г. относится к четвертому типу финансовой устойчивости – кризисному, при котором предприятие находится на грани банкротства, поскольку в данной ситуации денежные средства, краткосрочные ценные бумаги и дебиторская задолженность предприятия не покрывают даже его кредиторской задолженности. А уже 2007 году относится к нормальному устойчивому финансовому состоянию.
Таблица 13. Расчет абсолютных показателей финансовой устойчивости
|
Показатели, тыс. руб. |
2005 г. |
2006 г. |
2007 г. |
| 1. Источники собственных средств | 1828 | 1845 | 2017 |
| 2. Внеоборотные активы | 1558 | 1456 | 1132 |
| 3. Источники собственных оборотных средств для формирования запасов и затрат | 270 | 389 | 885 |
| 4. Долгосрочные кредиты и займы | - | - | 330 |
| 5. Источники собственных средств, скорректированные на величину долгосрочных заемных средств | 270 | 389 | 1215 |
| 6. Краткосрочные кредитные и заемные средства | 710 | 645 | 490 |
| 7. Общая величина источников средств с учетом долгосрочных и краткосрочных заемных средств | 980 | 1032 | 1705 |
| 8. Величина запасов и затрат, обращающихся в активе баланса | 1159 | 1370 | 1380 |
|
9.
Излишек источников
собственных
оборотных
средств ( |
-889 | -981 | -495 |
|
10.
Излишек источников
собственных
средств и
долгосрочных
заемных источников
( |
-889 | -981 | -495 |
|
11.
Излишек общей
величины всех
источников
для формирования
запасов и затрат
( |
-179 | -338 | +325 |
| Тип финансовой ситуации | Кризисное финансовое состояние | Кризисное финансовое состояние | Нормально устойчивое финансовое состояние |
 )
 )
 )
Положительной тенденцией является снижение недостатка общей величины основных источников формирования запасов и затрат, это связано с увеличением доли долгосрочных и краткосрочных кредитов и займов.
Чтобы снять финансовое напряжение, предприятию необходимо выяснить причины увеличения следующих статей оборотных активов: производственных запасов, статей пассива: кредиторской задолженности и заемных средств.
Наряду с оптимизацией структуры пассивов в данной ситуации, устойчивость может быть восстановлена путем обоснованного снижения уровня запасов и затрат.
Помимо абсолютных показателей финансовую устойчивость характеризуют и относительные коэффициенты, на которых основан коэффициентный метод определения финансовой устойчивости.
Рассчитанные фактические коэффициенты отчётного периода сравниваются с нормами, со значениями предыдущего периода.
Для оценки относительных показателей финансовой устойчивости ООО «Водопроводные сети» сведём вышеперечисленные показатели в таблицу 14.
Таблица 14. Анализ относительных показателей финансовой устойчивости
| Показатели | Нормативные значения | 2005 г. | 2006 г. | 2007 г. | Отклонения | |
| 2006 г. от 2005 г. | 2007 г. от 2006 г. | |||||
| 1. Коэффициент автономии | > 0,5 | 0,44 | 0,39 | 0,39 | -0,01 | - |
| 2. Коэффициент обеспеченности запасов собственными средствами | 0,6–0,8 | 0,23 | 0,28 | 0,64 | 0,05 | 0,36 |
| 3. Коэффициент манёвренности собственного капитала | >0,5 | 0,15 | 0,21 | 0,44 | 0,06 | 0,23 |
| 4. Коэффициент соотношения заемных и собственных средств | <1 | 1,09 | 1,53 | 1,56 | 0,44 | 0,03 |
| 5. Коэффициент обеспеченности собственными средствами | >0,1 | 0,1 | 0,12 | 0,22 | 0,02 | 0,2 |
| 6. Индекс постоянного актива | - | 0,85 | 0,79 | 0,56 | -0,06 | -0,23 |
| 7. Коэффициент реальной стоимости имущества | - | 0,66 | 0,60 | 0,49 | -0,06 | -0,11 |
Из приведенных в таблице 14 данных, видно, что некоторые относительные показатели финансовой устойчивости, рассчитанные по данным бухгалтерской отчетности ООО «Водопроводные сети» не соответствуют нормативным ограничениям, но их динамика положительна.
Так уменьшение значения коэффициента автономии и увеличение значения коэффициента соотношения заемных и собственных средств свидетельствует об усилении зависимости предприятия от заемных средств.
Значение коэффициента обеспеченности собственными средствами соответствует нормативному значению 0,1 – в 2005 г., а в 2007 г. – 0,22, что свидетельствует об обеспеченности предприятия собственными средствами, необходимой для финансовой устойчивости и о выходе предприятия из кризисной ситуации.
Значение коэффициента обеспеченности материальных запасов собственными средствами медленно повышаются с 0,23 в 2005 г. до 0,28 – в 2006 г., а в 2007 г. – 0,64 достигает максимального значения, и показывает, что материальные запасы достаточно покрыты собственными средствами и не нуждаются в привлечении заемных средств.
Значение коэффициента маневренности собственного капитала также не соответствует нормативному ограничению: в 2005 г. – 0,15, а в 2007 г. – 0,44, что из общей суммы собственного капитала в Обществе в 2005 году направлялись на формирования оборотных средств 15%, а 85% – во внеоборотные средства. А в 2007 году соотношение между данными показателями изменились следующим образом: в оборотные средства направлялся 44% собственного капитала, а внеоборотные активы – 56%. Это свидетельствует об улучшении финансового состояния и росте мобильности собственных источников средств.
Какую долю в стоимости имущества составляют средства производства, а также уровень производственного потенциала предприятия показывает коэффициент реальной стоимости имущества. Эта доля снижается с 66% в 2005 г. до 49% в 2007 г.
Увеличение значений ряда коэффициентов финансовой устойчивости в динамике и приближение их к нормативным ограничениям, позволяет говорить об улучшении финансового положения ООО «Водопроводные сети» в анализируемом периоде.
Знание предельных границ изменения источников средств для покрытия вложений капитала в основные фонды или производственные запасы позволяют генерировать такие потоки хозяйственных операций, которые ведут к улучшению финансового состояния предприятия.
Финансовая устойчивость – сложное многозначное состояние счетов любой организации, гарантирующее ее постоянную платежеспособность. В процессе хозяйственной деятельности финансовое состояние организации постоянно меняется. Значение предельных границ использование собственных и заемных средств для покрытия вложений в оборотные и внеоборотные активы. Позволяют собственнику маневрировать ресурсами и хозяйственными операциями, для повышения эффективности производственно-финансовой деятельности изыскивать возможности укрепления платежеспособности и финансовой устойчивости организации рыночной системе хозяйствования, а также создавать условия для предотвращения финансовых потрясений, ведущих в конечном итоге к банкротству организации.
3.3 Анализ ликвидности и платежеспособности, оценка вероятности банкротства предприятия
Ликвидность определяется как степень покрытия обязательств предприятия его активами, срок превращения которых в денежную массу соответствует срокам погашения обязательств. Анализ ликвидности баланса заключается в сравнении средств по активу, сгруппированных по степени их ликвидности, с обязательствами по пассиву, сгруппированными по срокам их погашения.
Таблица 15. Результаты расчета коэффициентов ликвидности ООО «Водопроводные сети»
| Показатели | 2005 г. | 2006 г. | 2007 г. |
| 1. Наиболее ликвидные активы, тыс. руб. | 62 | 139 | 269 |
| 2. Денежные средства, краткосрочные финансовые вложения и краткосрочная дебиторская задолженность, тыс. руб. | 1428 | 1849 | 2662 |
| 3. Денежные средства, краткосрочные финансовые вложения, краткосрочная дебиторская задолженность, запасы и затраты с учетом НДС за минусом расходов будущих периодов, тыс. руб. | 2587 | 3219 | 4042 |
| 4. Активы предприятия, тыс. руб. | 4145 | 4675 | 5174 |
| 5. Наиболее срочные обязательства, тыс. руб. | 1607 | 2187 | 2337 |
| 6. Краткосрочные пассивы, тыс. руб. | 710 | 643 | 490 |
| 7. Коэффициент абсолютной ликвидности і 0,2 | 0,02 | 0,05 | 0,1 |
| 8. Коэффициент критической ликвидности і 1 | 0,61 | 0,65 | 0,94 |
| 9. Коэффициент текущей ликвидности і 2 | 1,12 | 1,14 | 1,43 |
| 10. Коэффициент утраты платежеспособности і1 | - | 0,58 | 0,86 |
Динамика коэффициентов ликвидности анализируемого предприятия имеет различную тенденцию.
Коэффициент абсолютной ликвидности показывает, что Общества в 2005–2007 гг. есть в наличии достаточно количества денежных средств и краткосрочных финансовых вложений, необходимых для погашения краткосрочных обязательств, хотя и не имеет нормативного значения.
Коэффициент критической ликвидности показывает диапазон колебаний уровня данного показателя составляет от 0,61 до 0,94 в зависимости от специфики деятельности организации. Обществу не достаточно покрыть часть текущей задолженности без учета запасов т.е.при условии полного погашения дебиторской задолженности.
Значение коэффициента текущей ликвидности меняется в течение анализируемого периода от 1,12 до 1,43. Повышение величины анализируемого показателя к концу 2007 года является результатом влияния двух разнонаправленных факторов: увеличение оборотного капитала на 25,56% при одновременном уменьшении краткосрочных обязательств 76,2%
Если коэффициент текущей ликвидности менее 2, следует рассчитать коэффициент утраты платежеспособности.
Значение коэффициента утраты платежеспособности в 2007 г. – 0,86, подтверждает, что в ближайшие 3 месяца Общества утратила свою платежеспособность.
Различные показатели ликвидности не только дают разностороннюю характеристику устойчивости финансового состояния предприятия при разной системе учета ликвидных средств, но и отвечают интересам различных внешних пользователей аналитической информации.
Так, для поставщиков сырья и материалов наиболее интересен коэффициент абсолютной ликвидности.
Кредитное учреждение больше внимания уделит коэффициенту критической ликвидности.
Покупатели в большей мере оценивают финансовую устойчивость предприятия по коэффициенту текущей ликвидности.
Для оценки вероятности банкротства используем коэффициент Альтмана, который рассчитывается следующим образом: где:
Z2006=1,2*32194675+3,3*454675+142145174+1,4*17905174+0,6*105174=5,389
Таблица 16
|
2006 г. |
2007 г. |
|
|
Z |
4,303 | 5,389 |
Как в 2006 году так и 2007 году предприятия попадает в финансово – устойчивое состояние.
3.4 Анализ формирования финансового результата
Общий анализ динамики основных видов дохода позволяет выявить более прибыльный вид финансово-хозяйственной деятельности и оценить тенденцию каждого