Анализ финансовой устойчивости ООО "Водопроводные сети"
Основными факторами, оказывающими влияние на размер выручки оказание услуг, являются объем реализации воды и водоотведения.
Анализ финансовых результатов по видам деятельности.
Доходы Предприятия формируются из следующих источников:
Поступления от потребителей услуг по установленным тарифам
Доходы от прочих видов деятельности.
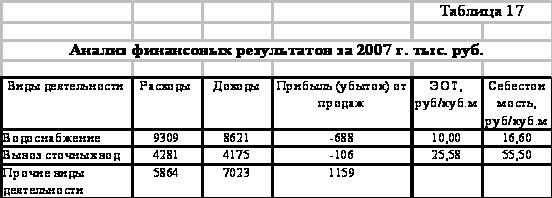
Финансовым результатом работы предприятия за год является, прибыльны, но по основному виду деятельности убыток.
Деятельность по водоснабжению и водоотведению в Обществе убыточна. Каждый вложенный рубль приносит Обществу 6 копейки убытка. Основная причина – себестоимость услуги превышает ЭОТ на 6,60 руб. куб. м.
Получаемые предприятием доходы не покрывают расходов предприятия, что систематически приводит к убыточному характеру деятельности и отсутствию достаточных средств на техническое перевооружение, модернизацию объектов основных средств и расширение деятельности. Результатом является хронический недоремонт оборудования, высокий уровень аварийности.
Для предотвращения переизноса основных фондов, ведущего к критическому снижению надежности, Рекомендациями по расчету тарифов в водопроводно-канализационном хозяйстве, разработанных Институтом экономики жилищно-коммунального хозяйства обосновано «залповая замена» 8–10% сетей в ближайшие 3 года и по 4% в каждый последующий год. Низкий уровень тарифа, очень малые амортизационные отчисления и инвестиций, не позволяет предприятию обеспечить даже нормативный уровень замены оборудования и сетей.
Но за счёт прочей деятельности – ремонт прочих объектов) предприятия держится на плаву и развивается дальше.
В таблице 18 приведён анализ динамики прибыли в общем по всему предприятию.
В динамике финансовых результатов можно отметить следующие изменения:
– выручка от реализации возросла в 2007 г., по сравнению с 2005 г. более чем в 2,4 раза, что свидетельствует об увеличении объема реализации услуг;
– при этом себестоимость в 2007 г. по отношению к 2005 г. возросла в 2,4 раза, причем темпы роста выручки опережают темы роста себестоимости.
– опережение темпов роста выручки над темпами роста валюты баланса, свидетельствует об улучшении использования средств ООО «Водопроводные сети».
– прибыль от реализации в 2007 г. сократилась, по сравнению с 2005 г. в 2,98 раза, что еще раз подчеркивает тенденцию к улучшению работы Общества.
Таблица 18. Анализ динамики прибыли предприятия, тыс. руб.
| Показатели | 2005 г. | 2006 г. | 2007 г. | Темп роста, % | |
| 2006 г. к 2005 г. | 2007 г. к 2006 г. | ||||
| 1. Выручка от реализации товаров, продукции, услуг | 8180 | 14214 | 19819 | 173,8 | 139,4 |
| 2. Себестоимость реализованных товаров продукции работ, услуг | 8071 | 14205 | 19454 | 176,0 | 137,0 |
| 3. Валовая прибыль | 109 | 9 | 365 | -8,26 | 4055 |
| 4. Расходы периода | - | - | - | - | - |
| 5. Прибыль от продаж | 109 | 9 | 365 | -8,26 | 4055 |
| 6. Прочие доходы и расходы | - | 36 | - | ||
| 7. Прибыль до налогооблажения | 109 | 45 | 365 | -41,28 | 811 |
| 8. Текущий налог на прибыль | 81 | - | 148 | ||
| 9. Чистая прибыль) отчётного периода | 28 | 45 | 217 | 160,7 | 485 |
Анализ каждого слагаемого прибыли предприятия имеет не абстрактный, а вполне конкретный характер, потому что позволяет учредителям и управленческому персоналу выбрать наиболее важные направления получения доходов в результате деятельности предприятия.
3.5 Анализ деловой активности
В широком смысле слова понятие рентабельности означает прибыльность, доходность. Предприятие считается рентабельным, если доходы от реализации продукции покрывают издержки производства и, кроме того, образуют сумму прибыли, достаточную для нормального функционирования предприятия.
Убыточность – показатель обратный рентабельности, характеризуются тем, что денежные поступления не компенсируют расходы, следовательно, образуется убыток.
Таблица 19. Результаты расчета показателей рентабельности
| Показатели | 2005 г. | 2006 г. | 2007 г. | Отклонения | |
| 2006 г. от 2005 г. | 2007 г. от 2006 г. | ||||
| Общая стоимость имущества, тыс. руб. | 4145 | 4675 | 5174 | 530 | 499 |
| Стоимость основных производственных фондов, тыс. руб. | 1558 | 1456 | 1132 | -102 | -324 |
| Стоимость материальных оборотных средств, тыс. руб. | 1159 | 1370 | 1380 | 211 | 10 |
| Капиталы и резервы, тыс. руб. | 1828 | 1845 | 2017 | 17 | 172 |
| Стоимость текущих активов, тыс. руб. | 2587 | 3219 | 4042 | 632 | 823 |
| Выручка от реализации товаров, работ, услуг, тыс. руб. | 8180 | 14214 | 19819 | 6034 | 5605 |
| Затраты на производство продукции, тыс. руб. | 8071 | 14205 | 19474 | 6134 | 5169 |
| Прибыль от реализации продукции основного вида деятельности, тыс. руб. | 109 | 9 | 365 | -100 | 356 |
| Прибыль до налогообложения, тыс. руб. | 28 | 45 | 217 | 17 | 172 |
| Чистая прибыль, тыс. руб. | 28 | 45 | 217 | 17 | 172 |
| Рентабельность активов, % | 0,01 | 0,01 | 0,04 | - | 0,03 |
| Рентабельность текущих активов, % | 0,01 | 0,01 | 0,07 | - | 0,06 |
| Рентабельность инвестиций, % | 0,02 | 0,02 | 0,11 | - | 0,09 |
| Рентабельность собственного капитала, % | 0,02 | 0,02 | 0,11 | - | 0,09 |
| Рентабельность основной деятельности, % | 0,01 | - | 0,02 | 0,03 | 0,02 |
| Рентабельность производства, % | 0,01 | 0,02 | 0,09 | 0,01 | 0,07 |
| Рентабельность реализуемой продукции, % | - | - | 0,01 | - | - |
Сгруппируем показатели, характеризующие деятельность анализируемого предприятия в таблицу 19.
По данным таблицы 19 можно сделать следующие выводы:
– прибыльность активов предприятия выросла в 2007 г. практически на 3% в сравнении с 2005 г., это означает, что с каждого рубля вложенного в активы предприятие получило в 2007 году 3 копейки прибыли;
– прибыльность текущих активов также выросла на 6%, составив в 2007 г. – 7%, таким образом, ООО «Водопроводные сети» получила в 2007 г. 7 копеек прибыли с 1 рубля вложенного в текущие активы;
– величина прибыльности и основной деятельности в отчетном году, по сравнению с 2005 г. увеличилось на 1%, составив в 2007 г. – 2%;
– прибыльность реализуемой продукции показывает величину прибыли на рубль реализованной продукции – в 2007 г. эта величина составила 1 копейку. Динамика этого показателей свидетельствует о не эффективности не только хозяйственной деятельности, но и процессов ценообразования.
Повышение рентабельности продукции обеспечивается снижением себестоимости единицы продукции, тем лучше используются основные производственные фонды, тем ниже фондоёмкость, выше фондоотдача и, как следствие этого, возникает рост рентабельности производства.
Эффективность использования оборотных средств характеризуется, прежде всего, их оборачиваемостью.
Под оборачиваемостью средств понимается продолжительность прохождения средствами отдельных стадий производства и обращения.
Коэффициент оборачиваемости средств характеризует размер объема выручки от реализации в расчете на один рубль оборотных средств. Он определяется как отношение суммы выручки от реализации продукции к среднему остатку оборотных средств.
Таким образом, показатели оборачиваемости показывают сколько раз те или иные активы предприятия заменились или заменятся за один оборот.
Расчет показателей эффективности деятельности ООО «Водопроводные сети» представлен в таблице 20.
Проанализируем результаты расчетов, представленных в аналитической таблице 20:
– показатель капиталоотдачи увеличился в 2007 г., по сравнению с 2006 г. на 0,79, что свидетельствует о повышении эффективности использования имущества предприятия;
– как показывает показатель фондоотдачи, эффективность использования внеоборотных активов предприятия уменьшилась за анализируемый период с 0,19 до 0,06, что свидетельствует о не эффективном использовании данных активов в отчетном периоде;
– оборачиваемость оборотных активов в 2007 г. составила 12,0 оборота, увеличившись, по сравнению с 2005 г. на 5,3 оборотов, что свидетельствует об увеличении потребности в оборотных средствах;
– оборачиваемость материальных запасов в 2007 г. составила 14,36 оборота или 25 дней, сократившись, по сравнению с 2005 г. на 73 оборота, что свидетельствует об уменьшении потребности вовлечения в оборот дополнительных средств;
Таблица 20. Расчет показателей оборачиваемости ресурсов ООО «Водопроводные сети»
| Показатели | 2005 г. | 2006 г. | 2007 г. | Отклонения, | ||||||
| 2006 г. от 2005 г. | 2007 г. от 2006 г. | |||||||||
| Выручка от реализации продукции, тыс. руб. | 8180 | 14214 | 19819 | 6034 | 5665 | |||||
| Общая величина имущества, тыс. руб. | 4145 | 4675 | 5174 | 530 | 499 | |||||
| Стоимость запасов, тыс. руб. | 1159 | 1370 | 1380 | 211 | 10 | |||||
| Стоимость денежных средств, расчетов и прочих активов, тыс. руб. | 62 | 139 | 269 | 77 | 130 | |||||
| Дебиторская задолженность, тыс. руб. | 1366 | 1710 | 2393 | 344 | 683 | |||||
| Кредиторская задолженность, тыс. руб. | 1607 | 2187 | 2337 | 580 | 150 | |||||
| Стоиомость основных средств, тыс. руб. | 1558 | 1456 | 1132 | -102 | -324 | |||||
| Стоимость собственных средств, тыс. руб. | 1828 | 1845 | 2017 | 17 | 172 | |||||
| Капиталоотдача, руб./руб. | 1,97 | 3,04 | 3,83 | 1,07 | 0,79 | |||||
| Коэффициент оборачиваемости собственного капитала, оборотов | 4,47 | 7,7 | 9,8 | 3,23 | 0,19 | |||||
| Коэффициент оборачиваемости оборотных активов, оборотов | 6,7 | 9,4 | 12 | 2,7 | 2,6 | |||||
| Коэффициент оборачиваемости материальных оборотных активов, оборотов | 7,06 | 10,38 | 14,36 | 3,32 | 3,98 | |||||
| Коэффициент оборачиваемости дебиторской задолженности, дней | 6,0 | 8,31 | 8,28 | 2,31 | -0,03 | |||||
| Средний срок оборота дебиторской задолженности, дней | 61 | 44 | 44 | -17 | - | |||||
| Коэффициент оборачиваемости кредиторской задолженности, дней | 5,09 | 6,5 | 8,48 | 1,41 | 1,98 | |||||
| Средний срок оборота кредиторской задолженности, дней | 72 | 56 | 43 | -16 | -13 | |||||
– показатель оборачиваемость дебиторской задолженности повысился с 6,0 оборота в 2005 году до 8,28 в 2007 году, соответственно уменьшился период погашения дебиторской задолженности. Данный факт свидетельствует о росте платежеспособности покупателей и об увеличении эффективности деятельности Общества в области управления неплатежами, в части дебиторской задолженности;
– оборачиваемость кредиторской задолженности в 2007 году увеличивается по сравнению с 2005 годом с 5,09 до 8,48 оборотов, и соответственно уменьшается период погашения кредиторской задолженности.
Сопоставление величины дебиторской и кредиторской задолженности позволяет сформулировать следующий вывод: в ООО «Водопроводные сети» величина кредиторской задолженности почти равна дебиторской.
Сравнительная оценка средних сроков оборота дебиторской и кредиторской задолженности представлена на рисунке 5.
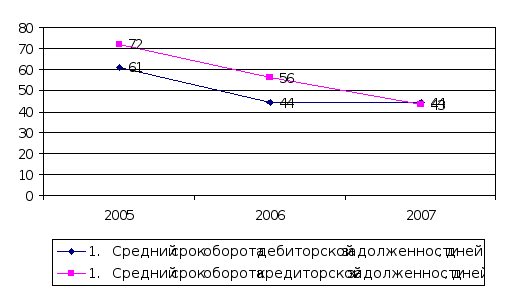
Рис. 5. Сравнительная оценка средних сроков оборота дебиторской и кредиторской задолженности
Темп роста кредиторской задолженности ниже, чем темп роста дебиторской задолженности.
Основание – более низкая скорость обращения дебиторской задолженности по сравнению с кредиторской.
Это может свидетельствовать о не достаточности платежных средств и дефицита денежных средств на анализируемом предприятии.
При необходимости можно рассчитать показатели оборачиваемости по всем элементам оборотных средств, но они носят несколько условный характер, поскольку для каждого элемента принимается один оборот – выручка от продаж, которая является результатом использования всех оборотных средств. Таким образом, оценив показатели оборачиваемости, можно дать оценку, как текущего состояния объекта, так и ожидаемых перспектив его развития.
Нельзя не отметить, что при улучшении использования материальных оборотных средств снижается их величина, приходящаяся на 1 рубль реализованной продукции, следовательно, фактор ускорения оборачиваемости материальных оборотных средств является одновременно фактором роста рентабельности производства.
3.6 Мероприятия по улучшению финансового состояния ООО «Водопроводные сети»
Вопросы оценки финансовой устойчивости в условиях резко обострившегося кризиса неплатежей выходят на одно из первых мест в области управления финансами российских предприятий. Однако традиционные методы оценки зачастую не дают точной и адекватной картины состояния финансовой устойчивости и платежеспособности предприятия.
По результатам проведенного финансового анализа можно сделать следующие краткие выводы и обозначить основные проблемы финансово-хозяйственной деятельности:
На протяжении всего исследуемого периода предприятие было не способно погасить текущие обязательства за счет наиболее ликвидных и ликвидных активов. Обеспеченность обязательств всеми активами также на протяжении всего исследуемого периода оставалась на низком уровне.
2) По результатам анализа коэффициентов, характеризующих финансовую устойчивость можно сделать следующие выводы: на протяжении трех исследуемых лет предприятие было зависимо от заемного капитала, собственные оборотные средства малую долю. Дебиторская задолженность составляла в среднем 46% оборотных активов, что говорит о невысокой эффективности работы по взысканию дебиторской задолженности, что дополнительно усугубляет дефицит оборотных средств.
3) Анализ рентабельности активов и нормы чистой прибыли показал, что активы предприятия используются крайне неэффективно, что приводит к очень маленьким накоплениям доходов.
4) В результате анализа основных фондов ООО «Водопроводные сети» было выявлено, что на балансе предприятия числятся не все объекты основных средств, используемые в производственном процессе, в основном арендованные.
5) Анализ возможности безубыточной деятельности показал, что основная текущая деятельность является убыточной. Дополнительные виды деятельности частично прибыльны, однако, необходимы для основного производственного процесса и вытягивают предприятия из минуса. Выход на безубыточный уровень деятельности возможен при условии выполнения ряда мероприятий.
Автор считает, что немаловажную роль в увеличении доходов 2008 г. по сравнению с 2007 г. сыграют увеличение тарифов и расценок.
Один из принципов ценообразования на жилищно-коммунальные услуги состоит в том, что тарифы на ЖКУ согласно ст. 31 Закона Российской Федерации «Об общих принципах формирования местных самоуправлений в Российской Федерации» регулируются органом местного самоуправления. В то же время в соответствии с Конституцией Российской Федерации соблюдение единого экономического пространства в административно – территориальных образованиях – задача субъектов Федерации. Постановлением Правительства Российской Федерации от 07.03.1995 №239 полномочия по утверждению тарифов на услуги ЖКХ закреплены за субъектами Федерации. Таким образом, вопрос установления таких тарифов находится в совместном ведении субъектов Федерации и муниципального образования, что в свою очередь предопределяет необходимость системного подхода к формированию цен и тарифов на жилищно-коммунальные услуги, оказываемые предприятиями отрасли.
Принятые решениями Совета депутатов Промышленновского района на услуги, оказываемые ООО «Водопроводные сети» с 01.01.2008 года.
Необходимость объективного системного подхода обусловливается также взаимосвязью действующих тарифов на установление и предоставление предприятиям ЖКХ дотаций на разницу в тарифах, установленных для населения, за предоставленные субсидии и льготы по оплате жилищно-коммунальных услуг, при определении трансфертов из федерального бюджета с учетом соблюдения в регионах федеральных стандартов перехода на новую систему оплаты коммунальных услуг.
Практика показывает, что стоимость таких работ и услуг, как правило, существенно ниже нормативно-расчетной.
Сложившаяся система формирования тарифов не создает стимулов для коммунальных предприятий к повышению эффективности их деятельности, так как уменьшение издержек приводит к снижению тарифа и абсолютной величины прибыли, в то время как рост издержек компенсируется увеличением тарифа. Как следствие, такой подход ведет к заинтересованности предприятий в росте, а не в снижении издержек.
Планирование себестоимости является одним из основных этапов формирования экономически обоснованных тарифов.
Таблица 21. Расчет экономически обоснованного тарифа воды на 2008 год
| № п/п | Показатели | Факт 2007 г | Предлагаемый 2008 г. | Отклонение |
|
1 |
Объем реализованной воды, тыс. м3 |
851,59 |
1055,2 |
203,61 |
|
2 |
Полная себестоимость, тыс. руб. |
9309 |
14572,6 |
5263,6 |
|
3 |
Вт.ч |
|||
|
4 |
Фонд оплаты труда, тыс. руб. |
3 841,08 |
6983,77 |
3142,69 |
|
5 |
Отчисления на социальные нужды, тыс. руб. |
545 |
998,68 |
453,68 |
|
6 |
Аренда плата, тыс. руб. |
508 |
922,48 | 414,48 |
| 7 |
Электроэнергия, тыс. руб. |
1347 |
1467,23 |
120,23 |
| 8 |
Материалы, тыс. руб. |
115 |
142,35 |
27,35 |
| 9 |
Оплата всех видов ремонта тыс. руб. |
810 |
1285,08 |
475,08 |
| 10 |
Аварийно-восстановительный ремонт тыс. руб. |
324 |
514,03 |
190,03 |
| 11 |
Прочие затраты тыс. руб. |
540 |
583,2 |
43,2 |
| 12 |
в т.ч. оплата Управляющей компании, тыс. руб. |
220 |
237,6 |
60,8 |
| 13 |
Общеэксплуатационные расходы тыс. руб. |
1 280 |
1 675,75 |
395,75 |
| 14 |
Себестоимость 1 мЗ реализованной воды, руб. |
8,82 |
13,81 |
4,99 |
| 15 |
Рентабельность, % |
5,0% |
5,0% |
|
| 16 |
Прибыль от продаж, тыс. руб. |
465 |
728,63 |
263,63 |
| 17 |
Экономически обоснованные тарифы с НДС, руб. |
10,93 | 16,6 | 5,67 |
Цена добычи и транспортирования воды ООО «Водопроводные сети» на 2008 г. составит 16,6 руб.
Из планового расчета экономически обоснованного тарифа на 2008 года, видно, что увеличился объем реализации по сравнению с прошлым годом на 203,51 м3 и увеличилась цена на воду – 5,67 рублей. Из этого следует, что повысится выручка в 2008 году на 1153,9 тыс. рублей, что приведет к увеличению дохода.
При осуществлении плана увеличении прибыли и сокращения затрат, исследуемое предприятие будет иметь свободные денежные средства, и вкладывать их в ликвидные запасы. Прогноз Финансовых результатов предприятия приведен в таблице 22.
Таблица 22. Анализ плановых финансовых результатов, тыс. руб.
| Показатели | 2007 г | Доля в выручке | План 2008 г | Доля в выручке | Отклонение плана от 2007 г. | ||
| Абсол. | % | ||||||
| 1 | Выручка от реализации товаров | 19819 | 100,00 | 22971 | 100,00 | 3152 | - |
| 2 | Себестоимость реализации товаров | 19454 | 98,16 | 21276 | 92,62 | 482 | 109,3 |
| 3 | Коммерческие расходы | 0,00 | 0,00 | 0,00 | 0,00 | - | - |
| 4 | Управленческие расходы | 0,00 | 0,00 | 0,00 | 0,00 | - | - |
| 5 | Прибыль от реализации | 365 | 1,84 | 1695 | 7,38 | 1330 | 5,54 |
| 6 | Проценты к получению | 0,00 | 0,00 | 0 | 0,00 | - | - |
| 7 | Проценты к уплате | 0,00 | 0,00 | 314 | 1,36 | - | - |
| 8 | Доходы от участия в др. организациях | 0,00 | 0,00 | 0,00 | 0,00 | - | - |
| 9 | Прочие доходы | 641 | 3,23 | 136 | 0,6 | -505 | 2,63 |
| 10 | Прочие расходы | 641 | 3,23 | 690 | 3,00 | - | - |
| 11 | Прибыль до налогообложения | 365 | 1,84 | 827 | 3,60 | 462 | 1,76 |
| 12 | Отложенные налоговые активы | 0,00 | 0,00 | 0,00 | 0,00 | - | - |
| 13 | Отложенные налоговые обязательства | 0,00 | 0,00 | 0,00 | 0,00 | - | - |
| 14 | Текущий налог на прибыль | 148 | 0,74 | 578 | 1,38 | 170 | 0,64 |
| 19 | Чистая прибыль отчетного года | 217 | 1,09 | 249 | 2,21 | 292 | 1,12 |
Анализ данных таблицы 22 показал, что прибыль от реализации, которую предприятие может получить при осуществлении рекомендуемых мероприятий, на 1330 тыс. рублей превышает прибыль 2007 г. Доля чистой прибыли в структуре выручки увеличится на 2,3 раза и составит 7,38% от общего объема выручки.
3.7 Пути повышения финансовой устойчивости ООО «Водопроводные сети»
Для оценки уровня финансовой устойчивости российских организаций предлагается использовать экспертный метод оценки финансовой устойчивости авторы Васильева Л.С. и Петровская М.В. Суть этого метода заключается в следующем.
Экспертами выбирается совокупность частных критериев, характеризующих различных аспекты финансовой устойчивости.
Такими критериями могут быть:
Коэффициент оборачиваемости запасов;
Коэффициент покрытия краткосрочных пассивов оборотными капиталами;
Коэффициент структуры капитала;
Коэффициент общей рентабельности активов;
Рентабельность продаж по балансовой стоимости.
Если значение комплексного индикатора не менее 100, то финансовая ситуация организации считается хорошей. Если значение комплексного индикатора менее 100, то финансовая ситуация организации не является благоприятной. Чем больше отклонение от 100 в меньшую сторону, тем сложнее финансовое состояние организации, тем более вероятно наступление в ближайшее время для организации финансовых трудностей. Прогноз финансовых затруднений с помощью изложенного индикатора позволит своевременно принимать меры для снижения финансовых трудностей, более объективно составлять планы развития организации.
Применяя методику Васильева Л.С., Петровской М.В., расчет индикатора финансовой устойчивости позволит более точно оценить текущую деятельность предприятия и покажет видимые улучшение.
Рассмотрим применение данного метода на примере ООО «Водопроводные сети» по основному виду деятельности водопотребления и водоотведения.
Оценить уровень финансовой устойчивости предприятия в целом рассмотрим по результатам отчетности. Как изменится уровень финансовой устойчивости предприятия, если его руководство принимает следующие управленческие решения: 1) увеличить объем продаж на 15,9%; 2) повысить уровень управления оборотными активами на 12%; 3) сократить продолжительность хранения запасов на пять дней; 4) внеоборотные активы уменьшаются на величину амортизационных отчислений 60 тыс. руб.; 5) размер заемных средств организации оставить на том же уровне; 6) доля балансовой прибыли в выручке должна увеличится на 17%. 7) доля налогов и отчислений должна снизиться на 5%.
Решение:
Определим изменение уровня финансовой устойчивости предприятия при принятии перечисленных управленческих решений. Пояснения к таблице 30.
1. Выручка от продаж увеличится на 15,9%, следовательно прогнозу она должна составить: Впр = В1 * 1,159 = 19819* 1,159 =22971.
2. Доля балансовой прибыли в выручке должна увеличиться на 17%. В отчетный период доля балансовой прибыли в выручке составляла: Д1 = ВНР1: В1 = 365: 19819= 0,031. По прогнозу доля должна увеличиться на 17%, следовательно, она составит: Дпр = Д1 * 1,17 = 0,031 * 1,17 = 0,036 тогда баланс прибыль по прогнозу составит: БПРпр = Дпр * Впр = 0,036 * 22971 = 827.
3. Определим долю и размер налогов и отчислений по прогнозу. В отчетном периоде доля налогов и отчислений составляла: Д =: ВНР1 =: 365 = 0,4054. Доля налогов и отчислений в балансовой прибыли составляла 40,54%. По прогнозу она должна снизиться на 5%, следовательно, ее доля в балансовой прибыли составит: Дпр = 0,4054 * 0,95 = 0,385. Налоги и отчисления составят: НАЛпр = 0,385 * 827 = 318.
4. Определим чистую прибыль по прогнозу: ЧПРпр = БПРпр – НАЛпр = 827 – 318 = 509.
5. Внеоборотные активы, определяемые как разность между итогом баланса и размером оборотных активов, в отчетном периоде составляли: ВНАК1 = ИТБ1 – ОБС1 = 5174 – 4042 = 1132 Величина внеоборотных активов по прогнозу составит: ВНАКпр = ВНАК1 – АМ = 1132 – 60 = 1072.
6. Стоимость оборотных активов: В отчетном периоде оборотные активы составляли: ОБС1 = 4042 тыс. руб. Уровень их использования в производственной деятельности составлял:
К1 = В1: ОБС1 = 19819: 4042= 4,9032 На каждый рубль оборотных активов приходилось 4,90 руб. выручки от реализации, или средства, вложенные в текущую деятельность, за год совершили около 5 оборотов. Предполагается повысить уровень управления оборотными активами на 12%, следовательно, коэффициент оборачиваемости оборотных активов по прогнозу должен составить: Кпр = К1 *1,12 = 4,9032 * 1,12 = 5,491. Стоимость оборотных активов по прогнозу составит: ОБСпр = Впр: Кпр = 22971: 5,491 = 4183.
7. Стоимость запасов по прогнозу: Предполагается, что продолжительность хранения запасов снизится на пять дней по сравнению с отчетным периодом. Продолжительность оборота запасов в отчетный период составляла: Т1 = ЗАП1: В1 * 365 дней = 1380: 19819 * 365 = 25. По прогнозу продолжительность хранения запасов составит: Тпр = Т1 – 5 = 25 – 5 = 20. Доля запасов в выручке в отчетный период составляла: Д1= ЗАП1: В1 = 1380: 19819 = 0,070. Стоимость запасов по прогнозу должна составит: ЗАПпр = Впр * Тпр: 365 = 22971 *20: 365 = 1259.
8. Итог баланса по прогнозу составит: ИТБпр = ВНАКпр + ОБСпр = 1072 + 4183 = 5255.
9. Заемные средства по прогнозу: Размер заемных средств остается на том же уровне, т.е. доля их в общих источниках должна соответствовать доле в отчетный период: Д1 = ЭС1: ИС1 = 3157: 5174 = 0,610; Дпр = 0,610. Величина заемного капитала составит: ЗСпр = ИТБпр * Дпр = 5255 * 0,610 = 3206.
10. Размер краткосрочных пассивов определяем аналогично: Д =КРП1: ИТБ1 = 2827: 5174 = 0,5463. Краткосрочные пассивы по прогнозу составят: КРПпр = ИТБпр * Д1 =5255* 0,5463= 2871.
11. Размер собственного капитала по прогнозу составит: СОБ Кпр = ИТБпр – ЗСпр =5255 – 3206 = 2049. Следовательно, нераспределенная прибыль по прогнозу в результате деятельности должна составить около 32 тыс. руб.
Результаты деятельности представлены в таблицы 24.
В результате принятия управленческого решения по прогнозированию деятельности организации индикатор финансовой устойчивости возрастет на 26,86%. Повысится рентабельность активов организации на 86%, на каждый рубль активов будет приходиться больше балансовой прибыли на 5,48 коп.
Таблица 23. Расчет комплексного индикатора финансовой устойчивости ООО «Водопроводные сети» на 2008 г.
| Показатели | ООО «Водопроводные сети» | ||
| отчет | прогноз | Абсолют измен. | |
| 1. Итог баланса, тыс. руб. | 5174 | 5255 | 81 |
| 2. Стоимость внеоборотных активов, тыс. руб. | 1132 | 1072 | -60 |
| 3. Оборотные средства, тыс. руб. | 4042 | 4183 | 141 |
| 3.1. Стоимость запасов, тыс. руб. | 1380 | 1259 | -121 |
| 4. Источники покрытия активов, тыс. руб. | 5174 | 5255 | 81 |
| 5. Собственный капитал, тыс. руб. | 2017 | 2049 | 32 |
| 6. Заемные средства, тыс. руб. | 3157 | 3206 | 49 |
| 6.1. Краткосрочные пассивы, тыс. руб. | 2827 | 2871 | 44 |
| 7. Выручка от реализации, тыс. руб. | 19819 | 22971 | 3152 |
| 8. Балансовая прибыль, тыс. руб. | 365 | 827 | 462 |
| 9. Коэффициент оборачиваемости запасов, Х1, оборотов | 14,36 | 18,27 | 3,91 |
| 9.1. Соотношение коэффициента Х1 с нормативным, К1 | 4,78 | 6,09 | 1,31 |
| 10. Коэффициент покрытия краткосрочных пассивов оборотными активами, Х2, | 0,68 | 0,69 | 0,01 |
| 10.1. Соотношение коэффициента Х2 с нормативным, К2 | 0,340 | 0,343 | -0,03 |
| 11. Коэффициент структуры капитала, Х3 | 0,638 | 0,639 | 0,001 |
| 11.1. Соотношение коэффициента Х3 с нормативным, К3 | 0,638 | 0,639 | 0,001 |
| 12. Коэффициент общей рентабельности активов, % Х4 | 0,071 | 0,157 | 0,086 |
| 12.1. Соотношение коэффициента Х4 с нормативным, К4 | 0,24 | 0,52 | 0,28 |
| 13. Рентабельность продаж по балансовой прибыли, % Х5 | 0,018 | 0,036 | 0,018 |
| 13.1. Соотношение коэффициента Х5 с нормативным, К 5 | 0,09 | 0,18 | 0,09 |
| 14. Значение индикатора J = 25*К1+25*К2+20* К3+20*К4+10*К5 | 146,460 | 185,805 | 39,345 |
Увеличится степень покрытия краткосрочных пассивов текущими активами на 1,47%, на каждый рубль краткосрочных обязательств будет приходиться больше текущих активов на 1,00 коп. Структура капитала улучшится, на каждый рубль заемных средств будет приходиться больше собственных средств на 0,10 коп. Результаты расчетов показывают, что значение индикатора финансовой устойчивости предприятия больше 100, следовательно, финансовая ситуация в данный период будет хорошей.
Проанализируем изменение абсолютных и относительных показателей финансовой устойчивости после прогноза.
Таблица 24. Расчет прогнозируемых абсолютных показателей финансовой устойчивости
| Показатели, тыс. руб. | 2007 г. факт | 2008 г. прогноз |
| 1. Источники собственных средств | 2017 | 2049 |
| 2. Внеоборотные активы | 1132 | 1072 |
| 3. Источники собственных оборотных средств для формирования запасов и затрат | 885 | 977 |
| 4. Долгосрочные кредиты и займы | 330 | 335 |
| 5. Источники собственных средств, скорректированные на величину долгосрочных заемных средств | 1215 | 1312 |
| 6. Краткосрочные кредитные и заемные средства | 490 | 520 |
| 7. Общая величина источников средств с учетом долгосрочных и краткосрочных заемных средств | 1705 | 1832 |
| 8. Величина запасов и затрат, обращающихся в активе баланса | 1380 | 1259 |
|
9.
Излишек источников
собственных
оборотных
средств ( |
-495 | -282 |
|
10.
Излишек источников
собственных
средств и
долгосрочных
заемных источников
( |
-165 | +53 |
|
11.
Излишек общей
величины всех
источников
для формирования
запасов и затрат
( |
+325 | +573 |
| Тип финансовой ситуации | Нормально устойчивое финансовое состояние | Нормально устойчивое финансовое состояние |
 )
 )
 )
Из таблицы видно, что предприятие является платежеспособным, денежные средства в расчетах, а также материальные оборотные активы полностью покрывают краткосрочные обязательства.
Предприятие сохранило нормально устойчивое финансовое состояние.
Таблица 25. Расчет прогнозируемых относительных показателей финансовой устойчивости, тыс. руб.
| Показатели | Нормативные значения | 2007 г | 2008 г. прогноз | Отклонение |
| 2008 г. от 2007 г. | ||||
| 1. Коэффициент автономии | > 0,5 | 0,39 | 0,39 | - |
| 2. Коэффициент обеспеченности запасов собственными средствами | 0,6–0,8 | 0,64 | 0,85 | +0,21 |
| 3. Коэффициент манёвренности собственного капитала | >0,5 | 0,44 | 0,52 | +0,08 |
| 4. Коэффициент соотношения заемных и собственных средств | <1 | 1,56 | 1,56 | - |
| 5. Коэффициент обеспеченности собственными средствами | >0,1 | 0,22 | 0,23 | +0,01 |
| 6. Индекс постоянного актива | - | 0,56 | 0,52 | -0,04 |
| 7. Коэффициент реальной стоимости имущества | - | 0,49 | 0,44 | -0,05 |
При определении относительных показателей финансовой устойчивости видно, что многие показатели имеют нормативное значение, кроме коэффициента автономии снижение показателя в динамике является отрицательным фактором. Также не соответствует нормативу и коэффициент соотношения заёмных и собственных средств, по сравнению с 2007 годом по данным показателям изменения нет.
Коэффициент обеспеченности запасов собственными средствами соответствует нормативному значению и по сравнению с 2007 годом увеличился на 0,21. Это говорит, что часть активов покрываются за счет устойчивых, долгосрочных источников финансирования. Рост этого показателя в динамике свидетельствует о повышение финансовой устойчивости предприятия.
Коэффициент маневренности показывает, какая часть собственного капитала используется для финансирования текущей деятельности, то есть вложена в оборотные активы, а какая часть собственных средств капитализирована. Соответствует нормативу 0,52 и по сравнению с 2007 годом значение выросло на 0,08. Рост этого показателя в динамике свидетельствует об улучшении структуры баланса предприятия, о повышении уровня финансовой устойчивости.
Коэффициент обеспеченности собственными оборотными средствами, показатель соответствует нормативному значению. Показатель характеризует степень обеспеченности хозяйственной деятельности предприятия собственными оборотными средствами, необходимые для её финансовой устойчивости. Рост значения показателя динамики свидетельствует о повышении уровня финансовой устойчивости.
Есть и негативные явления – это Индекс постоянного актива понизился по сравнению с 2007 годом. Это говорит, что собственного капитала не было вложено в основной капитал предприятия.
Коэффициент реальной стоимости имущества, также не дал хорошего прогноза, по сравнению с 2007 г. понизился на -0,05.
Значение этих показателей зависит от влияния многих факторов отраслевой принадлежности предприятия, условий кредитования, сложившейся структуры источников покрытия имущества и т.п.
Выводы и предложения
Подводя итог, проведенному анализу финансово-хозяйственной деятельности ООО «Водопроводные сети» за 2005–2007 гг. можно оформить следующие выводы и предложения.
Внеоборотные активы Общества представлены основными средствами, в 2007 г. снижается до 21,88%. Повышение доли оборотных активов свидетельствует о создании мобильной части активов, способствующих ускорению оборачиваемости оборотных средств предприятия.
Величина запасов в 2007 г. повысилась по сравнению с 2006 г. на 0,73%, что свидетельствует о наращивании производственного потенциала Общества, но здесь имеется и отрицательный момент – низкая ликвидность текущих активов сосредоточенных в производственных запасах.
В 2007 г. итог баланса увеличился на 10,67%, что говорит росте производственного потенциала Общества. Этот дает нам основание считать, что возникла тенденция улучшения финансового состояния Общества.
Пассив баланса характеризуется преобладающим весом собственных источников средств, однако их доля в общем объеме сокращается до 38,98%, что свидетельствует об усилении зависимости Общества от заемных средств.
Заемные средства представлены преимущественно кредиторской задолженностью и её величина в 2007 г. увеличилась на 6,86%.
В целом баланс Общества не располагает признаками «хорошего баланса»:
– снижение собственного капитала;
– наличие резких изменений в отдельных статьях баланса;
– незначительный рост валюты баланса;
– не соответствие запасов и затрат источниками их формирования.
Финансовое состояние Общества за анализируемый период изменилось, от кризисного финансового состояния к типу нормально устойчивому финансовому состоянию, денежные средства и дебиторская задолженность покрывают кредиторской задолженности.
Положительной тенденцией является снижение недостатка общей величины основных источников формирования запасов и затрат, это связано с привлечением долгосрочных и краткосрочных кредитов.
Чтобы снять финансовое напряжение, необходимо выяснить причины увеличения производственных запасов. Наряду с оптимизацией структуры пассивов, устойчивость может быть восстановлена путем обоснованного снижения уровня запасов и затрат.
Динамика показателей финансовой устойчивости положительна:
– уменьшение значения коэффициента автономии и увеличение значения коэффициента соотношения заемных и собственных средств свидетельствует об усилении зависимости предприятия от заемных средств.
– значение коэффициента обеспеченности собственными средствами выше нормативного, что свидетельствует о обеспеченности предприятия собственными средствами, необходимой для финансовой устойчивости и о начале выхода Общества из кризисной ситуации.
– значение коэффициента маневренности собственного капитала не соответствует нормативному ограничению, что свидетельствует об улучшении финансового состояния и росте мобильности собственных источников средств.
Увеличение значений ряда коэффициентов финансовой устойчивости в динамике и приближение их к нормативным ограничениям, позволяет говорить об улучшении финансового положения ООО «Водопроводные сети».
Коэффициент абсолютной ликвидности показывает, что у общества имеются денежные средства и краткосрочные финансовые вложения для расчета с обязательствами. В конце 2007 г. значение коэффициента критической ликвидности не соответствует нормативному ограничению.
Также и коэффициент текущей ликвидности не соответствует норме в 2007 г. составил 1,43
Исходя из этого, можно сделать вывод о том, что общества не располагает достаточным объёмом свободных средств, формируемых за счёт собственных источников и в ближайшие 3 месяца общества утратила свою платежеспособность.
Динамика финансовых результатов показывает следующие изменения:
– выручка от реализации возросла в 2007 г., по сравнению с 2005 г. более чем в 2,4 раза, что свидетельствует об увеличении объема реализации продукции;
– при этом себестоимость в 2007 г. по отношению к 2005 г. возросла в 2,4 раза, причем темпы роста выручки опережают темы роста себестоимости.
– опережение темпов роста выручки над темпами роста валюты баланса, свидетельствует об улучшении использования средств ООО «Водопроводные сети»
– прибыль от реализации в 2007 г. увеличилась, по сравнению с 2005 г. в 2,98 раза, что еще раз подчеркивает тенденцию к улучшению работы Общества;
– затраты в расчете на 1 рубль