Інформація щодо виконання індивідуального завдання студентами заочної форми навчання
Размещено на /
Київський національний економічний університет
імені Вадима Гетьмана
Кафедра фінансів підприємств
ЗАТВЕРДЖЕНО
На засіданні кафедри фінансів підприємств
Протокол № ___ від
Завідувач кафедри Поддєрьогін А.М.
Інформація щодо виконання індивідуального завдання студентами заочної форми навчання
Дисципліна: Бюджетування діяльності суб`єктів господарювання
Київ, КНЕУ, 2009
Зміст
Частина 1. Умови і варіанти завдань для виконання індивідуальних завдань студентами, теми рефератів, система оцінювання
Частина 2. Теоретичні основи організації і функціонування бюджетування на підприємстві
Частина 3. Методичні рекомендації щодо виконання індивідуальних завдань
Література
Частина 1. Умови і варіанти завдань для виконання індивідуальних завдань студентами
Номер завдання для виконання індивідуального завдання відповідає порядковому номеру студента за списком який наведено в наказі № _ від __ р., або порядковому номеру студента в журналі відповідної академічної групи навчання.
Для виконання практичної частини індивідуального завдання необхідно використати вхідну інформацію та скоригувати її на значення показників які містяться в кожному індивідуальному завданні.
Виконане індивідуальне завдання яке вміщує два теоретичних завдання і практичне завдання зі складання сукупності бюджетів (12 бюджетів), необхідно здати на кафедру фінансів підприємств за два тижні до початку екзаменаційної сесії, з оформленням у відповідності з вимогами.
| Завдання 1. | ||
| 1. | Відповісти (письмово) на поставлені питання. | |
| 1.1. | Розкрити сутність фінансового планування і прогнозування. | |
| 1.2. | Бюджетування інвестицій сутність, порядок реалізації та взаємозв`язок з іншими бюджетами підприємства. | |
| 2. | Виконати індивідуальне завдання використовуючи наступні дані: | |
| 2.1. | Зміна ціни продукції А кожного наступного місяця в порівнянні з попереднім | 10% |
| 2.2. | Безнадійна дебіторська заборгованість за продукцією В | 5% |
| 2.3. | Попередня оплата за матеріали В1 і В2 (30 кал. дні), за фактом -15% | 20% |
| 2.4. | Постійні витрати на оплату праці (постачання і логістика) | 3 000,0 |
| Завдання 2. | ||
| 1. | Відповісти (письмово) на поставлені питання. | |
| 1.1. | Сутність, особливості, значення методів та елементів фінансового планування і прогнозування. | |
| 1.2. | Порядок та процедура узгодження операційних бюджетів. | |
| 2. | Виконати індивідуальне завдання використовуючи наступні дані: | |
| 2.1. | Зміна ціни продукції А кожного наступного місяця в порівнянні з попереднім | 5% |
| 2.2. | Безнадійна дебіторська заборгованість за продукцією В | 1% |
| 2.3. | Попередня оплата за матеріали А1 і А2 (30 кал. дні), за фактом - 25% | 15% |
| 2.4. | Постійні витрати на оплату праці (постачання і логістика) | 4 000,0 |
| Завдання 3. | ||
| 1. | Відповісти (письмово) на поставлені питання. | |
| 1.1. | Сутність технології бюджетування за центрами відповідальності. | |
| 1.2. | Система матеріального стимулювання та відповідальність при бюджетуванні. | |
| 2. | Виконати індивідуальне завдання використовуючи наступні дані: | |
| 2.1. | Зміна ціни продукції А кожного наступного місяця в порівнянні з попереднім | 0% |
| 2.2. | Безнадійна дебіторська заборгованість за продукцією В | 2% |
| 2.3. | Попередня оплата за матеріали А1 і А2 (45 кал. дні), за фактом - 5% | 25% |
| 2.4. | Постійні витрати на оплату праці (постачання і логістика) | 5 000,0 |
| Завдання 4. | ||
| 1. | Відповісти (письмово) на поставлені питання. | |
| 1.1. | Функції і принципи побудови системи бюджетування на підприємстві. | |
| 1.2. | Проблемні аспекти впровадження бюджетування на вітчизняних підприємствах. | |
| 2. | Виконати індивідуальне завдання використовуючи наступні дані: | |
| 2.1. | Зміна ціни продукції В кожного наступного місяця в порівнянні з попереднім | 5% |
| 2.2. | Безнадійна дебіторська заборгованість за продукцією А | 3,5% |
| 2.3. | Попередня оплата за матеріали В1 і В2 (30 кал. дні) за фактом - 10% | 25% |
| 2.4. | Постійні витрати на оплату праці виробничого персоналу за продукцією В | 2 000,0 |
| Завдання 5. | ||
| 1. | Відповісти (письмово) на поставлені питання. | |
| 1.1. | Основні завдання та загальні критерії оцінки системи бюджетування. | |
| 1.2. | Традиційне і процесно-орієнтоване бюджетування їх сутність, особливості побудови, переваги, недоліки. | |
| 2. | Виконати індивідуальне завдання використовуючи наступні дані: | |
| 2.1. | Зміна ціни продукції В кожного наступного місяця в порівнянні з попереднім | 7,5% |
| 2.2. | Безнадійна дебіторська заборгованість за продукцією А | 0% |
| 2.3. | Попередня оплата за матеріали В1 і В2 (30 кал. дні), за фактом - 20% | 15% |
| 2.4. | Постійні витрати на оплату праці виробничого персоналу за продукцією В | 3 000,0 |
| Завдання 6. | ||
| 1. | Відповісти (письмово) на поставлені питання. | |
| 1.1. | Сутність та значення бюджетування в системі фінансового менеджменту. | |
| 1.2. | Критерії оцінки результатів діяльності центрів бюджетування як первинна ланка системи внутрішнього моніторингу. | |
| 2. | Виконати індивідуальне завдання використовуючи наступні дані: | |
| 2.1. | Зміна ціни продукції В кожного наступного місяця в порівнянні з попереднім | 0% |
| 2.2. | Безнадійна дебіторська заборгованість за продукцією А | 5% |
| 2.3. | Попередня оплата за матеріали В1 і В2 (45 кал. дні), за фактом - 30% | 5% |
| 2.4. | Постійні витрати на оплату праці виробничого персоналу за продукцією В | 500,0 |
| Завдання 7. | ||
| 1. | Відповісти (письмово) на поставлені питання. | |
| 1.1. | Фінансові бюджети їх характеристика. | |
| 1.2. | Класифікація відхилень та деталізація чи узагальнення висновків за відхиленнями. | |
| 2. | Виконати індивідуальне завдання використовуючи наступні дані: | |
| 2.1. | Зміна обсягу реалізації продукції В кожного наступного місяця в порівнянні з попереднім | 10% |
| 2.2. | Вартість одиниці матеріалу А1 | 20,0 грн. |
| 2.3. | Попередня оплата за матеріали А1 і А2 (45 кал. дні), за фактом - 0% | 30% |
| 2.4. | Постійні витрати на оплату праці виробничого персоналу за продукцією А | 2 500,0 |
| Завдання 8. | ||
| 1. | Відповісти (письмово) на поставлені питання. | |
| 1.1. | Особливості бюджетування в промисловості, торгівлі та фінансових установах. | |
| 1.2. | Оцінка виконання основних операційних та фінансових бюджетів з використанням факторного аналізу відхилень. | |
| 2. | Виконати індивідуальне завдання використовуючи наступні дані: | |
| 2.1. | Зміна обсягу реалізації продукції В кожного наступного місяця в порівнянні з попереднім | 5% |
| 2.2. | Вартість одиниці матеріалу А2 | 12,0 грн. |
| 2.3. | Попередня оплата за матеріали А1 і А2 (45 кал. дні), за фактом - 10% | 20% |
| 2.4. | Постійні витрати на оплату праці виробничого персоналу за продукцією А | 500,0 |
| Завдання 9. | ||
| 1. | Відповісти (письмово) на поставлені питання. | |
| 1.1. | Етапи впровадження бюджетування і послідовність його виконання. | |
| 1.2. | Дати характеристику контролінгу та бюджетування в системі управління фінансовими ресурсами підприємств. | |
| 2. | Виконати індивідуальне завдання використовуючи наступні дані: | |
| 2.1. | Зміна обсягу реалізації продукції А кожного наступного місяця в порівнянні з попереднім | 2,5% |
| 2.2. | Вартість одиниці матеріалу В2 | 15,0 грн. |
| 2.3. | Відстрочка в оплаті за матеріали В1 і В2 (45 кал. дні), за фактом - 30% | 5% |
| 2.4. | Постійні витрати на оплату праці виробничого персоналу за продукцією А | 4 500,0 |
| Завдання 10. | ||
| 1. | Відповісти (письмово) на поставлені питання. | |
| 1.1. | Сутність технології бюджетування за видами діяльності. | |
| 1.2. | Організація бюджетного контролю на підприємствах: вітчизняна і зарубіжна практика. | |
| 2. | Виконати індивідуальне завдання використовуючи наступні дані: | |
| 2.1. | Зміна обсягу реалізації продукції А кожного наступного місяця в порівнянні з попереднім | 0% |
| 2.2. | Вартість одиниці матеріалу В1 | 10,0 грн. |
| 2.3. | Відстрочка в оплаті за матеріали В1 і В2 (15 кал. дні), за фактом - 45% | 20% |
| 2.4. | Постійні витрати на оплату праці виробничого персоналу за продукцією В | 3 500,0 |
| Завдання 11. | ||
| 1. | Відповісти (письмово) на поставлені питання. | |
| 1.1. | Характеристика системи моніторингу виконання узгодженої системи бюджетів, шляхи її вдосконалення. | |
| 1.2. | Сутність технології проектного бюджетування. | |
| 2. | Виконати індивідуальне завдання використовуючи наступні дані: | |
| 2.1. | Кількість одиниць матеріалу - А1, для виробництва одиниці продукції А | 4 |
| 2.2. | Остаточна виплата заробітної плати за місяць 10 числа наступного за звітним місяця | 45% |
| 2.3. | Відстрочка в оплаті за матеріали В1 і В2 (45 кал. дні), за фактом - 5% | 30% |
| 2.4. | Постійні витрати на оплату праці (постачання і логістика) | 3 000,0 |
| Завдання 12. | ||
| 1. | Відповісти (письмово) на поставлені питання. | |
| 1.1. | Функції структурних підрозділів підприємств та їх реалізація при бюджетуванні. | |
| 1.2. | Збалансована система оцінювальних критеріїв ефективності (BSC, Balanced Scorecard) та доцільність її використання при бюджетуванні. | |
| 2. | Виконати індивідуальне завдання використовуючи наступні дані: | |
| 2.1. | Кількість одиниць матеріалу - А1, для виробництва одиниці продукції А | 2 |
| 2.2. | Остаточна виплата заробітної плати за місяць 10 числа наступного за звітним місяця | 40% |
| 2.3. | Відстрочка в оплаті за матеріали А1 і А2 (15 кал. дні), за фактом - 35% | 10% |
| 2.4. | Постійні витрати на оплату праці (постачання і логістика) | 1 500,0 |
| Завдання 13. | ||
| 1. | Відповісти (письмово) на поставлені питання. | |
| 1.1. | Побудова прогнозного балансу підприємства на бюджетний період. | |
| 1.2. | Класифікація та розкриття сутності основних методів оцінки ризиків при бюджетуванні. | |
| 2. | Виконати індивідуальне завдання використовуючи наступні дані: | |
| 2.1. | Кількість одиниць матеріалу – А2, для виробництва одиниці продукції А | 2 |
| 2.2. | Попередня оплата (15 календарних дні), витрат на забезпечення виробничого процесу за продукцією А; за фактом - 35% | 15% |
| 2.3. | Сума витрат на доставку одиниці продукції А | 3,0 грн. |
| 2.4. | Сума витрати на НДПКР | 4 000,0 |
| Завдання 14. | ||
| 1. | Відповісти (письмово) на поставлені питання. | |
| 1.1. | Сутність, значення та класифікація центрів відповідальності при бюджетуванні. | |
| 1.2. | Характеристика і порядок побудови бюджету фінансового результату. | |
| 2. | Виконати індивідуальне завдання використовуючи наступні дані: | |
| 2.1. | Кількість одиниць матеріалу – В2, для виробництва одиниці продукції В | 5 |
| 2.2. | Попередня оплата (45 календарних дні), витрат на забезпечення виробничого процесу за продукцією В; за фактом - 35% | 15% |
| 2.3. | Сума витрат на доставку одиниці продукції В | 2,0 грн. |
| 2.4. | Сума витрати на НДПКР | 6 000,0 |
| Завдання 15. | ||
| 1. | Відповісти (письмово) на поставлені питання. | |
| 1.1. | Сутність механізму узгодження операційних й фінансових бюджетів. | |
| 1.2. | Методи та заходи з мінімізації впливу ризиків при бюджетуванні. | |
| 2. | Виконати індивідуальне завдання використовуючи наступні дані: | |
| 2.1. | Зміна ціни продукції А кожного наступного місяця в порівнянні з попереднім | 10% |
| 2.2. | Безнадійна дебіторська заборгованість за продукцією В | 1% |
| 2.3. | Попередня оплата за матеріали А1 і А2 (45 кал. дні), за фактом - 5% | 25% |
| 2.4. | Постійні витрати на оплату праці виробничого персоналу за продукцією В | 2 000,0 |
| Завдання 16. | ||
| 1. | Відповісти (письмово) на поставлені питання. | |
| 1.1. | Структура консолідованого бюджету суб`єктів господарювання. | |
| 1.2. | Характеристика критеріїв визначення суттєвості відхилень та доцільності проведення коригуючих змін. | |
| 2. | Виконати індивідуальне завдання використовуючи наступні дані: | |
| 2.1. | Зміна ціни продукції А кожного наступного місяця в порівнянні з попереднім | 5% |
| 2.2. | Безнадійна дебіторська заборгованість за продукцією В | 5% |
| 2.3. | Попередня оплата за матеріали В1 і В2 (30 кал. дні) за фактом - 15% | 20% |
| 2.4. | Постійні витрати на оплату праці (постачання і логістика) | 5 000,0 |
| Завдання 17. | ||
| 1. | Відповісти (письмово) на поставлені питання. | |
| 1.1. | Сутність галузевої специфіки в організації фінансової діяльності підприємств. | |
| 1.2. | Технологія побудови бюджету грошових коштів. | |
| 2. | Виконати індивідуальне завдання використовуючи наступні дані: | |
| 2.1. | Зміна ціни продукції А кожного наступного місяця в порівнянні з попереднім | 0% |
| 2.2. | Безнадійна дебіторська заборгованість за продукцією А | 3,5% |
| 2.3. | Попередня оплата за матеріали А1 і А2 (30 кал. дні), за фактом - 25% | 15% |
| 2.4. | Постійні витрати на оплату праці (постачання і логістика) | 4 000,0 |
| Завдання 18. | ||
| 1. | Відповісти (письмово) на поставлені питання. | |
| 1.1. | Сутність, значення планування і оцінки діяльності підрозділів в системі внутрішнього контролю при бюджетуванні. | |
| 1.2. | Характеристика алгоритму формування преміювального фонду різних підрозділів суб`єктів господарювання. | |
| 2. | Виконати індивідуальне завдання використовуючи наступні дані: | |
| 2.1. | Зміна ціни продукції В кожного наступного місяця в порівнянні з попереднім | 5% |
| 2.2. | Безнадійна дебіторська заборгованість за продукцією В | 2% |
| 2.3. | Попередня оплата за матеріали В1 і В2 (30 кал. дні) за фактом - 10% | 25% |
| 2.4. | Постійні витрати на оплату праці (постачання і логістика) | 3 000,0 |
| Завдання 19. | ||
| 1. | Відповісти (письмово) на поставлені питання. | |
| 1.1. | Сутність бюджетів допоміжних матеріалів, загальновиробничих витрат, комерційних й загальногосподарських витрат. | |
| 1.2. | Принципи побудови системи матеріального стимулювання на підприємстві при бюджету ванні. | |
| 2. | Виконати індивідуальне завдання використовуючи наступні дані: | |
| 2.1. | Зміна ціни продукції В кожного наступного місяця в порівнянні з попереднім | 7,5% |
| 2.2. | Безнадійна дебіторська заборгованість за продукцією А | 5% |
| 2.3. | Попередня оплата за продукцією А (15 кал. дні), за фактом - 30% | 30% |
| 2.4. | Постійні витрати на оплату праці виробничого персоналу за продукцією А | 500,0 |
| Завдання 20. | ||
| 1. | Відповісти (письмово) на поставлені питання. | |
| 1.1. | Сутність системи обліку відповідальності як інформаційного забезпечення системи матеріального заохочення. | |
| 1.2. | Технології бюджетування за рівнями управління підприємства. | |
| 2. | Виконати індивідуальне завдання використовуючи наступні дані: | |
| 2.1. | Зміна ціни продукції В кожного наступного місяця в порівнянні з попереднім | 0% |
| 2.2. | Безнадійна дебіторська заборгованість за продукцією А | 0% |
| 2.3. | Попередня оплата за продукцією В (15 кал. дні), за фактом - 50% | 10% |
| 2.4. | Постійні витрати на оплату праці виробничого персоналу за продукцією А | 2 500,0 |
| Завдання 21. | ||
| 1. | Відповісти (письмово) на поставлені питання. | |
| 1.1. | Характеристика та класифікація ризиків (ділові, фінансові, сукупні) при бюджетуванні. | |
| 1.2. | Аналіз виконання узгоджених бюджетів, напрямки його поліпшення. | |
| 2. | Виконати індивідуальне завдання використовуючи наступні дані: | |
| 2.1. | Зміна обсягу реалізації продукції В кожного наступного місяця в порівнянні з попереднім | 10% |
| 2.2. | Вартість одиниці матеріалу А2 | 12,0 грн. |
| 2.3. | Попередня оплата за продукцією В (15 кал. дні), за фактом - 60% | 0% |
| 2.4. | Постійні витрати на оплату праці (постачання і логістика) | 2 000,0 |
| Завдання 22. | ||
| 1. | Відповісти (письмово) на поставлені питання. | |
| 1.1. | Сутність методів і критеріїв розподілу постійних витрат та формування бюджету постійних витрат. | |
| 1.2. | Оцінка ймовірності виконання бюджету в цілому по підприємству. | |
| 2. | Виконати індивідуальне завдання використовуючи наступні дані: | |
| 2.1. | Зміна обсягу реалізації продукції В кожного наступного місяця в порівнянні з попереднім | 5% |
| 2.2. | Вартість одиниці матеріалу А1 | 20,0 грн. |
| 2.3. | Відстрочка в платі за продукцією В (30 кал. дні), за фактом - 25% | 25% |
| 2.4. | Постійні витрати на оплату праці виробничого персоналу за продукцією В | 3 000,0 |
| Завдання 23. | ||
| 1. | Відповісти (письмово) на поставлені питання. | |
| 1.1. | Сутність ризиків які впливають на точність виконання бюджету для підприємства. | |
| 1.2. | Система бюджетів на підприємстві, сутність та взаємозв`язок її складових. | |
| 2. | Виконати індивідуальне завдання використовуючи наступні дані: | |
| 2.1. | Кількість одиниць матеріалу – В2, для виробництва одиниці продукції В | 5 |
| 2.2. | Попередня оплата (45 календарних дні), витрат на забезпечення виробничого процесу за продукцією В; за фактом - 40% | 10% |
| 2.3. | Відстрочка в платі за продукцією А (45 кал. дні), за фактом - 30% | 15% |
| 2.4. | Постійні витрати на оплату праці (постачання і логістика) | 4 000,0 |
| Завдання 24. | ||
| 1. | Відповісти (письмово) на поставлені питання. | |
| 1.1. | Сутність поточного та стратегічного бюджетування. | |
| 1.2. | Технологія побудови бюджету інвестиційного фінансування (капітальних вкладень). | |
| 2. | Виконати індивідуальне завдання використовуючи наступні дані: | |
| 2.1. | Зміна ціни продукції А кожного наступного місяця в порівнянні з попереднім | 10% |
| 2.2. | Безнадійна дебіторська заборгованість за продукцією В | 1% |
| 2.3. | Відстрочка в платі за продукцією В (15 кал. дні), за фактом - 25% | 45% |
| 2.4. | Постійні витрати на оплату праці виробничого персоналу за продукцією В | 3 000,0 |
| Завдання 25. | ||
| 1. | Відповісти (письмово) на поставлені питання. | |
| 1.1. | Техніка побудови бюджетів продаж, виробничої програми, запасів готової продукції. | |
| 1.2. | Порівняльна характеристика різних точок зору щодо сутності та функцій бюджетування на підприємстві. | |
| 2. | Виконати індивідуальне завдання використовуючи наступні дані: | |
| 2.1. | Зміна обсягу реалізації продукції А кожного наступного місяця в порівнянні з попереднім | 0% |
| 2.2. | Вартість одиниці матеріалу В1 | 10,0 грн. |
| 2.3. | Відстрочка в платі за продукцією А (45 кал. дні), за фактом - 30% | 15% |
| 2.4. | Постійні витрати на оплату праці (постачання і логістика) | 3 000,0 |
| Завдання 26. | ||
| 1. | Відповісти (письмово) на поставлені питання. | |
| 1.1. | Сутність взаємозв`язку фінансових бюджетів з операційними. | |
| 1.2. | Оцінка та критерії прийняття рішень по інвестиціям, в умовах невизначеності. | |
| 2. | Виконати індивідуальне завдання використовуючи наступні дані: | |
| 2.1. | Кількість одиниць матеріалу - А1, для виробництва одиниці продукції А | 4 |
| 2.2. | Остаточна виплата заробітної плати за місяць 10 числа наступного за звітним місяця | 45% |
| 2.3. | Відстрочка в платі за продукцією В (15 кал. дні), за фактом - 40% | 30% |
| 2.4. | Постійні витрати на оплату праці виробничого персоналу за продукцією В | 3 500,0 |
| Завдання 27. | ||
| 1. | Відповісти (письмово) на поставлені питання. | |
| 1.1. | Технологія побудови основних матеріалів, загально-виробничих витрат, комерційних й загальногосподарських витрат. | |
| 1.2. | Характеристика основних ризиків невиконання операційних бюджетів. | |
| 2. | Виконати індивідуальне завдання використовуючи наступні дані: | |
| 2.1. | Кількість одиниць матеріалу - А1, для виробництва одиниці продукції А | 2 |
| 2.2. | Остаточна виплата заробітної плати за місяць 10 числа наступного за звітним місяця | 40% |
| 2.3. | Сума витрат на доставку одиниці продукції А | 3,0 грн. |
| 2.4. | Сума витрати на НДПКР | 4 000,0 |
| Завдання 28. | ||
| 1. | Відповісти (письмово) на поставлені питання. | |
| 1.1. | Сутність та значення „ковзаючого” способу бюджетування. | |
| 1.2. | Характеристика і значення основних бюджетів в діяльності підприємства. | |
| 2. | Виконати індивідуальне завдання використовуючи наступні дані: | |
| 2.1. | Кількість одиниць матеріалу – А2, для виробництва одиниці продукції А | 2 |
| 2.2. | Попередня оплата (45 календарних дні), витрат з комерційної діяльності за продукцією А; за фактом - 5% | 40% |
| 2.3. | Відстрочка в оплаті за матеріали А1 і А2 (15 кал. дні), за фактом - 30% | 10% |
| 2.4. | Постійні витрати на оплату праці (постачання і логістика) | 1 500,0 |
| Завдання 29. | ||
| 1. | Відповісти (письмово) на поставлені питання. | |
| 1.1. | Характеристика існуючих підходів до бюджетування | |
| 1.2. | Сутність та технологія побудови спеціальних і допоміжних бюджетів. | |
| 2. | Виконати індивідуальне завдання використовуючи наступні дані: | |
| 2.1. | Зміна ціни продукції В кожного наступного місяця в порівнянні з попереднім | 7,5% |
| 2.2. | Безнадійна дебіторська заборгованість за продукцією А | 5% |
| 2.3. | Попередня оплата (45 календарних дні), витрат з комерційної діяльності за продукцією В; за фактом - 25% | 50% |
| 2.4. | Постійні витрати на оплату праці виробничого персоналу за продукцією А | 500,0 |
| Завдання 30. | ||
| 1. | Відповісти (письмово) на поставлені питання. | |
| 1.1. | Порівняльна характеристика бюджетування і фінансового планування. | |
| 1.2. | Техніка узгодження системи бюджетів на підприємстві. | |
| 2. | Виконати індивідуальне завдання використовуючи наступні дані: | |
| 2.1. | Зміна ціни продукції А кожного наступного місяця в порівнянні з попереднім | 5% |
| 2.2. | Безнадійна дебіторська заборгованість за продукцією В | 5% |
| 2.3. | Попередня оплата (45 календарних дні), витрат на забезпечення виробничого процесу за продукцією В; за фактом - 15% | 35% |
| 2.4. | Постійні витрати на оплату праці (постачання і логістика) | 4 000,0 |
| Завдання 31. | ||
| 1. | Відповісти (письмово) на поставлені питання. | |
| 1.1. | Визначення та планування потреби в капіталі підприємства, як важливий етап системи бюджетування. | |
| 1.2. | Особливості бюджетування в фінансових установах. | |
| 2. | Виконати індивідуальне завдання використовуючи наступні дані: | |
| 2.1. | Зміна ціни продукції А кожного наступного місяця в порівнянні з попереднім | 0% |
| 2.2. | Безнадійна дебіторська заборгованість за продукцією А | 3,5% |
| 2.3. | Попередня оплата (15 календарних дні), витрат на забезпечення виробничого процесу за продукцією В; за фактом - 20% | 40% |
| 2.4. | Постійні витрати на оплату праці (постачання і логістика) | 5 000,0 |
| Завдання 32. | ||
| 1. | Відповісти (письмово) на поставлені питання. | |
| 1.1. | Порівняльна характеристика різних точок зору щодо сутності та функцій бюджетування на підприємстві. | |
| 1.2. | Технології бюджетування за рівнями управління підприємства. | |
| 2. | Виконати індивідуальне завдання використовуючи наступні дані: | |
| 2.1. | Зміна ціни продукції А кожного наступного місяця в порівнянні з попереднім | 10% |
| 2.2. | Безнадійна дебіторська заборгованість за продукцією В | 5% |
| 2.3. | Попередня оплата (45 календарних дні), витрат на забезпечення виробничого процесу за продукцією А; за фактом - 40% | 50% |
| 2.4. | Постійні витрати на оплату праці (постачання і логістика) | 10 000,0 |
Перелік тем для написання рефератів.
Реферат вважається зарахованим при умові розкриття сутності питання з викладенням наукової новизни, проблематики та шляхів її вирішення, оформлений у відповідності до написання наукових праць (обсяг до 20 аркушів формату А4).
Порівняльна характеристика значення, сутності та функцій бюджетування на підприємстві.
Традиційне та процесно-орієнтоване бюджетування їх сутність, особливості та переваги.
Порівняльна характеристика та взаємозв`язок бюджетування за рівнями управління підприємства.
Бюджетування інвестицій сутність, значення, порядок здійснення та взаємозв`язок з системою бюджетів підприємства.
Збалансована система оцінювальних критеріїв ефективності (BSC, Balanced Scorecard) та доцільність її використання при бюджетуванні, порівняння з іншими системами оцінювальних критеріїв.
Контролінг та бюджетування в системі управління фінансами підприємств.
Місце та значення бюджетування в системі управління фінансами на децентралізованому рівні.
Проблемні аспекти впровадження бюджетування на вітчизняних підприємствах.
Система моніторингу виконання узгодженої системи бюджетів, оцінка критеріїв та шляхи її вдосконалення.
Аналіз виконання узгоджених бюджетів напрямки його поліпшення.
Система матеріального стимулювання та відповідальність при бюджетуванні.
Організація контролю в бюджетуванні на підприємствах: вітчизняна та зарубіжна практика.
Особливості організації поточного контролю знань студентів заочної форми навчання пов’язані з виконанням індивідуального завдання у формі контрольної роботи, передбаченої навчальним планом, результатами роботи на семінарських заняттях та виконання вибіркових завдань.
Кожне індивідуальне завдання вміщує розробку сукупності бюджетів та два теоретичних питання. Підсумкова оцінка визначається на підставі перевірки виконаного індивідуального завдання, та його захисту. Перші два питання (теоретичні) оцінюються: 0; 5 і 10 балів за кожне питання, тобто за теоретичні питання студент може отримати максимально 20 балів. Практична частина завдання оцінюється від 0 до 40 балів з проміжком по 5 балів. В цілому за виконане індивідуальне завдання студент може отримати від 0 до 60 балів. Оцінювання практичної частини індивідуального завдання здійснюється за наступними критеріями:
не виконання індивідуального завдання – 0 балів;
складання тільки бюджетів продаж та бюджетів прямих виробничих витрат з незначними помилками – 5 балів;
складання тільки бюджетів продаж та бюджетів прямих виробничих витрат без помилок – 10 балів;
складання всієї сукупності операційних і допоміжних бюджетів з незначними помилками – 15 балів;
складання всієї сукупності операційних і допоміжних бюджетів без помилок – 20 балів;
складання всієї сукупності операційних і допоміжних бюджетів, а також прогнозного звіту фінансового результату з незначними помилками – 25 балів;
складання всієї сукупності операційних і допоміжних бюджетів, а також прогнозного звіту фінансового результату без помилок – 30 балів;
складання всієї сукупності операційних і допоміжних бюджетів, а також бюджету прогнозного руху грошових коштів з незначними помилками – 35 балів;
складання всієї сукупності бюджетів без помилок чи з незначними помилками – 40 балів.
За захист виконаного індивідуального завдання студент може набрати від 0 до 25 балів, з проміжком по 5 балів. Під час захисту будуть перевірятись знання студента з практичних навиків складання сукупності бюджетів. Оцінювання буде здійснюватись у відповідності зі знаннями по кожному етапу складання сукупності бюджетів яка викладена вище (оцінювання якості виконання практичної частини індивідуального завдання).
В підсумку, за виконання обов`язкових завдань студент може отримати до 85 балів.
Додатково, за участь в конференції чи підготовку реферату на дискусійні питання і захист його на практичному занятті кожен студент може отримати 0, 5, 10 чи 15 балів.
Якщо за підсумками загальної оцінки знань, студент отримав менше 50 балів, то йому не зараховується вивчення даної дисципліни. В разі невиконання індивідуального завдання з об’єктивних причин студент має право (з дозволу декана) у додатково встановлений викладачем термін (але до закінчення екзаменаційної сесії) виконати і здати його викладачу для перевірки, оцінювання і захисту. Завдання для індивідуальної роботи студентів заочної форми навчання ідентичні завданням денної та вечірньої форм навчання і подано в методичній частині виконання індивідуального завдання.
Підсумковий контроль. Підсумкове оцінювання знань по дисципліні здійснюється на останньому семінарському занятті шляхом сумування всіх результатів діяльності студента.
Загальна підсумкова оцінка з дисципліни складається з суми балів за результатами поточного контролю знань (від 0 до 60 балів) і виконання індивідуального завдання (від 0 до 40 балів), тобто оцінювання знань студентів з дисципліни здійснюється за 100-бальною шкалою, яке переводиться в 4-х бальну в такому порядку:
менше 50 балів – оцінка “незадовільно”;
50-60 балів – оцінка “задовільно”;
65-80 балів – оцінка “добре”;
85-100 балів – оцінка “відмінно”.
Частина 2. Теоретичні основи організації і використання бюджетування на підприємстві
Зі зростанням ступеня відкритості економіки України інтенсифікації процесів інтеграції до європейського співтовариства, підвищується рівень конкуренції, вимоги щодо організації і забезпечення виробничо-технологічних та фінансових процесів на вітчизняних підприємствах. Для власників, керівників суб`єктів господарювання все більшого значення набуває формалізація бізнес-процесів і контроль над доходами й витратами різних напрямків бізнесу. За сучасних умов господарювання, повинні змінюватись функціональні обов`язки облікових, планово-економічних відділів та працівників, а також їх роль в процесі підготовки і прийняття управлінських рішень, що вимагає поглиблення знань за різними напрямками фінансово-господарської діяльності і вмінь у використанні сучасних аналітичних програм. Враховуючи те що, аналітичні програми базуються на реєструючи (облікових), то доцільно було б залучати керівників облікових відділів до участі в процесі побудови перспективних завдань, змінюючи їх статус на підприємствах.
Оскільки підприємство являє собою відкриту систему, то з метою її збереження, розвитку та організації ефективної діяльності, необхідно здійснити координацію і узгодження внутрішніх можливостей організації з правилами та ресурсами зовнішнього середовища. Все це спонукає до організації певної узгодженої виробничо-господарської діяльності – управлінської діяльності (менеджменту), яка поєднує робочу силу із засобами та предметами праці.
Традиційно основними об`єктами менеджменту (загальної системи управління) є виробництво, маркетинг, персонал та фінанси. Важливою складовою загальної системи управління на підприємстві, виступає управління фінансами, чи фінансовий менеджмент, який тісно взаємодіє з операційним, інвестиційним менеджментом, менеджментом персоналу тощо. Фінансовий менеджмент – це система принципів і методів розробки і реалізації управлінських рішень, пов`язаних з формуванням, розподілом, використанням фінансових ресурсів підприємства та оптимізацією обороту його грошових коштів.
Одним з напрямків управління фінансовими ресурсами підприємства, який позитивно зарекомендував себе на підприємствах з розвиненою ринковою економікою є бюджетування, яке можна представити як інтегровану систему складання бюджетів, поточного контролю за їх виконанням, обліку відхилень фактичних показників від бюджетних, а також аналіз причин суттєвих відхилень.
Сутність бюджетування визначається різними дослідниками та фахівцями не однозначно. Так, в економічній літературі, щодо сутності бюджетування, знайшли відображення різні точки зору, які можна систематизувати за наступними групами:
Бюджетування – тип короткострокового планування витрат підрозділів, тобто складання бюджету в межах формального процесу планування;
Подана точка зору ґрунтується на тому що, за часів функціонування планово-адміністративної системи, терміну „бюджетування” не існувало, але використовувався термін „бюджетне планування”, під яким розуміли планомірний процес складання, розгляду, затвердження і виконання бюджету [Финансово-кредитный словарь. Т.1 / под ред. Гарбузова В.Ф. – М.: Финансы и статистика, 1984. с. 158].
Бюджетування – система фінансового управління мінімальної конфігурації.
Тобто, це система яку можна представити у вигляді економічних, аналітичних та фінансових блоків що об`єднують заходи, які необхідні для ефективної діяльності підприємств (рис. 1). Вершиною майстерності діяльності фінансового менеджера є використання сучасних методів фінансового планування й контролю, які є складовими елементами процесу бюджетування, тобто становлять систему фінансового управління підприємством мінімальної конфігурації [Савчук ]. Бюджетування – це розподілена система узгодженого управління діяльністю підрозділів підприємства [Шим Д.К., Сигел Д.Г., Основы коммерческого бюджетирования. Пошаговое руководство для нефинансовых менеджеров. – М.: Пергамент, 1998]. Бюджетування – це частина управлінського обліку, а також ряд організаційних заходів з управління підприємством [ЧаусовВ., Некрасов В. Бюджетирование в банке //olap/trends/news/m001204382.asp].
За даними точками зору, бюджетування трактується як система заходів з управління діяльністю суб`єкта господарювання. Причому, бюджетування охоплює сферу децентралізованого рівня управління.
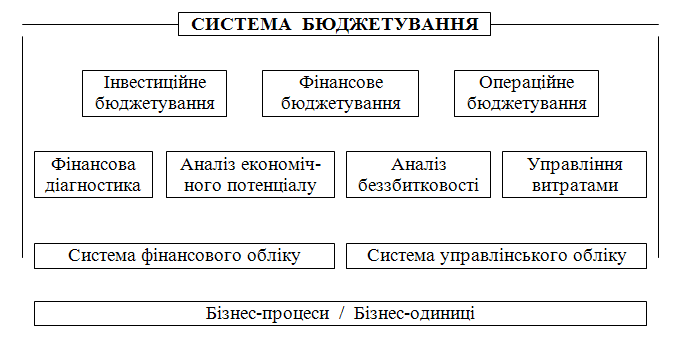
Рис.1 Система фінансового управління підприємством мінімальної конфігурації.
Бюджетування є комплексною системою заходів й охоплює основні сторони діяльності підприємства: виробництво, збут, фінанси та координує їх. Причому, приймаючи управлінські рішення, на всіх рівнях менеджменту акцент ставиться на фінансовій стороні, що й дає можливість досягти таких цілей, як оптимізація витрат, максимізація прибутку, збалансованість залучених фінансових ресурсів з напрямками їх використання як в обсягах так і часі, а значить сприяє в цілому – покращенню фінансового стану підприємства.
В основі концепції бюджетування, покладено забезпечення успішного функціонування підприємства, шляхом: формалізації і узгодження стратегічних планів з поточними та оперативними; координації та інтеграції поточних планів за різними напрямками бізнесу; створення системи якісного інформаційного забезпечення менеджерів різних рівнів управління в необхідні терміни; створення системи контролю за виконанням поставлених фінансових завдань.
Бюджетування – процес організації управління фінансово-господарською діяльністю суб`єктів господарювання, який базується на розробці бюджетів у розрізі центрів відповідальності чи/та напрямків діяльності, організації контролю за їх виконанням, аналізу відхилень від бюджетних показників та регулюванні на цій основі господарської діяльності з метою узгодження та досягнення намічених результатів на всіх рівнях управління.
Бюджетування на підприємстві вирішує наступні завдання:
здійснення цільової орієнтації та координації всіх подій на підприємстві;
сприяння виявленню ризиків та зниженню ймовірності їх настання;
підвищення гнучкості, пристосованості до впливу зовнішніх і внутрішніх факторів;
оперативний моніторинг фінансового стану підприємства;
визначення обсягу запланованих надходжень та витрат грошових коштів (в розрізі всіх джерел та видів діяльності) виходячи з прогнозованого обсягу виробництва;
встановлення оптимальних пропорцій в розподілі фінансових ресурсів;
обґрунтування на короткострокові періоди рівноваги надходження та витрачання грошових коштів для забезпечення платоспроможності підприємства, досягнення стійкості його фінансового стану;
оперативний контроль за відхиленнями бюджетованих показників;
мотивація працівників на досягнення загальної мети підприємства.
Бюджетування використовується в наступних підсистемах управління:
фінансового менеджменту (з допомогою бюджетування можна заздалегідь сформувати достатньо чітку картину фінансової структури бізнесу підприємства, регулювати обсяг витрат в межах відповідних загальному обсягу надходжень грошових коштів; визначити коли й який обсяг грошових коштів необхідно мобілізувати, тощо);
адміністративного менеджменту (бюджетування сприяє підвищенню координації діяльності всіх структурних підрозділів підприємства і спонукає їх діяти спільно для досягнення затверджених в бюджеті результатів);
операційного менеджменту (бюджетування сприяє більш економічному використанню матеріальних і фінансових ресурсів та забезпечує чіткий контроль витрат в залежності від поставленої для досягнення мети, а також у відповідності з отриманим дозволом відповідного керівника);
загальної стратегії розвитку підприємства (бюджетування виступає засобом кількісної оцінки результатів діяльності й сигналізує про негативні зміни та тенденції шляхом аналізу відхилень фактичних результатів від прогнозних показників).
Ефект від впровадження бюджетування полягає в підвищенні гнучкості підприємства на підставі отримання можливості передбачення результатів майбутніх управлінських дій, визначити базові показники кожного з