Інформація щодо виконання індивідуального завдання студентами заочної форми навчання
Роль та місце бюджетування в загальній системі фінансового управління, досить повно розкривається при розгляді його функцій якими є:
прогнозування та планування (в бюджетах формалізуються перспективні цілі, за різних умов, саме у вигляді песимістичного, середнього та оптимістичного розвитку обставин). Передбачається визначення обсягу надходжень та платежів на запланований (бюджетований) період, а також для підвищення платоспроможності підприємства, покращення ліквідності та фінансової стійкості на основі отриманих фінансових прогнозів. Виходячи зі стратегічних цілей підприємства, бюджети вирішують завдання розподілу фінансових ресурсів та надають кількісного виразу обраним перспективним результатам діяльності підприємства, тобто всі результати отримують вартісний (економічний) вираз.
координації (комунікація і координація різних підрозділів підприємства і видів діяльності, що передбачають узгодження інтересів окремих працівників та груп в цілому по підприємству, для досягнення поставлених стратегічних цілей). Бюджетування сприяє виявленню слабких ланок у організаційній структурі, вирішенню проблем комунікації і розподілу відповідальності між виконавцями. До складу даної функції бюджетування входять процеси формування бюджетів та їх структури, планування чіткої відповідальності за складання бюджетів, процеси узгодження та затвердження бюджетів;
мотивації (бюджетування передбачає побудову ефективної системи стимулювання результатів діяльності);
контролю (контроль за досягненням стратегічної мети, а також контроль поточної діяльності на основі бюджетних даних, забезпечення планової дисципліни). Фінансовий контроль необхідний для діяльності будь-якої організації. Слід відмітити, що яким би не був бюджет, все рівно існує необхідність здійснювати постійний фінансовий контроль за його виконанням. В бюджетних формах відображуються відповідні показники фінансової діяльності підприємства, які контролюються при виконанні бюджету. Контроль за виконанням бюджету, допомагає виявити відхилення і при необхідності сприяти оперативному прийняттю рішень щодо коригування подальших дій;
аналізу (план-факт аналіз з метою уточнення й деталізації стратегічних планів на заданий бюджетом період; визначення ефективності заходів, що плануються та відповідності між витратами, які плануються й ресурсами які необхідні для діяльності).
Бюджетування сприяє створенню на підприємстві системи управлінського обліку, являючись частіше всього його основою. З допомогою бюджетних форм звітності в керівників та співробітників з`являється реальна можливість обґрунтовано й оперативно приймати управлінські рішення, порівнюючи їх з початково поставленими цілями та фінансовою стратегією.
Бюджетування є комплексною системою заходів й охоплює основні сторони діяльності підприємства: виробництво, збут, фінанси та координує їх. Причому, приймаючи управлінські рішення, на всіх рівнях менеджменту акцент ставиться на фінансовій стороні, що й дає можливість досягти таких цілей, як оптимізація витрат, максимізація прибутку, збалансованість залучених фінансових ресурсів з напрямками їх використання як в обсягах так і часі, а значить сприяє в цілому – покращенню фінансового стану підприємства. Окремі бюджети розробляються для кожного структурного підрозділу підприємства, для кожного проекту капітальних витрат, для кожного регіону продаж, для кожного виду продукції чи напрямку діяльності. При цьому, чим більше господарських операцій охоплює бюджет і чим більш точними є прогнозні дані, тим більш ефективно можуть використовуватись ресурси підприємства.
Про вагоме значення бюджетування для ефективного функціонування підприємства свідчить і той факт, що бюджет став одним з основних інструментів контролінгу. В цілому контролінг (стратегічний й оперативний) отримав за останній час широке розповсюдження в країнах ринкової економіки і є новою концепцією системного управління, яка направлена на забезпечення довгострокового ефективного функціонування підприємства. В рамках оперативного контролінгу, основним завданням є забезпечення методичною, інформаційною й інструментальною підтримкою керівників, для досягнення запланованого рівня прибутку, рентабельності, ліквідності, платоспроможності. При цьому, оперативний контролінг спирається на сукупність бюджетів, яка дозволяє менеджерам здійснювати попередню оцінку ефективності управлінських рішень, що приймаються, оптимально розподіляти ресурси між підрозділами, намітити шляхи розвитку підприємства й не допустити виникнення кризової ситуації.
Бюджетування сприяє не тільки підвищенню ефективності фінансової роботи на підприємстві, забезпечуючи регулярне надходження достовірної інформації про результати фінансово-господарської діяльності, але й дозволяє:
оперативно аналізувати й контролювати фінансові потоки підприємства;
ефективно управляти оборотними коштами, в т.ч. витратами на виробництво, запасами, дебіторською та кредиторською заборгованістю;
здійснювати оптимізацію оподаткування;
управляти документообігом в середині підприємства;
здійснювати контроль за ефективністю роботи підрозділів на всіх стадіях реалізації бюджету.
В цілому, особливістю бюджетування як підходу до управління фінансово-господарською діяльністю є: комплексна взаємодія планування, обліку, контролю, аналізу й регулювання діяльності стосовно управління фінансовими результатами й фінансовим станом не тільки на рівні підприємства, але й на рівні кожного підрозділу (центра відповідальності); координація основних сторін діяльності підприємства (виробництво, збут, фінанси) на основі координації відповідних бюджетів; орієнтація при прийнятті рішень на кожному рівні управління (в тому числі на рівні підрозділів) на досягнення загальних фінансових цілей підприємства, а також широке залучення до процесу планування, контролю, аналізу менеджерів усіх рівнів управління.
Бюджетування на підприємстві необхідно розглядати як найменше з двох сторін, по-перше, бюджетування – це процес (розробка та складання бюджетів, кошторисів, калькуляцій тощо), по-друге – це управлінська технологія (основа для прийняття обґрунтованих управлінських рішень). Бюджетуванню як процесу, властива значна кількість об`єктів, а саме: підприємства чи організації в цілому (бюджети суб`єктів господарювання), їх структурні підрозділи (бюджети відділів, цехів, участків), програми робіт чи видів діяльності (бюджет реалізації, бюджет матеріалів, бюджет капітальних вкладень тощо), окремі угоди та виділені центри відповідальності (центри прибутку, обліку, витрат, венчур-центри тощо). Так, на одному підприємстві, одночасно може функціонувати декілька напрямків діяльності, які переплітаються і знаходяться у тісному взаємозв`язку один з одним, технологічно, організаційно чи фінансово, і чітко визначити вплив кожного з них на загальні результати діяльності підприємства досить складно. Про те впровадивши бюджетування на підприємстві вищезазначена проблема буде вирішена.
Бюджетування як управлінська технологія, концентрує свою увагу, а значить і виступають її об`єктами, цілі відповідного рівня управління підприємством, а тому важливим є визначення відповідних рівнів деталізації, складання та консолідації бюджетів. В якості суб`єкта управління, на великих підприємствах, буде виступати спеціально створений орган управління – бюджетний комітет до складу якого повинні входити керівники вищого рівня управління.
Базовими підходами до процесу бюджетування є наступні: бюджетування організаційних одиниць та бюджетування програм.
Найбільш розповсюджений підхід у практиці західних компаній є бюджетування організаційних одиниць (структурних підрозділів), який реалізується з використанням трьох способів: 1) розробка бюджетів “з нуля”; 2) розробка бюджетів “від досягнутого”; 3) бюджетування з маркетинговою підтримкою.
Бюджетування “з нуля” переважно використовується при створенні нового підприємства, при зміні напрямків діяльності, або в рамках контролінгу витрат з метою виявлення резервів їх зниження. Базою для бюджетування “з нуля” є так звана точка-нуль, тобто інформація про результати діяльності попередніх періодів. Бюджетні показники за цим способом розраховуються на основі детального обрахунку потреби в капіталі для фінансування необоротних та оборотних активів з використанням широкого масиву інформації щодо технологічних процесів, норм і нормативів, калькулювання собівартості продукції, ціноутворення тощо. Такий підхід рекомендується періодично використовувати і на діючих підприємствах, які не змінюють профіль діяльності, з метою попередження і недопущення в бюджетуванні накопичення негативних відхилень минулих періодів.
Бюджетування “від досягнутого”, коли за основу приймаються показники минулих періодів, використовується досить часто, напевно внаслідок відсутності ускладнень в такому підході. При цьому застосовується методологія екстраполяції. Однак, при його використанні слід приймати до уваги зміни умов діяльності в майбутньому періоді, прогнозні зміни закупівельних цін, а також спеціальні вказівки вищого рівня менеджменту (в напрямку досягнення стратегічних й тактичних цілей). Цей спосіб, як правило, використовується за відносно стабільних тенденцій у сфері виробництва та реалізації продукції і врахування прогнозованих змін можна зробити на основі коригування показників попередніх періодів на відповідні прогнозні величини.
Основна відмінність першого від другого способів бюджетування полягає в тому, що останній зорієнтований на показники діяльності попереднього періоду, а головним завданням першого способу бюджетування є визначення оптимального рівня витрат підприємства та пріоритетних напрямків використання обмежених фінансових ресурсів.
Третій спосіб – бюджетування з “маркетинговою підтримкою”, яке використовується переважно для обслуговуючих підрозділів. Сутність даного способу полягає в тому, що внутрішні підрозділи надають цінові пропозиції які порівнюються з ціновими пропозиціями зовнішніх постачальників. Якщо, запропоновані внутрішні ціни підрозділів підприємства є більш вигіднішими, то формуються бюджети даних підрозділів на наступний період, в іншому випадку приймається рішення про співпрацю з зовнішніми постачальниками. Як відомо, ефективному розвитку сприяє конкуренція, тому її перенесення в середину підприємства може позитивно впливати на ефективність діяльності підрозділів
При бюджетуванні програм одиниця бюджетної активності проводиться не через фіксовані організаційні одиниці (підрозділи підприємства), а через програми (окремі продукти, проекти, компанії). Сутність даного підходу полягає в тому що, на підприємстві здійснюється виділення напрямків діяльності в окремі самостійні програми (за продуктовим, регіональним, клієнтським та іншими критеріями), при чому їх об`єднання повинно охоплюють всі сфери діяльності підприємства. Формуючи окрему програму необхідно: по-перше, визначити (виокремити) структурні підрозділи які організаційно і фінансово в повному обсязі відносяться до обраної програми (приклад, виробничий підрозділ з виробництва окремої продукції, відділ маркетингу чи/та логістики з забезпечення виробництва окремої продукції тощо); по-друге, визначити підрозділи підприємства які здійснюючи свою діяльність частково обслуговують ті підрозділи які в повній мірі відносяться до обраної програми; по-третє, визначити критерій розподілу витрат обслуговуючих підрозділів до бюджетів окремих програм. Критерієм може бути частка витрат будь-якого ресурсу проекту в загальному обсязі витрат ресурсу підприємства (матеріальні витрати, витрати на оплату праці виробничого персоналу, витрати часу на виробництво тощо); четверте, визначитись з обліковими регістрами та форматами звітності і формалізації інформації; п`яте, визначити, узгодити і формалізувати взаємозв`язки окремих програм з загальною системою обліку і аналізу інформації на підприємстві. Здійснення зазначених заходів дозволить сформувати і узгодити організаційні, облікові, фінансові потоки у відповідності з виділеними програмами, та формалізувати фактичні чи/або прогнозні результати, як за окремою програмою так і в цілому по підприємству.
При постановці бюджетування на будь-якому підприємстві, важливо розуміти не тільки значення фінансового менеджменту, фінансового планування, управлінського обліку чи бюджетування, але й чітко усвідомлювати які саме цілі й завдання вони повинні виконувати в межах конкретного підприємства. Тому, при постановці бюджетування необхідно дотримуватись наступної технології його побудови: 1) визначитись і чітко сформулювати головні фінансові та не фінансові цілі; 2) визначити класифікацію бюджетів та статті, які передбачається використовувати; 3) визначити критерії оцінки і показники з допомогою яких можна контролювати ступінь досягнення поставлених цілей; 4) визначити і формалізувати інструменти й інфраструктуру бюджетування які будуть сприяти досягненню поставлених завдань.
Звичайно, єдиного порядку розробки й форми представлення бюджетів в підприємствах за різними галузями чи організаційними формами, просто не може існувати. В узагальненому варіанті, в плані організаційних процедур, при впровадженні бюджетування можна виділити наступні етапи (рис. 2.2).
Перший етап, може бути реалізовано шляхом організації засідань вищого рівня менеджменту, чи серії засідань менеджерів нижньої, середньої й вищої ланок, з використанням результатів стратегічного аналізу. На даному етапі, розробляються й доводяться вищим рівнем менеджменту до нижніх рівнів, загальні короткострокові цілі підприємства, розроблені на основі стратегічних цілей, а також встановлюються рамки економічних й інших показників відносно продукції, персоналу, засобів виробництва тощо.
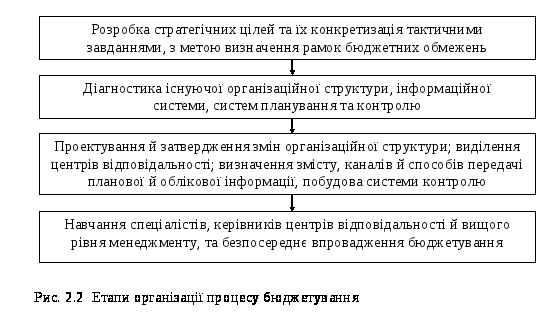
Другий етап – пов`язаний з виявленням “вузьких місць” та розробкою шляхів їх усунення. Діагностика стану існуючої системи планування та контролю полягає в оцінці функцій які виконуються відділами, їх взаємозв`язків з іншими підрозділами підприємства загальною структурою і менеджментом, постановки процесу планування та контролю, переліку показників і методики їх розрахунку.
Третій етап полягає у проектуванні й затвердженні змін організаційної структури, визначенні центрів відповідальності в розрізі яких буде здійснюватись бюджетування діяльності і формування фактичної облікової, аналітичної інформації та контрольованих величин (вибір критеріїв оцінки результатів діяльності). Також, виділення окремих підрозділів й визначення додаткових функцій існуючих підрозділів які пов`язані з підтримкою функціонування системи бюджетування. Досить важливим, на даній стадії, є питання виділення структурного підрозділу, відповідального за фази складання бюджетів, здійснення контролю й аналізу відхилень. Таким підрозділом може бути відділ фінансового контролінгу. Цілі, завдання, функції виділеного підрозділу, схеми напрямків вхідних й вихідний інформаційних потоків, терміни представлення бюджетів центрами відповідальності з метою їх координації й консолідації, форми первинних документів, а також звітів про виконання бюджетів, рекомендується фіксувати в положенні про бюджетування. Зазначені заходи дозволять більш детально опрацювати організаційні аспекти на попередньому етапі, до початку безпосереднього впровадження бюджетування й створять умови попередження багатьох ускладнень, які супроводжують процес постановки бюджетування.
Визначення критеріїв оцінки виконання бюджетів досягається шляхом вибору системи показників, які необхідно контролювати, і які в переважній більшості залежать від завдань поставлених на відповідних рівнях управління.
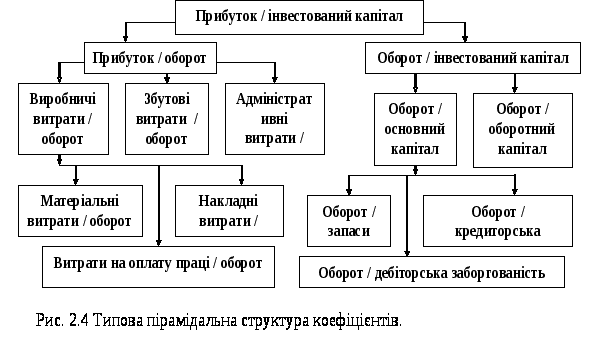
Найбільш розповсюджений підхід полягає у використанні пірамідального підходу, тобто в обранні ключового коефіцієнту, який підлягає подальшій деталізації. В свою чергу, складові ключового коефіцієнта також можуть бути поділені на більш детальні коефіцієнти, які залежать від коефіцієнтів більш вищого рівня. Кількість таких коефіцієнтів може коливатись в залежності від цілей та завдань поставлених системою управління організації. В тому випадку, коли відсутній прямий математичний ланцюг для “розщеплення” коефіцієнта, то коефіцієнти нижнього рівня доцільно обирати за силою впливу, який вони здійснюють на коефіцієнт вищого рівня. Найбільш розповсюджений спосіб опису типової пірамідальної структури маємо аналізуючи показник ROA (прибуток на інвестований капітал), розщеплення якого подано на рисунку 2.4.
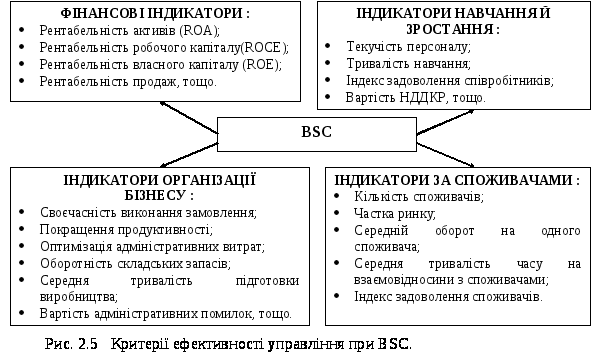
Звичайно, наявність фінансових показників вирішує завдання, перш за все, швидкої порівняльної оцінки діяльності підприємства з іншими, також дозволяє краще охарактеризувати діяльність самого підприємства, та все ж таки не надає повної картини. Західні економісти, Друрі, Каплан, нерідко виступають за включення до звітів про виконання бюджету нефінансових показників, які мають особливе значення, зокрема, таких як відсоток забракованих виробів, частота поломок, кількість дефектів знайдених покупцями, плинність робочої сили, КПД обладнання, кількість нових клієнтів тощо. За їх твердженням система фінансового обліку та контролю не надає ключових не фінансових даних, які необхідні для інтенсивного та ефективного ведення операцій в середовищі жорсткої конкурентної боротьби, що фінансові показники традиційної системи обліку витрат неадекватно відображають виробничі операції підприємств й таким чином підприємства, які досягають добрих фінансових показників, можуть мати не фінансові показники, які будуть свідчити про погіршення результатів їх діяльності. Така точка зору є досить обґрунтованою, і тому рекомендується доповнювати бюджети нефінансовими показниками, які слід встановлювати для кожного конкретного центру відповідальності з врахуванням специфіки його діяльності. Виходячи з цього, загальна система показників повинна відрізнятися розповсюдженістю у використанні й характеризувати різні сторони діяльності підприємства. Тобто, необхідно ідентифікувати основні цільові критерії ведення бізнесу, на основі яких в подальшому розробляється збалансована система оцінювальних критеріїв ефективності (BSC, Balanced Scorecard) (рис. 2.5).
Кількість контрольованих величин, для виявлення відхилень та їх причин, визначається економічною доцільністю. Витрати на встановлення причин відхилень, не повинні перевищувати позитивного ефекту, який отримується в результаті усунення виявлених перешкод. Завданнями контролю в бюджетуванні є спонукання менеджерів до пошуку шляхів підвищення ефективності власних дій й обліку впливу власних рішень на діяльність інших підрозділів (відділів) та підприємства в цілому, орієнтація думок менеджерів на чітке впровадження узгоджених планів через грошові та кількісні показники.
Другий та третій етапи організації процесу бюджетування є доцільним деталізувати й подати наступними етапами:
Визначення та оптимізація фінансової структури підприємства.
дослідження напрямів діяльності (бізнесу), з можливістю їх виокремлення;
дослідження організаційної структури управління підприємством;
обґрунтування й розподіл структурних підрозділів за належністю до окремих напрямів діяльності;
обґрунтування й виокремлення центрів фінансової відповідальності (ЦФВ), центрів фінансового обліку (ЦФО) й місць виникнення витрат (МВВ);
розробка Положення про фінансову структуру підприємства.
Технологія бюджетування.
визначення набору, форматів, статей бюджетів, які передбачається застосовувати, а також критеріїв оцінки результатів;
розробка порядку (послідовності) складання, взаємозв`язку та консолідації бюджетів;
визначення інструментів та інфраструктури бюджетування;
аналіз структури собівартості продукції за ЦФВ й вибір найбільш важливих ресурсів з метою подальшої оптимізації їх використання;
обґрунтування інвестиційної діяльності;
визначення бюджетних періодів, як щодо терміну складання кожного виду бюджету, так і щодо періоду охоплення діяльності;
визначення механізму консолідації та узгодження бюджетів;
визначення процедури оцінки виконання бюджетів, аналізу причин їх відхилень;
вибір основних показників, нормативів й коефіцієнтів, необхідних для аналізу фінансово-господарського стану;
визначення механізму реалізації мотиваційної функції бюджетування;
розробка Положення про бюджетний регламент.
Організація бюджетного процесу.
визначення підрозділів та посадових осіб, які приймають участь в бюджетуванні;
розподіл функцій, повноважень та порядку взаємодії структурних підрозділів та посадових осіб, створення бюджетного комітету;
складення організаційно-розпорядчих документів, які регламентують процес бюджетування.
Четвертий етап пов`язаний з безпосереднім впровадженням в дію бюджетування й потребує певних змін у системах обліку й контролю та навчанні спеціалістів, які відповідають за складання бюджетів, керівників центрів відповідальності й вищого рівня управління основам планування, організації контролю і аналізу. На перший план виходить облік за центрами відповідальності на керівників яких покладена відповідальність за отримання доходів (центри доходів, прибутку) і витрат (центри витрат). Центр відповідальності доцільно виокремлювати в структурі підприємства та делегувати повноваження і відповідальність за результати роботи керівнику.
Структура сукупності бюджетів та ступінь деталізації їх складових, визначається особливостями торгово-виробничого процесу (в тому числі, видом продукції та послуг, методами виробництва й маркетингу), організаційної структури, організації системи бухгалтерського обліку, виробничого й фінансового контролю, інформаційними потребами менеджменту, розмірами підприємства й тим, що є предметом бюджетування, кваліфікацією керівників і тих хто розробляє бюджети.
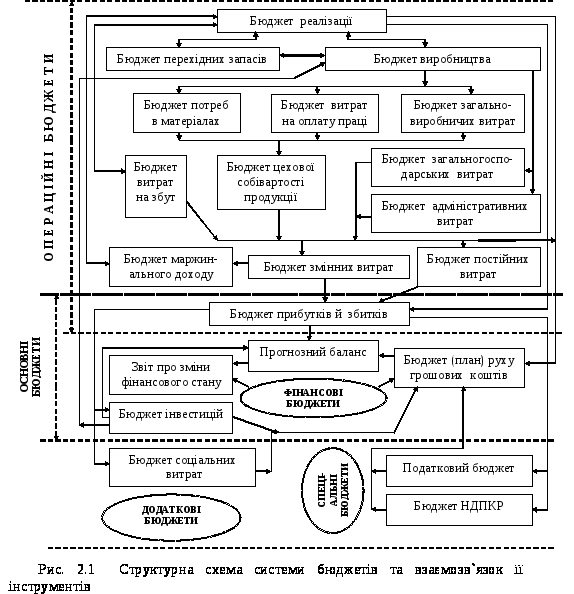
Основний акцент у бюджетуванні спрямовується на можливість представлення об`єктивної фінансової інформації в максимально універсальній та доступній формі, з метою прийняття ефективних управлінських рішень. Тому, досить важливим є питання класифікації бюджетів. В залежності від класифікаційних ознак, бюджети об`єднують в різні групи. За найбільш розповсюдженою точкою зору, бюджети поділяють на: 1) основні бюджети (бюджет доходів та витрат, бюджет руху грошових коштів, прогнозний баланс, бюджет руху капіталу та інші бюджети які формалізують інформацію для прийняття управлінських рішень вищим рівнем управління й в свою чергу є орієнтирами для завдань формалізованих в інших групах бюджетів); 2) операційні бюджети (бюджет реалізації, бюджет прямих матеріальних витрат, бюджет управлінських витрат, тобто бюджети в яких формалізовано завдання й результати операційної діяльності підприємств); 3) допоміжні бюджети (бюджет податків, бюджет залучення фінансових ресурсів, бюджет капітальних витрат, бюджет НДПКР та інш., тобто бюджети які характеризують і додатково формалізують певні напрямки діяльності підприємств які супроводжують чи є результатом виконання операційних бюджетів); 4) спеціальні бюджети (бюджет розподілу прибутку, бюджет соціальних програм тощо) (рис. 2.1). Операційні, спеціальні та допоміжні бюджети необхідні перш за все для взаємозв`язку натуральних показників бюджетування з вартісними, для більш точної розробки основних бюджетів, визначення найбільш важливих пропорцій, обмежень та припущень, які можуть враховуватись при складанні основних бюджетів.
Слід відмітити, що не зменшуючи важливість кожного бюджету, особливу увагу слід приділяти інвестиційному бюджетуванню. В інвестиційному бюджеті формалізуються питання оновлення та вибуття основних фондів, будь-які інші довгострокові вкладення ресурсів підприємства, що й становить основу інвестиційного циклу. Інвестиційний бюджет, або бюджет капіталовкладень (capital budget) відображає інвестиційні витрати які плануються за проектами, що приймаються. Як правило, такі бюджетні витрати збільшують обсяг позаоборотних активів, які після введення в дію можуть суттєво змінити обсяги реалізації й поточні витрати на майбутні періоди, а це значить, що в подальшому відбудуться зміни в операційних та основних бюджетах.
В процесі розробки операційних бюджетів формалізується взаємозв`язок натуральних показників бюджетування з вартісними; визначаються найбільш важливі пропорції, обмеження та припущення які слід враховувати при складанні основних бюджетів. Склад операційних бюджетів визначається керівництвом підприємства (бюджетним комітетом), перш за все виходячи з характеру цілей, які поставлені перед підприємством, галузевих та організаційно-правових особливостей господарювання і ведення обліку, етапу розвитку підприємства, рівня інформаційного, методичного забезпечення, а також кваліфікації кадрів.
Операційні бюджети переважно будуються окремо за кожним центром відповідальності чи проектом з подальшою консолідацією в операційні бюджети вищого рівня. Вихідна інформація операційних бюджетів концентрується (поєднується) в основних бюджетах, які також можуть бути побудовані як за центрами відповідальності, проектами так й в цілому по підприємству. Основними бюджетами, розробка і складання яких необхідна для кожного підприємства й з допомогою яких можна комплексно оцінити фінансовий стан суб`єкта господарювання на заплановану дату є: бюджет за балансовим листом (прогноз балансу); бюджет доходів та витрат (прогноз звіту про прибутки й збитки); бюджет руху грошових коштів.
Враховуючи те, що в переважній більшості, основні бюджети мають стандартизовану форму й побудовані на основі існуючої фінансової звітності, а також те що, статті бюджетів повинні бути узгоджені зі статтями існуючого на підприємстві реєструючого інформаційного забезпечення, тому й структура статей операційних бюджетів повинна бути максимально узгоджена з існуючими класифікаціями та статтями бухгалтерського обліку на підприємстві. В іншому випадку, необхідно буде окремо встановлювати на підприємстві реєструюче інформаційне забезпечення з метою аналітичної обробки накопиченої інформації, й окремо формувати інформаційну базу для процесу бюджетування.
Загальний (мастер-бюджет) бюджет підприємства складається з основних, допоміжних та спеціальних бюджетів. В свою чергу, основні, допоміжні та спеціальні бюджети базуються на узгодженій сукупності операційних бюджетів. До складу (сукупності) операційних бюджетів (бюджетів другого рівня) входять: 1) бюджет реалізації; 2) бюджет виробництва; 3) бюджет загальногосподарських витрат; 4) бюджет адміністративних витрат; 5) бюджет витрат на збут. В свою чергу, бюджет виробництва базується на інформації бюджетів нижчого рівня, таких як, бюджет прямих витрат на матеріали, бюджет прямих витрат на оплату праці, бюджету загальновиробничих витрат, бюджету запасів матеріалів тощо.
Бюджетування як і вся система управління фінансами, повинно мати єдиний підхід, тобто фінансово-господарська діяльність окремих функціональних підрозділів повинна бути скоординована і узгоджена за обсягами, напрямками й цілями. Слід чітко розуміти, що зміни у бюджетах одного підрозділу обов`язково знайдуть відображення в бюджетах більш вищого рівня, а також можуть впливати на бюджети інших підрозділів. Діяльність всіх підрозділів повинна бути інтегрована, тобто кожна з підсистем бюджетування повинна діяти, виходячи з загальної стратегії підприємства, а кожен окремий бюджет повинен бути частиною бюджету підрозділу більш вищого рівня та підприємства в цілому. В процесі бюджетування необхідно погодити цілі між керівниками і звичайними працівниками, які відповідальні за поточне та оперативне бюджетування, також повинні бути погоджені і скоординовані бюджетні показники між вищим й нижніми рівнями управління та цілі і завдання окремих підрозділів, причому так, щоб забезпечити їх відповідність стратегічним завданням.
Ціле узгодження досягається, переважно, завдяки зміні направленості у процесі бюджетування. Так, до початку розробки бюджетів, ті хто їх розробляє, повинні бути проінформовані відносно стратегічних й тактичних цілей та завдань, які встановлені вищим рівнем менеджменту, в результаті чого встановлюються бюджетні показники. Власне процес складання бюджетів повинен починатися за схемою “зверху до низу”, з обов`язковою участю керівників нижніх рівнів управління, оскільки лише вони можуть забезпечити досягнення бюджетних показників. Далі початкові бюджети погоджуються й координуються з участю керівників нижніх рівнів управління, з подальшим затвердженням на найвищому рівні управління, таким чином процес змінює направленість на “знизу до верху”.
До бюджетного процесу, включаючи складання й коригування бюджетів, повинні бути залучені всі керівники, включаючи керівників середньої й нижньої ланки управління. Оскільки важливо, щоб керівники різних підрозділів, центрів відповідальності були зацікавлені в досягненні бюджетних показників, необхідно, щоб бюджети не нав`язувались “зверху”, тому що в такому разі вони будуть більше викликати протидію працівників, а ніж бути стимулом їх виконання. Процес розробки бюджету, після формалізації стратегічних цілей та доведення їх до виконавців “зверху до низу”, обов`язково повинен мати зворотній зв`язок, з метою розробки умов та шляхів досягнення поставлених стратегічних завдань й їх узгодження на найвищому рівні, тобто “знизу до верху”. Така практика отримала назву “планування з участю виконавців”. Безпосередні керівники центрів відповідальності повинні приймати активну участь у розробці бюджетів для своїх підрозділів, тому що вони краще знають можливості своїх підрозділів, а також їхню необхідність у ресурсах. Вищий рівень управління повинен визначати загальні фінансові цілі, деталі ж бюджетів повинні розроблятись спільними зусиллями усіх рівнів управління. Якщо показники бюджетів, сформованих на нижньому рівні не задовольняють вищий рівень управління, то вони можуть коригуватись, але з участю нижніх рівнів. Тісна взаємодія різних рівнів управління є обов`язковою умовою процесу бюджетування і необхідна для досягнення ефективних результатів. Доцільно, щоб до участі в процесі бюджетування, були залучені й рядові працівники. Це достатньо ефективний спосіб інформування виконавців бюджету про цілі, які вони повинні досягти й про те, на скільки реальні поставлені перед ними завдання. Працівники отримують більш об`ємну інформацію про підприємство, а значить й полегшується процес обміну інформацією. Персональна участь керівників нижньої ланки й рядових працівників підприємства в бюджетуванні, сприяє використанню нових мотивів до ефективної праці, підвищенню зацікавленості у результатах виконання бюджетів. Однак, ефект від участі в бюджетуванні значної частини управлінського персоналу досягається, як правило, при наявності загальної високої управлінської культури на підприємстві, яка передбачає високий рівень знань в галузі фінансів у всіх менеджерів, незалежно від рівня управління.
Для того щоб система контролю виконання бюджетів була повноцінною, доцільно розробити відповідну систему мотивації працівників за досягнення бюджетних показників. Дана система не повинна бути досить складною оскільки працівники, які відповідальні за досягнення бюджетних показників, повинні мати можливість самостійно визначати які зусилля ім. Необхідно докласти щоб отримати бажану суму винагороди. До основних принципів побудови ефективної системи стимулювання можна віднести:
реальність досягнення показників, за які нараховуються бонуси;
сума винагороди повинна бути суттєвою, щоб зацікавити працівників;
сума винагороди повинна бути узгоджена прибутком підприємства, в іншому ж випадку витрати на мотивацію працівників можуть перевищити ефект від її впровадження.
Важливо розуміти, що бюджетування – це колективний процес, в якому приймають участь менеджери всіх рівнів управління підприємства. Бюджетування доцільно сприймати як певну формалізовану домовленість між учасниками щодо узгоджених дій та способів досягнення цілей підприємства, а також персональної та колективної відповідальності за порушення умов досягнутих домовленостей.
Частина 3. Методичні рекомендації щодо виконання індивідуальних завдань
Бюджети за різними класифікаційними ознаками є важливими елементами системи бюджетування й мають чіткі формалізовані зв`язки, які схематично викладено на рисунку 2.1. Побудову сукупності бюджетів доцільно здійснювати в враховуючи їх взаємозв`язки та за наступною послідовністю:
Перший етап.
Бюджет реалізації в більшості випадків є відправною точкою бюджетування, тому що, попит є обмежуючим фактором. Це найважливіший етап бюджетування, оскільки обсяг реалізації залежить переважно не від виробничих можливостей, а від неконтрольованих, у більшості випадків, факторів ринкової кон`юнктури. Бюджет реалізації базується на прогнозуванні продаж, і свідчить про обсяг певного виду продукції, який підприємство може реалізувати виділеній групі споживачів протягом визначеного терміну при змістовно підготовленій програмі маркетингу.
Бюджет реалізації Таблиця 3.
| Показник | Квартал | Разом за рік | |||
| І | II | III | IV | ||
| Обсяг продажу, одиниць | 1 000 | 2 000 | 3 000 | 4 000 | 10 000 |
| Ціна за одиницю, грн. | 50,0 | 45,0 | 42,0 | 41,0 | X |
| Дохід від продажу, грн. | 50 000 | 90 000 | 126 000 | 164 000 | 430 000 |
Бюджет реалізації визначає бюджет виробництва й разом з бюджетами витрат дають змогу визначити фінансовий результат від реалізації. Переважна більшість інших бюджетів визначаються і в певній мірі отримують вхідні дані з бюджету реалізації, що свідчить про велику значимість прогнозу продаж. Приклад бюджету реалізації наведено в таблиці 3.
Після того як сформовано бюджет реалізації, необхідно скласти графік надходжень грошових коштів в залежності від прийнятої на підприємстві політики продаж. Тобто необхідно врахувати умови надходження грошових коштів за виготовлену й реалізовану продукцію так як вона може бути реалізована на умовах попередньої оплати, за фактом постачання чи з відстроченням платежу. Графік надходжень грошових коштів від реалізації дозволяє спланувати обсяги надходжень грошових коштів як за періодами так й обсягами, а також стан та зміни дебіторської заборгованості. В подальшому дана інформація використовується при побудові (за різними періодами) бюджетів руху грошових коштів.
Другий етап
Наступним етапом процесу бюджетування, після складання бюджету реалізації, є підготовка бюджету виробництва (табл. 4). Його призначення – визначити обсяг виробництва в натуральному та вартісному виразі, який забезпечить обсяги реалізації що плануються й економічно доцільний рівень запасів готової продукції. Розробка бюджету виробництва здійснюється в розрізі видів продукції (робіт, послуг) й окремо за стадіями виробництва. Для розрахунку обсягів виробництва доцільно використати наступну формулу:
| Обсяг виробництва | = | Обсяг продажу | + | Необхідний запас готової продукції на кінець періоду | – | Запас готової продукції на початок періоду |
Бюджет виробництва (шт.) Таблиця 4.
| Показник | Квартал | |||
| І | ІІ | ІІІ | IV | |
| Обсяг продаж | 1 000 | 2 000 | 3 000 | 4 000 |
| Необхідний запас готової продукції на кінець періоду | 100 | 200 | 300 | 350 |
| Запас готової продукції на початок періоду | 50 | 100 | 200 | 300 |
| Обсяг виробництва | 1 050 | 2 100 | 3 100 | 4 050 |
В якості вихідних даних для складання бюджету виробництва використовуються показники бюджету реалізації на продукцію кожного виду, розміри запасів, існуючі виробничі потужності. При складанні бюджету виробництва перш за все, після визначення можливого обсягу реалізації, необхідно встановити доступні виробничі потужності, тобто здатність виробничої системи виготовити певну кількість продукції протягом бюджетного періоду. Доступна виробнича потужність залежить від наступних факторів: специфікація продукції, графік виробництва, наявність машин і обладнання, кваліфікація персоналу тощо. Потім потрібно здійснити розрахунок необхідної виробничої потужності для виконання бюджету виробництва на основі бюджету реалізації. Розрахунок необхідної потужності здійснюється в наступній послідовності: спочатку визначається час необхідний для виготовлення замовлень на кожному етапі виробництва; далі, визначається загальний обсяг часу який необхідний для виробництва продукції у відповідності з бюджетом реалізації і визначається коефіцієнт завантаження виробничих потужностей підприємства. Останнім кроком перед прийняттям управлінського рішення є порівняння наявної виробничої потужності з необхідною для виробництва прогнозного обсягу виробництва, на підставі чого визначається дисбаланс й приймаються рішення щодо його ліквідації (узгодження).
Необхідний рівень запасів готової продукції на складі, доцільно встановити виходячи з нормативу запасів у днях й планової величини одноденного обсягу реалізації. Норматив страхового запасу в днях для забезпечення безперервного процесу реалізації повинен встановлюватись кожним підприємством з врахуванням специфіки його діяльності. Норматив запасів може змінюватись протягом бюджетного періоду, якщо на виробничу чи збутову діяльність підприємства впливає сезонний фактор.
Третій етап.
До складу бюджету виробництва входять бюджети нижчого рівня – бюджети витрат.
Розробка бюджету використання матеріалів, здійснюється на основі бюджету виробництва. Його призначення – забезпечення потреб у матеріалах з виконання бюджету виробництва при мінімальних матеріальних витратах, що особливо актуально для матеріалоємних галузей. Річний бюджет використання матеріалів повинен бути деталізований за місяцями на основі даних бюджету виробництва про місячний обсяг виробництва. На основі визначених обсягів використання матеріалів може складатись консолідований графік оплати матеріалів, хоча в практиці західних підприємств їх нерідко об`єднують в один бюджет – бюджет використання й придбання матеріалів. Обсяг закупівлі матеріалів обчислюють за формулою:
| Виробничі
потреби
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |