Управління фінансами
Якщо чинний Кабмін утискує малий бізнес, то його доходи сьогодні мають в кращому випадку приростати уповільненими обсягами. А можливо взагалі знижуватися. Проте звернімося до загальновідомих фактів.
У статистиці економічні результати діяльності середнього класу фіксуються головним чином у показникові "прибуток та змішаний доход". Цитую методику: "Прибуток та змішаний доход - це доход, який одержується фізичними особами в результаті виробничої діяльності за виключенням витрат, пов`язаних із її здійсненням".
Якщо це так, то Графік 3 дає нам картину зростання цього показника - зростання потуги середнього класу 2. Це, по-перше.
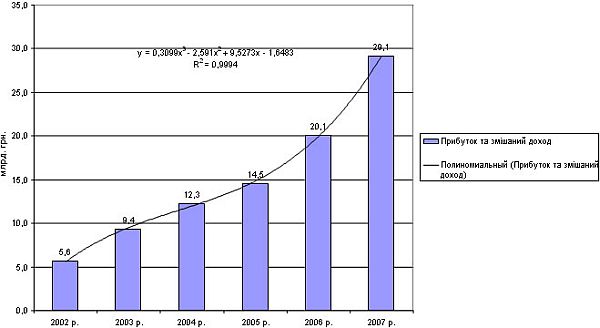
Графік 3. Прибуток та змішаний доход за І півріччя 2002-2007 рр.
У І півріччі 2002 р платники єдиного податку заробили 5,6 млрд. грн. У І півріччі 2007 р. – 29,1 млрд. грн., тобто у 5,2 рази більше.
То яка ж ще соціальна група в Україні за 5 років (з 2002 р. по 2007 р.) у 5 разів збільшила свої офіційні доходи? Більше таких немає.
Однак уважний читач помітить, що за даними Графіку 3 у 2005 р. швидкість зростання доходів платників єдиного податку здається уповільнилася. Дані щодо приросту прибутку та змішаного доходу це підтверджують (графік 4).
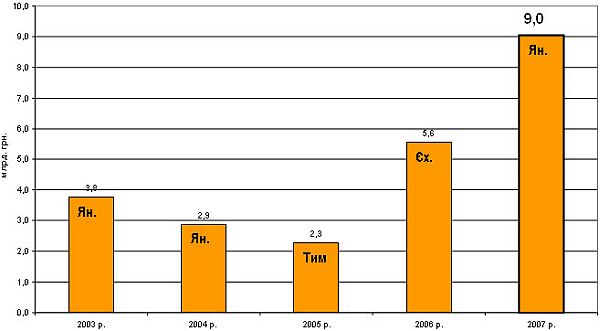
Графік 4.Приріст прибутку та змішаного доходу за І півріччя 2003-2007 р.до відповідного періоду попереднього року
Так у 2005 р. приріст доходів платників єдиного податку та інших малих бізнесменів, за часів прем'єрства 2005 р. був найнижчим (!) за період з 2003 р. по 2007 р. За часів 2006 р. приріст піднявся до 5,6 млрд. грн. – тобто збільшився 2,4 рази.
Але за часів уряду 2007 році-2 було доходи малого бізнесу приросли за І півріччя 2007 р. зросли на 9 млрд. грн. Отже не можна звинувачувати чинний уряд у поганому ставленні до малого та середнього бізнесу.[23]
Кабінет Міністрів ініціює збільшення мінімальної пенсії на 39,6% до 498 гривень в 2008 році, передають Українські Новини. Відповідна норма передбачена в допрацьованому Кабміном проекті держбюджету-2008.
Передбачається щоквартальне збільшення мінімальної пенсії: з 1 січня - до 470 гривень, з 1 квітня – до 481 гривні, з 1 липня – до 482 гривень, з 1 жовтня – до 498 гривень. Передбачено також поетапне підвищення величини оцінки року страхового стажу, що вживається при нарахуванні пенсії: з 1 до 1,35%.
Так, вартість одного року становитиме з 1 січня 1,2%, з 1 жовтня - 1,35%. У проекті бюджету враховані видатки на вирівнювання пенсій призначених в різні роки. Так, пенсії, призначені в 2002-2005 роках, будуть перераховані з 1 січня 2008 року з урахуванням показника середньої зарплати працівників, зайнятих у відповідних галузях економіки за 2006 рік.
За підрахунками Мінфіну, перерахований розмір пенсійної виплати для осіб, що одержують мінімальну пенсію (таких 10 млн. з 12 млн. пенсіонерів) в середньому становитиме 619 гривень з 1 січня 2008 року, тобто зросте на 21,6% порівняно з 2007 роком.
Як повідомлялося, Кабмін 21 листопада схвалив допрацьований проект держбюджету-2008 з урахуванням уточнення прогнозних макроекономічних показників. Кабмін ініціює поетапне підвищення мінімальної зарплати до 605 гривень в 2008 році. У 2007 році розмір мінімальних пенсій встановлений на 1% вище за рівень прожиткового мінімуму для непрацездатних. З 1 жовтня прожитковий мінімум для непрацездатних становить 411 гривень.
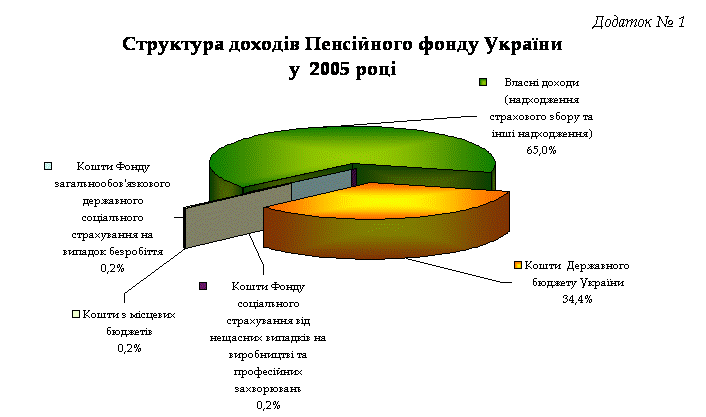
У 2004 році забезпечені своєчасні перерахунки і виплата пенсій у повному обсязі. Бюджет Пенсійного фонду України становить у 2004 році 2679,4 млн. грн. і зріс порівняно з 2003 роком на 1,1 млрд. грн., або 64,4 %. Забезпечення потреби у виплатах фонду власними ресурсами становить 1673,2 млн. грн., або 62,4 %.
Дотації з Пенсійного фонду України становлять 849,1 млн.грн., або 31,7 % у структурі доходів. Їх рівень збільшився порівняно з 2003 роком на 55,7 %.У 2005 році очікується зростання обсягів видатків Пенсійного фонду України до 4075,9 млн. грн., або у 1,5 рази більше порівняно з результатами 2004 року
Звіт про виконання бюджету Пенсійного фонду України у 2006 році
Таблиця 2.5 - Звіт про виконання бюджету Пенсійного фонду України у 2006 році
| Передбачено бюджетом, млрд.грн. | Фактично виконано, млрд.грн. | Виконання річних призначень, % | |
| Залишок коштів на початок року | 2, 2805 | 2, 2918 | 0,1005 |
| Надходження коштів всього, з яких: | 68, 1576 | 72 ,1971 | 0,1059 |
| - власні доходи | 50, 5609 | 54 ,2928 | 0,1074 |
| - кошти Державного бюджету України | 17, 2630 | 17 ,2630 | 0,1000 |
| Видатки на виплату пенсій і грошової допомоги та інші виплати, передбачені законодавством | 69, 8601 | 74 ,0075 | 0,1059 |
| Перехідний залишок коштів на проведення авансового фінансування на виплату пенсій | 0,5780 | 0,4814 |
2.2Роль податків в економіці
Податки дуже складна і надзвичайно впливова на всі економічні явища та процеси фінансова категорія. Податки встановлюються для утримання державних структур і для забезпечення виконання ними відповідних функцій - управління, оборонної, соціальної, економічної та ін. Відсутність податків паралізує фінансову систему держави в цілому, робить її недієздатною і в кінцевому підсумку - позбавленою будь-якого сенсу.
Облік розрахунків за податками та зборами складає систему податкового обліку, який займає важливе місце в господарській діяльності будь-якого підприємства. Податковий облік є однією із підсистем бухгалтерського обліку, основним завданням якого є забезпечення формування повної та достовірної інформації про порядок відображення в обліку операцій з метою їх оподаткування, контролю за правильністю сплати податків та інших обов'язкових платежів до бюджету.
Історія сучасної податкової системи України починає свій відлік від 25 червня 1991 р. з прийняття Закону України "Про систему оподаткування", в якому закладені основні її домінанти. Молода українська держава протягом останніх десяти років будує свою власну податкову систему, враховуючи досвід інших країн. Та, на жаль, багато в чому вона копіює системи оподаткування розвинутих країн світу. Очевидно, що не можна переносити податкову систему будь-якої країни на реалії нашої економіки[3; 79].
Візьмемо, наприклад, податок на додану вартість за ставкою 20 відсотків, який є одним із системоутворюючих в Україні. Ставка даного податку в Україні (20%) є чи не найвищою в країнах Європи, що породжує високі ціни та інфляційні тенденції, знижуючи конкурентноздатність українських товарів, посилює і без того надмірний податковий тиск на населення, зменшуючи його платоспроможність.
Запозичення чужого досвіду формування податкової системи заможних країн без урахування специфіки бідної української економіки обернулося економічним пригніченням виробничої сфери, ростом цін, втратами дохідної частини бюджету.
Фахівцями підраховано, що сумарні податкові вилучення, при яких можливе економічне зростання в державах, подібних до України, не повинні перевищувати 20-25% до ВВП. На даний час в Україні питома вага податків до ВВП (податкове навантаження) становить від 35 до 40%, що характерно для розвинутих країн, але обтяжливо для країн з перехідною економікою.
Нинішня система податків має суто фіскальний характер і не стимулює виробництво, інновації, інвестування в реальний сектор економіки, вимиває значні грошові кошти з реального сектора економіки у тіньовий.
Нині в Україні нараховується 22 загальнодержавних і 16 місцевих податків. У сфері оподаткування на 01.01.2006 р. діяло 284 закони, 114 указів Президента України, 2000 нормативно-правових актів Кабінету Міністрів, 5533 регулятивні акти Державної податкової адміністрації України, 9411 нормативних та регулятивних актів міністерств і відомств. Звісно, все це породжує протиріччя і неузгодженість[18].
Директор Світового банку по Україні, Білорусі i Молдові Пол Бермінгем минулого тижня дав досить безсторонню оцінку вітчизняній системі оподаткування, назвавши її однією з найобтяжливіших у світі. Він підрахував, що в Україні існує 98 видів податків, а на виконання всіх процедур, пов'язаних з їх сплатою, витрачається 2 тис. 185 годин на рік. Українські підприємства змушені у вигляді податків сплачували 60% прибутку, тоді як середній світовий показник становить 40%. Він також додав, що підприємства несуть значні втрати, зв'язані з експортом товарів, – офіційне оформлення одного контейнера з експортною продукцією в Україні коштує 1009 дол., тоді як, наприклад, у Китаї це коштує 335 дол. За словами Пола Бермінгема, щоб зробити українську економіку конкурентоспроможною в регіоні й у Європі, необхідно продовжувати реформи, особливо у сфері оподаткування i міжнародної торгівлі.
Міжнародний валютний фонд прогнозує на 2007 р. ріст валового внутрішнього продукту в Україні на рівні 4,5%.
Про це на прес-конференції в УНІАН повідомив старший постійний представник МВФ в Україні Дж. Френкс.
При цьому він додав, що остаточну цифру (щодо прогнозу росту ВВП України в 2007 р. – УНІАН) МВФ оприлюднить наступного тижня.
Дж. Френкс зазначив, що економічний ріст України в 2006 р. становить 6%. Нагадаємо, при формуванні Держбюджету України на 2006 р. Кабінет Міністрів виходив із прогнозу росту ВВП у 2006 р. 7%, показника інфляції – 8,7%. Президент України Віктор Ющенко прогнозує ріст ВВП в Україні за підсумками 2006 р. близько 7%. Міжнародний валютний фонд покращив прогноз росту валового внутрішнього продукту України в 2006 р. з 2,3 до 5%.
Кабінет Міністрів України прогнозує, що ріст ВВП у 2007 р. становитиме 6,5% (номінальний – 594,1 млрд. грн.), інфляція – 7,5%, ріст цін виробників промислової продукції – 14,4%, позитивне сальдо торговельного балансу за підсумками 2007 р. має становити 163 млн. дол. (постанова Кабінету Міністрів України від 14.08.2006 р. N 1194). За оцінками Кабміну, у 2007 р. середньорічний обмінний курс гривні (для розрахунку держбюджету) становитиме 5,1 грн. за 1 долар. АПК i ПДВ Комітет Верховної Ради України з питань аграрної політики i земельних відносин рекомендує парламенту прийняти в цілому законопроект про внесення змін до Закону України "Про податок на додану вартість" (щодо спеціальних режимів оподаткування сільськогосподарських підприємств)".
Як повідомляє Інформаційне управління апарату парламенту, законопроектом передбачається продовжити до 1 січня 2008 р. дію спеціального режиму обкладання ПДВ сільськогосподарських товаровиробників i зупинити дію ст. 81 Закону України "Про податок на додану вартість", що встановлює спеціальний режим оподаткування діяльності суб'єктів господарювання в сфері сільського, лісового i рибного господарства. На засіданні Комітету підкреслювалося, що з 1 січня 2007 р. набирає чинності ст. 81 цього Закону, якою вводиться спеціальний режим оподаткування сільськогосподарських товаровиробників. Однак у проекті Державного бюджету України на 2007 р. не відбито повною мірою вимогу Постанови Верховної Ради України від 11.05.2004 р. N 1698, яка враховує складну ситуацію в агропромисловому комплексі та соціальній сфері на селі й визначає 2005 – 2015 рр. періодом їх пріоритетної державної підтримки.
На думку членів Комітету, продовження терміну дії існуючої системи обкладання ПДВ сприятиме стабілізації ситуації в АПК, а також розвиткові аграрного сектора економіки України.
3 ПЕРСПЕКТИВИ РОЗВИТКУ ТА ШЛЯХИ ВДОСКОНАЛЕННЯ
3.1 .Недоліки управління фінансами
Податок на додану вартість (ПДВ) - це порівняно новий вид податку. Вперше його ввів у Франції в 1954 р. економіст М. Лоре. Потім ПДВ набув широкого поширення: спочатку в країнах Європи (кінець 60-х - початок 70-х рр.) і дещо пізніше в країнах Азії, Африки і Латинської Америки. ПДВ - це непрямий податок, що є частиною новоствореної вартості, утворюваної на кожному етапі виробництва або обігу, його сума входить до ціни продажу на товари (роботи, послуги), котру сплачує кінцевий споживач.
ПДВ має ряд суттєвих переваг і недоліків.
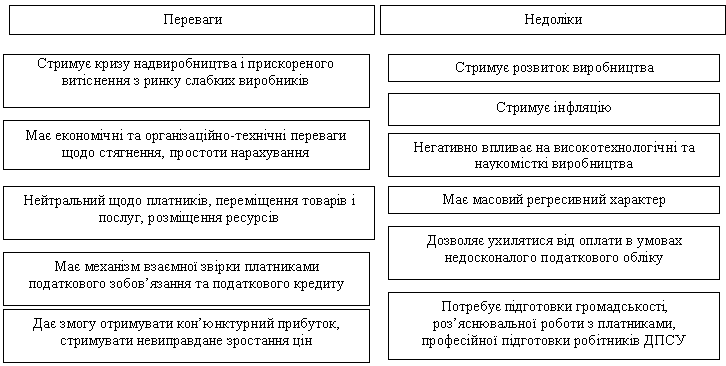
Рисунок 3.3 - Переваги і недоліки ПДВ
Нині податок на додану вартість в Україні регулюють Закон України "Про податок на додану вартість" від 3.04.1997 р. і Закон України "Про порядок погашення зобов'язань платників податків перед бюджетними та державними цільовими фондами" від 21.12.2000 р.
Платниками податку на додану вартість є ЮЛ, ФЛ: які мають обсяг оподатковуваних операцій з продажу товарів (робіт, послуг), який протягом періоду з останніх 12 календарних місяців перевищує 3600 НМДГ; ввозять товари на ТТУ або отримують від нерезидентів роботи (послуги) для їх використання на ТТУ;
здійснюють діяльність з торгівлі за готівку, незалежно від обсягів продажу, за винятком ФЛ, що здійснюють торгівлю на умовах сплати ринкового збору.
Об'єктом оподаткування є операції платників податку з: продажу товарів (робіт, послуг) на ТТУ;
ввезення (пересилання) товарів на митну територію України та отримання робіт (послуг), які надають нерезиденти, для їх використання чи споживання в межах України;
вивезення (пересилання) товарів за межі ТТУ та надання послуг (виконання робіт) для їх споживання за межами України.
До операцій, що не є об'єктом оподаткування ПДВ, належать операції щодо: випуску, розміщення та продажу за кошти цінних паперів, випущених в обіг СПД, НБУ, Міністерством фінансів України, Державним казначейством та органами місцевого самоврядування (крім продажу бланків, банківських особистих чеків, цінних паперів, розрахункових платіжних документів, пластикових карток);
передачі майна орендодавця (лізингодавця) у користування орендарю (лізингоотримувачу) за умови його повернення орендодавцю (лізингодавцю); надання послуг зі страхування, перестрахування, соціального та пенсійного страхування; обігу валютних цінностей, у тому числі національної та іноземної валют, лотерейних білетів (з дозволу Мінфіну); бланків з непогашеними поштовими марками (крім колекційних);
надання послуг з інкасації, розрахунково-касового обслуговування, залучення, розміщення та повернення коштів за договорам позики, депозиту, вкладу, страхування та інших;
оплати вартості державних платних послуг, обов'язковість отримання (надання) яких зумовлена законодавством;
виплати заробітної плати, стипендії, субсидій за рахунок бюджетів і державних цільових фондів; виплати дивідендів і роялті, надання комісійних і дилерських послуг з торгівлі цінними паперами;
передачі ОФ як внеску до статутних фондів ЮЛ в обмін на їхні корпоративні права; безоплатної передачі у державну чи комунальну власність територіальних громад сіл, селищ або міст, якщо такі операції здійснюються за рішенням Кабінету Міністрів України, місцевих органів влади та органів місцевого самоврядування;
надання позашкільними навчальними закладами вихованцям, учням і слухачам платних послуг у сфері позашкільної освіти;
надання уповноваженими банками послуг з довірчого управління фондами банківського управління
Звільнено від оподаткування, ряду операцій, що утворюють 5 груп: 1 - операції соціального змісту; 2 - операції закладів освіти; 3 - послуги державних органів культури та охорони здоров'я; 4 - окремі операції виробничого змісту; 5 - інші операції. Важлива складова для обчислення ПДВ - це база оподаткування. Базою оподаткування по товарах, роботах, послугах, вироблених в Україні є контрактна ціна (без ПДВ); по імпортних товарах, роботах, послугах - контрактна вартість, але не менше за митну вартість, договірна вартість робіт, послуг.
Податок на додану вартість підприємства сплачують відповідно до Закону України "Про податок на додану вартість" за ставкою 20% до договірної (контрактної) вартості товарів, продукції, робіт і послуг, що реалізують. Цю вартість визначають за вільними або регульованими цінами (тарифами). Вона включає також акцизний збір, ввізне мито, інші податки і збори (обов'язкові платежі), включені у ціну товарів, продукції, робіт і послуг.
Суми ПДВ за ставкою 20%, які підлягають сплаті до бюджету а відшкодуванню з бюджету, визначають у наступному порядку.
Враховуючи господарську діяльність підприємства, визначаємо базу оподаткування (БО):
БО = СВ+ П + ВМ + АЗ,
де - СВ - собівартість;
- П -прибуток;
ВМ - ввізне мито;
АЗ - акцизний збір.
Обчислюємо суму ПДВ (податкові зобов'язання - ПЗ) за товарами, що підлягають продажу:
ПДВ (ПЗ) = (БО х 20%) / 100,
Формуємо вільну або регульовану ціну (В(Р)Ц): БО+ ПДВ,
Визначаємо суму податкового кредиту (ПК) протягом звітного періоду:
ПК= ПДВтмц + ПДВоф + ПДВнма
де ПДВтмц - сума податків, сплачених платником у зв'язку з придбанням товарно-матеріальних цінностей;
ПДВоф - сума податків, сплачених платником у зв'язку з придбанням основних фондів;
ПДВнма - сума податків, сплачених платником у зв'язку з придбанням нематеріальних активів.
Визначаємо суму ПДВ для сплати до бюджету (відшкодування з бюджету):
ПДВ= ПЗ - ПК.
Існує нульова ставка ПДВ. За нульовою ставкою податок обчислюють: з продажу товарів, що були експортовані (вивезені) підприємством за межі ТТУ;
з продажу робіт (послуг), призначених для використання та споживання за межами ТТУ;
з продажу товарів у зонах митного контролю підприємствами роздрібної торгівлі України (продаж лише фізичним особам);
з надання транспортних послуг з перевезення пасажирів і вантажів за межами
митного кордону України;
з продажу переробним підприємствам молока та м'яса живою вагою сільськогосподарськими товаровиробниками всіх форм власності і господарювання; з продажу товарів (робіт, послуг), за винятком підакцизних товарів, грального бізнесу, покупних товарів підприємствами та організаціями громадських організацій інвалідів;
Не дозволяється застосування нульової ставки податку до операцій з вивезення (експорту) товарів (робіт, послуг) у разі, коли такі операції звільнено від оподаткування на ТТУ.
Застосування нульової ставки забезпечує повне відшкодування ПДВ, що був сплачений постачальнику в зв'язку з придбання товарів (робіт і послуг). Основним первинним документом з ПДВ є податкова накладна - первинний податковий документ, що підтверджує виникнення податкового зобов'язання у платника податку в зв'язку з продажем товарів, робіт, послуг (ТРП) і одночасно підтверджує право на податковий кредит у покупця - платника податку у зв'язку з придбанням таких ТРП. Податкова накладна складається в момент виникнення податкових зобов'язань у 2 примірниках (оригінал передається покупцю, копія залишається у продавця). Особа, яка здійснює продаж товарів (робіт, послуг) за готівку кінцевому споживачеві (який не є платником податку), не зобов'язана заповнювати податкову накладну. В цьому випадку звітним документом є чек. Податкова накладна не виписується у разі, якщо обсяг разового продажу товарів не перевищує 20 грн.
Крім податкової накладної до складу первинних документів з ПДВ входить розрахунок коригування кількісних та вартісних показників до податкової накладної, який застосовується у випадках зміни бази оподаткування внаслідок зміни ціни, умов поставки, виявлення помилок при заповненні податкової накладної.
На підставі первинних документів складаються регістри аналітичного обліку з ПДВ - Книга обліку продажу товарів та Книга обліку придбання товарів, метою ведення яких, є визначення сум податкового зобов'язання і податкового кредиту платника податку.
Записи в Книгу продажу товарів вносяться у момент виникнення податкових зобов'язань. Підставою для записів є податкові накладні. Податкове зобов'язання - загальна сума податку, отриманого платником податку у звітному періоді від продажу ТРП.
Датою виникнення податкових зобов'язань:
З продажу ТРП будь-яка з подій, що сталася раніше:
дата зарахування коштів від покупця (замовника) на банківський рахунок платника ПДВ як оплата товарів (при готівковому продажу - дата оприбуткування в касі);
дата відвантаження товарів (дата оформлення документа - для робіт (послуг)). Для операцій з продажу товарів чи валютних цінностей з використанням торгових автоматів:
дата виїмки з автомату виручки у грошовій формі;
дата продажу жетонів, карток.
При продажу товарів, із використанням кредитних або дебетових карток і чеків датою виникнення податкових зобов'язань є дата оформлення податкової накладної або дата виписки рахунка (товарного чека);
При здійсненні бартерних (товарообмінних) операцій: або дата відвантаження підприємством товару;
або дата оформлення документа, що засвідчує факт виконання робіт. При здійсненні цих операцій з нерезидентами дата виникнення податкових зобов'язань - це дата оформлення вивізної або ввізної митної декларації. При бартерних операціях, які здійснюють на території України, податок справляють за повною ставкою (20%):
при продажу товарів (робіт, послуг) з оплатою за рахунок бюджетних коштів є дата надходження таких коштів на поточний рахунок підприємства або дата отримання відповідної компенсації;
при ввезенні (імпортуванні) товарів є дата оформлення ввізної митної декларації. Податковий кредит - сума, на яку платник податку має право зменшити податкове зобов'язання звітного періоду. СПД має право на податковий кредит при дотриманні таких вимог: він зареєстрований як платник ПДВ; вартість придбаних ТРП включається до складу валових витрат або підлягає амортизації; придбані ТРП використовуються в операціях, що оподатковуються ПДВ; є податкова накладна або вантажна митна декларація, що підтверджує факт сплати ПДВ.
Датою виникнення права платника на податковий кредит є: при використанні кредитних чи дебетових карток, чеків: дата списання коштів з банківського рахунка підприємства в оплату товарів або дата оформлення податкової накладної;
для операцій із ввезення товарів (робіт, послуг) - дата сплати податку за податковими зобов'язаннями при оформленні ввізної митної декларації; для бартерних (товарообмінних) операцій - дата здійснення заключної (балансуючої) операції, що відбулася після першої з подій: дати відвантаження товарів або дата їхнього оприбуткування.
Податковий кредит звітного періоду складають із сум податків, сплачених (нарахованих) підприємством у звітному періоді у зв'язку з придбанням товарів (робіт, послуг), вартість яких відносять до валових витрат виробництва (обігу) та ОФ чи НА, що підлягають амортизації.
У випадку, коли за результатами звітного періоду сума податку має від'ємне значення, така сума підлягає відшкодуванню платнику податку з Державного бюджету, протягом місяця, наступного за звітним. Підставою для одержання відшкодування є дані податкової декларації. Відшкодування здійснюють шляхом перерахування відповідних грошових сум з бюджетного рахунка на рахунок підприємства в установі банку, що його обслуговує, або шляхом видачі казначейського чека, що приймає до негайної оплати (погашення) будь-яка банківська установа. Здійснення відшкодування шляхом зменшення платежів з інших податків та зборів не дозволяється.
Суми податку, що підлягають сплаті до бюджету або відшкодуванню з бюджету, визначають як різницю між загальною сумою податкових зобов'язань, що виникли у зв'язку з будь-яким продажем товарів (робіт, послуг) протягом звітного періоду та сумою податкового кредиту. Якщо зазначена сума податкових зобов'язань має від'ємне значення, то її зараховують у погашення заборгованості підприємства зі сплати податку на додану вартість, що виникла у минулих звітних періодах, а за відсутності заборгованості - у зменшення податкових зобов'язань підприємства протягом трьох наступних звітних періодів. Це правило не поширюють на порядок бюджетного відшкодування при оподаткуванні операцій, що оподатковують за нульовою ставкою.
На підставі даних бухгалтерського обліку підприємства та даних податкового обліку, складається звітна декларація з ПДВ.
Звітний період подання декларації дорівнює 1 календарному місяцю, якщо обсяг оподатковуваних операцій із продажу ТРП за попередній календарний рік з урахуванням ПДВ перевищує 7200 НМДГ; 1 календарному місяцю або календарному кварталу (за вибором платника), якщо обсяг оподатковуваних операцій не перевищує 7200 НМДГ.
Податкову декларацію з податку на додану вартість подають за базовий
податковий період, що дорівнює:
календарному місяцю - протягом 20-ти календарних днів, наступних за останнім календарним днем звітного (податкового) місяця; календарному кварталу - протягом 40-ка календарних днів, наступних за останнім календарним днем звітного (податкового) кварталу. Сума податкового зобов'язання з ПДВ, визначена у декларації повинна бути перерахована до бюджету протягом 10 календарних днів, наступних за граничним терміном подання декларації. [18]
Прожитковий мінімум на одну особу в розрахунку на місяць та для осіб, які відносяться до основних соціальних і демографічних груп населення (у цінах грудня 2007 р.)
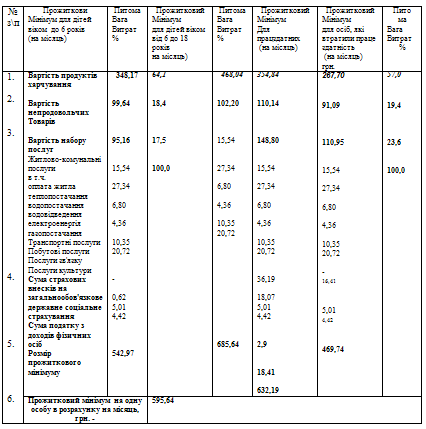
Прожитковий мінімум на одну особу на місяць та для осіб, які відносяться до основних соціально-демографічних груп населення (у цінах грудня 2007 р.)
| в середньому на одну особу на місяць | для працездатних осіб | для осіб, які втратили працездатність |
для дітей віком до 6 років |
||
| Україна | 595,64 | 632,19 | 469,74 | 542,97 | |
| 1 | АР Крим | 587,14 | 625,05 | 457,81 | 531,89 |
| 2 | Вінницька | 572,71 | 604,68 | 453,61 | 528,70 |
| 3 | Волинська | 569,52 | 605,04 | 449,34 | 512,03 |
| 4 | Дніпропетровська | 614,08 | 653,10 | 481,24 | 560,61 |
| 5 | Донецька | 629,94 | 668,98 | 498,69 | 573,53 |
| 6 | Житомирська | 576,66 | 612,73 | 452,09 | 523,08 |
| 7 | Закарпатська | 605,81 | 646,17 | 477,60 | 547,41 |
| 8 | Запорізька | 592,92 | 629,56 | 464,76 | 538,08 |
| 9 | Івано-Франківська | 570,78 | 607,71 | 447,71 | 513,40 |
| 10 | Київська | 600,47 | 636,24 | 478,21 | 545,50 |
| 11 | Кіровоградська | 577,08 | 610,37 | 454,34 | 541,97 |
| 12 | Луганська | 599,97 | 634,36 | 478,89 | 553,38 |
| 12 | Львівська | 583,34 | 620,87 | 461,45 | 522,88 |
| 13 | Миколаївська | 561,54 | 597,75 | 444,62 | 501,77 |
| 14 | Одеська | 591,76 | 633,24 | 466,34 | 546,72 |
| 15 | Полтавська | 590,61 | 623,10 | 469,45 | 548,77 |
| 16 | Рівненська | 566,49 | 603,06 | 450,88 | 502,38 |
| 17 | Сумська | 590,25 | 624,56 | 464,57 | 547,16 |
| 18 | Тернопільська | 560,45 | 597,46 | 445,08 | 491,14 |
| 19 | Харківська | 604,47 | 637,96 | 476,95 | 563,73 |
| 20 | Херсонська | 592,66 | 633,46 | 466,62 | 525,60 |
| 21 | Хмельницька | 565,54 | 601,73 | 442,51 | 512,77 |
| 22 | Черкаська | 600,12 | 633,30 | 473,70 | 554,07 |
| 23 | Чернівецька | 567,84 | 601,78 | 451,59 | 518,46 |
| 24 | Чернігівська | 587,56 | 624,18 | 461,06 | 544,25 |
| 25 | м.Київ | 652,27 | 692,33 | 512,99 | 591,54 |
| 26 | м.Севастополь | 567,46 | 608,82 | 437,56 | 503,40 |
3.2 Шляхи вдосконалення управління фінансами
ПДВ - єдиний податок де тіньова економіка не уникає бюджету, а доїть бюджет через фіктивне відшкодування. Тому важливо скористатися Європейським досвідом запровадження такого механізму ПДВ, який не потребує відшкодування взагалі.
Первинними платниками ПДВ є населення; уряд; підприємці-фізичні особи та малі підприємства на спрощеній системі оподаткування, які не зареєструвалися платниками ПДВ; а також неурядові неприбуткові організації (церкви, партії, профспілки тощо). Тобто всі ті, хто не мають права на компенсацію ПДВ, сплаченого ними при їхніх покупках . Очевидно, що якщо б ці первинні платники таке право на компенсацію мали, то остаточні надходження ПДВ до бюджету звелися б до нуля.
Підприємства-зареєстровані платники ПДВ фактично є збирачами ПДВ, оскільки вносять до бюджету не власні кошти, а кошти зібрані з інших. Сьогодні первинні надходження ПДВ розтрощуються вздовж економічного ланцюга через механізм різниць ПДВ і "по дорозі" частково втрачаються. Внаслідок цього до бюджету доходить лише 80-90% первинних сплат.
Суть нового Закону у переході до безпосереднього стягнення первинного ПДВ до бюджету у повному обсязі у момент сплати населенням та іншими первинними платниками вказаними вище; з відмовою від розтрощення первинних сплат складним механізмом різниць, і від затримок з надходженням податку до казначейства. Це сформульовано у вигляді простого правила: ПДВ стягується при поставках від платників неплатникам (при поставках від зареєстрованих платників тим особам, які не є зареєстрованими платниками) і одразу передається до бюджету.
Назва "ПДВ односторонньої дії" підкреслює відсутність у новому механізмі операції відшкодування як такої. Зібраний ПДВ тепер остаточно належатиме скарбниці, як і будь який інший податок. Крім того стають не потрібні податковий кредит (вихідний ПДВ), податкова накладна, податковий вексель, а також податковий період, оскільки тепер податкове зобов’язання (або його відсутність) і визначається, і стягується щодо кожної операції, а не щодо результатів за період.
Новий механізм є еквівалентним чинному оскільки спирається на ті ж самі первинні надходження ПДВ, і в той же час він набагато простішим і, як усякий механізм з меншою кількістю деталей, надійнішим. Це підтвердив досвід ЄС, де аналогічний ПДВ без відшкодування (reverse charge VAT) вже частково запроваджено.
Більш повне збирання податку відкриває можливість для зниження ставки до 17% без втрат доходів бюджету. Це дозволить залишити у здоровій частині економіки понад 4 мільярдів гривень, і в той же час позбавити нездорову частину тіньових доходів внаслідок фіктивного відшкодування та інших шахрайств з ПДВ.
В новому Законі змінено тільки механізм стягнення ПДВ, а всі існуючі пільги і застороги збережено, що забезпечує максимально можливу спадковість до чинної системи. Це стосується особливостей оподаткування сільського господарства; легкових автомобілів (крім таксомоторів); культурних цінностей тощо.
Скасовано можливість довільної добровільної реєстрації. Зареєстрованим платником може і зобов’язане бути лише підприємство на загальній системі оподаткування з оборотом понад 1 мільйон гривень (поріг вказано станом на 2007 р).
Старий і новий