Статистический анализ валового регионального продукта федеральных округов Российской Федерации (Приволжский, Уральский, Сибирский, Дальневосточный федеральные округа)
Рецензия
На курсовой проект по статистике на тему: Статистический анализ валового регионального продукта федеральных округов Российской Федерации (Приволжский, Уральский, Сибирский, Дальневосточный федеральные округа)
Курсовой проект в целом (не) соответствует методике по выполнению курсовых проектов по статистике.
Курсовой проект выполнен (не) в полном объеме.
Имеются следующие замечания:
Оформление (не) соответствует стандарту организации.
Теоретическое обоснование темы исследования ____________________
Статистическая сводка и группировка ___________________________
Статистическое исследование динамики __________________________
Индексный анализ __________________________________________
Корреляционно-регрессионный анализ __________________________
Другие ____________________________________________________
Курсовой проект после доработки допускается к защите перед комиссией.
К.э.н., доцент А.М. Аблеева __________
ФГОУ ВПО «Башкирский государственный аграрный университет»
Факультет Экономический
Кафедра Статистики и информационных систем в экономике
ЗАДАНИЕ
на курсовой проект по статистике
Тема проекта: Статистический анализ валового регионального продукта федеральных округов Российской Федерации (Приволжский, Уральский, Сибирский, Дальневосточный федеральные округа).
Статистическая сводка и группировка. Влияние стоимости основных фондов на душу населения на Валовой региональный продукт на душу населения (данные за 2005г.).
Группировочный признак: Стоимость основных фондов на душу населения в 2005г.
Число групп: пять
Ряд динамики: Валовой региональный продукт Уральского федерального округа в 2000 – 2006 гг. в сопоставимых ценах.
Индексный анализ.
а) Теоретический вопрос. Фьючерсы на фондовые индексы.
б) Определить изменение Валового регионального продукта Уральского федерального округа в 2006 г. по сравнению с 2005 г., за счет изменения стоимости основных фондов и за счет использования основных фондов (фондоотдачи).
в) Определить изменение стоимости основных фондов Уральского федерального округа в 2006 г. по сравнению с 2005 г. за счет изменения ВРП и фондоемкости.
Корреляционно-регрессионный анализ: влияние стоимости основных фондов на душу населения и среднегодовой численности занятых в экономике на Валовой региональный продукт на душу населения (все показатели за 2005г.).
Срок сдачи курсового проекта 37 учебная неделя.
Руководитель: к.э.н., доцент А.М. Аблеева __________
Задание принял к исполнению: ____________________
Оглавление
Введение
1 Система показателей и методов валового регионального продукта
2 Статистическая сводка и группировка валового регионального продукта
3 Статистическое исследование динамики валового регионального продукта
3.1 Расчёт показателей динамики (абсолютного прироста, темпа роста, темпа прироста, абсолютного содержания 1% прироста)
3.2 Выявление тенденций развития ряда динамики с использованием методов механического выравнивания, среднего уровня, аналитического выравнивания
3.3 Анализ показателей колеблемости ряда динамики
3.4 Прогнозирование на будущее
3.5 Выявление тенденции развития в рядах динамики с использованием ППП Excel
4 Индексный анализ
4.1 Теоретические аспекты индексного метода анализа
4.2 Индексный анализ влияния различных факторов на социально - экономические явления и процессы
5 Корреляционно-регрессионный анализ влияния факторов
Выводы и предложения
Список использованной литературы
Приложения
Введение
Основной целью данной курсовой работы является провести статистический анализ социально – экономических явлений и процессов валового регионального продукта федеральных округов Российской Федерации (Приволжский, Уральский, Сибирский, Дальневосточный федеральные округа).
Социально – экономическая статистика является общественной наукой и особой отраслью практической деятельности.
Центральным макроэкономическим показателем является показатель валового регионального продукта. Он является наиболее общим индикатором экономической активности и благосостоянием регионов.
Валовой региональный продукт – обобщающий показатель экономической деятельности региона, характеризующий процесс производства товаров и услуг. Валовой региональный продукт рассчитывается в текущих основных и рыночных ценах ( «номинальный объём валового регионального продукта» ), а также в сопоставимых ценах ( «реальный объём валового регионального продукта»). Валовой региональный продукт представляет собой вновь созданную стоимость товаров и услуг, произведённых на территории региона, и определяется как разница между выпуском и промежуточным потреблением. Показатель валового регионально продукта является по своему экономическому содержанию весьма близким к показателю валового внутреннего продукта. Однако между показателями валового внутреннего продукта (на федеральном уровне) и валового регионального продукта (на региональном уровне) есть существенная разница. Сумма валовых региональных продуктов по России не совпадает с валовым внутренним продуктом, поскольку не включает добавленную стоимость по нерыночным коллективным услугам (оборона, государственное управление), оказываемым государственными учреждениями обществу в целом. В настоящий момент подсчёт валового регионального продукта субъекта федерации занимает 28 месяцев.
Целью данного курсового проекта является провести статистический анализ валового регионального продукта федеральных округов Российской Федерации (Приволжский, Уральский, Сибирский, Дальневосточный федеральные округа).
1 Показатели и методы валового регионального продукта федеральных округов РФ
Валовой региональный продукт – обобщающий показатель экономической деятельности региона, характеризующий процесс производства товаров и услуг.
Специфика российских условий, огромная роль территориального фактора в развитии социально - экономических процессов, последовательная политика укрепления федерализма в российской государственности обуславливают необходимость построения развитой системы статистических показателей регионального уровня, соответствующих требованиям рыночной экономики. Системные показатели, характеризующие развитие регионов, должны быть методологически сопоставимы и согласованны с соответствующими показателями макроуровня.
В России расчет региональных показателей, основан на методологических принципах СНС. Обобщающим показателем развития регионов является валовой региональный продукт (ВРП). Этот показатель строится на основе единой методологии, разработанной в централизованном порядке в ФСГС. Результаты расчетов контролируются, утверждаются и в обобщенном виде публикуются ФСГС.
На региональном уровне не строится вся система счетов, а только отдельные ее элементы. Методология построения региональных макроэкономических показателей отличается от методологии построения аналогичных показателей федерального уровня в меру различий институционального характера и информационной базы. По этим причинам сумма региональных показателей не всегда совпадает со значением соответствующего показателя федерального уровня.
По своему экономическому содержанию ВРП примерно соответствует показателю ВВП, рассчитанному производственным методом на федеральном уровне. ВРП определяется как сумма добавленной стоимости единиц-резидентов данного региона. Резидентные единицы в данном случае определяются, исходя из тех же принципов, что и на федеральном уровне. То есть к резидентам региональной экономики относятся все корпорации, квазикорпорации или домашние хозяйства, имеющие центр экономического интереса на экономической территории данного региона. Если предприятие, осуществляющее экономическую деятельность на территории данного региона, является филиалом головной корпорации, находящейся в другом регионе, то оно является резидентом данного региона.
Впервые расчеты на региональном уровне производственным методом были произведены по данным за 1991 год по 21 территории, на основе метода переходных ключей от расчета чистого материального продукта к валовой добавленной стоимости. В 1993 году по данным за 1992 год уже все территориальные органы государственной статистики участвовали в экспериментальных расчетах валового регионального продукта. Эти расчеты в основном производились с целью приобщения территориальных органов статистики к переходу от расчетов показателей с основными положениями баланса народного хозяйства к расчетам по СНС. Начиная с 1995 года, расчеты валового регионального продукта вошли в план реализации Федеральной программы статистических работ и являются обязательными для выполнения всеми регионами России. В настоящее время мы имеем утвержденные окончательные итоги расчетов ВРП с 1994 года по 2002 год. В 1998 году впервые произвели расчеты темпов роста (снижения) ВРП по данным за 1997 год к 1996 году. В настоящее время мы имеем динамику темпов роста (снижения), начиная с 1997 года.
Информационная база, на основе которой строится расчет валового регионального продукта, практически идентична информационной базе федерального уровня, так как сводная статистическая отчетность формируется исходя из данных, получаемых от регионов. В связи с этим алгоритм расчета валового регионального продукта (ВРП) совпадает с алгоритмом расчета валового внутреннего продукта.
Вместе с тем, методология расчета ВРП отличается от методологии расчета ВВП. При расчете ВРП не учитывается ряд элементов, которые включает в себя ВВП, поэтому суммарный ВРП всех регионов России меньше ВВП страны. Вот эти элементы:
1. Добавленная стоимость отраслей, оказывающих коллективные нерыночные услуги обществу в целом (государственное управление, оборона, международная деятельность и т.д.);
2. Добавленная стоимость услуг финансовых посредников (в первую очередь банков), деятельность которых редко ограничивается строго отдельными регионами;
3. Добавленная стоимость услуг внешней торговли, которые во многих случаях можно получить только на федеральном уровне;
4. Часть налогов, в частности- (налоги на импорт и экспорт), которые невозможно учесть на региональном уровне.
Что касается первого пункта, то концептуально учет этих услуг должен осуществляться по месту их производства (оказания), а их величина должна включаться в объем ВРП соответствующего региона. Объем этих коллективных услуг определяется в размере соответствующих расходов государственного бюджета, отражаемых в отчете об исполнении федерального бюджета. Все расходы федерального бюджета в региональном разрезе должны учитываться и отражаться системой региональных казначейств в соответствии с действующей единой бюджетной классификацией. Но до сих пор продолжает сохраняться практика учета некоторых расходов федерального бюджета в целом по стране без разбивки по отдельным регионам, что обусловлено, в основном, невозможностью определить, к какому конкретно региону можно отнести осуществляемые расходы (например, расходы бюджета на международное сотрудничество, обслуживание государственного долга и т.д.), а также сохраняющимися недостатками финансового учета или некоторыми политическими соображениями (расходы на оборону, органы внутренних дел и т.д.). Таким образом, наличие проблем, связанных с распределением по регионам страны части государственных расходов, а также с преодолением недостатков регионального учета (неполноты отражения данных в отчетах казначейств) заставляют в настоящее время отказаться от их учета на региональном уровне.
Кроме того, необходимо учитывать еще ряд позиций, определяющих расхождение между валовым внутренним продуктом в целом и суммой валовых региональных продуктов по всем территориям. К их числу в первую очередь относятся показатели, отражающие финансовое и внешнеторговое посредничество.
Производство услуг финансовых посредников в современных условиях весьма затруднительно корректно учесть по регионам. В силу специфики банковской деятельности проблематично привязать ее объем к одному региону, где зарегистрирован банк. Банк может быть зарегистрирован, например, в Москве или иметь здесь только филиал, ведущий, как правило, большой объем операций, но при этом московский банк или московский филиал провинциального банка сегодня реально может обеспечить финансовое посредничество практически на всей территории России. В результате территориальные органы статистики практически не располагают данными для того, чтобы точно оценить производство финансовых услуг на территории региона.
Другой путь - оценить этот объем в целом по России и затем расчетно распределить его по регионам. Но этот путь, во-первых, требует наличия существенно более подробной и надежной информации для проведения сводного расчета, а во-вторых, надо решить вопрос, пропорционально какому реально существующему показателю можно было бы достоверно распределить эти услуги и, соответственно, добавленную стоимость банков по отдельным регионам.
Такой элемент расчета ВВП, как «косвенно измеряемые услуги финансовых посредников», также не представляется возможным распределить по отдельным территориям. Как известно, по методологии СНС стоимость этих услуг включается в промежуточное потребление их получателей. Но вопрос отнесения стоимости услуг финансовых посредников на промежуточное потребление конкретных потребителей этих услуг до настоящего времени не решен даже теоретически, их объем измеряется косвенно в целом и, соответственно, не распределяется ни по отраслям, ни по территориям.
В настоящее время большую проблему в региональных расчетах представляет учет межрегионального обмена товарами и услугами, что и обуславливает невозможность осуществления учета добавленной стоимости внешней торговли для региона с удовлетворительной степенью достоверности.
Очевидным является и то, что объем чистых налогов на импорт в существующих условиях можно оценить только в целом по экономике без распределения по регионам. Практически невозможно определить территориальную структуру ни налогов, ни субсидий по импорту, поскольку отсутствует информация о территориальном распределении самого импорта товаров.
Не меньшие проблемы связаны с региональным учетом чистых налогов на продукты. Они обусловлены недостаточностью информации в бюджете. В частности, для расчета чистых налогов по регионам необходимо представлять региональное распределение субсидий на продукты, выплачиваемых из федерального бюджета. В полном объеме таких данных нет не только в региональной статистике, но и на федеральном уровне, так как определенная часть субсидий на продукты распределяется Минфином России не в регионы, а передается министерствам и ведомствам на развитие соответствующей отрасли и только затем через ведомственное распределение попадает на предприятия. Проследить весь путь таких субсидий до регионов практически невозможно, поэтому для определенной части чистых налогов на продукты удается сделать только общую оценку по экономике в целом.
Таким образом, в силу ряда методологических и организационных причин ряд важных позиций ВВП может быть рассчитан только на федеральном уровне для экономики в целом и сумма ВРП по всей территории России объективно меньше, чем ВВП. Объективно обоснованное расхождение между ВВП и ВРП составило в 2002 году 12,6 процентов.
Показатель ВРП как основной сводный показатель предусматривает согласование результирующих данных по всем отраслям экономики.
Расчет ВРП проводится в несколько этапов. На первом этапе осуществляется оценка его объема территориальными органами государственной статистики на базе годовых статистических отчетов предприятий, отчетов об исполнении бюджетов и другой имеющейся информации. Вторая оценка выполняется Госкомстатом России после проверки расчетов на федеральном уровне и согласования данных по ВРП и ВВП. Взаимоувязка абсолютного объема и темпа роста (снижения) совокупного ВРП с данными по валовому внутреннему продукту России является важнейшим условием формирования этого показателя.
Проверка и анализ показателей выпуска, промежуточного потребления и добавленной стоимости в фактических ценах, и в ценах предыдущего года, проводимая ФСГС, выявляет существенное количество ошибок, допущенных территориальными органами государственной статистики. Кроме того, анализ качества исходной информации, необходимой для выполнения расчетов добавленной стоимости отраслей экономики выявляет большое количество ошибок и обуславливает необходимость внесения изменений в методологию расчетов отдельных отраслей экономики. При существующей организации расчетов, когда распределить валовой внутренний продукт по территориям Российской Федерации полностью невозможно, расчет валового регионального продукта носит оценочный характер. ВВП по России в целом рассчитывается тремя методами и предполагает согласно Регламенту разработки и представления данных по валовому внутреннему продукту 4 этапа уточнений, последний из которых предполагает внесение корректировок, вызванных уточнениями при разработке межотраслевого баланса. На региональном уровне порядок выпуска расчетов ВРП во взаимоувязке с межотраслевым балансом осуществить не представляется возможным, что обуславливает наличие определенных погрешностей при формировании итогов ВРП.
В Госкомстате России годовые расчеты ВРП координирует Управление национальных счетов. Оно совместно с отраслевыми Управлениями осуществляет разработку методологии расчетов ДС отраслей экономики. Расчет ДС отраслей, не находящихся в ведении отдельных структурных подразделений осуществляет Управление национальных счетов.
Сбор и обработка расчетов осуществляется на ГМЦ с помощью программных средств. При этом была обеспечена совместимость программных средств, используемых ГМЦ и центральным аппаратом ГКС и в регионах. По расчету ДС ряда отраслей созданы комплексы электронной обработки данных. Макеты представляют собой электронные таблицы, шаблоны, в которые вводится информация и автоматически получается результат.
После осуществления обработки данных специалисты Госкомстата России обобщают результаты расчетов, увязывают их с соответствующими показателями, рассчитанными на федеральном уровне. На данном этапе мы уточняем и приводим в методологическое соответствие с расчетами текущего года расчеты базового периода. Анализ качества исходной информации, необходимой для выполнения расчетов ДС отраслей экономики, выявляет отдельные ошибки и обуславливает необходимость изменения методологии расчетов по некоторым отраслям счета производства.
После окончания расчетов данные направляются в ТОГС для согласования. В течение двух недель ТОГС предоставляется возможность внести необходимые корректировки, аргументируя их обоснованность перед Госкомстатом России. По истечении этого времени правки не принимаются и показатели принимают статус утвержденных.
Необходимость ответственного отношения к расчетам ВРП вызвано важностью данного показателю, так как в настоящее время ВРП используется в качестве основного агрегата для распределения средств Фонда Финансовой поддержки субъектов РФ. На основе этого показателя осуществляется расчет валовых налоговых ресурсов (ВНР) (после вычленения ЗАТО, умножения на индекс цен, корректировки по факту сбора налогов).
Все вышеуказанные работы осуществляются в годовом режиме. Периодичность разработки и представления данных по ВРП закреплены в Регламенте, принятым Госкомстатом России, Министерством экономики России и Министерством финансов России.
Для наблюдения внутригодовой динамики развития экономики региона предусмотрен расчет темпа изменения объемов производства базовых отраслей экономики (промышленность, сельское хозяйство, строительство, розничная торговля и общественное питание, транспорт), которые в структуре производства регионов составляют от 60% до 80% .
Наибольшее значение в промышленности Приволжского региона имеют многоотраслевое высокоразвитое машиностроение и нефтегазохимический комплекс. Лидером агропромышленного комплекса округа является Саратовская область. По объёмам валового производства животноводческой продукции среди регионов Приволжского федерального округа Саратовская область занимает третье место по производству молока и мяса. Национальный проект развития АПК способен снять с бизнеса часть инвестиционных рисков, традиционно высоких в сельском хозяйстве. Важной тенденцией также является и укрупнение производственных комплексов – образуются новые агрохолдинги, включающие в себя не только производство, но и комплексы по переработки продукции, производству кормов, причём высокая доля зерна в составе кормов и высокие цены на него приводят к привлечению агрохолдингов в рынок зерна.
В состав Сибирского федерального округа входят практически все регионы Западно-Сибирского и Восточно-Сибирского экономического районов за исключением Тюменской области. Сибирский федеральный округ знаменит твёрдыми полезными ископаемыми. Другой экономический «конёк» региона – освоение территорий, находящихся в зоне БАМа. На этом участке есть золото, редкие металлы, медь, уголь. Суммарная инвестиционная ёмкость этих проектов составляет 7-10 млрд долларов.
В состав Уральского федерального округа входят четыре области: Курганская, Свердловская, Челябинская и Тюменская с Ханты – Мансийским и Ямало-Ненецким автономными округами. Урал – своеобразный экономический район в составе России.
Уральский федеральный округ является самым богатым. Здесь сосредоточено около 27% марганцевых руд, крупные запасы серебра, золота, железных руд. Безусловно, лидером в экономике региона является газ 92%.
Основой экономического развития Свердловской области за три последних века были природные богатства. Сельское хозяйство работает на внутренний рынок с одной стороны, удовлетворение потребностей населения промышленных центров, с другой чрезвычайно развито индивидуальное садовничество и огородничество. В посевах преобладают зерновые и кормовые; животноводчество: молочно – мясное, свиноводство, птицеводство.
В экономическом отношении Тюменская область – это один из главных регионов – доноров федерального бюджета. Источником экономического могущества региона служат запасы углеводородного топлива мирового значения основного стратегического и экспортного сырья России.
Структура промышленного производства Ханты – Мансийского автономного округа весьма своеобразна: 85% всего объёма продукции приходится на топливную индустрию, 12% на электроэнергетику. Крупнейшие промышленные центры: Сургут, Нижневартовск, Нефтеюганск, Мегион, Лангепас, Урай – это центры нефтедобычи; Берёзово – центр газодобычи.
Почти 90% промышленности Ямало – Ненецкого автономного округа приходится на топливную отрасль. Сельское хозяйство носит примитивный характер. Большое значение имеет рыболовство и пушной промысел со звероводством.
По объёму товарной продукции Челябинская область входит в «первую» десятку регионов. В структуре промышленной продукции доминируют отрасли тяжёлой индустрии: чёрная металлургия; машиностроение и металлообработка; цветная металлургия; электроэнергетика. Область входит в «первую» десятку по птицеводству, в «первую» десятку по сбору зерна, выработке мяса и по валовой продукции аграрного сектора.
Дальневосточный федеральный округ – это самый крупный округ России. Он занимает 36% территории страны. Доля населения всего 5%. Освоение Россией Дальнего Востока началось в 50-х гг. 19 столетия, примерно в то же время, что и районов Дальнего Запада США.
2 Статистическая сводка и группировка валового регионального продукта федеральных округов РФ
Группировкой называется разделение изучаемого общественного явления на одинарные в качественном отношении группы по ряду существенных признаков.
Таблица 1 Исходные данные по 39 регионам РФ в 2005г.
| Наименование региона | валовой регион, продукт, тыс./руб. | занятые в экономике, тыс./чел | средн. год. числ. населения, тыс./чел. | ст-ть основных фондов, млн. руб. |
| Республика Башкортостан | 381646,5 | 1797,6 | 4071,1 | 868425 |
| Республика Марий Эл | 33350,7 | 334,4 | 714,2 | 133723 |
| Республика Мордовия | 44267 | 399,1 | 861,8 | 183836 |
| Республика Татарстан | 482759,2 | 1778 | 3765 | 1090879 |
| Удмуртская Республика | 139995,3 | 764,8 | 1548,6 | 368307 |
| Чувашская Республика | 69391,6 | 597,5 | 1295,8 | 253775 |
| Пермский край | 327273,3 | 1318,9 | 2759 | 961938 |
| Кировская область | 79800,6 | 714,6 | 1452,1 | 322973 |
| Нижегородская область | 299723,7 | 1748,9 | 3428,2 | 688092 |
| Оренбургская область | 213138,2 | 1020,3 | 2144,1 | 480330 |
| Пензенская область | 74362,7 | 676,2 | 1415,4 | 262655 |
| Самарская область | 401812,2 | 1579 | 3195,1 | 1056262 |
| Саратовская область | 170930,5 | 1169,5 | 2617 | 556180 |
| Ульяновская область | 80584,4 | 604,9 | 1343,3 | 234805 |
| Курганская область | 50245,8 | 434,3 | 986 | 213335 |
| Свердловская область | 475575,5 | 2093,8 | 4419 | 1424665 |
| Тюменская область | 2215584,4 | 1890,6 | 3315,4 | 5405244 |
| Челябинская область | 349957,2 | 1674,4 | 3541,3 | 892723 |
| Республика Алтай | 8805,8 | 84,9 | 204,2 | 22026 |
| Республика Бурятия | 74912,9 | 386,6 | 966,2 | 221056 |
| Республика Тыва | 11662,5 | 104,3 | 308,1 | 19490 |
| Республика Хакасия | 41727,5 | 244,1 | 539,6 | 120518 |
| Алтайский край | 135686,4 | 1105,1 | 2554,4 | 382472 |
| Красноярский край | 439736,9 | 1424,8 | 2915,7 | 823467 |
| Иркутская область | 258095,5 | 1137,7 | 2536,1 | 651069 |
| Кемеровская область | 295378,4 | 1302,7 | 2846,8 | 629492 |
| Новосибирская область | 235381,8 | 1221,7 | 2656,1 | 595609 |
| Омская область | 220686,1 | 939,1 | 2040,6 | 357195 |
| Томская область | 159578,5 | 478,9 | 1035,4 | 319795 |
| Читинская область | 69647,1 | 481,8 | 1132 | 316690 |
| Республика Саха (Якутия) | 183027 | 469,1 | 950,3 | 450823 |
| Приморский край | 186623,3 | 180,9 | 350,7 | 100939 |
| Хабаровский край | 161194,4 | 980,2 | 2027,7 | 457446 |
| Амурская область | 76861,2 | 721,3 | 1416,3 | 437286 |
| Камчатская область | 43974,3 | 424,2 | 884,3 | 384833 |
| Магаданская область | 27167,8 | 93,8 | 173,1 | 93758 |
| Сахалинская область | 121014,1 | 277,8 | 529,3 | 207065 |
| Еврейская автономная область | 14204,2 | 79,8 | 187,7 | 52480 |
| Чукотский автономный округ | 12355,4 | 38,5 | 50,6 | 29615 |
Группировку следует начинать с изучения характера изменения группировочного признака, для этого следует построить ранжированный ряд распределения регионов по стоимости основных фондов на душу населения (табл.2) и изобразить в виде Огивы Гальтона (рис.1).
Таблица 2 Ранжированный ряд распределения регионов по стоимости основных фондов на душу населения
| Наименование регионов | Стоимость основных фондов, млн.руб. |
| Республика Тыва | 19490 |
| Республика Алтай | 22026 |
| Чукотский автономный округ | 29615 |
| Еврейская автономная область | 52480 |
| Магаданская область | 93758 |
| Приморский край | 100939 |
| Республика Хакасия | 120518 |
| Республика Марий Эл | 133723 |
| Республика Мордовия | 183836 |
| Сахалинская область | 207065 |
| Курганская область | 213335 |
| Республика Бурятия | 221056 |
| Ульяновская область | 234805 |
| Чувашская Республика | 253775 |
| Пензенская область | 262655 |
| Читинская область | 316690 |
| Томская область | 319795 |
| Кировская область | 322973 |
| Омская область | 357195 |
| Удмуртская Республика | 368307 |
| Алтайский край | 382472 |
| Камчатская область | 384833 |
| Амурская область | 437286 |
| Республика Саха (Якутия) | 450823 |
| Хабаровский край | 457446 |
| Оренбургская область | 480330 |
| Саратовская область | 556180 |
| Новосибирская область | 595609 |
| Кемеровская область | 629492 |
| Иркутская область | 651069 |
| Нижегородская область | 688092 |
| Красноярский край | 823467 |
| Республика Башкортостан | 868425 |
| Челябинская область | 892723 |
| Пермский край | 961938 |
| Самарская область | 1056262 |
| Республика Татарстан | 1090879 |
| Свердловская область | 1424665 |
| Тюменская область | 5405244 |
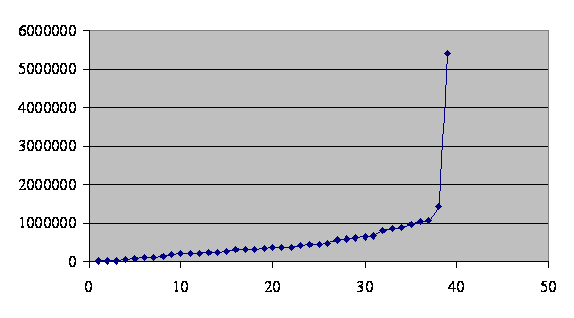
График 1 Распределение регионов РФ по стоимости основных фондов
По графику ранжированного ряда определить величину равного или неравного интервала.
Величина равного интервала группировки определяется по формуле:
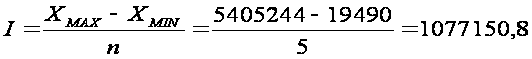
Рассчитать интервалы группировки с равными рядами:
19490+1077150,8 = 1096640,8
1096640,8+1077150,8=2173791,6
2173791,6+1077150,8=3250942,4
3250942,4+1077150,8=4328093,2
4328093,2+1077150,8=5405244
Полученный ряд распределения представить в виде таблицы.
Таблица 3 Интервальный ряд распределения регионов РФ по стоимости основных фондов
| № группы | Группы регионов РФ по стоимости основных фондов | Число регионов |
| 1 | 19490 – 1096640,8 | 6 |
| 2 | 1096640,8 – 2173791,6 | 5 |
| 3 | 2173791,6 – 3250942,4 | 6 |
| 4 | 3250492,4 – 4328093,2 | 5 |
| 5 | 4328093,2 - 5405244 | 17 |
Интервальный ряд распределения регионов РФ по стоимости основных фондов имеет неравномерное распределение по числу регионов.
Поэтому следует сгруппировать регионы в группы с интервалами с открытыми границами по следующей схеме (табл.4).
Таблица 4 Интервальный ряд распределения регионов РФ по стоимости основных фондов
| № группы | Группы регионов РФ по стоимости основных фондов | Число регионов |
| 1 | До 130000 | 7 |
| 2 | 130000 - 260000 | 7 |
| 3 | 260000 - 383000 | 7 |
| 4 | 383000- 600000 | 7 |
| 5 | Свыше 600000 | 11 |
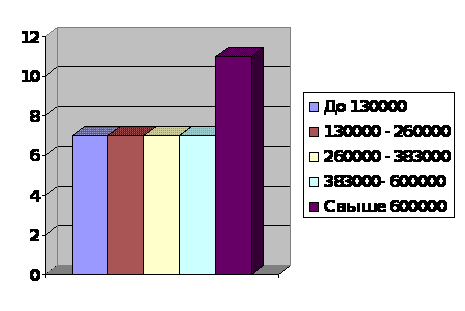
График 2 Гистограмма распределения регионов по стоимости основных фондов
Составим рабочую таблицу, которая необходима для расчёта средней стоимости основных фондов (табл.5).
Таблица 5 Рабочая таблица простой аналитической группировки
| Группы регионов РФ по стоимости основных фондов | Наименование региона | Валовой региональный продукт, тыс.руб. | Стоимость основных фондов, млн.руб. | Среднегод. числ-ть населения, тыс.чел. | Валовой регион. продукт на душу нас-ия, тыс. руб. | Стоимость основных фондов на душу нас-ия, млрд. руб. |
| 1 группа до 130000 | Республика Тыва | 11662,5 | 19490 | 308,1 | 37,8 | 63,3 |
| Республика Алтай | 8805,8 | 22026 | 204,2 | 43,1 | 107,9 | |
| Чукотский автономный округ | 12355,4 | 29615 | 50,6 | 244,2 | 585,3 | |
| Еврейская автономная область | 14204,2 | 52480 | 187,7 | 75,7 | 279,6 | |
| Магаданская область | 27167,8 | 93758 | 173,1 | 156,9 | 541,6 | |
| Приморский край | 186623,3 | 100939 | 350,7 | 532,1 | 287,8 | |
| Республика Хакасия | 41727,5 | 120518 | 539,6 | 77,3 | 223,3 | |
| Итого по 1 группе | 302546,5 | 438826 | 1814 | 166,8 | 241,9 | |
| 2 группа 130000 - 260000 | Республика Марий Эл | 33350,7 | 133723 | 714,2 | 46,7 | 155,2 |
| Республика Мордовия | 44267 | 183836 | 861,8 | 51,4 | 213,3 | |
| Сахалинская область | 121014,1 | 207065 | 529,3 | 228,6 | 391,2 | |
| Курганская область | 50245,8 | 213335 | 986 | 5,1 | 216,4 | |
| Республика Бурятия | 74912,9 | 221056 | 966,2 | 77,5 | 228,8 | |
| Ульяновская область | 80584,4 | 234805 | 1343,3 | 60 | 174,8 | |
| Чувашская Республика | 69391,6 | 253775 | 1295,8 | 53,5 | 195,8 | |
| Итого по 2 группе | 473766,5 | 1447595 | 6696,6 | 70,7 | 216,2 | |
| 3 группа 260000 - 383000 | Пензенская область | 74362,7 | 262655 | 1415,4 | 52,5 | 158,6 |
| Читинская область | 69647,1 | 316690 | 1132 | 61,5 | 279,8 | |
| Томская область | 159578,5 | 319795 | 1035,4 | 154,1 | 308,9 | |
| Кировская область | 79800,6 | 322973 | 1452,1 | 55 | 222,4 | |
| Омская область | 220686,1 | 357195 | 2040,6 | 108,1 | 175 | |
| Удмуртская Республика | 139995,3 | 368307 | 1548,6 | 90,4 | 237,8 | |
| Алтайский край | 135686,4 | 382472 | 2554,4 | 53,1 | 149,7 | |
| Итого по 3 группе | 879756,7 | 2330087 | 11178,5 | 78,7 | 208,4 | |
| 4 группа 383000 - 600000 | Камчатская область | 43974,3 | 384833 | 884,3 | 49,7 | 435,2 |
| Амурская область | 76861,2 | 437286 | 1416,3 | 5,5 | 308,7 | |
| Республика Саха (Якутия) | 183027 | 450823 | 950,3 | 192,6 | 474,4 | |
| Хабаровский край | 161194,4 | 457446 | 2027,7 | 79,5 | 225,6 | |
| Оренбургская область | 213138,2 | 480330 | 2144,1 | 99,4 | 224 | |
| Саратовская область | 170930,5 | 556180 | 2617 | 65,3 | 212,5 | |
| Новосибирская область | 235381,8 | 595609 | 2656,1 | 88,6 | 224,2 | |
| Итого по 4 группе | 1084507,4 | 3362507 | 12695,8 | 85,4 | 264,8 | |
| 5 группа Свыше 600000 | Кемеровская область | 295378,4 | 629492 | 2846,8 | 103,7 | 221,1 |
| Иркутская область | 258095,5 | 651069 | 2536,1 | 101,8 | 256,7 | |
| Нижегородская область | 299723,7 | 688092 | 3428,2 | 87,4 | 200,7 | |
| Красноярский край | 439736,9 | 823467 | 2915,7 | 150,8 | 282,4 | |
| Республика Башкортостан | 381646,5 | 868425 | 4071,1 | 93,7 | 213,3 | |
| Челябинская область | 349957,2 | 892723 | 3541,3 | 98,8 | 252 | |
| Пермский край | 327273,3 | 961938 | 2759 | 118,6 | 348,6 | |
| Самарская область | 401812,2 | 1056262 | 3195,1 | 125,7 | 330,6 | |
| Республика Татарстан | 482759,2 | 1090879 | 3765 | 128,2 | 289,7 | |
| Свердловская область | 475575,5 | 1424665 | 4419 | 107,6 | 322,4 | |
| Тюменская область | 2215584,4 | 5405244 | 3315,4 | 668,3 | 163 | |
| Итого по 5 группе | 5927542,8 | 14492256 | 36792,5 | 161,1 | 393,9 | |
| Всего: | 8668119,9 | 22071271 | 69177,4 | 562,7 | 1284,6 |
Составить сводную таблицу (табл.6).
Таблица 6 Группировка регионов по стоимости основных фондов на душу населения
| № группы | Валовой региональный продукт, тыс.руб. | Число регионов | Валовой региональный продукт на душу населения, тыс.руб. | Стоимость основных фондов на душу населения, млрд.руб. |
| 1 | 302546,5 | 7 | 166,8 | 241,9 |
| 2 | 433766,5 | 7 | 70,7 | 216,2 |
| 3 | 879756,7 | 7 | 78,7 | 208,4 |
| 4 | 1084507,4 | 7 | 85,4 | 264,8 |
| 5 | 5927542,8 | 11 | 161,1 | 393,9 |
| Итого: | 8668119,9 | 39 | 12,5 | 319,05 |
Выявлена прямая зависимость стоимости основных фондов на душу населения от валового регионального продукта на душу населения. Чем выше валовой региональный продукт на душу населения, тем выше стоимость основных фондов.
3 Статистическое исследование динамики валового регионального продукта Уральского федерального округа в 2000 – 2006гг. в сопоставимых ценах
3.1 Расчёт показателей динамики (абсолютного прироста, темпа роста, темпа прироста, абсолютного содержания 1% прироста)
Имеются данные о валовом региональном продукте Уральского федерального округа в 2000 – 2006гг. в сопоставимых ценах. Рассчитать и проанализировать показатели ряда динамики.
Таблица 7 Расчёт показателей динамики
| Годы | Врп. млрд. руб. | Абсолютный прирост | Темп роста, % | Темп прироста | Абсолют. содержание 1% прироста | |||
| Баз. | Цепн. | Баз. | Цепн. | Баз. | Цеп. | |||
| 2000 | 886133,4 | - | - | - | - | - | - | - |
| 2001 | 1120819,8 | 234686,4 | 234686,4 | 126 | 126 | 1,26 | 1,26 | 186259 |
| 2002 | 1335976,0 | 449842,6 | 215156,2 | 151 | 119 | 1,51 | 1,19 | 180803,5 |
| 2003 | 1659322,1 | 773188,7 | 323346,1 | 187 | 124 | 1,87 | 1,24 | 260763 |
| 2004 | 2234753,0 | 1348619,6 | 575430,9 | 252 | 135 | 2,52 | 1,35 | 426245,1 |
| 2005 | 3091362,9 | 2205229,5 | 856609,9 | 349 | 138 | 3,49 | 1,38 | 620731,8 |
| 2006 | 3772730,5 | 2886597,1 | 681367,6 | 426 | 122 | 4,26 | 1,22 | 558498 |
| среднее | 2014442,5 | 48109,5 | 481099,5 | 114,7 | 114,7 | 1,15 | 1,15 | - |
Абсолютные приросты – разница между уравнениями ряда динамики, которое показывает на сколько один уровень больше или меньше другого.
Темп прироста – показатель соотношения уровней. Коэффициент показывает во сколько раз 1 уровень > или < другого.
Темп роста показывает сколько % составляет 1 уровень по сравнению с другим.
Темп прироста показывает на сколько % один уровень > или < другого.
Абсолютное содержание 1% прироста – показывает 1/100 часть абсолютного уровня предметного периода.
3.2 Выявление тенденции развития ряда динамики с использованием методов механического выравнивания, среднего уровня, аналитического выравнивания
Метод механического выравнивания (валовой региональный продукт Уральского федерального округа за 2000-2006гг. в сопоставимых ценах).
Таблица 8 Метод механического выравнивания
| Годы | Валовой региональный продукт, млрд. руб. | Метод укрупнения интервалов | Метод скользящей 3-х летней средней | ||||
| Производительности труда | Производительность труда | ||||||
| Период | Сумма | Среднее | Период | Сумма | Среднее | ||
| 2000 | 866133,4 | ||||||
| 2001 | 1120819,8 | 2000-2002 | 3322929,2 | 1107643 | 2000-2002 | 3322929,2 | 1107643 |
| 2002 | 1335976 | 2001-2003 | 4116117,9 | 1372039,3 | |||
| 2003 | 1659322,1 | 2002-2004 | 5230051,1 | 1743350 | |||
| 2004 | 2234753 | 2003-2006 | 10758168,5 | 2689542,1 | 2003-2005 | 6985439 | 2328479,7 |
| 2005 | 3091362,9 | 2004-2006 | 9098846,4 | 3032948,8 | |||
| 2006 | 3772730,5 | ||||||
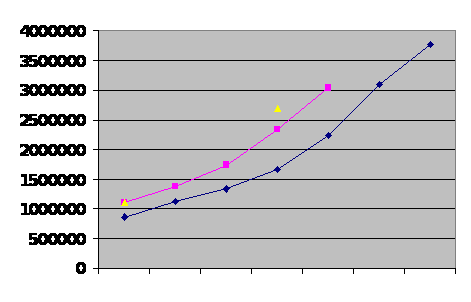
График 3 Механическое выравнивание
Метод среднего уровня (по среднему коэффициенту роста, по среднему абсолютному приросту)
Таблица 9 Выравнивания методами среднего уровня
| Годы | ВРП, млрд.руб. | Порядковый № | Выравнивание значений | |
| По среднему коэф. роста Yt=866133,4*144,7t | По среднему абсол. приросту Yt=866133,4+1,15t | |||
| 2000 | 866133,4 | 1 | 99345501 | 866134,5 |
| 2001 | 1120819,8 | 2 | 198691002 | 866135,7 |
| 2002 | 1335976 | 3 | 298036503 | 866136,8 |
| 2003 | 1659322,1 | 4 | 397382004 | 866138 |
| 2004 | 2234753 | 5 | 496727505 | 866139,2 |
| 2005 | 3091362,9 | 6 | 596073005,9 | 866140,3 |
| 2006 | 3772730,5 | 7 | 695418506,9 | 866141,4 |
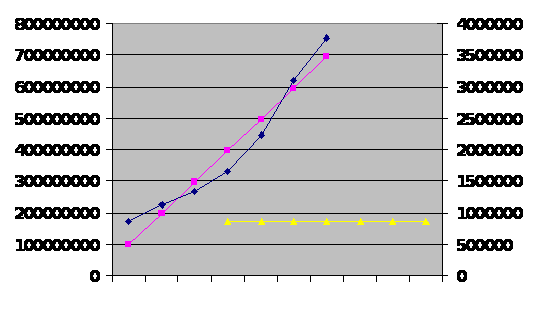
График 4 Метод среднего уровня
Метод аналитического выравнивания (по уравнению прямой методом наименьших квадратов)
Таблица 10 Метод аналитического выравнивания
| Годы | ВРП, млрд.руб. | t | t*2 | Yt | Yt среднее | Отклонение от тренда | |
| (у-уt средн) | (у-уt средн)*2 | ||||||
| 2000 | 866133,4 | -3 | 9 | -2598400,2 | 558765,2 | 307368,2 | 94475210371 |
| 2001 | 1120819,8 | -2 | 4 | -2241639,6 | 1043038,6 | 77781,2 | 6049915073 |
| 2002 | 1335976 | -1 | 1 | -1335976 | 1527312 | -191336 | 36609464896 |
| 2003 | 1659322,1 | 0 | 0 | 0 | 2011585,4 | -352263,3 | 12408943252 |
| 2004 | 2234753 | 1 | 1 | 2234753 | 2495858,8 | -261105,8 | 68176238794 |
| 2005 | 3091362,9 | 2 | 4 | 6182725,8 | 2980132,2 | 111230,7 | 12372268622 |
| 2006 | 3772730,5 | 3 | 9 | 11318191,5 | 3464405,6 | 308324,9 | 95064243960 |
| Итого | 14081097,7 | 0 | 28 | 13559654,6 | 14081097,8 | - | 3,25156 |
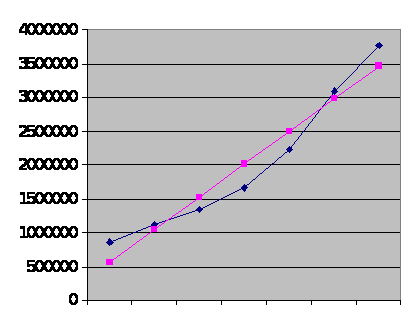
График 5 Аналитического выравнивания
3.3 Анализ показателей колеблемости ряда динамики
1.Размах колеблемости
R= ( Y-Yt) max-(Y-Yt)min
R= 308324.9 – 111230.7=197094.2 млрд.руб.
2. Среднее квадратическое отклонение от тренда
 yt=

yt=
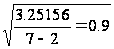 млрд.руб.
3. Коэффициент колеблемости
Vyt=
