Статистический анализ валового регионального продукта федеральных округов Российской Федерации (Приволжский, Уральский, Сибирский, Дальневосточный федеральные округа)
Vyt=
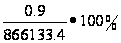 =
0.0001%
4. Коэффициент устойчивости
Куст. = 100% - Vyt
Куст. = 100% - 0,0001% = 99,9%
Если коэффициент колеблемости не превышает 33%, то данный ряд динамики является устойчивым и подлежит дальнейшему экономическому анализу.
3.4 Прогнозирование на будущее
Прогнозирование – определение будущих размеров уровня экономического явления или процесса. Оно основано на выявлении и характеристики основной тенденции развития и моделей взаимосвязи.
Существуют следующие методы прогнозирования:
на основе среднего, абсолютного прироста;
среднего темпа роста;
с помощью тренда аналитического выравнивания.
Вычислить точечный прогноз:
Прогноз на 2007г.:
Yt= 2011585,4 + 484273,4t
Y2007г. = t = 4
Y2007г.t = 3948679 млрд.руб.
По сравнению с 2006 г. валовой региональный продукт повысился на 175948,5 млрд.руб.
Прогноз на 2008г.:
Yt = 2011585,4 + 484273,4t
Y2008г. = t = 5
Y2008г.t = 4432952,4 млрд.руб.
По сравнению с 2006г. валовой региональный продукт повысился на 660221,9 млрд.руб., по сравнению с 2007г. повысился на 484273,4 млрд.руб.
Рассчитать ошибку прогнозирования:
Мук. =
 yt
=

Мук 2007г. =
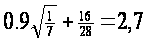 млрд.руб.
Мук.2008г. =
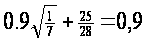 млрд.руб.
Рассчитать интервалы прогнозирования:
tст. = 2,08
1 = 2.08 * 2.7 = 5,6
2 = 2.08 * 0.9 = 1,9
У2007г. = 2,7
2,7+(-)5,6
-2,9=У2007-8,3
У2008г.=0,9
0,9+(-)1,9
-1=У2008г.-2,8
3.5 Выявление тенденции развития в рядах динамики с использованием ППП Excel
Имеются данные о валовом региональном продукте Уральского федерального округа в 2000 – 2006гг. в сопоставимых ценах.
Таблица 11 Исходные данные
| Годы | Валовой региональный продукт, млрд.руб. |
| 2000 | 866133,4 |
| 2001 | 11120819,8 |
| 2002 | 1335976 |
| 2003 | 1659322,1 |
| 2004 | 2234753 |
| 2005 | 3091362,9 |
| 2006 | 3772730,5 |
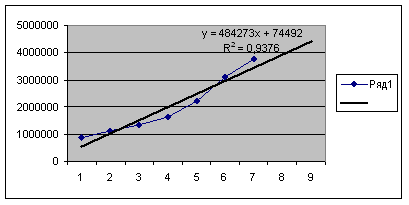
График 6 Выравнивание ряда динамики
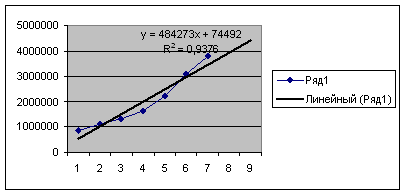
График 7 Линейной функции
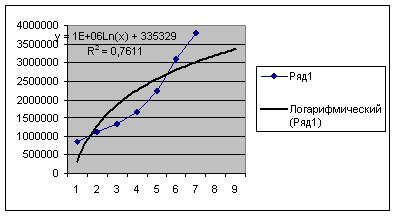
График 8 Логарифмической функции
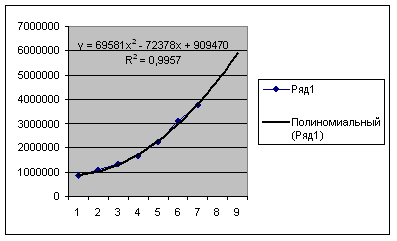
График 9 Полиноминального выравнивания 2 степени
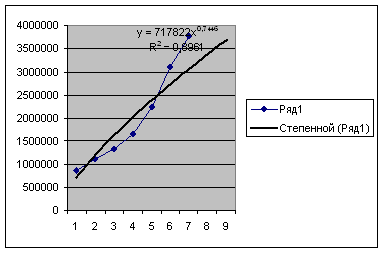
График 10 Степенной функции
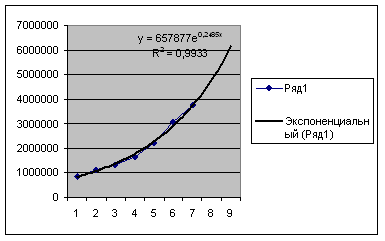
График 11 Экспоненциальной функции
y=69581x*2 - 72378x + 909470
R*2 = 0,9957
X = 7
Y =69581*49 – 72378*7 + 909470 = 3812293
X = 8
Y = 69581*64 – 72378*8 + 909470 = 4783630
Валовой региональный продукт по сравнению с 2006г. в 2007г. повысился на 39562,5 млрд.руб. В 2008г. повысился на 1010899,5 млрд.руб.
4 Индексный анализ
4.1 Теоретические аспекты индексного метода анализа
Фьючерс – это стандартный биржевой срочный контракт, в соответствии с которым заключившие его стороны обязуются поставить и получить необходимое количество биржевого товара или финансовых инструментов в определённый срок в будущем по фиксированной цене. Фьючерсный сделки отличает их обезличенный характер. Продавцы и покупатели контрактов, как правило, общаются не друг с другом, а через свои брокерские конторы. То есть в данной ситуации не действует система продавец – покупатель, а система покупатель (плюс его брокерская контора) биржа (расчетно-клиринговая палата) продавец (и его банковская контора, действующая на бирже). Порядок осуществления фьючерсных сделок оговаривается регламентом биржи, Для покупателя фьючерсного контракта биржа выступает его продавцом, а для продавца контракта его покупателем. Одновременно клиринговая палата выступает гарантом выполнения фьючерсных контрактов. На практике выделяют товарные и финансовые фьючерсы. Товарные фьючерсы это торговля фьючерсными контрактами на сельхозпродукцию, энергоресурсы, металлы и др. Финансовые фьючерсы это фьючерсные контракты, в основе которых лежат финансовые инструменты государственные и другие ценные бумаги, биржевые индексы, проценты по банковским ставкам, а также конвертируемая валюта и золото. Фьючерсные контракты строго типизированы и стандартизованы. В разрезе отдельных товарных групп и видов финансовых инструментов оговорены: их количество, качество, сроки поставки, место поставки и др. Во фьючерсном контракте изначально не проставлена только цена стандартной партии товара (финансового инструмента), которая является предметом биржевого торга, а в дальнейшем также меняется. Формально, фьючерсный контракт это контракт поставки. При этом его продавец выступает поставщиком, а покупатель будущим приобретателем товара (финансового инструмента). Но фьючерсные контракты обычно заключаются не с целью физической покупки или продажи базисного актива, а с целью страхования (хеджирования) реальных сделок с товаром, а также для получения спекулятивной прибыли в ходе перепродаж фьючерсов или для ликвидации сделки. Так, в некоторых-фьючерсах, например, по банковским процентным ставкам, вместо покупки - получения товара (финансового инструмента) или его продажи-поставки может быть предусмотрена денежная компенсация его стоимости. Для более полного определения понятия фьючерс проведем его сравнение с такими производными ценными бумагами как форвард и опцион. Форвардные контракты срочные сделки поставки физических товаров в установленные сроки по определенной цене в будущем. Форвардные контракты в отличие от фьючерсных заключаются вне биржи и только на реальный продукт. Это приводит к снижению надежности форвардов в связи с отсутствием в системе форвардной торговли третьего лица, выполняющего функции контролера и гаранта. В биржевой торговле фьючерсами можно участвовать, даже не имея на руках данного товара, что приводит к большему распространению фьючерсных, а не форвардных сделок. Более высокая привлекательность фьючерсов объясняется еще и тем, что фьючерсные контракты стандартны, а это облегчает процесс покупки и продажи контракта. При заключении форвардного контракта каждый раз необходимо проводить переговоры по условиям форварда, что приводит к дополнительным затратам времени и средств. А погасить форвардный контракт до окончания срока его действия можно лишь за счет дополнительных переговоров. В то же время погасить фьючерс можно путем открытия противоположной позиции на бирже. Возможность оперативно закрыть фьючерсную сделку приводит к тому, что менее 5% фьючерсных контрактов завершается поставкой реального товара.
Само слово индекс означает показатель. Обычно этот термин используется для некоей обобщающей характеристики изменений.
Во – первых, индексы позволяют измерить изменение сложных явлений. Например, нужно определить, как изменились за год расходы жителей Москвы на городской транспорт. Для ответа на этот вопрос вы должны иметь численность пассажиров, перевезённых за год каждым видом городского транспорта, рассчитать среднемесячную численность пассажиров или взять точные данные из отчётов по месяцам, умножить численность на тариф перевозки и получить величины просуммировать. То же нужно сделать по данным за прошлый год. Затем сопоставить сумму расходов за последний год с суммой за прошлый год. То есть это не просто сравнение чисел, как при расчёте темпов динамики или приростов, а получение и сравнение некоторых агрегированных величин.
Во – вторых, индексы позволяют проанализировать изменение – выявит роль отдельных факторов. Например, можно определить, как изменилась сумма выручки городского транспорта за счёт изменения численности пассажиров и тарифов, наконец, за счёт соотношения в объёме перевозок разными видами транспорта.
В – третьих, индексы являются показателями сравнений не только с прошлым периодом, но и с другой территорией, а также с нормативами.
Индекс – это показатель сравнения двух состояний одного и того же явления (простого или сложного, состоящего из соизмеримых или несоизмеримых элементов).
4.2 Индексный анализ влияния различных факторов на социально – экономические явления и процессы
А) Определить изменение Валового регионального продукта Уральского федерального округа в 2006 г. по сравнению с 2005 г., за счет изменения стоимости основных фондов и за счет использования основных фондов (фондоотдачи).
1. Изменение объёма продукции
Относительный:
Iврп = Q1/Q0 = 3772730,5/ 3091362,9 = 1,22 = 122%
Абсолютный:
Δ Q = Q1 – Q0 = 681367,6
2. Изменение объёма продукции за счёт изменения фондоотдачи:
Iврп/fотд = fотд1 * Ф1/ fотд*Ф1
Iврп/fотд = 0,4*9209054/0,39*9209054 = 1 = 100%
ΔQ/fотд = ( fотд1 – f отд0)*Ф1
ΔQ/fотд = ( 0,409676 – 0,389538 )*9209054 = 185451,9
ВРП в 2006г. по сравнению с 2005г. за счёт изменения фондоотдачи возрос на 10%, что составил 185451,9
3. Изменение объёма продукции за счёт изменения стоимости основных фондов.
Iврп/фЇ = Ф1 * fотд0 / Ф0 * fотд0
Iврп/фЇ = 9209054*0,39/7935967*0,39 =1,160419 = 120%
ΔQ/фЇ = ( Ф1 - Ф0 )*fотд0
ΔQ/фЇ= ( 9209054 – 7935967)*0,39 = 496503,93
Iврп = Iврп/fотд * Iврп/фЇ
1,22 = 1 * 1,2
Таблица 12 Изменение валового регионального продукта счет изменения стоимости основных фондов и за счет использования основных фондов (фондоотдачи)
| Валовой региональный продукт, Q | Стоимость основных фондов, Ф | Фондоотдача, fотд | ||||
| 2005 | 2006 | 2005 | 2006 | 2005 | 2006 | |
| Уральский федеральный округ | 3091362,9 | 3772730,5 | 7935967 | 9209054 | 039 | 04 |
| Изменение | 1,220410098 | 1,160419896 | ||||
ВРП в 2006г. по сравнению с 2005г. за счёт изменения стоимости основных фондов возрос на 20%, что составил 496503,93 тыс.руб.
Б) Определить изменение стоимости основных фондов Уральского федерального округа в 2006 г. по сравнению с 2005 г. за счет изменения ВРП и фондоёмкости.
1. Изменение стоимости основных фондов
IфЇ = Ф1/Ф0 = 9209054 / 7935967 = 1,16 = 116%
ΔФЇ = Ф1 – Ф0 = 9209054 – 7935967 = 1273087
Стоимость основных фондов в 2006г. по сравнению с 2005г. возрос на 16%, что составило 1273087
2. Изменение стоимости основных фондов за счёт изменения фондоёмкости
IфЇ/fемк = f емк1 * Q1 / fемк0 * Q1
IфЇ/fемк = 2,4 * 3772730,5/2,6*3772730,5
0,92 = 92%
ΔФЇ/f`ёмк = (fемк1 – fемк0)*Q1
ΔФЇ/f`ёмк = -377273,05
Стоимость основных фондов в 2006г. по сравнению с 2005г. за счёт изменения фондоёмкости снизился на 8%, что -377273,05 тыс.руб.
3. Изменение стоимости основных фондов за счёт изменения объёма продукции
IфЇ/Q = Q1 * fёмк0/Q0*fёмк0
IфЇ/Q = 3772730,5*2,6/3091362,9*2,6= 1,220410098 = 122%
ΔФЇ/Q = (Q1 – Q0) * fемк0
ΔФЇ/Q = 1771555,76
IфЇ = IфЇ/fемк * IфЇ/Q
1,16 = 0,92*1,22
Таблица 13 Изменение стоимости основных фондов за счет изменения ВРП и фондоёмкости
| Валовой региональный продукт, Q | Стоимость основных фондов, Ф | Фондоёмкость, fемк. | ||||
| 2005 | 2006 | 2005 | 2006 | 2005 | 2006 | |
| Уральский федеральный округ | 3091362,9 | 3772730,5 | 7935967 | 9209054 | 2,567142 | 2,440952 |
| Изменение | 1,220410098 | 1,160419896 | ||||
Стоимость основных фондов в 2006г. по сравнению с 2005г. за счёт изменения объёма продукции увеличился на 22%, что составило 1771555,76 тыс.руб.
5 Корреляционно – регрессионный анализ влияния факторов
Имеются данные и влиянии стоимости основных фондов на душу населения и среднегодовой численности занятых в экономике на Валовой региональный продукт на душу населения (все показатели за 2005г.).
Таблица 14.1 Исходные данные
| Наименование регионов | Среднегодовая численность занятых в экономике, тыс.чел. | Основные фонды на душу населения, млрд.руб. | Валовой региональный продукт на душу населения, тыс.руб. |
| Y | X1 | X2 | |
| Республика Башкортостан | 1797,6 | 868425 | 93745,1 |
| Республика Марий Эл | 334,4 | 133723 | 46696,9 |
| Республика Мордовия | 399,1 | 183836 | 51369,8 |
| Республика Татарстан | 1778,0 | 1090879 | 128222,0 |
| Удмуртская Республика | 764,8 | 368307 | 90401,7 |
| Чувашская Республика | 597,5 | 253775 | 53552,4 |
| Пермский край | 1318,9 | 961938 | 118619,4 |
| Кировская область | 714,6 | 322973 | 54954,6 |
| Нижегородская область | 1748,9 | 688092 | 87429,3 |
| Оренбургская область | 1020,3 | 480330 | 99405,5 |
| Пензенская область | 676,2 | 262655 | 52540,0 |
| Самарская область | 1579,0 | 1056262 | 125757,4 |
| Саратовская область | 1169,5 | 556180 | 65314,9 |
| Ульяновская область | 604,9 | 234805 | 59989,2 |
| Курганская область | 434,3 | 213335 | 50959,1 |
| Свердловская область | 2093,8 | 1424665 | 107621,1 |
| Тюменская область | 1890,6 | 5405244 | 668272,2 |
| Челябинская область | 1674,4 | 892723 | 98820,3 |
| Республика Алтай | 84,9 | 22026 | 43127,3 |
| Республика Бурятия | 386,6 | 221056 | 77532,7 |
| Республика Тыва | 104,3 | 19490 | 37856,2 |
| Республика Хакасия | 244,1 | 120518 | 77332,8 |
| Алтайский край | 1105,1 | 382472 | 53118,0 |
| Красноярский край | 1424,8 | 823467 | 150814,0 |
| Иркутская область | 1137,7 | 651069 | 101766,6 |
| Кемеровская область | 1302,7 | 629492 | 103758,5 |
| Новосибирская область | 1221,7 | 595609 | 88619,4 |
| Омская область | 939,1 | 357195 | 108147,0 |
| Томская область | 478,9 | 319795 | 154131,1 |
| Читинская область | 481,8 | 316690 | 61526,8 |
| Республика Саха (Якутия) | 469,1 | 450823 | 192599,0 |
| Камчатский край | 180,9 | 100939 | 92039,1 |
| Приморский край | 980,2 | 457446 | 113818,2 |
| Хабаровский край | 721,3 | 437286 | 86913,2 |
| Амурская область | 424,2 | 384833 | 125392,3 |
| Магаданская область | 93,8 | 93758 | 156923,9 |
| Сахалинская область | 277,8 | 207065 | 228624,4 |
| Еврейская автономная область | 79,8 | 52480 | 75695,8 |
| Чукотский автономный округ | 38,5 | 29615 | 244096,3 |
Таблица 14.2 Корреляционная матрица
| У | Х1 | Х2 | |
| у | 1 | ||
| Х1 | 0,617107 | 1 | |
| Х2 | 0,262244 | 0,844487 | 1 |
Корреляционная матрица содержит частные коэффициенты корреляции. Коэффициенты второго столбца матрицы характеризуют степень тесноты связи между результативным (у) и факторными признаками (х1, х2). Связь между среднегодовой численностью занятых в экономике и стоимостью основных фондов ( rух1 = 0,617) прямая, слабая; связь между среднегодовой численностью занятых в экономике и валовым региональным продуктом на душу населения ( ryx2 = 0,262 ) прямая, слабая.
Таблица 14.3 Регрессионная статистика
| Регрессионная статистика | |
| Множественный R | 0,783895481 |
| R – квадрат | 0,614492126 |
| Нормированный R – квадрат | 0,593075021 |
| Стандартная ошибка | 378,2620843 |
| Наблюдения | 39 |
Множественный коэффициент корреляции R = 0,783 показывает, что теснота связи между среднегодовой численностью занятых в экономике и факторами, включенными в модель, сильная. Множественный коэффициент детерминации ( R – квадрат ) D = 0,614, т.е. 61,4% вариации уровня рентабельности объясняется вариацией изучаемых факторов
Таблица 14.4 Дисперсионный анализ
| df | SS | MS | F | Значимость F | |
| Регрессия | 2 | 8210529,993 | 4105264,996 | 28,69165325 | 3,5367Е-08 |
| Остаток | 36 | 5150959,36 | 143082,2044 | ||
| Итого | 38 | 13361489,35 |
Проверим значимость коэффициента множественной корреляции, для этого воспользуемся F – критерием, для чего сравним фактическое значение F с табличным значением Fтабл. При вероятности ошибки а = 0,05 и степенях свободы v1 = k-1=2-1=1, v2=n-k=39-2=37, где k – число факторов в модели, n – число наблюдений, Fтабл.= 4,08. Так как Fфакт = 28,69 > Fтабл.= 4,08, то коэффициент корреляции значит, следовательно, построенная модель в целом адекватна.
Таблица 14.5 а Коэффициенты регрессии
| Коэффициенты | Стандартная ошибка | t - статистика | Р- Значение | |
| У - пересечение | 893,7984141 | 96,10057616 | 9,300656144 | 4,15477Е-11 |
| Х1 | 0,000947963 | 0,000132792 | 7,138709388 | 2,16101Е-08 |
| Х2 | -0,005196333 | 0,001112397 | -4,671294661 | 4,08374Е-05 |
Таблица 14.5 б Коэффициенты регрессии
| Нижние 95% | Верхние 95% | Нижние 95,0% | Верхние 95,0% |
| 698,8974135 | 1088,69941 | 698,8974135 | 1088,699415 |
| 0,000678648 | 0,00121728 | 0,000678648 | 0,001217277 |
| -0,007452378 | -0,0029403 | -0,007452378 | -0,002940288 |
Используя таблицу 1.5 составим уравнение регрессии:
У = 893,79 + 0,0009Х1 – 0,005Х2
Интерпретация полученных параметров следующая:
а0 = 893,79 – свободный член уравнения регрессии, содержательной интерпретации не подлежит;
а1 = 0,0009 – коэффициент чистой регрессии при первом факторе свидетельствует о том, что при увеличении основных фондов на душу населения на 1 млрд. руб. среднегодовая численность населения занятых в экономике увеличится на 0,0009% при условии, что другие факторы остаются постоянными;
а2 = -0,005 – коэффициент чистой регрессии при втором факторе свидетельствует о том, что при увеличении валового регионального продукта с 1 тыс.руб. на 1 тыс.чел. среднегодовая численность занятых в экономике уменьшится на 0,005%, при условии, что факторы остаются постоянными.
Проверку значимости коэффициентов регрессии осуществим с помощью t – критерия Стьюдента; для этого сравним фактические значения t – критерия с табличным значением t – критерия. При вероятности ошибки а = 0,05 и степени свободы v = n-k-1= 39-2-1=36, k – число факторов в модели, n – число наблюдений, tтабл = 1,68. Получим
t1 факт = 7,14 > tтабл. = 1,68
t2 факт = -4,67 > tтабл. = 1,68
Значит, статистически значимым являются первый и второй факторы. В этом случае модель пригодна для принятия решений, но не прогнозов.
Таблица 14.6 Описательная статистика
| У | Х1 | Х2 | |
| Среднее | 840,3615 | 565930 | 113525,7 |
| Стандартная ошибка | 94,95183 | 138158 | 16492,55 |
| Медиана | 714,6 | 368307 | 92039,1 |
| Мода | #Н/Д | #Н/Д | #Н/Д |
| Стандартное отклонение | 592,974 | 862796 | 102996 |
| Дисперсия выборки | 351618,1 | 7,4E+11 | 1,06E+10 |
| Эксцесс | -0,914121 | 27,3251 | 22,87771 |
| Асимметричность | 0,480141 | 4,88112 | 4,36911 |
| Интервал | 2055,3 | 5385754 | 630416 |
| Минимум | 38,5 | 19490 | 37856,2 |
| Максимум | 2093,8 | 5405244 | 668272,2 |
| Сумма | 32774,1 | 2,2E+07 | 4427504 |
| Счет | 39 | 39 | 39 |
Средние значения признаков, включённых в модель У = 840,4%;
х1 = 565930 млрд.руб.; х2 = 113525,7 тыс.руб.
Стандартные ошибки коэффициентов регрессии Sao = 351618,1; Sa1 = 7,4; Sa2 = 1.06
Средние квадратические отклонения признаков σУ = 592,97%; σх1 = 862796 млрд.руб.; σх2 = 102996 тыс.руб.
Зная средние значения и средние квадратические отклонения признаков, рассчитаем коэффициенты вариации для оценки однородности исходных данных
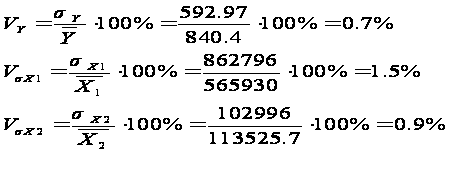
Вариация факторов, включённых в модель не превышает допустимых значений (33-35%), а уровень рентабельности характеризуется вариацией 0,7%. В данном случаи необходимо проверить исходную информацию и исключить те значения, которые значительно отличаются от средних значений.
Разные единицы измерения делают несопоставимыми коэффициенты регрессии, когда возникает вопрос о сравнительной силе воздействия на результативный признак каждого из факторов чистой регрессии. Выразим их в стандартизированной форме в виде бета – коэффициентов и коэффициентов эластичности.
Каждый из β – коэффициентов показывает, на сколько средних квадратических отклонений изменится среднегодовая численность занятых в экономике, если соответствующий фактор изменится на своё среднее квадратическое отклонение.
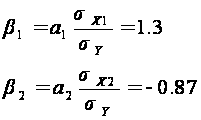
При увеличении основных фондов на 1 среднее квадратическое отклонение среднегодовая численность занятых в экономике увеличится на 1,3% своего среднего квадратического отклонения; при увеличении валового регионального продукта на 1 своё квадратическое отклонение среднегодовая численность занятых в экономике снизится на 0,87 своего квадратического отклонения.
Каждый из коэффициентов эластичности показывает, на сколько процентов изменится в среднем среднегодовая численность занятых в экономике, если соответствующий фактор изменится на 1%.
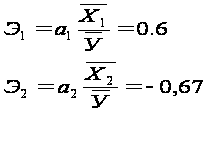
При увеличении основных фондов на душу населения на 1% среднегодовая численность занятых в экономике увеличится на 0,6%; при увеличении валового регионального продукта на 1% среднегодовая численность занятых в экономике снижается на 0,67%.
В таблице 1.7 приведены расчётные значения среднегодовой численности занятых в экономике и отклонения фактических значений от расчётных. Расчётные значения получены путём подстановки значений факторов среднегодовой численности занятых в экономике в уравнение регрессии.
Если расчётное значение среднегодовой численности занятых в экономике превышает фактическое значение (остатки отрицательные), то есть резервы повышения среднегодовой численности занятых в экономике за счёт факторов включённых в модель, в противном случаи 9остатки положительные) отсутствуют резервы повышения среднегодовой численности занятых в экономике за счёт факторов, включённых в модель.
Таблица 14.7 Остатки
| Наблюдение | Предсказанное У | Остатки |
| 1 | -346,5332771 | 385,0332771 |
| 2 | 550,2069329 | -470,4069329 |
| 3 | 690,574439 | -605,674439 |
| 4 | 167,2487007 | -73,4487007 |
| 5 | 715,5607952 | -611,2607952 |
| 6 | 511,2190356 | -330,3190356 |
| 7 | 606,198028 | -362,098028 |
| 8 | -97,92013983 | 375,7201398 |
| 9 | 777,9102084 | -443,5102084 |
| 10 | 700,4655634 | -313,8655634 |
| 11 | 801,1335239 | -402,0335239 |
| 12 | 607,0256551 | -182,8256551 |
| 13 | 831,2316119 | -396,9316119 |
| 14 | 320,3533398 | 148,7466602 |
| 15 | 396,0356826 | 82,86431738 |
| 16 | 874,2950193 | -392,4950193 |
| 17 | 856,091577 | -258,591577 |
| 18 | 804,6609681 | -199,7609681 |
| 19 | 869,7702539 | -193,5702539 |
| 20 | 914,4024079 | -199,8024079 |
| 21 | 856,6993563 | -135,3993563 |
| 22 | 773,1824245 | -8,38242446 |
| 23 | 670,4381776 | 268,6618224 |
| 24 | 736,0029521 | 244,1970479 |
| 25 | 832,5893181 | 187,7106819 |
| 26 | 980,3488304 | 124,7511696 |
| 27 | 982,1744744 | 155,5255256 |
| 28 | 1081,638398 | 87,86160193 |
| 29 | 997,917685 | 223,782315 |
| 30 | 951,3697062 | 351,3302938 |
| 31 | 1189,29396 | 129,6060404 |
| 32 | 890,7347492 | 534,0652508 |
| 33 | 1241,618178 | 337,3818223 |
| 34 | 1226,563428 | 447,8365718 |
| 35 | 1091,772283 | 657,1277172 |
| 36 | 1261,626924 | 516,3730764 |
| 37 | 1229,902257 | 567,6977433 |
| 38 | 2545,203812 | -654,6038121 |
| 39 | 1685,092762 | 408,7072385 |
Так в регионах № 2, 3, 4, 5, 6, 7, 9, 10, 11, 12, 13, 16, 17, 18, 19, 20, 21, 22, 38 имеют резервы повышения среднегодовой численности занятых в экономике. Полученную модель используем для расчёта резервов роста среднегодовой численности занятых в экономике. Разделим хозяйства на две группы: первая – регионы, где среднегодовая численность занятых в экономике ниже, чем в среднем по совокупности, а вторая – регионы, где среднегодовая численность занятых в экономике выше, чем в среднем по совокупности. Заполним таблицу 1.8
Таблица 14.8 Расчёт резервов повышения среднегодовой численности занятых в экономике
| Фактор | Среднее значение фактора | Разность между группами | Коэффициент среднегодовой численности занятых в экономике | Влияние факторов на среднегодовую численность занятых в экономике | ||||
| 1 | 2 | по совокупности | 1 | 2 | 1 | 2 | ||
| А | 1 | 2 | 3 | 4=3-1 | 5=3-2 | 6 | 7=6*4 | 8=6*5 |
| Основные фонды на душу населения, млрд.руб. | 258644,7 | 1257322 | 565930 | 307285,3 | -691392 | 0,0001 | 30,7 | -69,1 |
| Валовой региональный продукт на душу населения, тыс.руб. | 67248,5 | 2183515,3 | 113525,7 | 46277,2 | -2069989,6 | 0,001 | 46,3 | -2070 |
| Среднегодовая численность занятых в экономике, тыс.чел. | 435 | 2846,2 | 840,36 | 405,36 | -2005,84 | х | 77 | -2139,1 |
Анализируя результаты таблицы 1.8 видим, что в 1 группе регионов есть резерв повышения среднегодовой численности занятых в экономике на 77% за счёт рассматриваемых факторов. Так, если основные фонды на душу населения 1 млрд.руб. увеличить с 258644,7 млрд.руб. до среднего по совокупности ( 565930 млрд.руб.), то среднегодовая численность занятых в экономике увеличится на 30,7%; при снижении валового регионального продукта с 1 тыс.руб. до 113525,7 тыс.руб. среднегодовая численность занятых в экономике увеличится на 46,3%.
Суммарный резерв повышения среднегодовой численности занятых в экономике составляет 77%. Во второй группе резерв повышения среднегодовой численности занятых в экономике за счёт рассматриваемых факторов исчерпан.
Заключение
В данной работе рассматривались основные цели и задачи валового регионального продукта федеральных округов Российской Федерации (Приволжский, Уральский, Сибирский, Дальневосточный федеральные округа) и методы его расчета.
Валовой региональный продукт – обобщающий показатель экономической деятельности региона, характеризующий процесс производства товаров и услуг. Валовой региональный продукт рассчитывается в текущих основных и рыночных ценах («номинальный объём валового регионального продукта»), а также в сопоставимых ценах («реальный объём валового регионального продукта»). Валовой региональный продукт представляет собой вновь созданную стоимость товаров и услуг, произведённых на территории региона, и определяется как разница между выпуском и промежуточным потреблением. Показатель валового регионально продукта является по своему экономическому содержанию весьма близким к показателю валового внутреннего продукта. Однако между показателями валового внутреннего продукта (на федеральном уровне) и валового регионального продукта (на региональном уровне) есть существенная разница. Сумма валовых региональных продуктов по России не совпадает с валовым внутренним продуктом, поскольку не включает добавленную стоимость по нерыночным коллективным услугам (оборона, государственное управление), оказываемым государственными учреждениями обществу в целом. В настоящий момент подсчёт валового регионального продукта субъекта федерации занимает 28 месяцев.
В России расчет региональных показателей, основан на методологических принципах СНС. Обобщающим показателем развития регионов является валовой региональный продукт (ВРП). Этот показатель строится на основе единой методологии, разработанной в централизованном порядке в ФСГС. Результаты расчетов контролируются, утверждаются и в обобщенном виде публикуются ФСГС.
По своему экономическому содержанию ВРП примерно соответствует показателю ВВП, рассчитанному производственным методом на федеральном уровне. ВРП определяется как сумма добавленной стоимости единиц-резидентов данного региона. Резидентные единицы в данном случае определяются, исходя из тех же принципов, что и на федеральном уровне.
Вместе с тем, методология расчета ВРП отличается от методологии расчета ВВП. При расчете ВРП не учитывается ряд элементов, которые включает в себя ВВП, поэтому суммарный ВРП всех регионов России меньше ВВП страны. Вот эти элементы:
1. Добавленная стоимость отраслей, оказывающих коллективные нерыночные услуги обществу в целом (государственное управление, оборона, международная деятельность и т.д.);
2. Добавленная стоимость услуг финансовых посредников (в первую очередь банков), деятельность которых редко ограничивается строго отдельными регионами;
3. Добавленная стоимость услуг внешней торговли, которые во многих случаях можно получить только на федеральном уровне;
4. Часть налогов, в частности- (налоги на импорт и экспорт), которые невозможно учесть на региональном уровне.
Список использованной литературы
1 Основы статистики: Учеб. пособие. – М.: Финансы и статистика, 2005. – 352 с..: