Фінансування соціально-економічного розвитку регіону (на прикладі Бабушкінського району)
Методи економічного аналізу широко використовуються у процесі розроблення бюджетних показників на плановий рік. Основне завдання всієї аналітичної роботи спрямоване на виявлення резервів додаткового збільшення доходів бюджету і визначення шляхів найраціональнішого використання бюджетних коштів.
Метод прямого рахунку полягає у здійсненні детальних планових розрахунків кожного елементу доходів чи витрат бюджету. Планування ведеться за алгоритмом, який відбиває формування цього показника. кошторисне планування, яке здійснюється за статтями витрат. Метод прямого рахунку є досить трудомістким, потребує значного інформаційного забезпечення, але саме він є найнадійнішим та найдостовірнішим. Тому там, де це можливо, намагаються використовувати саме його. Як правило, саме цей метод використовується при плануванні проекту бюджету на один (наступний) рік.
Нормативний метод передбачає планування окремих показників на основі встановлених нормативів. За рівнем охоплення нормативи поділяються на узагальнені й деталізовані. Прикладом узагальненого нормативу є сума витрат на охорону здоров'я в розрахунку на одного жителя. Деталізовані нормативи встановлюються, наприклад, щодо кожної статті кошторису. Нормативний метод може використовуватись як самостійний (при узагальнених нормативах), так і в сукупності з методом прямого рахунку (кошторисне планування). Однак використання лише одного цього методу не є досконалим, оскільки встановлені нормативи (особливо у галузі охорони здоров'я, освіти, соціального захисту та соціального забезпечення) потребують постійного перегляду а бюджетне планування - уточнення. Наприклад, щодо соціального захисту та соціального забезпечення обсяги надання соціальних гарантій щороку уточнюються, як уточнюються й основні критерії або показники, на основі яких вони розраховуються: заробітна плата, рівень прожиткового мінімуму на одну людину тощо. На основі цих показників розробляються обсяги різник видів соціальних допомог і гарантій населенню. Інший приклад - щодо освіти: згідно з чинним законодавством України, бюджетні витрати на освіту повинні становити не менше ніж 10 % національного доходу. Реально цей показник протягом останніх років є значно меншим, оскільки бюджетні ресурси обмежені і перерозподіляються на інші, не менш пріоритетні витрати.
Сутність аналітичного методу полягає в тому, що визначається не загальна величина того чи іншого показника, а його зміна в плановому періоді під впливом певних факторів порівняно з базовим періодом. При цьому методі дуже важливим є прогнозування динаміки показників, що визначають дію окремих факторів. Такий метод мае відносно точний характер і не потребує значних витрат часу. Він цілком припустимий у здійсненні прогнозних розрахунків і дає змогу ув'язати між собою окремі показники.
Метод екстраполяції ґрунтується на визначенні бюджетних показників на основі встановлення стійкої динаміки їх розвитку. Розрахунок бюджетних показників здійснюється на основі досягнутого в попередньому періоді рівня розвитку і його коригування на відносно стабільний розвиток країни. У процесі щорічного бюджетного планування екстраполяцію використовують як допоміжний засіб для попередніх розрахунків, оскільки цей метод має значні недоліки По-перше, він не дає змоги врахувати можливості значного збільшення чи зменшення бюджетних доходів, залежних від різних обставин у плановому році, різке зростання чи скорочення виробничих показників, зміни у податковому законодавстві, роботі податкових та інших контролюючих органів тощо, оскільки вважається, що умови попереднього періоду зберігаються незмінними в плановому році. По-друге, він негативно впливає на економне використання бюджетних коштів, оскільки їх планування здійснюється виходячи з досягнутого в попередньому році рівня.
В цілому в бюджетному плануванні застосовуються водночас повністю чи частково всі вказані методи з урахуванням реальних можливостей. Вибір методів та їх комбінування є дуже важливим у бюджетному менеджменті, оскільки забезпечує відповідний рівень планової роботи.
При плануванні видатків та доходів місцевих бюджетів у сучасній економічній науці можуть бути застосовані такі методи:
1. Програмно-цільовий метод. Суть методу полягає в у плануванні бюджету органу місцевого самоврядування на основі розробки, аналізу, впровадження програм розподілу фінансових ресурсів (бюджетних програм). Бюджетна програма - це систематизований перелік заходів. Які направлені на досягнення загальної мети у відповідності із поставленими завданнями, виконання яких передбачає здійснення фінансування із місцевого чи державного бюджету.
2. Метод „Коріння трави". В цьому випадку складається прогноз методом збору вхідних даних безпосередньо у рядових працівників, які знаходяться на найнижчому рівні ієрархічної структури, тобто у тих, які пов'язані з об’єктом прогнозування.
3. Метод „Дослідження об’єкту". Заключається в зборі даних різноманітними методами (опитування, інтерв'ю і т.п.) для перевірки гіпотези про величину надходжень для проведення передбачених фінансувань із місцевих бюджетів. Цей метод використовують при довгостроковому прогнозуванні величини фінансування завдань із місцевого бюджету (більше 5 років).
4. Метод „групова згода". Прогноз має за основу прямий та відкритий обмін думками на загальних зборах. Основною ідеєю цього методу є те, що групове обговорення можливих варіантів прогнозних показників призводить до вибору оптимального з багатьох запропонованих та розрахованих за допомогою різних методів та методик.
5. Метод „історична аналогія”. Пов'язаний з аналізом життєвого циклу подібного податку, який забезпечує фінансування відповідних видатків з місцевих бюджетів. Як правило, використовується при введенні нового виду податку.
6. Метод „Дельфі” Полягає в тому, що група експертів відповідає на питання про форми та межі фінансування на певні види видатків з місцевого бюджету. Керівник груп компілює результати досліджень даної групи та формулює нове питання, яке є новим завданням для ціеї групи експертів. Так нівелюється вплив особистностних факторів на межі фінансування певного виду видатків із місцевого бюджету.
7. Аналіз часових рядів. Ґрунтується на ідеї, що попередню історію стосовно фінансування видатків місцевих бюджетів можна використовувати для прогнозування. При прогнозуванні податкових надходжень цей метод може бути використаний лише при незмінюваних ставках та базі оподаткування.
8. Регресійний аналіз часових трендів. Встановлює пряму залежність між податковими надходженнями та часом. Це найбільш точний статистичний метод аналізу та прогнозування.
9. Метод Бокса Дженккінса. Пов’язує клас статистичних моделей з даними та пристосовує таку нову модель до часового ряду, використовуючи байєсово апостеріорний розподіл.
10. Каузальні методи. Ґрунтуються на окресленні основних та опосередкованих факторів, які впливають на об’єкт прогнозування.
11. Економетричні моделі. Описують певний вид фінансування певного сектора економіки з місцевого бюджету за допомогою системи незалежних рівнянь.
12. Макроекономічні моделі. Дають можливість визначити вплив як внутрішніх, так і зовнішніх чинників на фінансування певних видів повноважень місцевими бюджетами[35].
2.2 Аналіз видатків на соціальну сферу по галузях і економічному призначенні
В останні роки в державі закладено основи реформ міжбюджетних відносин. Здійснено більш чіткий розподіл доходних джерел між державними і місцевими бюджетами. Але, як показало дослідження, при постійному рості валової доданої вартості в Дніпропетровській області, котра зросла з 13162,8 млн.грн. в 2002 році до 21311,0 млн.грн. в 2005 році, видатки на душу населення постійно зменшуються. Індекс фізичного обсягу валової доданої вартості в розрахунку на одну особу зменшився з 116,3 у 2003р.,до 109,3 у 2005році.
Співвідношення обсягу бюджету і ВДВ - важлива економічна проблема. З розвитком ринкових відносин цей показник повинен мати тенденцію до зростання. Це зумовило підвищення ролі держави в розподільчих процесах. Проблема полягає в пошуку розумних форм і методів цього перерозподілу. Справедливим є те, що в нинішній ситуації недостатньо ефективно використовується бюджетний механізм в управлінні економікою[34].
Аналіз моделі економіки, яка формується в країні, дає підставу стверджувати, що через бюджети повинно перерозподілятися не менше ніж 40 % ВВП. Таке співвідношення буде найбільш оптимальним. Воно зумовлене соціальною спрямованістю економіки, посиленням соціальної функції державного та місцевих бюджетів, зростанням частки соціальних витрат. (У 2006р.цей показник склав всього 37,9%)[32].
Фінансова політика останніх років змінила структуру бюджетних видатків, посилилася соціальна спрямованість бюджету.
Основним результатом соціального модуля є, безпосередньо, розрахунок соціального бюджету, який побудовано на основі бюджетних методів і принципів. Але соціальний бюджет відрізняється від бюджету, що розробляється в бюджетній практиці. До особливостей розрахованого для регіону бюджету слід віднести те, що він передбачає розрахунки і прогноз видатків на соціальний захист населення і джерел на їх покриття на основі показників динаміки соціально-економічного розвитку області, демографічних прогнозів, соціальних норм і нормативів. Крім того, бюджет об’єднує майже всі соціальні видатки, включаючи видатки цільових фондів, що дозволяє виконувати комплексний, глибокий аналіз соціальних витрат, прогнозувати їх на перспективу. Витратна частина складається з витрат на охорону здоров'я, освіту, соціальний захист та соціальне забезпечення, а також витрат цільових фондів. Найбільша частина видатків Дніпропетровської області у 2002 році припадала на охорону здоров’я, ця частина складала 26,1 % у всіх соціальних витратах бюджету. Друге місце серед видатків соціального бюджету розділяли витрати на освіту, в сумі вони склали 25,9% в 2002 році. І лише трете місце займають витрати на соціальний захист та соціальне забезпечення, які склали в 2002 році 13,0 % у всіх витратах регіонального соціального бюджету. Але у 2006р. динаміка дещо змінилася. Витрати на охорону здоров’я знизилися до 20,6 %, видатки на освіту до 24,8%.Тенденцію до незначного зростання мали лише видатки на соціальний захист культуру та спорт. Структура витрат соціального бюджету показана в (таблиці 2.1. додатку А, рис.2.1. )[33].
Таблиця 2.1
Питома вага видатків на соціальну сферу Дніпропетровської області
| 2002 | 2003 | 2004 | 2005 | 2006 | |
| Видатки | 100 % | 100 % | 100 % | 100 % | 100 % |
| Соціальні видатки ,в тому числі | 68,1 | 53,3 | 67,4 | 66,1 | 62,3 |
| Освіта | 25,9 % | 23,3 % | 25,2 % | 25,9 % | 24,8 % |
| Охорона здоров’я | 26,1 % | 21,1 % | 21,8 % | 21,6 % | 20,6 % |
| Соціальний захист | 13,0 % | 6,2 % | 17,3 % | 15,2 % | 13,4 % |
| Культура і мистецтво | 2,4 % | 2,1 % | 2,3 % | 2,5 % | 2,6 % |
| Фізична культура і спорт | 0,7 % | 0,6 % | 0,8 % | 0,9 % | 0,9 % |
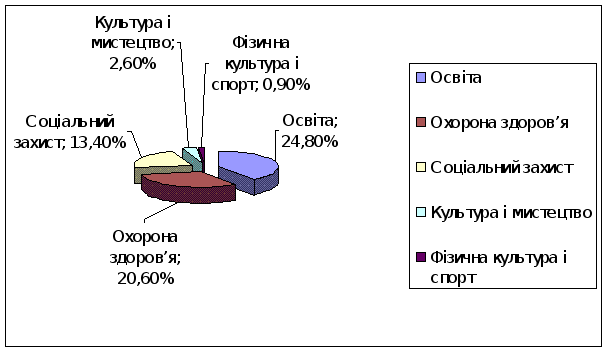
Рис.2.1.Видатки бюджету області на соціальну сферу у 2002р.-2006р.
Розглянемо детальний аналіз регіонального бюджету за основними напрямками витрат у відношенні до соціальних видатків взагалі.
За розрахунками регіонального соціального бюджету області, витрати на охорону здоров'я протягом 2000 - 2004 років зросли. Так у 2000 році вони склали 295,7млн.грн., а у 2004 році складають майже в три рази більше – 639,3млн.грн. Але якщо розглянути виплати цієї частини витрат в процентах до видатків бюджету, то спостерігається падіння протягом всього періоду.(табл.2.1.) Як видно на рисунку 2.2. це значення в2000 році дорівнювало 26,1%, а в 2004 році вже 20,6%.
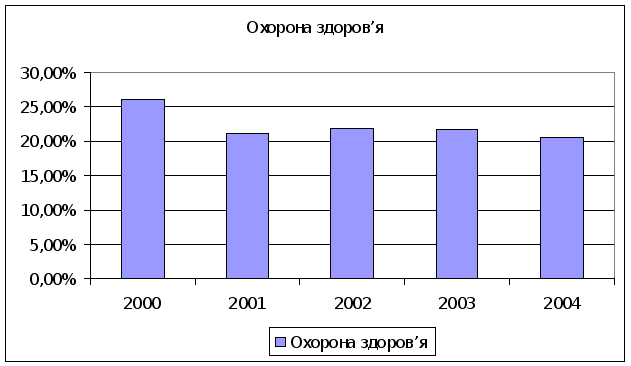
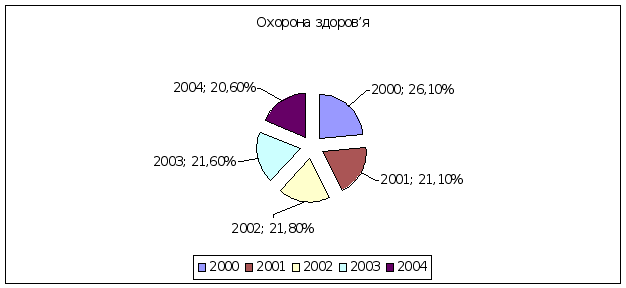
Рис.2.2 Динаміка питомої ваги витрат на охорону здоров'я з бюджету області
Так само як і в випадку з витратами на охорону здоров'я, відбувається падіння витрат в процентах до видатків бюджету на освіту,(рис.2.3) і зростання цих витрат в абсолютних одиницях. Витрати на освіту протягом 2001- 2004р.р. зросли майже на 308,8 млн.грн. (Додаток Б )
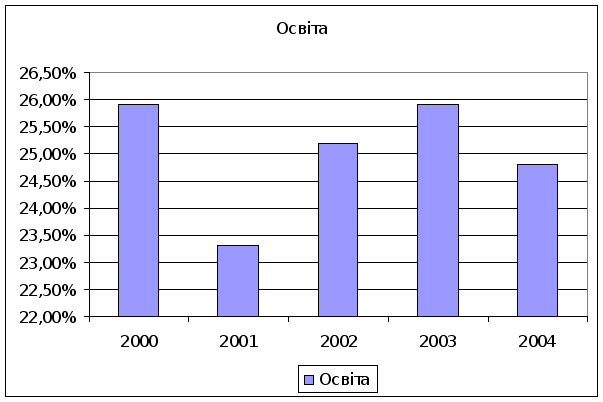
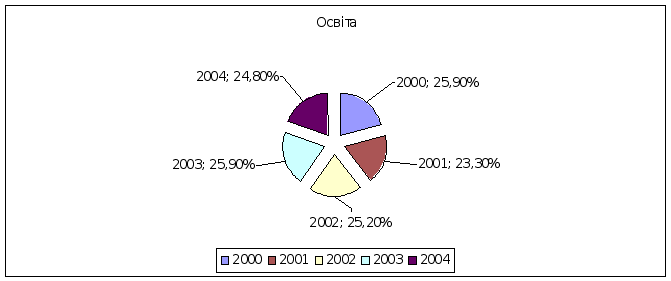 Рис.
2.3 Динаміка питомої
ваги витрат
на освіту
Видатки на соціальний захист та соціальне забезпечення включають в себе основні напрямки витрат моделі соціального бюджету, та містять:
- пільги ветеранам війни та праці;
- державна соціальна допомога малозабезпеченим сім'ям; - допомоги сім'ям з дітьми;
- інші види соціальної допомоги;
- утримання закладів соціального захисту;
- витрати на соціальні програми;
- витрати на інші заклади та заходи в галузі соціальної політики;
- витрати на житлові субсидії.
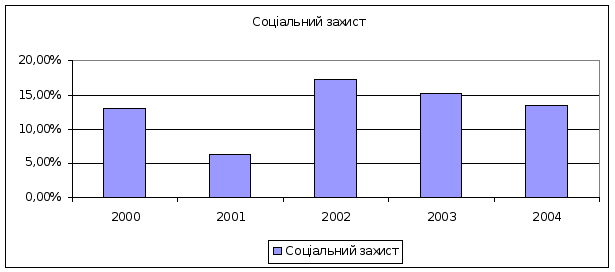
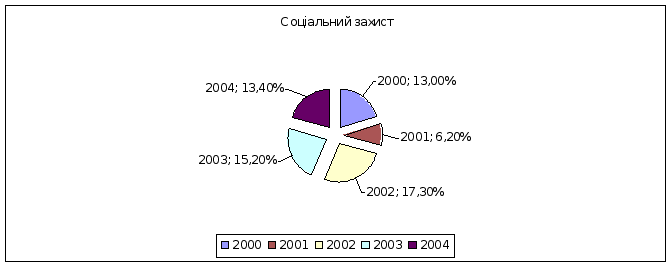 Рис.
2.4 Динаміка питомої
ваги витрат
бюджету області
на соціальний
захист
З витратами на інші види соціальної допомоги та утримання закладів соціального захисту відбувається поступове збільшення, так, наприклад, виплата компенсації реабілітованим склала 12300 грн. в 2000 році, а у2004р. збільшилася до 19054 грн., витрати на дитячі заклади-інтернати збільшилися на 2295,6 тис.грн. за період з 1999 по 2004 роки, на притулки для неповнолітніх на 726,8 тис.грн. тощо.
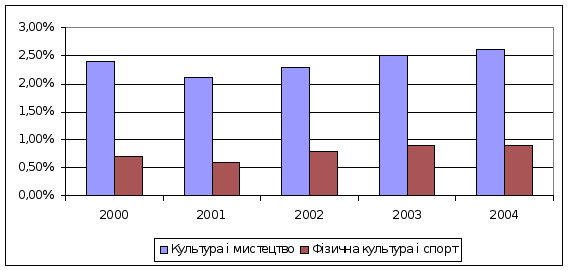
Рис. 2.6 Динаміка питомої ваги витрат бюджету області на культуру і фізичне виховання і спорт
Проведений аналіз розрахунків бюджету дозволяє зробити висновки про щорічне зростання майже всіх соціальних витрат. У 2000 році загальні витрати дорівнювали 774,4 млн. грн., а в 2004 році вони склали 1937,4 млн. грн., проте, при розгляді розрахованих показників як частки від загальних видатків області, спостерігається тенденція зниження соціальних витрат за рахунок випереджаючого очікуваного темпу росту економіки області .
Регіональний соціальний бюджет, використовуючи широкий спектр методів, окрім прогнозу загальноекономічних тенденцій та тенденцій в сфері соціального захисту, дозволяє також проаналізувати структуру та ефективність використання соціальних коштів. Бюджет показує, що найбільша частина витрат припадає на освіту (24,8% в 2004 році ) та на охорону здоров’я (20,6 % в 2004 році), в той час як витрати на соціальні виплати малозабезпеченим сім'ям, допомоги сім'ям з дітьми, інші види соціальної допомоги, витрати на соціальні програми та утримання закладів соціального захисту в сумі становлять близько 13,4% від загальних видатків бюджету області.
Власні видатки загального фонду обласного бюджету за 2005 рік профінансовано в сумі 512.6 млн.грн. У порівнянні з 2004 роком видатки збільшилися на 131,4 млн.грн.(на 34,5%).На виплату допомоги сім’ям з дітьми ,малозабезпеченим сім’ям, інвалідам з дитинства і дітям –інвалідам у січні – жовтні 2005року субвенції з державного бюджету перераховано в сумі 180,1 млн.грн., або 100% до потреби, що дало змогу своєчасно та в повному обсязі отримати соціальну допомогу щомісячно майже 120 тис. сімей[22].
2.3 Аналіз порядку фінансування видатків на соціальну сферу по
Бабушкінському району
фінансування видатки соціальна сфера
Аналіз видатків бюджету, їх структури дозволяє зробити висновки відносно спрямованості бюджету, його характеру. Є погляди вчених на те, що тенденції структурних змін в видатках бюджету відображають пасивну роль бюджету, оскільки має місце зменшення питомої ваги видатків на економічну діяльність, і значне зростання частки управлінських видатків, при цьому вони не враховують що видатки соціальну сферу: освіту, охорону здоров'я, культуру, спорт – опосередковано впливають на економічний розвиток держави.
Вважаємо, що висновок про необхідність посилити роль держави в інвестиційному процесі та реформувати систему фінансування державних інвестицій (капітальних вкладень) є досить актуальним. Але у визначені характеру бюджетних видатків та їх об’єму і структури соціальну сферу необхідно розглядати як частку суспільного виробництва, як нематеріальне виробництво.В умовах сучасної економіки в темпах приросту національного доходу виз-. начається частка, яка створена за рахунок соціальної сфери, причому ця частка має тенденцію збільшуватися. Сучасне виробництво може реалізувати свої функції за рахунок збільшення „людського капіталу". Одним з джерел формування даного виду капіталу є бюджет країни, бюджет області, бюджет міста, бюджет району[15].
Через бюджетне фінансування освіти, науки, охорони здоров'я, культури, фізичної культури та спорту держава забезпечує розширене та якісне відтворення робочої сили.
3 урахуванням цього підходу, по Бабушкінському району м. Дніпропетровська у першому кварталі 2006 року загальна сума видатків загального фонду Державного бюджету на утримання бюджетних установ склала 8845,0 тис. грн.; у тому числі:
| - на виплату заробітної плати тис. грн.; | - 7195,7 |
| - на виплату стипендії тис. грн.; | - 671,4 |
| - на оплату продуктів харчування тис. грн.; | - 199,2 |
| - на оплату комунальних послуг та енергоносіїв тис.грн.; | - 373,6 |
| - на оплату інших витрат тис. грн. | - 105,1 |
З наведених вище даних видно, що видатки на оплату захищених статей видатків загального фонду Держбюджету склали 95,4% , від загальної суми видатків на утримання бюджетних установ, у т. ч. на виплату заробітної плати 81,3% , на виплату стипендії -7,6%, продуктів харчування - 2,3%, на оплату комунальних послуг та енергоносіїв - 4,2% .
Крім того було профінансовано видатків Державного бюджету на загальну суму 583,2 тис. грн., а саме такі як:
- фінансова підтримка Українського товариства глухих, Українського товариства сліпих, Союзу організацій інвалідів України та Національної асамблеї інвалідів - 44,5 тис. грн.;
- розробка нових видів протезів та обслуговування інвалідів у стаціонарах при протезних підприємствах - 71,2 тис. грн.;
- прикладні розробки в наукових установах, координація наукових досліджень у підвідомчих установах і підприємствах - 6,4 тис. грн.;
З урахуванням інших видатків сума видатків загального фонду державного бюджету за І квартал 2006 року складає 9428,2 тис. грн. За 2005 рік сума соціальних видатків склала 44076,9 тис.грн. Слід зазначити, що ці соціальні видатки мали зростаючу тенденцію протягом 2001- 2005років.( додаток В, рис. 2.7.,рис.2.8.). Лише видатки на культуру зменшувалися (2001р.-12,7тис.грн., 2004р.-3,3тис.грн.,і тільки у 2005 році вони дещо підвищилися – 5,2 тис.грн.).
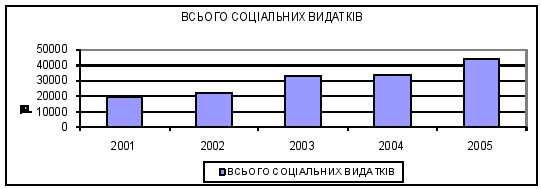
Рис.2.7. Динаміка видатків бюджету Бабушкінського району на соціальну сферу у 2001р.-2005р.
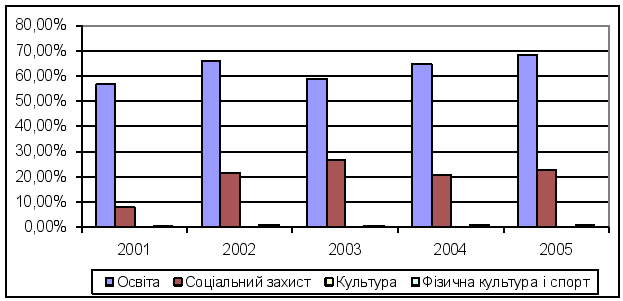
Рис.2.8. Динаміка питомої ваги витрат бюджету Бабушкінського району на соціальну сферу за 2001 – 2005р.р.
Фінансування видатків здійснюється відповідним структурним підрозділом Державного казначейства.
Залишки невикористаних коштів, які знаходяться на реєстраційних рахунках загального фонду розпорядників та одержувачів коштів Державного бюджету станом на 01.04.2006 склали 457,2 тис. грн.; В основному цей залишок склався у зв’язку з тим , що строк виплати заробітної плати розпорядникам та одержувачам бюджетних коштів ще не настав, а саме це 5-7 квітня та у зв’язку з тим, що певні роботи ще не виконані.
У відповідності з постановою Кабінету Міністрів України від 06.01.2005p. №17 „Про внесення змін до Порядку виплати щомісячної грошової компенсації сум податку з доходів фізичних осіб, що утримуються з грошового забезпечення; грошових винагород та інших виплат, одержаних військовослужбовцями та особами рядового і начальницького складу” на протязі І кварталу 2006 року одночасно з виплатою грошового забезпеченні у розмірі суми податку з доходів фізичних осіб, утриманого з грошового забезпечення, здійснює виплати грошової компенсації громадянам України, які відповідно до законодавства мають статус військовослужбовців або є особами рядового і начальницького складу органів внутрішніх справ, органів і установ виконання покарань, МНС, податкової міліції.
У І кварталі 2006 року по спеціальному фонду Державного бюджету надійшло коштів на загальну суму 1431,5 тис.грн., а з урахуванням залишків на початок року у сумі 619,3 тис.грн., ця сума склала 2050,8 тис.грн.
За І квартал 2006 року видаткова частина спеціального фонду Державного бюджету склала 1190,4 тис.грн.
Здійснення видатків за рахунок коштів загального та, спеціального фондів державного бюджету у І кварталі 2006 року проводилось у відповідності з Порядком обслуговування державного бюджету за видатками, затвердженого наказом Державного казначейства України від 25.05.2004р. № 89 з урахуванням постанови Кабінету Міністрів України від 17.05.2002 року №659 ,,Про затвердження переліку груп власних надходжень бюджетних установ, вимог щодо їх утворення та напрямків використання”. Крім того, у поточному році відділення в своїй роботі керувалось наказом Міністерства фінансів України від 14.06.2004 року №386 „Про внесення змін до наказу Міністерства фінансів України від 28.01.2002 року №57” та наказом МФУ від 03.02.2005p. №86 „Про внесення змін до наказу Міністерства фінансів України від 28.01.2002p. №57”
Розглянемо більш детально соціальні видатки району на протязі останніх п’яти років.
. За 2005 рік сума соціальних видатків склала 44076,9 тис.грн. Слід зазначити, що ці соціальні видатки мали зростаючу тенденцію протягом 2001- 2005років.( додаток В, рис. 2.7.,рис.2.8.). Лише видатки на культуру зменшувалися (2001р.-12,7тис.грн., 2004р.-3,3тис.грн.,і тільки у 2005 році вони дещо підвищилися – 5,2 тис.грн.).
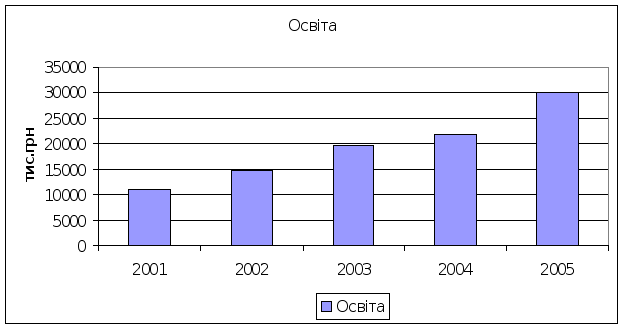
Рис.2.9 Динаміка видатків на освіту по Бабушкінському району
Темпи зростання видатків на освіту у відносних показниках до соціальних видатків ,мають досить не значний приріст (рис.2.9.)
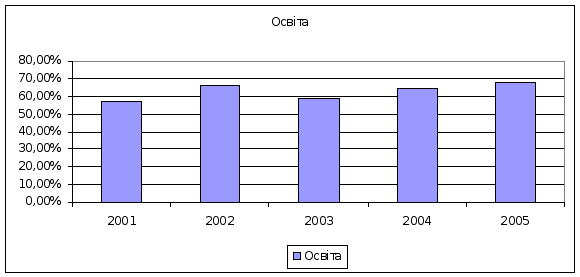
Рис.2.10 Динаміка питомої ваги видатків на освіту по Бабушкінському району
Видатки на культуру і мистецтво по Бабушкінському району представлені лише видатками на музичну школу району. Тенденція до зростання цих видатків є незначної, а в порівнянні з 2001роком, ці видатки навіть скоротилися (2001р- 12,7тис.грн.,а у 2005р. – 5,2тис.грн.) (рис.2.10.).У структурі видатків району вони займають найменшу частину, приблизно 0,02 % в середньому.(рис.2.11)
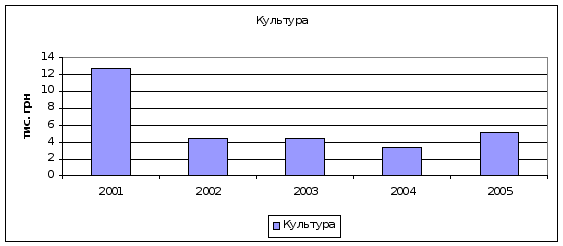
Рис.2.11. Динаміка видатків на культуру і мистецтва по Бабушкінському району
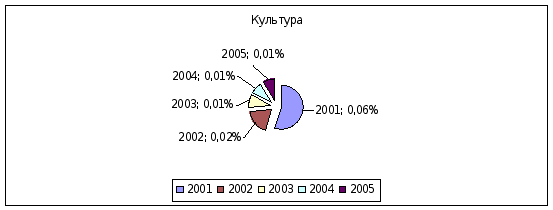
Рис.2.12 Динаміка питомої ваги видатків бюджету району на культуру і мистецтво
Видаткова частина районного бюджету на фізкультуру і спорт за своїми показниками є значно більшою, ніж на культури і мистецтво. З кожним роком ці видатки зростають.(.додаток В, рис.2.12.,рис.2.13) Якщо розглядати структуру цих видатків за економічною класифікацією (Додаток Л ),слід відмітити ,що за всіма показниками , згідно з кодами бюджетної класифікації , відбувалося стійке зростання всіх видатків , лише субсидії та поточні трансферти ( код 1300) з 2003р. не перераховувалися і капітальні видатки у 2003р.та 2004р відсутні, лише у 2005р. вони склали 6,0 тис.грн., тоді як у 2002р. цей показник дорівнював 33,5 тис.грн.
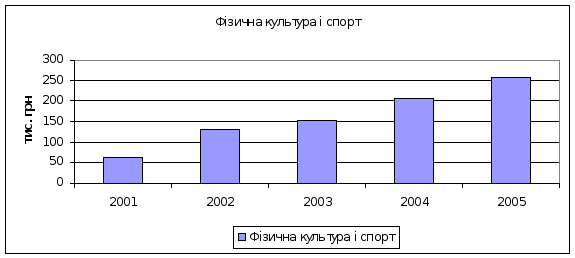
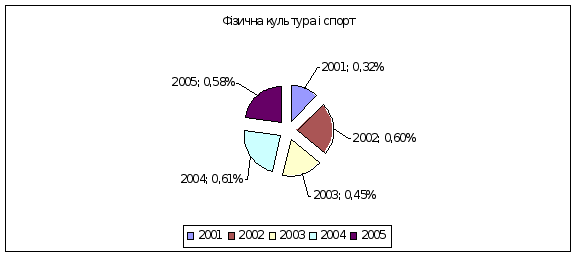
Рис. 2.13 Динаміка видатків району на фізичну культуру і спорт
Видатки на соціальний захист і соціальне забезпечення району займають друге місце за своїми показниками у структурі видатків району.(.додаток В , рис.2.14.,рис.2.15.).Протягом п’яти років ці видатки мають зростаючу тенденцію, лише у 2004 році цей показник дещо знизився з 8865,4тис.грн.у 2003р.,до 7002,6тис.грн. В 2005р. фінансування цих видатків з бюджету району склало 10080,6тис.грн.
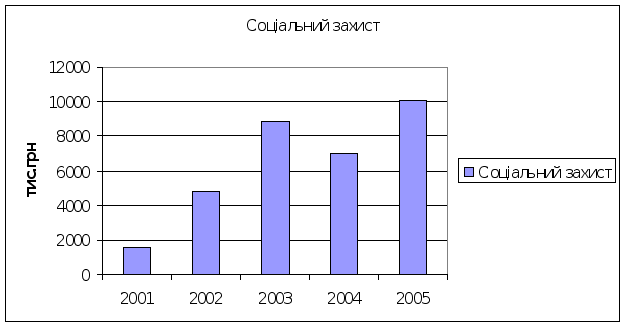
Рис. 2.14 Динаміка видатків Бабушкінського району на соціальний захист і соціальне забезпечення
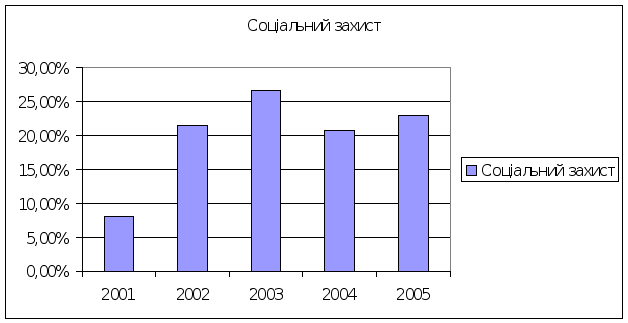
Рис. 2.15 Динаміка питомої ваги видатків на соціальне забезпечення по Бабушкінському району
Протягом останніх п’яти років значно зросли субсидії та поточні трансферти (код 1300)- з 10,0тис.грн. у 2001р. до 8560,382 тис.грн.у 2005р.Зросли видатки на дослідницькі розробки (код1170),у 2004р. не було виділено коштів на ці видатки, а у 2005р.вони вже склали 82,621тис.грн. Капітальні видатки (код 2000) у 2005р. скоротилися, у порівнянні з 2003р. і склали 59,782тис.грн.,але у 2004р.ці видатки взагалі були відсутні.(Додаток М).
2.3.1 Фінансування освіти у контексті соціальних видатків
Бюджетне фінансування повинне забезпечувати зростання конкурентоспроможності підприємств України за рахунок фінансування з бюджету енерго, паливно та трудозберегаючих технологій. Таке фінансування розглядається як інвестування з бюджету - капітальні видатки бюджету. З іншого боку, активна функція бюджету відображається через фінансування соціальної сфери (нематеріального виробництва). Фінансування з бюджету освіти, науки, охорони здоров'я, культури, фізичної культури та спорту повинне здійснюватися на тих же засадах, що і фінансування матеріального виробництва. Але в цьому процесі є особливості, які пов'язані зі специфічною роллю нематеріального виробництва: з одного боку, воно є сферою утворення „людського капіталу" та суспільних благ та послуг; а з іншого - сферою, яка обумовлює загальні інвестиційні потоки, оскільки в ній формується робоча сила (трудовий фонд).
Об’єми та структура бюджетного інвестування повинна визначатися факторами норми нагромадження (інвестування) та роллю бюджету в фінансових потоках. Динаміка трудового фонду та його якість визначатиме вирішення вказаної задачі. К.Єклунд вважає, що освіта стає вирішальним фактором економічного зростання .У формуванні здібності до праці як такої пріоритет має належати освіті. Інвестиції в освіту розглядаються як найбільш перспективні та корисні для суспільства[23].
Освіта отримує замовлення від суспільства та держави на підготовку робочої сили певної якості. Для виконання замовлення освіта повинна мати кошти, а також чисті інвестиції для розвитку. Інвестиції освіти, у свою чергу, будуть мати мультиплікаційний ефект, вони будуть визначати інвестиції в інших галузях суспільного виробництва. Первинним фактором у визначені інвестицій в освіті є нормативи педагогічного навантаження, які повинні відображати досягнутий рівень в розвитку економіки та суспільства.
Визначення нематеріальних інвестицій необхідно враховувати, перш за все, за динамікою та структурою контингенту учнів, потоками науково-технічної інформації. Зміни в контингенті учнів потребують змін у матеріально-технічних умовах, які призведуть до змін фондів відшкодування навчальної діяльності. Зі зростанням потоків науково-технічної інформації виникне потреба в додаткової кількості спеціалістів, підготовку яких необхідно заздалегідь планувати. Норма нагромадження (інвестування) в освіті обумовлює загальне її значення для економіки, а також макроекономічну пропорційність.
Норму інвестування в освіті можливо розрахувати за формулою:
ФВу*k +ФВВ* (1 + µb +λ,) + ФВнт' ` (1 + µb + λ)
НН осв.= -----------------------------------------------------------------* 100°/о
НДо*(1 + µb + λ )
де ННосв - норма нагромадження
(інвестування) в освіті;
ФВу, ФВВ, ФВНТ - фонди відшкодування відповідно навчальної діяльності, викладання, науково-технічної діяльності;
k, і, b- темпи приросту в освіті відповідно контингенту учнів, кількості зайнятих, фондоозброєності праці;
µ- коефіцієнт випуску продукції за працею;
λ - темп фондозберігаючого технологічного прогресу.
Підкреслимо, що динаміка контингенту учнів, інтенсивність потоків науково-технічної інформації обумовлюють як динаміку і структуру зайнятих в освіті та науці, так і динаміку, і структуру сукупної робочої сили.
Переваги будь-якої країни в нематеріальному нагромадженні (інвестуванні) обумовлюють її переваги в науково-технічному розвитку та продуктивності праці. Тому посилення ролі держави в інвестиційному процесі, в процесі реформування системи фінансування державних капітальних вкладень, слід починати з визначення об’єктивно обумовленої норми нагромадження (інвестування) в освіті. При цьому доцільно виходити