Совершенствование финансовых показателей ЗАО "Петербургский тракторный завод"
2.2 Анализ финансовых показателей ЗАО «Петербургский
тракторный завод»
Для оценки ликвидности и платежеспособности в краткосрочной перспективе рассчитываются следующие показатели.
 Коэффициент
общей текущей
ликвидности
– характеризует
общую обеспеченность
предприятия
оборотными
средствами
для ведения
хозяйственной
деятельности
и своевременного
погашения
срочных обязательств
предприятия.
Он показывает
степень, в которой
оборотные
активы покрывают
оборотные
пассивы [33].
| Ктл | = | Текущие активы | = | (Оборотные активы – Расходы будущих периодов) |
|
Краткосрочные обязательства |
(Краткосрочные обязательства – Доходы будущих периодов – Резервы предстоящих расходов и платежей) |
На начало 2007 года Ктл0 = (360500 - 2000) / 195070 = 1,84
На конец 2007 года Ктл1 = (402800 - 2400) / 196980= 2,03
Чем больше величина коэффициента, тем выше уверенность кредиторов, что долги будут погашены. Нормальным считается значение коэффициента, равное 1,4 – 2 [33]. В ЗАО «ПТЗ» рассчитанный коэффициент общей текущей ликвидности удовлетворяет указанным требованиям, и есть тенденция к его увеличению, т. е. возросла вероятность того, что предприятие сможет своевременно погасить долги.
Коэффициент промежуточной ликвидности - отражает способность предприятия погасить краткосрочную задолженность за счет наиболее ликвидной части оборотных активов [28].
| Кпл | = |
|
| Краткосрочные обязательства |
 (Текущие
активы – Запасы
- НДС - Дебиторская
задолженность
>12мес. )
На начало 2007 года Кпл0 = (360500-280000-15100) / 195070 = 0,33
На конец 2007 года Кпл1 = (402800-300000-4500) / 196980 = 0,49
Нормальное значение коэффициента не менее единицы, на предприятии ЗАО «ПТЗ» величина коэффициента значительно ниже нормативного уровня. Это могло произойти по нескольким причинам: увеличились производственные запасы предприятия, объем незавершенного производства или запасов готовой продукции, не обеспеченные увеличением объема реализации; снизился объем реализации; понизилась прибыльность реализации.
 Коэффициент
абсолютной
ликвидности
– характеризует
способность
немедленного
выполнения
предприятием
финансовых
обязательств,
показывая,
какая часть
имеющейся
краткосрочной
задолженности
может бать
погашена в
данный момент.
Определяется
отношением
денежных средств
и краткосрочных
финансовых
вложений ко
всей сумме
краткосрочных
долгов предприятия
(норматив: 0,1-0,2)
[28].
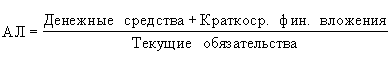
На начало 2007 года Кал0= (7400) /195070 = 0,04
На конец 2007 года Кал1= (300) /196980 = 0,001
На предприятии ЗАО «ПТЗ» коэффициент значительно ниже нормативного уровня, причем наметилась тенденция к понижению. Это может быть связано с увеличением сроков погашения дебиторской задолженности либо с уменьшением сроков погашения кредиторской задолженности.
При оценке уровня коэффициента абсолютной ликвидности оптимальным решением будет проследить за скоростью оборота средств в текущих активах и скоростью оборота краткосрочных обязательств - если платежные средства оборачиваются быстрее, чем период возможной отсрочки платежных обязательств, то платежеспособность предприятия будет нормальной.
Таким образом, финансовые результаты деятельности предприятия на конец 2007 года, на основе предварительных данных - вычисленных коэффициентов и ликвидности, можно охарактеризовать как удовлетворительные.
Коэффициент обеспеченности собственными оборотными средствами (фактический) – характеризует наличие собственных оборотных средств у предприятия, необходимых для обеспечения его финансовой устойчивости [33].
| Ксос | = |
|
| Краткосрочные обязательства |
 (Собственный
капитал - Внеоборотные
активы)
На начало года: Ксос0 = (313900-152770) /195070 = 0,83
На конец года: Ксос1 = (336900-135280) /196980 = 1,02
Нормальное значение данного коэффициента не меньше 0,1, что означает, что ЗАО «ПТЗ» является платежеспособным.
Для анализа структуры источников капиталов предприятия и оценки степени финансовой устойчивости и финансового риска, рассчитываются следующие показатели.
Коэффициент финансовой автономии (или независимости) – отношение собственных средств к общей сумме активов. Характеризует устойчивость финансового состояния предприятия [33].
Кфн0=313900/ 513270 = 0,61
Кфн1 = 336900/ 538080 = 0,63
Коэффициент автономии должен превышать 0,5, что связано с «успокоением» кредиторов: в этом случае заемный капитал может быть компенсирован собственным, а рост данного коэффициента свидетельствует о некотором снижении риска финансовых затруднений.
Коэффициент финансовой устойчивости (или долгосрочной финансовой независимости) – доля собственного капитала и долгосрочных заемных средств в совокупных активах компании, т.е.
Кфин.у0 = (313900+4300) /513270 = 0,62
Кфин.у1 =(336900+4200) /538080 = 0,63
Коэффициент незначительно отличается от общего коэффициента финансовой независимости, т. к. объем долгосрочных заемных средств на предприятии невелик. Предприятие в данный период времени финансово устойчиво.
Коэффициент финансовой маневренности (отношение собственного оборотного капитала к общей его сумме) – показывает, какая часть собственного капитала находится в обороте, т.е. в той форме, которая позволяет свободно маневрировать этими средствами [28].
| Кфм | = |
|
| Запасы |
 Собственный
оборотный
капитал
Кфм0= 313900-152770/280000=0,57
Кфм1= 336900-135280/300000=0,67
Коэффициент должен быть достаточно высоким, чтобы обеспечить гибкость в использовании собственных средств предприятия (нормальное значение данного коэффициента считается 0,1-0,2) [28], так как предприятие фондоемкое, допустим нижний предел норматива, однако на ЗАО «ПТЗ» этот показатель значительно выше нормы.
Оборачиваемость отражает скорость превращения вложенных средств в денежную форму, оказывает непосредственное влияние на платежеспособность; увеличение скорости оборота указывает на повышение производственно-технического потенциала предприятия и конкурентоспособности продукции.
Задержка движения средств на любой стадии ведет к замедлению оборачиваемости капитала, требует дополнительного вложения средств и может вызвать значительное ухудшение финансового состояния предприятия.
Дадим оценку эффективности использования капитала предприятия, для этого вычислим ряд показателей:
Среднегодовые остатки оборотных активов:
| Ооб.а | = |
|
| 2 |
 (Остаток
оборотных
средств на
начало года
– остаток
оборотных
средств на
конец года)
Таким образом, в анализируемом году:
На 2007г. Ооб.а. = 360500 +402800 / 2 = 381650 тыс. руб.
Оборачиваемость в днях (продолжительность оборота)
| Поб | = |
|
| Выручка от реализации продукции за анализируемый период |
 Средний
остаток оборотных
средств * Число
дней анализируемого
периода
Предыдущий год: Поб0 = 360500 * 360 / 2400000 ≈ 54 дня.
Анализируемый год: Поб1 = 381650 * 360 / 2330000 ≈ 58 дней.
Продолжительность одного оборота в течение года увеличилась на 4 дня, что негативно отражается на финансовом состоянии предприятия.
Коэффициент оборачиваемости – характеризует эффективность использования предприятием имеющихся ресурсов. Он определяется как отношение суммы выручки от реализации продукции к среднему остатку оборотных средств.
Предыдущий год: Коб0 = 2400000 /360500= 6.65
Анализируемый год: Коб1 = 2330000/ 381650 = 6.1
Данный показатель также свидетельствует о снижении скорости оборачиваемости на ЗАО «ПТЗ». Рассмотрим возможные причины такого снижения.
Влияние на изменение коэффициента оборачиваемости:
а) объема реализации:
6.4 – 6.65 = -0.25 – т.е. за 2007 год выручка от реализации уменьшилась.
б) среднегодовых остатков оборотных активов:
6.1 – 6.4 = -0,3 – т.е. в течение года среднегодовые остатки оборотных активов уменьшились.
Ускорение (замедление) оборачиваемости в днях:
54.07 - 58.09 ≈ 5 дней, т.е. продолжительность одного оборота всех оборотных средств увеличилась.
Сумма высвобождения оборотных активов в результате изменения оборачиваемости:
4.83 * 2330000/ 360 = 31260,83 тыс. руб. – т.е. из оборота вынуто за счет замедления оборачиваемости капитала на 5 дней.
Эффективность использования оборотных средств определяется скоростью их движения - скоростью оборота, или оборачиваемостью. Чем быстрее совершается кругооборот оборотных средств, тем меньшая их сумма потребуется предприятию для успешного выполнения производственной программы. Однако эффективность использования оборотных средств заключается еще и в снижении себестоимости продукции за счет экономии натурально-вещественных элементов оборотных средств (запасов) и издержек обращения.
Произведем оценку доходности капитала ЗАО «ПТЗ». Деятельность предприятия направлена на увеличение суммы собственного капитала и повышение уровня его доходности.
Эффективность использования капитала характеризуется его доходностью (рентабельностью) – отношение суммы прибыли к среднегодовой сумме основного и оборотного капитала.
 Рентабельность
характеризует
эффективность
использования
активов предприятия.
| Ра | = | Чистая прибыль*100% |
| Среднегодовая сумма капитала |
За предыдущий год: Ра =40845/360500 * 100 = 11.33%;
За отчетный год: Ра = 39050 / 381650 * 100 = 10.23%
Т. е. рентабельность всего капитала уменьшилась, и, хотя в целом по отрасли машиностроения (а именно, тракторостроения) это нормальный показатель, по сравнению с предыдущим годом, это свидетельствует о том, что предприятие испытывает трудности с реализацией продукции, либо увеличились затраты предприятия [31].
Рентабельность собственного капитала показывает эффективность использования капитала, инвестируемого предприятием за счет собственного источника финансирования.
| Рск | = |
|
| Среднегодовая сумма собственного капитала *100% |
 Чистая
прибыль
За предыдущий год: Рск0 = 40845/313900 * 100 = 13.01%;
За отчетный год: Рск1 = 39050/325400 * 100 = 12%
Уменьшение данного показателя также говорит о неэффективном использовании капитала в текущем анализируемом году, по сравнению с предыдущим.
 Коэффициент
оборачиваемости
капитала –
характеризует
интенсивность
использования
капитала.
| Кобк | = | Выручка от реализации продукции |
| Среднегодовая стоимость капитала |
За предыдущий год: Кобк0= 2400000/313900 = 7.64
За отчетный год: Кобк1 = 2330000 / 325400 = 7.16
Значение коэффициента уменьшилось, что означает, что скорость оборота всего капитала предприятия уменьшилась. Причиной такого снижения, стало снижение объемов выручки, а также увеличение среднегодовой стоимости капитала.
Рентабельность продаж - показывает, сколько прибыли приходится на единицу реализованной продукции.
| Рп | = |
|
| Выручка от реализации продукции * 100% |
 Чистая
прибыль от
реализации
продукции
За предыдущий год: Рп0 = 40845/2400000 * 100 = 1,70%
За отчетный год: Рп1 = 39050/2330000 * 100 = 1,67%
Наблюдается незначительное снижение рентабельности продаж, что может быть вызвано спадом в отрасли, либо неэффективной маркетинговой стратегией.
 Коэффициент
маневренности
– указывает
на уровень
гибкости
использования
собственных
средств предприятия,
т. е. какая часть
собственного
капитала не
закреплена
в ценностях
иммобильного
характера и
находится в
форме, более
или менее позволяющей
свободно
маневрировать
этими ценностями.
| Км | = | Собственный оборотный капитал |
| Собственный капитал |
За предыдущий год: Км0 = 161130/313900 = 0,51
За отчетный год: Км1 = 201620/336900 = 0,59
Нормативная величина этого коэффициента не должна быть меньше 0,5 [28]. Увеличение этого коэффициента положительно характеризует финансовое состояние ЗАО «ПТЗ».
2.3 Информационно-программное обеспечение
Программное обеспечение (ПО) – это совокупность программ, реализующих функции и задачи автоматизированных информационных систем и обеспечивающих устойчивую работу комплексов технических средств.
Прикладное программное обеспечение (ППО) – часть программного обеспечения, обеспечивающая решение прикладных задач. В свою очередь ППО делится на конкретное ПО (программы бухгалтерского учета, банковские и страховые программы и др.) и пользовательское ПО (различные редакторы (текстовые, графические), табличные процессоры и др.).
Microsoft Office — пакет приложений, созданных корпорацией Microsoft для операционных систем Microsoft Windows. В состав этого пакета входит программное обеспечение для работы с различными типами документов: текстами, электронными таблицами, базами данных и др.
Microsoft Office Word — текстовый процессор.
Microsoft Office Excel — табличный процессор. Поддерживает все необходимые функции для создания электронных таблиц любой сложности.
Microsoft Office Outlook — персональный коммуникатор. В состав Outlook входят: календарь, планировщик задач, записки, менеджер электронной почты, адресная книга. Поддерживается совместная сетевая работа.
Microsoft Office PowerPoint — это программа для создания и проведения презентаций.
Microsoft Access — реляционная система управления базами даных корпорации Microsoft. Имеет широкий спектр функций, включая связанные запросы, сортировку по разным полям, связь с внешними таблицами и базами данных.
Microsoft Query — просмотр и отбор информации из баз данных.
Предприятие также использует систему «SAP R/3». Она состоит из набора прикладных модулей, которые поддерживают различные бизнес-процессы компании и интегрированы между собой в масштабе реального времени.
Финансы (FI). Модуль предназначен для организации основной бухгалтерской отчетности, отчетности по дебиторам, кредиторам и вспомогательной бухгалтерии. Он включает в себя: Главную книгу, Бухгалтерию дебиторов, Бухгалтерию кредиторов, Финансовое управление, Специальный регистр, Консолидацию и Информационную систему учета и отчетности.
Контроллинг (CO). Модуль обеспечивает учет затрат и прибыли предприятия и включает в себя: Учет затрат по местам их возникновения (центры затрат), Учет затрат по заказам, Учет затрат по проектам, Калькуляцию затрат, Контроль прибыльности (результатов), Контроль мест возникновения прибыли (центров прибыли), Учет выработки, Контроллинг деятельности предприятия.
Управление основными средствами (AM). Модуль предназначен для учета основных средств и управления ими. Ключевые элементы модуля: Техническое управление основными средствами, Техобслуживание и ремонт оборудования, Контроллинг инвестиций и продажа активов, Традиционный бухучет основных средств, Замена основных средств и амортизация, Управление инвестициями.
Управление проектами (PS). Прикладной модуль PS поддерживает планирование, управление и мониторинг долгосрочных проектов с высоким уровнем сложности. Ключевые элементы прикладного модуля PS: Контроль финансовых средств и ресурсов, Контроль качества, Управление временными данными, Информационная система управления проектами, Общие модули.
Производственное планирование (PP). Модуль используется для организации планирования и контроля производственной деятельности предприятия. Ключевые элементы прикладного модуля: Спецификации (BOM), Технологические карты, Рабочие центры (места), Планирование сбыта (SOP), Производственное планирование (MPS), Планирование потребности в материалах (MRP), Управление производством (SFC), Производственные заказы, Калькуляция затрат на изделие, Учет затрат по процессам, Серийное производство, Канбан (Just in time), Планирование непрерывного производства.
Управление материальными потоками (MM). Модуль поддерживает функции снабжения и управления запасами, используемые в различных хозяйственных операциях. Ключевые элементы: Закупка материалов, Управление запасами, Управление складами, Контроль счетов, Оценка запасов материала, Аттестация поставщика, Обработка работ и услуг, Информационная система закупок и информационная система управления запасами.
Сбыт (SD). Модуль решает задачи распределения, продаж, поставок и выставления счетов. Ключевые элементы: Предпродажная поддержка, Обработка запросов, Обработка предложений, Обработка заказов, Обработка поставок, Выставление счетов (фактурирование), Информационная система сбыта.
Управление качеством (QM). Этот модуль включает в себя информационную систему и систему управления качеством. Он обеспечивает поддержку планирования качества, проверку и контроль качества при производстве и закупках. Ключевые элементы: Проверка качества, Планирование качества, Информационная система контроля качества (QMIS).
Техобслуживание и ремонт оборудования (PM). Модуль помогает учитывать затраты и планировать ресурсы на техобслуживание и ремонт. Ключевые элементы: Незапланированный ремонт, Управление сервисом, Планово-профилактический ремонт, Ведение спецификаций, Информационная система техобслуживания и ремонта.
Управление персоналом (HR). Полностью интегрированная система для планирования и управления работой персонала. Ключевые элементы: Администрирование персонала, Расчет зарплаты, Управление временными данными, Расчет командировочных расходов, Льготы, Набор новых сотрудников, Планирование и повышение квалификации персонала, Использование рабочей силы, Управление семинарами, Организационный менеджмент, Информационная система персонала.
Базисная система. Служит основой системы SAP R/3 и гарантирует интеграцию всех прикладных модулей и независимость от аппаратной платформы. Базисная система обеспечивает возможность работы в многоуровневой распределенной архитектуре клиент-сервер. Система SAP R/3 функционирует на серверах UNIX, AS/400, Windows NT, S/390 и с различными СУБД (Informix, Oracle, Microsoft SQL Server, DB2). Пользователи могут работать в среде Windows, OSF/Motif, OS/2 или Macintosh.
Краткий обзор функций системы SAP R/3 показывает ее способность решать основные задачи, стоящие перед крупными организациями. Тем не менее, статистика показывает, что более трети компаний, покупающих SAP R/3 - это средние фирмы с годовым оборотом менее 200 млн долл. Дело в том, что SAP R/3 - конфигурируемая система, поэтому, используя ее, предприятие работает с индивидуальной версией, настроенной именно под его параметры.
В SAP R/3 существует специализированный инструмент бизнес-инжиниринга Business Engineer. С его помощью можно сконфигурировать и настроить систему SAP R/3 так, чтобы она удовлетворяла потребностям предприятия, поддерживать это соответствие в течение всего жизненного цикла системы.
Благодаря открытому стандартному пользовательскому интерфейсу Business-Engineer партнеры SAP и консультанты могут создавать предварительно сконфигурированные отраслевые решения на базе хозяйственных сценариев SAP R/3. Кроме того, открытые интерфейсы дают клиентам SAP возможность разрабатывать собственные шаблоны для внедрения системы SAP R/3.
Система обеспечивает динамическое графическое моделирование бизнес-процессов и может работать в диалоговом режиме. Инструмент Business-Engineer значительно ускоряет и упрощает процесс конфигурирования системы SAP R/3. При создании модели предприятия могут использоваться типовые сценарии бизнес-процессов, поставляемые SAP и ее партнерами. Инструментарий бизнес-инжиниринга может применяться и для реализации собственных методов внедрения SAP R/3.
ГЛАВА 3. РАЗРАБОТКА МЕРОПРЯТИЙ ПО УКРЕПЛЕНИЮ ФИНАНСОВОГО СОСТОЯНИЯ ЗАО «ПЕТЕРБУРГСКИЙ ТРАКТОРНЫЙ ЗАВОД»
3.1 Проблемы оценки финансового состояния ЗАО «Петербургский
тракторный завод»
На основании данных финансового анализа можно классифицировать имеющиеся проблемы, определить влияющие на них параметры и наметить пути решения и меры по устранению неблагоприятных ситуаций.
Проведенные расчеты показали, что финансовая ситуация в 2007 году была сопряжена с нарушением платежеспособности предприятия, при котором тем не менее сохраняется возможность улучшения ситуации за счет пополнения источников собственных средств. Наличие собственных оборотных средств организации оказалось достаточным для ее финансовой устойчивости.
К концу анализируемого периода продолжительность одного оборота всех оборотных средств предприятия увеличилась на 4 дня, что не позволило высвободить оборотные активы на сумму 31196,11 тыс. руб.
Эффективность использования капитала в первую очередь определяется его рентабельностью, поэтому необходимо отметить здесь отрицательную тенденцию: значительное понижение рентабельности, как активов предприятия, так и собственного капитала, а также рентабельности продаж.
Если такие проблемы как снижение ликвидности и увеличение продолжительности оборота оборотных средств, возникшие на предприятии, связанны с неэффективным менеджментом и могут быть отнесены скорее к внутренним, то проблему снижения рентабельности необходимо рассматривать, прежде всего, с точки зрения внешней конкурентной среды.
Рассматривая состояние отрасли, в которой специализируется предприятие, можно отметить следующие особенности:
агропредприятия не в состоянии закупать технику в больших объемах, так как у них нет средств;
тракторные заводы не загружены или загружены на очень низкий процент своих мощностей;
нестабильность рынка: в зависимости от сезона спрос меняется в разы и сильно подвержен влиянию климатических условий и погодных катаклизмов, которые неизбежно отражаются на закупках техники;
ведущие мировые компании предлагают полный типоразмерный ряд машин мощностью от 50 до 400 л. с. и более, которые пользуются спросом на российском рынке. Проблема российского тракторостроения в том, что ряд типоразмеров, совершенно необходимых для реализации современных агротехнологий, вообще не выпускается в России. Подобные пробелы в номенклатуре существенно снижают конкурентоспособность российской тракторной промышленности;
продукция российских заводов в 3—4 раза дешевле зарубежных аналогов;
у тракторостроителей нет единого организующего наукоемкого подхода, обмена технологическими решениями.
В результате сложившейся ситуации, большинство тракторостроительных предприятий убыточно или работают с минимальной рентабельностью. Однако, как считают эксперты, будет повышаться роль лизинга и привлечет новых потребителей, а, следовательно, российский рынок сельхозтехники будет расти.
По мере улучшения ситуации в агропромышленном комплексе и появления реального платежеспособного спроса зарубежные компании перейдут к активной экспансии и агрессивным маркетинговым кампаниям по продвижению своей техники.
С учетом отраслевой специфики и особенностей производства и организации ЗАО «ПТЗ», можно определить причины неэффективной работы компании на рынке на основе SWOT анализа (табл. 3.1).
Таблица 3.1
SWOT-анализ ЗАО «Петербургский тракторный завод»
| ВНЕШНЯЯ СРЕДА | СИЛЬНЫЕ СТОРОНЫ | СЛАБЫЕ СТОРОНЫ |
| ВОЗМОЖНОСТИ | УГРОЗЫ | |
|
Новые виды продукции Новые технологии Увеличение спроса Захват смежных сегментов Сотрудничество с другими компаниями Увеличение рекламы Формирование уникального торгового предложения Государственная поддержка Законодательное регулирование a. Новые таможенные барьеры b. Новые законодательные акты |
Иностранная конкуренция Новые игроки на рынке Слабость поставщиков Лоббирование конкурентов Активность конкурентов Сезонный спад Экономический спад |
|
| ВНУТРЕННЯЯ СРЕДА | ПРЕИМУЩЕСТВА | НЕДОСТАТКИ |
|
Большой опыт Высокое качество продукции, адаптированное к российским условиям эксплуатации Известность компании Доступная цена Высокий уровень послепродажного обслуживания Инновационные технологии, патенты Отработанные бизнес-процессы Сплоченный коллектив Квалифицированный персонал |
Сложности замены и модернизации основных фондов Длительный производственный цикл Слабая дистрибуция, продвижение Отсутствие стратегии развития Узкая продуктовая линейка |
Опираясь на данные табл. 3.1 и данные финансового анализа, проведенного во второй главе, можно выделить основные направления и цели разработки мероприятий по укреплению финансового состояния ЗАО «ПТЗ»: нормализация показателей ликвидности, уменьшение продолжительности одного оборота оборотных средств, использование конкурентных преимуществ ЗАО «ПТЗ» и расширение продуктовой линейки для усиления позиции на рынке и, как следствие, увеличения рентабельности производства.
3.2 Мероприятия по укреплению финансового состояния ЗАО
«Петербургский тракторный завод»
Что касается мероприятий по нормализации показателей ликвидности, то для уточнения существующего положения необходимо дополнить расчеты фактических значений ликвидности и финансовой устойчивости расчетом нормативного уровня этих показателей для данного предприятия. Для получения более четкой картины относительно состояния ликвидности предприятия возможно рассчитать модификацию коэффициента абсолютной ликвидности - коэффициент покрытия ежедневных счетов денежными средствами. Смысл расчета коэффициента покрытия счетов денежными средствами в том, чтобы определить, какое количество «дней платежей» покрывают имеющиеся у предприятия денежные средства. С учетом нормативов показателей абсолютной ликвидности (0,1-0,2), сумма денежных средств, необходимая предприятию для обеспечения своей платежеспособности, вполне может оказаться в несколько раз меньше, а выводить значительную сумму денежных средств из оборота предприятия не является рациональным. Находясь на расчетных счетах, денежные средства не приносят дохода, либо приносят незначительный доход (в случае использования валютных счетов).
В этом случае предприятие могло бы значительно увеличить эффективность использования денежных средств, рассчитав собственный норматив ликвидности, для поведения расчетов используя специализированные программы, например:
система «ФЭАН» поставляется с готовыми формами для ввода бухгалтерской отчетности и финансово-экономическими факторами, позволяющими проводить финансовый анализ ликвидности, рентабельности, деловой и рыночной активности, финансовой устойчивости предприятий и другие;
программа для анализа финансового состояния предприятия - FinAnalys. С ее помощью можно осуществить финансовый анализ, а также оценить кредитоспособность предприятия по методике Сбербанка РФ;
«МАСТЕР ФИНАНСОВ» - это профессиональная программа для оценки финансового состояния предприятия, позволяющая автоматизировать процедуры анализа финансово - хозяйственной деятельности и составления различных отчетов и заключений по результатам анализа;
«МФП М» – это программа, совмещающая в себе инструменты учета, контроля, планирования и анализа деятельности организации (группы организаций), каждый из которых является элементом управленческого учета.
Если на основе повторного анализа ликвидности обнаружатся значительные проблемы платежеспособности, то можно предположить эффективность следующих действий:
предприятие должно направить свои усилия на увеличение ликвидности. Для этого необходимо направить усилия на уменьшение краткосрочной задолженности предприятия в первую очередь, на снижение величины краткосрочных кредитов, а также на уменьшение той части кредиторской задолженности, которая обусловлена наибольшими процентами за товарный кредит;
кроме того, предприятие должно направить свои усилия на снижение дебиторской задолженности, так как в условиях инфляции отсрочка платежа приводит к реальным потерям. Поэтому необходимо расширить систему авансовых платежей. Однако, здесь необходимо проявить особую осторожность, чтобы не потерять покупателей и не снизить объемы реализации;
при этом предприятию необходимо постоянно контролировать и своевременно выявлять недопустимые виды дебиторской и кредиторской задолженности, к которым в первую очередь относятся: просроченная задолженность поставщикам и просроченная задолженность покупателей свыше трех месяцев, просроченная задолженность по оплате труда и по платежам в бюджет и внебюджетные фонды.
Следующей значительной проблемой финансового состояния ЗАО «ПТЗ» является увеличение периода оборачиваемости оборотных средств. Ускорение оборачиваемости оборотных средств приводит к высвобождению средств, которые используются на дополнительный выпуск продукции и другие цели. Это дает возможность предприятию при одном и том же объеме оборотных средств выпускать больше продукции, быстрее ее реализовать и тем самым улучшать свое финансовое положение.
В качестве объектов, влияющих на оборачиваемость оборотных средств ЗАО «ПТЗ», выступают материальные запасы, готовая продукция и нераспределенная прибыль. Запасы составляют значительный удельный вес не только в составе оборотных активов, но и в целом в активах предприятия.
Для достижения цели оптимизации объема запасов и в целом ускорения оборота оборотных средств на предприятии ЗАО «ПТЗ» рекомендуется внедрить систему JIT (just-in-time). Конечная цель системы JIT — это сбалансированная система, которая обеспечивает плавный и быстрый поток материалов через систему. Основная идея состоит в том, чтобы сделать процесс как можно короче, используя ресурсы оптимальным способом. Процесс достижения этой цели можно разделить на несколько этапов, установив дополнительные (вспомогательные) цели, такие как:
Исключить сбои и нарушения процесса производства.
Сделать систему гибкой.
Сократить время подготовки к процессу и все производственные сроки.
Свести к минимуму материальные запасы.
Устранить необоснованные затраты.
Система JIT создана для сведения к минимуму материальных запасов, так как хранение запасов — это своего рода буферы, которые скрывают повторяющиеся проблемы. Используя подход JIT, постепенно понижают уровень запасов, чтобы открыть проблемы. Когда проблемы обнаружены и решены, уровень запасов еще раз понижают, находят и решают следующий пласт проблем и т.д.
Три элемента производственного управления и планирования особенно важны для внедрения системы JIT в производство ЗАО «ПТЗ»:
Равномерная загрузка системы.
Система перемещения работы.
Тесные взаимосвязи с поставщиками.
Основной упор в системах JIT сделан на достижение стабильных, уравновешенных рабочих графиков. Основные производственные графики должны обеспечить равномерную рабочую загрузку производственных мощностей. Организация способа перемещения работы через производственную систему должна использовать «тянущий» подход для управления потоком работы, когда каждый рабочий участок выпускает продукцию в соответствии с запросом последующего рабочего участка.
В системах действуют очень тесные связи с поставщиками, которые должны обеспечить частые поставки небольших партий высококачественных материалов. В традиционной производственной системе, покупатели сами следят за качеством закупленной продукции, проверяя партии поставок на качество и количество, но в JIT системах резервного времени практически нет, проверка поступающих закупок является непроизводительной тратой времени. По этой причине обязанность гарантии качества передается поставщикам и закрепляется контрактом. Суть в том, чтобы на поставщика можно было полностью полагаться, не сомневаясь, что его поставки будут соответствовать определенному уровню качества и не нуждаться в проверках со стороны покупателя.
Помимо совершенствования системы производства и сбыта продукции для повышения рентабельности предприятия возможно предпринять следующие меры:
Разработка и проведение активной маркетинговой политики.
Разработка стратегии сотрудничества с другими компаниями отрасли.
В рамках разработки маркетинговой стратегии, в первую очередь, необходимо проведение маркетингового исследования.
На основе результатов маркетинговых исследований, необходимо решить комплекс задач по разработке эффективных механизмов ассортиментной, ценовой, сбытовой и рекламной политики фирмы. Ценовая политика фирмы включает решения, имеющие долговременные последствия для предприятия. С помощью правильного установления цен на свою продукцию фирма может достичь следующих целей:
максимизации рентабельности продаж, капитала, активов фирмы;
максимизации прибыли;
стабилизации рыночной позиции;
вытеснения конкурентов и расширение присутствия на рынке.
Разработка ценовой политики на проводится основе конкурентного анализа в рамках стратегии позиционирования товара на целевом рынке. На основе целей и задач сбыта формулируется сбытовая политика фирмы, которая должна соответствовать бизнес - концепции организации, а также принятому курсу действий.
В рамках сбытовой политики фирмы разрабатываются следующие важные механизмы:
принципы построения сбытовой (дилерской) сети;
рекомендации по развитию клиентской базы, в т.ч. в приоритетных регионах;
способы стимулирования сбыта (выработка рекомендаций по мотивации труда сбытовиков, увязка оплаты их труда с результатами работы);
принципы формирования каналов товародвижения;
организационные аспекты сбыта, в т.ч. методы работы с клиентами (дилерами).
Также необходимо выработать ассортиментную политику для построения оптимальной ассортиментной структуры. Разрабатывая ассортиментную политику, важно учесть:
текущие и перспективные потребности покупателей и особенности покупательского поведения на соответствующих рынках;
наличие аналогов конкурентов по тем же направлениям;
оценку ассортимента с позиции покупателя.
Рассматривая положение на рынке ЗАО «ПТЗ», можно сделать вывод, что предприятию необходимо расширять продуктовую линейку, во-первых, до уровня иностранных конкурентов, во-вторых, заниматься инновационными разработками.
Рекламная политика фирмы отражает определённый курс действий, которые следует предпринять с целью выбора и эффективного (результативного) использования рекламных каналов. Рекламная политика включает описание типов рекламных средств и их использования, аргументацию сделанного выбора.
При разработке рекламной стратегии, проводится следующая работа:
определение аудитории, на которую направлена рекламная кампания, приоритеты в работе с ней;
анализ рекламной стратегии конкурентов;
выделение приоритетных рекламных каналов и их обоснование с точки зрения охвата (информирования) целевой аудитории;
выяснение уровня охвата аудитории, частотности и непрерывности выхода рекламы;
определение характера рекламного сообщения;
выявление технических, временных, бюджетных ограничений.
Разработка этих мероприятий и успешное их внедрение поможет продвижению продукции ЗАО «ПТЗ» на рынке и повысит её конкурентоспособность. Но помимо этого, в случае изменения ситуации на рынке, предприятие должно своевременно предпринимать необходимые меры. Создание подразделения маркетинга и конкурентной разведки на предприятии было бы оптимальным решением для предупреждения возможного ослабления позиций на рынке вследствие активности конкурентов.
Еще одним эффективным вариантом развития предприятия можно назвать заключений соглашений о сотрудничестве между компаниями отрасли. Так как каждая компания обладает уникальными техническими решениями, то объединение этих решений в рамках единой стратегии сотрудничества привело бы к значительному синергетическому эффекту. Стратегия может быть направлена на создание совместных проектов в области инновационных исследований.
Подведя итоги управления финансовым состоянием ЗАО «ПТЗ» можно сказать, что финансовые менеджеры предприятия в основном придерживаются традиционных методов управления, но для развития предприятия необходимо сочетать не только стандартные, но и специфические методы и системы управления.
Экономическая безопасность ЗАО «Петербургский
тракторный завод»
Экономическая безопасность предприятия — это состояние наиболее эффективного использования ресурсов для предотвращения угроз и обеспечения стабильного функционирования предприятия. Объектом системы обеспечения экономической безопасности выступает стабильное экономическое состояние субъекта предпринимательской деятельности в текущем и перспективном периоде.
Концепция безопасности предприятия — это официально утвержденный документ. Концепция экономической безопасности предприятия включает следующие блоки:
1. Описание проблемной ситуации в области безопасности предприятия:
определение состояния окружающей среды;
анализ состояния предприятия, его ресурсного потенциала, степени защищенности объектов безопасности, надежности кадрового потенциала, состояния