Совершенствование финансовых показателей ЗАО "Петербургский тракторный завод"
выявление потенциальных и реальных опасностей и угроз, их ранжирование по степени значимости или опасности по времени наступления или величине возможно нанесенного ущерба;
определение причин и факторов зарождения опасностей и угроз;
прогнозирование возможных негативных последствий отдельных опасностей и угроз, расчет возможного ущерба;
формулировка проблемной ситуации.
2. Определение целевой установки обеспечения безопасности:
формулирование политики и стратегии безопасности;
определение цели безопасности;
постановка задач, способствующих достижению цели и реализации сформулированной политики и выбранного типа стратегии.
3. Построение системы экономической безопасности предприятия:
формулирование функций системы безопасности предприятия и выбор тех принципов, на которых она строится;
определение объектов безопасности и анализ состояния их защищенности;
создание органов (субъектов) обеспечения безопасности;
разработка механизмов обеспечения безопасности;
создание организационной структуры управления системой безопасности предприятия.
4. Разработка методологического инструментария оценки состояния экономической безопасности предприятия:
определение основополагающих критериев и показателей состояния экономической безопасности;
выбор методов оценки состояния экономической безопасности предприятия;
формирование системы методов анализа хозяйственного риска.
5. Расчет сил и средств, необходимых для обеспечения безопасности:
расчет необходимого количества материально-технических, энергетических и других ресурсов, средств защиты и охраны объектов безопасности;
определение необходимого количества людских ресурсов и затрат на их содержание и стимулирование труда;
определение финансовых затрат, необходимых для обеспечения безопасности предприятия;
сопоставление необходимых затрат с возможным ущербом от воздействия опасностей и угроз.
6. Разработка мер по реализации основных положений концепции безопасности предприятия:
определение условий, необходимых и достаточных для реализации концепции;
нахождение источников ресурсного обеспечения концепции;
выделение финансовых средств для реализации концепции;
разработка стратегического плана (или программы), а также планов работы структурных подразделений службы безопасности по решению задач, определенных концепцией;
подготовка профессиональных кадров для службы безопасности, а также обучение сотрудников фирмы (в части, их касающейся) вопросам соблюдения правил безопасности, действиям в чрезвычайных ситуациях, правилам пропускного режима, работы с документами, соблюдению коммерческой тайны и т. д.;
создание определенного типа службы безопасности и организация управления ею;
установление технических средств защиты и др.;
контроль за эффективностью выполнения основных положений концепции экономической безопасности;
развитие системы безопасности предприятия, постоянная адаптация ее к изменяющимся условиям, совершенствование форм и методов ее работы.
7. Выводы о необходимости разработки и реализации концепции экономической безопасности предприятия и эффективности ее применения:
соответствие концепции, сформулированных в ней целей и задач созданной системы безопасности реальным и потенциальным угрозам и опасностям;
степень достаточности выделяемых ресурсов для реализации концепции;
способность службы безопасности решить стоящие перед ней задачи;
эффективность (экономическая, производственно-техническая, экологическая и др.) реализации концепции экономической безопасности предприятия.
ЗАО «ПТЗ» имеет собственную службу экономической безопасности, основными функциями которой являются следующие:
организация и осуществление совместно с подразделениями общества защиты конфиденциальной информации;
проверка сведений о попытках шантажа, провокаций и иных акций в отношении персонала, преследующих цель получения конфиденциальной информации о деятельности фирмы;
организация сбора, накопления, автоматизированного учета и анализа информации по вопросам безопасности;
проведение проверок в подразделениях общества и оказание им практической помощи по вопросам безопасности их деятельности;
разработка и внедрение положения о коммерческой тайне;
проверка правил ведения закрытого делопроизводства;
проверка работников на предмет соблюдения правил обеспечения экономической, информационной и физической безопасности;
оказание содействия отделу кадров по работе с персоналом в вопросах подбора, расстановки, служебного перемещения и обучения персонала;
сбор, обработка, хранение, анализ информации о контрагентах с целью предотвращения сделок с недобросовестными партнерами;
выполнение поручений руководства фирмы, входящих в компетенцию службы;
взаимодействие с правоохранительными органами, проведение мероприятий по выявлению и предупреждению различного рода финансово-хозяйственных правонарушений;
проведение служебных расследований по фактам разглашения конфиденциальной информации, потери служебных документов работниками фирмы и действий угрожающих экономической безопасности фирмы.
Как любая система, система экономической безопасности предприятия требует постоянного самотестирования и обновления. С этой целью на предприятии осуществляется мониторинг ведущих параметров, по алгоритму «раннего предупреждения» негативных, разрушительных процессов, выявление «разрушителей системы».
В конечном итоге, задача службы экономической безопасности предприятия – поддержание стабильного экономического состояния субъекта. Функционирование системы в стабильных экономических условиях является важным конкурентным преимуществом и существенно повышает эффективность управления предприятием.
ЗАКЛЮЧЕНИЕ
В процессе исследования в рамках темы выпускной квалификационной работы рассмотрено одно из направлений управленческого анализа — анализ финансового состояния предприятия.
Финансовый анализ позволяет не только оценить финансовое состояние компании, но и спрогнозировать ее дальнейшее развитие. Однако менеджерам необходимо очень внимательно отнестись к определению показателей, которые будут использоваться для оценки компании: их неправильный выбор может привести к тому, что трудоемкий финансовый анализ не принесет предприятию положительного эффекта. Исследование показывает, что по результатам оценки финансового состояния большинство российских компаний, как правило, не отвечают многим из нормативных значений финансовых показателей и могут быть отнесены в финансовом отношении к неблагополучным.
Главной целью любого вида финансового анализа является оценка и идентификация внутренних проблем компании для подготовки, обоснования и принятия различных управленческих решений, в том числе в области развития, выхода из кризиса, перехода к процедурам банкротства, покупки-продажи бизнеса или пакета акций, привлечения инвестиций (заемных средств). Важно выделить уровень влияния факторов и в соответствии с этим выбрать модели и способы анализа. Конечной целью анализа финансового состояния независимо от отрасли деятельности предприятия является выявление возможностей укрепления финансового состояния при эффективном использовании ресурсов.
У предприятия существует множество вариантов укрепления финансового состояния. Можно применить методику управления текущими активами и пассивами: управление величиной собственных оборотных средств, контроль оборачиваемости текущих активов и пассивов; совершенствование кредитной политики; управление инкассацией дебиторской задолженности в плане снижения периода оборота дебиторской задолженности, изменения политики скидок покупателям и т. п.
При анализе управления финансовым состоянием предприятия важную роль играет не только выбранная стратегия развития предприятия, но и персонал, осуществляющий эти мероприятия. Финансовые менеджеры должны быть высококвалифицированными специалистами, имеющими опыт работы в сфере финансового управления.
По результатам анализа финансового состояния ЗАО «ПТЗ» были выявлены проблемы, связанные с ликвидностью и рентабельностью предприятия. Для укрепления финансового состояния были предложены мероприятия:
По увеличению показателей ликвидности предприятия, а именно: уменьшение краткосрочной задолженности предприятия, снижение величины краткосрочных кредитов, а также уменьшение той части кредиторской задолженности, которая обусловлена наибольшими процентами за кредит; снижение дебиторской задолженности;
По уменьшению продолжительности оборачиваемости активов: введение системы управления JIT;
По увеличению конкурентоспособности предприятия: разработка и проведение активной маркетинговой политики.
В целом по ситуации, сложившейся на предприятии можно сделать вывод, что основные (традиционные) способы управления финансовым состоянием осуществляются регулярно и эффективно, однако существуют специфические методы управления, которые могут значительно увеличить эффективность работы предприятия.
Список литературы
I. Нормативно-правовые документы
Гражданский кодекс Российской Федерации от 30.11.1994 № 51-ФЗ.
Налоговый кодекс Российской Федерации от 31.07.1998 № 146-ФЗ.
Кодекс Российской Федерации об административных правонарушениях от 30.12.2001 № 195-ФЗ.
Трудовой Кодекс, от 30.12.2001 г. № 197-ФЗ
Арбитражный процессуальный кодекс, принят Государственной Думой 14 июня 2002 г., одобрен Советом Федерации 10 июля 2002 г.
Кодекс об Административных правонарушениях, принят Государственной Думой 20 декабря 2001 г., одобрен Советом Федерации 26 декабря 2001 г.,
Федеральный Закон № 208-ФЗ «Об акционерных обществах» от 26.12.1995 г.
Федеральный закон "Об аудиторской деятельности" от 07.08.2001 N 119-ФЗ.
Федеральный закон № 129-ФЗ от 8 августа 2001 г. «О государственной регистрации юридических лиц и индивидуальных предпринимателей».
Федеральный закон № 39-ФЗ «Об инвестиционной деятельности в Российской Федерации, осуществляемой в форме капитальных вложений» от 25.02.1999 г.
Федеральный закон № 24-ФЗ «Об информации, информатизации и защите информации» от 20 февраля 1995 года ФЗ «О несостоятельности (банкротстве)» № 127-ФЗ от 26.10.2002
Федеральный закон № 164-ФЗ «О финансовой аренде (лизинге)» от 29.10.1998 г.
Закон РФ «О сертификации продукции и услуг» от 10.06.1993 № 5151-1.
Закон РФ «О стандартизации» от 27.12.95 № 211- ФЗ.
Закон РФ «О товарных знаках, знаках обслуживания и наименованиях мест происхождения товаров» с изм. от 11 декабря 2002 года № 166-ФЗ.
Положение по бухгалтерскому учету «Бухгалтерская отчетность организации» ПБУ 4/99. Утверждено приказом Минфина России от 6 июля 1999 г. № 43н.
Приказ Минфина России № 34н п. 79 от 29.06.98 г. «Положение по ведению бухгалтерского учета и бухгалтерской отчетности в Российской Федерации».
II. Учебники, учебная литература
Абрютина М.С., Грачев А.В. Анализ финансово-экономической деятельности предприятия. – М.:ДИС, 1998. – 256 с.
Балабанов И.Т. Финансовый анализ и планирование хозяйствующего субъекта. – 2-е изд., доп. – М.: Финансы и статистика, 2001. – 208 с.
Бродский М.И., Гончарук О.В., Шопенко Д.В. и др. Теоретические и методологические основы формирования и функционирования налогового механизма в условиях его трансформации. - СПб.: СПбГИЭУ, 2004.
Финансовый менеджмент: теория и практика: Учебник/Под ред. Е.С. Стояновой. – 5-е изд., перераб. и доп. – М.: Перспектива, 2008. – 656с.
Рейзенберг Б.Г., Лозовский Л.Г., Стародубцева Е.Б. Современный экономический словарь – М.: ИНФРА-М, 2008.
Финансы: Учебник / Под ред. М.В. Романовского, Б.М. Сабанти, О.В. Врублевской. – СПб.: Питер, 2004.
Финансово-кредитный энциклопедический словарь. / Под ред. А.Г. Грязновой. - М.: Финансы и статистика, 2002.
Финансы, деньги, кредит: Учебник/Под ред. О.В.Соколовой. – М.; Юристъ, 2002.- 784 с.
Финансы. Учебник / Под ред. проф. В. В. Ковалева. М.: Проспект, 2001. И.А. Бланк «Управление активами». - К.: Ника-Центр, 2000.
III. Статьи, тезисы докладов
Агапцов С. Опыт антикризисного управления предприятием // Антикризисное управление. – 2006. - № 4. – С. 9-10.
Грищенко О. Анализ и диагностика финансово-хозяйственной деятельности предприятия // Финансы. - 2003. - № 3. – С. 5-7.
Кубышкин И. Использование финансового анализа для управления компанией // Финансовый директор. – 2008. - № 2. – С. 12-16.
Ромашова И.Б. Управление основным капиталом // Финансы и кредит. – 2004 - № 5 - С. 9-15 .
Терехов А. Экономическая безопасность предприятия как успешная составляющая современного бизнеса // Экономическая безопасность. – 2007. - № 4. – С. 22-23.
Торовский Е. Методы прогнозирования финансового состояния организации // Антикризисное управление. – 2007. - № 6. – С. 29.
Синягин А. Специфика финансового анализа в современных условиях // Рынок ценных бумаг. – 2008. - № 1. – С. 19-23.
Щиборщ К.В. Сравнительный анализ конкурентоспособности и финансового состояния предприятий отрасли и/или региона // Маркетинг в России и за рубежом. – 2006. - № 5. – С. 11-12.
IV. Сайты сети Интернет
www.consultant - консультант плюс.
www.cfin/software/afs - обзор специализированных программ по финансовому анализу.
www.gks - официальный сайт Федеральной службы по государственной статистике.
www.kirovets-ptz - официальный сайт ЗАО «ПТЗ».
www.lobanov-logist – Лобанов Н. Философия JIT // Производственная логистика. – 02.05.2007.
www.swot - сайт, посвященный обзору материалов по SWOT – анализу.
Приложение 1
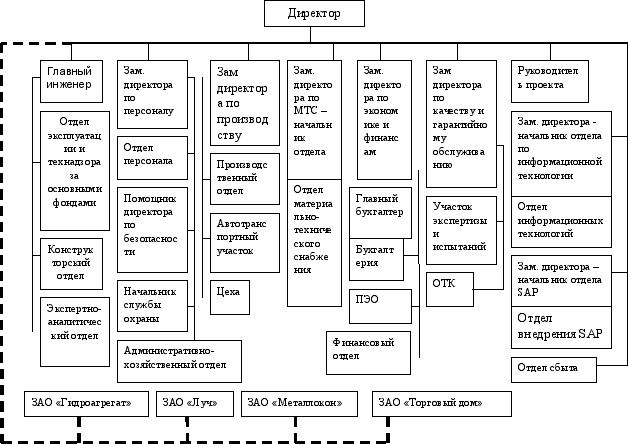
Структура управления ЗАО «Петербургский тракторный завод»
Приложение 2
Форма № 1
БУХГАЛТЕРСКИЙ БАЛАНС ЗАО «ПТЗ»
на 31 декабря 2006 г.(тыс. руб.)
| АКТИВ | Код стр. | На начало года | На конец года |
| 1 | 2 | 3 | 4 |
| 1. ВНЕОБОРОТНЫЕ АКТИВЫ |
| Нематериальные активы | 110 | 38 000 | 30 0000 |
| Основные средства | 120 | 137 839 912 | 150 000 000 |
| Незавершенное строительство | 130 | 6 703 939 | 1 500 000 |
| Долгосрочные финансовые вложения | 140 | 234 667 | 40 000 |
| Отложенные налоговые активы | 145 | 1 123 722 | 1 200 000 |
| Прочие внеоборотные активы | 150 | ||
| Итого по разделу I | 190 | 145 940 859 | 152 770 000 |
II. ОБОРОТНЫЕ АКТИВЫ |
||||||||
| Запасы | 210 | 222 070 034 | 280 000 000 | |||||
в том числе |
сырье, материалы и другие аналогичные ценности | 211 |
106 740 879 |
123 600 000 |
||||
| затраты в незавершенном производстве (издержках обращения) | 214 |
93 653 205 |
120 000 000 |
|||||
| готовая продукция и товары для перепродажи | 215 |
16 717 122 |
34 400 000 |
|||||
| товары отгруженные | 216 | -- | -- | |||||
| расходы будущих периодов | 217 | 4 958 828 | 2 000 000 | |||||
| прочие запасы и затраты | 218 | -- | -- | |||||
| Налог на добавленную стоимость по приобретенным ценностям | 220 |
11 492 003 |
15 100 000 |
|||||
| Дебиторская задолженность (платежи по которой ожидаются более чем через 12 месяцев после отчетной даты) | 230 |
-- |
-- |
|||||
| Дебиторская задолженность (платежи по которой ожидаются в течение 12 месяцев после отчетной даты) | 240 |
64 825 101 |
58 000 000 |
|||||
в том числе |
покупатели и заказчики | 241 | 49 874 919 | 27 000 000 | ||||
| авансы выданные | 245 | 13 000 000 | ||||||
| прочие дебиторы | 246 | 14 950 182 | 18 000 000 | |||||
| Краткосрочные финансовые вложения | 250 | 5 363 053 | ||||||
| Денежные средства | 260 | 703 947 | 7 400 000 | |||||
| Прочие оборотные активы | 270 | 47 360 | -- | |||||
| Итого по разделу II | 290 | 304 501 498 | 360 500 000 | |||||
| БАЛАНС (сумма строк 190+290) | 300 | 450 442 357 | 513 270 000 | |||||
| ПАССИВ | Код стр. | На начало года | На конец года | |||||
| III. КАПИТАЛ И РЕЗЕРВЫ | ||||||||
| Уставный капитал | 410 | 68 191 000 | 68 200 000 | |||||
| Добавочный капитал | 420 | 5 355 545 | 5 400 000 | |||||
| Резервный капитал | 430 | 10 228 650 | 10 300 000 | |||||
| в том числе | резервы, образованные в соответствии с учредительными документами | 432 |
10 228 650 |
10 300 000 |
||||
| Нераспределенная прибыль отчетного года | 470 |
198 570 890 |
230 000 000 |
|||||
| Итого по разделу III | 490 | 282 346 085 | 313 900 000 | |||||
| IV. ДОЛГОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА | ||||||||
| Заемные средства | 510 | 4 673 455 | 3 300 000 | |||||
| Отложенные налоговые обязательства | 515 | 977 755 | 1 000 000 | |||||
| Прочие долгосрочные пассивы | 520 | -- | -- | |||||
| Итого по разделу IV | 590 | 5 651 210 | 4 300 000 | |||||
| V. КРАТКОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА | ||||
| Заемные средства | 610 | 82 344 352 | 85 070 000 | |
| Кредиторская задолженность | 620 | 80 100 710 | 110 000 000 | |
в том числе |
поставщики и подрядчики | 621 | 58 816 826 | 82 200 000 |
| по оплате труда | 622 | 7 127 412 | 11 500 000 | |
| задолженность перед государственными внебюджетными фондами | 623 | 3 411 445 |
3 800 000 |
|
| Задолженность по налогам и сборам | 624 | 2 226 591 | 8 000 000 | |
| прочие кредиторы | 625 | 8 518 436 | 6 000 000 | |
| Задолженность участникам (учредителям) по выплате доходов | 630 | -- | -- | |
| Доходы будущих периодов | 640 | -- | -- | |
| Резервы предстоящих расходов | 650 | -- | -- | |
| Прочие краткосрочные пассивы | 660 | -- | -- | |
| Итого по разделу V | 690 | 162 445 062 | 196 070 000 | |
| БАЛАНС (сумма строк 490+590+690) | 700 | 450 442 357 | 513 270 000 | |
Приложение 3
Форма № 1
БУХГАЛТЕРСКИЙ БАЛАНС ЗАО «ПТЗ»
на 31 декабря 2007 г.
(тыс. руб.)
| АКТИВ | Код стр. | На начало года | На конец года | |||
| 1 | 2 | 3 | 4 | |||
1. ВНЕОБОРОТНЫЕ АКТИВЫ |
||||||
| Нематериальные активы | 110 | 30 000 | 40 0000 | |||
| Основные средства | 120 | 150 000 000 | 130 000 000 | |||
| Незавершенное строительство | 130 | 1 500 000 | 3 600 000 | |||
| Долгосрочные финансовые вложения | 140 | 40 000 | 40 000 | |||
| Отложенные налоговые активы | 145 | 1 200 000 | 1 600 000 | |||
| Прочие внеоборотные активы | 150 | |||||
| Итого по разделу I | 190 | 152 770 000 | 135 280 000 | |||
| II. ОБОРОТНЫЕ АКТИВЫ | ||||||
| Запасы | 210 | 280 000 000 | 300 000 000 | |||
в том числе |
сырье, материалы и другие аналогичные ценности | 211 |
123 600 000 |
128 100 000 |
||
| затраты в незавершенном производстве (издержках обращения) | 214 |
120 000 000 |
115 000 000 |
|||
| готовая продукция и товары для перепродажи | 215 |
34 400 000 |
50 000 000 |
|||
| товары отгруженные | 216 | -- | -- | |||
| расходы будущих периодов | 217 | 2 000 000 | 2 400 000 | |||
| прочие запасы и затраты | 218 | -- | -- | |||
| Налог на добавленную стоимость по приобретенным ценностям | 220 |
15 100 000 |
4 500 000 |
|||
| Дебиторская задолженность (платежи по которой ожидаются более чем через 12 месяцев после отчетной даты) | 230 |
-- |
-- |
|||
| Дебиторская задолженность (платежи по которой ожидаются в течение 12 месяцев после отчетной даты) | 240 |
58 000 000 |
98 000 000 |
|||
в том числе |
покупатели и заказчики | 241 | 27 000 000 | 58 000 000 | ||
| авансы выданные | 245 | 13 000 000 | 7 000 000 | |||
| прочие дебиторы | 246 | 18 000 000 | 33 000 000 | |||
| Краткосрочные финансовые вложения | 250 | |||||
| Денежные средства | 260 | 7 400 000 | 300 000 | |||
| Прочие оборотные активы | 270 | -- | -- | |||
| Итого по разделу II | 290 | 360 500 000 | 402 800 000 | |||
| БАЛАНС (сумма строк 190+290) | 300 | 513 270 000 | 538 080 000 | |||
|
ПАССИВ |
Код стр. | На начало года | На конец года | |||
| III. КАПИТАЛ И РЕЗЕРВЫ | ||||||
| Уставный капитал | 410 | 68 200 000 | 68 200 000 | |||
| Добавочный капитал | 420 | 5 400 000 | 5 400 000 | |||
| Резервный капитал | 430 | 10 300 000 | 10 300 000 | |||
| в том числе | резервы, образованные в соответствии с учредительными документами | 432 |
10 300 000 |
10 300 000 |
||
| Нераспределенная прибыль отчетного года | 470 | 230 000 000 | 253 000 000 | |||
| Итого по разделу III | 490 | 313 900 000 | 336 900 000 | |||
| IV. ДОЛГОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА | ||||||
| Заемные средства | 510 | 3 300 000 | -- | |||
| Отложенные налоговые обязательства | 515 | 1 000 000 | 4 200 000 | |||
| Прочие долгосрочные пассивы | 520 | -- | -- | |||
| Итого по разделу IV | 590 | 4 300 000 | 4 200 000 | |||
| V. КРАТКОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА | ||||||
| Заемные средства | 610 | 85 070 000 | 107 980 000 | |||
| Кредиторская задолженность | 620 | 110 000 000 | 89 000 000 | |||
в том числе |
поставщики и подрядчики | 621 | 82 200 000 | 53 500 000 | ||
| по оплате труда | 622 | 11 500 000 | 13 400 000 | |||
| задолженность перед государственными внебюджетными фондами | 623 |
3 800 000 |
4 700 000 |
|||
| Задолженность по налогам и сборам | 624 | 8 000 000 | 4 400 000 | |||
| прочие кредиторы | 625 | 4 500 000 | 6 000 000 | |||
| Задолженность участникам (учредителям) по выплате доходов | 630 | -- | -- | |||
| Доходы будущих периодов | 640 | -- | -- | |||
| Резервы предстоящих расходов | 650 | -- | -- | |||
| Прочие краткосрочные пассивы | 660 | -- | -- | |||
| Итого по разделу V | 690 | 195 070 000 | 196 980 000 | |||
| БАЛАНС (сумма строк 490+590+690) | 700 | 513 270 000 | 538 080 000 | |||
Приложение 4
Форма № 2
ОТЧЕТ О ПРИБЫЛЯХ И УБЫТКАХ ЗАО «ПТЗ»
За 2007 г. год (тыс. руб.)
| Показатель | Код стр | За отчетный период | За аналогичный период прошлого года |
| 1 | 2 | 3 | 4 |
| I. ДОХОДЫ И РАСХОДЫ ПО ОБЫЧНЫМ ВИДАМ ДЕЯТЕЛЬНОСТИ | |||
| Выручка (нетто) от реализации товаров, продукции, работ, услуг (за минусом налога на добавленную стоимость, акцизов и аналогичных обязательных платежей) | 010 |
2 330 000 000 |
2 400 000 000 |
| Себестоимость реализации товаров, продукции, работ, услуг | 020 | 2 250 000 000 | 2 330 000 000 |
| Валовая прибыль | 029 | 80 000 000 | 70 000 000 |
| Коммерческие расходы | 030 | 26 500 000 | 10 700 000 |
| Управленческие расходы | 040 | ||
| Прибыль (убыток) от реализации (строки 010-020-030-040) | 050 | 53 500 000 | 59 300 000 |
| II. ПРОЧИЕ ДОХОДЫ И РАСХОДЫ | |||
| Проценты к получению | 060 | ||
| Проценты к уплате | 070 | 10 950 000 | 6 120 000- |
| Доходы от участия в других организациях | 080 | 700 000 | 500 000 |
| Прочие операционные доходы | 090 | 250 000 | 400 800 |
| Прочие операционные расходы | 100 | 245 000 | 335 000 |
| Прибыль (убыток) до налогообложения (строки 050+060-070+080+090-100) | 140 |
48 250 000 |
53 746 000 |
| Налог на прибыль | 150 | 9 200 000 | 12 900 000 |
| Прибыль (убыток) от обычной деятельности | 160 | 39 050 000 | 40 845 000 |
| IV. ЧРЕЗВЫЧАЙНЫЕ ДОХОДЫ И РАСХОДЫ | |||
| Чрезвычайные доходы | 170 | ||
| Чрезвычайные расходы | 180 | ||
| Чистая прибыль (нераспределенная прибыль (убыток) отчетного периода) (строки (160+170-180)) | 190 |
39 050 000 |
40 845 000 |