Бюджетные расходы на образование и культуру
Размещено на /
Федеральное агентство по образованию
Вологодский государственный технический университет
Кафедра Финансы и кредит
Курсовая работа №
по дисциплине «Бюджетная система РФ»
Вологда 2007.
СОДЕРЖАНИЕ
1. Бюджетная система РФ
1.1 Понятие бюджетной системы РФ
1.2 Принципы организации бюджетной системы РФ
2. Расходы бюджета на образование, подготовку кадров и культуру
2.1 Социальное значение бюджетных расходов на образование
2.2 Финансирование расходов на общеобразовательные школы
2.3 Финансирование расходов на школы-интернаты и дошкольные учреждения-интернаты
2.4 Финансирование расходов на подготовку кадров
2.5 Финансирование расходов на культуру
Список использованной литературы
1. БЮДЖЕТНАЯ СИСТЕМА РФ
1.1 Понятие бюджетной системы РФ
Все действующие на территории Российской Федерации бюджеты представляют в совокупности определенную систему, которая называется бюджетной системой. В законодательстве было дано ее определение как основанной на экономических отношениях, государственном устройстве и юридических нормах совокупности федерального бюджета РФ, бюджетов субъектов Федерации и местных бюджетов муниципальных образований.[3]
Существуют и другие определения бюджетной системы:
Бюджетная система — это совокупность бюджетов государства, административно-территориальных образований, самостоятельных в бюджетном отношении государственных учреждений и фондов, основанная на экономические отношениях, государственном устройстве и правовых нормах.[1]
Бюджетная система Российской Федерации — это основанная на экономических отношениях и государственном устройстве РФ, регулируемая нормами права совокупность федерального бюджета, региональных бюджетов субъектов РФ, местных бюджетов и бюджетов государственных внебюджетных фондов. [2]
В свою очередь бюджет — это система императивных денежных отношений, в процессе которых образуется и используется бюджетный фонд. Последний является централизованным денежным фондом, предназначенным для финансирования широкого круга общественных потребностей (отраслей хозяйства, социальных нужд, управления, обороны и т.д.).[2]
Бюджет необходим каждому государству для удовлетворения его объективных потребностей в денежном фонде, служащем выполнению экономической, социальной и политической функций. Бюджет любого государства включает одни и те же категории: налоги, займы, расходы и т.д., содержание которых не меняется при переходе от одной общественно-экономической формации к другой.[2]
Бюджетная система Российской Федерации состоит из бюджетов трех уровней (ст. 10. Бюджетного кодекса РФ):
первый уровень — федеральный бюджет и бюджеты государственных внебюджетных фондов;
второй уровень — бюджеты субъектов Российской Федерации. Всего их 89, в том числе: республиканские бюджеты — 21; краевые — 8; областные — 50; бюджет автономной области — 1; окружные бюджеты — 10; городские бюджеты Москвы и Санкт-Петербурга — 2 и бюджеты территориальных государственных внебюджетных фондов;
третий уровень — местные бюджеты. Их около 13 тыс. Из них: 1570 — районные бюджеты, 581 — городские, 762 — поселковые и 10 213 — сельские)[4]
Основными функциями бюджета являются следующие:
1) перераспределение национального дохода и ВВП;
2) государственное регулирование и стимулирование экономики;
3) финансовое обеспечение социальной политики;
4) контроль за образованием и использованием централизованного фонда денежных средств.
При рыночной экономике государственный бюджет сохраняет свою важную роль. Но при этом изменяются методы его воздействия на общественное производство и сферу социальных отношений. Бюджет широко используется для межотраслевого и территориального перераспределения финансовых ресурсов с учетом требований наиболее рационального размещения производительных сил, подъема экономики и культуры на всей территории Российской Федерации.[5]
Бюджеты, входящие в бюджетную систему Российской Федерации, самостоятельны и не включаются друг в друга, т. е. бюджета субъектов Российской Федерации не включаются в федеральный бюджет, а местные бюджеты не включаются в региональные бюджета.[1]
1.2 Принципы организации бюджетной системы РФ
Каждое государство имеет свою организацию бюджетной системы и принципы ее построения, т.е. бюджетное устройство.[3]
Основы бюджетного устройства определяются формой государственного устройства страны, действующими в ней основными законодательными актами, ролью бюджета в общественном воспроизводстве и социальных процессах.[1]
От формы государственного и административного устройства страны зависит также построение бюджетной системы. По степени распределения власти между центром и административно-территориальными образованиями все государства подразделяются на унитарные, федеративные и конфедеративные.[1]
Бюджетный кодекс РФ регламентирует следующий перечень принципов построения и функционирования бюджетной системы РФ:
единства;
разграничения доходов и расходов между уровнями бюджетной системы РФ;
самостоятельности бюджетов;
полноты отражения доходов и расходов бюджетов, бюджетов государственных внебюджетных фондов;
сбалансированности бюджета;
эффективности и экономности использования бюджетных средств;
общего (совокупного) покрытия расходов бюджета;
гласности;
достоверности бюджета;
адресности и целевого характера бюджетных средств.[2]
Единство бюджетной системы Российской Федерации (ст. 29 БК РФ) означает единство правовой базы, денежной системы, форм бюджетной документации, принципов бюджетного процесса в РФ, санкций за нарушения бюджетного законодательства РФ, а также единый порядок финансирования расходов бюджетов всех уровней бюджетной системы РФ, ведения бухгалтерского учета средств федерального бюджета, бюджетов субъектов РФ и местных бюджетов.[5]
Принцип единства бюджетной системы основан на взаимодействии бюджетов всех уровней бюджетной системы Российской Федерации посредством использования отчислений от регулирующих доходных источников, создания целевых бюджетных фондов и использования их средств путем частичного перераспределения. Единство бюджетной системы реализуется через единую финансовую, налоговую, бюджетную политику, проводимую на всей территории России. Помимо этого единство бюджетной системы вытекает из единого порядка финансирования расходов бюджетов всех уровней, ведения бухгалтерского учета.[4]
Принцип разграничения доходов и расходов между уровнями бюджетной системы Российской Федерации (ст. 30 БК РФ) означает закрепление соответствующих видов доходов (полностью или частично) и полномочий по осуществлению расходов за органами государственной власти РФ, органами государственной власти субъектов РФ и органами местного самоуправления.[5]
Принцип самостоятельности бюджетов (ст. 31 БК РФ) означает:
1) право законодательных (представительных) органов государственной власти и органов местного самоуправления на каждом уровне бюджетной системы РФ самостоятельно осуществлять бюджетный процесс;
2) наличие собственных источников доходов бюджетов каждого уровня бюджетной системы РФ, определяемых в соответствии с законодательством РФ;
3) законодательное закрепление регулирующих доходов бюджетов, полномочий по формированию доходов соответствующих бюджетов в соответствии с настоящим Кодексом и налоговым законодательством РФ;
4) право органов государственной власти и органов местного самоуправления самостоятельно в соответствии с Бюджетным кодексом определять направления расходования средств соответствующих бюджетов;
5) право органов государственной власти и органов местного самоуправления самостоятельно в соответствии с Бюджетном кодексом определять источники финансирования дефицитов соответствующих бюджетов;
6) недопустимость изъятия доходов, дополнительно полученных в ходе исполнения законов (решений) о бюджете, сумм превышения доходов над расходами бюджетов и сумм экономии по расходам бюджета;
7) недопустимость компенсации за счет бюджетов других уровней бюджетной системы РФ потерь в доходах и дополнительных расходов, возникших в ходе исполнения законов (решений) о бюджете, за исключением случаев, связанных с изменением законодательства.[5]
Принцип полноты отражения доходов и расходов бюджетов, бюджетов государственных внебюджетных фондов (ст. 32 БК РФ) означает, что все доходы и расходы бюджетов, бюджетов государственных внебюджетных фондов и иные обязательные поступления, определенные налоговым и бюджетным законодательством РФ, законами о государственных внебюджетных фондах, подлежат отражению в бюджетах, бюджетах государственных внебюджетных фондов в обязательном порядке и в полном объеме. Все государственные и муниципальные расходы подлежат финансированию за счет бюджетных средств, средств государственных внебюджетных фондов, аккумулированных в бюджетной системе РФ.[5]
Принцип полноты требует отражения в бюджете всех доходов и расходов, точного обоснования дополнительного привлечения средств.[2]
Налоговые кредиты, отсрочки и рассрочки по уплате налогов и иных обязательных платежей полностью учитываются отдельно по доходам бюджетов, бюджетов государственных внебюджетных фондов и по расходам бюджетов, бюджетов государственных внебюджетных фондов, за исключением отсрочек и рассрочек по уплате налогов и иных обязательных платежей, предоставляемых в пределах текущего финансового года.[5]
Принцип сбалансированности бюджета (ст. 33 БК РФ) означает, что объем предусмотренных бюджетом расходов должен соответствовать суммарному объему доходов бюджета и поступлений из источников финансирования его дефицита.[5]
При составлении, утверждении и исполнении бюджета уполномоченные органы должны исходить из необходимости минимизации размера дефицита бюджета.[5]
Принцип эффективности и экономности использования бюджетных средств (ст. 34 БК РФ) означает, что при составлении и исполнении бюджетов уполномоченные органы и получатели бюджетных средств должны исходить из необходимости достижения заданных результатов с использованием наименьшего объема средств или достижения наилучшего результата с использованием определенного бюджетом объема средств.[5]
Принцип общего (совокупного) покрытия расходов бюджетов (ст. 35 БК РФ) означает, что все расходы бюджета должны покрываться общей суммой доходов бюджета и поступлений из источников финансирования его дефицита.[5]
Доходы бюджета и поступления от источников финансирования его дефицита не могут быть увязаны с определенными расходами бюджета за исключением доходов целевых бюджетных фондов, а также в случае централизации средств из бюджетов других уровней бюджетной системы РФ.[5]
Принцип гласности (ст. 36 БК РФ) предполагает:
— обязательное опубликование в открытой печати утвержденных бюджетов и отчетов об их исполнении, полноту представления информации о ходе исполнения бюджетов, а также доступность иных сведений по решению законодательных (представительных) органов государственной власти, органов местного самоуправления;
— обязательную открытость для общества и средств массовой информации процедур рассмотрения и принятия решений по проектам бюджетов, в том числе по вопросам, вызывающим разногласия либо внутри законодательного (представительного) органа государственной власти, либо между законодательным (представительным) и исполнительным органами государственной власти. [5]
Секретные статьи могут утверждаться только в составе федерального бюджета.
Принцип достоверности бюджета (ст. 37 БК РФ) означает надежность показателей прогноза социально-экономического развития соответствующей территории и реалистичность расчета доходов и расходов бюджета. [5]
Принцип адресности и целевого характера бюджетных средств (ст. 38 БК РФ) означает, что бюджетные средства выделяются в распоряжение конкретных получателей бюджетных средств с обозначением направления их на финансирование конкретных целей. [5]
Любые действия, приводящие к нарушению адресности предусмотренных бюджетом средств либо к направлению их на цели, не обозначенные в бюджете при выделении конкретных сумм средств, являются нарушением бюджетного законодательства РФ. [5]
Обобщая содержание принципов построения бюджетной системы, получивших отражение в Бюджетном кодексе, можно сказать, что их реализация должна определяться необходимостью выполнения общегосударственных экономических и социальных программ, а также перераспределением финансовых ресурсов для выравнивания развития регионов. [2]
2. РАСХОДЫ БЮДЖЕТА НА ОБРАЗОВАНИЕ, ПОДГОТОВКУ КАДРОВ И КУЛЬТУРУ
2.1 Социальное значение бюджетных расходов на образование
Образование представляет одну из важнейших отраслей непроизводственной сферы. Право на получение образования согласно Закону «Об образовании» является одним из основных и неотъемлемых прав граждан Российской Федерации. Большое значение придается повышению качества подготовки кадров, подготовке специалистов по новым направлениям науки и техники, постоянному совершенствованию учебного процесса.
Расходы на образование в соответствии с бюджетной классификацией включают затраты на общее образование, воспитание детей и подростков, культурно-просветительскую работу, подготовку кадров.
В компетенции субъектов Федерации в этой области — формирование их бюджетов в части расходов на образование, установление региональных нормативов финансирования образования.
В компетенции органов местного самоуправления находятся формирование местных бюджетов и фондов развития образования, разработка и принятие местных нормативов финансирования образования.
На содержание учреждений образования в последние годы выделяется примерно 12% общих расходов консолидированного бюджета, из федерального бюджета — около 4% его расходов и около 20% расходов бюджетов субъектов Федерации, т. е. основная доля расходов приходится на территориальные бюджета. В общей сумме расходов на образование затраты на детские дошкольные учреждения составляют примерно 15%, на общее среднее образование — 41%, школы-интернаты — 8%, среднее специальное образование — 10,5%, на высшее образование — 11,5%. Необходимо отметить, что бюджеты различных уровней принимают неодинаковое участие в финансировании различных учреждений образования. Так, средние школы на 99% финансируются из бюджетов субъектов Федерации и только на 1% из федерального бюджета, в то же время высшие учебные заведения на 96% финансируются из федерального бюджета и только на 4% из территориальных бюджетов. [1]
Финансирование учреждений образования осуществляется на основе государственных и местных нормативов финансирования в расчете на одного обучающегося, воспитанника по каждому типу и виду образовательного учреждения.
Федеральные нормативы финансирования должны утверждаться ежегодно Государственной Думой одновременно с принятием закона о федеральном бюджете на очередной год и быть минимально допустимыми.
Региональные и местные нормативы финансирования должны учитывать специфику образовательного учреждения и быть достаточными для покрытия средних по данной территории текущих расходов, связанных с образовательным процессом и эксплуатацией зданий, сооружений и штатного оборудования образовательного учреждения.
Схема финансирования государственного и муниципального образовательных учреждений определяется типовым положением о соответствующем виде образовательного учреждения.
Бюджетное финансирование получают и негосударственные образовательные учреждения по нормативам финансирования, аналогичным для государственных и муниципальных образовательных учреждений на данной территории. Эти учреждения получают право на государственное и муниципальное финансирование с момента их государственной регистрации.
Переход к рыночным отношениям расширил возможности образовательных учреждений по привлечению денежных средств для финансирования своей основной деятельности. Они вправе привлекать в соответствии с действующим законодательством финансовые ресурсы, в том числе валютные, за счет предоставления платных дополнительных образовательных и иных услуг, предусмотренных уставом, а также добровольных пожертвований и целевых взносов юридических и физических лиц. Привлечение образовательным учреждением дополнительных средств не влечет за собой снижения нормативов и абсолютных размеров его финансирования из бюджетной системы.
К дополнительным платным услугам населению относятся:
• обучение по дополнительным образовательным программам;
• преподавание специальных курсов и циклов дисциплин;
• репетиторство;
• углубленное изучение отдельных предметов и др.
Предоставление дополнительных платных услуг должно выходить за рамки соответствующих образовательных программ и государственных образовательных стандартов. Доходы от указанной деятельности образовательного учреждения должны направляться на развитие уставной деятельности, в том числе на увеличение расходов по заработной плате. В этом случае данная деятельность не будет относиться к предпринимательской. Также необходимо иметь в виду, что платные услуги не могут оказываться взамен и в рамках основной образовательной деятельности, финансируемой из бюджета. В противном случае средства, полученные путем такой деятельности, изымаются в соответствующий бюджет.
Негосударственные образовательные учреждения взимают плату с обучающегося за образовательные услуги, в том числе за обучение в рамках государственных образовательных стандартов. Платная образовательная деятельность такого учреждения не рассматривается как предпринимательская, если получаемый от нее доход полностью идет на возмещение затрат по обеспечению образовательного процесса, в том числе на заработную плату, на его развитие и совершенствование в данном образовательном учреждении.
В настоящее время образовательным учреждениям разрешено заниматься и предпринимательской деятельностью, предусмотренной уставом. К такой предпринимательской деятельности могут относиться реализация и сдача в аренду основных фондов и принадлежащего ему другого имущества, торговля покупными товарами, оказание посреднических услуг, долевое участие в деятельности других предприятий и организаций, приобретение акций, облигаций и других ценных бумаг и получение доходов по ним, ведение иных внереализационных операций, приносящих доход.
Образовательное учреждение самостоятельно осуществляет финансово-хозяйственную деятельность. Оно имеет самостоятельный баланс и расчетный счет. Неиспользованные в текущем году финансовые средства не могут быть изъяты у образовательного учреждения или зачтены в объем финансирования следующего года.
бюджетный финансирование образование культура
2.2 Финансирование расходов на общеобразовательные школы
Как уже отмечалось, расходы на общеобразовательные школы являются основными в общих расходах на образование.
Расходы на общеобразовательные школы включают затраты:
на текущее содержание;
приобретение оборудования и инвентаря;
капитальный ремонт;
строительство новых зданий.
Расходы на текущее содержание — это заработная плата педагогического, учебно-вспомогательного и административно-обслуживающего персонала, учебные, канцелярские и хозяйственные расходы, расходы на командировки, служебные разъезды и др.
Расходы на текущее содержание школ исчисляются исходя из двух основных показателей:
1) числа учащихся;
2) количества классов.
1. При планировании затрат на школы прежде всего определяются контингент учащихся, затем количество классов, педагогических ставок, объем ремонтных работ и другие показатели.
Основные показатели исчисляются в среднем за год, так как бюджетный год не совпадает с учебным. Среднегодовые показатели позволяют учесть контингент учащихся и его изменение с начала учебного года. Для расчета среднегодовых показателей число учащихся берется на две даты — на начало и конец бюджетного года.
Прием в первые классы планируется исходя из числа детей, которым до 1 сентября или в сентябре текущего года исполнится 7 лет, в пятые — по числу детей, окончивших третьи классы. Прием в девятые классы планируется по числу учащихся, окончивших восьмые классы, с учетом намечаемого приема в средние профессионально-технические училища и другие учебные заведения, созданные на базе неполного среднего образования. По остальным классам контингент учащихся определяется по числу переведенных в следующий класс учащихся с учетом поступления их и отсева.[1]
Количество классов устанавливается по группам классов I—IV, V—IX, X—XI и зависит от общего числа учащихся и наполняемости классов, т. е. числа учеников, обучающихся в одном классе. Предельная наполняемость в I—IX классах — 30 учащихся, в Х — XI классах — 25 учащихся. Следует отметить, что фактическая наполняемость классов не всегда соответствует предельной и зависит от плотности населения и контингента учащихся, расположения школ на территории, типа школьных зданий. Если в районах с незначительной плотностью населения нельзя укомплектовать классы по установленным нормам, они могут быть объединены в классы-комплекты. В бюджетных расчетах класс-комплект приравнивается к классу. Чаще всего в начальных школах в класс-комплект объединяются учащиеся I—IV классов. При бюджетном планировании следует стремиться к повышению наполняемости классов до предельной с целью рационального использования выделяемых на общеобразовательные школы средств.[1]
Количество школ, классов и учащихся определяется на 1 января и на 1 сентября. Число учащихся и классов на 1 января принимается по фактическому состоянию на последнюю отчетную дату с учетом возможного их изменения до конца текущего года. В связи с этим возникает необходимость рассчитывать среднегодовые показатели, которые учитывают как переходящий, так и дополнительный контингент.[1]
Среднегодовое количество учащихся и классов определяется по одной из следующих формул:
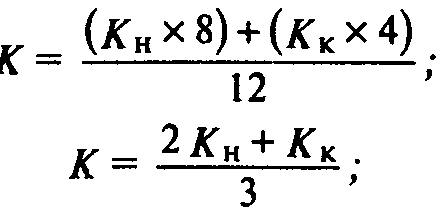
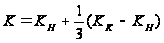
где К — среднегодовое количество классов;
КН и КК — количество классов на начало и на конец года.
Например, на начало бюджетного года в городе было 200 классов, а на 1 сентября планируется 218. Среднегодовое количество классов, исчисленное по этим формулам, составит 206:
 (200х8)
+ (218х4)
12
(200х2)+218
3
200+ .
Исходя из среднегодового количества классов определяются все расходы на текущее содержание школ.[1]
2. Основной статьей расходов является заработная плата, которая вместе с начислениями составляет около 45% всех расходов на текущее содержание школ.
В планировании фонда заработной платы существуют определенные особенности для городских школ, связанные с тем, что заработная плата учителям этих школ за вторую половину декабря планируемого года будет выплачиваться в январе бюджетного года, следующего за планируемым. Поэтому в новом учебном году работники школы получают заработную плату за 3,5 месяца, а за период с начала года до 1 сентября — за 8,5 месяца. Поэтому среднее количество классов для расчета фонда заработной платы городских школ исчисляется по формулам:[1]
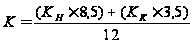 ;
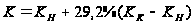
где 29,2% — отношение 3,5 месяца к 12 месяцам.
Исходя из нашего примера среднегодовое количество классов составит 205:
(200х8,5) +(218х3,5)
200 + 29,2% (218 - 200).
Фонд заработной платы по школе включает:
• заработную плату учителей за уроки;
• оплату за проверку тетрадей;
•заработную плату административно-обслуживающего и учебно-вспомогательного персонала;
•дополнительные виды оплаты учителей.
Фонд заработной платы учителей определяется на основе среднегодового количества педагогических ставок на один класс и средней ставки учителя в месяц. Ставки и оклады устанавливаются в соответствии с разрядами единой тарифной сетки (от 7-го до 14-го) и аттестацией педагогического персонала.
Оклады рассчитываются по нормам педагогической нагрузки:
учителям I—IV классов за 20 часов в неделю, остальным — по 18 часов в неделю. Общий объем нагрузки учителя определяется по данным учебных планов Министерства образования, в которых приведены учебные предметы и число часов в неделю в каждом классе. Сумму часов в каждом классе в неделю и факультативных занятий делят на сумму часов по учебному плану и получают количество ставок на один класс.
При расчетах необходимо учесть дополнительные часы, которые увеличивают число педагогических ставок:
• в I — IV классах учителя могут освобождаться от ведения уроков физкультуры и музыки и вести учебно-воспитательную работу;
• в V — IX классах на уроках по иностранному языку, труду и физкультуре классы могут делиться на подгруппы.
Приведем примерную форму расчета количества педагогических ставок по I—XI классам городских школ России. С учетом факультативных часов определено следующее максимальное количество обязательных учебных часов в неделю: в I—IV классах -24 часа, в V—VI — 30 часов, в VII — 32 часа, в VIII — 34 часа и в IX—XI классах — 36 часов. [1]
| Показатель | Классы | ||||
| I-IV | V-VI | VII | VIII | IX-XI | |
| 1. Число часов в неделю по учебному плану | 24 | 30 | 32 | 34 | 36 |
| 2. Фактически оплачивается часов в неделю | 27 | 26 | 37 | 38 | 42 |
| 3. Норма нагрузки учителя в неделю, час | 20 | 18 | 18 | 18 | 18 |
| 4. Количество ставок на один класс (стр. 2: стр. 3) | 1,35 | 1,44 | 2,05 | 2,11 | 2,33 |
В фонд заработной платы педагогического персонала включается дополнительная оплата за проверку письменных работ:
• в первых классах — 10% от величины заработной платы;
• в других классах в зависимости от предмета и с учетом количества ставок: по русскому языку — 15%, по математике —10%, по иностранному языку — 10%, по биологии и химии — 5%.
Ставки заработной платы каждому учителю и общий фонд заработной платы педагогов по школе устанавливаются путем тарификации учителей, которая производится ежегодно на 1 сентября. По результатам тарификации директор школы составляет тарификационные списки учителей, в котором в разрезе групп классов определяются количество педагогических ставок на один класс и средняя ставка учителя в месяц. Фонд заработной платы учителя в месяц за период с января по август исчисляется путем умножения количества ставок на среднюю ставку учителя в месяц и на число классов на 1 января планируемого года (на 1 сентября текущего года). Фонд заработной платы с сентября по декабрь определяется по этой же формуле, но количество классов берется на 1 сентября планируемого года.
Фонд заработной платы административно-обслуживающего и учебно-вспомогательного персонала общеобразовательных школ определяется по утвержденным типовым штатам и должностным окладам (директор школы, заместитель директора, библиотекарь, уборщица и т. д.).
В фонд заработной платы включаются также следующие доплаты:
• за классное руководство — до 20% оклада;
• за заведование кабинетом — 20% оклада;
• за руководство школьным кружком — 80%;
• за ведение внеклассной работы — до одной ставки;
• учителю химии за вредные условия до 12% оклада;
• выплаты ежемесячной денежной компенсации для обеспечения книгоиздательской продукцией и периодическими печатными изданиями — 10% от оклада. [1]
Начисленный фонд заработной платы уменьшается на 3% этого фонда в связи с тем, что работники во время болезни получают пособие по временной нетрудоспособности за счет средств бюджета социального страхования.
3. Следующей значительной статьей являются учебные расходы, которые включают приобретение материалов для учебной работы, для работы в кабинетах, письменных, канцелярских принадлежностей, мелкого физкультурного инвентаря, проведение экскурсий в учебных целях и др. Выделяются ассигнования на создание, обновление и использование библиотечных фондов учебников.
Планирование учебных расходов производится по установленным нормам на один класс по группам классов.
4. Важной статьей расходов являются затраты на бесплатное питание детей. Предусматривается, что в группах продленного дня 10% детей освобождаются от оплаты полностью, а 15% — наполовину. Сумма расходов определяется исходя из норм расходов, количества детей и количества дней, в течение которых дети пользуются бесплатным питанием.
5. В сметах школ предусматриваются также расходы на приобретение оборудования, инвентаря и на капитальный ремонт зданий. Потребность школы в инвентаре и оборудовании на плановый год определяется исходя из обеспеченности школы на начало года и необходимости его обновления в плановом периоде с учетом установленных норм на одну школу или на одно ученическое место.
Затраты на капитальный ремонт школ при сводном планировании определяются исходя из общей внешней кубатуры школьных зданий и расчетных норм расходов на 1 м2. За счет средств, выделяемых на эти цели, могут проводиться реконструкция и расширение школ, пристройка классных комнат.
Строительство новых школ осуществляется за счет средств, выделяемых в бюджетах соответствующих административно-территориальных единиц.
6. В расходы на общеобразовательные школы включаются расходы на содержание групп продленного дня, которые создаются с целью улучшения воспитания детей и оказания помощи семьям в городах, поселках при обычных школах для учащихся I— VIII классов. Число учащихся в группах продленного дня установлено 30 — 40 человек. Для ведения воспитательной работы с детьми определен дополнительный штат воспитателей из расчета 1,5 единицы на группу учащихся I—IV классов и 1 единицы на группу учащихся V—VIII классов. Питание в группах продленного дня осуществляется за счет средств родителей, кроме льготного контингента. [1]
7. К расходам на текущее содержание общеобразовательных школ относятся расходы на хозяйственное обслуживание и затраты на оплату командировок и служебных разъездов.
Расходы на хозяйственное обслуживание при составлении индивидуальных смет планируются по действующим материальным нормам. В эту группу включаются расходы на отопление, освещение, коммунальные услуги и прочие хозяйственные нужды, а по школам, расположенным в сельской местности, — также ассигнования на бесплатное предоставление квартир работникам с отоплением и освещением. При сводном планировании хозяйственные расходы исчисляются исходя из среднегодового количества классов.
При планировании расходов на общеобразовательные школы предусматривается создание фонда всеобуча для оказания материальной помощи учащимся в приобретении одежды, учебников, оплаты питания. Фонд всеобуча создается за счет следующих источников:
1) средств бюджета в пределах 1% суммы ассигнований на текущее содержание учащихся I—IX классов;
2) поступлений от предприятий и организаций;
3) средств школы.
Средства этого фонда распределяются по школам в зависимости от числа учащихся, которым нужна помощь, и расходуются по специальным сметам.
На основе расчетов по статьям расходов составляется смета расходов общеобразовательной школы, а на основе этих смет составляется сводная смета расходов на содержание общеобразовательных школ к проекту местного бюджета, бюджета субъекта федерации.
2.3 Финансирование расходов на школы-интернаты и дошкольные учреждения-интернаты
В школы-интернаты принимаются дети, не имеющие необходимых условий для воспитания в семье или оставшиеся без родителей.
Финансирование расходов на школы-интернаты имеет следующие особенности.
1. Основными показателями для расчетов расходов на школы-интернаты служат число воспитанников, количество классов и педагогических ставок.
2. Фонд заработной платы учителей школ-интернатов планируется так же, как и в общеобразовательных школах, но дополнительно предусматривается штат воспитателей на каждую группу классов.
3. Фонд заработной платы административно-хозяйственного персонала школ-интернатов исчисляется по типовым штатам. Но по сравнению с общеобразовательными школами здесь предусмотрены дополнительно должности медицинских работников, поваров, ночных нянь и т. д.
4. Расходы на содержание школ-интернатов обычно исчисляются на одного учащегося.
5. Среднегодовое количество учащихся определяется по тем же формулам, которые применяются при расчете числа учащихся общеобразовательных школ.
6. Канцелярские и хозяйственные расходы, расходы на приобретение оборудования и инвентаря, на капитальный ремонт исчисляются так же, как по общеобразовательным школам.
7. Учащиеся школ-интернатов обеспечиваются мягким инвентарем и обмундированием.
8. Расходы на эти цели исчисляются по нормам затрат на одного учащегося, дифференцируемым в зависимости от длительности пребывания в этих учебных заведениях. Расходы на питание рассчитываются исходя из норм на одного воспитанника в день, числа воспитанников в интернате и времени их пребывания в школе-интернате.
9. Учебные и прочие расходы определяются по нормам затрат на одного воспитанника в год.
10. Все затраты на содержание детей в школах-интернатах финансируются из бюджета. Родители в зависимости от их заработков вносят плату, поступающую в бюджет, из которого школа-интернат финансируется. Многие родители полностью или частично освобождаются от платы за содержание их детей в школе-интернате.
11. При планировании прочих затрат на школы-интернаты в их состав включаются оплата проезда и расходы на первоначальные нужны воспитанников, а также на культурно-просветительную работу среди них.
12. При сводном планировании в отличие от общеобразовательных школ (где расходы исчисляются на один класс) затраты на школы-интернаты определяются по среднему расходу на одного воспитанника.
Детские дошкольные учреждения организуются органами образования, предприятиями, хозяйственными организациями и учреждениями. Независимо от того, в чьем ведении они находятся, методическое руководство ими осуществляют органы образования. Наиболее распространены детские сады с 9- и 11-часовым пребыванием детей, но есть детские сады с 12- и 24-часовым пребыванием в них детей. Наполняемость групп в детских садах — 25 человек, в детских садах санаторного типа — 20 человек. [1]
Финансирование детских дошкольных учреждений имеет свои особенности.
1. Расходы на содержание детских садов зависят от среднегодового числа детей, количества групп и часов пребывания одного ребенка в детском учреждении, основной показатель при планировании — число детей в детских садах.
2. Для расчета расходов на детские сады надо определить численность детей на начало года и их среднегодовой контингент. Этот контингент по отдельным учреждениям рассчитывается исходя из числа детей (групп) на начало года и его изменения в плановом периоде.
3.