Бюджетные расходы на образование и культуру
4. Ставки заработной платы педагогам и воспитателям устанавливаются в соответствии с разрядом по единой тарифной сетке.
5. Расходы на питание планируются исходя из установленных денежных норм на одного ребенка в день с учетом различного режима пребывания в них детей.
6. Канцелярские и хозяйственные расходы по отдельным учреждениям определяются в том же порядке, как и по общеобразовательным школам: в зависимости от кубатуры зданий и условий функционирования.
7. В детских садах предусматриваются также учебные и прочие расходы: на приобретение игрушек, пособий и материалов для занятий с детьми, на проведение детских праздников и т. д. Эти расходы планируются по нормам на ребенка в год.
8. Затраты на приобретение оборудования, мягкого инвентаря и обмундирования определяются по установленным нормам с учетом обеспеченности им на начало года.
9. Плата родителей составляет небольшую долю (порядка 20%) общих расходов на дошкольные учреждения.
10. При сводном планировании бюджетные ассигнования определяются по средней сумме расходов на одного ребенка с выделением затрат на заработную плату, питание, оборудование новых мест и дооборудование ранее действующих мест мягким инвентарем и прочих затрат на текущее содержание. Нормы расходов на дооборудование мягким инвентарем являются едиными, а на хозяйственные и прочие расходы планируются на уровне предшествующего года. Плата родителей планируется также в среднем на одного ребенка исходя из уровня, сложившегося в текущем периоде.
Порядок планирования затрат на детские ясли аналогичен порядку расчета затрат на детские сады.
2.4 Финансирование расходов на подготовку кадров
Научно-технический прогресс, задачи по повышению эффективности производства и вхождению страны в рыночные отношения требуют постоянного роста знаний и общей культуры кадров.
Подготовку кадров осуществляют профессионально-технические лицеи, средние специальные учебные заведения и высшие учебные заведения.
Все более важное место в настоящее время занимает система переподготовки кадров, исходя из требований рыночной экономики.
Планирование и финансирование расходов на высшие учебные заведения. В стране сформировалась система государственного и негосударственного высшего образования. Бюджетные ассигнования направляются в основном государственным учебным заведениям. Они готовят кадры по всем специальностям, необходимым для развития экономики и непроизводственной сферы страны.
Обучение осуществляется по следующим формам: дневное, вечернее, заочное.
Расходы на вузы определяются отдельно по каждому из них с учетом специфических условий их функционирования исходя из среднегодового числа студентов, норм их материального обеспечения, ставок заработной платы преподавателей и других показателей.
Основным финансовым документом вуза служит смета, определяющая общий объем, целевое направление и поквартальное распределение бюджетных ассигнований.
Министерства и ведомства утверждают подведомственным высшим учебным заведениям сметы с выделением ассигнований по фонду заработной платы с начислениями, стипендиальному фонду, на капитальный ремонт, капитальные вложения, приобретение оборудования и инвентаря.
Расходы по остальным затратам утверждаются в целом по строке «Прочие расходы», а по статьям их распределяет ректор вуза в пределах общей суммы расходов.
В смете приводятся общие сведения об учебном вузе, учебно-материальной базе. При сводном планировании расходы исчисляются на основе расчетных норм на одного студента. Для этого определяют контингент студентов на планируемый год с учетом их выпуска и приема. Расчет проводится отдельно по дневному, вечернему и заочному обучению.
Среднегодовое число студентов определяется по формуле:
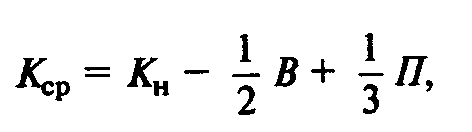
где Кср— среднегодовой контингент студентов;
КН — контингент на начало года;
В— выпуск студентов (например, с 1 июля);
П — прием студентов (например, с 1 сентября).
При планировании учитывается возможный отсев студентов. В расходах на вузы значительный удельный вес имеет заработная плата. В фонд заработной платы вузов включается заработная плата штатного профессорско-преподавательского персонала (включая преподавателей-совместителей) дневных, вечерних и заочных учебных заведений, лиц, привлеченных на педагогическую работу на условиях почасовой оплаты, а также административно-технического, учебно-вспомогательного и прочего персонала. Штаты профессорско-преподавательского состава по должностям определяет и утверждает ректор вуза в пределах численности учащихся и фонда заработной платы, установленных для этой категории работников.
1. Фонд заработной платы профессорско-преподавательского состава рассчитывается исходя из двух показателей: количества должностей и средней ставки заработной платы.
Количество должностей определяется по расчетным коэффициентам с учетом числа студентов и аспирантов на одного преподавателя. Эти коэффициенты установлены для дневных, вечерних и заочных отделений по группам вузов и факультетов в соответствии с профилем подготовки студентов и аспирантов.
Ставки заработной платы профессорско-преподавательского состава дифференцированы в зависимости от разряда единой тарифной сетки, ученого звания и ученой степени.
В вузах профессора, доценты и преподаватели в течение шестичасового рабочего дня должны вести все виды учебно-методической и научно-исследовательской работы в соответствии с учебным планом и планом научно-исследовательских работ. Конкретную нагрузку профессорско-преподавательского состава устанавливают ректоры вузов.
2. Заработная плата привлекаемым к учебной работе специалистам, не состоящим в штате, выплачивается из почасового фонда, который планируется в процентах к годовому фонду заработной платы штатного персонала.
3. Фонд заработной платы руководящих, административно-хозяйственных работников и обслуживающего персонала вузов определяется в индивидуальном порядке в зависимости от объема и специфики работы учебного заведения, утвержденных должностных окладов или на основе типовых штатов.
4. Второе место по величине в расходах вузов занимают затраты на выплату стипендий, которые определяются исходя из среднегодового числа студентов, получающих стипендии, и установленных размеров стипендий. По высшим учебным заведениям, имеющим очную аспирантуру, планируются также стипендии аспирантам.
5. Учебные расходы и расходы на приобретение книг для библиотек планируются по нормам, размер которых зависит от форм обучения (дневное, вечернее, заочное) и профиля подготовки специалистов.
Расходы на производственную практику студентов определяются исходя из численности студентов, проходящих практику, и ее продолжительности. В эти расходы входят также оплата преподавателей за руководство практикой, выплата им командировочных, суточные пособия студентам, оплата проезда к месту практики и обратно.
В расходах вузов планируются затраты на научно исследовательскую работу кафедр, связанную с разработкой научных проблем, проведением опытов, на научные командировки преподавателей, подготовку и защиту диссертаций.
6. Расходы на инвентарь и оборудование для высших учебных заведений планируются с учетом необходимости обеспечения их специальным оборудованием, компьютерами и хозяйственным инвентарем. Расходы на приобретение инвентаря и оборудования при сводном планировании определяются по нормам на одного студента (в зависимости от типа учебного заведения), а расходы на капитальный ремонт — исходя из внешней кубатуры зданий и норм расходов на 1 м3.
Планирование и финансирование расходов на средние специальные учебные заведения. Главная задача средних специальных учебных заведений — подготовка квалифицированных специалистов со средним специальным и общим средним образованием, имеющих необходимые теоретические знания и практические навыки по специальности, для различных отраслей экономики и непроизводственной сферы страны.
Основные показатели при расчете затрат на средние специальные заведения:
• среднегодовое число учащихся;
• количество групп, определяемое раздельно по дневному, вечернему и заочному обучению.
Среднегодовое число учащихся исчисляется так же, как и по высшим учебным заведениям.
Расходы на текущее содержание средних учебных заведений включают затраты на заработную плату с начислениями, выплату стипендий, учебные, хозяйственные и прочие расходы.
Основная статья расходов средних специальных учебных заведений — заработная плата.
Фонд заработной платы планируется с учетом среднегодового числа групп учащихся, которое определяется по переходящим группам — исходя из фактической наполняемости (25— 30 учащихся), по новому приему — по плановой наполняемости. Среднегодовое число групп рассчитывается в зависимости от сроков выпуска и приема.
В фонд заработной платы средних учебных заведений входят:
1) заработная плата педагогического персонала;
2) доплата за проверку письменных работ;
3) руководство предметными комиссиями;
4) заведование лабораториями и кабинетами;
5) классное руководство;
6) заработная плата учебно-вспомогательного и административно-обслуживающего персонала.
Фонд заработной платы педагогического персонала определяется исходя из средней ставки педагога и общего количества педагогических ставок. Ставки заработной платы педагогам устанавливаются на основе единой тарифной сетки по результатам аттестации.
Фонд заработной платы административно-хозяйственного и учебно-вспомогательного персонала планируется по среднегодовому количеству штатных единиц и средней ставке заработной платы. Численность персонала определяется штатным расписанием.
Расходы на выплату стипендий и производственную практику учащихся планируются так же, как и по высшим учебным заведениям. Учебные расходы планируются по нормам, которые дифференцируются по формам обучения и профилю подготовки специалистов. Хозяйственные и канцелярские расходы исчисляются методом прямого счета, а при сводном планировании — по нормам затрат на одного учащегося.
2.5 Финансирование расходов на культуру
В статье 7 Конституции РФ провозглашено, что Российская Федерация — социальное государство, политика которого направлена на создание условий, обеспечивающих достойную жизнь и свободное развитие человека, в том числе его образовательного и культурного уровня.
Ежегодно на финансовое обеспечение социально-культурных мероприятий направляется 30% доходов консолидированного бюджета России (7—8% ресурсов федерального бюджета и 45— 47% бюджетов территорий), в том числе финансирование расходов на культуру. В соответствии с действующими законодательными актами в культурной сфере и прежде всего Законом РФ «Основы законодательства РФ о культуре» (от 9 октября 1992 г. № 3612-1) ежегодно предусматривается направление не менее 2% из федерального бюджета и 6% из территориального бюджетов. [1]
Помимо указанного Закона нормативная база в сфере финансового обеспечения культурных мероприятий представлена совокупностью положений и норм, изложенных в ГК РФ, федеральными законами «О благотворительной деятельности и благотворительных организациях» (от 11 февраля 1995 г. № 135-ФЗ), «О некоммерческих организациях» (от 12 января 1996 г. № 7-ФЗ), ежегодными законами о бюджетах, постановлениями Государственной Думы и Правительства РФ.
Этими документами определены принципы финансирования расходов на культуру при сочетании бюджетного финансирования с элементами коммерческой деятельности, что вполне соответствует структуре современного рыночного механизма. Например, музеи финансируются за счет бюджетных ресурсов, используя коммерческие начала для пополнения коллекций и приобретения эксклюзивных экспонатов на аукционах. Театры, дворцы культуры активно предоставляют платные услуги, используя полученные ресурсы на удовлетворение духовных, эстетических потребностей населения. Этим реализуются принципы доступности всех слоев населения к культурным ценностям и благам.
С этой целью государство предоставляет учреждениям культуры дополнительные льготы (особый порядок налогообложения, налоговые льготы юридическим и физическим лицам, финансирующим культурную сферу, формирования механизма благотворительности и т.д.).
В зависимости от видов учреждения культуры организуются на государственной, региональной и частной собственности. Нормативный порядок финансирования этих учреждений не ограничивает получение ими внебюджетных средств.
Однако бюджетные ресурсы преобладают среди источников финансирования культурной сферы. Поэтому существует несколько способов определения необходимости в средствах:
• в зависимости от норм бюджетного финансирования на человека и численности населения;
• на основе определенного процента от суммы национального дохода региона;
• на основе процента от общей суммы бюджетных расходов.
Проблемы современного состояния российской экономики, приводящие к дефицитности бюджетов и инфляционным процессам, оказывают влияние на финансирование учреждений культуры. Методы определения бюджетных ассигнований различаются по типам и видам этих учреждений. При этом средства выделяются в основном учреждениями, не ориентированными на активную коммерческую деятельность.
Согласно бюджетной классификации расходы на культуру отражаются в разделах «Культура и искусство», включая кинематографию (раздел 1500), «Средства массовой информации», включая телевидение, радиовещание, периодическую печать и издательства (раздел 1600). Распределение расходов осуществляется по целевым и экономическим статьям посредством постатейного принципа выделения бюджетных средств на основе сметного расчета. По каждой статье применяется отдельная методика. Особенности финансирования музеев зависят от численности хранителей музейного фонда, структуры музея, состава предметов, их ценности, состояния, степени доступности экспонатов, необходимости их приобретения, наличия охранной сигнализации.
При утверждении сметы расходов на очередной год учитываются фактическое ее исполнение за ряд лет и объем бюджета.
При определении фонда оплаты труда не предусматривается создание фондов материального поощрения работников. Доходы, поступающие от входной платы в музеи, называются специальными средствами. По ним формируются отдельная смета доходов и расходов, их распределение осуществляется по предметным статьям по согласованию с учредителями.
Методика расчета по основным статьям театров и концертных организаций не имеет специфических особенностей. Заработная плата артистических и художественных работников подразделяется на фонд оплаты труда штатных сотрудников и приглашенных. Другие расходы регулируются объемом доходов и бюджетных поступлений. Бюджетные средства выделяются в качестве субсидий, определенных как разница между расходами и доходами. Смета театра представляет собой финансовый план, состоящий из двух разделов: доходы и поступления; расходы и отчисления. В первом разделе учитываются доходы и сборы по основной деятельности, прочие доходы, бюджетные субсидии, во втором — все расходы независимо от источников покрытия.
Из федерального бюджета финансируются учреждения и организации культуры по перечню, определенному Правительством РФ. В него включены библиотеки, музеи, театры, учебные заведения, имеющие особую культурную значимость для России, например, Государственный Эрмитаж, Всероссийская государственная библиотека, Государственный академический Большой театр и др.
В каждом субъекте РФ имеются организации культуры, имеющие региональное значение. Источником финансирования их деятельности выступают региональные бюджеты.
Из муниципальных бюджетов финансируется самая массовая сеть государственных учреждений культуры. Финансирование таких объектов может быть свободным и индивидуальным. В зависимости от этого распределяется общий объем бюджетных ресурсов. Бюджет крупного учреждения культуры подразделяется на две части: первая предназначена для финансирования государственных учреждений, вторая — для финансирования программ и мероприятий, для обеспечения деятельности негосударственных организаций и лиц, вносящих вклад в развитие культуры и искусства. При его формировании применяется методология «от достигнутого уровня».
В отдельных регионах устанавливается определенный процент на содержание культурной сферы. Необходимо отметить, что в условиях дефицитности бюджетных ресурсов с целью повышения эффективности их использования применяется конкурсное рассмотрение предложений потенциальных исполнителей заказа местных администраций. При этом возможен вариант финансирования программ из разных источников, в том числе при долевом участии. В этом случае бюджетные средства перечисляются исполнителю одной суммой.
При исполнении социально-творческого заказа его финансирование разбивается на две части — основную и конъюнктурную. Основная часть финансируется и не может быть изменена, конъюнктурная представляет собой широкий выбор услуг при возможности их замены. Таким образом, при финансировании культурной сферы применяется нормативно-сметный метод расчета с различными модификациями.
СПИСОК ИСПОЛЬЗОВАННОЙ ЛИТЕРАТУРЫ
Бюджетная система России: Учебник для вузов/ Под ред. проф. Г.Б. Поляка. - М.: ЮНИТИ-ДАНА, 1999. - 550 с.
Бюджетная система Российской Федерации: Учебник / М.В. Романовский и др.; Под ред. М.В. Романовского, О.В. Врублевской. — 2-е изд., испр. и перераб. — М.: Юрайт, 2000. — 615 с.
Финансовое право: Учебник / Отв. ред. Н.И. Химичева. 2-е изд., перераб. и доп. – М.: Юристъ, 2000.
Финансовое право: Учеб. пособие для вузов / Под ред. проф. М.М. Рассолова. — М.; ЮНИТИ-ДАНА, Закон и право, 2001. — 444 с.
Эриашвили Н.Д. Финансовое право: Учебник. – М.: ЮНИТИ-ДАНА, Закон и право, 2000. — 606 с.
Размещено на