Учет налогообложения сельскохозяйственных предприятий
Анотація
У дипломній роботі розглянуто питання системи оподаткування сільськогосподарських підприємств України. Об’єктом дослідження роботи є Учбово-виробничий підрозділ Слов’янського державного аграрного технікуму, на прикладі якого вивчена методика розрахунків з бюджетом; розглянуто характеристику платежів до бюджету та проведено аналіз нарахування і сплати податків та обов’язкових платежів до бюджету. Запропоновано використання розумних ставок податків, сприяючих ефективному виробництву сільськогосподарських господарств, використання законодавчих актів, знайшовши своє відображення в Податковому Кодексі України.
Аннотация
В дипломной работе рассмотрены вопросы системы налогообложения сельскохозяйственных предприятий Украины. Объектом исследования работы является Учебно-производственное подразделение Славянского государственного аграрного техникума, на примере которого изучена методика расчетов с бюджетом; рассмотрена характеристика платежей в бюджет и проведен анализ начисления и выплаты налогов, и обязательных платежей в бюджет. Предложено использование целесообразных ставок налогов, способствующих эффективному производству сельскохозяйственных предприятий, использование законодательных актов, нашедших свое отражение в Налоговом Кодексе Украины.
Введение
Налоги в настоящее время являются важным элементом рыночной экономики. Налоговые отношения, как самый сложный вид экономических отношений, кроме основной функции - пополнение государственного бюджета Украины, выполняют регулирующую и стимулирующую функции, как на макроэкономическом, так и на микроэкономическом уровнях.
Вследствие их специфики, налоги несут большую социальную нагрузку. При правильном их применении и использовании, они снижают социальное напряжение в обществе и, наоборот, при необдуманных действиях - могут спровоцировать социальные конфликты.
Совокупность налогов и сборов (обязательных платежей) в бюджет и государственные целевые фонды, которые уплачиваются в установленных законами Украины порядках, составляет систему налогообложения.
Налоговая система прошла полный период своего становления и на данном этапе совершенствуется.
Расчеты с бюджетом являются формой финансовых отношений между государством и членами общества с целью создания общегосударственного централизованного фонда денежных средств, необходимых для осуществления государством его функций.
Задачами налогового учета являются:
Организация уплаты надлежащих сумм налогов и сборов в установленные законами сроки;
Ведение бухгалтерского учета налогов и сборов согласно действующим национальным стандартам бухгалтерского учета;
Составление налоговой отчетности;
Предоставление государственным налоговым органам, согласно действующего законодательства Украины декларации, отчетности, ведомости и другие документы, связанные с исчислением и уплатой налогов и сборов.
За последние годы государственный бюджет Украины пополняется за счет новых видов налогов и сборов, это и подкрепляет актуальность данной темы. Особенно в настоящее время это касается предприятий агропромышленного комплекса. Постоянные изменения и дополнения в налоговом законодательстве Украины приводят к несоблюдению спрогнозированных показателей деятельности предприятия.
Действующая налоговая система “ давит” на сельскохозяйственных товаропроизводителей. Она требует от них основательной эрудиции, глубоких юридических и экономических знаний, умения схватывать на лету «усовершенствования» и изменения в законодательстве. Даже крупные коллективные предприятия агропромышленного комплекса не всегда могут позволить себе содержать специалистов соответствующего уровня, а для фермеров, чей штат обычно ограничен собственной семьей, эта задача совсем неподъемная.
В связи с этим возникает вопрос относительно количества налогов и сборов, особенно актуальный для сельского хозяйства, так как именно здесь чаще всего обсуждалась проблема введения единого налога, которым сейчас в Украине выступает фиксированный сельскохозяйственный налог.
В результате этого большая часть сельскохозяйственных предприятий с 1 января 1999 года перешла на уплату единого фиксированного сельскохозяйственного налога, целесообразность использования которого обуславливается необходимостью снижения налогового пресса на сельскохозяйственного товаропроизводителя.
Объектом исследования в данной дипломной работе является изучение осуществления платежей в бюджет Учебно-производственного подразделения Славянского государственного аграрного техникума. Проведен анализ системы налогообложения данного хозяйства за ряд лет и выявлены пути совершенствования действующей системы налогообложения аграрных предприятий.
1. Теоретические и правовые аспекты учета налогообложения сельскохозяйственных предприятий
Бюджетно-налоговая система представляет собой сложный экономичный механизм, который по определенным принципам определяет все налоги и обязательные платежи в бюджет. Сложным до сих пор остается вопрос об источниках уплаты прямых налогов. Как известно, одна часть налогов уплачивается за счет прибыли, другая за счет средств, которые относятся на себестоимость продукции. При этом за счет прибыли уплачивается незначительная часть налогов. Основная их часть уплачивается за счет средств, которые относят на себестоимость продукции.
Действительно, если относить налоги на затраты производства, то тем самым уменьшается прибыль. А если уплачивать за счет прибыли, то она увеличивается. По этому поводу В. Бескоровайная в своей статье акцентирует внимание на том, что “если это не имеет никакого значения, то это становится не понятным, почему источники уплаты отдельных налогов изменяются”. Например, раньше плата за землю относилась на затраты производства. А с принятием Закона Украины “О налогообложении прибыли предприятий” эти платежи уплачиваются за счет прибыли [15]. Следует отметить и не согласиться с данным автором, что убедительных обоснований по поводу єтого вопроса не существует. Есть только один аргумент, который заключается в том, что включением налогов в себестоимость продукции достигаются гарантированность и стабильность поступления в бюджет средств.
Законодательной базой учета расчетов с бюджетом является, прежде всего, Закон Украины “О внесении изменений в Закон Украины “О системе налогообложения” от 18. 02.1997г. № 77/97 – ВР.
Порядок расчета и уплаты фиксированного сельскохозяйственного налога регулируется Законом Украины “О фиксированном сельскохозяйственном налоге” от 17. 12. 1998г. № 320 –XIV со всеми его изменениями и дополнениями.
Декрет Кабинета Министров Украины «О налоге с доходов физических лиц» от 22.05.2003 г. №889 - IV со всеми его изменениями и дополнениями утверждает и регулирует порядок расчета и уплаты в бюджет налога с доходов физических лиц.
Законодательной базой для НДС выступает Закон Украины «О НДС» от 03. 04. 1997г. № 168/97 – ВР, также Закон Украины «О внесении изменений в статью 11 Закона Украины «О НДС» от 18. 02. 1999г. № 442 – XIV.
Также используется Закон Украины «О бухгалтерском учете и финансовой отчетности в Украине» от 16. 06. 1999г. № 996 –XIV.
Налоги – это основа государства. Государство может жить без науки и искусства, допускать спад производства, лишая потребительский рынок товаров, но без налогов оно жить не может.
Как отмечает Г. Карпова в своей статье «плата налогов – это основная форма взаимоотношений гражданина с государством. Поэтому система налогообложения должна быть справедливой, основанной на равенстве всех перед законом независимо от формы собственности»[25]. Как свидетельствует мировая практика и в цивилизованном мире давно пришли к выводу о том, что «налогоплательщик – главная фигура в государстве, наделенная правами и защищаемая законом» [30].
В нашей же стране налогоплательщик является бесправным и беззащитным в любом случае, когда налоговая служба находит нарушения. Недоимки, штрафы и пени автоматически снимаются со счета «нарушителя» и могут в одночасье сделать его банкротом. Поэтому многие ученые видят дальнейшее совершенствование системы налогообложения в «поиске оптимальных вариантов правильного соотношения между расходной частью бюджета и размерами налога, взимаемого с налогоплательщика» [36].
В условиях рыночной экономики налоги, помимо фискальной функции, являются важнейшим экономическим инструментом регулирования рыночных отношений.
«Мудрость, - по мнению Р. Дербишева, - законотворчество в области налогообложения состоит в том, чтобы найти оптимальное соотношение между размерами денежных средств, изымаемых с налогоплательщика, и степенью удовлетворенности этими средствами доходной части государственного бюджета [21].
В. Пацкан считает, что налоговая система в Украине не приобрела стабильности, поэтому не стала важным фактором управления народным хозяйством, в том числе его аграрным сектором. Ведь до настоящего времени ведутся дискуссии о направлениях ее дальнейшего развития [30].
Конечно же, с этим следует согласиться и понимать, что действующая на сегодняшний день система налогообложения сельскохозяйственных предприятий требует усовершенствования. Главной причиной этому служит сравнительно высокое налоговое бремя и то, что налоги не стимулируют развитие процессов, которые могут остановить экономический кризис: возрастание объемов производства, структурную перестройку хозяйства, повышение степени деловой активности субъектов хозяйствования, осуществляющих деятельность в сельском хозяйстве.
Существующая система налогообложения не создает свободу предпринимательской деятельности и, к сожалению, не накапливает доходную часть государственного бюджета в необходимом объеме. Это объясняется присущими ей недостатками, которые выделил в своей статье Н. Тарасова:
Многоразовое налогообложение
Завышенные ставки налогов
Излишнее разнообразие путей формирования доходной части бюджета
Чрезмерное количество необоснованных и отсутствие необходимых налоговых льгот
Порочный характер налоговой системы [39].
Мы считаем, что в Украине сегодня должна идти речь о таком снижении уровня налогов, которое можно компенсировать за счет либо сокращения бюджетных расходов, либо привлечения дополнительных не инфляционных источников финансирования дефицита бюджета. И вот здесь необходимо акцентировать внимание на том, что практически это означает о реальных возможностях сокращения налогового давления как ограниченных, так и относительно предприятий агропромышленного комплекса ударение должно быть сделано на ином аспекте: эволюционном пути ее реформирования за счет усовершенствования состава и структуры налоговой системы, механизма исчисления и уплаты налогов.
И. В. Горский отмечает, что «в Украине нет Налогового Кодекса. Его заменяют более 300 законов, которые противоречат друг другу. Упорядочение законодательной базы и создание методических материалов для установления правильных отношений между налогоплательщиком и налоговым инспектором является необходимым условием стабилизации налоговой политики» [18].
С этим мнением следует согласиться, ведь частые изменения законодательной базы не дают налогоплательщику быстро сориентироваться в уплате того или иного вида налога.
С данным мнением соглашается и М.Романюк, говоря о том, что «современное налоговое законодательство претерпевает серьезные относительно плательщиков изменения. С одной стороны, новыми законами о налогообложении введена новая методология расчета ряда налогов и сборов, которая в ряде случаев значительно усложнила ранее действующую практику. С другой стороны, отдельные нормы принятых законов часто меняются, что порождает нестабильность всего налогового законодательства» [34].
Возрастающий дефицит бюджета и углубляющийся кризис неплатежей, сопровождаемые катастрофическим спадом производства требуют принятия неотложных мер, и, прежде всего, в законодательстве о налогах.
«Их непосильное бремя угнетает производителя – главного налогоплательщика, лишает его возможности преумножать свой доход и пополнять государственный бюджет» - отмечает Л. Бабич[14].
Таким образом, следует отметить, что основным акцентом при реформировании налоговой системы должно быть то, что эта система должна выступать не только главным стимулирующим фактором развития производства, но и обеспечить полное, качественное и своевременное выполнение доходов бюджетов всех уровней.
Если рассмотреть рис. 1. «Место налоговой системы в организационной структуре государственных финансов», то согласно налогового законодательства плательщики налогов дают информацию о суммах начисленных налогов по декларациям органам налоговых служб. В свою очередь, налоговые инспекции перечисляют платежи через отделения банков на имя государственного казначейства, которое, в свою очередь, согласно законов, распределяет платежи, основная часть которых поступает в государственный бюджет Украины (см. приложение 1).
На рисунке 2 отразим налоговую систему в Учебно-производственном подразделении СДАТ (см. приложение 2).
Как было сказано ранее, действующая налоговая система очень «давит» на сельскохозяйственных производителей. Она требует от них основательной эрудиции, глубоких юридических и экономических знаний, умения схватывать на лету своевременные «усовершенствования» и изменения в законодательстве. Как отмечает О. Ищенко в своей статье, - «что даже крупные коллективные сельскохозяйственные предприятия не всегда могут позволить себе содержать специалистов соответствующего уровня, а для фермеров, чей штат обычно ограничен собственной семьей, эта задача совсем неподъемная» [24].
В связи с этим возникает вопрос относительно количества налогов и сборов, особенно актуальный для сельского хозяйства, так как именно здесь чаще всего обсуждалась проблема введения единого налога, которым сейчас в Украине выступает фиксированный сельскохозяйственный налог.
Ведь с 1 января 1999 года у сельскохозяйственного производителя появилась возможность уплаты фиксированного налога. Как отмечает Е. Владимирская в статье «Первые итоги фиксированного сельскохозяйственного налога», - целью этого вида налога является упрощение отчетности и уменьшение налогового пресса. То есть целесообразность введения, и использования фиксированного налога обуславливается необходимостью снижения налогового бремени на аграриев, что вытекает из идей и практики многих американских экономистов [17].
Конечно же, с таким утверждением нельзя не согласиться. Но существуют при этом и недостатки.
А. Редько считает, что в условиях становления биржевого рынка сельскохозяйственной продукции фиксированная и необъективно установленная цена на продукцию сельского хозяйства ставит товаропроизводителя в неконкурирующие условия. Подавляющее большинство субъектов предпринимательской деятельности, работающих в сфере производства сельскохозяйственной продукции, не имеет прямого доступа к биржевым торгам и опыта в этом направлении деятельности [31].
Товаропроизводители вынуждены отдавать свою продукцию в счет уплаты фиксированного налога по ценам, не устраивающих их, или не уплачивают этот налог вообще.
Борин И. констатирует тот факт, что фактически этот налог является налогом на землю и противоречит принципу равенства в налогообложении всех предприятий и граждан [16]. Фиксированный налог не учитывает той ситуации, когда одни предприятия могут иметь низкий урожай и маленькую прибыль, а другие - высокий урожай и большую прибыль.
Ряд авторов пришли к мнению, что поскольку хозяйства ничего не выиграют, то в практическом плане для них не имеет существенного значения, как они будут уплачивать эти налоги - относительно земли или каждый отдельно. Но объективность таких платежей на надлежащем уровне уже не будет обеспечиваться, так как база их исчисления становится искусственной, почти неизменной, тогда как реальная база исчисления таких платежей не является постоянной, она изменяется в процессе хозяйственной деятельности и в определенной степени зависит от ее результатов [28,41].
Мы считаем, что, несмотря на то, что земля имеет денежную оценку, целесообразность выбора земли объектом обложения, фиксированным налогом слишком сомнительна, поскольку такой налог не может учесть многих других факторов, существенно влияющих на хозяйственную деятельность.
«Что касается налога на добавленную стоимость, то именно этот налог, несмотря на большое количество льгот для сельскохозяйственных товаропроизводителей, вызывает недовольство у руководителей и специалистов предприятий агропромышленного комплекса» - так отметил в своей статье В. Шатковская [44].
В отличие от В. Шатковской, В.Жук утверждает, что это не прямой налог, а налог на потребителя. Так как, налог на добавленную стоимость дает основную массу поступлений в бюджет, то нет оснований считать, что с заменой его на другой, налоговое бремя на налогоплательщиков уменьшится. Изменится лишь его форма. Кроме того, следует принять во внимание то, что, по сути, и методологии налог на добавленную стоимость считается одним из прогрессивных налогов и вводится во многих странах мира, а также является одним из условий вступления в страны ЕС. Следовательно, отказ от налога на добавленную стоимость будет шагом назад в экономических преобразованиях [23].
Наряду с этим мнением, возникает и вытекает другое, что налог на добавленную стоимость увеличивает цену товара, стоимость товаров, работ и услуг и «бьет по карману» конечного потребителя. Ставка налога на добавленную стоимость на уровне 20% значительно удорожает продукцию, особенно продукты питания. Отечественная сельскохозяйственная продукция во многих случаях становится неконкурентоспособной, что не только делает невозможным ее экспорт, а и создает трудности реализации на внутреннем рынке.
М. Л. Демьяненко отмечает, что в большинстве стран, применяемых налог на добавленную стоимость, ставки налога формируются по принципу установления трех их групп: минимальной, стандартной и максимальной. По минимальной ставке налога на добавленную стоимость облагается основная масса товаров, по максимальной – предметы роскоши [20].
Мы считаем, исходя из таких предположений, что таким образом удается не сократить поступления в бюджет, а налог на добавленную стоимость, как и должно, быть в нормальной налоговой системе, выполняет не только фискальную, а и регулирующую функции.
Подтверждением этого является механизм действия нулевой ставки налога на добавленную стоимость. Такая ставка во многом выполняет льготные функции и таким образом сокращает потребность в непосредственных льготах. Следовательно, стабильность действия введения льгот следует решать не через варьирование их количества, а через изменение механизма налогообложения, при котором основным регулятором должны быть ставки.
Что касается налога с доходов физических лиц, то «налог с доходов физических лиц должен определяться самими гражданами – путем введения системы обязательного декларирования доходов, что позволит создать нужную государственную систему информационного обеспечения принятия правительством социальных программ занятости, борьбы с безработицей, социальной помощи» - говорит в своей статье И. Борин [16].
Следует немного не согласиться с этим. Ведь здесь главный уклон должен осуществляться на дифференцирование ставок, причем при этом требуя значительного их снижения, а социальные программы правительства действительно нужны.
Необходимо отметить, что прямые налоги должны занимать в структуре налогообложения аграрных предприятий около 80% его общей суммы, а другие виды налогов и платежей, а также отчислений, соответственно, не должны превышать 20% .
Конечно же, одновременно необходимо максимально сократить ряд выплат из бюджета.
Как отмечает В. Мельник в своей статье «возрастающий дефицит бюджета и углубляющийся кризис неплатежей, сопровождаемые катастрофическим спадом производства требуют принятия неотложных мер и, прежде всего, в законодательстве о налогах» [28].
Поэтому аудит расчетов с бюджетом имеет огромное значение в условиях рыночных отношений.
Аудит расчетов с бюджетом осуществляется на основании Закона Украины «Об аудиторской деятельности» от 22. 04. 93 г. Он определяет правовые принципы осуществления аудиторской деятельности в Украине и направлен на создание системы независимого финансового контроля с целью защиты интересов собственника.
Как считает В. Едронова, при проведении проверки расчетов с бюджетом аудитор должен помогать предприятию, избежать финансовых санкций, которые налагаются налоговыми службами за не правильное начисление и несвоевременное перечисление платежей в бюджет [22].
В условиях изменения налогового законодательства необходимо, прежде всего, определить, кто на сегодняшний день имеет право на проведение проверки субъектом предпринимательской деятельности и по каким вопросам. Таким образом, отстаивает свою точку зрения О. Сахненко в своей статье «Проверить плательщика – соблюсти законодательство» [36].
С таким мнением соглашается и А. Редько, который в своей статье констатирует факты необходимости осуществления аудиторской деятельности на Украине, в частности, проведение аудита расчетов, концентрируя внимание на состояние учета расчетов с бюджетом [31].
М. Гурина считает, что аудит расчетов с бюджетом должен быть максимально направлен на выявление наиболее «проблемных» мест в системе налогообложения, в расчете налогов и обязательных платежей в бюджет, их учете, документальном оформлении и предоставлении необходимой отчетности в соответствующие контролирующие органы. А со стороны налоговиков – осуществление содействия стимулирования добровольной уплаты налогов, учитывая, конечно же, совершенствующуюся на данном этапе систему налогообложения [19].
Из всего вышесказанного можно сделать следующие выводы, что сложившаяся в Украине на данный момент налоговая система пока что не в полной мере отвечает общепринятым требованиям демократического общества. По нашему мнению, государство еще должно отрегулировать действующие налоговые законы и создать достаточно- отработанный законодательный пакет, который отвечал бы требованиям Налогового Кодекса преуспевающих стран.
В данный момент система налогообложения не урегулирована, что требует досконального ее изучения и принятия определенных мероприятий.
Сельскохозяйственные товаропроизводители должны стремиться к получению наибольшей прибыли и поступления денежных средств в бюджет.
2. Организационно-экономическая характеристика Учебно-производственного подразделения Славянского государственного аграрного техникума
Землепользование Учебно-производственного подразделения Славянского государственного аграрного техникума расположено севернее города Славянска и находится по адресу: Донецкая область, г. Славянск, пос. Северный, ул. Д. Бедного, 115. На севере граничит с землепользованием СООО «Украина», на западе – с землепользованием СООО «Надия».
Из экономических условий хозяйства на результаты хозяйственной деятельности оказывает влияние месторасположение хозяйства, расстояние до ближайшей железной дороги, рынка сбыта продукции, до районного и областного центров.
Расстояние от Учебного хозяйства СГАТ до железной дороги – 9,4 км; до районного центра г. Славянска – 5 км; до областного центра г. Донецка – 120 км; до ближайшего пристани г. Мариуполя – 330 км.
Общая земельная площадь землепользования составляет 696 га, сельскохозяйственные угодья занимают 616 га, в том числе пашни 595 га, пастбища 21 га, леса и кустарники 67 га, полезащитные лесные полосы 17 км, прочие угодья 33 га.
Среднегодовое количество работников в хозяйстве составляет 65 человек.
В хозяйстве на балансе числятся 5 тракторов, 5 автомобилей, 6 прицепов, 1 косилка, 2 жатки, 3 сеялки, 5 плугов, 3 культиватора.
Для того чтобы определить специализацию хозяйства необходимо провести анализ структуры товарной продукции. Для того используем данные о реализации продукции за 2003 – 2005 гг.
Анализ специализации Учебного хозяйства СГАТ рассмотрим в таблице 1.
Таблица 1
Состав и структура товарной продукции Учхоза за 2003-2005 гг.
| Виды товарной продукции | Года | |||||
| 2003 | 2004 | 2005 | ||||
| Сумма выручки, т. грн. | Удельный вес, % | Сумма выручки, т. грн. | Удельный вес, % | Сумма выручки, т. грн. | Удельный вес, % | |
| 1. Зерновые | 25,0 | 13,9 | 14,0 | 6,6 | 19,0 | 6,6 |
| 2. Подсолнечник | 26,0 | 14,4 | 41,0 | 19,4 | 57,0 | 19,6 |
| 3. Прочая продукция растениеводства | 6,0 | 3,3 | 2,0 | 0,9 | - | - |
| Итого по растениеводству | 57,0 | 31,7 | 57,0 | 27,0 | 76,0 | 26,2 |
| 1. Мясо КРС | 35,0 | 19,4 | 43,0 | 20,4 | 72,0 | 24,8 |
| 2. Мясо свиней | 23,0 | 12,8 | 30,0 | 14,3 | 63,0 | 21,7 |
| 3. Молоко | 63,0 | 35,0 | 79,0 | 37,4 | 7,0 | 24,2 |
| Итого по животноводству | 121,0 | 67,2 | 152,0 | 72,0 | 205,0 | 70,7 |
| Прочая продукция | 2,0 | 1,2 | 2,0 | 1,0 | 9,0 | 3,1 |
| Всего по хозяйству | 180,0 | 100,0 | 211,0 | 100,0 | 290,0 | 100,0 |
Из таблицы 1 видно, что Учебно-производственное подразделение СГАТ за 2003-2005 гг. имеет мясо-зерно-молочное направление, то есть хозяйство специализируется на производстве молока, мяса и зерна подсолнечника. Причем, основной удельный вес (35,0%) в 2003 году в структуре товарной продукции занимает молоко, мясо КРС занимает второе место (его удельный вес в структуре товарной продукции составляет 19,4 %), а подсолнечник (14,4 %) – третье.
Так как за 2003-2005 годы специализация хозяйства не изменилась, то при анализе структуры товарной продукции в 2003 году основной удельный вес приходится на молоко (37,4 %), соответственно, второе место занимает мясо КРС в структуре товарной продукции (20,4 %), а третье (19,4 %) – подсолнечник.
В 2004 году наибольший удельный вес в структуре товарной продукции занимает мясо КРС (24,8 %), затем молоко (24,2 %), третье место в структуре товарной продукции занимает мясо свиней (21,7 %), четвертое место в сумме выручки занимает зерно подсолнечника – 19,6 %.
Для более глубокого анализа специализации рассчитаем коэффициент специализации, используя формулу:
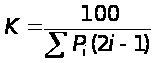 ,
где
К – коэффициент специализации; n - количество элементов ранжированного ряда; i – порядковый номер элемента в ранжированном ряду; Рі – удельный вес Н-го элемента ранжированного ряда в структуре товарной продукции, %.
В нашем случае коэффициент специализации в 2003 году составил 0,2415, в 2004 году он составил 0,2740, а в 2005 году данный показатель равен 0,2484. К 2004 году этот показатель по сравнению с 2003годом увеличился на 0,0325, в 2005 году он снизился на 0, 0256. Эти незначительные колебания не повлияли на изменение уровня специализации и в целом можно сказать, что в Учхозе СГАТ за эти три года наблюдается средний уровень специализации.
Для его повышения, на мой взгляд, в хозяйстве необходимо сократить количество отраслей, не приносящих определенного дохода, способного возместить затраты на производство. При этом можно использовать принципы технологической и внутрихозяйственной специализации. Сокращение не эффективных отраслей повысит концентрацию производства, чем облегчит управление им.
Неотъемлемой частью анализа хозяйства является оценка размеров его производства. Показатели, которые наиболее полно характеризуют размер производства, приведены ниже в таблице 2.
Таблица 2
Размеры производства Учхоза СГАТ за 2003-2005 гг.
| Показатели | Ед. измер. | Года | Отклонение, % | ||
| 2003 | 2004 | 2005 | |||
| А | 1 | 2 | 3 | 4 | 5 |
| 1. Объем валовой продукции | т. грн. | 256,0 | 205,0 | 260,2 | 126,9 |
| 2. Объем товарной продукции | т. грн. | 180,0 | 211,0 | 290,0 | 137,4 |
| 3. Среднегодовая стоимость ОПФ | т. грн. | 650,0 | 650,0 | 128,0 | 197,0 |
| 4. Среднегодовая численность работников | чел | 65 | 71 | 65 | 91,5 |
| 5. Общая земельная площадь | га | 696 | 696 | 696 | 100,0 |
| в т. ч. с/х угодий | га | 616 | 616 | 616 | 100,0 |
| из них: пашни | га | 595 | 595 | 595 | 100,0 |
| пастбища | га | 21 | 21 | 21 | 100,0 |
| Леса и кустарники | га | 67 | 67 | 67 | 100,0 |
| Полезащитные полосы | га | 17 | 17 | 17 | 100,0 |
| Прочие угодья | га | 33 | 33 | 33 | 100,0 |
| 6. Поголовье КРС, всего | гол. | 273 | 253 | 280 | 110,7 |
| 7. Количество тракторов | шт. | 5 | 5 | 5 | 100,0 |
| 8. Количество автомобилей | шт. | 3 | 5 | 5 | 100,0 |
Из таблицы 2 видно, что объем валовой продукции в 2005 году увеличился на 26,9 %, товарной продукции увеличился на 37,4 % по сравнению с 2004 годом. Среднегодовая стоимость ОПФ выросла на 97 %, почти в 2 раза. Среднесписочная численность работников сократилась на 8,5 %,, то есть на 6 человек. На 10,7 % выросло поголовье КРС.
Остальные показатели по таблице остались неизменными.
В таблице 3 приведем основные экономические показатели по Учебно-производственному подразделению СГАТ за 2003-2005 гг., которые характеризуют экономическое состояние и положение хозяйства.
Таблица 3
Экономические показатели Учхоза СГАТ за 2003-2005 гг.
| Показатели | Года | Отчетный в % к 2004 | ||
| 2003 | 2004 | 2005 | ||
| 1. Производство валовой продукции на 1 среднегодового работника, грн. | 3906,00 | 2901,00 | 4003,00 | 138,0 |
| 2. Производство валовой продукции на 1 га с/х угодий, грн. | 250,00 | 206,00 | 422,00 | 204,9 |
| 3. Прибыль - всего, тыс. грн. | 2,0 | 10,0 | 35,0 | 350,0 |
| 4. Прибыль на 1 среднегодового работника, грн. | 30,8 | 140,8 | 538,5 | 382,5 |
| 5. Получено на 1 га с/х угодий, грн. | ||||
| - выручки | 292,00 | 342,5 | 470,7 | 137,4 |
| - балансовой прибыли | 3,2 | 16,2 | 56,8 | 350,6 |
| 6. Уровень рентабельности, % | 1,1 | 5,07 | 12,1 | 238,7 |
| 7. Норма прибыли, % | 0,06 | 1,04 | 2,7 | 259,6 |
Из таблицы 3 видно, что производство валовой продукции на 1 среднегодового работника увеличилось на 38 %. Производство валовой продукции на 1 га сельскохозяйственных угодий увеличилось на 104,9 %, то есть в 2 раза.
В 2005 году прибыль возросла в 3,5 раза по сравнению с 2004 годом. Соответственно возросла и прибыль на 1 среднегодового работника. На 1 га с/х угодий получили выручки на 37, 4 % больше, а балансовой прибыли в 3,5 раза больше по сравнению с 2004 годом. В 2 раза увеличились уровень рентабельности и норма прибыли.
Учебно-производственное подразделение СГАТ не потерпело на себе событий реформирования как многие сельскохозяйственные предприятия, так как оно относится к государственному учреждению – Славянскому государственному аграрному техникуму. Хозяйство также несет на себе бремя изменений в системе бухгалтерского учета и составления финансовой отчетности, ориентируясь на условия рыночных отношений на Украине.
Учхозу СГАТ предоставлена возможность выбора методов и принципов учета, им была составлена учетная политика, которая определяет:
Раскрытие статей формы 1 «Баланс» для предоставления информации пользователям.
Порядок определения продолжительности операционного цикла.
Порядок признания основных средств, сроков их полезного использования, методов начисления амортизации и ликвидационной стоимости.
Порядок признания нематериальных активов, сроков их полезного использования и методов начисления амортизации с учетом норм, установленных П(С)БУ 8 и П(С)БУ 7.
Методов оценки выбытия запасов, которые установлены П(С)БУ 9.
Перечень и состав статей калькулирования производственной себестоимости продукции (работ, услуг).
Перечень и базу распределения постоянных и переменных общепроизводственных расходов.
Порядок определения величины резерва сомнительных долгов.
Метод оценки степени завершенности операций по предоставлению услуг.
Необходимость и порядок создания резервов для обеспечения будущих расходов и платежей.
Предприятие самостоятельно избрало форму бухгалтерского учета – мемориально-ордерную. В хозяйстве строго соблюдается график документооборота.
В бухгалтерии Учхоза СГАТ работает 4 человека:
Главный бухгалтер – обязан вести учет и контроль за ведение бухгалтерского учета, обеспечивает соблюдение установленных единых принципов бухгалтерского учета, составление и предоставление в указанные сроки финансовой отчетности, а также ведет учет счетов: 10, 31, 36, 63, 64, 65, 37.
Бухгалтер животноводства и расчетного отдела занимается учетом животных, проверяет и обрабатывает первичные документы и отчеты. Ведет учет по начислению и удержанию заработной платы.
Бухгалтер растениеводства и материального отдела ведет учет на счетах 20, 26, 70, 23/1.
Кассир ведет учет приходных и расходных операций по движению денежных средств в хозяйстве.
Финансовое состояние предприятия более полно характеризует горизонтальный и вертикальный анализ баланса, который отразим в таблице 4.
Таблица 4
Горизонтальный и вертикальный анализ баланса Учебного хозяйства СГАТ за 2005 год
| Показатели | На начало года | На конец года | Горизонтальный анализ | Вертикальный анализ | ||
| Абсолютн. | Относит. | На начало года | На конец года | |||
| Актив | ||||||
| І. Необоротные активы | ||||||
| 1. Незавершенное производство. | 11 | 11 | - | 100,0 | 0,28 | 0,26 |
| 2. Основные средства. | 3499 | 3871 | 372 | 110,6 | 89,2 | 90,2 |
| Итого по разделу І | 3510 | 3882 | 372 | 110,6 | 89,2 | 90,5 |
| ІІ. Оборотные средства | ||||||
| 1. Производственные запасы. | 214 | 271 | 57 | 126,6 | 5,5 | 6,3 |
| 2. Животные на выращивании и откорме | 87 | 68 | -19 | 78,2 | 2,2 | 1,6 |
| 3. Незавершенное производство | 47 | 36 | -11 | 76,6 | 1,2 | 0,74 |
| 4. Готовая продукция | 26 | 11 | -15 | 42,3 | 0,7 | 0,3 |
| 5. Дебиторская задолженность с бюджетом | 1 | - | - | - | 0,03 |
- |
| 6. Прочая дебиторская задолженность | 22 | 16 | -6 | 72,7 | 0,6 | 0,4 |
| 7. Денежные средства в национальной валюте. | 15 | 9 | -6 | 60,0 | 0,4 | 0,2 |
| Итого по разделу ІІ | 412 | 406 | -6 | 98,5 | 10,5 | 9,5 |
| ІІ. Затраты будущих периодов | - | - | - | - | - | - |
| Баланс | 3922 | 4293 | 371 | 109,5 | 100 | 100 |
| Пассив | ||||||
| І. Собственный капитал | ||||||
| 1. Уставный капитал | 3718 | 4089 | 371 | 110,0 | 94,8 | 95,2 |
| 2. Прочий дополнительный капитал | 86 | 128 | 42 | 148,8 | 2,2 | 3,0 |
| Итого по разделу І | 3804 | 4217 | 413 | 110,9 | 97,0 | 98,2 |
| ІІ. Обеспечение будущих расходов и платежей | - | - | - | - | - | - |
| ІІІ. Долгосрочные обязательства | ||||||
| 1. Отсроченный налоговые обязательства | 66 | 18 | -48 | 27,3 | 1,7 | 0,4 |
| Итого по разделу ІІІ | 66 | 18 | -48 | 27,3 | 1,7 | 0,4 |
| IV. Текущие обязательства | ||||||
| 1. Кредиторская задолженность за товары, работы, услуги | - | 2 | 2 | - | - | 0,04 |
| 2. Текущие обязательства по полученным авансам | 16 | - | - | - | 0,4 | - |
| 3. Текущие обязательства по расчетам с бюджетом | 20 | 35 | 15 | 175 | 0,5 | 0,8 |
| 4. Текущие обязательства по страхованию | - | 10 | 10 | - | - | 0,2 |
| 5. Текущие обязательства по оплате труда | 5 | 11 | 6 | 220 | 0,1 | 0,3 |
| 6. Прочие текущие обязательства | 11 | - | - | - | 0,3 | - |
| Итого по разделу IV | 52 | 58 | 6 | 111,5 | 1,3 | 1,35 |
| V. Доходы будущих периодов | - | - | - | - | - | - |
| Баланс | 3922 | 4293 | 371 | 109,5 | 100 | 100 |
Данные таблицы 4 показали, что основные средства на конец 2005 года увеличились на 10,6 % (372 тыс. грн.), однако их удельный вес в структуре баланса практически остался тем же 90,2