Учет налогообложения сельскохозяйственных предприятий
Особое внимание уделяется правильности отнесения налогов на соответствующие источники их уплаты: за счет прибыли, заработной платы, а также правильности отражения в отчетности отсроченных налоговых активов счета 17 «Отсроченные налоговые активы» и отсроченных налоговых обязательств счета 54 «Отсроченные налоговые обязательства» в виду не совпадения налогооблагаемой прибыли и учетной базы в соответствии с П(С)БУ 17 «Налог на прибыль».
Аудит уплаты налога с доходов физических лиц охватывает следующий круг вопросов: правильность определения совокупного облагаемого дохода, расчета отчислений подоходного налога, соблюдение действующего законодательства о предоставлении льгот, применение необлагаемого минимума доходов граждан, правильность учета, своевременность и полноту перечисления удержанных средств. Аудит осуществляется согласно Закона Украины «О налоге с доходов физических лиц» на основании Расчетно-платежных ведомостей, платежных поручений, выписок банка, данных счета 64 (дебетовых и кредитовых оборотов), а также документов, которые регламентируют право на льготное налогообложение (копии свидетельств о рождении детей, свидетельства инвалидов и участников ВОВ).
При определении совокупного облагаемого дохода учитывают доходы, полученные, как в натуральной, так и в денежной формах. Необходимо обратить внимание при учете особенностей налогообложения отдельных видов доходов. Так, из сумм доходов граждан, полученных не по месту основной работы, а также тех, которые не имеют постоянного места жительства в Украине, налог исчисляется в размере 20 % без каких либо льгот.
Согласно Закона Украины «О фиксированном сельскохозяйственном налоге» № 320-XIV от 12.12.98 г. сельскохозяйственные товаропроизводители уплачивают этот налог по ставкам, дифференцируемым согласно денежной оценки угодий (пашни, сенокосов, пастбищ, многолетних насаждений). Главной задачей аудита этого налога является полнота и правильность расчетов сумм фиксированного налога, своевременность уплаты его в бюджет.
При аудите расчетов по платежам в бюджет большое внимание необходимо обратить на те вопросы, по которым нарушения (или типичные ошибки) встречаются наиболее часто.
Аудиторская практика показала, что наиболее характерными из них являются:
Непредставление или несвоевременное предоставление государственным налоговым инспекциям Деклараций, расчетов по платежам в бюджет;
Непредставление или несвоевременное предоставление в учреждение банков платежных документов об уплате налогов и обязательных платежей в бюджет;
В налогооблагаемую прибыль не включают прибыль от сдачи имущества в аренду, прибыли прошлых лет, выявленные в отчетном периоде, дивиденды (проценты) от размещения в учреждениях банков на депозитных счетах свободных средств, разницу между реализационной стоимостью имущества, основных фондов, нематериальных активов, ценных бумаг и стоимостью их приобретения;
Занижение налогооблагаемой прибыли за счет отнесения затрат, которые должны осуществляться за счет прибыли, которая остается в распоряжении предприятия;
Отнесение на финансовые результаты своей деятельности финансовых санкций и пени, наложенных налоговой инспекцией и другими контрольно-ревизионными службами.
Возможными нарушениями при уплате фиксированного сельскохозяйственного налога являются: занижение площадей земельных участков; занижение денежной оценки земли; не предоставление или несвоевременное предоставление формы расчета данного налога; несвоевременное перечисление в бюджет рассчитанной суммы налога.
Распространенными нарушениями при уплате НДС являются:
Неполное отражение оборотов по реализации продукции в Декларации по НДС.
При наличии нескольких видов хозяйственной деятельности составлена одна Декларация по НДС (действующим законодательством предусмотрено составление отдельных деклараций по производственной, торговой и посреднической деятельной).
Поставщиком в счет-фактуре не выделена сумма НДС, а плательщик сам рассчитал и отнес эту сумму на дебет счета 64.
Нарушен срок подачи Декларации о НДС.
Предприятие, которое имеет льготы по НДС за полученные ним от поставщика товары и услуги, учитывает НДС для возмещения в дебет счета 64. действующим законодательством предусмотрено в таком случае суммы уплаченного налога относить на себестоимость продукции (работ, услуг).
В связи с тем, что привлечение аудиторских услуг в настоящее время является существенными расходами для предприятия, а особенно для сельскохозяйственных, Учебное хозяйство СГАТ услугами аудиторов не пользуется, а работники бухгалтерии и администрация стараются не допускать и своевременно предотвращать ошибки и нарушения в финансово-хозяйственной деятельности.
4. Анализ системы налогообложения Учебно-производственного подразделения СГАТ
Как было сказано ранее, система налогообложения представляет собой совокупность налогов, сборов и обязательных платежей в бюджет. Мы выяснили, что исследуемое хозяйство является плательщиком следующих налогов: налога на добавленную стоимость, фиксированного сельскохозяйственного налога и налога с доходов физических лиц. Отметим большую необходимость проведения анализа системы налогообложения, который мы проведем в данном разделе дипломной работы.
Начнем с анализа состава и структуры налогов, включаемых косвенно или прямо в цену реализации товаров и в затраты производства. Мы знаем, что налог на добавленную стоимость – это непрямой налог, которым облагается добавленная стоимость, создаваемая на всех стадиях производства и обращения. Проанализируем начисление налога на добавленную стоимость, как косвенного налога, и отразим его удельный вес в общей сумме начисленных налогов Учебно-производственного подразделения СГАТ в таблице.
Таблица 7
Анализ НДС и его структуры в общей стоимости начисленных платежей за 2004 – 2005 годы
| Вид налога | 2004 | 2005 | Отклонение | |||
| тыс. грн. | уд. вес, % | тыс. грн. | уд. вес, % | тыс. грн. | уд. вес, % | |
| НДС | 15,3 | 34,9 | 23,0 | 43,3 | 7,7 | 150,3 |
| Общая сумма платежей | 43,8 | 100,0 | 53,1 | 100,0 | 9,3 | 121,2 |
Сделав анализ структуры НДС в общей сумме начисленных налогов и платежей в Учебно-производственном подразделении СГАТ за 2000 – 2001 годы, необходимо отметить, что за 2000 год НДС было начислено на сумму 15,3 тыс. грн., что в общей сумме начислений 43,8 тыс. грн. Составляет 34,9
%. В общую сумму начисленных налогов, кроме НДС еще входят налог с доходов физических лиц и фиксированный сельскохозяйственный налог.
В 2005 году наблюдается иная картина. НДС начислено на 7,7 тыс. грн. больше, чем в 2004 году. Общая сумма начисленного налога составляет 23,0 тыс. грн., удельный вес которого в общей сумме начислений составляет 43,3 % при общей сумме начисленных налогов за 2005 год 53,1 тыс. грн. можно отметить увеличение начисленного НДС на 50,3 % по сравнению с 2004 годом при общем увеличении начисленных налогов на 9,3 тыс. грн. или на 21,2 %. На такое изменение начисленного налога на добавленную стоимость конечно же, повлияли объемы произведенной и реализованной сельскохозяйственной продукции нашего хозяйства.
В таблице отразим изменение и структуру таких налогов, как налог с доходов физических лиц и фиксированный сельскохозяйственный налог в общей сумме налогов.
Таблица 8
Анализ состава и структуры прямых налогов Учебно-производственного подразделения СГАТ за 2004 – 2005 годы
| Вид налога | 2004 | 2005 | Отклонение | |||
| тыс. грн. | уд. вес, % | тыс. грн. | уд. вес, % | тыс. грн. | уд. вес, % | |
| 1.Налог с доходов физических лиц | 13,4 | 30,6 | 15,0 | 28,2 | 1,6 | 111,9 |
| 2. Фиксированный с/х налог | 15,1 | 34,5 | 15,1 | 28,5 | - | 100,0 |
| Общая сумма платежей | 43,8 | 100,0 | 53,1 | 100,0 | 9,3 | 121,2 |
Изучив состав и структуру прямых налогов в общей сумме начисленных налогов можно отметить, что налога с доходов физических лиц в 2005 году начислено на 1,6 тыс. грн. или на 11,9 % больше, чем в 2004 году. В общей сумме начисленных налогов платежей налог с доходов физических лиц в 2004 году занимает 30 % при общей сумме начислений 43,8 тыс. грн., а в 2005 году его удельный вес составил 28,2 % при общей сумме налогов 53,1 тыс. грн.
В 2004 году фиксированного сельскохозяйственного налога было начислено на сумму 15,1 тыс. грн., что составляет в общей структуре платежей 34,5 %. Аналогичная сумма фиксированного налога начислена в 2005 году, то есть 15,1 тыс. грн. или 28,5 % в общей структуре платежей в бюджет нашего хозяйства.
Не приведшая ни к каким изменениям сумма фиксированного налога объясняется сохранением прежних ставок налога, денежной оценки земельных угодий, оставшейся неизменной площади сельскохозяйственных угодий.
Следующим этапом осуществления анализа системы налогообложения будет проведение факторного анализа с целью выявления факторов на суммы начисленных налогов: ставки налогообложения и базы налогообложения.
Таблица 9.
Выявление факторов на суммы начисленных налогов Учхоза СГАТ за 2004 – 2005 годы
| Виды налогов | Средняя ставка | База обложения, т. грн. | Сумма налога, тыс. грн. | Отклонение | ||||||
| Всего | В т.ч. за счет | |||||||||
| 2004 гг. | 2005 гг. | 2004 гг. | 2005 гг. | 2004 гг. | 2005 гг | Усл. | Ставки | Базы | ||
| А | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
| 1. Налог с доходов физических лиц | 0,154 | 0,167 | 87,0 | 90,0 | 13,4 | 15,0 | 13,9 | -1,6 | -0,5 | -1,1 |
| 2. Фиксированный с/х налог | 0,0075 | 0,0075 | 2017,8 | 2017,8 | 15,1 | 15,1 | 15,1 | - | - | - |
Проанализировав влияние факторов на сумму начисленных налогов и платежей в Учебно-производственном подразделении СГАТ, следует сказать, что налог с доходов физических лиц увеличился в 2005 году по сравнению с 2004 годом на 1,6 тыс. грн. За счет увеличения средней ставки налогообложения он увеличился на 0,5 тыс. грн., а за счет увеличения базы налогообложения, то есть фонда оплаты труда работников на 3 тыс. грн., общая сумма начисленного налога с доходов физических лиц увеличился на 1,1 тыс. грн.
Сумма фиксированного сельскохозяйственного налога осталась неизменной в 2005 году по сравнению с 2004 годом, так как факторы (средняя ставка, денежная оценка земли), которые могли бы привести к изменению суммы начисленного налога, остались неизменными, что, конечно же, является положительным результатом, если не говорить о снижении ставок налога.
Изменение суммы начисленного налога на добавленную стоимость проанализируем в следующей таблице и выявим влияние факторов, таких как налоговое обязательство и налоговый кредит, на сумму начисленного НДС.
Таблица 10
Влияние факторов на сумму начисленного НДС за 2004 – 2005 годы
| Вид налога | Налоговые обязательства, т. грн. | Налоговый кредит, т. грн. | НДС к выплате, т. грн. | Отклонение | |||||
| Всего | в т.ч. за счет | ||||||||
| 2004 | 2005 | 2004 | 2005 | 2004 | 2005 | Обязательства | Кредита | ||
| А | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
| НДС | 55,3 | 69,4 | 40,0 | 46,4 | 15,3 | 23,0 | -7,7 | -14,1 | 6,4 |
Сделав анализ влияния факторов на сумму начисления НДС за 2004 – 2005 годы, можно отметить, что общая сумма начисленного налога, подлежащего выплате в бюджет, увеличилась в 2005 году по сравнению с 2004 годом на 7,7 тыс. грн. Такие изменения связаны с объемами производственной и реализованной продукции. На изменение суммы начисленного налога на добавленную стоимость повлияли такие факторы, как налоговое обязательство и налоговый кредит. За счет увеличения суммы налогового обязательства сумма налога увеличилась на 14,1 тыс. грн., а за счет увеличения налогового кредита, сумма НДС уменьшилась на 6,4 тыс. грн.
В следующей таблице отразим структуру начисленных и выплаченных налогов в общей сумме расходов, произведенных хозяйством.
Таблица 11
Структура начисленных и выплаченных Учебным подразделением СГАТ в общей сумме расходов за 2003 – 2005 гг.
| № п.п. | Показатели | 2003 | 2004 | 2005 |
| 1 | Уменьшение оборотных активов, тыс. грн. | 173,0 | 203,0 | 206,5 |
| 2 | Увеличение текущих обязательств, тыс. грн. | 10,0 | 16,0 | 6,0 |
| 3 | Выплаченные налоги, тыс. грн. | 39,3 | 40,2 | 38,1 |
| 4 | Итого расходов тыс. грн. | 222,3 | 259,2 | 250,6 |
| 5 | Выплачиваемые налоги в общей сумме расходов, % | 17,7 | 15,5 | 15,2 |
| 6 | Начислено налогов, тыс. грн. | 44,9 | 43,8 | 53,1 |
| 7 | Начисленные налоги в общей сумме расходов, % | 20,2 | 16,9 | 21,2 |
Рассмотрев показатели данной таблицы, можно сказать, что за три года наблюдается тенденция роста начисленных налогов и обязательных платежей в бюджет, в частности, это происходит в 2005 году, тогда как в 2004 году по сравнению с 2003 годом происходит снижение начисленных налогов. Выплаченные хозяйством налоги за три года показывают нам также колебания то к увеличению, то к снижению. В связи с этим меняется и структура начисленных и выплаченных налогов в общей сумме расходов.
Так удельный вес начисленных налогов в общей сумме расходов в 2005 году составил 21,2 %, в 2004 году удельный вес начисленных налогов составил 16,9 %, а в 2003 году – 20,2 %.
Удельный вес выплаченных налогов в общей сумме расходов в 2003 году составил 17,7 %, к 2004 году он уменьшился до 15,5 %, а в 2005 году он уменьшился до 15,2 %, что связано с уменьшением общей суммы выплаченных налогов и платежей в бюджет.
Проведем также наблюдение структуры начисленных и выплаченных налогов и обязательных платежей в бюджет в общей сумме доходов предприятия и отразим это в следующей таблице (см. таблицу 12).
Таблица 12
Структура начисленных и выплаченных налогов Учебным подразделением СГАТ в общей сумме доходов за 2003 – 2005 гг.
| № п.п. | Показатели | Года | ||
| 2003 | 2004 | 2005 | ||
| 1 | Выручка от реализации, тыс. грн. | 180,0 | 211,0 | 290,0 |
| 2 | Прочие доходы, тыс. грн. | 7,0 | 9,0 | 10,5 |
| 3 | Общая сумма доходов, тыс. грн. | 187,0 | 220,0 | 300,5 |
| 4 | Выплаченные налоги, тыс. грн. | 39,3 | 40,2 | 38,1 |
| 5 | Начисленные налоги, тыс. грн. | 44,9 | 43,8 | 53,1 |
| 6 | Выплаченные налоги в общей сумме доходов, % | 21,0 | 18,3 | 12,7 |
| 7 | Начисленные налоги в общей сумме доходов, % | 24,0 | 19,9 | 17,7 |
Согласно данным таблицы, можно сделать выводы, что за три года в Учебном подразделении СГАТ наблюдалась тенденция роста выручки от реализации продукции. С 2003 года она увеличилась на 110,0 тыс. грн., возросла также сумма прочих доходов и общая сумма доходов составила в 2005 году 300,5 тыс. грн., а в 2003 году она составляла 187 тыс. грн.
Происходит тенденция уменьшения структуры выплаченных налогов в общей сумме доходов: в 2003 году удельный вес выплаченных доходов составлял 21,0 %, а в 2005 году он снизился до 12,7 %.
То же самое можно сказать и о суммах начисленных налогов в общей сумме доходов хозяйства. В 2003 году их удельный вес в структуре доходов составлял 24,0 %, в 2004 году он составлял 19,9 %, а к 2005 году он уменьшился до 17,7 %. То есть сумма начисленных налогов в 2005 году увеличилась по сравнению с 2004 годом на 9,3 тыс. грн., а общее увеличение суммы доходов составило 80,5 тыс. грн., по сравнению с 2003 годом, но структура, как мы видим идет с снижению за 2003- 2005 годы.
Невозможно говорить о совершенствовании суммы налогообложения, если отсутствует система показателей, определяющих влияние налогов и платежей на результаты деятельности предприятия, она должна основываться на объективных, количественных характеристиках.
В основе показателей степени влияния налогов и платежей на процесс производства и результаты деятельности должна быть доля налоговых платежей, содержащихся в общей величине вновь созданной стоимости, возникшая в результате деятельности предприятия.
Одним из таких показателей является налоговое бремя, которое рассчитывается по формуле:
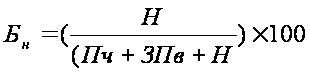 ,
где
Бн – налоговое бремя;
Н – общая сумма выплаченных предприятием налогов;
Пч – чистая прибыль предприятия после выплаты всех налогов;
ЗПв – заработная плата работникам предприятия
Рассчитаем коэффициент налоговое бремя в Учебно-производственном подразделении СГАТ за три года (2003 – 2005 гг.)
В 2003 году налоговое бремя в Учебно-производственном подразделении СГАТ составляло 33 %, в 2004 году оно составляло 31 5, а в 2005 году коэффициент налоговое бремя снизился до 20 %. Это говорит о том, что доля налоговых платежей, содержащихся в общей сумме, вновь созданной стоимости, которая возникла в результате деятельности предприятия, составляет в 2005 году 20 %.
Действующая ныне система налогообложения определена различными законодательными актами. Ее налоговое бремя составляет до 80 %. В нашем же хозяйстве налоговое бремя несколько ниже, что можно объяснить переходом хозяйства на уплату фиксированного сельскохозяйственного налога, который отменил и заменил уплату многих видов налогов и обязательных платежей в бюджет и снизил при этом общую сумму начисленных налогов Учебно-производственного подразделения СГАТ.
Конечно же, в динамике за ряд лет общая сумма налогов растет, что связано с увеличением объемов производства, объемов продаж и, естественно, увеличением налога на добавленную стоимость.
Снижение налогового бремени в хозяйстве объясняется значительным увеличением выручки от реализации продукции, чистой прибыли, а также увеличением фонда оплаты труда работников.
Охрана трудаОрганизация работ по охране труда в Учебно-производственном подразделении СДАТ осуществляется в соответствии с Законом Украины «Об охране труда» от 21.10.2002 г. №229-IV, определяющий основные положения по реализации конституционного права работников на охрану их жизни и здоровья в процессе их трудовой деятельности, на надлежащие безопасные и здоровые условия труда. Также регулирует при участии соответствующих органов государственной власти отношения между работодателем и работником по вопросам безопасности, гигиены труда и производственной среды, и устанавливает единый порядок организации охрены труда в Украине; Кодекса законов в труде в Украине, Закона Украины «Об общеобязательном государственном социальном страховании от несчастного случая на производстве и профессионального заболевания, повлекших утрату трудоспособности» и принятых в соответствии с ними нормативно правовых актов.
Общее руководство работы и ответственность за соблюдение действующего законодательства по охране труда и выполнение стандартов, правил, норм, инструкций по вопросам охраны труда в целом по хозяйству возлагается на руководителя хозяйства. Руководитель предприятия обеспечивает функционирование системы управления охраны труда, а именно:
Создает соответствующие службы охраны труда и назначает должностных лиц, которые обеспечивают решение конкретных вопросов охраны труда, утверждает инструкции об их обязанностях, за выполнение возложенных на них функций, а также контролирует их соблюдение;
Обеспечивает надлежащее содержание зданий и сооружений, производственного оборудования;
Обеспечивает устранение причин, которые приводят к несчастным случаям, профессиональным заболеваниям и т.п.;
Осуществляет контроль по соблюдению работниками технологических процессов, правилами обращения с машинами, механизмами, оборудованием и другими средствами производства, использованием средств коллективной и индивидуальной защиты.
Непосредственная организация работы по охране труда, а также контроль по проведению мероприятий создания безопасных условий труда в хозяйстве возлагается на инженера по охране труда. Инженер, пользуясь необходимыми нормативными актами, санитарными нормами и ГОСТами, утверждает инструкции по охране труда на производстве, пожарной безопасности, санитарно – гигиеническим нормам и проводит воспитательную работу со всеми должностными лицами; также выясняет изменения, которые произошли в законодательстве Украины, и является ответственным о состоянии охраны труда по предприятию в целом перед контролирующими органами: государственным надзором охраны труда, пожарной безопасности, природоохранной и санитарной службами и т.п.
В Учебно-производственном подразделении СДАТ, согласно ст.15 «Службы охраны труда» руководителем предприятия организована служба охраны труда, которую возглавляет инженер по охране труда. Служба охраны труда обеспечивает безопасность своих рабочих во время производства, при работе с оборудованием, в производственных зданиях и помещениях; поясняет работникам предприятия нормы охраны труда, их права и обязанности; определяет оптимальное соотношения работы и отдыха на своем рабочем месте; проводит мероприятия по предупреждению несчастных случаев на производстве и профессиональных заболеваний; обеспечивает работников необходимыми средствами защиты.
В течение трех последних лет в Учебно-производственном подразделении не было производственного травматизма. Учет и расследования несчастных случаев, профессиональных заболеваний проводится в соответствии с Положением «О порядке расследования и ведения учета несчастных случаев, профессиональных заболеваний и аварий на производстве», утвержденным постановлением Кабинета Министров Украины от 25.08.2004 г. №1112.
Состояние охраны труда в рассматриваемом хозяйстве вы сможете увидеть в таблице 13.
Таблица 13
Состояние охраны труда в Учебно-производственном подразделении СДАТ за 2003 – 2005 года
| № п.п. | Показатели | Ед. измер. | 2003 | 2004 | 2005 |
| А | 1 | 2 | 3 | 4 | |
| 1 | Среднесписочная численность работников | Чел. | 65 | 71 | 65 |
| 2 | Затраты по охране труда, в т.ч. по коллективному договору | % | 0,5 | 0,5 | 0,5 |
| 3 | Выручка от реализации продукции | Тыс. грн. | 180,0 | 211,0 | 290,0 |
| 4 | Класс профессионального риска производства | * | 22 | 22 | 22 |
| 5 | Страховой тариф | % | 0,2 | 0,2 | 0,2 |
| А | 1 | 2 | 3 | 4 | |
| 6 | Фонд оплаты труда предприятия | Тыс. грн. | 127,0 | 162,2 | 206,7 |
| 7 | Размер страхового взноса в фонд социального страхования от несчастных случаев | Тыс. грн. | 0,25 | 0,32 | 0,41 |
В Учебно-производственном подразделении СДАТ за последние три года случаи травматизма или профессиональных заболеваний не зафиксированы. Это обеспечено, в первую очередь тем, что на финансирование мероприятий по охране труда отчисляется 0,5% от суммы выручки реализации продукции (работ, услуг). Этот показатель в 2005 году составил 1,45 тыс. грн., это на 0,39 тыс. грн. Больше, чем в 2004 году и на 0,55 тыс. грн. Больше, чем в 2003 году.
Отметим, что согласно ст. 19 Закона Украины «Об охране труда » эти расходы для предприятий, независимо от форм собственности или физических лиц, использующих наемный труд, расходы на охрану труда составляют не менее 0,5 % от суммы реализованной продукции. Страховые взносы в Фонд социального страхования по травматизму производятся в рамках предельной суммы заработной платы, которая устанавливается Кабинетом Министров Украины. Размер страховых отчислений зависит от отрасли. В Учебно-производственном подразделении СДАТ размер данных отчислений составляет 0,2 % от фонда оплаты труда. В стоимостном выражении эти отчисления в 2005 году составили 0,25 тыс. грн., в 2004 году – 0,32 тыс. грн., а в 2003 – 0,41 тыс. грн.
Как видно из расчетов, наблюдается положительная тенденция увеличения сумм взносов. Это вызвано, прежде всего, ростом фонда оплаты труда в динамике, который формируется в зависимости от среднесписочной численности работников.
В соответствии с КЗоТом Украины во время принятия работника на работу заключается коллективный договор, где указаны все условия труда, обязанности права принимаемого, а также наличие вредных и опасных факторов, и их возможного влияния на его здоровье. В коллективном договоре предусматривается обеспечение работникам социальных гарантий в области охраны труда, а также комплексные мероприятия по достижению установленных нормативов безопасности, гигиены труда и производственной среды, повышению существующего уровня охраны труда, предотвращение случаев производственного травматизма, профессиональных заболеваний и аварий. Все вышеперечисленные мероприятия запланированы в перспективных и текущих планах по охране труда в рассматриваемом хозяйстве.
Каждый вновь принятый работник проходит по охране труда инструктаж под расписку. Всего службой проводится пять видов инструктажей, различающихся по объему и времени: вводный (при приеме на работу), первичный, повторный (несколько раз в год), внеплановый (по необходимости), целевой (при необходимости уточнить конкретные нормы и процедуры на производстве). После проведения инструктажа в тот же день делается запись в журнале инструктажей по охране труда.
Организация контроля состояния охраны труда в Учебно-производственном подразделении СДАТ возложена на руководителя предприятия и инженера по охране труда. Руководитель контролирует соблюдение законодательство об охране труда, создание безопасных и безвредных условий труда, надлежащих производственных и санитарно бытовых условий. Инженер по охране труда проверяет состояние охраны труда на всех производственных участках.
Со стороны государства согласно ст. 39 Закона Украины «Об охране труда» контроль осуществляет Госнадзор охраны труда. По результатам проверок составляется Протокол, в котором указываются недостатки и нарушения, выявленные в процессе проверки, назначаются ответственные за выполнение намеченных мероприятий лица и устанавливаются сроки исполнения.
Пути совершенствования системы налогообложенияНалоговая система в Украине не приобрела стабильности, поэтому не стала важным фактором в экономическом механизме управления народным хозяйством, в том числе его аграрным сектором. До настоящего времени ведутся дискуссии о направлении ее дальнейшего развития. Очевидно, что действующая на сегодняшний день система налогообложения сельскохозяйственных предприятий требует усовершенствования.
Главная причина этого – сравнительно высокое налоговое бремя и то, что налоги не стимулируют развитие процессов, которые могут остановить экономический кризис: возрастание объемов производства, структурную перестройку хозяйства, повышения степени деловой активности субъектов хозяйствования, осуществляющих деятельность в сфере сельского хозяйства.
Многие ученые, как украинские, так и зарубежные, акцентируют внимание на реформирование налоговой системы, которое должно привести к совершенствованию этой системы, обеспечивают как рост производства с учетом производственно-экономических условий, так и полное, качественное и своевременное выполнение доходов бюджета.
Несмотря на то, что основное количество сельскохозяйственных предприятий перешло на уплату фиксированного сельскохозяйственного налога, налоговое бремя все же существенно.
Основное количество сельскохозяйственных товаропроизводителей освобождено от уплаты в бюджет налога на добавленную стоимость с сельскохозяйственной продукции и продукции собственного производства, начисление этого налога все же происходит. А это приводит к возрастанию цены такой продукции. Поскольку большая часть конечной сельскохозяйственной продукции реализуется потребителю, верхняя граница цены на нее определяется платежеспособностью населения. Ставка НДС на уровне 20 % значительно удорожает продукцию, особенно продукты питания. Отечественная сельскохозяйственная продукция во многих случаях становится неконкурентоспособной, что не только делает невозможным ее экспорт, а и создает трудности реализации на внутреннем рынке.
Возникает ситуация, при которой отечественная продукция не реализуется из-за чрезмерно высоких цен, рынок постепенно заполняется импортной продукцией и вместе с тем на эту продукцию установленная максимальная ставка НДС.
Именно этот налог, несмотря на большое количество льгот для сельскохозяйственных товаропроизводителей, вызывает неудовольствие у руководителей и специалистов предприятий АПК. Но следует иметь в виду, что это не прямой налог, а налог на потребителя. Учитывая, что НДС дает основную массу поступлений в бюджет, нет оснований считать, что с заменой его на другой, налоговое бремя налогоплательщиков уменьшиться. Измениться лишь его форма. Кроме того, следует принять во внимание, что, по сути и методологии НДС считается одним из прогрессивных налогов и вводится во многих странах мира. Указывая на целесообразность замены НДС другим налогом, нельзя считать, что механизм его действия и ставки должны оставаться неизменными. Наряду с этим мнением, возникает и вытекает другое, что НДС увеличивает цену товара, стоимость товаров, работ, услуг и «бьет по карману конечного потребителя».
Опыт развитых стран свидетельствует, что самое справедливое распределение бремени НДС на потребителей достигается именно путем дифференциации ставок обложения налогом на добавленную стоимость.
Ставки должны формироваться по принципу установления трех их групп: минимальной, стандартной и максимальной.
По минимальной ставке НДС облагается основная масса товаров, по максимальной предметы роскоши. Таким образом, удается не сократить поступления в бюджет, а налоги, как и должно, быть в нормальной налоговой системе, выполняют не только фискальную, а и регулирующую функцию. Подтверждением этого является механизм действия нулевой ставки. Такая ставка во многом выполняет льготные функции и таким образом сокращает потребность в непосредственных льготах. Следовательно, стабильность действия введения льгот следует решить не через варьирование их количества, а через изменение механизма налогообложения, при котором основным регулятором должны быть налоговые ставки.
Сельское хозяйство относится к отрасли с замедленным и неравномерным кругооборотом фондов. Такая особенность кругооборота денежных средств накладывает отпечаток на финансовое обеспечение сельскохозяйственного производства, повышая долю кредитов в общих источниках финансирования по сравнению с другими отраслями.
Что касается НДС, то такое определение еще не стало общим, вероятно, поэтому и не нашло четкого отображения в механизме налогообложения. Дело в том, что из-за этой особенности кругооборота денежных средств вместе с их авансированием в оборот вовлекается и НДС за приобретенные ресурсы. А так как в этот период реализации продукции нет (или она незначительна), то отсутствуют и поступления в ее составе НДС. В результате, в течение продолжительного времени происходит повышение налогового кредита на НДС с налоговым обязательством и создается отрицательная разность.
Причины такого положения могут быть различны, в частности, чрезмерное накопление запасов материальных ресурсов. Главной причиной является диспаритет цен на продукцию промышленности и сельского хозяйства. Первая дорожает более быстрыми темпами, чем вторая, вследствие чего даже при сохранении темпов производства сельскохозяйственной продукции налоговый кредит по НДС превышает налоговое обязательство. Именно такое положение создалось с НДС в сельском хозяйстве. И оно еще ухудшается, так как на специфические условия функционирования этой отрасли налагается инфляция. В таких условиях резко возрастает сезонная потребность в кредитных ресурсах, при дороговизне которых даже нормально работающие хозяйства испытывают затруднения.
Возрастание роли и места индивидуального налогообложения должно происходить не за счет повышения ставок налога и расширения объекта