Оценка стоимости предприятия
Рассчитанные амортизационные отчисления по годам представлены в Таблице 11.
6. Оценим остаточную стоимость объекта.
Формула для расчета:
Остаточная стоимость = Остаточная стоимость i - Амортизация i ,
где i - i- ый год
Рассчитанная остаточная стоимость по годам представлена в Таблице 11.
7.Оценим налог на имущество по годам аренды.
Налог на имущество = Остаточная стоимость объекта оценки * Ставка налога на имущество
Рассчитанный налог на имущество по годам представлен в Таблице 11.
8. Оценим земельный налог (Нз)
Земельный налог в первый год 850 $, в последствии он ежегодно возрастает на 5%
Рассчитанный налог на землю по годам представлен в Таблице 11.
9.Оценим налогооблагаемую прибыль
Налогооблагаемая прибыль = ЧОД – А – Ним - Нз – Тсб,
где ЧОД – чистый операционный доход,
А – амортизационные отчисления,
Ним – налог на имущество,
Нз – налог на землю
Рассчитанная налогооблагаемая прибыль по годам представлена в Таблице 11.
10. Оценим налог на прибыль (Нпр)
Нпр = Налогооблагаемая прибыль * Ставка налога на прибыль
Рассчитанный налог на прибыль по годам представлена в Таблице 11.
11.Оценим чистую прибыль (ЧП)
Чистая прибыль = Налогооблагаемая прибыль - Налог на прибыль
Рассчитанная чистая прибыль по годам представлена в Таблице 11.
12. Рассчитаем избыточную прибыль (Изб.пр.)
Избыточная прибыль за счет использования предприятием комплекса ОИС составляет 40% от чистой прибыли.
Рассчитанная избыточная прибыль по годам представлена в Таблице 11.
13. Оценим коэффициент дисконтирования
Коэффициент дисконтирования рассчитаем по следующей формуле:
Коэффициент дисконтирования = (1+Ставка дисконта)i,
где i - i- ый год .
Рассчитанный коэффициент дисконтирования по годам представлен в Таблице 11.
14. Оценим текущую прибыль на дату оценки по годам.
Формула для расчета:
Текущая
прибыль =
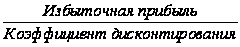
Рассчитанная текущая прибыль по годам представлена в Таблице 11.
Оценим текущую стоимость реверсии.
Текущая
стоимость
реверсии =
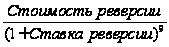
Возведение в 9-ую степень обусловлено тем, что перепродажа объекта планируется через 8 лет.
Рассчитанная текущая реверсии по годам представлена в Таблице 11.
16. Оценим текущую стоимость объекта.
Текущая
стоимость
объект =
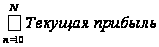 +
Текущая стоимость
реверсии
Таблица 11
Расчет стоимости НМА методом дисконтированных денежных потоков
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | ||
| Количество | 5 | 7 | 9 | 11 | 13 | 15 | 17 | 19 | |
| Цена | 3080 | 3172 | 3267 | 3365 | 3466 | 3570 | 3677 | 3787 | |
| Установок в год | 1800 | 2520 | 3240 | 3960 | 4680 | 5400 | 6120 | 6840 | |
| ПВД | 2 772 000 | 7 993 440 | 10 585 080 | 13 325 400 | 16 220 880 | 19 278 000 | 22 503 240 | 25 903 080 | |
| Степень загруженности | 80% | 80% | 85% | 85% | 85% | 85% | 85% | 85% | |
| ЭВД | 2 217 600 | 6 394 752 | 8 997 318 | 11 326 590 | 13 787 748 | 16 386 300 | 19 127 754 | 22 017 618 | |
| ОР | 1400 | 1470 | 1544 | 1621 | 1702 | 1787 | 1876 | 1970 | |
| ОР всего | 2 520 000 | 3 704 400 | 5 002 560 | 6 419 160 | 7 965 360 | 9 649 800 | 11 481 120 | 13 474 800 | |
| ЧОД | -302 400 | 2 690 352 | 3 994 758 | 4 907 430 | 5 822 388 | 6 736 500 | 7 646 634 | 8 542 818 | |
| Расходы на реконструкцию | 1 120 000 | ||||||||
| Расходы на поддержание | 196 000 | 215 600 | 235 200 | 254 800 | 274 400 | 294 000 | 313 600 | 333 200 | |
| Остаточная стоимость | 7 000 000 | 6 832 000 | 6 664 000 | 6 496 000 | 6 328 000 | 6 160 000 | 5 992 000 | 5 824 000 | |
| Налог на имущество | 140 000 | 136 640 | 133 280 | 129 920 | 126 560 | 123 200 | 119 840 | 116 480 | |
| Земельный налог | 25 200 | 25 956 | 26 735 | 27 537 | 28 363 | 29 214 | 30 090 | 30 993 | |
| Налогооблагаемая прибыль | -1 783 600 | 528 556 | 3 599 543 | 4 495 173 | 5 393 065 | 6 290 086 | 7 183 104 | 8 062 145 | |
| Налог на прибыль | 126 853 | 863 890 | 1 078 842 | 1 294 336 | 1 509 621 | 1 723 945 | 1 934 915 | ||
| Чистая прибыль | -1 783 600 | 401 703 | 2 735 653 | 3 416 332 | 4 098 730 | 4 780 466 | 5 459 159 | 6 127 230 | |
| Стоимость с учетом избыточной прибыли | 160 681 | 1 094 261 | 1 366 533 | 1 639 492 | 1 912 186 | 2 183 664 | 2 450 892 | 10 807 709 | |
| Стоимость перепродажи | 4 760 000 | ||||||||
| Расходы на перепродажу | 980 000 | ||||||||
| Ставка реверсии | 0,30 | ||||||||
| СПИ КОИС | 8 | ||||||||
| Текущая стоимость реверсии | 463 388 | ||||||||
| Суммарная текущая стоимость | 11 271 097 |
Таким образом суммарная текущая стоимость нематериальных активов, полученная с использованием методики дисконтирования денежных потоков равняется 11 271 097 рублей.
Другим способом оценки нематериальных активов является метод освобождения от роялти, произведем оценку имеющихся нематериальных активов с использованием данной методики.
Этапы расчета стоимости ОИС по методу освобождения от роялти:
1. Оценим потенциальный валовой доход (ПВД) по годам полезного использования объекта, то есть тот доход, который получит собственник при максимальной загрузке.
Расчет произведем по следующей формуле:
ПВД = Цена одной установки * Производство установок в день* 365 дней
Так как срок полезного использования объекта составляет 8 лет, рассчитаем ПВД за 8 лет.
Рассчитанный потенциальный валовый доход (ПВД) по годам представлен в Таблице 12.
2. Оценим эффективный валовой доход (ЭВД) по годам полезного использования, то есть доход, который получит собственник при реальной загрузке, то есть, принимая во внимание период реконструкции, а также недозагрузку.
Формула для расчета:
ЭВД = ПВД * Коэффициент загрузки
В течение первых 6 месяцев проводится реконструкция, поэтому при расчете ЭВД за первый год из дохода собственника вычитаем доход, недополученный в связи с реконструкцией за 6 месяцев.
Рассчитанный эффективный валовый доход (ЭВД) по годам представлен в Таблице 12.
Рассчитаем ежегодные выплаты по роялти, следующим образом:
Выплаты по роялти = ЭВД * Ставка роялти /100,
где
ЭВД – эффективный валовый доход
Рассчитанные выплаты по роялти по годам представлен в Таблице 12.
Рассчитаем чистые выплаты по роялти
Формула для расчета следующая:
Чистые выплаты по роялти = Выплаты по роялти – Расходы на поддержание ОИС.
Рассчитанные чистые выплаты по роялти по годам представлены в Таблице 12.
6. Оценим коэффициент дисконтирования
Коэффициент дисконтирования рассчитаем по следующей формуле:
Коэффициент дисконтирования = (1+Ставка дисконта)i,
где i - i- ый год .
Рассчитанный коэффициент дисконтирования по годам представлен в Таблице 12.
7. Определим текущие потоки прибыли от выплат по роялти (прибыли, полученной за счет использования ОИС) на дату оценки.
Формула для расчета:
Текущие потоки
прибыли =
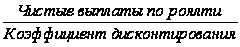
Рассчитанные текущие потоки прибыли по годам представлена в Таблице 12.
8. Оценим текущую стоимость объекта оценки.
Текущая
стоимость
объекта оценки
=
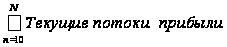
Таблица 12
Текущая стоимость объекта оценка, полученная с помощью метода освобождения от роялти
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | ∑ | ||
| 1 | Эффективный валовый доход | 2 217 600 | 6 394 752 | 8 997 318 | 11 326 590 | 13 787 748 | 16 386 300 | 19 127 754 | 22 017 618 | |
| 2 | Ставка по патентам | 7 | 7 | 7 | 7 | 7 | 7 | 7 | 7 | |
| 3 | Ставка по "ноу-хау" | 5 | 5 | 5 | 5 | 5 | 5 | 5 | 5 | |
| 4 | Ставка по товарным знакам | 3 | 3 | 3 | 3 | 3 | 3 | 3 | 3 | |
| 5 | Суммарная ставка роялти | 15 | 15 | 15 | 15 | 15 | 15 | 15 | 15 | |
| 6 | Валовая прибыль от использования КОИС | 332 640 | 959 213 | 1 349 598 | 1 698 989 | 2 068 162 | 2 457 945 | 2 869 163 | 3 302 643 | |
| 7 | Расходы связанные с поддержанием КОИС | 196 000 | 215 600 | 235 200 | 254 800 | 274 400 | 294 000 | 313 600 | 333 200 | |
| 8 | Чистая прибыль | 136 640 | 743 613 | 1 114 398 | 1 444 189 | 1 793 762 | 2 163 945 | 2 555 563 | 2 969 443 | |
| 9 | Ставка дисконта | 0,25 | 0,23 | 0,21 | 0,19 | 0,17 | 0,15 | 0,13 | 0,11 | |
| 10 | Текущая прибыль от использования КОИС | 109 312 | 491 515 | 629 049 | 720 172 | 818 155 | 935 533 | 1 086 269 | 1 288 520 | 6 078 525 |
Таким образом, текущая стоимость объекта оценки составляет 6 078 525 рублей.
3.2.4 Оценка финансовых вложений
Предприятие вложило часть имеющихся средств в акции и облигации, исходные данные для оценки имеющегося инвестиционного портфеля представлены в таблице 13.
Таблица 13 Исходные данные
| № | Наименование показателя | |
| 1 | Номин. ст-сть купонной облигации, руб. | 170 |
| 2 | Количество облигаций в портфеле | 100 |
| 3 | Оставшийся срок погашения, лет | 4 |
| 4 | Величина купонного дохода, % | 0,1 |
| 5 | Требуемый уровень доходности, % | 0,1 |
| 6 | Номин. ст-сть привилегир. акции, руб. | 400 000 |
| 7 | Дивиденд (% от объявленной стоим-ти) | 0,1 |
| 8 | Стандартная норма приб. инвестора, % | 0,1 |
Расчет стоимости финансовых вложений производился по следующим формулам.
Формула определения текущей стоимости облигации имеет следующий вид:
PVоб
=
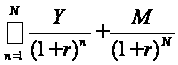 ,
текущая стоимость облигации;
Y - величина купонного дохода;
r - требуемый уровень доходности;
M - номинальная стоимость облигации;
n - оставшийся срок погашения
Формула определения текущей стоимости привилегированной акции имеет следующий вид:
PVа
=
 ,
где PVа - текущая стоимость привилегированной акции;
D - объявленный уровень дивидендов;
r - стандартная норма прибыли инвестора;
L - номинальная стоимость акции.
Таким образом, текущая стоимость облигаций составляет 17 000 рублей, а стоимость акций – 400 000, соответственно стоимость всего инвестиционного портфеля равняется 417 000 рублей.
3.3 Расчет ликвидационной стоимости
После проведения инвентаризации на предприятии выявлен ряд нестоящих на балансе предприятия активов. Используя различные методики анализа, был произведен расчет стоимости данных активов, после этого необходимо произвести корректировки имеющихся данных о финансовом состоянии предприятия с целью расчета ликвидационной стоимости.
Данные о состоянии активов после переоценки активов представлены в таблице 14.
Таблица 14 Активы после переоценки
| № | Активы | Балансовая стоимость | Стоимость после переоценки |
| 1 | Н/м активы | 0 | 8 155 554 |
| 2 | ОС | 1 300 000 | 67 644 903 |
| 3 | Фин. вложения | 0 | 417 000 |
| 4 | Запасы | 6 656 000 | 6 656 000 |
| 5 | ДЗ | 368 598 000 | 368 598 000 |
| 6 | Д/С | 128 000 | 128 000 |
| 7 | НДС по приобр. Ценностям | 1 894 000 | 1 894 000 |
| 6 | Итого | 378 576 000 | 453 493 456 |
При корректировке стоимости активов учитываются комиссионные затраты, скидки с продаж, а также другие прямые затраты по продаже активов предприятия.
Итак, проведем корректировку активов баланса.
Данные по стоимости активов предприятия после корректировки представлены в таблице 15.
Таблица 15
Корректировка активов предприятия
| № | Активы | Стоимость после переоценки | % корректировки | Стоимость после корректировки |
| 1 | Н/м активы | 8 155 553,59 | -45 | 4 485 554,48 |
| 2 | ОС | 67 644 902,69 | -25 | 50 733 677,02 |
| 3 | Фин. вложения | 417 000,00 | -50 | 208 500,00 |
| 4 | Запасы | 6 656 000,00 | -10 | 599 040,00 |
| 5 | ДЗ | 368 598 000,00 | -35 | 239 588 700,00 |
| 6 | Д/С | 128 000,00 | 0 | 128 000,00 |
| 7 | НДС по приобр. Ценностям | 1 894 000,00 | 0 | 1 894 000,00 |
| 6 | Итого | 453 493 456,28 | 297 637 471,49 |
Проводим дисконтирование стоимости активов в соответствии с заданными периодами и ставками дисконтирования. В результате дисконтирования получим упорядоченные ликвидационные стоимости активов предприятия
Таблица 16
Упорядоченная ликвидационная стоимость
| № | Активы | Стоимость после корректировки | Срок ликвидации, мес | Ставка дисконтирования | F4 | Упорядоченная ликвидационная стоимость |
| 1 | Н/м активы | 4 485 554,48 | 6 | 0,25 | 0,88 | 3 963 574,99 |
| 2 | ОС | 50 733 677,02 | 12 | 0,40 | 0,67 | 34 230 328,77 |
| 3 | Фин. вложения | 208 500,00 | 3 | 0,25 | 0,94 | 195 993,44 |
| 4 | Запасы | 599 040,00 | 3 | 0,20 | 0,95 | 570 059,34 |
| 5 | ДЗ | 239 588 700,00 | 9 | 0,35 | 0,77 | 184 967 287,22 |
| 6 | Д/С | 128 000,00 | 0 | 0,20 | 1,00 | 128 000,00 |
| 7 | НДС по приобр. Ценностям | 1 894 000,00 | 0 | 0,20 | 1,00 | 1 894 000,00 |
| 6 | Итого | 297 637 471,49 | 225 949 243,76 |
Формула дисконтирования (F4):
F4 = ,
где i - ставка дисконтирования;
n - срок ликвидации актива.
Формула для определения ликвидационной стоимости:
Ликвидационная стоимость = Стоимость после корректировки * F4
Таким образом, упорядоченная ликвидационная стоимость активов предприятия равна 225 949 243 рублей.
Корректировка пассивов баланса.
При ликвидации предприятия должна быть выплачена кредиторская задолженность в размере 366 938 000 рублей.
При ликвидации предприятия неизбежны определенные расходы, произведем их расчет. Ликвидационная стоимость активов должна быть уменьшена на расходы, связанные с владением активами до их продажи, включая затраты на сохранение запасов готовой продукции и незавершенного производства, сохранение оборудования, машин, механизмов, объектов недвижимости, а также управленческие расходы по поддержанию работы предприятия вплоть до завершения его ликвидации. Срок дисконтирования соответствующих затрат определяется по календарному графику продажи активов предприятия.
Таблица 17
Затраты на ликвидацию
| № | Вид затрат | Затраты в месяц | Период затрат (мес.) | Ставка дисконтирования | Текущая стоимость затрат |
| 1 | Охрана зданий и сооружений | 75 000 | 9 | 0,35 | 586 234 |
| 2 | Охрана машин и оборудования | 50 000 | 9 | 0,3 | 398 543 |
| 3 | Охрана запасов | 20 000 | 3 | 0,35 | 56 663 |
| 4 | Управленческие расходы | 150 000 | 9 | 0,25 | 1 219 480 |
| 5 | Выходные пособия работникам | 350 000 | 6 | - | 2 100 000 |
| Итого | 645 000 | 4 360 920 |
Таким образом, текущая стоимость затрат на ликвидацию составила 4 360 920 рублей.
Расчет ликвидационной стоимости предприятия.
Ликвидационная стоимость предприятия рассчитывается как упорядоченная ликвидационная стоимость активов за вычетом расходов на ликвидации и текущей кредиторской задолженности.
Ликвидационная стоимость = 225 949 244 – 4360 920 – 366 762 000 =- 145 173 676.
Но так как, ликвидационная стоимость не может быть отрицательной, то она принимается на уровне $1 (одного доллара США).
Заключение
Основной задачей данной работы была оценка стоимости предприятия ООО “Каменская Коммунальная Компания”.
Для выбора наиболее подходящего метода оценки был проведен анализ отрасли с целью выявления сложившихся тенденций и особенностей предприятий осуществляющих данный вид деятельности.
Затем был проведен финансовый анализ предприятия с целью выявления его текущего состояния, на основании чего и решался выбор того или иного метода оценки.
Затем была рассчитана ликвидационная стоимость предприятия, которая и является наиболее вероятной ценой продажи данной организации.
Роль оценки бизнеса для реструктуризации предприятий очень высока. В процессе оценки бизнеса выявляются альтернативные подходы к управлению предприятием и определяют какой из них обеспечит предприятию максимальную эффективность, а, следовательно, и более высокую рыночную цену, что и является основной целью собственников и задачей управляющих фирм в рыночной экономике
Приложение 1
Данные финансовой отчетности
Таблица 1
Баланс ООО “Каменская Коммунальная Компания”
| Наименование показателей | Код строки |
31.12.05 |
31.03.06 |
30.06.06 |
31.09.07 |
|
I ВНЕОБОРОТНЫЕ АКТИВЫ |
1 | 2 | 3 | 4 | |
| Нематериальные активы ВСЕГО, в том числе: | 110 | ||||
| - патенты, программы, товарные знаки и т.д. до проекта и от реализации проекта | 111 | ||||
| - организационные расходы | 112 | ||||
| - деловая репутация организации | 113 | ||||
| Основные средства ВСЕГО, в том числе: | 120 |
1 020 |
1 067 |
1 000 |
1 300 |
| - земельные участки и объекты природопользования | 121 | ||||
| - здания, машины и оборудование до проекта и от реализации проекта | 122 | ||||
| Капитальные затраты на арендуемые основные средства | 123 | ||||
| Незавершенное строительство(счет 08) | 130 | 108 | |||
| Незавершенные капитальные затраты на арендуемые основные средства | 131 | ||||
| Доходные вложения в материальные ценности | 135 |
0 |
0 |
0 |
0 |
| - имущество для передачи в лизинг | 136 | ||||
| - имущество, предоставляемое по договору | 137 | ||||
| Долгосрочные финансовые вложения (58, 59) | 140 |
10 |
10 |
10 |
|
| - инвестиции в дочерние общества | 141 | ||||
| - инвестиции в зависимые общества | 142 | ||||
| - инвестиции в другие организации | 143 | ||||
| - займы, предоставляемые организациям на срок более 12 месяцев | 144 | ||||
| Отложенные налоговые активы | 145 | 8 | 25 | 30 | |
| Прочие внеоборотные активы | 150 | ||||
|
ИТОГО по разделу I |
190 |
1 038 |
1 102 |
1 148 |
1 300 |
|
01.07.05 |
01.01.06 |
01.07.06 |
01.01.07 |
||
|
II ОБОРОТНЫЕ АКТИВЫ |
|||||
| Запасы | 210 |
228 |
263 |
4 639 |
6 656 |
| - сырье, материалы и др. аналогичные ценности | 211 | 4 | 110,00 | 4 508 | 2 083 |
| - животные на выращивании и откорме | 212 | ||||
| - затраты в незавершенном производстве | 213 | ||||
| - готовая продукция и товары для перепродажи | 214 | 4 294 | |||
| - товары отгруженные | 215 | ||||
| - расходы будущих периодов | 216 | 225 | 153 | 130 | 280 |
| - прочие запасы и затраты | 217 | ||||
| НДС по приобретенным ценностям | 220 | 22 244 | 4 764 | 3 810 | 1 894 |
| Дебиторская задолженность больше 12 месяцев | 230 | 0 | |||
| - покупатели и заказчики | 231 | ||||
| - векселя к получению | 232 | ||||
| - задолженность дочерних и зависмых обществ | 233 | ||||
| - авансы выданные | 234 | ||||
| - прочие дебиторы | 235 | ||||
|
Дебиторская задолженность (в течение 12 месяцев) |
240 |
156522 | 288120 | 239 894 |
368 598 |
| - покупатели и заказчики | 241 | 153 891 | 281 942 | 235 226 | 344 957 |
| - векселя к получению | 242 | ||||
| - задолженность дочерних и зависмых обществ | 243 | ||||
| - задолженность участников по взносам в уставной капитал | 244 | ||||
| - авансы выданные | 245 | ||||
| - прочие дебиторы | 246 | ||||
| Краткосрочные финансовые вложения | 250 |
10 |
10 |
10 |
0 |
| - займы, предоставляемые организациям на срок менее 12 месяцев | 251 | ||||
| - собственные акции, выкупленные у аукционеров (до годового отчета 2003 г.) | 252 | ||||
| - прочие краткосрочные финансовые вложения | 253 | ||||
|
Денежные средства |
260 |
177 |
307 |
303 |
991 |
| - касса | 261 | ||||
| - расчетные счета | 262 | ||||
| - валютные счета | 263 | ||||
| - прочие денежные средства | 264 | ||||
| Прочие оборотные активы | 270 | 205 | 325 | 359 | |
|
ИТОГО по разделу II |
290 |
179386 |
293789 |
249 015 |
378 139 |
|
БАЛАНС Актив |
300 |
180424 |
294891 |
250 163 |
379 439 |
|
01.07.05 |
01.01.06 |
01.07.06 |
01.01.07 |
||
|
III КАПИТАЛ И РЕЗЕРВЫ |
|||||
| Уставный капитал | 410 | 1 000 | 1 000 | 1 000 | 1 000 |
| Собственные акции, выкупленные у акцонеров (вместо стр 252 по сле 2003 г.) | 411 | ||||
| Добавочный капитал | 420 | ||||
| Резервный капитал | 430 | 150 | 150 | 150 | 200 |
| - резервы, образованные в соответствии с законодательством | 431 | ||||
| Непокрытый убыток (Нераcпределенная прибыль) прошлых лет | 460 |
0 |
|||
| Непокрытый убыток (Нераcпределенная прибыль) отчетного года | 465 |
5 899 |
9 791 |
9 794 |
11 242 |
|
Нераспределенная прибыль(убыток) |
470 |
5 899 |
9 791 |
9 794 |
11 242 |
|
ИТОГО по разделу III |
490 |
7 049 |
10 941 |
10 944 |
12 442 |
|
IV ДОЛГОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА |
|||||
| Займы и кредиты | 510 | ||||
| - кредиты банков | 511 | ||||
| Отложенные налоговые обязательства | 515 | 38 | 38 | 38 | 59 |
| Прочие долгосрочные обязательства | 520 | ||||
|
ИТОГО по разделу IV |
590 |
38 |
38 |
38 |
59 |
|
V КРАТКОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА |
|||||
| Займы и кредиты | 610 |
0 |
0 |
8 000 |
2 |
| - кредиты банков | 611 | ||||
| - займы | 612 | ||||
|
Кредиторская задолженность |
620 |
173 337 |
281 132 |
228 792 |
366 762 |
| - поставщики и подрядчики | 621 | 146 955 | 266 303 | 217 615 | 360 225 |
| - векселя к уплате | 622 | ||||
| - задолженность перед дочерними обществами | 623 | ||||
| - задолженность перед персоналом организации | 624 | 273 | 191 | 511 | |
| - зад-ть перед гос-ми внебюджетными фондами | 625 | 2 | 141 | 190 | 187 |
| - задолженность перед бюджетом | 626 | 272 | 578 | 43 | 11 |
| - авансы полученные | 627 | ||||
| - прочие кредиторы допроектного периода | 628 | 26 108 | 13 837 | 10 753 | 5 828 |
| Задолженность участникам по выплате доходов | 630 | ||||
| Доходы будущих периодов | 640 | ||||
| Резервы предстоящих расходов | 650 | 2 780 | 2 389 | 174 | |
| Прочие краткосрочные обязательства | 660 | ||||
|
ИТОГО по разделу V |
690 |
173 337 |
283 912 |
239 181 |
366 938 |
|
БАЛАНС Пассив |
700 |
180 424 |
294 891 |
250 163 |
379 439 |
Таблица 2
Отчет о прибылях и убытках
|
Наименование показателей |
Код строки |
31.12.05 |
31.03.06 |
30.06.06 |
31.09.07 |
|
I Доходы и расходы по обычным видам деятельности |
номер периода | 1 | 2 | 3 | 4 |
| Выручка организации, ВСЕГО | 10 |
512 563 |
259 252 |
368 743 |
646 018 |
| Себестоимость проданных товаров, продукции, работ, услуг, ВСЕГО | 20 |
499 123 |
241 114 |
349 116 |
604 772 |
|
Валовая прибыль |
29 |
13 439 |
18 138 |
19 627 |
41 246 |
| Управленческие расходы | 30 | ||||
| 31 | |||||
| Коммерческие расходы | 40 | ||||
| 41 | |||||
|
Прибыль (убыток) от продаж |
13 439 |
18 138 |
19 627 |
41 246 |
|
|
II Операционные доходы и расходы |
|||||
| Проценты к получению | 60 | ||||
| Прочие операционные доходы | 90 | 51 597 | 144 | 356 | 49 891 |
| Прочие операционные расходы (Прочие расходы) | 100 | 60 574 | 13 006 | 14 624 | 51 450 |
|
Прибыль (убыток) операционной деятельности |
110 |
-8 977 |
-12 862 |
-14 268 |
-1 559 |
|
III Внереализационные доходы и расходы |
|||||
| Внереализационные доходы | 120 | ||||
| Внереализационные расходы | 130 | ||||
|
Прибыль (убыток) внереализационной деятельности |
131 |
0 |
0 |
0 |
0 |
|
Прибыль (убыток) до налогообложения |
140 |
4 462 |
5 276 |
5 359 |
39 687 |
|
Отложенные налоговый активы |
141 | 7 | 25 | 30 | |
|
Отложенные налоговый обязательства |
142 | 38 | 38 | 38 | 12 |
|
Текущий налог на прибыль и др. обязательные платежи |
150 |
1 071 |
1 266 |
1 286 |
10 025 |
|
Прибыль (убыток) |
160 |
3 360 |
3 996 |
4 065 |
29 662 |
|
IV Чрезвычайные доходы и расходы |
|||||
| Чрезвычайные расходы | 180 | ||||
|
Чистая прибыль |
190 |
3 360 |
3 996 |
4 065 |
29 662 |
Список использованной литературы
Об утверждении индексов изменения сметной стоимости строительно-монтажных работ в территориальных коэффициентов к ним для пересчета сводных сметных расчетов (сводных смет) строек. Постановление Госстроя СССР от 11 мая 1983 г. № 94.
Об индексах изменения стоимости строительно-монтажных работ и прочих работ и затрат в строительстве. Постановление Госстроя СССР от 6 сентября 1990 г. ; 14-д.
Межрегиональный информационно-аналитический бюллетень «Индексы цен в строительстве». – КО-Инвест, Выпуск № 18, 1997 года.
Сборник № 2 укрупненных показателей восстановительной стоимости зданий и сооружений сельскохозяйственного назначения для переоценки основных фондов на 1 января 1973 г.
Общая часть к сборникам укрупненных показателей восстановительной стоимости зданий и сооружений для переоценки основных фондов.
Оценка рыночной стоимости машин и оборудования. Учебное и практическое пособие М., Дело, 1998.
Основные средства. Рынок. Цены Анализ М, 1999, № 1-2
«Оценка бизнеса» под ред. А.Грязновой, Москва, 2000г