Анализ эффективности различных форм финансирования инвестиционной деятельности полиграфического предприятия
Осуществляемые любой организацией инвестиции могут быть классифицированы по целому ряду признаков. Различные экономические школы по-разному классифицировали инвестиции, в этой работе используем классификацию Бланка, который классифицировал инвестиции по следующим признакам:
1. По способу привлечения по отношению к субъекту инвестиционной деятельности выделяют инвестиционные ресурсы, привлекаемые из внутренних и внешних источников.
Следует различать внутренние и внешние источники финансирования инвестиций на макро- и микроэкономическом уровнях. На уровне макроэкономики к внутренним источникам финансирования инвестиций можно отнести: государственное бюджетное финансирование, сбережения населения, накопления организаций, коммерческих банков, инвестиционных фондов и компаний, негосударственных пенсионных фондов, страховых организаций и т.д. К внешним — иностранные инвестиции, иностранные кредиты и займы.
На микроэкономическом уровне к внутренним источникам инвестирования относятся собственные средства, формируемые в организации для обеспечения его развития. Основу собственных финансовых средств организации, формируемых из внутренних источников, составляют капитализируемая часть чистой прибыли, амортизация, инвестиции собственников организации.
Инвестиционные ресурсы организации, привлекаемые из внешних источников, характеризуют ту их часть, которая формируется вне пределов организации. Она охватывает привлекаемый со стороны как собственный, так заемный капитал. Сюда можно отнести государственное финансирование, инвестиционные кредиты, средства, привлекаемые путем размещения собственных ценных бумаг, и ряд других.
2. По национальной принадлежности владельцев капитала выделяют инвестиционные ресурсы, формируемые за счет отечественного и иностранного капитала.
Инвестиционные ресурсы, формируемые за счет отечественного капитала, отличаются большим разнообразием форм и, как правило, более доступны для организаций малого и среднего бизнеса.
Инвестиционные ресурсы, формируемые за счет иностранного капитала, обеспечивают в основном реализацию крупных реальных инвестиционных проектов организации, связанных с их перепрофилированием, реконструкцией или техническим перевооружением. Хотя объем предложения капитала на мировом его рынке довольно значительный, условия его привлечения отечественными субъектами предпринимательской деятельности в хозяйственных целях очень ограничены в силу высокого уровня экономического и политического риска для зарубежных инвесторов.
3. По титулу собственности инвестиционные ресурсы подразделяются на два основных вида — собственные и заемные.
- Собственные источники инвестиций характеризуют общую стоимость средств организации, обеспечивающих его инвестиционную деятельность и принадлежащую ему на правах собственности. К собственным источникам финансирования инвестиций относятся: уставный капитал; прибыль; амортизационные отчисления; специальные фонды, формируемые за счет прибыли; внутрихозяйственные резервы; средства, выплачиваемые органами страхования в виде возмещения потерь. К собственным относятся также средства, безвозмездно переданные организации для осуществления целевого инвестирования.
Собственные средства организации с точки зрения способа их привлечения могут быть как внутренними (например, прибыль, амортизация), так и внешними (например, дополнительное размещение акций). Суммы, привлеченные организацией по этим источникам извне, не подлежат возврату. Субъекты, предоставившие по этим каналам средства, как правило, участвуют в доходах от реализации инвестиций на правах долевой собственности.
- Заемные источники инвестиций характеризуют привлекаемый организацией капитал во всех его формах на возвратной основе. Все формы заемного капитала, используемые организацией в инвестиционной деятельности, представляют собой его финансовые обязательства, подлежащие погашению на определенных заранее условиях (сроки, проценты). Субъекты, которые предоставили средства на этих условиях, в доходах от инвестиционной деятельности, как правило, не участвуют.
4. По натурально-вещественным формам привлечения современная инвестиционная теория выделяет следующие виды инвестиционных ресурсов: инвестиционные ресурсы в денежной форме; инвестиционные ресурсы в финансовой форме; инвестиционные ресурсы в материальной форме; инвестиционные ресурсы в нематериальной форме. Инвестирование капитала в этих формах разрешено законодательством при создании новых организаций, увеличении объема их уставных фондов.
Инвестиционные ресурсы в денежной форме являются наиболее распространенным их видом, привлекаемым организацией. Универсальность этого вида инвестиционных ресурсов проявляется в том, что они легко могут быть трансформированы в любую форму активов, необходимых организации для осуществления инвестиционной деятельности.
Инвестиционные ресурсы в финансовой форме привлекаются организацией в виде разнообразных финансовых инструментов, вносимых в его уставный фонд. Такими финансовыми инструментами могут выступать акции, облигации, депозитные счета и сертификаты банков и другие их виды. В отечественной хозяйственной практике привлечение капитала в финансовой форме используется организациями крайне редко.
Инвестиционные ресурсы в материальной форме привлекаются организацией в виде разнообразных капитальных товаров (машин, оборудования, зданий, помещений), сырья, материалов, полуфабрикатов и т.п.
Инвестиционные ресурсы в нематериальной форме привлекаются организацией в виде разнообразных нематериальных активов, которые не имеют вещной формы, но принимают непосредственное участие в его предпринимательской деятельности и формировании прибыли. К этому виду инвестируемого капитала относятся права пользования отдельными природными ресурсами, патентные права на использование изобретений, «ноу-хау», права на промышленные образцы и модели, товарные знаки, компьютерные программы и другие нематериальные виды имущественных ценностей.
5. По временному периоду привлечения выделяют следующие виды инвестиционных ресурсов [16]:
- Инвестиционные ресурсы, привлекаемые на долгосрочной основе. Они состоят из собственного капитала, а также из заемного капитала со сроком использования более одного года. Совокупность собственного и долгосрочного заемного капитала, сформированного организацией в инвестиционных целях, характеризуется термином «перманентный капитал».
- Инвестиционные ресурсы, привлекаемые на краткосрочной основе. Они формируются организацией на период до одного года для удовлетворения временных инвестиционных потребностей.
6. По целевым направлениям использования выделяют [16]:
- Инвестиционные ресурсы, предназначенные для использования в процессе реального инвестирования. Их объем и структура планируются раздельно по каждому реальному проекту в рамках сформированной инвестиционной программы организации.
- Инвестиционные ресурсы, предназначенные для использования в процессе финансового инвестирования. Их привлечение подчинено целям формирования или реструктуризации портфеля финансовых инструментов инвестирования организации.
7. По обеспечению отдельных стадий инвестиционного процесса. По этому признаку выделяют следующие виды инвестиционных ресурсов:
- Инвестиционные ресурсы, обеспечивающие прединвестиционную стадию.
- Инвестиционные ресурсы, обеспечивающие инвестиционную стадию
- Инвестиционные ресурсы, обеспечивающие постинвестиционную стадию.
Такое разделение инвестиционных ресурсов используется только в процессе обеспечения реализации отдельных реальных инвестиционных проектов [16].
Уровень эффективности инвестиционной деятельности организации во многом определяется целенаправленным формированием его инвестиционных ресурсов. Основной целью формирования инвестиционных ресурсов организации является удовлетворение потребности в приобретении необходимых инвестиционных активов и оптимизация их структуры с позиций обеспечения эффективных результатов инвестиционной деятельности [16].
Под методом финансирования инвестиционного проекта понимают способ привлечения инвестиционных ресурсов в целях обеспечения финансовой реализуемости проекта.
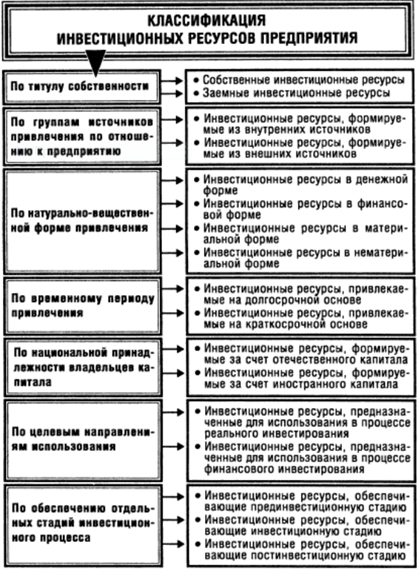
Рис. 1. Классификация инвестиционных ресурсов по основным признакам
Основными методами финансирования инвестиционных проектов являются:
- самофинансирование, т.е. осуществление инвестирования только за счет собственных средств;
- акционирование, а также иные формы долевого финансирования;
- кредитное финансирование (инвестиционные кредиты банков, выпуск облигаций);
- лизинг;
- бюджетное финансирование;
- смешанное финансирование (на основе различных комбинаций этих способов);
- проектное финансирование (метод финансирования, характеризующийся особым способом обеспечения возвратности вложений, в основе которого лежат исключительно или в основном денежные доходы, генерируемые инвестиционным проектом, а также оптимальным распределением всех связанных с проектом рисков между сторонами, участвующими в его реализации).
Источники финансирования инвестиционных проектов представляют собой денежные средства, используемые в качестве инвестиционных ресурсов. Их подразделяют на внутренние (собственный капитал) и внешние (привлеченный и заемный капитал) [26].
Внутреннее финансирование (самофинансирование) обеспечивается за счет организации, планирующего осуществление инвестиционного проекта. Оно предполагает использование собственных средств инвестора: уставного (акционерного) капитала, потока средств, формируемого в ходе операционной деятельности других бизнесов инвестора, прежде всего, чистой прибыли и амортизационных отчислений.
При этом формирование средств, предназначенных для реализации инвестиционного проекта, должно носить строго целевой характер, что достигается, в частности, путем выделения самостоятельного бюджета инвестиционного проекта.
Самофинансирование может быть использовано только для реализации небольших инвестиционных проектов. Капиталоемкие инвестиционные проекты, как правило, финансируются за счет не только внутренних, но и внешних источников.
Таблица 1.1
Сравнительная характеристика источников финансирования инвестиционных проектов
| Источники финансирования | Достоинства | Недостатки |
| Внутренние источники (собственный капитал) |
1. Легкость, доступность и быстрота мобилизации. 2. Снижение риска неплатежеспособности и банкротства. 3. Более высокая прибыльность в связи с отсутствием необходимости выплат по привлеченным и заемным источникам. 4. Сохранение собственности и управления учредителей |
1. Ограниченность объемов привлечения средств. 2. Отвлечение собственных средств от хозяйственного оборота. 3. Ограниченность независимого контроля за эффективностью использования инвестиционных ресурсов |
| Внешние источники (привлеченный и заемный капитал) |
1. Возможность привлечения средств в значительных масштабах. 2. Наличие независимого контроля за эффективностью использования инвестиционных ресурсов |
1. Сложность и длительность процедуры привлечения средств. 2. Необходимость предоставления гарантий финансовой устойчивости. 3. Повышение риска неплатежеспособности и банкротства. 4. Уменьшение прибыли в связи с необходимостью выплат по привлеченным и заемным источникам. |
Внешнее финансирование предусматривает использование внешних источников: средств финансовых институтов, нефинансовых компаний, населения, государства, иностранных инвесторов, а также дополнительных вкладов денежных ресурсов учредителей организации. Оно осуществляется путем мобилизации привлеченных (долевое финансирование) и заемных (кредитное финансирование) средств.
Каждый из используемых источников финансирования обладает определенными достоинствами и недостатками (табл. 1). Поэтому реализация любого инвестиционного проекта предполагает обоснование стратегии финансирования, анализ альтернативных методов и источников финансирования, тщательную разработку схемы финансирования.
Принятая схема финансирования должна обеспечить:
- достаточный объем инвестиций для реализации инвестиционного проекта в целом и на каждом шаге расчетного периода;
- оптимизацию структуры источников финансирования инвестиций;
- снижение капитальных затрат и риска инвестиционного проекта.
Акционирование (а также паевые и иные взносы в уставный капитал) предусматривает долевое финансирование инвестиционных проектов. Долевое финансирование инвестиционных проектов может осуществляться в следующих основных формах:
- Проведение дополнительной эмиссии акций действующей компании (может осуществляться посредством дополнительной эмиссии обыкновенных и привилегированных акций), являющейся по организационно-правовой форме акционерным обществом, в целях финансового обеспечения реализации инвестиционного проекта;
Дополнительная эмиссия акций используется для реализации крупномасштабных инвестиционных проектов, инвестиционных программ развития, отраслевой или региональной диверсификации инвестиционной деятельности. Применение этого метода в основном для финансирования крупных инвестиционных проектов объясняется тем, что расходы, связанные с проведением эмиссии, перекрываются лишь значительными объемами привлеченных ресурсов.
Но, инвестиционные ресурсы акционерное общество получает по завершении размещения выпуска акций, а это требует времени, дополнительных расходов, доказательств финансовой устойчивости организации, информационной прозрачности и др. Процедура дополнительной эмиссии акций сопряжена с регистрацией, прохождением листинга, значительными операционными издержками. При прохождении процедуры эмиссии компании-эмитенты несут затраты на оплату услуг профессиональных участников рынка ценных бумаг, которые выполняют функции андеррайтера и инвестиционного консультанта, а также на регистрацию выпуска. Андеррайтер — юридическое лицо, которое осуществляет руководство процессом выпуска ценных бумаг и их распределения. Инвестиционный консультант - компания, нанимаемая для профессионального консультирования по вопросам инвестирования и методам управления активами. Инвестиционный консультант отвечает за разработку инвестиционной политики, которой затем руководствуется инвестиционный менеджер.
Для компаний иных организационно-правовых форм привлечение дополнительных средств, предназначенных для реализации инвестиционного проекта, осуществляется путем инвестиционных взносов, вкладов, паев учредителей или приглашаемых сторонних соучредителей в уставный капитал. Этот способ финансирования характеризуется меньшими операционными издержками, чем дополнительная эмиссия акций, однако в то же время более ограниченными объемами финансирования.
Создание новой организации, предназначенного специально для реализации инвестиционного проекта, выступает как один из способов целевого долевого финансирования. Такой способ финансирования может применяться:
- частными предпринимателями, учреждающими организацию для реализации своих инвестиционных проектов и нуждающимися в привлечении партнерского капитала;
- крупными диверсифицированными компаниями, организующими новую организацию, в том числе на базе своих структурных подразделений,
- для реализации проектов расширения производства продукции.
Финансовое обеспечение инвестиционного проекта в этих случаях осуществляется путем взносов сторонних соучредителей в формирование уставного капитала новой организации, выделения или учреждения материнской компанией специализированных проектных компаний — дочерних организаций, создания новых организаций путем передачи им части активов действующих организаций.
Основными формами кредитного финансирования выступают инвестиционные кредиты банков и целевые облигационные займы [23].
Инвестиционные кредиты банков выступают как одна из наиболее эффективных форм внешнего финансирования инвестиционных проектов в тех случаях, когда компании не могут обеспечить их реализацию за счет собственных средств и эмиссии ценных бумаг. Привлекательность данной формы объясняется, прежде всего:
- возможностью разработки гибкой схемы финансирования;
- отсутствием затрат, связанных с регистрацией и размещением ценных бумаг;
- использованием эффекта финансового рычага, позволяющего увеличить рентабельность собственного капитала в зависимости от соотношения собственного и заемного капитала в структуре инвестируемых средств и стоимости заемных средств;
- уменьшения налогооблагаемой прибыли за счет отнесения процентных выплат на затраты, включаемые в себестоимость
Инвестиционные кредиты являются, как правило, средне- и долгосрочными. Срок привлечения инвестиционного кредита сопоставим со сроками реализации инвестиционного проекта. При этом инвестиционный кредит может предусматривать наличие льготного периода, т.е. периода отсрочки погашения основного долга. Такое условие облегчает обслуживание кредита, но увеличивает его стоимость, так как процентные платежи исчисляются с непогашенной суммы долга.
Инвестиционные кредиты в российской практике оформляются, как правило, в виде срочной ссуды со сроком погашения в интервале от трех до пяти лет на основе составления соответствующего кредитного соглашения (договора). В ряде случаев на этот срок банк открывает заемщику кредитную линию.
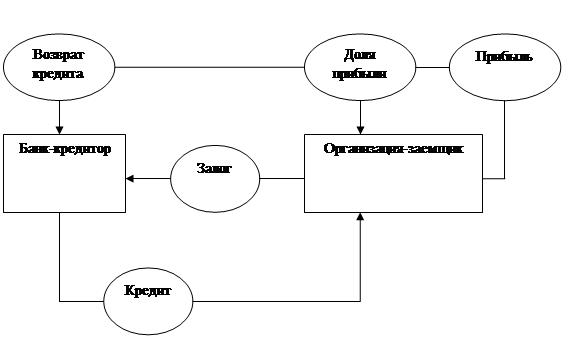
Рис. 2. Модель инвестиционного кредита
Для получения инвестиционного кредита необходимо соблюдение следующих наиболее распространенных условий:
1. подготовка для банка-кредитора бизнес-плана инвестиционного проекта, который служит инструментом принятия решений по кредитованию проекта исходя из эффективности проекта и возможности возврата кредита;
2. имущественное обеспечение возврата кредита;
3. предоставление банку-кредитору исчерпывающей информации, подтверждающей устойчивое финансовое состояние и инвестиционную кредитоспособность заемщика;
4. выполнение гарантийных обязательств — ограничений, накладываемых на заемщика кредитором;
5. обеспечение контроля кредитора за целевым расходованием средств по кредиту, предназначенного для финансирования конкретного инвестиционного проекта.
Целевые облигационные займы представляют собой выпуск организацией — инициатором проекта корпоративных облигаций, средства от размещения которых предназначены для финансирования определенного инвестиционного проекта. Выпуск и размещение корпоративных облигаций дает возможность привлечь средства для финансирования инвестиционных проектов на более выгодных по сравнению с банковским кредитом условиях:
1. не требуется необходимое банкам залоговое обеспечение;
2. организация-эмитент имеет возможность привлечь значительный объем денежных средств на долгосрочной основе при меньшей стоимости заимствования, при этом оно получает прямой доступ к ресурсам мелких инвесторов;
3. погашение основного долга по облигациям, в отличие от традиционного банковского кредита, происходит, как правило, по окончании срока обращения займа, что делает возможным обслуживание долга за счет доходов, генерируемых проектом;
4. проспект эмиссии облигаций содержит лишь общее описание инвестиционного проекта, что исключает необходимость представления кредиторам детального бизнес-плана инвестиционного проекта;
5. организация-эмитент не обязано предоставлять каждому из потенциальных покупателей облигаций внутреннюю финансовую информацию помимо той, которая содержится в проспекте эмиссии, а также отчет о ходе реализации инвестиционного проекта;
6. в случае возможных осложнений, связанных с реализацией инвестиционного проекта организация-эмитент может осуществить выкуп собственных облигаций, причем цена выкупа