Анализ эффективности различных форм финансирования инвестиционной деятельности полиграфического предприятия
Таким образом, общий объем лизинговых платежей за период лизингового договора должен составить 2326532 у.е. (с НДС). Следовательно, ежемесячный размер лизинговых платежей (с НДС) составит величину:
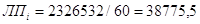
Экономия налога на
прибыль возникает при лизинге за счёт отнесения на расходы, уменьшающие
налогооблагаемую базу, лизинговых платежей в полном объёме. Сумму экономии  можно рассчитать следующим образом:
= , (3.11)
где  - это лизинговый платёж. Если
лизингополучатель реализует продукцию, работы или услуги, облагаемые НДС, то
при расчёте экономии налога на прибыль лизинговый платёж берётся без НДС. Если
реализация организации не подлежит обложению НДС, то поскольку на расходы будет
отнесён лизинговый платёж с НДС, экономия налога на прибыль также будет определена
на основе лизингового платежа, включая налог.
 -
ставка налога на прибыль (20%) .
Таким образом, экономия налога на прибыль составит 394327 у.е.
Поток денежных средств  = - 2326532 + 394327 = - 1932205 у.е.
Поток денежных средств,
возникающий у организации вследствие привлечения банковского кредита на
финансирование покупки оборудования  , будет выглядеть
следующим образом:

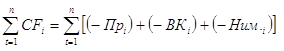 , (3.12)
где  - выплата процентов за кредит в в i-ом
периоде, уже рассчитанная при лизинге;
 -
выплата в i-ом периоде части основного долга, представляющего сумму стоимости
приобретенного имущества и НДС. Эта выплата составляет 1400000/60=23333,3 у.е.;
 -
уплата налога на имущество в i-ом периоде, также рассчитанная при лизинге;
t – порядковый номер временного периода, в котором проходит денежный поток (месяц, квартал, год, и т.д.);
n – количество временных периодов.
Таблица 3.5
Выплаты при кредитной схеме, у.е.
| месяц | % | долг | ним |
| 1 | 18200 | 23333,3 | 1960,9 |
| 2 | 17896,7 | 23333,3 | 1928 |
| 3 | 17593,3 | 23333,3 | 1895 |
| 4 | 17290 | 23333,3 | 1862,1 |
| 5 | 16986,7 | 23333,3 | 1829,1 |
| 6 | 16683,3 | 23333,3 | 1796,1 |
| 7 | 16380 | 23333,3 | 1763,2 |
| 8 | 16076,7 | 23333,3 | 1730,2 |
| 9 | 15773,3 | 23333,3 | 1697,3 |
| 10 | 15470 | 23333,3 | 1664,3 |
| … | … | … | … |
| 55 | 1820 | 23333,3 | 181,3 |
| 56 | 1516,7 | 23333,3 | 148,3 |
| 57 | 1213,3 | 23333,3 | 115,3 |
| 58 | 910 | 23333,3 | 82,4 |
| 59 | 606,7 | 23333,3 | 49,4 |
| 60 | 303,3 | 23333,3 | 16,5 |
| итого | 555100 | 1400000 | 59322,1 |
Таким образом, -555100 – 1400000 – 59322 = - 2014420 у.е.
Критерием выбора источника финансирования капитальных вложений является величина суммарных приведенных затрат организации - лизингополучателя за период полной амортизации приобретаемого оборудования, с учетом налоговых выгод.
Согласно расчетам, при лизинговой схеме организации придется затратить на приобретение печатной машины 1932205 у.е., в то время как при кредитной схеме затраты составят 2014420 у.е. Другими словами, лизинг выгоднее кредита на 4,5%. Кроме того, лизинг обладает рядом других немаловажных достоинств, перечисленных выше. Экономическая выгода лизинга очевидна.
3.2 Повышение эффективности операционной деятельности организации с помощью лизинга
Эффективность операционной деятельности является одним из ключевых факторов успеха, который позволяет организации успешно конкурировать на рынке. Спектр задач по повышению операционной эффективности довольно широк. Типичные примеры проектов: снижение издержек, повышение производительности труда, оптимизация бизнес-процессов, повышение качества продукции. Результаты любого проекта по повышению операционной эффективности ощутимы практически сразу после внедрения полученных рекомендаций. Конкуренция на рынке полиграфических работ на сегодняшний день невозможна без использования современного оборудования. Поэтому рекомендацией для ООО «ФАВОРИТ» является приобретение современного оборудования посредством лизинга.
Лизинг - один из наиболее прогрессивных методов материально-технического обеспечения производства, открывающий доступ к передовой технике в условиях ее быстрого морального старения. Лизинг позволяет разрешить противоречие между необходимостью пользования в условиях обостряющейся конкуренции самой современной техники и быстрым ее старением. При использовании лизинга создаются условия для получения наиболее передовой технологии, ее успешного освоения и поддержания на высоком техническом уровне. При передаче техники и технологии по лизингу лизингополучатель может пользоваться определенным набором различных услуг: от технического обслуживания до услуг по страхованию, маркетингу, обеспечению сырьем, рабочей силой и др.
Лизинг даст возможность организации – лизингополучателю расширить производство и наладить обслуживание оборудования без крупных единовременных затрат и необходимости привлечения заемных средств. Кроме того, он обеспечивает финансирование лизингополучателя в точном соответствии с потребностями в финансируемых активах. Это особенно выгодно такого сравнительно небольшого заемщика, как ООО «ФАВОРИТ», для которого невозможно столь удобное и гибкое финансирование посредством ссуды или возобновляемого кредита, какое получают более солидные компании.
При лизинге арендные платежи начинаются после поставки имущества арендатору в сроки договора. Такая отсрочка даст возможность лизингополучателю направить ресурсы на расширение производства. В результате увеличатся обороты организации, вырастет сбыт.
К тому же, ООО «ФАВОРИТ» будет проще получить контракт по лизингу, чем по ссуде. Лизинговые компании не требуют от арендатора дополнительного залога, т.к. обеспечением сделки является само имущество. При невыполнении арендатором каких-либо обязательств лизинговая компания может изъять свое имущество. Кроме того, предмет лизинга будет числиться у лизингополучателя на забалансовых счетах. Как в случае, если бы это имущество приобреталось на ссудные средства, в его бухгалтерском балансе не происходит увеличения кредиторской задолженности. Данное обстоятельство позволит лизингополучателю увеличить свой кредитный рейтинг в финансовых структурах.
Получая оборудование на условиях лизинга (в том числе и с привлечением лизинговой компанией заемных финансовых ресурсов), процентные платежи и средства, направляемые на погашение основного долга, войдут в состав лизинговых платежей, полностью включаемых в себестоимость лизингополучателя и уменьшающих его налогооблагаемую прибыль. Таким образом, в качестве источника приобретения оборудования будет выступать не чистая, а валовая прибыль организации.
Дополнительную экономическую эффективность лизинга для ООО «ФАВОРИТ» обеспечивает применение норм ускоренной амортизации, позволяющих быстрее перенести стоимость приобретаемого оборудования на себестоимость продукции, что в свою очередь повлечет существенное уменьшение суммы налога прибыль (у лизингополучателя) и налога на имущество, входящего в состав лизинговых платежей (плательщиком которого выступает, как правило, лизинговая компания) за весь срок службы оборудования. По истечении действия договора лизинга имущество будет отражаться на балансе лизингополучателя по минимальной, либо нулевой остаточной стоимости. В дальнейшем, организация сможет существенно снизить себестоимость производимой продукции по статье «Амортизация основных фондов». Также можно реализовать имущество, которое являлось объектом лизинга, по рыночной цене, которая будет намного выше его остаточной стоимости, получив тем самым дополнительную прибыль.
Лизинговые платежи будут разнесены во времени и в основной своей части будут производиться после монтажа, наладки и ввода