Разработка мероприятий по улучшению финансирования деятельности дошкольных образовательных учреждений (ДОУ) на примере дошкольного образовательного учреждения №29 г.Чайковский
в) расходование (перечисление или создание кредиторской задолженности) средств при отсутствии оправдательных документов;
г) завышение объемов выполненных работ, расценок; выполнение работ, не предусмотренных утвержденной проектно-сметной документацией; направление средств на объекты (разработки), не включенные в адресные и целевые программы;
д) недостача материальных ценностей, приобретенных за счет средств бюджета;
е) расходование средств сверх норм, утвержденных в установленном порядке (норм возмещения командировочных расходов, норм на расходование бензина и т.п.);
ж) просроченная дебиторская задолженность по перечисленным авансам за поставку товарно-материальных ценностей и оказание услуг;
з) заключение договоров на работы, не предусмотренные в бюджете (смете расходов), ведущие к потере бюджетных средств или имущества, являющегося государственной или муниципальной собственностью.
Иными словами, под использованием средств не по целевому назначению следует понимать такое использование, которое не приводит к результатам, предусмотренным при их предоставлении, или приводит к этим результатам, но сопровождается не правомерными действиями ли событиями, неправомерность которых закрепляется в правовых актах, в заключаемых договорах или в решениях полномочных органов, определяющих целевой характер выделяемых из бюджета средств.
Переход к сбалансированному развитию отрасли в новых социально-экономических условиях сопряжен с преодолением кризисных явлений не только в сфере образования, но и в стране в целом. В первой половине 90-х годов на образование оказали серьезное влияние три фактора, лежавшие вне сферы его собственного влияния.
1. Воздействие макроэкономической среды, когда доля ВВП выделяемая на образование, сократилась с 7% в 1970г. до 4,4% в год.
2. Новые взаимоотношения бюджетов центра и регионов, в рамках которых были дестабилизированы источники финансирования системы: снижение государственных доходов в сочетании с передачей значительных бюджетно-налоговых функций регионам привели к уменьшению затрат на одного учащегося.
3. Быстрый моральный износ учебных программ.
Перед образованием возникли новые проблемы, среди которых важнейшие – снижение, недостаточность и нестабильность финансирования. Утверждение сметы расходов не означает реального перечисления средств на счет бюджетополучателя. В последние годы многими территориями финансирование образовательных учреждений осуществляется по так называемым лимитам. По другой терминологии, это называется «в соответствии с кассовым планом финансирования», который зачастую не выполняется из-за недопоступления доходов. Учреждения образования постоянно находятся под угрозой сокращения бюджетных ассигнований.
Более того, статьи расходов делятся на «защищенные» и «незащищенные». Первоочередному финансированию подлежат расходы по «защищенным» статьям. Их перечень ежегодно утверждается законодательством о бюджете. Как правила, к их числу относятся расходы на оплату труда и начисления на нее, на питание, на трансферты населению. Перечень таких статей в разных регионах может быть различным.
Таким образом, финансирование образовательных учреждений представляет собой комплекс мер, направленных как на совершенствование основной образовательной деятельности учреждений, так и на эффективное использование финансовых ресурсов. С помощью бюджетного финансирования обеспечивается реализация государственных социальных гарантий в сфере образования.
2. Характеристика дошкольного образовательного учреждения №29 «Аленушка» как экономического объекта исследования
2.1 Общая характеристика учреждения, задачи и виды деятельности
Дошкольное образовательное учреждение №29 «Аленушка» (ДОУ) Чайковского завода СК было открыто на основании решения Чайковского горисполкома №469 от 31.12.76г.
С 1.10.1996г. на основании постановления Главы местного самоуправления от 20.09.96г. №1215 «О передаче в муниципальную собственность детского сада №29 Чайковского завода СК» дошкольное образовательное учреждение №29 «Аленушка» является муниципальным образовательным учреждением общего развивающего вида.
Дошкольное образовательное учреждение, в дальнейшем именуемое ДОУ, является юридическим лицом, имеет обособленное имущество на сумму 3 835 485 руб. на праве оперативного управления.
Учредитель: Управление общего и профессионального образования Администрации г.Чайковский Пермского края.
ДОУ осуществляет свою образовательную, хозяйственную, правовую деятельность в соответствии с Законом «Об образовании», Типовым положением о дошкольном образовательном учреждении Российской Федерации, утвержденным постановлением Правительства РФ от 01.07.1995г. №677, законодательством РФ, другими нормативными актами, договором между Учредителем и ДОУ, Уставом ДОУ.
Дошкольное образовательное учреждение №29 «Аленушка» имеет лицензию на осуществление образовательной деятельности А №702269 от 10.11.2005г. по программе дошкольного и дополнительного образования.
В 1999г. ДОУ №29 первым из городских дошкольных учреждений получило Свидетельство о государственной аккредитации №005039 серии ДО и признано садом общеразвивающего вида второй категории, а также имеет право на реализацию образовательных программ.
ДОУ размещается в типовом 2-х этажном здании, в центре Основного поселка, в густонаселенном микрорайоне, имеет обособленный земельный участок площадью 1,2га. Озеленение составляет 60%. На участке размещено 10 грунтовых площадок, 5 из них оснащены теневыми навесами, 1 - спортивная площадка. Огород, цветники, кустарники, деревья обеспечивают условия для хорошего самочувствия и благотворно влияют на здоровье детей.
В здании расположены 10 групповых ячеек с полным набором помещений: групповые площадью - 47,1 кв.м., спальни - 32,5 кв.м; умывальные - 5,3 кв.м; туалетные - 10,5 кв.м; приемные - 1,5 кв.м. Кроме того, в ДОУ размещаются бассейн площадью 129 кв.м (основное помещение - 82,3 кв.м, вспомогательне - 47,6 кв.м), прачечная, гладильная, имеющие раздельные входы и выходы на улицу; пищеблок, медицинские помещения, спортивный и музыкальный залы, кабинет логопеда, методический кабинет.
Режим работы устанавливается Учредителем, исходя из потребностей родителей и возможностей бюджетного финансирования, и является следующим: пятидневная рабочая неделя, двенадцатичасовое пребывание детей. Режим работы групп ДОУ: с 7 часов до 19 часов. Допускается посещение детей по индивидуальному графику (на занятия во вторую половину дня).
Деятельность ДОУ направлена на реализацию основных задач дошкольного образования:
а) на сохранение и укрепление физического и психического здоровья детей;
б) физическое, интеллектуальное и личностное развитие каждого ребенка с учетом его индивидуальных особенностей;
в) оказание помощи семье в воспитании детей.
В процессе своей деятельности ДОУ реализует следующие задачи.
1. Охранять и укреплять здоровье детей, формировать навыки здорового образа жизни (с двух лет дети обучаются плаванию, проводятся закаливающие процедуры, физиолечение, фитотерапия, гимнастика и массаж утром и после сна, ЛФК (лечебно-физкультурный комплекс).
2. Способствовать своевременному и полноценному психическому развитию каждого ребенка (в сюжетно - ролевых играх, в рисовании, лепке, аппликации, конструировании, в свободном общении на занятиях развития речи, чтении художественной литературы, на экскурсиях, математике и др.).
3. Обеспечить каждому ребенку возможность радостно и содержательно прожить период дошкольного детства. В детском саду проводятся развлечения, праздники, посещения театра, сюрпризы. В саду создан уютный, теплый, и гармоничный интерьер, обеспечены условия для разнообразной самостоятельной деятельности.
Содержание образования определяется общегосударственной программой, разработанной в соответствии с государственным стандартом образования, утвержденной Министерством образования и науки РФ. Образовательная программа реализуется с учетом возрастных и индивидуальных особенностей детей. Приоритетное направление развития детей в ДОУ - интеллектуальное.
В детском саду используются разнообразные, эффективные методы, технологии, способствующие развитию логического и нестандартного мышления детей. Занятия проводятся по подгруппам и индивидуально. Используемые дидактические и развивающие игры, разнообразные средства обучения (схемы, модели, карточки-символы, геометрические наборы, средства измерения) обеспечивают высокий уровень интеллектуального развития, стимулируют познавательную активность, развивают воображение и творческое мышление детей, позволяют хорошо подготовить их к школе.
Удовлетворяя потребности родителей в дополнительном образовании, педагоги ведут кружково-секционную работу по формированию творческих способностей детей. Созданы и активно работают кружки: «Лечебная физическая культура», «Веселые нотки», «Сударушка», «Лесная сказка».
Практически все услуги, оказываемые населению, бесплатные. В настоящее время прорабатывается система привлечения ДОУ к внедрению платных услуг: кружковая работа, группы выходного дня, медицинские и оздоровительные услуги.
Организационный механизм управления учреждением имеет множество компонентов, но представляет собой единую систему, в которой функционирование отдельных элементов взаимозависимо и взаимообусловлено. Действующий в ДОУ механизм управления можно отнести к функциональной структуре управления.
2.2 Организация оплаты труда
Фонд заработной платы ДОУ планируется отдельно для педагогического и прочего (административно-хозяйственного) персонала.
Фонд заработной платы педагогического персонала исчисляется по данным тарификации, исходя из количества педагогических ставок и размера тарифных ставок.
Размеры ставок (должностных окладов) заработной платы работников образовательных учреждений устанавливаются на основе Единой тарифной сетки по оплате труда работников бюджетной сферы (ЕТС), утвержденной постановлением Правительства Российской Федерации от 30 марта 2000 года №284 (табл.2.1).
Таблица 2.1
Тарифные коэффициенты ЕТС по оплате труда работников организаций бюджетной сферы
| Разряды оплаты труда | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
| Тарифный коэффициент | 1 | 1,36 | 1,69 | 1,91 | 2,16 | 2,44 | 2.76 | 3.12 | 3.53 |
| Разряды оплаты труда | 10 | 11 | 12 | 13 | 14 | 15 | 16 | 17 | 18 |
| Тарифный коэффициент | 3.99 | 4.51 | 5.10 | 5.76 | 6.51 | 7.36 | 8.17 | 9.07 | 10.07 |
ЕТС представляет собой единую шкалу тарификации и поразрядной оплаты труда рабочих и служащих. Она охватывает все группы работников учреждений, организаций и предприятий, находящихся на бюджетном финансировании.
Разряды оплаты ЕТС отражают, как правило, только сложность выполняемых работ (функций). Они не учитывают условий труда, значимости тех или иных профессий и каких-либо других факторов.
Ставки оплаты труда принимаются в ЕТС в размере не ниже уровня минимальной заработной платы, установленного в законодательном порядке. Нарастание ставок по разрядам оплаты труда по мере возрастания его сложности призвано обеспечить материальную заинтересованность работника в повышении квалификации.
ЕТС предусматривает дифференциацию оплаты по 18 разрядам. Тарификация рабочих проводится по восьми разрядам (с 1 по 8-й). Это соответствует ныне действующему Единому тарифно-квалификационному справочнику работ и профессий рабочих (ЕТКС).
В целях стимулирования повышения квалификации и установления обоснованных соотношений в оплате труда различных категорий работников в ЕТС предусмотрено нарастание уровней ставок оплаты от более низкого разряда к более высокому (табл.2.2).
Таблица 2.2
Разряды оплаты труда ЕТС по должностям работников учреждения
| Наименование должностей | Диапазон разрядов |
| 1 | |
| Руководители | |
| заведующий | 15 |
| Специалисты | |
|
воспитатель, педагог-психолог, логопед музыкальный руководитель, инструктор по физкультуре |
13-14 |
| медицинские сестры | 7-14 |
| шеф-повар | 7-13 |
|
профессии рабочих грузчик, кладовщик, уборщица служебных помещений, швея, кастелянша, сторож, рабочий по комплексному обслуживанию здания |
7-11 8 |
|
стекольщик, слесарь-сантехник, электромонтер младшие воспитатели, повар |
2-4 3-6 |
Ставки и оклады, определяемые на основе ЕТС, выплачиваются за выполнение работником объема работ или норм труда, обусловленных трудовым договором при установленных действующим законодательством нормах часов за ставку.
Размеры доплат и надбавок стимулирующего характера (за работу, не входящую в круг основных обязанностей работника) в пределах средств, направляемых на оплату труда, определяются учреждением самостоятельно. Размеры доплат и надбавок работникам максимальными размерами не ограничиваются и определяются в зависимости от дополнительного объема работ, выполняемого ими.
Распределение надбавок и доплат стимулирующего характера производится согласно перечня дополнительных надбавок за сложность, напряженность и высокое качество работы, составленного на основании Распоряжения Правительства от 09.06.92г. №1037-р.
Основанием для планирования образовательным учреждением средств на надбавки стимулирующего характера является вышеуказанное распоряжение, в соответствии с которым эти средства не должны превышать 25% фонда оплаты труда.
Поэтому для удобства планирования расходов на оплату труда для ДОУ установлено следующее процентное соотношение:
- тарифного фонда (фонда на оплату труда работников по штатному расписанию и по тарификации с учетом компенсационных (обязательных) выплат за условия труда, отклоняющиеся от нормальных);
- надтарифного (дополнительного) фонда на установление надбавок за высокую результативность работы, успешное выполнение наиболее сложных работ, высокое качество работы, напряженность, интенсивность труда, а также на оплату дополнительных видов работ.
На основании Приказа Министерства образования №375 от 4.06.90г. в ДОУ предусмотрен премиальный фонд в размере 2 % от фонда оплаты труда.
Средняя заработная плата работников ДОУ за 2004г. составила 863 руб., за 2005г. - 1779 руб., за 2006г. составила 2183 руб., это почти в три раза ниже средней заработной платы по городу. Такая большая разница в оплате труда работников бюджетного учреждения и заработной плате в других отраслях заставляет руководителя искать способы привлечения дополнительных финансовых средств. Одним из источников, с помощью которого возможно повышение материального положения сотрудников, является оказание платных дополнительных услуг.
2.3 Виды источников финансирования
Основным источником финансирования учебной и хозяйственной деятельности, социального развития коллектива учреждения и оплаты труда его работников служат средства местного бюджета, выделяемые по нормативам в расчете на одного ребенка, согласно годовой смете, и родительская плата (рис.2.1.).
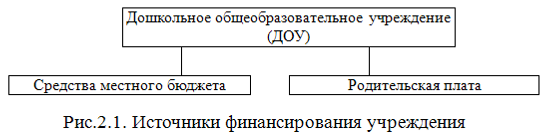
Структура и величина учитываемых нормативом затрат должны обеспечивать возмещение материальных и приравненных к ним затрат:
а) на образование, воспитание, подготовку кадров;
б) на формирование средств на оплату труда, создание необходимой системы стимулирования трудового коллектива.
Для финансирования учреждения в качестве расчетной единицы принимается показатель среднегодового контингента: один ребенок.
Предельная сумма родительской платы, получаемой от семьи, не должна превышать 20 % стоимости содержания ребенка, для многодетных семей - 10%. Кроме этого для различных категорий семей действует ряд льгот, согласно которым родительская плата значительно снижена. Суммы выделяемых ДОУ бюджетных ассигнований определяются на основе государственных и местных нормативов финансирования. Эти нормативы представляют собой укрупненные показатели, включающие всю совокупность расходов на одного ребенка.
В связи с отсутствием в бюджете средств на нормальное удовлетворение потребностей образовательных учреждений федеральные нормативы до сих пор не приняты. Помимо основных источников финансирования выделяют дополнительные, значение которых в обеспечении жизнедеятельности учреждения возрастает с каждым годом (табл.2.3).
Таблица 2.3
Структура показателей финансирования ДОУ №29 «Аленушка»
| 2005 г. | 2006 г. | 2007 г. | ||||
| Поступило средств, тыс.руб. | Удельный вес, % | Поступило средств, тыс.руб. | Удельный вес, % | Поступило средств, тыс.руб. | Удельный вес, % | |
| 1. Поступило средств, всего | 2285,0 | 100 | 2690,8 | 100 | 3262,4 | 100 |
| 2.Бюджетные ассигнования | 2067,5 | 90,5 | 2400,3 | 89,2 | 2623,6 | 80,4 |
| 3. Родительская плата | 217,5 | 9,5 | 286,5 | 10,7 | 509,0 | 15,6 |
| 4.Доходы от внебюджетной деятельности | - | - | - | 114,8 | 3,5 | |
| 5.Благотворительные средства | - | 4,0 | 0,1 | 15,0 | 0,5 | |
По данным таблицы 2.3 можно сделать вывод, что большая часть затрат на содержание ДОУ финансируется из средств местного бюджета. В 2005г. средства местного бюджета составили 90,5%, а доля родительской платы - 9,5 %, несмотря на то, что средства родителей должны покрывать 15-20% затрат на содержание детей в ДОУ, из других источников средства не поступали. В 2006г. доля бюджетных средств в общей структуре финансовых средств уменьшилась по сравнению с 2005г. на 1,3% и составила 89,2% от общей суммы финансирования, доля родительской платы составила 10,7%.
В 2007г. бюджетные ассигнования составили 80,4%, доля родительской платы составила 15,6%, доходы от внебюджетной деятельности - 3,5%, благотворительные средства - 0,5%. При росте затрат на содержание детей на 30,5% в 2007г. по сравнению с 2006г., размер родительской платы увеличился на 70%.
Привлечение дополнительных источников финансирования - особое направление работы учреждения, и в первую очередь его руководителя, успешность которой определяется уровнем компетентности и профессионализма руководителя, его способностью устанавливать контакты с другими людьми.
2.4 Основные экономические показатели
Основой для изучения экономических показателей работы дошкольного учреждения служит статистическая и бухгалтерская отчетность, а также другая бухгалтерская документация.
Экономические показатели собираются по итогам года, квартала. Основными показателями для определения объема расходов по содержанию дошкольного образовательного учреждения являются следующие показатели:
а) комплектование (количество групп в дошкольном учреждении);
б) число детей (различают списочное число детей (количество всех детей, зачисленных в ДОУ) и среднесписочное число детей, которые каждый день в течение определенного периода посещают детский сад, при планировании бюджета используют также показатель - среднегодовое число детей (то есть среднесписочное в течение года);
в) дни функционирования (число дней пребывания одного ребенка в дошкольном учреждении);
г) количество дето-дней (отражает суммарное количество дней, проведенных каждым ребенком в ДОУ).
Три последних показателя тесно связаны между собой: изменение одного обязательно вызовет изменение других. Это видно из формулы (1) расчета дето – дней:
КДД = Д*Чд, (1)
где Д – число детей; Чд – число дней функционирования.
По типовому проекту детский сад рассчитан на 12 групп. В связи с уменьшением контингента воспитанников в 1992г. помещение одной группы было реконструировано под музыкальный зал. В 1993г. еще одна группа перестала функционировать, была переоборудована в комнату для занятий по ИЗО деятельности.
С 1997г. в ДОУ функционирует 10 групп. В 2006г. ДОУ посещало 215 детей. Имеются следующие группы:
- 3 ясельные группы для детей от 1.5 до 3-х лет
- 2 младшие для детей от 3-х до 4-х лет;
- 2 средние для детей в возрасте 4-5 лет;
- 2 старшие группы для детей в возрасте 5-6 лет;
- 1 подготовительная для детей 6-7 лет.
В ДОУ в первую очередь принимаются дети работающих, одиноких матерей, инвалидов 1 и 2 групп, а также дети, отцы которых находятся на действительной службе в Вооруженных силах, дети военнослужащих, уволенных с военной службы, дети безработных, вынужденных переселенцев, студентов.
ДОУ предоставляет дополнительные льготы по приему детей, установленные органами местного самоуправления, Учредителем. В 2006г. 50% льгота по родительской плате была предоставлена пяти семьям.
Показатели по комплектованию ДОУ №29 «Аленушка» с 1977 по 2006 годы приведены в таблице 2.4.
Таблица 2.4 Комплектование ДОУ №29 «Аленушка»
| Наименование показателя | 1977-1992 гг. | 1992-2000 гг. | 2002-2003 гг. | 2003-2004 гг. | 2004-2006 гг. |
| Количество групп, всего | 12 | 10 | 10 | 10 | 10 |
| в т.ч. ясельных | 4 | 3 | 3 | 3 | 3 |
| дошкольных | 8 | 7 | 7 | 7 | 7 |
| Количество мест | 300 | 210 | 217 | 215 | 215 |
Количество групп и число детей относятся к показателям производственной деятельности ДОУ. С 1993г. в ДОУ функционирует 10 групп. За годы реформ произошло уменьшение числа детей, посещающих ДОУ. Это связано с ростом безработицы, и особенно среди женщин, со снижением реальных доходов населения и ростом бедности. В таких условиях семье часто не под силу оплачивать услуги ДОУ. Если до 1999г. родители, не работающие в бюджетной сфере должны были возмещать затраты на содержание детей полностью, то в 1999г. Постановлением главы местного самоуправления был установлен единый размер родительской платы за содержание детей, в результате чего большее количество родителей смогли отдать своих детей в детский сад. Другая причина уменьшения количества детей, особенно до 3-х лет, посещающих дошкольное учреждение, - снижение рождаемости. Анализ выполнения плана по штатам и контингенту проводится путем сопоставления фактических данных по отчету с показателями, утвержденными по смете (табл. 2.5).
Таблица 2.5
Анализ выполнения плана по штатам и контингенту по ДОУ №29
| 2004г. | 2005г. | 2006г. | |||||||
| план | факт | % | план | факт | % | план | факт | % | |
| Количество групп, ед. | 10 | 10 | 100 | 10 | 10 | 100 | 10 | 10 | 100 |
| Число детей, чел. | 210 | 217 | 103 | 217 | 215 | 99 | 215 | 206 | 96 |
| в т.ч. детей ясельного возраста, чел. | 50 | 52 | 104 | 52 | 55 | 106 | 55 | 58 | 105 |
| Число детей освобожденных от платы, чел. | х | - | х | - | х | 5 –50% | |||
| Число дней посещения детьми, дето-дней | 33694 | 36691 | 109 | 33457 | 37532 | 112 | 36233 | 32200 | 89 |
| Число штатных единиц на конец отчетного периода, ед. | 77 | 77.25 | 100,3 | 77,25 | 78,75 | 102 | 78,75 | 80,5 | 102 |
| Среднегодовое число штатных единиц | 77 | 78 | 101 | 78 | 77.5 | 99 | 77.5 | 79 | 102 |
Анализируя приведенные в таблице данные за три года, можно сделать следующие выводы. В настоящее время все 23 ДОУ в городе являются муниципальными, то есть находятся в одинаковых условиях по набору детей. В одном районе с ДОУ №29 находятся еще три детских сада (ДОУ №№24, 26 и 30), которые испытывают трудности с комплектованием детей на начало учебного года. Темп роста числа детей в ДОУ №29 свидетельствует о хорошей репутации ДОУ среди населения. ДОУ посещают дети не только близлежащих домов, но и других микрорайонов города. В 2004-2006гг. функционировало три группы ясельного возраста, план по этому показателю за 2006г. выполнен на 105% процентов, а число детей увеличилось на 3 человека. План по числу дней функционирования в 2006г. не выполнен, т.к. сотрудники были в двухмесячном отпуске. Ориентировочными сведениями о рациональном использовании средств служит показатель средней стоимости содержания одного ребенка в месяц и показатель численности детей на одного работника (табл.2.6).
Таблица 2.6
Содержание одного ребенка в месяц
| Наименование показателя | 2004г. | 2005г. | 2006г. |
| 1. Стоимость содержания одного ребенка в месяц, руб. | 1108 | 1509 | 1970 |
| 2. Бюджетные ассигнования, руб. | 953 | 1279 | 1568 |
| 3. Размер родительской платы, руб. | 155 | 230 | 402 |
| 4. Доля родительской платы, % | 14 | 15 | 2 |
Таким образом, большая часть затрат на содержание детей в ДОУ покрывается за счет средств местного бюджета (80-86%) . При росте затрат на содержание детей в 2005г. на 30,5 % по сравнению с 2004г., размер родительской платы увеличился на 75%. Рост стоимости содержания одного ребенка отнюдь не связан с улучшением содержания детей в ДОУ, а прежде всего с ростом цен на продукты питания, на коммунальные услуги, увеличением заработной платы работников.
Стоимость содержания одного ребенка в общеобразовательном ДОУ №29 за 2005г. без капитальных расходов составила 1509 руб. Из них доля родительской платы - 230 руб., бюджетные ассигнования - 1279 руб. Родители оплачивают 15% затрат, бюджетные расходы составили 85% .
Структура расходов на содержание детей в ДОУ №29 «Аленушка» представлена в таблице 2.7.
Таблица 2.7
Структура расходов на содержание детей в ДОУ №29 «Аленушка»
| Наименование показателя | Сумма расходов, руб. | Доля, % |
| 1. Заработная плата персонала | 531,17 | 35,2 |
| 2. Начисления на заработную плату | 200,69 | 13,3 |
| 3. Канцелярские и хозяйственные расходы | 21,13 | 1,4 |
| 4. Приобретение продуктов питания | 504 | 33,4 |
| 5. Трансферты населению | 4,53 | 0,3 |
| 6. Коммунальные расходы | 235,4 | 15,6 |
| 7. Оплата услуг связи | 4,53 | 0,3 |
| 8. Медикаменты | 3,02 | 0,2 |
| 9. Прочие текущие расходы | 4,53 | 0,3 |
| Итого | 1509 | 100 |
При расчете стоимости содержания одного ребенка общая сумма расходов уменьшается на сумму капитальных затрат. В виде диаграммы структура расходов на содержание детей в ДОУ №29 «Аленушка» представлена на рисунке 2.4.
Наибольший удельный вес в затратах составили затраты на фонд оплаты труда и приобретение продуктов питания. Это, прежде всего, связано с тем, что ДОУ должно соблюдать нормы питания детей в зависимости от возрастных особенностей детей. Основной фактор, влияющий на стоимость питания, это цена продуктов. Поставку продуктов ДОУ осуществляет МУП «Рацион», который отпускает продукты по ценам, превышающим средние цены по городу в 1,5-2 раза. Рациональное использование средств по этой статье привело бы к высвобождению денег и возможности их перераспределение на улучшение материальной базы учреждения или на поощрение сотрудников. На 2005-2006гг. ДОУ в числе семи других ДОУ заключило договор на поставку продуктов с МП «Парус».
Третье место по доле расходов на содержание детей занимают расходы на оплату коммунальных услуг. Хозяйственные расходы, в состав которых входят расходы на материальную базу, расходы по содержанию здания, расходы на организацию учебного процесса, игрушки составляют менее 2%. Если на «защищенные статьи» средства еще как-то финансируются, то на остальное в бюджете нет денег.
Бюджетное финансирование на 2006г. составляет примерно около 60% от потребностей учреждения, при этом в полном объеме финансируются только фонд оплаты труда, приобретение продуктов питания и оплата коммунальных расходов.
Все это приводит к ухудшению состояние материально-технического состояния ДОУ: чуть меньше половины оборудования требуют капитального и текущего ремонта.
В условиях недостаточного финансирования дошкольное учреждение продолжает осуществлять в полном объеме образовательный процесс и оказывать лечебно-профилактические услуги, дети обеспечены гарантированным, сбалансированным питанием. В дошкольном учреждении созданы все условия для укрепления физического и психического здоровья детей. В учреждении работают высококвалифицированные специалисты, получающие за свой труд небольшую зарплату
Ограничение бюджетного финансирования сформировало у образовательного учреждения тенденцию к расширению границ своей рыночной деятельности. Увеличение внебюджетных источников финансирования обусловлено появлением экономической заинтересованности учреждения, поскольку значительная часть из них направляется на заработную плату и улучшение условий труда. В соответствии с Законом «Об образовании» платными могут быть только те образовательные услуги, которые не предусмотрены основными для данного учреждения программами, финансируемыми из бюджета.
3. Анализ и проблемы финансирования деятельности дошкольного образовательного учреждения №29 «Аленушка»
3.1 Анализ выполнения сметы расходов на содержание дошкольного образовательного учреждения №29 «Аленушка» за 2005-2007 гг.
Основным источником финансирования учебной и хозяйственной деятельности, социального развития коллектива учреждения и оплаты труда его работников служат средства местного бюджета, выделяемые по нормативам в расчете на одного ребенка согласно годовой смете.
В таблице 3.1 дано определение общей потребности ДОУ №29 «Аленушка» в денежных средствах с 2005 по 2007 годы.
Таблица 3.1
Определение общей потребности ДОУ №29 «Аленушка» в денежных средствах
| Наименование показателя | 2005г. | 2006г. | 2007г. |
| 1 | 2 | 3 | 4 |
| 1. Расчетный норматив, руб. | 13503,8 | 17945 | 20402,8 |
| 2. Утвержденный норматив, руб. | 9313 | 11430 | 12203 |
| 3. Среднегодовое число детей, человек | 222 | 210 | 215 |
| 4. Общая потребность, тыс. руб. | 2997,8 | 3768,4 | 4386,6 |
| 5. Утверждено по смете, тыс.руб. | 2067,5 | 2400,3 | 2623,6 |
| 6. Удельный вес общей потребности, % | 69,0 | 63,7 | 59,8 |
Из приведенных в таблице 3.1 данных видно, что с каждым годом выделяемые по смете средства могут покрыть все меньше требуемых для нормального функционирования затрат учреждения. Если в 2005г. выделяемые ассигнования составляли 69% от запланированных расходов, то в 2007г. этот показатель уменьшился до 59,8 %.
Увеличение размеров заработной платы, рост цен на продукты питания, тарифов на коммунальные услуги приводят к увеличению потребности учреждения в денежных средствах. На 2007г. норматив на текущее содержание одного ребенка был установлен в размере 12203 руб. в год, это на 6,8 % больше норматива на 2006г. Потребность же учреждения в денежных средствах превышает установленные нормативы в 2005г. в 1,5 раза. На 2007г. запланировано средств в 1,7 раза меньше, чем необходимо учреждению для нормального функционирования.
Значительная разница между реальными потребностями ДОУ и суммами, выделяемыми ему из бюджета, заставляет ДОУ сориентироваться в экономической обстановке и попытаться наметить меры по пополнению своих денежных фондов. ДОУ является бюджетным учреждением, это означает, что даже те мизерные средства, выделяемые из бюджета, ограничивают ДОУ в их использовании. Бюджетные средства могут быть использованы только на мероприятия, предусмотренные сметой. Анализ финансирования ДОУ №29 «Аленушка» представлен в таблице 3.2.
Таблица 3.2
Анализ финансирования ДОУ №29 «Аленушка»
| Исчислено учреждением | Утверждено по смете | % | Исчислено учреждением | Утверждено по смете | % | Исчислено учреждением | Утверждено по смете | % | |
| Оплата государственных служащих | 680,3 | 680,3 | 100 | 845,1 | 845,1 | 100 | 1468,8 | 1438,6 | 97,7 |
| Начисления на заработную плату | 262 | 262 | 100 | 325,4 | 320,4 | 98.5 | 521,9 | 511,9 | 98,1 |
| Канцелярские принадлежности и предметы для текущих хозяйственных целей | 154,2 | 37,2 | 24,1 | 60,4 | 33,2 | 55 | 174,1 | - | 0 |
| Медикаменты и перевязочные средства | 15,7 | 2,7 | 17,2 | 10,6 | 3,0 | 28.3 | 12,2 | 3,3 | 27 |
| Мягкий инвентарь и обмундирование | 168,1 | - | 0 | 223,2 | - | 0 | 229,2 | - | 0 |
| Продукты питания | 809,6 | 592,1 | 73,1 | 1054.2 | 767,7 | 72,8 | 984.9 | 475,9 | 48,3 |
| Оплата услуг связи | 6,0 | 2,8 | 46,7 | 8,1 | 5,5 | 68 | 1,8 | 2,5 | 39 |
| Оплата коммунальных услуг | 365 | 365 | 100 | 375 | 375 | 100 | 158,8 | 158,8 | 100 |
| Оплата прочих услуг и прочие текущие расходы | 119,3 | 34,4 | 28,8 | 164,3 | 8 | 4,9 | 89,0 | 3,0 | 3,4 |
| Приобретение оборудования и предметов длительного пользования | 215,0 | - | 0 | 275,5 | 6,4 | 2,3 | 283,7 | 5,9 | 2,1 |
| Капитальный ремонт | 145,0 | 38,0 | 26,2 | 383,3 | - | 0 | 404,1 | - | 0 |
| Трансферты населению | 57,6 | 53 | 92 | 43,3 | 36,0 | 83,1 | 58,1 | 23,7 | 40,8 |
| Итого: | 2997,8 | 2067,5 | 69 | 3768,4 | 2400,3 | 63,7 | 4386,6 | 2623,6 | 59,8 |
Из приведенных данных можно сделать вывод, что выделяемые из бюджета денежные средства в 2005г. составили 69% от потребностей учреждения, в 2006г. - 63,7%, а в 2007г. учреждение может рассчитывать на бюджетные средства только в размере 59,8% от общих потребностей ДОУ.
Установленный порядок финансирования предполагает финансирование в полном объеме только «приоритетных» статей: оплата труда государственных служащих, начисления на заработную плату, продукты питания, оплата коммунальных услуг.
Средства на фонд заработной платы выделяются почти в полном объеме.
Следующей защищенной статьей, и одной из самых важных для нормального функционирования учреждения, является «приобретение продуктов питания».
Качественное питание - один из показателей успешной хозяйственной деятельности детского сада. Для определения ассигнований на питание стоимость питания одного ребенка в день умножается на общее число дето-дней по дошкольным и ясельным группам.
В представленной таблице 3.2 утвержденные по смете средства на питание приведены только в объеме финансирования из бюджета, остальную часть затрат на питание оплачивают родители. Поступившая родительская плата, полностью направляется на возмещение затрат на питание (табл.3.3).
Таблица 3.3
Поступление средств на питание, тыс.руб.
| Наименование показателя | 2005г. | 2006г. | 2007г. |
| 1. Расходы на питание | 809,6 | 1054,2 | 984,9 |
| 2. Бюджетные ассигнования | 592,1 | 767,7 | 475,9 |
| 3.Родительская плата | 217,5 | 286,5 | 509,0 |
К следующей «защищенной» статье отнесены расходы на оплату коммунальных услуг. Согласно, Распоряжения губернатора Пермской области «Об энергосбережении организаций, финансируемых из областного и местных бюджетов» №454-р от 14 августа 2001г. в целях обеспечения надежного энергосбережения объектов соцкультбыта и населения, главам администраций городов и районов обеспечить 100% оплату денежными средствами текущего потребления электрической, тепловой энергии и газа. Оставшиеся после расчета «защищенных статей» денежные средства распределяются по остальным статьям. В основном с учетом фактических расходов за последние год-два.
На расходы по статье «Канцелярские принадлежности и предметы для текущих хозяйственных целей» относят расходы на приобретение канцелярских и письменных принадлежностей, а также все виды малоценных и быстроизнашивающихся предметов, служащих менее одного года и другие предметы. Материалы для проведения текущего ремонта (краска, известь) также относятся на расходы по этой статье.
В течение трех лет не выделялись средства на приобретение белья, специальной одежды, постельных принадлежностей, несмотря на то, что утверждены нормативы по обеспечения мягким инвентарем и оборудованием по детским садам, в которых оговорены количество и сроки носки мягкого инвентаря на каждого ребенка. Также совсем не выделяются средства на возмещение командировочных расходов, то есть даже если работник выезжает на курсы повышения квалификации, расходы на проезд ему не возмещаются. При таком низком уровне заработной платы от курсовой подготовки за пределами города многие отказываются.
На статью «Оплата прочих услуг и прочие текущие расходы» относят расходы на текущий ремонт оборудования и инвентаря, оплату договоров по обслуживанию оборудования, расходы на ремонт зданий и сооружений, оплату информационно - вычислительных работ, расходы на пожарную сигнализацию, расходы на подписку, приобретение учебной литературы и учебных принадлежностей. Средства на эту статью выделяются тоже не в полном объеме.
Такая же обстановка с приобретением предметов длительного пользования. Средства выделяются в таком ограниченном количестве, что на эти деньги невозможно приобрести ни новый холодильник, ни заменить кухонное оборудование, а о приобретении новых средств технического обучения остается только мечтать. В 2005г. для проведения в ДОУ капитального ремонта фасада инженерами - сметчиками была составлена смета на сумму 145 тыс.руб. Средства же были выделены в размере 26,2% от потребности. В 2006г. и на 2007г. средства по этому коду не выделены.
Таким образом,