Финансы бюджетных организаций в сфере образования
ГЛАВА 1. ХАРАКТЕРИСТИКА ГОСУДАРСТВЕННОГО ОБРАЗОВАТЕЛЬНОГО УЧРЕЖДЕНИЯ «ПРОМЫШЛЕННО–ЭКОНОМИЧЕСКИЙ КОЛЛЕДЖ»
1.1 Краткая финансовая экономическая характеристика ГОУ «Промышленно-экономический колледж»
Государственное образовательное учреждение «Промышленно-экономический колледж» является государственным образовательным учреждением начального профессионального образования. «Промышленно-экономический колледж» осуществляет свою деятельность в соответствии с Конституцией РФ, действующим законодательством, нормативными документами Министерства Образования России, локальными правовыми актами, а также Уставом ГОУ. Колледж относится к системе Министерства общего и профессионального образования.
Имущество Колледжа является государственной собственностью Удмуртской Республики, что подтверждается Распоряжением Правительства Колледж является юридическим лицом, имеет самостоятельный баланс и расчетные счета, в том числе, валютный. Для решения экономических задач Колледж имеет право вспомогательную хозяйственную деятельность. Деятельность ГОУ «Промышленно-экономический колледж» строится на основе самоуправления, демократии, коллективности руководства, развития инициативы и самостоятельности, широкой гласности и вовлечения общественности в деятельность училища.
Главной задачей Училища, отраженной в Уставе ГОУ «Промышленно-экономического колледжа», является создание необходимых условий для удовлетворения потребности личности в получении среднего профессионального образования, конкретной профессии, специальности соответствующего уровня и квалификации с возможностью повышения образовательного уровня учащихся, а также работа по Охране труда и обеспечения безопасных условий в соответствии с требованиями нормативных документов
Колледж осуществляет реализацию образовательных программ среднего профессионального образования, обеспечивающих приобретение учащимися конкретной профессии на базе основного общего образования с получением среднего полного общего образования. Училище по договорам с органами по труду и занятости и предприятиями, а также другими организациями может осуществлять профессиональную подготовку граждан. При колледже могут быть организованы курсы профессиональной подготовки отдельных лиц за счет их средств или средств организаций, направивших их на обучение. Колледж организует подготовку, переподготовку, повышение квалификации по вторым профессиям по очной, заочной, вечерней формам обучения с отрывом и без отрыва от производства, индивидуально и экстерном на платной основе в соответствии с Законом «Об Образовании РФ».
Содержание образования и организация образовательного процесса регламентируется учебными планами и программами, разработанными Колледжем на основе Государственных образовательных стандартов. Образовательный процесс включает теоретическое обучение, производственное обучение, производственную практику и воспитательную работу с учащимися. Производственное обучение и практика осуществляется в учебных мастерских училища и на предприятиях Ижевска и Удмуртской Республики, а также за ее пределами, в соответствии с Положением о производственной практике.
1.2 Состав и структура ГОУ «Промышленно-экономический колледж».
Прием учащихся на обучение производится в соответствии с Положением о приеме, разработанным Училищем и утвержденным Комитетом по Образованию Администрации Удмуртской Республики.
На текущий момент ГОУ «Промышленно-экономический колледж» обучает 329 человек учащихся, из них:
по специальности «Электромонтер по обслуживанию электрооборудования » - 51 человек;
по специальности «Экономика и управление» - 126 человек;
по специальности «Операторы связи» - 152 человека.
Динамика численности учащихся представлена в Таблице 2.1.
Таблица 1.1.Динамика численности учащихся ГОУ «Промышленно-экономический колледж» с 2005 по 2007 гг.
| Показатели | 2005 | 2006 | 2007 | |||
| чел. | % роста | чел. | % роста | чел. | % роста | |
| Кол-во учащихся на начало года | 329 | 0 | 319 | -3,04 | 340 | + 6,58 |
| Кол-во учащихся на конец года | 319 | 0 | 314 | -1,57 | 329 | + 4,78 |
Учащиеся имеют право на получение профессионального образования в соответствии с Государственным образовательным стандартом, на получение дополнительных образовательных услуг, на свободу совести, на свободное выражение взглядов и убеждений. Учащиеся обеспечиваются стипендией или бесплатным питанием и обмундированием в соответствии с действующими нормативами.
На должности педагогического и инженерно-педагогического персонала могут быть приняты лица, имеющие необходимую профессиональную квалификацию, подтвержденную аттестатами и дипломами об образовании. Обязанности работников определяются должностными инструкциями. Учебную нагрузку для преподавателя устанавливает Училище не менее 720 часов в год, а менее 720 часов в год по заявлению работника. Заработная плата инженерно-педагогического работника выплачиваются за работы, предусмотренные трудовым договором. Другие работы, не связанные с функциональными обязанностями – по дополнительному соглашению. На данный момент, численность работников ГОУ «Промышленно-экономический колледж»» составляет 48 человек: (директор – 1 чел., заместитель директора – 3 чел., методист – 1 чел., секретарь – 1 чел., служащие бухгалтерии – 3 чел., ст. преподаватель – 1 чел., преподаватель – 3 чел., мастера производственного обучения – 9 чел., работники столовой – 5 чел., обслуживающий персонал – 11 чел., работники общежития – 10 чел.
Таблица 1.2. Состав и структура работников ГОУ «Промышленно-экономический колледж» в динамике с 2005 по 2007 гг.
| Категории работников | 2005 | 2006 | 2007 | |||
| чел. | % | чел. | % | чел. | % | |
| руководящие работники | 4 | 9,6 | 4 | 11,3 | 4 | 8,3 |
| педагогические работники | 3 | 7,2 | 4,4 | 12,4 | 4 | 8,3 |
| мастера производственного обучения | 14 | 33,7 | 17 | 48,0 | 9 | 18,8 |
| административно-хозяйственный, учебно-вспомогательный и прочий персонал | 20,5 | 49,4 | 10 | 28,2 | 31 | 64,6 |
| Всего | 41,5 | 100 | 35,4 | 100 | 48 | 100 |
Управление Колледжем осуществляется на основе централизованного руководства, объединяющего всех работников и учащихся. Непосредственное управление Колледжа осуществляет Директор, назначаемый и освобождаемый от занимаемой должности Учредителем в соответствии с Законом «Об образовании».
Директор организует работу Колледжа, управляет всей его деятельностью, осуществляет подбор, прием на работу и расстановку кадров. Отвечает за качество и подготовку учащихся. Действует от имени Колледжа и представляет его во всех Учреждениях. В пределах своей компетенции издает приказы и распоряжения. Общие вопросы развития Колледжа, касающиеся определения перспектив работы, планирования деятельности, координации педагогической и методической деятельности, анализа учебно-воспитательного процесса и т.д. решает педагогический совет, согласно Положение о Педагогическом совете Колледжа.
Колледж устанавливает структуру управления, штатное расписание, распределение должностных обязанностей, размеры заработной платы от внебюджетной деятельности с учетом нормативных отчислений, а также размеры надбавок и доплат к должностным окладам и порядок премирования. Организационная структура ГОУ «Промышленно-экономический колледж»» построена по линейно-функциональному принципу и отражена на рисунке 1.1. Как видно из рисунка, руководство училищем осуществляет Директор, в линейном подчинении к нему относятся 3 заместителя по учебной, учебно-производственной и учебно-воспитательной работе, каждый из которых руководит, отведенному ему функциональным блоком служащих училища




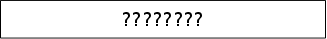


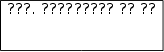
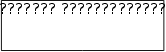
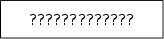





Рис. 1.1. Организационная структура управления ГОУ «Промышленно-экономический колледж».
Остановимся подробнее на характеристиках финансово-хозяйственной деятельности рассматриваемого образовательного учреждения. Финансирование Колледжа осуществляется из областного бюджета в соответствии с утвержденной сметой расходов и доходов.
Источниками формирования имущества Учреждения, в том числе финансовых средств, являются:
имущество, закрепленное собственником или уполномоченным им органом в установленном порядке;
имущество, приобретенное за счет бюджетных средств, выделяемых учреждению по смете;
бюджетные ассигнования и другие поступления;
средства, поступающие в соответствии с Законом РФ «О медицинском страховании граждан в РФ»;
внебюджетные средства;
доход, полученный от платных видов предпринимательской деятельности, разрешенных Учреждению;
доходы от ценных бумаг;
амортизационные отчисления;
кредиты банков и других кредитных учреждений;
безвозмездные и благотворительные взносы, пожертвования организаций, учреждений, граждан;
иные источники, предусмотренные действующим законодательством Российской Федерации.
Имущество, отраженное в балансе, закреплено за Учреждением на праве оперативного управления распоряжением Комитета по управлению государственным имуществом. Государственное имущество, закрепленное за Колледжем, не подлежит изъятию, передачи другим организациям и использованию в целях, противоречащих задачам и интересам Колледжа. Учреждение не вправе отчуждать или иным способом распоряжаться закрепленным за ним имуществом, приобретенным за счет средств, выделенных ему по смете, в том числе самостоятельно сдавать в аренду, отдавать в залог, передавать на временное пользование разрешается только по согласованию с Министерством по образованию Удмуртской Республики.
В отчете о движении основных средств (форма 5) отражена стоимость основных средств Училища, в том числе, зданий, сооружений, передаточных устройств, машин и оборудования, транспортных средств и т.д. На основании данных отчетов о движении основных средств составлена Таблица 1.3., отражающая динамику стоимости основных средств «Промышленно-Экономического Колледжа период с 2005 по 2007 годы в разрезе по показателям.
Таблица 1.3. Динамика стоимости основных средств ГОУ «Промышленно-экономический колледж» за 2005-2007 гг.
| Наименование показателя | 2005 (тыс. руб.) | 2006 (тыс. руб.) | 2007 (тыс. руб.) | |||||||||
| бюджет | внебюджет | всего | % | бюджет | внебюджет | всего | % | бюджет | внебюджет | всего | % | |
| Здания (010) | 9717,9 | 9718 | 9717,9 | 9718 | 0 | 18659 | 18659 | 92,0 | ||||
| из них жилые здания | 7214,5 | 7215 | 7144,5 | 7145 | -0,97 | 13718 | 13718 | 92,0 | ||||
| Сооружения (011) | 37,3 | 37,3 | 37,3 | 37,3 | 0 | 71,7 | 71,7 | 92,2 | ||||
| Передаточ. устр. (012) | ||||||||||||
| Машины и оборудование (013) | 188,9 | 115,8 | 304,7 | 213,4 | 156,9 | 370,3 | 22 | 573,2 | 493,4 | 1067 | 188,0 | |
| Транспортные средства (015) | 4,8 | 4,8 | 47,7 | 20 | 67,7 | 1310 | 127,8 | 66,4 | 194,2 | 186,9 | ||
| Инструмент производственный (010) | 10,2 | 5,8 | 16 | 10 | 10,9 | 20,9 | 31 | 26,7 | 20,3 | 47 | 124,9 | |
| Библиотечный фонд (018) | 33,5 | 1 | 34,5 | 31,8 | 11,7 | 43,5 | 26 | 79,4 | 17,3 | 96,7 | 122,3 | |
| Всего | 9992,6 | 122,6 | 10115 | 10058 | 199,5 | 10258 | 1,4 | 19538 | 597,4 | 20135 | 96,3 | |
Колледж может привлечь в порядке, установленном законодательством РФ внебюджетные средства, в том числе:
за счет платных образовательных услуг;
за счет спонсорской помощи и целевых взносов предприятий, организаций, юридических и физических лиц;
от сдачи в аренду основных фондов;
от розничной торговли;
от организации общественного питания;
от оказания транспортных услуг;
от создания малых и совместных предприятий;
от участия в сельскохозяйственных работах на полях области.
Привлечение накопительных средств не влечет за собой снижение нормативов бюджетного финансирования.
Доходы, полученные Учреждением от разрешенной Уставом предпринимательской деятельности и, приобретенное за счет этих доходов, имущество учитывается на отдельном балансе и поступает в самостоятельное распоряжение Училища за исключением недвижимого имущества и транспортных средств.
ГОУ «Промышленно-экономический колледж»» получает доход от аренды помещений, от платной образовательной деятельности и добровольных пожертвований и целевых взносов физических лиц. Динамика доходов от предпринимательской деятельности ГОУ «Промышленно-экономического колледжа»» отражена в Таблице 1.4.
Таблица 1.4. Динамика доходов от предпринимательской деятельности ГОУ «Промышленно-экономического колледж»» за период с 2005 по 2007 год.
| Наименование показателя | 2005 г. | 2006 г. | 2007 г. | |||
| тыс.руб. | % | тыс.руб. | % | тыс.руб. | % | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Аренда | 203,6 | 27,12 | 342,9 | 39,10 | 630,4 | 60,54 |
| Поступления от платной образовательной деятельности | 371,2 | 49,44 | 343,6 | 39,18 | 356,7 | 34,26 |
| Добровольные пожертвования и взносы | 175,9 | 23,44 | 190,6 | 21,72 | 54,2 | 5,20 |
| Всего | 750,7 | 100 | 877,1 | 100 | 1041,3 | 100 |
Колледж ведет учет доходов и расходов по предпринимательской деятельности. Доходы и расходы отражаются в следующих документах учета: смета доходов и расходов, баланс исполнения сметы доходов и расходов, отчет об исполнении сметы доходов и расходов по бюджетным средствам и по внебюджетным источникам, сметы расходов по ГОУ «Промышленно-экономический колледж». Учреждение самостоятельно распоряжается денежными средствами, полученными по смете в соответствии с их целевым назначением. Контроль за использованием по назначению и сохранностью имущества осуществляет Комитет по управлению государственным имуществом Удмуртской Республики в установленном порядке. Колледж отвечает по своим обязательствам, находящимся в его распоряжении денежными средствами. При их недостаточности субсидиарную ответственность по его обязательствам несет Комитет по образованию Удмуртской Республики.
1.3 Составление и исполнение сметы доходов и расходовГОУ «Промышленно-экономический колледж»
По определению смета бюджетного учреждения – это основной плановый документ для финансирования учреждений; определяет объем, целевое назначение и поквартальное распределение бюджетных ассигнований на все расходы данного учреждения. Утвержденная смета является основанием для расходования выделяемых из бюджета средств. В отличие от других финансовых планов, составляемых в форме баланса доходов и расходов, смета представляет собой план расходов и отражает односторонний характер отношений с бюджетом учреждений, состоящих на сметном финансирования.
Таким образом, понятие сметы можно охарактеризовать следующими признаками:
плановый документ;
отражает свод затрат на определенный вид деятельности, отдельное производство, мероприятие;
составляется на определенный временной период;
не определяет источники погашения планируемых затрат.
В соответствии с требованиями бюджетного законодательства бюджетные средства расходуются по смете, утверждаемой главным распорядителем бюджетных средств. Поэтому составление бюджетной сметы необходимо. Бюджетные средства не должны смешиваться с внебюджетными, поэтому для учета внебюджетных средств предусматривается составление сметы доходов и расходов от предпринимательской деятельности и иной приносящей доход деятельности.
ГОУ «Промышленно-экономический колледж» осуществляет деятельность по смете расходов и уточненному бюджету, утвержденному Комитетом по образованию Администрации УР. В данной смете и уточненном бюджете отражается утвержденный для финансирования ГОУ «Промышленно-экономический колледж» в начале отчетного периода объем бюджетных денежных средств. По окончании отчетного периода составляется отчет об исполнении сметы доходов и расходов по бюджетным средствам (форма №2) и баланс исполнения сметы доходов и расходов (форма №1). Внебюджетные средства учитываются в уточненной смете доходов и расходов от предпринимательской и прочей, приносящей доход, деятельности на текущий период, которая согласовывается также с Комитетом по образованию Администрации УР. По истечению отчетного периода составляется отчет об исполнении сметы доходов и расходов по внебюджетным источникам (форма №4) и баланс исполнения сметы доходов и расходов по внебюджетным источникам (форма 1-1). Данные смет расходов отражены в сводной таблице 1.5
Таблица 1.5 Динамика утвержденных для финансирования ГОУ «Промышленно-экономический колледж» бюджетных средств за период с 2005 по 2007 гг., тыс. руб.
| Экономическая классификация расходов | 2005 г. | 2006 г. | % | 2007 г. |
% | |
| Наименование статьи расходов | Код статьи | |||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| ТЕКУЩИЕ РАСХОДЫ |
100 000 |
|||||
| Оплата труда госслужащих |
100 100 |
664,90 | 1100,20 | 165,47 | 1183,00 | 107,53 |
| оплата труда гражданских служащих | 110 110 | 664,90 | 1100,20 | 165,47 | 1183,00 | 107,53 |
| оплата труда внештатных сотрудников | 110 140 | |||||
| Начисления на оплату труда |
110 200 |
238,00 | 393,90 | 165,50 | 424,00 | 107,64 |
| Приобретение предметов снабжения |
110 300 |
578,50 | 602,60 | 104,17 | 708,00 | 117,49 |
| медикаменты | 110 310 | 2,00 | 3,00 | 150,00 | 3,00 | 100,00 |
| мягкий инвентарь и обмундирование | 110 320 | 90,40 | 31,00 | 34,29 | 67,00 | 216,13 |
| продукты питания | 110 330 | 454,10 | 534,60 | 117,73 | 613,00 | 114,67 |
| оплата ГСМ | 110 340 | 18,00 | 20,00 | 111,11 | 11,00 | 55,00 |
| прочие расходные материалы | 110 350 | 14,00 | 14,00 | 100,00 | 14,00 | 100,00 |
| Командировки и служебные разъезды |
110 400 |
6,00 | 8,00 | 133,33 | 7,00 | 87,50 |
| Транспортные услуги |
110 500 |
5,00 | 9,00 | 180,00 | 5,00 | 55,56 |
| Оплата услуг связи |
110 600 |
7,00 | 8,00 | 114,29 | 8,00 | 100,00 |
| Оплата коммунальных услуг |
110 700 |
1258,70 | 1141,20 | 90,67 | 1430,00 | 125,31 |
| оплата содержания помещений | 110 710 | 57,30 | 59,40 | 103,66 | 44,00 | 74,07 |
| оплата потребления тепловой энергии | 110 720 | 633,30 | 707,70 | 111,75 | 884,00 | 124,91 |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| оплата водоснабжения помещений | 110 740 | 399,60 | 173,20 | 43,34 | 154,00 | 88,91 |
| прочие коммунальные услуги | 110 770 | 10,00 | 10,00 | 100,00 | 0,00 | 0,00 |
| Прочие текущие расходы на закупку товара |
111 000 |
36,00 | 38,00 | 105,56 | 34,00 | 89,47 |
| Трансферты населению |
130 300 |
153,10 | 176,80 | 115,48 | 145,00 | 82,01 |
| Приобретенное оборудование и предметы длительного пользования |
240 100 |
200,00 | 50,00 | 25,00 | 29,00 | 58,00 |
| Капитальный ремонт |
240 300 |
150,00 | 90,00 | 60,00 | 56,00 | 62,22 |
| ИТОГО РАСХОДОВ |
800 000 |
3297,20 |
3917,70 |
118,82 |
4029,00 |
102,84 |
Как видно из Таблицы 2.5, объем бюджетных средств в рублевом эквиваленте за последние 3 года имеет тенденцию к росту. Общий объем финансирования, утвержденный на 2006 год, почти на 19 % превышает объем бюджетных средств, утвержденных к финансированию ГОУ «ПУ-37» в 2005 году, а объем, утвержденный на 2007 год – на 3 %. Существенный рост объема финансирования в 2006 году вызван увеличением объема финансирования следующих статей:
оплата труда госслужащих – на 65,5 %;
начисления на оплату труда – на 65,5 %;
транспортные услуги – на 80 %;
оплата потребленной электроэнергии – на 20,4 %.
В 2007 году по сравнению с 2006 годом увеличился объем утвержденного финансирования на следующие позиции:
приобретение предметов снабжения – на 17,5 %;
оплата коммунальных услуг – на 25 %, за счет роста финансирования на оплату потребления электроэнергии на 82.3 %.
оплата труда госслужащих – на 7.5 %.
В то же самое время объем финансирования на нижеперечисленные позиции сократился:
транспортные услуги;
оплата содержания помещений;
трансферты населению;
приобретение оборудования.
Из года в год сокращается финансирование расходов на капитальный ремонт.
Для того, чтобы определить в каком объеме утвержденные бюджетные средства были профинансированы рассмотрим еще одну сводную таблицу (см. Таблица 1.6.) на основании данных отчетов об исполнении сметы доходов и расходов и баланса сметы доходов и расходов.
Таблица 1.6.Динамика объема финансирования ГОУ «Промышленно-экономический колледж» за счет поступлений из бюджета за период с 2005 по 2007 гг. (тыс. руб.)
| Экономическая классификация расходов | 2005 г. | % от сметы | 2006 г. | % от сметы | 2007 г. | % от сметы | |
| Наименование статьи расходов | Код статьи | ||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| ТЕКУЩИЕ РАСХОДЫ |
100 000 |
||||||
| Оплата труда госслужащих |
100 100 |
642,15 | 96,6 | 1100,1 | 99,9 | 1183,0 | 100 |
| оплата труда гражданских служащих | 110 110 | 642,15 | 96,6 | 1100,1 | 99,9 | 1183,0 | 100 |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| оплата труда внештатных сотрудников | 110 140 | ||||||
| Начисления на оплату труда |
110 200 |
218,6 | 91,9 | 389,9 | 99,0 | 424,0 | 100 |
| Приобретение предметов снабжения |
110 300 |
279,6 | 48,3 | 208,6 | 34,6 | 510,0 | 72 |
| Медикаменты | 110 310 | 2,0 | 100 | 0 | 0 | 0 | 0 |
| мягкий инвентарь и обмундирование | 110 320 | 53,6 | 59,2 | 18,8 | 60,7 | 47,3 | 70,6 |
| продукты питания | 110 330 | 224,0 | 49,3 | 184,7 | 34,6 | 445,9 | 72,7 |
| оплата ГСМ | 110 340 | 0 | 0 | 3 | 15 | 0 | 0 |
| прочие расходные материалы | 110 350 | 0 | 0 | 2,1 | 15 | 16,8 | 120 |
| Командировки и служебные разъезды |
110 400 |
0 | 0 | 0 | 0 | 0 | 0 |
| Транспортные услуги |
110 500 |
0 | 0 | 0 | 0 | 0 | 0 |
| Оплата услуг связи |
110 600 |
4 | 57,1 | 0 | 0 | 0 | 0 |
| Оплата коммунальных услуг |
110 700 |
937,7 | 74,5 | 1187,3 | 104 | 1123,5 | 78,6 |
| оплата содержания помещений | 110 710 | 16,3 | 28,4 | 0 | 0 | 42,5 | 96,6 |
| оплата потребления тепловой энергии | 110 720 | 629,5 | 99,4 | 676,0 | 95,5 | 826,2 | 93,5 |
| оплата потребления электрической энергии | 110 730 | 136,9 | 86,4 | 236,4 | 124 | 194,6 | 55,9 |
| оплата водоснабжения помещений | 110 740 | 155,0 | 38,8 | 274,9 | 158,7 | 60,2 | 39,1 |
| прочие коммунальные услуги | 110 770 | 0 | 0 | 0 | 0 | 0 | 0 |
| Прочие текущие расходы на закупку товара |
111 000 |
2,6 | 7,2 | 0 | 0 | 5 | 14,7 |
| Трансферты населению |
130 300 |
47,8 | 31,2 | 50,2 | 28,4 | 178,3 | 123,0 |
| Приобретенное оборудование и предметы длительного пользования |
240 100 |
0 | 0 | 0 | 0 | 67,0 | 231,0 |
| Капитальный ремонт |
240 300 |
85,5 | 57 | 0 | 0 | 50,0 | 89,3 |
| ИТОГО РАСХОДОВ |
800 000 |
2218,0 |
67,3 |
2936,1 |
74,9 |
3540,8 |
87,9 |
Как показывают данные Таблицы 1.6. ситуация с выполнением сметы финансирования с каждым годом улучшается. Если в 2005 году профинансировано было лишь 67,3 % от утвержденной Комитетом образования УР сметы, то в 2007 - выполнение плана по сметному финансированию - 87.9 %, что на 20,6 % выше, чем в 2005 году и на 13 % выше, чем в 2006 году.
Наиболее успешно обстоит дело с финансированием таких статей как:
оплата труда гражданских служащих;
начисления на оплату труда;
оплата коммунальных услуг.
Хуже всего финансируются:
приобретение предметов снабжения
командировки и служебные разъезды;
транспортные услуги;
оплата услуг связи
Также немаловажно рассмотреть динамику фактических расходов от выделенного финансирования. Эти данные представлены в Таблице 1.7.
Таблица 1.7. Динамика фактических расходов ГОУ «Промышленно-экономический колледж» за счет поступлений из бюджета с 2005 по 2007 гг. (тыс.руб.)
| Экономическая классификация расходов | 2005 г. |
% от финанси- рования |
2006 г. |
% от финанси- рования |
2007 г. |
% от финанси- рования |
|
| Наименование статьи расходов | Код статьи | ||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| ТЕКУЩИЕ РАСХОДЫ |
100 000 |
||||||
| Оплата труда госслужащих |
100 100 |
682,7 | 106,3 | 1115,1 | 101,4 | 1207,1 | 102,0 |
| Начисления на оплату труда |
110 200 |
243,5 | 111,4 | 397,4 | 101,9 | 428,9 | 101,2 |
| Приобретение предметов снабжения |
110 300 |
306,9 | 109,8 | 261,5 | 125,4 | 455,1 | 89,2 |
| Командировки и служб. разъезды |
110 400 |
0 | 0 | 0 | 0 | 0 | 0 |
| Транспортные услуги |
110 500 |
0 | 0 | 1,7 | 0 | 0 | 0 |
| Оплата услуг связи |
110 600 |
4 | 100 | 0 | 0 | 0 | 0 |
| Оплата коммун. услуг |
110 700 |
938,8 | 100,1 | 1062,9 | 89,5 | 1080,0 | 96,1 |
| Прочие текущие расходы на закупку товара |
111 000 |
15,4 | 601,6 | 5,0 | - | 0 | 0 |
| Трансферты населению |
130 300 |
76,7 | 160,5 | 72,4 | 144,2 | 91,5 | 51,3 |
| Приобретенное обор. и предметы длит. пользования |
240 100 |
0 | 0 | 0 | 0 | 67,0 | 100,0 |
| Капитальный ремонт |
240 300 |
91,5 | 107,1 | 5,8 | - | 23,5 | 47 |
| ИТОГО расходов |
800 000 |
2359,5 |
106,4 |
2921,8 |
99,5 |
3353,1 |
94,7 |
Данные Таблицы 1.7. свидетельствуют, что из года в год объем фактических расходов занимает меньшую долю в объеме финансирования из бюджета. Таким образом, в 2005 году наблюдался перерасход бюджетных средств на 6.4 % за счет остатков денежных средств с прошлого года, в 2006 году фактические расходы укладываются в смету – 99.5 %, а в 2007 году наблюдается экономия бюджетных средств в размере 5 %. По статьям расхода: оплата труда государственных служащих; начисления на оплату труда и приобретение предметов снабжения перерасход наблюдается постоянно на протяжении 3-х лет. Помимо основной деятельности, ГОУ «Промышленно-экономический колледж» также осуществляет предпринимательскую деятельность и сдает в аренду помещения, получая от этого доход. Динамику доходов, утвержденных Комитетом образования УР в смете доходов и расходов от предпринимательской деятельности и аренды оценить, используя данные Таблицы 2.4. Эти данные показывают изменения, произошедшие в структуре утвержденных доходов от предпринимательской деятельности ГОУ «Промышленно-экономический колледж». Из года в год растет доля утвержденных доходов от сдачи помещений в аренду с 27 до 61 %. В то же время доля добровольных пожертвований ежегодно снижается с 24 до 5 %. Общая динамика утвержденных доходов от предпринимательской деятельности характеризуется неуклонным ростом. Наблюдается рост утвержденных доходов в 2006 году по сравнению с 2005 годом на 17 %, а в 2007 году по сравнению с 2006 – на 19 %. Анализируя данные балансов исполнения сметы доходов и расходов по внебюджетным источникам, наблюдается следующая ситуация – не смотря на утвержденные сметой суммы доходов, фактически объем поступлений от предпринимательской деятельности гораздо ниже. В 2005 году он составил 67 775 руб., в 2006 году – 206 387 руб., в 2007 году - 356 668 руб.
ГЛАВА 2. ТЕОРЕТИЧЕСКИЕ ОСНОВЫ ФИНАНСОВ БЮДЖЕТНЫХ ОРГАНИЗАЦИЙ В СФЕРЕ ОБРАЗОВАНИЯ.
2. 1 Значение образования в развитии российского общества.
Конкурентоспособность страны, ее благосостояние зависит от сложных факторов, в числе которых состояние национальной системы подготовки кадров занимает первостепенное место. Базовые принципы современной образовательной политики регламентированы в Федеральных законах «Об образовании», «О высшем послевузовском профессиональном образовании», Национальной доктрине образования РФ до 2025г.
В Федеральном законе «Об образовании» образование трактуется как целенаправленный процесс воспитания и обучения в интересах человека, общества, государства который предполагает констатацию гражданином (обучающимся) установленных государственных образовательных уровней (образовательных цензов), удостоверяемых соответствующим документом. Граждане РФ вправе получать образование без ограничений, независимо от пола, расы, национальности, языка, происхождения, места жительства, состояния здоровья и т.д. Российское государство гарантирует гражданам общедоступность и бесплатность начального общего, основного общего, среднего (полного) общего образования и профессионального начального образования в государственных и муниципальных образовательных учреждениях в рамках государственных стандартов, или образования данного уровня гражданин получает впервые. Прав граждан и образование реализуется посредством формирования системы образования и условий его получения. Сложившееся в настоящее время в РФ система образования– весьма сложный объект , описание которого приводится в Федеральном Законе «Об образовании». Ее составляющие включают: сеть образовательных учреждений, образовательные стандарты и программы, ресурсное, кадровое, научное, методическое, материальное, финансовое обеспечение, организация сотрудничества с другими образовательными системами, управление.
Неотъемлемым элементом российской системы образования выступают сеть образовательных учреждений, осуществляющих образовательный процесс. Она имеет весьма сложную структуру , состоящих из следующих типов учреждений:
Дошкольные учреждения;
Общеобразовательные, состоящие из трех ступеней: начального общего, основного общего, среднего (полного) общего образования;
Для детей с отклонениями в развитии;
Для детей-сирот;
Дополнительного образования взрослых;
Дополнительного образования детей;
Специальные (коррекционные) для обучающихся воспитанников, детей, остающихся без попечения родителей (законных представителей);
Другие учреждения, поводящие образовательный процесс.
Существенным элементом, раскрывающим содержание образования, выступают образовательные программы, конкретизирующие суть образования определенного уровня и направленности. По содержанию они встречаются – образовательные и профессиональные, которые могут быть основными и дополнительными. Первые включают дошкольное, начальное, общее, основное общее, среднее (полное) общее образование). С помощью профессиональных образовательных программ осуществляется начальное, среднее, высшее (в том числе получение диплома о незаконченном высшем образовании, бакалавра, специалиста-магистра) и послевузовское (аспирантура, докторантура) образование.
Образовательные программы с учетом потребности и возможности личности могут быть освоены образовательными учреждениями очной, заочно-очной (вечерней) и заочной формах. Усвоение программ имеет место и в форме семейного образования, самообразования, экстерната.
Образовательные учреждения различаются по организационно правовым форам. Они могут быть государственными, муниципальными, негосударственными (частными учреждениями общественных и религиозных организаций, объединений). Государственный статус образовательного учреждения определяется уровнем и направленностью реализуемых им образовательных программ, регулируемых Типовыми положениями об образовательных учреждениях, утвержденными Правительством РФ. Негосударственные образовательные учреждения придерживаются Типовых положений лишь примерно
В зависимости от характера деятельности, уровня и спектра реализуемых образовательных программ в РФ устанавливаются следующие типы учебных заведений: университет, академия, институт. К образовательной деятельности тесно примыкает профессиональная подготовка, обеспечивающая ускоренное приобретение учащимися профессиональных навыков для выполнения конкретной работы, но не предполагающая повышение образовательного уровня. Эту подготовку проводят общеобразовательные учреждения профессионального начального образования, межшкольные учебные комбинаты, учебно-производственные мастерские и другие.
Следующим элементом системы образования выступают органы управления образованием и подведомственные им учреждения и организации. Управление образованием проводится на федеральном, региональном и муниципальном уровне и непосредственно на уровне образовательного учреждения
В соответствии со ст.120 ГК РФ учреждением считается организация, созданная собственником для осуществления управленческих, социально-культурных или иных функций некоммерческого характера и финансируемая им полностью или частично. В государственных и муниципальных образовательных учреждениях собственником выступает государство в виде федеральных, региональных и местных органов управления.
2.2 Особенности финансирования образовательных учреждений
Образование относится к сфере продуктивных вложений. Во многих странах мира основным источником финансирования расходов на образование являются средства бюджета.
В Российской Федерации, ведущим источником финансового обеспечения расходов на образование, становятся средства бюджетов разных уровней. За федеральным уровнем закреплено предоставление средств на следующие цели: содержание образовательных учреждений федерального ведения; осуществление федеральных образовательных программ; на образовательные субвенции в пределах трансфертов нуждающимся в финансовой поддержке регионам.
В современных условиях происходит передача ответственности за финансирование профессионального образования с федерального на региональный и муниципальные уровни. Рыночные преобразования в России существенно расширили возможности образовательных учреждений по привлечению денежных средств по финансированию своей основной деятельности. Образовательные учреждения имеют право привлекать финансовые ресурсы, в том числе валютные, за счет предоставления платных дополнительных, образовательных услуг, предусмотренных уставом, а также добровольных пожертвований и целевых взносов юридических и физических лиц.