Особливості справляння ПДВ в деяких зарубіжних країнах
ПДВ оподатковується внутрішній оборот. Об’єктом оподаткування є уся підприємницька та професійна діяльність юридичних та фізичних осіб.
Станом на 2001 рік ставки ПДВ в Іспанії становили 4%, 7%, 16%. Вони міняються щорічно в залежності від економічної кон’юнктури ПДВ, при експорті – відшкодовується, з акцизу – не справляється. Ставка 4% охоплює продукцію першої необхідності (хліб, зерно, молоко, яйця, фрукти, овочі, книги, газети, ліки, муніципальне житло, машини для інвалідів і т.п.); 7% - продукти харчування, крім 1-ої групи, домашні тварини (для харчування), житло для малозабезпечених, окремі послуги (готельні, транспортні), перекладацькі, театр, цирк, кіно, музеї, виставки, спортивні заходи і т.п.; 16% - все інше.
Звільняються від сплати ПДВ освіта, експорт, медичні послуги в лікарнях, фінансові та банківські операції, страхова справа, окремі операції з нерухомістю (оренда житла, наприклад). Якщо товар або послуги купуються без ПДВ, то і продаються без ПДВ (так зване технічне звільнення від ПДВ). Провіряються всі рахунки по придбанню для заліку (повинні підтверджуватися бухгалтерськими документами). ПДВ виокремлюється на платіжних документах. При заліку більше встановленої суми проводиться документальна перевірка.
Декларації по ПДВ подаються щоквартально на протязі наступного за кварталом місяця. За порушення строків накладається штраф. Якщо затримка складає три місяці – 10% від величини податку, до 6 місяців – 50%, більше шести місяців – 100%..При зміні величини податку в більшу сторону, при подачі декларацій із виправленнями застосовуються аналогічні санкції.
Сплата ПДВ проводиться щоквартально – до 20 числа місяця, наступного за кварталом.
Відшкодування ПДВ проводиться за останньою річною декларацією на протязі 6 місяців. Усі спірні питання розглядає спочатку податковий суд (носить адміністративний характер), потім – звичайний.
Найбільш поширеними типами махінацій з ПДВ є фальшиві рахунки (відсутність реального факту купівлі-продажу), прихований продаж, фальсифікація бухгалтерських документів. За що передбачено кримінальна відповідальність – максимально 6 років, а також 600% штрафних санкцій.
Розділ 3. Перспективи розвитку ПДВ в Україні
3.1 Роль податку на додану вартість в доходах бюджету України та шляхи його реформування з огляду на передовий зарубіжний досвід
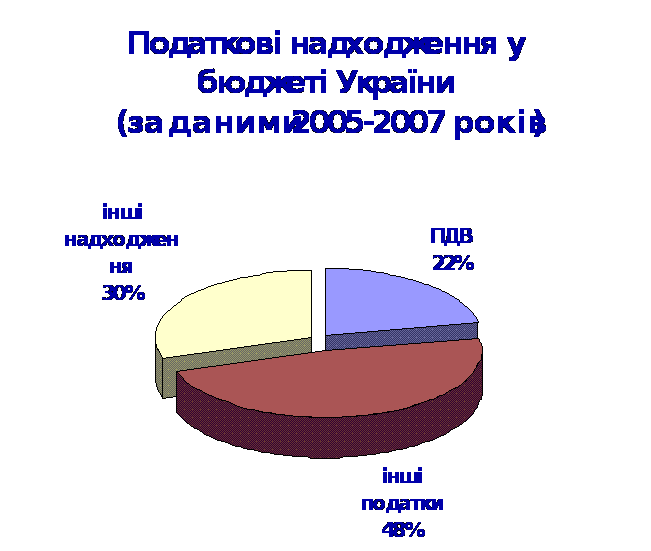
В період з 1992 по 2007 роки структура доходів Державного бюджету України значно змінилася, що зумовлено як зміною політики доходів, зокрема податкової політики (зміна податкових ставок, бази оподаткування, податкових пільг тощо), так і розподілом загальнодержавних доходів між різними ланками бюджетної системи, а також зміною економічної ситуації в цілому. Так, податки були і залишаються основним джерелом надходження коштів до бюджету, причому частка їх забезпечення зростає щороку (дод. 2).
Найбільшим джерелом доходів від податків до державного бюджету є податок на додану вартість. З 1997 року спостерігається стрибкоподібне зростання надходжень ПДВ, що стало наслідком зарахування цього податку в повному обсязі до доходів державного бюджету, тоді як раніше він розподілявся між ланками бюджетної системи. Починаючи з 2000 року питома вага ПДВ в бюджеті країни знову почала знижуватися, проте, на сьогоднішній день ми можемо спостерігати значне покращення ситуації: за показниками 2005-2006 років характерним є те, що темпи зростання податкових надходжень значно вищі за темпи зростання макроекономічних показників. Таким чином, податок на додану вартість забезпечує значну частку надходжень до Державного бюджету України.
Тому серйозні податкові зміни, які вкрай необхідні, неможливо здійснювати без бюджетних рішень, а точніше – будь-які податкові зміни слід розглядати лише паралельно з бюджетними.
Дослідивши особливості функціювання податку на додану вартість у багатьох розвинених європейських країнах, зокрема тих, що входять до Європейського Союзу, можна запропонувати напрямки вдосконалення механізму справляння ПДВ в Україні:
встановити диференційовані ставки податку на додану вартість;
спростити механізм справляння податку на додану вартість, а саме – виключити з бази оподаткування інші податки і збори та обов'язкові платежі;
змінити дату виникнення податкового зобов'язання і відповідно податкового кредиту;
посилити контроль за здійсненням відшкодування ПДВ з бюджету;
обмежити перелік пільг, залишити тільки пільги, що стосуються предметів першої необхідності та послуг соціальної сфери обслуговування;
змінити механізм справляння ПДВ щодо підприємств торгівлі та посередницької діяльності. Встановити, що об'єктом оподаткування у вказаних підприємствах виступає валовий дохід, який визначається як різниця між ціною реалізації та ціною придбання. Це дасть можливість не застосовувати до підприємств торгівлі та посередницької діяльності механізм відшкодування податку на додану вартість.
З метою оптимізації процесу адміністрування ПДВ пропонуються чотири альтернативні шляхи удосконалення законодавства про ПДВ, котрі в рамках євроінтеграції України вже активно впроваджуються органами податкової служби:
запровадження ПДВ-рахунків, яке передбачає відкриття кожним платником ПДВ додаткового банківського рахунку для зарахування та списання коштів ПДВ;
запровадження ПДВ-поля, коли у платіжному дорученні банку на перерахування коштів передбачено окреме вікно, де проставлятиметься сума ПДВ, яка перераховуватиметься разом із платіжним дорученням;
запровадження солідарної відповідальності, яке передбачає у разі виявлення одного з фіктивних контрагентів відповідальність усіх, хто в цьому ланцюгу скористався неіснуючим податковим кредитом;
подання в електронному вигляді реєстрів виданих і отриманих податкових накладних, яке означає, що разом із декларацією за звітний місяць до податкового органу буде також надано і копію реєстру податкових накладних.
3.2 Податковий Кодекс України – гармонізація системи ПДВ із вимогами Євросоюзу
Протягом останніх років в Україні докладалося чимало зусиль для створення та вдосконалення податкової системи, перетворення податків на дієві важелі економічної політики. При цьому стратегічною метою є створення в Україні стабільної податкової системи, яка б забезпечила достатній обсяг надходжень платежів до бюджетів усіх рівнів, ефективне функціонування економіки держави, справедливий підхід до оподаткування всіх категорій платників податків, а також створення умов для подальшої інтеграції України у світове співтовариство.
Ключове місце в процесі гармонізації національного податкового законодавства з вимогами законодавства Європейського Союзу приділяється прийняттю Податкового кодексу України.
Під час опрацювання відповідних розділів проекту Кодексу враховувалися вимоги щодо приведення їх у відповідність з основними положеннями законодавства Європейського Союзу, зокрема у сфері обкладання податком на додану вартість, справляння акцизного збору, спрощеної системи оподаткування суб’єктів малого підприємництва. При цьому пріоритетними питаннями в області адаптації податкового законодавства, на яких у першу чергу були сконцентровані зусилля розробників проекту Податкового кодексу i за якими в обов’язковому порядку має забезпечуватися приблизна адекватність проектів нормативно-правових актів України законодавству ЄС, є непряме оподаткування, перш за все податок на додану вартість.
У ході роботи над проектом Податкового кодексу Робоча група з його підготовки проводила консультації з представниками науки, юристами та економістами. Як відзначили представники наукових кіл, які здійснили експертизу розділів проекту, одним з найбільш вдалих є розділ «Податок на додану вартість», виписаний з урахуванням Директиви Ради 2006/112/ЄС від 28.11.2006 р. про спільну систему податку на додану вартість, оскільки він є найбільш адаптованим до європейського законодавства. У цьому розділі проекту знайшла відображення низка важливих моментів реформування системи обкладання цим податком у частині відповідності вимогам зазначеної Директиви.
У проекті Кодексу враховано положення, які містяться у згаданій Директиві, а саме: визначення термінів; перелік платників податку на додану вартість; визначення об’єктів оподаткування ПДВ, бази оподаткування, понять поставки товарів, поставки послуг, місця поставки товарів та місця поставки послуг; перелік операцій, що звільняються від обкладання податком на додану вартість на території країни та при ввезенні товарів на митну територію України; ставки податку; перелік операцій, що підлягають оподаткуванню за нульовою ставкою; порядок подання податкової декларації та строки розрахунків з бюджетом тощо.
У проекті Кодексу уточнено перелік операцій, які не є об’єктом оподаткування i які звільняються від оподаткування. При цьому перелік пільгових операцій дещо скорочено, насамперед за рахунок звільнень від оподаткування операцій, безпосередньо не пов’язаних із соціальним захистом малозабезпечених верств населення, i звільнень, що спотворювали умови здорової конкуренції та ставили в нерівні умови платників окремих галузей народного господарства.
Крім приведення національного законодавства у відповідність із законодавством Європейського Союзу, зазначене стало передумовою для поетапного зниження ставки податку на додану вартість з 20 до 17%. Доречно зазначити, що відповідно до Директиви Ради 2006/112/ЄС у країнах Європейського Союзу до 31 грудня 2010 р. стандартна ставка цього податку не може бути меншою від 15%.
Також у розділі проекту Податкового кодексу, присвяченому податку на додану вартість, знайшли відображення адаптовані до законодавства ЄС норми, що передбачають механізм оподаткування сільськогосподарських товаровиробників, відповідно до якого суб’єкт підприємницької діяльності в галузі сільського господарства, рибальства та лісового господарства без реєстрації його платником ПДВ може обрати режим оподаткування за фіксованою ставкою (12%). При цьому сума податку залишається в розпорядженні такого суб’єкта для компенсації сплаченого податку у складі витрат на придбання товарів, робіт, послуг.
Запропоновані в розділі «Податок на додану вартість» норми не мають дискримінаційного характеру, оскільки звільнення в частині ПДВ поширюватимуться як на поставку вітчизняних товарів, так i на ввезення товарів іноземного виробництва. При цьому не передбачається встановлення пріоритетів в оподаткуванні окремих галузей чи суб’єктів господарювання. Зазначені норми не суперечитимуть вимогам Ради ЄС та угодам ГАТТ/СОТ.
Директива про спільну систему податку на додану вартість дає змогу навіть членам ЄС на певний перехідний період застосовувати той режим оподаткування, який діяв у цих країнах до моменту їх вступу до Європейського співтовариства.
Тобто більшість положень проекту Податкового кодексу щодо системи обкладання податком на додану вартість уже адаптовано до законодавства Європейського Союзу.
У розділі «Спеціальні режими оподаткування» з метою стимулювання інноваційно-інвестиційної діяльності підприємств для суб’єктів спеціальних (вільних) економічних зон, де запроваджено режим спеціальної митної зони, запропоновано новий механізм стимулювання інвестиційної діяльності, який не суперечить вимогам Міжнародної конвенції про спрощення i гармонізацію митних процедур системи угод від 18.05.73 р. (м. Кіото).
Зокрема, у проекті Податкового кодексу запропоновано особливий порядок сплати ПДВ при переміщенні через межі СЕЗ передбачених інвестиційними проектами товарів (відповідно до визначення СЕЗ як території, що знаходиться поза межами митної території України), за винятком транспортних засобів, підакцизних товарів та товарів 1 — 24 груп за УКТ ЗЕД.
Суб’єктом підприємницької діяльності, які реалізують інвестиційні проекти на територіях пріоритетного розвитку, пропонується запровадити нові принципи податкового стимулювання інвестиційної діяльності в регіонах, виходячи зі стандартів Угоди про субсидії та компенсаційні заходи системи угод ГАТТ/СОТ. Зокрема, законопроектом передбачається вексельна форма сплати ПДВ при імпорті устаткування, обладнання та комплектуючих до них та визначено строк погашення векселя 90 днів. При цьому Кабінет Міністрів України матиме право продовжувати зазначений строк погашення векселя залежно від технологічних особливостей конкретного виробництва.
Також одним із основних напрямів удосконалення обкладання акцизним податком у проекті Податкового кодексу є адаптація законодавства України до норм Директив Ради ЄС, які регулюють обкладання цим податком.
Підсумовуючи викладене, можна стверджувати: реалії сьогодення переконливо засвідчують, що невід’ємною складовою процесу вдосконалення податкового законодавства України є його адаптація до законодавства Європейського співтовариства i вимог положень угод ГАТТ/СОТ.
3.3 Податок на додану вартість в концепції єдиної міжнародної податкової системи
Глобалізація — всеохоплюючий і фундаментальний процес нашого часу — не може не супроводжуватися істотними змінами у сфері державних фінансів, хоча на сьогодні ці зміни перебувають на початковій стадії. Транснаціональні податки ще не відображено в законодавстві, не закріплено в суспільній свідомості, але в умах наукової й політичної еліти вони вже існують. Світ стоїть на порозі серйозних змін у системі міжнародних фінансових відносин.
Пропоновані міжнародні податки підпорядковано одному загальному принципу — база оподаткування повинна бути якомога ширшою, а податкова ставка — найнижчою. За критерієм максимізації фіскального потенціалу залежно від величини бази податку найперспективнішим стає оподаткування валютних операцій а також встановлення єдиної для усіх (хоча б європейських) країн ставки ПДВ, оскільки в масштабах світової економіки та торгівлі обсяг оборотів перевищує один трильйон доларів на добу при тенденції до постійного зростання.
Зрозуміло, левова частка обороту припадає на розвинутий Захід, що перетворює гіпотетичний податок в «податок Робін Гуда» з перерозподільчим фінансовим ефектом на користь бідних країн. Взагалі первісний задум щодо функціонального призначення всіх міжнародних податків зводиться по суті до філантропічної мети — фінансування соціально-економічного розвитку та викорінювання бідності. Простий підрахунок показує, що при оподаткуванні світової суми валютних оборотів за ставкою всього 0,25% протягом року потенційно може бути створено цільовий фонд розвитку обсягом один трильйон доларів. Звичайно, це ірреальна цифра та навіть при зменшенні її у 10 разів надходження становитимуть 100 млрд. дол.
На 15-й світовій конференції Товариства міжнародного розвитку (Амстердам, 1976 р.) передбачалося, що до 2000 р. ми станемо свідками появи системи міжнародного оподаткування. Попри перебільшений оптимізм цих сподівань за останні роки політичну підтримку в запровадженні міжнародних податків ініціювали лідери Франції, Бразилії, Німеччини, Іспанії, представники Алжиру, Індії, Куби, Чилі й інших країн, що розвиваються (так званої «Групи-77», хоча насправді туди входить 133 країни). За міжнародні податки виступили впливові інституції: ООН, Організація економічного співробітництва і розвитку (ОЕСР), Європейський Союз, Світовий економічний форум у Давосі (Швейцарія), а також численні політичні партії, неурядові й громадські організації, профспілкові об’єднання. Агітація за міжнародне оподаткування активно провадиться через Інтернет.
Під гаслом боротьби з необмеженим національним фіскальним суверенітетом і міждержавною податковою конкуренцією ООН особливо наполягає на запровадженні глобальних податків, створенні потужної міжнародної податкової адміністрації (International Tax Organization), необмеженому обміні інформацією, проведенні спеціальної податкової політики щодо еміграції. Серед адептів міжнародного оподаткування є відомі VIP-персони: генеральний секретар ООН Кофі Аннан, лауреат Нобелівської премії з економічних наук (2001 р.) Джозеф Стігліц, колишній президент СРСР Михайло Горбачов та інші.
На боці прихильників наднаціональних податків такий вагомий аргумент: податкові джерела фінансування, яким органічно притаманні фіскальна, перерозподільна й регуляторна функції, дадуть змогу принаймні дещо зняти гостроту глобальних соціально-економічних й екологічних проблем і тим самим зменшити небезпечну прірву в рівні добробуту та якості життя між «золотим мільярдом» і рештою населення Землі. Так, одна з неурядових організацій проводить кампанію щодо запровадження міжнародних податків під гаслом «Війна злидням».
У супротивників свої контраргументи, зокрема вони вважають, що підвищення завдяки міжнародним податкам загального податкового навантаження підриватиме індивідуальну ділову ініціативу в світовому масштабі, перешкоджатиме глобальному економічному зростанню. ООН звинувачують у тому, що її експерти під приводом запровадження міжнародного оподаткування беруть під захист державу загального добробуту, яка дискредитувала себе економічною неефективністю. На відміну від деяких політиків і громадських діячів прохолодно зустріли пропозиції щодо запровадження міжнародних податків більшість міністрів фінансів навіть тих країн, в яких парламенти підтримали ідею (Канада, Німеччина, Франція).
Крім політичних перешкод, а вони обов’язково виникнуть, оскільки потрібно створити наднаціональні фіскальні органи або залучити і так функціонально перенавантажені національні податкові служби, міжнародне оподаткування стикатиметься з проблемами фіскально-технологічного й адміністративного характеру. Проте є підстави сподіватися, що міжнародні податки буде таки запроваджено. Зрештою, бути чи не бути міжнародному оподаткуванню, а разом з тим і єдиній міжнародній системі ПДВ, залежить не стільки від наукових рекомендацій, скільки від політичної волі й інтересів найпотужніших економічно розвинених країн світу.
ВИСНОВКИ
Зрозуміло, що ПДВ має велике значення для фіскальної стабільності в країні, яка потребує встановлення стабільного податку, котрий стимулюватиме економічне зростання. Перехідний період в Україні вимагає внесення важливих змін у систему оподаткування, наближення її до європейських стандартів. Реформа податкової системи, головним компонентом якої стане запровадження ПДВ європейського зразка, відіграє вирішальну роль в процесі перетворення радянського стилю економіки в ринково-орієнтовану економіку.
Адже, податок на додану вартість: стимулює зростання приватного підприємництва й забезпечує нейтральність для всіх секторів економіки; формує правильні стимули для зростання в перехідній економіці, стимулює заощадження й інвестиції; забезпечує значні надходження в державну казну.
Поряд з цим ПДВ: є податком з найбільшими витратами на його адміністрування; потребує більш кваліфікованих фахівців та значного досвіду оподаткування; не сприяє справедливому перерозподілу доходів.
Дослідивши особливості функціювання податку на додану вартість у багатьох розвинених європейських країнах, зокрема тих, що входять до Європейського Союзу, можна запропонувати напрямки вдосконалення механізму справляння ПДВ в Україні:
- розширення бази оподаткування за рахунок скасування пільг, що не носять соціального характеру. Це дасть змогу встановити ставку податку на рівні 15-17% і тим самим зменшить податковий тиск на платників та збільшить надходження до бюджету;
- розширення інформаційного забезпечення кожної ланки податкової служби, яке сприятиме автоматизації процесу оподаткування, ефективнішому використанню наявних людських ресурсів, дасть можливість зіставляти відомості з різних джерел з метою виявлення ухилень від сплати ПДВ;
- підвищення ефективності перевірочної роботи, яке дасть змогу за рахунок автоматизованого відбору платників для документальних перевірок виявляти ухилення від оподаткування при загальному зменшенні кількості перевірок та перевіряючи, забезпечити невідворотність відповідальності порушників;
- вдосконалення законодавства, яке полягає у спрощенні, стабільності та передбачуваності в адмініструванні ПДВ, запровадження обов’язкової перевірки ефективності запропонованих змін за допомогою імітації моделі;
- прогнозування надходжень ПДВ, яке дасть можливість запропонувати Верховній Раді збалансований реальний бюджет, що, в свою чергу, сприятиме стабілізації економіки;
- скорочення та ліквідація недоїмки шляхом поліпшення роботи з платниками.
Виконання цих завдань у повному обсязі забезпечить досягнення високої ефективності податку на додану вартість в найкоротші строки.
БІБЛІОГРАФІЯ
Закон України “Про Державний бюджет України на 2007 рік” від 19 грудня 2006 р. №489-V.
Закон України "Про податок на додану вартість" від 3.04.1997 p., №168/97-ВР.
Закон України "Про систему оподаткування" від 25.06.1991 р. (з наступними змінами і доповненнями).
Білоцерківська Г. Законом № 489-V внесено деякі зміни у порядок обкладання ПДВ // Вісник податкової служби України, січень 2007 р., № 1–2 (428–429). – С. 17.
Бондаренко Г. Ми розпочали новий етап у розвитку державної податкової служби // Вісник податкової служби України, січень 2007 р., № 1–2 (428–429). – С. 6.
Брезвін А. Від того, коли ми перейдемо на прозорі схеми адміністрування ПДВ, залежить, як вибудовуваимуться відносини між владою та бізнесом. // Вісник податкової служби України, січень 2007 р., № 1–2,– С. 3.
Василик О.Д., Павлюк К.В. Бюджетна систтема України: Підручник. – К.: Центр навчальної літераури, 2004. – 544с.
Гега П.Т., Доля Л.М. Основи податкового права: Навч. посібник. – К.: Знання. – 2003. – С. 80.
Данілов О.Д. Податок на додану вартість. Навч. посіб. – К.: Основи, 2005. – 254 с.
Кирієнко Н. Податткова підбиває підсумки і робить прогнози. // Вісник податкової служби України, грудень 2005 р., № 48 (378). – С. 10.
Косарчук В.П. Система оподаткування в Україні. Методичний посібник. – К: ДПА, 2003 р. – 114 с.
Крисоватий А. Державна податкова політика і система податків // Фінанси України, 2005, № 1. – С. 10.
Новиков Ю. Дорожня карта Податткового кодексу. // Вісник податкової служби України, грудень 2005 р., № 48 (378). – С. 14.
Стоян В.І. Удосконалення податкової системи України. // Фінанси України. – 2001., №7.
Фліссак Н. Трансформація Державної податкової служби України в орган державного управління європейського зразка – важлива складова подальшої європейської інтеграції України. // Вісник податкової служби України. – 2006, №36.
Фліссак Н. Шляхи реформування податкової системи України. // Вісник податкової служби України. – 2007, №1-2.
Хоцянівська Н. Подакова систтема поребує змін. // Вісник податкової служби України, грудень 2005 р., № 45 (375). – С. 11.
www.dpa
www.dps.km
www.podatki
Додаток 1. Переваги і недоліки податку на додану вартість
|
|
 Податок
на додану
вартість
|
|
 переваги
|
|
|
|
|
|
|
|
|
|
|
|
|
|
 виступає
фактором, що
регулює розмір
заробітної
плати і ціни
|
|
|
|
|
|
|
|
|
|
|
|
|
|
Додаток 2. Податкові надходження у Бюджеті України
|
Дохід (млрд. грн.) |
Запланований дохід бюджету України | Запланований дохід бюджету від податкових надходжень | Фактичний дохід бюджету України | Фактичний дохід від податкових надходжень |
| 2005 р. | 104,8 | 54,8 | 111,3 | 74,9 |
| 2006 р. | 125,2 | 67,7 | 132,4 | 91,7 |
| +19,5% | +23,5% | +19% | +22,4% | |
| 2007 р. | 147,9 | 71,3 | - | - |
| +18% | +5,3% | - | - |