Анализ финансового состояния, платежеспособности и финансовой устойчивости предприятия на примере "ТНК-ВР Холдинг"
Размещено на /
Оглавление
ВВЕДЕНИЕ
1. Экспресс-диагностика предприятия
1.1 Характеристика предприятия как объекта анализа
1.1.1 Краткая характеристика компании
1.1.2 Проверка отчетности
1.1.3 Горизонтальный анализ
1.1.4 Вертикальный анализ
1.1.5 Анализ финансовых результатов деятельности предприятия
1.2 Анализ финансово-экономического состояния «ТНК-ВР Холдинг»
1.2.1 Анализ размещения капитала
1.2.2. Анализ источников формирования капитала
1.2.3 Анализ рентабельности капитала
1.2.4 Анализ оборачиваемости капитала
1.2.5 Анализ финансовой устойчивости предприятия
1.2.6 Анализ платежеспособности и ликвидности предприятия
2. Анализ управления оборотным капиталом
2.1 Общие сведения об оборотном капитале
2.2 Эффективное использование оборотного капитала
2.3 Пути улучшения использования оборотного капитала
ЗАКЛЮЧЕНИЕ
СПИСОК ИСПОЛЬЗОВАННОЙ ЛИТЕРАТУРЫ
Приложения
ВВЕДЕНИЕ
Актуальность данной работы. Для того, чтобы предприятие эффективно функционировало в современных условиях, необходимо проводить анализ и контроль его хозяйственной деятельности. Анализ финансово-хозяйственной деятельности является непременным элементом как финансового менеджмента на предприятии, так и экономических взаимоотношений с его партнерами, с финансово-кредитной системой, с налоговыми органами и пр.
Комплексный анализ хозяйственной деятельности — это научная база принятия управленческих решений в бизнесе. Для их обоснования необходимо выявлять и прогнозировать существующие и потенциальные проблемы, производственные и финансовые риски, определять воздействие принимаемых решений на уровень рисков и доходов субъекта хозяйствования. Поэтому овладение методикой комплексного экономического анализа менеджерами всех уровней является составной частью их профессиональной подготовки.
Цель данной курсовой работы заключается в проведении анализа финансового состояния, конечных экономических результатов деятельности предприятия, в формировании оценки эффективности его работы и диагностики развития.
Для достижения поставленной цели работы необходимо решить следующие задачи:
объективная диагностика финансового состояния предприятия, установление его «слабых мест» и изучение причин их формирования;
анализ финансового состояния предприятия, его платежеспособности и финансовой устойчивости;
Объектом исследования данной курсовой работы является финансово-хозяйственная деятельность «ТНК-ВР Холдинг».
В процессе подготовки курсовой работы использовались материалы бухгалтерской отчётности (форма №1, форма №2) и различные методические источники. Использовалась бухгалтерская отчетность за 2008 и 2009 годы.
Данная курсовая работа состоит введения, основной части, заключения. В первой главе основной части проводится экспресс-диагностика предприятия, во второй главе проводится более детальный анализ оборотных средств предприятия. В заключении делаются выводы, и описывается результат проделанных расчетов. В работе использовано 25 таблиц. Объем работы составил 56 страниц.
анализ состояние финансовая устойчивость платежеспособность
1. Экспресс-диагностика предприятия
1.1 Характеристика предприятия как объекта анализа
1.1.1 Краткая характеристика компании
ТНК-ВР – вертикально интегрированная нефтяная компания, в портфеле которой ряд добывающих, перерабатывающих и сбытовых предприятий в России и Украине. Добывающие активы компании расположены, в основном, в Западной Сибири (Ханты-Мансийский и Ямало-Ненецкий автономные округа, Тюменская область), Восточной Сибири (Иркутская область) и Волго-Уральском регионе (Оренбургская область). В 2009 году добыча компании (без учета доли в Славнефти) составила 1,69 млн барр. н э. в сутки.
Независимый аудит запасов, проведенный компанией DeGolyer and MacNaughton подтвердил, что по состоянию на 31 декабря 2009 года совокупные доказанные запасы ТНК-ВР составили 11,667 млрд барр. н. э. по критериям PRMS (бывшие SPE). Коэффициент замещения запасов составил рекордные 329%. По методике SEC без учета срока действия лицензий совокупные доказанные запасы ТНК-ВР составили 8,586 млрд барр. н. э. Коэффициент замещения запасов составил 177%.
Основные перерабатывающие активы компании расположены в Рязани, Саратове, Нижневартовске и Лисичанске (Украина). Перерабатывающие мощности ТНК-ВР составляют 675 000 барр./сут.
Розничная сеть компании включает порядка 1 400 заправочных станций в России и Украине, работающих под брендами ТНК и ВР. Компания является ключевым поставщиком на розничный рынок Москвы и лидирует на рынке Украины.
Аппарат управления компании, которым руководит команда менеджеров с опытом работы в более чем 50 странах мира, расположен в Москве. Мощная комбинация лучших международных и российских кадров обеспечивает внедрение технологий мирового класса, международных стандартов производственной деятельности, корпоративного управления и охраны труда и экологической безопасности.
Персонал ТНК-ВР численностью около 50 000 человек работает, в основном, в восьми крупнейших регионах России и Украины [1].
1.1.2 Проверка отчетности
Для начала мы должны определить, является ли «ТНК-ВР Холдинг» прибыльной или убыточной компанией. Чистая прибыль предприятия равна 5207 млн. долл. США. Следовательно, предприятие является прибыльным. Однако в прошлом периоде (2008 год) чистая прибыль составила 5645 млн.долл. США, то есть произошло падение прибыли на 7,8%.
Основой анализа финансово-экономической деятельности «ТНК-ВР Холдинг», проводимого в данной работе, являются формы отчетности №1 «Бухгалтерский баланс» и №2 «Отчет о прибылях и убытках» за 2009 год.
Прежде чем преступить к доскональному анализу деятельности предприятия, формы отчетности нуждаются в проверке для того, чтобы убедиться в достоверности предоставленных данных и быть уверенными в обоснованности результатов анализа. Необходимо провести проверку правильности увязки отдельных показателей, отражённых в различных формах годовой отчётности. Учитывая то, что в качестве основной исходной информации для выполнения курсовой работы были использованы Форма №1 и Форма №2 бухгалтерской отчётности мы можем осуществить проверку правильности увязки (согласованности) только капитализированной и чистой прибыли. Нам известно, что на начало отчётного года нераспределённая прибыль составила 34 616 858 тыс.руб., а на конец отчётного года 115 389 875 тыс.руб. Отсюда находим, что капитализированная прибыль за 2009г. составила: 115 389 875 - 34 616 858 = 80 773 017 тыс.руб. Чистая прибыль компании в 2009г. составляла 199 875 865 тыс. руб. Капитализированная прибыль должна быть не больше чистой прибыли. Так как 80 773 017 < 199 875 865, значит вышеуказанное условие выполняется и увязка осуществлена правильно.
Можно сделать вывод, что данная отчетность достоверна и на её основании целесообразно проводить экономический анализ.
1.1.3 Горизонтальный анализ
Проведем горизонтальный анализ бухгалтерского баланса (табл. 1).
Таблица 1 Горизонтальный анализ бухгалтерского баланса «ТНК-ВР Холдинг»
| Статьи балнса | Начало года, тыс.р. | Конец года, тыс.р. | Абсолютное отклонение, тыс.р. | Относительное отклонение, % |
| Актив | ||||
| Внеоборотные активы | 159 047 126 | 146 649 735 | -12 397 391 | -7,79% |
| Оборотные активы | 316 622 805 | 375 709 158 | 59 086 353 | 18,66% |
| Итого актив | 475 669 931 | 522 358 893 | 46 688 962 | 9,82% |
| Пассив | ||||
| Капитал и резервы | 52 728 046 | 132 591 096 | 79 863 050 | 151,46% |
| Долгосрочные обязательства | 56 302 729 | 44 628 923 | -11 673 806 | -20,73% |
| Краткосрочные обязательства | 366 639 156 | 345 138 874 | -21 500 282 | -5,86% |
| Итого пассив | 475 669 931 | 522 358 893 | 46 688 962 | 9,82% |
Вывод: За период баланс увеличился на 46 688 962 т.р., прирост относительно предыдущего года составил 9,82%. Рост произошел за счет следующих факторов:
увеличение капиталов и резервов на 79 863 050 т.р. (рост на 151,46%).
увеличение оборотных активов на 59 086 353 т.р (18,66%)
Компенсировали рост:
снижение краткосрочных обязательств на 21 500 282 т.р. (-5,86% относительно 2008г.)
снижение внеоборотных активов на 12 397 391 т.р. (-7,79%)
Снижение долгосрочных обязательств на 11 673 806 т.р. (-20,73%)
1.1.4 Вертикальный анализ
Проведем вертикальный анализ бухгалтерского баланса для выявления удельного веса отдельных его статей.
Таблица 2 Вертикальный анализ бухгалтерского баланса «ТНК-ВР Холдинг»
| Статьи | Доли, % | Изменение | |
| начало года | конец года | ||
| Внеоборотные активы | 33,44% | 28,07% | -5,36% |
| Оборотные активы | 66,56% | 71,93% | 5,36% |
| Итого актив | 100,00% | 100,00% | 0,00% |
| Капитал и резервы | 11,09% | 25,38% | 14,30% |
| Долгосрочные обязательства | 11,84% | 8,54% | -3,29% |
| Краткосрочные обязательства | 77,08% | 66,07% | -11,01% |
| Итого пассив | 100,00% | 100,00% | 0,00% |
Отсюда видно, что доля оборотных активов в балансе повысилась на 5,36%, соответственно внеоборотных – снизилась на те же 5,36%. Доля капитала и резервов возросла на 14,3%, а обязательства предприятия сократились: долгосрочные – на 3,29%, краткосрочные – на 11,01%.
1.1.5 Анализ финансовых результатов деятельности предприятия
Таблица 3 Вертикальный анализ финансовых результатов предприятия
| Показатели | тыс.руб. | доля | ||
| 2008 г. | 2009 г. | 2008 г. | 2009 г. | |
| 1. Всего доходов и поступлений | 578 397 328 | 684 742 796 | ||
| 2. Общие расходы финансово-хозяйственной деятельности, % к строке 1. | 495 700 528 | 484 866 931 | 85,70% | 70,81% |
| 3. Выручка от продаж, % к строке 1 | 524 726 629 | 590 316 594 | 90,72% | 86,21% |
| 4. Затраты на производство и реализацию продукции, % к строке 3 | 426 639 489 | 379 038 337 | 81,31% | 64,21% |
|
в том
числе: |
384 389 929 | 332 775 185 | 90,10% | 87,79% |
| - коммерческие расходы, % к с.4 | 33 867 039 | 39 470 894 | 7,94% | 10,41% |
| - управленческие расходы, % к с.4 | 8 382 521 | 6 792 258 | 1,96% | 1,79% |
| 5. Прибыль (убыток) от продаж, % к с.3 | 98 087 140 | 211 278 257 | 18,69% | 35,79% |
| 6. Доходы по операциям финансового характера, % к с.1 | 3 674 038 | 3 402 877 | 0,64% | 0,50% |
| 7. Расходы по операциям финансового характера, % к с.2 | 3 539 844 | 5 367 592 | 0,71% | 1,11% |
| 8. Прочие доходы, % к с.1 | 49 996 661 | 91 023 325 | 8,64% | 13,29% |
| 9. Прочие расходы, % к с.2 | 44 349 763 | 87 806 930 | 8,95% | 18,11% |
| 10. Прибыль (убыток) отчетного периода, % к с.1 | 103 868 232 | 212 529 937 | 17,96% | 31,04% |
| 11. Налог на прибыль, % к с.10 | 21 540 292 | 12 256 701 | 20,74% | 5,77% |
| 12. Чистая прибыль, % к .1 | 82 696 800 | 199 875 865 | 14,30% | 29,19% |
Уменьшение показателя в строке 3 говорит о том, что всё больший доход предприятие получает от неосновной деятельности; она осуществляется не в ущерб основной, так что можно считать данное изменение позитивным.
Другой положительной тенденцией можно считать уменьшение показателей в строках 2 и 4, т.е. относительное уменьшение затрат на производство реализованной продукции. Стоит отметить, что это не повлияло на качество этой продукции – «ТНК-ВР» поддерживает качество своей продукции на высоком уровне, что подтверждают многие экспертные оценки. Рост доли прибыли в общей выручке (строка 5) свидетельствует о росте рентабельности продукции при относительном снижении издержек. Данный показатель возрос примерно в 2 раза – с 18,7% до 35,8%. Естественно, прибыль до налогообложения и чистая прибыль также возросли, более чем в 2 раза.
1.2 Анализ финансово-экономического состояния «ТНК-ВР Холдинг»
1.2.1 Анализ размещения капитала
Проведем горизонтальный и вертикальный анализ активов предприятия.
Таблица 4 Горизонтальный и вертикальный анализ активов предприятия
| Направление капитала | Наличие, т.р. | Отклонение | Структура, % | Отклонение | |||
| н.г. | к.г. | абс | отн | н.г. | к.г. | ||
| Оборот | 316 622 805 | 375 709 158 | 59 086 353 | 18,7% | 66,6% | 71,9% | 5,4% |
| Внеоборот | 159 047 126 | 146 649 735 | -12 397 391 | -7,8% | 33,4% | 28,1% | -5,4% |
| ИТОГО | 475 669 931 | 522 358 893 | 46 688 962 | 9,8% | 100% | 100% | 0% |
Основную долю в размещении капитала занимают оборотные активы, и за период их доля в общей структуре возросла с 66,6% до 71,9%. Это является положительным знаком для предприятия. Прирост оборотных активов свидетельствует о расширении деятельности предприятия, что подтверждается ростом выручки от продаж. Их абсолютное значение увеличилось на 59 086 353 тыс.руб. Внеоборотные активы при этом снизились на 12 397 391 тыс.руб.
Далее проведем горизонтальный и вертикальный анализ оборотных, а затем и внеоборотных активов предприятия.
Таблица 5 Горизонтальный и вертикальный анализ оборотных активов предприятия «ТНК-ВР»
| Оборотные активы | Наличие, т.р. | Отклонение | Структура, % | Отклонение | |||
| н.г. | к.г. | абс | отн | н.г. | к.г. | ||
| Запасы | 11 918 657 | 16 679 584 | 4 760 927 | 39,9% | 3,8% | 4,4% | 0,7% |
| НДС по приобр. ценностям | 5 960 612 | 6 539 033 | 578 421 | 9,7% | 1,9% | 1,7% | -0,1% |
| Деб. Задолженность (>12 мес) | 2 020 691 | 2 410 473 | 389 782 | 19,3% | 0,6% | 0,6% | 0,0% |
| Деб. Задолженность (<12 мес) | 254 763 301 | 325 716 853 | 70 953 552 | 27,9% | 80,5% | 86,7% | 6,2% |
| Краткосрочные финансовые вложения | 15 293 997 | 15 333 217 | 39 220 | 0,3% | 4,8% | 4,1% | -0,7% |
| Денежные средства | 24 940 809 | 6 711 701 | -18 229 108 | -73,1% | 7,9% | 1,8% | -6,1% |
| Прочие оборотные активы | 1 724 738 | 2 318 297 | 593 559 | 34,4% | 0,5% | 0,6% | 0,1% |
| Итого | 316 622 805 | 375 709 158 | 59 086 353 | 18,7% | 100% | 100% | 0% |
Основную долю в оборотных активах имеет дебиторская задолженность. Более того, за период эта доля возросла на 6%. Это может свидетельствовать о неосмотрительной кредитной политике предприятия по отношению к покупателям, а также о росте продаж. Взглянув отчет о прибылях и убытках, можно убедиться, что объем продаж действительно увеличился.
Одновременно с этим существенно сократился объем денежных средств. Уровень данного показателя снизился на 18 229 108 тыс.руб. (-73,1% по отношению к началу года). В общей структуре оборотных активов доля денежных средств снизилась с 7,9% до 1,8%.
Таблица 6 Горизонтальный и вертикальный анализ внеоборотных активов предприятия «ТНК-ВР»
| Внеоборотные активы | Наличие, т.р. | Отклонение | Структура, % | Отклонение | |||
| н.г. | к.г. | абс | отн | н.г. | к.г. | ||
| Нематериальные активы | 24 467 | 19 853 | -4 614 | -18,9% | 0,02% | 0,01% | 0,0% |
| Основные средства | 8 625 472 | 7 525 816 | -1 099 656 | -12,7% | 5,42% | 5,13% | -0,3% |
| Незавершенное строительство | 1 771 842 | 1 157 359 | -614 483 | -34,7% | 1,11% | 0,79% | -0,3% |
| Долгосрочные финансовые вложения | 147 499 013 | 136 817 155 | -10 681 858 | -7,2% | 92,74% | 93,30% | 0,6% |
| Отложенные налоговые активы | 1 115 854 | 1 122 770 | 6 916 | 0,6% | 0,70% | 0,77% | 0,1% |
| Прочие внеоборотные активы | 10 478 | 6 782 | -3 696 | -35,3% | 0,01% | 0,00% | 0,0% |
| Итого | 159 047 126 | 146 649 735 | -12 397 391 | -7,8% | 100,0% | 100,0% | 0,0% |
Наибольшую долю во внеоборотных активах имеют долгосрочные финансовые вложения. При этом их доля увеличилась на 0,6%, несмотря на снижение их абсолютной величины на 10 681 858 тыс.руб. Их абсолютное сокращение, скорее всего, означает осторожную инвестиционную политику и, соответственно, меньший объем инвестиций.
Снижение величины основных средств на 1 099 656 тыс. руб. свидетельствует об износе оборудования и основных фондов.
Теперь определим органическое строение капитала как соотношение оборотных активов к внеоборотным:
начало периода: = 316 622 805 / 156 047 126 = 1,99
конец периода: = 375 709 158 / 146 649 735 = 2,56
Увеличение показателя свидетельствует о возможном росте оборачиваемости капитала предприятия. Далее в процессе анализа это либо подтвердится, либо опровергнется. Произошло это за счет увеличения абсолютной величины оборотных активов практически на 20% и снижения внеоборотных на 8%.
Оценить деловую активность предприятия можно по соотношению темпов роста основных показателей: совокупных активов, валового дохода и прибыли. Используется «Золотое правило» экономики предприятия — сравниваются между собой три показателя за два периода:
- темп изменения чистой прибыли Тп = (199 875 865 / 82 696 800) * 100% = 241,7%
-темп изменения всех поступлений Тпост = (684 742 796 / 578 397 328) * 100% = 118,4%
-темп изменения активов Такт = (522 358 893 / 475 669 931) * 100% = 109,8%
«Золотое правило»:
100% < Такт < Тв < Тп
подставляем полученные значения:
100% < 109,8% (Такт) - предприятие наращивает экономический потенциал и масштабы своей деятельности.
109,8% (Такт) < 118,4% (Тв) - объем продаж растет быстрее экономического потенциала, следовательно повышается интенсивность использования ресурсов на предприятии, растет оборачиваемость
112,5% (Тв) < 241,7% (Тп) - прибыль растет быстрее объема реализации и совокупного капитала вследствие повышения уровня рентабельности продаж
1.2.2 Анализ источников формирования капитала
Капитал - средства, которыми располагает фирма для осуществления своей деятельности с целью получения прибыли. Он формируется за счет собственных (внутренних) и заемных (внешних) источников.
Проведем горизонтальный и вертикальный анализ источников формирования капитала:
Таблица 7 Горизонтальный и вертикальный анализ источников формирования капитала предприятия «ТНК-ВР»
| Источники капитала | Наличие, т.р. | Отклонение | Структура, % | Отклонение | |||
| н.г. | к.г. | абсолютное | относительное | н.г. | к.г. | ||
| Собственные | 52 950 120 | 133 047 477 | 80 097 357 | 151,3% | 11,1% | 25,5% | 14,3% |
| Заемные | 422 719 811 | 389 311 416 | -33 408 395 | -7,9% | 88,9% | 74,5% | -14,3% |
| ИТОГО | 475 669 931 | 522 358 893 | 46 688 962 | 9,8% | 100,0% | 100,0% | 0,0% |
Общий капитал предприятия увеличился на 46 688 962 тыс.руб. Произошло это за счет роста собственных средств на 80 097 357 тыс.руб. (+151,3% относительно 2008 г.) Ограничило общий рост уменьшение заемных средств на 33 408 395 тыс.руб. (-7,9%).
В общей структуре капитала большую долю имеют заемные средства. Но стоит отметить, что за период эта составляющая в капитале снизилась на 14,3%, что является позитивным фактором и говорит о росте финансовой устойчивости предприятия.
Далее проведем горизонтальный и вертикальный анализ сначала заемного, а затем и собственного капитала.
Таблица 8 Горизонтальный и вертикальный анализ заемного капитала предприятия «ТНК-ВР»
| Источники капитала | Наличие, т.р. | Отклонение | Структура, % | Отклонение | |||
| н.г. | к.г. | абсолютное | относител | н.г. | к.г. | ||
| Долгосрочные обязательства | 56 302 729 | 44 628 923 | -11 673 806 | -20,7% | 13,3% | 11,5% | -1,9% |
| Краткосрочные займы и кредиты | 16 592 962 | 18 310 720 | 1 717 758 | 10,4% | 3,9% | 4,7% | 0,8% |
| Кредиторская задолженность | 328 133 959 | 320 428 817 | -7 705 142 | -2,3% | 77,6% | 82,3% | 4,7% |
| Задолженность учредителям | 21 690 161 | 5 942 956 | -15 747 205 | -72,6% | 5,1% | 1,5% | -3,6% |
| ИТОГО | 422 719 811 | 389 311 416 | -33 408 395 | -7,9% | 100,0% | 100,0% | 0,0% |
Заемный капитал снизился на 33 408 395 тыс.руб. Это произошло за счет уменьшения:
задолженности учредителям на 15 747 205 т.р.,
долгосрочных обязательств на 11 673 806 т.р.,
кредиторской задолженности на 7 705 142 т.р.
Это значит, что предприятие находится в хорошем финансовом состоянии, т.к. оно может выплачивать эти задолженности.
Таблица 9 Горизонтальный и вертикальный анализ собственного капитала предприятия «ТНК-ВР»
| Источники капитала | Наличие, т.р. | Отклонение | Структура, % | Отклонение | |||
| н.г. | к.г. | абсол | относ | н.г. | к.г. | ||
| Уставный капитал | 16 296 807 | 15 446 968 | -849 839 | -5,2% | 30,8% | 11,6% | -19,2% |
|
Собственные
акции, |
0 | -60 128 | -60 128 | - | 0,0% | 0,0% | 0,0% |
| Добавочный капитал | 999 541 | 999 541 | 0 | 0,0% | 1,9% | 0,8% | -1,1% |
| Резервный капитал | 814 840 | 814 840 | 0 | 0,0% | 1,5% | 0,6% | -0,9% |
|
Нераспределенная |
34 616 858 | 115 389 875 | 80 773 017 | 233,3% | 65,4% | 86,7% | 21,4% |
|
Резервы
предстоящих |
222 074 | 456 381 | 234 307 | 105,5% | 0,4% | 0,3% | -0,1% |
| ИТОГО | 52 950 120 | 133 047 477 | 80 097 357 | 151,3% | 100% | 100% | 0% |
Собственный капитал за период увеличился на 80 097 357 тыс.руб., или на 151,3%. Это произошло за счет роста:
нераспределенной прибыли на 80 773 017 тыс.руб.
резервов предстоящих расходов на 234 307 тыс.руб.
Нераспределенная прибыль в общей структуре собственного капитала увеличилась на 21,4%, а уставный капитал снизился на 19,2%.
Рост накопленного капитала - одна из важнейших позитивных характеристик состояния предприятия и индикатор потенциальных возможностей предприятия сохранять приемлемый уровень финансового состояния. Предприятие зарабатывает больше, чем тратит.
Проведем факторный анализ изменения собственного капитала, а точнее темпов его роста. Эта величина определяется отношением капитализированной прибыли к собственному капиталу. Факторная модель выглядит следующим образом:
T = R * O * m * d
T – темп роста собственного капитала
R – рентабельность ( чистая прибыль / всего доходов )
O – оборачиваемость ( всего доходов / совокупный капитал )
m – мультипликатор ( совокупный капитал / собственный капитал )
d – доля капитализированной прибыли в чистой прибыли.
Капитализированную прибыль находим как разницу между нераспределенной прибылью на конец и начало периода:
Кп 0 = 115 389 875 - 34 616 858 = 80 773 017 тыс.руб.
Кп 1 = 34 616 858 – 27 891 001 = 6 725 857 тыс.руб. (информация из формы №1 за 2008 год)
За отчетный и предыдущий период эти показатели имели следующие значения:
Таблица 10 Исходные данные факторного анализа темпа роста собственного капитала
| Показатели | Базис | Отчет | Изменение |
| Всего доходов и поступлений | 578 397 328 | 684 742 796 | |
| Чистая прибыль | 82 696 800 | 199 875 865 | |
| Капитализированная прибыль | 6 725 857 | 80 773 017 | |
| Собственный капитал | 52 950 120 | 133 047 477 | |
| Совокупный капитал | 475 669 931 | 522 358 893 | |
| Темп роста собственного капитала | 12,70% | 60,71% | 48,01% |
| Оборачиваемость | 1,22 | 1,31 | 0,09490293 |
| Рентабельность | 14,30% | 29,19% | 14,89% |
| Мультипликатор | 8,98 | 3,93 | -5,0572499 |
| Доля отчислений в чистой прибыли | 8,13% | 40,41% | 32,28% |
Для факторного анализа используем метод абсолютных разниц.
∆TR = ∆R * O(0) * m(0) * d(0) = 14,89% * 1,22 * 8,98 * 8,13% = 13,23%
∆TO = R(1) * ∆O * m(0) * d(0) = 29,19% * 0,095 * 8,98 * 8,13% = 2,02%
∆Tm = R(1) * O(1) * ∆m * d(0) = 29,19% * 1,31 * (-5,057) * 8,13% = -15,74%
∆Td = R(1) * O(1) * m(1) * ∆d = 29,19% * 1,31 * 3,93 * 32,28% = 48,49%
∆T = 14,59% + 0,67% - 15,74% + 48,49% = 48,01%
Темп роста собственного капитала за период увеличился с 12,7% до 60,71% (+48,01%)
Это произошло за счет роста доли капитализированной прибыли на 32,28% (∆Т = 48,49%), роста рентабельности продаж на 14,89% (∆Т = 13,23%), и незначительно - роста оборачиваемости с 1,22 до 1,31.
Уменьшило рост падение мультипликатора капитала с 8,98 до 3,93 (∆Т = -15,74%)
Для обеспечения приемлемого уровня ликвидности и финансовой устойчивости необходимо, чтобы за счет собственных средств предприятия были профинансированы наименее ликвидные активы. К наименее ликвидным активам относим: внеоборотные активы, материальные запасы, незавершенное производство и авансы поставщикам.
Таблица 11 Уровень обеспеченности собственным капиталом
| Показатель (тыс.руб.) | Баз. | Отч. | Изм. |
| Собственный капитал | 52 950 120 | 133 047 477 | 80 097 357 |
| Наименее ликвидные активы: | 191 270 264 | 184 348 956 | -6 921 308 |
| внеоборотные активы (+Дт.з.) | 161 067 817 | 149 060 208 | -12 007 609 |
| запасы материальные | 537 817 | 1 096 569 | 558 752 |
| затраты в незавершенном производстве | 247 338 | 563 969 | 316 631 |
| авансы выданные | 29 417 292 | 33 628 210 | 4 210 918 |
| Уровень обеспеченности капиталом | 0,2768 | 0,7217 | 0,4449 |
На начало периода обеспеченность собственным капиталом была довольно мала и составляла всего 27,68%. К концу периода показатель значительно возрос до 72,17%, однако это ещё далеко от 100%. Рост обеспеченности обусловлен не только значительным увеличением собственного капитала, но и незначительным сокращением наименее ликвидных активов.
1.2.3 Анализ рентабельности капитала
Рентабельность – это степень доходности, выгодности, прибыльности бизнеса. Она измеряется с помощью системы относительных показателей, характеризующих эффективность работы предприятия в целом, доходность различных направлений деятельности, выгодность производства отдельных видов продукции и услуг. В ходе работы мы посчитаем рентабельность продукции, продаж, капитала, оборотных и внеоборотных средств.
1. Рентабельность продукции:
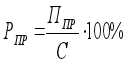
ППР – прибыль от продаж, тыс.руб.
С – себестоимость продукции
Рпр(0) = ( 98 087 140 / 384 389 929 ) * 100 = 25,52%
Рпр(1) = ( 211 278 257 / 332 775 185 ) * 100 = 63,49% Рентабельность продукции показывает, сколько прибыли (убытка) от реализации приходится на рубль затрат от деятельности предприятия. В нашем случае рентабельность возросла на 37,97%
Теперь проведем факторный анализ рентабельности продукции. Факторная модель имеет следующий вид:
Р = П / С = ( В – УК – С ) / С
П – прибыль от продаж,
В – выручка,
УК – сумма коммерческих и управленческих расходов
С – себестоимость.
Таблица 12. Исходные данные для факторного анализа рентабельности продукции
| Показатели | базис | отчет |
| Себестоимость, тыс.руб. | 384 389 929 | 332 775 185 |
| Коммерческие и управленческие расходы | 42 249 560 | 46 263 152 |
| Объем продаж, тыс.руб. | 524 726 629 | 590 316 594 |
| Рентабельность продукции | 25,52% | 63,49% |
Для анализа используем метод цепных подстановок. При этом объем реализованной продукции и сумма «УК» будут количественными показателями, а себестоимость – качественным.
Р0 = (В0 – УК0 – С0)/С0 = (524 726 629 – 42 249 560 – 384 389 929) / 384 389 929 = 25,52%
Русл1 = (В1 – УК0 – С0)/С0 = (590 316 594 – 42 249 560 – 384 389 929) / 384 389 929 = 42,58%
Русл2 = (В1 – УК1 – С0)/С0 = (590 316 594 – 46 263 152 – 384 389 929) / 384 389 929 = 41,54%
Р1 = (В1–УК1–С1)/С1 = (590 316 594 – 46 263 152 – 332 775 185) / 332 775 185 = 63,49%
∆РВ = Русл1 – Р0 = 42,58% – 25,52% = 17,06%
∆РУК = Русл2 – Русл1 = 41,54% – 42,58% = – 1,04%
∆РС = Р1 – Русл2 = 63,49% – 41,54% = 21,95%
Проверка:
∆Р = ∆РУК + ∆РУК + ∆РУК = 17,06 – 1,04 + 21,95 = 37,97%
За рассматриваемый период рентабельность продукции возросла на 37,97%. Произошло это за счет:
снижения себестоимости – рентабельность возросла на 21,95%
роста выручки – рентабельность возросла на 17,06%
незначительно компенсировало рост изменение коммерческих и управленческих расходов – рентабельность уменьшилась на 1,04%
Ситуация для предприятия весьма положительная, т.к. рентабельность возросла при уменьшении себестоимости и одновременном возрастании прибыли.
2. Рентабельность продаж (оборота):
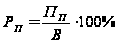
В – выручка от продаж
Рп(0) = ( 98 087 140 / 524 726 629 ) * 100 = 18,69%
Рп(1) = ( 211 278 257 / 590 316 594 ) * 100 = 35,79%
Коэффициент рентабельности продаж показывает, сколько прибыли приходится на единицу реализованной продукции. В 2008 году в 1 заработанном рубле - 0,19 руб. прибыли, а в 2009 - 0,38 руб., что в 2 раза больше, чем в 2008 году.
3. Показатели рентабельности капитала:
а) рентабельность
собственного
капитала ( ):
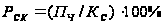 ,
где
 чистая
прибыль, тыс.
руб.;
 величина
собственного
капитала.
Рск(0) = ( 82 696 800 / 52 950 120 ) * 100 = 156,18%
Рск(1) = ( 199 875 865 / 133 047 477 ) * 100 = 150,23%
В 2008 году 1 руб. собственных средств, вложенных в предприятие, приносит 1 руб. 56 коп. прибыли, а в 2009 – 1 руб. 50 коп. Наблюдается незначительное падение на 6 копеек.
б) рентабельность
инвестиционного
капитала ( ):
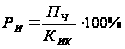 ;
где
 - средняя