Анализ финансового состояния, платежеспособности и финансовой устойчивости предприятия на примере "ТНК-ВР Холдинг"
Ри(0) = ( 82 696 800 / (52 950 120 + 56 302 729)) * 100 = 75,69%
Ри(1) = ( 199 875 865 / (133 047 477 + 44 628 923)) * 100 = 112,49%
Рентабельность инвестиционного капитала возросла в связи с сокращением долгосрочных обязательств.
в) рентабельность
всего капитала
предприятия
( ):
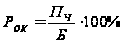 ,
где
 итог
баланса-нетто.
Ри(0) = ( 82 696 800 / 475 669 931) * 100 = 17,38%
Ри(1) = ( 199 875 865 / 522 358 893 ) * 100 = 38,26%
Коэффициент рентабельности всего капитала показывает эффективность использования всего имущества предприятия. Этот показатель возрос в 2 раза.
1.2.4 Анализ оборачиваемости капитала
Деловая активность предприятия проявляется в скорости оборота его капитала. Следовательно, в процессе анализа необходимо более детально изучить показатели оборачиваемости капитала и установить, на каких стадиях кругооборота произошло замедление или ускорение движения средств.
Скорость оборачиваемости капитала характеризуется следующими показателями:
коэффициентом
оборачиваемости
( )
продолжительностью
одного - оборота
капитала ( )
Сначала проведем анализ оборачиваемости операционного капитала. В его состав не включают средства непроизводственного назначения, неустановленное оборудование, остатки незаконченного капитального строительства, краткосрочные и долгосрочные финансовые вложения, ссуды для работников предприятия. Для вычисления его величины из баланса вычитаем такие статьи, как «Незавершенное строительство», «Долгосрочные финансовые вложения» и «Краткосрочные финансовые вложения».
ОП0 = 475 669 931 – 1 771 842 – 147 499 013 – 15 293 997 = 311 105 079 т.р.
ОП1 = 522 358 893 – 1 157 359 – 136 817 155 – 15 333 217 = 369 051 162 т.р.
Коэффициент
оборачиваемости
()
определяется
отношением
общих доходов
и поступлений
в величине
капитала, а
период оборачиваемости
( )
– количества
дней в периоде
(360) к коэффициенту
оборачиваемости.
Вычислим эти
показатели
для операционного
капитала:
КОБ(0) = 578 397 328 / 311 105 079 = 1,859
КОБ(1) = 684 742 796 / 369 051 162 = 1,855
ПОП(0) = 360 / 1,69 = 193,6 дней
ПОП(1) = 360 / 1,6 = 194 дня
Проведем факторный анализ изменения коэффициента оборачиваемости операционного капитала. Факторная модель будет выглядеть таким образом:
КОП = УВОБ * КОК
где:
УВОБ – удельный вес оборотных активов в операционном капитале (отношение величин оборотного и операционного капитала)
КОК – коэффициент оборачиваемости оборотного капитала (отношение всех доходов и поступлений к величине оборотного капитала)
При расчете коэффициента оборачиваемости оборотного капитала величину оборотных средств берем за вычетом краткосрочных финансовых вложений и долгосрочной дебиторской задолженности:
КОК(0) = 578 397 328 / (316 622 805 – 15 293 997 – 2 020 691) = 1,93
КОК(1) = 684 742 796 / (375 709 158 – 15 333 217 – 2 410 473) = 1,91
Таблица 13. Исходные данные для факторного анализа коэффициента оборачиваемости операционного капитала
| Показатели | 2008 г. | 2009 г. | Изменение |
| Удельный вес | 0,9621 | 0,9700 | 0,0079 |
| К-т оборачиваемости оборотного капитала | 1,93 | 1,91 | -0,02 |
| К-т оборачиваемости операционного капитала | 1,859 | 1,855 | -0,004 |
Используем метод абсолютных разниц.
∆КУВ = ∆УВ * К(0) = 0,0079 * 1,93 = 0,015
∆КК = УВ(1) * ∆К = 0,97 * (–0,02) = – 0, 019
∆К = 0,015 – 0,019 = – 0,004
Коэффициент оборачиваемости операционного капитала снизился на 0,004. Это произошло за счет снижения аналогичного коэффициента у оборотного капитала на 0,02. Однако удельный вес оборотного капитала в операционном увеличился на 0,79%. В целом, изменения по всем показателям можно назвать незначительными.
Теперь определим продолжительность оборота оборотного капитала в целом и его отдельных частей.
ПОБ(0) = 360 / 1,93 = 186,29 дней
ПОБ(1) = 360 / 1,91 = 188,2 дней
Продолжительность оборота отдельных статей рассчитывается по формуле:
П = (360 / В) * Х,
где В – выручка за период, Х – статья баланса.
Таблица 14 Период оборота составных частей оборотного капитала, дней
| Статьи оборотного капитала | 2008 г. | 2009 г. | Изменение |
| сырье, материалы и другие аналогичные ценности | 0,33 | 0,58 | 0,24 |
| затраты в незавершенном производстве | 0,15 | 0,30 | 0,14 |
| готовая продукция и товары для перепродажи | 3,77 | 4,60 | 0,83 |
| товары отгруженные | 2,06 | 2,27 | 0,21 |
| расходы будущих периодов | 0,21 | 0,15 | -0,06 |
| прочие запасы и затраты | 0,88 | 0,87 | -0,01 |
| Налог на добавленную стоимость по приобретенным ценностям | 3,71 | 3,44 | -0,27 |
| Дебиторская задолженность (платежи по которой ожидаются в течение 12 месяцев после отчетной даты) | 158,57 | 171,24 | 12,68 |
| Денежные средства | 15,52 | 3,53 | -11,99 |
| Прочие оборотные активы | 1,07 | 1,22 | 0,15 |
| Итого | 186,29 | 188,20 | 1,91 |
Продолжительность оборота за год увеличилась практически на 2 дня. Это свидетельствует о снижении оборачиваемости капитала. Для её повышения необходимо сократить время нахождения средств в дебиторской задолженности путем активизации претензионной работы и использования факторинга, учета векселей.
Теперь рассчитаем экономический эффект от снижения оборачиваемости.
Сумму дополнительно привлеченных средств (ДПС) рассчитаем отношением произведения всех поступлений отчетного периода на изменение продолжительности оборота к количеству дней в году (360):
ДПС = (684 742 796 * 1,91) / 360 = 3 625 870 тыс.руб.
Рассчитаем недополученную прибыль.
Пр = СК * Кс * Rоб
Пр – прибыль
СК – совокупный капитал
Кс – Коэффициент оборачиваемости совокупного капитала
Rоб – рентабельность оборота
Кс можно представить как произведение удельного веса оборотного капитала в совокупном и его коэффициента оборачиваемости, тогда получим:
Пр = СК * УВОБ * КОК * Rоб
При факторном анализе влияние изменения оборачиваемости на величину прибыли можно рассчитать так:
∆Пр(К) = СК(1) * УВОБ(1) * ∆КОК * Rоб(0)
УВОБ(1) = Оборотный капитал / Совокупный капитал = (375 709 158 – 2 410 473) / 522 358 893 = 0,7146
Rоб(0) = Брутто-прибыль / Поступления = (103 868 232 + 3 539 844) / 578 397 328 = 0,1857
∆Пр(К) = 522 358 893 * 0,7146 * (- 0,02) * 0,1857 = – 1 356 894 тыс.руб.
Таким образом, из-за снижения оборачиваемости предприятие было вынуждено дополнительно привлечь 3 625 870 тыс.руб., а также недополучило прибыль в размере 1 356 894 т.р.
И, наконец, аналогично рассчитаем коэффициенты оборачиваемости и периоды оборачиваемости совокупного капитала предприятия:
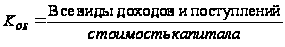
Таблица 15 Оборачиваемость совокупного капитала
| Показатель | базис | отчет | изменение |
| Кэффициент оборачиваемости совокупного к-ла | 1,216 | 1,311 | 0,095 |
| Кэффициент оборачиваемости оборотного к-ла | 1,93 | 1,91 | -0,02 |
| Период оборачиваемости совокупного капитала | 296,1 | 274,6 | -21,5 |
| Период оборачиваемости оборотного капитала | 186,29 | 188,2 | 1,91 |
Период оборачиваемости совокупного капитала снизился на 21,5 дней в то время, как для оборотного он увеличился практически на 2 дня. Коэффициент оборачиваемости совокупного капитала увеличился на 0,095; у оборотного капитала он снизился на 0,02.
1.2.5 Анализ финансовой устойчивости предприятия
Одна из важнейших характеристик предприятия – стабильность его деятельности с позиции долгосрочной перспективы.
Для промышленных предприятий, обладающих значительной долей материально-производственных запасов в активах, применяют методику оценки достаточности источников финансирования для формирования запасов и затрат. Материально-производственные запасы могут формироваться за счет собственных оборотных средств и привлеченных источников. Наиболее обобщающим абсолютным показателем финансовой устойчивости является излишек или недостаток источников средств для формирования запасов и затрат, т.е. разницы между величиной источников средств и величиной запасов и затрат. При этом имеется в виду обеспеченность источниками собственных и заемных средств, за исключением кредиторской задолженности и прочих пассивов.
В зависимости от соотношения величин показателей материально-производственных запасов, собственных оборотных средств и иных источников формирования запасов можно с определенной степенью условности выделить следующие типы финансовой устойчивости:
- абсолютная финансовая устойчивость;
- нормальная финансовая устойчивость;
- неустойчивое финансовое состояние;
- кризисное финансовое состояние.
Для определения типа финансовой устойчивости используют показатели, характеризующие степень обеспеченности запасов и затрат источниками их финансирования.
Для характеристики источников формирования запасов определяют три основных показателей:
1. Наличие собственных оборотных средств (СОС), как разница между собственным капиталом и внеоборотными активами. Этот показатель характеризует собственный оборотный капитал. Его увеличение по сравнению с предыдущим периодом свидетельствует о дальнейшем развитии организации. В формализованном виде наличие собственных оборотных средств выглядит так:
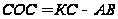 ,
где
 внеоборотные
активы (включая
долгосрочную
дебиторскую
задолженность);
 собственный
капитал предприятия
(итог раздела
3 пассива баланса
предприятия
+ «Резервы
предстоящих
расходов»);
2. Наличие собственных и долгосрочных заемных источников формирования запасов и затрат (СД), определяемое путем увеличения предыдущего показателя на сумму долгосрочных пассивов:
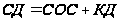 ,
где
 долгосрочные
обязательства
( итог раздела
4 пассива баланса);
3. Общая величина основных источников формирования запасов и затрат (ОИ), определяемая путем увеличения предыдущего показателя на сумму заемных средств.
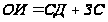 ,
где
 заемные средства
( стр. 610 + стр. 621).
Трем показателям
наличия источников
формирования
запасов соответствует
три показателя
обеспеченности
запасов источниками
их формирования:
а)
излишек (недостаток)
собственных
оборотных
средств:
±СОС = СОС – З,
где
 запасы предприятия
( стр. 210 + стр. 220);
б) излишек (недостаток) собственных и долгосрочных заемных источников формирования запасов:
±СД = СД – З;
в) излишек (недостаток) общей величины основных источников формирования запасов:
±ОИ = ОИ – З.
Таблица 16 Динамика запасов и источников их формирования
| Показатели | Наличие, тыс.руб. | Излишек (недостаток), тыс.руб. | ||
| н.г. | к.г. | н.г | к.г. | |
| СОС | - 108 117 697 | - 16 012 731 | - 120 036 354 | - 32 692 315 |
| СД | - 51 814 968 | 28 616 192 | - 63 733 625 | 11 936 608 |
| ОИ | 274 603 371 | 353 354 025 | 262 684 714 | 336 674 441 |
| Запасы | 11 918 657 | 16 679 584 | - | 4 760 927 |
Далее проводится экспресс-анализ финансовой устойчивости по нижеприведенной схеме:
Таблица 17 Критерии финансовой устойчивости
| Возможные варианты | ±СОС | ±СД | ±ОИ | Тип финансовой устойчивости |
| 1 | + | + | + | Абсолютная устойчивость |
| 2 | - | + | + | Нормальная устойчивость |
| 3 | - | - | + | Неустойчивое состояние |
| 4 | - | - | - | Кризисное состояние |
Соотнеся данные этих двух таблиц, можно сделать вывод, что на начало периода у «ТНК-ВР» было довольно неустойчивое состояние, к концу периода – нормально устойчивое.
Это объясняется тем, что предприятие испытывает недостаток в собственных оборотных средствах, и привлекает большие объемы заемных средств. Более того, отрицательная величина собственных оборотных средств говорит о том, что и некоторая часть внеоборотного капитала обеспечена заемными средствами.
Для более детального анализа финансовой устойчивости предприятия разработана специальная система следующих коэффициентов:
1. Коэффициент автономии или коэффициент финансовой независимости:
 ;
где
 собственный
капитал ( итог
3 раздела пассива
баланса + «Резервы
предстоящих
расходов»);
 баланс
пассива.
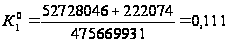 ;
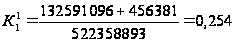 .
Коэффициент характеризует уровень общей финансовой независимости, т.е. степень независимости предприятия от заемных источников финансирования. Таким образом, этот коэффициент показывает долю собственного капитала в общем объеме пассивов.
2. Финансовый рычаг (леверидж):
 ;
где
 заемные средства,
привлекаемые
предприятием
(за вычетом
резервов предстоящих
расходов);
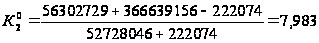 ;
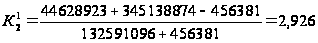
Нормальное
значение коэффициента
 .
3. Коэффициент
обеспеченности
оборотных
активов собственными
средствами
финансирования
( показывает,
какая часть
оборотных
активов финансируется
за счет собственных
источников
и характеризует
наличие у предприятия
собственных
оборотных
средств, необходимых
для ее финансовой
устойчивости.
Нормальное
ограничение
для этого
коэффициента,
получаемое
на основе
статистических
данных хозяйственной
практики,
 .
В тех случаях,
когда
 ,
можно говорить,
что предприятие
не зависит от
заемных источников
средств при
формировании
своих оборотных
активов.
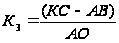 ;
где
 оборотные
активы (итог
раздела 2 актива
баланса).
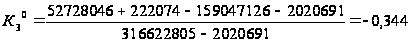 ;
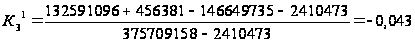 .
4. Коэффициент маневренности – еще одна существенная характеристика устойчивости финансового состояния – равен отношению собственных оборотных средств фирмы к общей величине собственных средств:
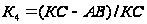 .
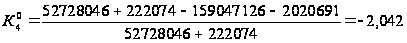 ;
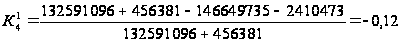 .
Он показывает,
какая часть
собственных
средств предприятия
находится в
мобильной
форме, позволяющей
относительно
свободно
маневрировать
этими средствами.
Высокое значение
данного коэффициента
положительно
характеризует
финансовое
состояние
фирмы, однако
устоявшихся
нормативов
в экономике
нет. Иногда в
специальной
литературе
в качестве
оптимальной
величины
 > 0,5.
Коэффициент покрытия долгов собственным капиталом – отношение собственного капитала к заемному.
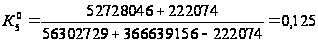 ;
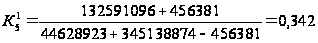
Коэффициент обеспеченности процентов к уплате – отношение брутто-прибыли к величине процентов к уплате (строка 070 формы №2).
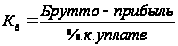
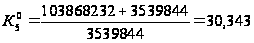
 ;
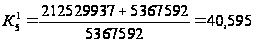
Таблица 18 Показатели финансовой устойчивости
| Показатель | Норматив | н.г. | к.г. | изменение |
| Коэффициент автономии |
|
0,111 | 0,254 | 0,143 |
| Финансовый рычаг (леверидж) | 7,983 | 2,926 | -5,057 | |
| Коэффициент обеспеченности собственными средствами |
|
-0,344 | -0,043 | 0,301 |
| Коэффициент маневренности |
|
-2,042 | -0,12 | 1,901 |
| Коэффициент покрытия долгов | 0,125 | 0,342 | 0,216 | |
| К-т обеспеченности % к уплате |
|
30,343 | 40,595 | 10,252 |


Положение предприятия в целом плохое, однако имеется тенденция приближения показателей к нормативам.
Коэффициент автономии увеличился с 11% до 25%. Это говорит о росте собственных капиталов в структуре пассивов, однако их по-прежнему недостаточно (норматив = 50%). Наблюдается большая зависимость предприятия от заёмных источников.
Отрицательный коэффициент маневренности говорит о нехватке собственных оборотных средств. Даже к концу периода он остался отрицательным. Предприятие не обладает собственными средствами в мобильной форме, позволяющей относительно свободно ими маневрировать.
Коэффициент покрытия долгов хоть и увеличился за период, но всё же остался на довольно низком уровне. Предприятие не может даже наполовину обеспечить заемные средства собственными. Более того, за период этот показатель вырос, что свидетельствует о снижении финансового риска.
Значение коэффициента обеспеченности процентов к уплате значительно больше 1. Это значит, что предприятие способно в полной мере рассчитаться с внешними инвесторами по текущим обязательствам
Изменение величины коэффициента финансового левериджа (плеча финансового рычага) зависит от доли заемного капитала в общей сумме активов, доли собственного капитала в общей сумме активов, соотношения оборотного и внеоборотного капитала.
Снижение финансового рычага (коэффициента финансового левериджа) также свидетельствует об относительном увеличении собственных средств, однако зависимость от кредиторов сохранилась.
Для расчетов влияния факторов на уровень коэффициента финансового Левериджа можно использовать следующую факторную модель:
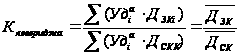
 - удельный
вес i-вида
актива в общей
валюте баланса;
ДЗК - доля заемного капитала в формировании активов предприятия;
ДСК - доля собственного капитала в формировании активов предприятия.
Произведем необходимые расчеты показателей для решения факторной модели:
Таблица 19 Структура оборотных активов
| Показатели | начало года | конец года |
| Общая сумма оборотных активов | 314 602 114 | 373 298 685 |
| Источники их формирования: | ||
| собственный капитал | -51 814 968 | 28 616 192 |
| краткосрочные обязательства | 366 417 082 | 344 682 493 |
| Доля в формировании оборотных активов | ||
| собственный капитал | -17,22% | 7,07% |
| заемный капитал | 117,22% | 92,93% |
Таблица 20 Структура внеоборотных активов
| Показатели | начало года | конец года |
| Общая сумма внеоборотных активов | 161 067 817 | 149 060 208 |
| Источники их формирования: | ||
| собственный капитал | 104 765 088 | 104 431 285 |
| долгосрочные обязательства | 56 302 729 | 44 628 923 |
| Доля в формировании оборотных активов | ||
| собственный капитал | 65,04% | 70,06% |
| заемный капитал | 34,96% | 29,94% |
Таблица 21 Структура активов предприятия с учетом средних долей собственного и заемного капитала
| Активы | Уд | Дск | Дзк | |||
| н.г. | к.г. | н.г. | к.г. | н.г. | к.г. | |
| Оборотные | 66,56% | 71,93% | -0,172 | 0,071 | 1,172 | 0,929 |
| Внеоборотные | 33,44% | 28,07% | 0,650 | 0,701 | 0,350 | 0,299 |
| ИТОГО | 100,00% | 100,00% | 0,111 | 0,255 | 0,889 | 0,745 |
Произведем расчет влияния данных факторов способом цепной подстановки:
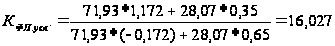
∆КФЛуд = Кусл – К0 = 16,027 – 7,983 = 8,043
∆КФЛд = К1– Кусл = 2,926 – 16,027 = – 13,101
Проверка:
∆КФЛ = 2,926 –