Анализ финансовых результатов деятельности предприятия ОАО "Аквия"
В заключение анализа разрабатываются конкретные мероприятия, направленные на предупреждения и сокращение убытков и потерь от внереализационных операций и увеличение прибыли от долгосрочных и краткосрочных финансовых вложений.
Глава 2. Анализ рентабельности предприятия
Рентабельность – это относительный показатель, определяющий уровень доходности бизнеса. Показатели рентабельности характеризуют эффективность работы предприятия в целом, доходность различных направлений деятельности (производственной, коммерческой, инвестиционной и т.д.). Они более полно, чем прибыль, характеризуют окончательные результаты хозяйствования, так как учитывают ресурсы, затраченные на получение прибыли, то есть их величина показывает соотношение эффекта с наличными или потребленными ресурсами. Эти показатели используют для оценки деятельности предприятия и как инструмент в инвестиционной политике и ценообразовании. [15].
Показатели рентабельности можно объединить в несколько групп:
1. показатели рентабельности, характеризующие прибыльность продаж или рентабельность реализованной продукции,
2. показатели рентабельности, характеризующие рентабельность производства продукции и реализуемых инвестиционных проектов,
3. показатели рентабельности, характеризующие доходность капитала и таких его составляющих, как собственный и заемный капитал.
Далее в табл. 3 рассмотрены основные показатели рентабельности [17 c. 196].
Рентабельность продукции (коэффициент окупаемости затрат) исчисляется путем отношения прибыли от реализации (Прп ) к сумме затрат по реализованной продукции (Зрп):
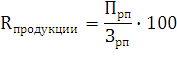
Таблица – 3 Показатели рентабельности
| Показатели | Расчет | Назначение |
| Рентабельность отбельных видов продукции, всей товарной продукции и производства | (Прибыль в расчете на единицу продукции / Себестоимость единицы продукции)∙100% | Характеризует прибыльность различных видов продукции, всей товарной продукции и рентабельность (доходность) предприятия |
| (Прибыль в расчете на товарный выпуск / Себестоимость товарной продукции)∙100% | ||
| (Балансовая (чистая) прибыль / Сумма основных производственных фондов и материальных оборотных средств) ∙ 100% | ||
| Рентабельность реализации (продаж) | (Прибыль от реализации продукции / Выручка от реализации) ∙ 100% | Показывает, какой процент прибыли получает предприятие с каждого рубля реализации, т.е. характеризует эффективность производственной и коммерческой деятельности |
| Рентабельность активов (капитала) | (Прибыль / Совокупные активы) ∙ 100 % | Характеризует отдачу, которая приходится на рубль соответствующих активов |
| Рентабельность текущих активов | (Прибыль / Текущие активы) ∙ 100% | |
| Рентабельность чистых активов | (Прибыль / Чистые активы) ∙ 100% | |
| Рентабельность собственного капитала | (Балансовая (чистая) прибыль / Собственный капитал) ∙ 100% | Характеризует прибыль, которая приходится на рубль собственного капитала, в том числе после уплаты налогов и процентов за кредит |
Показывает, сколько предприятие имеет прибыли с каждого рубля, затраченного на производство и реализацию продукции. Может рассчитываться по отдельным видам продукции и в целом по предприятию
При определении его уровня в целом по предприятию целесообразно учитывать не только реализационные, но и внереализационные доходы и расходы, относящиеся к основной деятельности.
Применение этого показателя рентабельности наиболее рационально при внутрихозяйственных аналитических расчетах, при контроле за прибыльностью (убыточностью) отдельных видов изделий, внедрении в производство новых видов продукции, снятии с производства неэффективных изделий.
Аналогичным образом определяется доходность инвестиционных проектов: полученная или ожидаемая сумма прибыли от инвестиционной деятельности (Пид) относится к сумме инвестиционных затрат (Зинв):
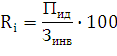
Далее более подробно остановимся на анализе показателей рентабельности реализованной продукции или рентабельности продаж и на показателях рентабельности производственных активов.
2.1 Анализ рентабельности продаж
Рентабельность продаж рассчитывается как отношение прибыли от реализации продукции или чистой прибыли к сумме полученной выручки. Данный показатель определяется как в целом по предприятию, так и по отдельным видам продукции [11 c.116].
Rпр = Ппр / Впр ∙ 100;
Rпрч = ЧП / Впр ∙ 100,
где Rпр – рентабельность продаж в целом по предприятию, рассчитанная по прибыли от продаж, процентов;
Ппр – прибыль от продаж, руб.;
Впр – выручка от продаж, руб.;
Rпрч – рентабельность продаж в целом по предприятию, рассчитанная по чистой прибыли, процентов;
ЧП – чистая прибыль, руб.
При использовании первой формулы (Rпр) рассчитывается рентабельность продаж как отношение прибыли от продаж, представляющей собой разницу между выручкой от продаж и суммой затрат, которые относятся к реализованной продукции, включая коммерческие и управленческие расходы, к величине выручки от продаж. Рентабельность продаж, выраженная в процентах, отражает уровень прибыльности продаж, или процент прибыли, содержащийся в выручке от продаж. Если результат данной формулы выразить не в процентах, а в копейках, то он покажет, сколько копеек прибыли от продаж получено с каждого рубля выручки от реализации продукции (выручки от продаж).
Расчет рентабельности продаж по чистой прибыли с сохранением в знаменателе показателя «выручка от продаж», как в формуле, правомерен для тех предприятий, в текущей деятельности которых прочая деятельность незначительна. [11 c. 116] Соответственно чистая прибыль практически отличается от прибыли от продаж только по результатам ее налогообложения. В этом случае рентабельность отразит величину процентов (или копеек в одном рубле) прибыли после налогообложения, содержащуюся в выручке от продаж.
Если же предприятие имеет достаточно развитую прочую деятельность, то чистая прибыль является результатом не только выручки от продаж, но и доходов от прочей деятельности. Следовательно, соотнесение чистой прибыли только с величиной выручки от продаж приводит к завышению истинного значения рентабельности, которую правильнее называть уже рентабельность, которую правильнее назвать уже рентабельностью обычной деятельности.
Рентабельность обычной деятельности можно определить по следующей формуле [11 c. 117]:
R об.д.= ЧП (Впр + Дпр ) ∙100,
где R об.д. – рентабельность обычной деятельности в целом по предприятию, процентов;
Дпр – доходы от прочей деятельности, руб.;
ЧП – чистая прибыль, руб.
В свою очередь чистая прибыль - это сумма прибыли от продаж, прибыли от прочей деятельности за вычетом налога на прибыль. При этом прибыль от прочей деятельности представляет собой разницу между доходами и расходами по прочей деятельности.
ЧП = Ппр + (Дпр – Рпр) – Нпр,
где Рпр – расходы по прочей деятельности, руб.;
Дпр – доходы от прочей деятельности, руб.;
Нпр – налог на прибыль, руб.
Безусловно, при расчете рентабельности продаж в числителе формулы можно использовать маржинальную (валовую) прибыль, прибыль до налогообложения, прибыль от обычной деятельности. Однако, рентабельность продаж по чистой прибыли выступает обобщающим показателем эффективности финансовой и производственной деятельности предприятия. С помощью данного показателя раскрывается удельный вес чистой прибыли в величине выручки от продаж за вычетом косвенных налогов. Иначе говоря, рентабельность продаж по чистой прибыли показывает величину конечного финансового результата (чистой прибыли), получаемого предприятием с каждого рубля реализованной продукции. При наличии у предприятия убытков показатель рентабельности является отрицательным числом и, по существу, должен называться показателем убыточности.
Анализ рентабельности продаж начинается с изучения ее фактического уровня за отчетный (анализируемый) период в сравнении с рентабельностью продаж за предыдущие годы, с данными бизнес-плана, с аналогичным показателем предприятий, выпускающих однородную с анализируемым предприятием продукцию, со средними значениями рентабельности продаж по данным видам деятельности, отраслям хозяйства в отечественной экономике и в других странах.
2.2 Анализ рентабельности производственных активов
Величина прибыли о продаж в значительной степени связана с эффективностью использования производственных активов, имеющихся у предприятия. В состав производственных активов включаются основные производственные средства (здания, сооружения, оборудование и пр.), нематериальные активы (патенты, ноу-хау, товарные знаки, торговые марки и т.д.) и материально-производственные запасы.
Расчет эффективности использования (рентабельности) производственных активов производится с помощью коэффициента их рентабельности (Rпа), представляющего собой отношение прибыли от продаж к средней за анализируемый период (среднегодовой, например) величине стоимости производственных актив [11 c.131].
Rпа = П / ПАср,
где П – прибыль от продаж, руб.;
ПАср – средняя за анализируемый период стоимость производственных активов, руб.
Анализ рентабельности производственных активов можно проводить, используя различные методики. Например, возможно применение экономической модели анализа рентабельности совокупного капитала по факторам, называемой формулой Дюпона. Числитель и знаменатель формулы расчета рентабельности производственных активов, приведенной выше, для преобразования в формулу Дюпона необходимо умножить на значение выручки-нетто от продаж, полученной в анализируемом периоде. В результате проведенного преобразования рентабельность производственных активов предстает как произведение двух показателей: оборачиваемости производственных активов и рентабельности продаж. [11 c. 131]
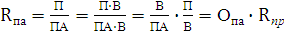 ,
где Rпа – рентабельность производственных активов (фондов);
В – выручка-нетто от продаж, руб.;
Опа – оборачиваемость производственных активов;
Rп – рентабельность продаж.
Анализ влияния на изменение рентабельности производственных активов изменения их оборачиваемости и изменения рентабельности продаж можно провести, привлекая любой из известных из теории экономического анализа приемов элиминирования, например прием цепных подстановок.
Также можно использовать и другую факторную модель. Для ее получения необходимо разделить числитель и знаменатель формулы расчета рентабельности производственных активов на выручку-нетто от продаж. При этом знаменатель формулы расчета рентабельности производственных активов представляется как сумма входящих в состав производственных активов элементов, а именно сумма стоимости основных производственных средств, нематериальных активов и материально-производственных запасов.
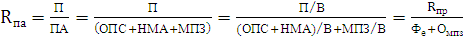 ,
где ОПС – средняя за анализируемый период величина основных производственных средств, руб.;
НМА – средняя за анализируемый период величина нематериальных активов, руб.;
МПЗ – средняя за анализируемый период величина материально- производственных запасов, руб.;
Фе – фондоемкость продукции, руб./руб.;
Омпз – оборачиваемость материально-производственных запасов, показываемая в виде коэффициента закрепления материально-производственных запасов.
Факторами, которые влияют на изменение рентабельности производственных активов, в данной экономической модели выступают: рентабельность продаж, фондоемокость продукции и оборачиваемость материально-производственных запасов. Каждый из перечисленных факторов является качественным и отражает эффективность различных сторон деятельности предприятия. Через рентабельность продаж раскрывается эффективность текущих затрат, фондоемкость продукции показывает эффективность использования долгосрочных вложений в производство, оборачиваемость материально-производственных запасов отражает эффективность использования материальных оборотных средств.
Анализ влияния этих трех факторов на изменение рентабельности производственных активов можно провести на основе приема цепных подстановок, однако необходимо отметить, поскольку в приведенной модели все факторы являются качественными, то достаточно трудно однозначно определить порядок проведения подстановок.
Таким образом, в процессе анализа целесообразно изучить динамику важнейших показателей рентабельности, выполнение плана по их уровню и провести межхозяйственные сравнения с предприятиями-конкурентами.
Также, для более точного представления от том, под влиянием каких именно факторов изменился тот или иной показатель рентабельности, а также направленность данных влияний, необходимо провести факторный анализ рентабельности.
Далее проведем анализ рентабельности на примере показателя рентабельность продукции [15 c. 230].
2.3 Факторный анализ рентабельности продукции
Уровень рентабельности продукции (коэффициент окупаемости затрат), исчисленный в целом по предприятию, зависит от трех основных факторов первого порядка: изменения структуры реализованной продукции, ее себестоимости и средних цен реализации [15 c.231].
Факторная модель этого показателя имеет следующий вид:
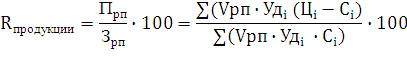
Расчет влияния факторов первого уровня на изменение рентабельности в целом по предприятию выполняется способом цепной подстановки:
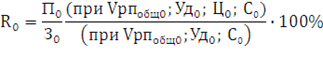
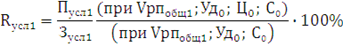
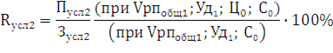
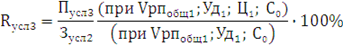
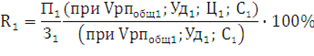
Изменение рентабельности общее:
∆Rобщ=
В том числе за счет:
ü изменения объема реализации продукции ∆Rрп=Rусл1-R0
ü изменения структуры товарной продукции ∆Rуд=Rусл2-Rусл1
ü изменения уровня цен ∆Rц=Rусл3-Rусл2
ü изменения себестоимости продукции ∆Rс=R1-Rусл3
Полученные результаты позволяют сделать выводы об изменении уровня рентабельности под влиянием различных факторов.
Затем рекомендуется сделать факторный анализ рентабельности по каждому виду продукции. Уровень рентабельности отдельных видов продукции зависит от изменения среднереализационных цен и себестоимости единицы продукции:
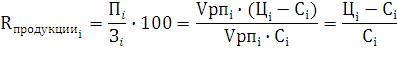
Следует рассчитать влияние этих факторов на изменение уровня рентабельности изделия способом цепной подстановки:
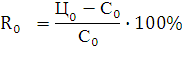
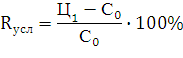
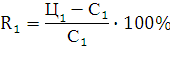
Общее изменение рентабельности по изделию:
∆Rобщ=
В том числе за счет изменения:
1) среднего уровня отпускных цен ∆Rц=
2) уровня себестоимости продукции ∆Rс=
Аналогичные расчеты делаются по каждому виду товарной продукции, чтобы выявить какие виды продукции на предприятии более доходные, как изменился уровень рентабельности и какие факторы на это повлияли. См. форму табл. 4.
Таблица 4 - Факторный анализ рентабельности отдельных видов продукции
| Вид продукции | Цена, руб | Себестоимость, руб | Рентабельность, % | Изменение рентабельности, % | ||||||
|
t0 |
t1 |
t0 |
t1 |
t0 |
tусл |
t1 |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | |||