Анализ финансовых результатов деятельности предприятия ОАО "Аквия"
Таблица 9 – Исходные данные для факторного анализа рентабельности продукции
| Показатель прибыли | Факторы | Прибыль, тыс. руб. | |||
| Объем продаж | Структура продаж | Цена | Себестоимость | ||
| П | РП | Уд | Ц | С | |
|
П0 |
t0 |
t0 |
t0 |
t0 |
11 153 |
|
Пусл1 |
t1 |
t0 |
t0 |
t0 |
13 941 |
|
Пусл2 |
t1 |
t1 |
t0 |
t0 |
27 149 |
|
Пусл3 |
t1 |
t1 |
t1 |
t0 |
27 692 |
|
П1 |
t1 |
t1 |
t1 |
t1 |
16 680 |
Индекс объема производства составляет I=Vрп1/Vрп0=1,25.
Расчет влияния факторов первого уровня на изменение рентабельности в целом по предприятию можно выполнить способом цепной подстановки, используя данные табл. 8 и 9.
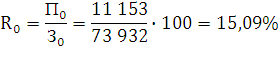
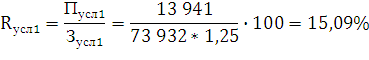
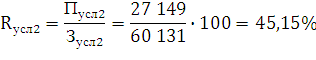
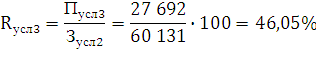
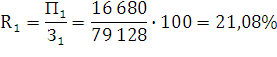
Изменение рентабельности общее:
∆Rобщ=
В том числе за счет:
∆Rрп=Rусл1-R0=15,09-15,09=0
∆Rуд=Rусл2-Rусл1=45,15-15,09=+30,06%
∆Rц=Rусл3-Rусл2=46,05-45,15=+0,95%
∆Rс=R1-Rусл3=21,08-46,05=-24,97%
Полученные результаты свидетельствуют о том, что уровень рентабельности повысился в связи с увеличением удельного веса более доходных видов продукции в общем объеме продаж и уровня цен. Резкий рост стоимости ресурсов, и как следствие, рост себестоимости реализованной продукции на 18 997 тыс. руб. вызвал снижение уровня рентабельности на 24,97%.
Затем следует сделать факторный анализ рентабельности по каждому виду продукции. Как уже было отмечено ранее, уровень рентабельности отдельных видов продукции зависит от изменения среднереализационных цен и себестоимости единицы продукции.
По данным таблицы 10 рассчитаем влияние этих факторов на изменение уровня рентабельности изделия Б способом цепной подстановки [15 c.223]:
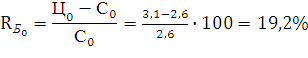
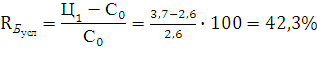
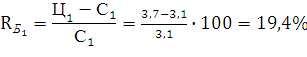
Таблица 10 - Факторный анализ рентабельности отдельных видов продукции
| Вид продукции | Цена, руб | Себестоимость, руб | Рентабельность, % | Изменение рентабельности, % | ||||||
|
t0 |
t1 |
t0 |
t1 |
t0 |
tусл |
t1 |
общее | В том числе за счет | ||
| цены | себестоимости | |||||||||
| А | 5,0 | 6,0 | 4,0 | 4,8 | 25 | 44 | 25 | - | +19 | -19 |
| Б | 3,1 | 3,7 | 2,6 | 3,1 | 19,2 | 42,3 | 19,4 | +0,2 | +23,1 | -22,9 |
| и т.д | ||||||||||
Общее изменение рентабельности по изделию Б:
∆Rобщ==19,4-19,2=+0,2%
В том числе за счет изменения:
1) среднего уровня отпускных цен ∆Rц= =42,3-19,2=+23,1%
2) уровня себестоимости продукции ∆Rс= =19,4-42,3=-22,9%
Аналогичные расчеты делаются по каждому виду товарной продукции, чтобы выявить какие виды продукции на предприятии более доходные, как изменился уровень рентабельности, и какие факторы на это повлияли.
Заключение
В настоящее работе проведен анализ финансовых результатов деятельности предприятия. Проведенный анализ современной методической и учебной литературы по данной тематике выявил множество разнообразных подходов к рассмотрению поставленного вопроса. В ходе чего обнаружено, что не существует единой методики в рассмотрении данных аспектов. Автором данной работы рассмотрены и предложены основные методы анализа финансовых результатов.
Финансовый результат завершает цикл деятельности предприятия, связанный с производством и реализацией продукции (выполненных работ, оказанных услуг) и одновременно выступает необходимым условием следующего витка его деятельности. Высокие значения финансовых результатов деятельности предприятия обеспечивают укрепление бюджета государства посредством налоговых изъятий, способствуют росту его инвестиционной привлекательности, деловой активности в производственной и финансовых сферах. Отсюда определение экономического содержания финансового результата деятельности предприятия, изучение его видов, раскрытие задач анализа и формирование методики проведения анализа занимают центральное место в комплексном экономическом анализе хозяйственной деятельности.
Существует множество различных показателей прибыли, но в результате проведенного анализа выявлено, что показателем, оказывающим наибольшее влияние на финансовый результат деятельности предприятия в целом, а, следовательно, имеющим первостепенное значение для анализа, является прибыль от основной деятельности, то есть прибыль от реализации произведенных товаров, оказанных услуг или проделанных работ.
Основными факторами, влияющими на величину данного показателя являются: объем произведенной продукции, ее структура, среднереализационные цены и себестоимость.
Также в работе изучено влияние факторов, оказывающих влияние на прочие показатели финансовых доходов и расходов предприятия.
Отдельно рассмотрены и проанализированы основные показатели рентабельности: рентабельность продаж и рентабельность производственных активов. Проведен факторный анализ рентабельности продукции.
В практической части работы проведен анализ основных финансовых показателей деятельности предприятия на основе представленной методики в теоретической части настоящей работы.
На примере конкретных показателей рассматриваемых предприятий проанализирована динамика прибыли и рентабельности за два последовательных года и изучены факторы, оказавшие влияние на изменение изучаемых показателей.
Выполняя предложенный анализ финансовых показателей деятельности, предприятия смогут не только знать по каким причинам и в какой степени изменились данные показатели, но и в дальнейшем, управляя данными факторами, управлять и финансовыми показателями, то есть регулировать полученные объемы прибыли, в том числе и в сопоставлении их с затраченными на это средствами.
Список литературы
1. Анализ и диагностика финансово-хозяйственной деятельности предприятий: Учебник / Под ред. проф. В. Я. Позднякова. – М.: ИНФРА-М, 2008. – 617 с.
2. Басовский Л. Е., Басовская Е. Н. Комплексный экономический анализ хозяйственной деятельности: Учеб. пособие. – М.: ИНФРА-М. 2004. – 366с.
3. Бачурин А. А. Анализ производственно-хозяйственной деятельности организаций: Учеб. пособие для студ. высш. учеб. заведений / А. А. Бачурин; Под ред. З. И. Аксеновой. – 2-е изд., стер. – М.: Издательский центр «Академия», 2005. – 320 с.
4. Бланк И. А. Основы финансового менеджмента. – К.: Ника-Центр, Эльга, 2001. – 592 с.
5. Галочкина Л. Н. Экономика бизнес-процессов (в схемах и таблицах): учебное пособие / Л. Н. Галочкина, Н. А. Кипень. – Кострома: Изд-во Костром. гос. технолог. ун-та, 2009. – 82 с.
6. Губина О. В., Губин В. Е. Анализ финансово-хозяйственной деятельности. Практикум: учебное пособие. – М.: ИД «ФОРУМ»: ИНФРА-М, 2007. – 192 с.
7. Дыбаль С. В. Финансовый анализ: теория и практика: : Учеб. пособие. – СПб.: Бизнес-пресса, 2009. – 336 с.
8. Зайцев Н. Л. Экономика промышленного предприятия: Учебное пособие/ Э. И. Крылов, В. М. Власова, И. В. Журавкова. – М.:ИНФРА-М, 1996. – 284с.
9. Ильенкова Н. Д. Анализ взаимосвязи спроса на продукцию и финансовых результатов деятельности предприятия. – М.: