Государственные и муниципальные финансы
2) Специализированные финансово-кредитные организации: негосударственные пенсионные фонды, паевые инвестиционные фонды, лизинговые компании и др.;
3) Биржевая система включает фондовые, товарные и валютные биржы. Осуществляет перераспределение финансовых ресурсов через ценные бумаги и др.;
4) Внебиржевой поток;
5) Средства технических коммуникаций.
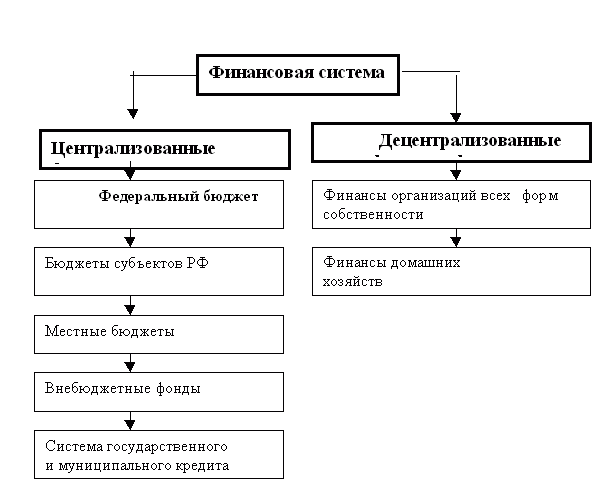
Также можно представить финансовую систему следующим образом:
4. Основы организации финансового рынка.
Формирование и эффективное использование финансовых ресурсов осуществляется в рыночной экономике посредством финансового рынка. Финансовый рынок - форма организации движения денежных средств в экономике. Реализует функции:
- аккумулирование временно свободных денежных средств юридических и физических лиц, государства;
- осуществление посредничества их движению от владельцев (сберегателей) к пользователям (инвесторам).
Состояние финансового рынка определяется инфляционными ожиданиями, денежно-кредитной политикой государства и другими факторами.
Его субъектами выступают: сберегатели - юридические и физические лица, чаще население, которые осуществляют инвестирование своих сбережений индивидуально или через финансово-кредитные институты; инвесторы - субъекты хозяйствования и органы власти различных уровней, вкладывающие денежные средства в какое-либо предприятие, инфраструктуру; эмитенты - субъекты хозяйствования и органы власти различных уровней, осуществляющие эмиссию ценных бумаг.
Структура финансового рынка характеризуется 2 признаками:
1) временной: рынок денег (денежные ресурсы как средства платежа, используемые в краткосрочном периоде - до 1 года); рынок капиталов (денежные ресурсы как средства накопления, используемые в долгосрочном периоде более 1 года);
2) институциональный: кредитная система как совокупность кредитных организаций; рынок ценных бумаг, включающий первичный и вторичный рынок и рынок государственных и корпоративных ценных бумаг.
Рынок денег является первичной стадией развития финансового рынка, более простой по организации, его примерами выступают рынок Межбанковского кредитования и валютный рынок.
Рынок капиталов - вторичная стадия развития финансового рынка, более сложная по организации, достаточно слабо развитая в РФ на сегодняшний момент.
Лекция 2. Содержание и функции государственных и муниципальных финансов, их состав. осударственная финансовая политика. Государственное егулирование финансов
1. Содержание и состав государственных и муниципальных финансов.
2. Основные функции и принципы организации централизованных финансов.
3. Содержание и основные направления финансовой политики.
4. Государственное регулирование финансов.
1. Содержание и состав государственных и муниципальных финансов.
Предметом курса являются финансы, поступающие в распоряжение органов власти и управления различных уровней. Государственные и муниципальные финансы представляют собой экономические отношения, возникающие в реальном денежном обороте по поводу формирования, распределения и использования централизованных фондов финансовых ресурсов. Их структура включает следующие элементы:
1) Бюджетная система как совокупность финансовых планов органов власти различных уровней и бюджетов внебюджетных фондов.
2) Система государственных и муниципальных займов, являющаяся способом мобилизации государственных доходов и обслуживающая дефициты бюджетной системы.
2. Основные функции и принципы организации централизованных финансов.
В социально-экономическом развитии общества государственные и муниципальные финансы выполняют ряд функций:
Планирования - формулировка целей и выбор путей их достижения. Реализуется через составление бюджетов;
Организации - присутствует бюджетное устройство, бюджетная классификация, единые процедуры бюджетного процесса;
Стимулирования - осуществление деятельности, направленной на реализацию целей;
Контроля.
Можно выделить некоторые принципы организации государственных и муниципальных финансов:
- единство законодательной и нормативной базы;
- открытость и прозрачность;
- разграничения полномочий и предметов ведения;
- целевой ориентированности:
- научного подхода;
- экономичности и рациональности;
- управляемости финансовыми потоками на централизованной основе.
Часть этих принципов дублируют принципы бюджетной системы РФ.
3. Содержание и основные направления финансовой политики.
Государственная финансовая политика является элементом макроэкономической политики. В настоящее время она направлена на стабилизацию социально-экономической ситуации в стране. Финансовая политика реализуется по нескольким направлениям:
- налоговая;
- бюджетная;
- денежно-кредитная;
- инвестиционная;
- институциональных преобразований;
- социальная.
Основными задачами налоговой политики являются:
- комплексное реформирование налогового законодательства в целях оптимизации налоговой базы, снижения уровня неплатежей;
- пересмотр существующих налоговых и таможенных льгот;
- введение единого реестра налогоплательщиков;
- ужесточение налогового администрирования;
- реструктуризация пеней и штрафов по платежам в бюджет и внебюджетные фонды.
Наиболее актуальными задачами в сфере бюджетной политики выступают:
- реализация программ экономии государственных расходов;
- централизация всех доходов и средств федерального бюджета на счетах органов федерального казначейства;
- реструктуризация государственного долга;
- инвентаризация внешних и внутренних заимствований, результатов их использования и другое.
Важнейшая задача денежно-кредитной политики - восстановление доверия в банковской системе и стимулирование организованных сбережений населения, устойчивость национальной валюты. Ее задачи:
- совершенствование порядка контроля за соблюдением банками обязательных нормативов;
- сглаживание колебаний курса рубля к иностранным валютам;
- пополнение валютных запасов государства и снижение оттока капиталов за границу.
- усиление таможенного контроля.
Большую роль в активизации государственной финансовой политики играют институциональные преобразования, которые вытекают из основных задач государства в области управления. К ним относятся:
- приобретение акций государством в результате капитализации просроченной налоговой задолженности организаций и их последующая продажа;
- передача в доверительное управление пакетов акций, принадлежащих государству;
- инвентаризация федеральной недвижимости и создание единого реестра федеральной собственности.
- вовлечение в оборот объектов незавершённого строительства;
- приватизация предприятий как единого имущественного комплекса;
- структурные преобразования, направленные на развитие конкуренции и повышение эффективности функционирования топливно-энергетического комплекса, железнодорожного транспорта, отрасли связи и жилищно-коммунального хозяйства;
- совершенствование системы и механизмов ценового и тарифного регулирования на продукцию и услуги естественных монополий между федеральными и региональными органами исполнительной власти;
- усиление позиций государства по управлению и контролю за приватизационными проектами, инвестиционными программами, финансовыми потоками, банкротством, погашением задолженности перед федеральным бюджетом;
Финансовая политика государства имеет социальную направленность. К задачам в этой области относятся:
- выплата в полном объёме текущей заработной платы работникам бюджетной сферы, денежного довольствия военнослужащим, других государственных социальных трансфертов, а также выполнение графика погашения задолженности по таким группам из федерального бюджета;
- увязка перечисления трансфертов субъектам РФ с выполнением их обязательств по финансированию текущих выплат работникам бюджетной сферы из собственных доходов;
- разработка механизмов компенсации доходов наименее обеспеченных слоев населения, в том числе дифференцированную индексацию пенсий и поэтапную индексацию ставок и окладов работников бюджетной сферы;
- сдерживание роста безработицы и создание условий для расширений занятости;
- реализация пенсионной реформы, обеспечивающей формирование многоуровневой пенсионной системы с устойчивым финансированием; внедрение элементов накопительного финансирования пенсий;
- упорядочение системы социальных льгот и выплат с перенаселением основной части государственной помощи на малообеспеченные слои населения;
- регулирование вынужденной миграции;
Для реализации финансовой политики особую важность имеет инвестиционная деятельность, которая включает:
- повышение роли Бюджета развития РФ как источника финансового обеспечения государственной инвестиционной политики;
- создание условий для организованного накопления и инвестирования сбережений населения;
- развитие ипотечного кредитования;
- привлечение прямых иностранных инвестиций;
Финансовая политика определяет перспективы развития всех секторов экономики.
4. Государственное регулирование финансов.
Государственное регулирование финансов представляет собой законодательно оформленную систему воздействия на финансовые процессы в социально-экономической жизни общества.
Все направления государственного регулирования между собой взаимодействуют и влияют друг на друга. Выявление этих взаимосвязей имеет большое значение для функционирования финансовой системы. Регулирующая роль государства не ограничивается сферой государственной собственности. Она также не предполагает наличия преимущественно государственной собственности на средства производства. Воздействие государства на экономику осуществляется через систему законодательных актов, государственных и муниципальных законодательных и представительных органов власти.
В основу государственного регулирования заложена определенная финансовая концепция. Различают две наиболее противоположные по формам реализации концепции государственного финансового регулирования: монетаризм и кейнсианство.
Монетаризм приветствует свободный нерегулируемый рынок с ограничением государственного вмешательства в экономику, поддержанием стабильного темпа роста денежной массы. Он широко используется МВФ и Организацией экономического сотрудничества и развития для реализации программ финансовой стабилизации государств, испытывающих финансовые трудности и привлекающих внешние источники централизованного финансирования бюджетного дефицита и дефицита платежного баланса.
Рестриктивная политика монетаризма основывается на сокращении государственных расходов и повышении налогов. Цель такой политики - сокращение покупательной способности населения, уменьшение дефицита бюджета и снижение уровня инфляции. Одновременно это вызывает замедление экономического роста, сокращение спроса приводит к трудностям сбыта и падению темпов прироста выпускаемой продукции. Сдерживание спроса предприятий путем проведения жесткой денежной политики не создает условий для прироста производства продукции, который может обеспечить снижение цен. При ограниченных возможностях привлечения ресурсов извне и съеденных инфляцией собственных средствах предприятий происходит естественное сокращение объемов производства и замедление темпов экономического роста.
В конечном счете, задача сводится к переориентации ресурсов от потребления к накоплению. Сложность ее реализации обусловлена возможным усилением стагнации производства. Политика ограничения спроса усиливает конкуренцию и возможность банкротства, а также социальную напряженность в обществе.
Противоположностью монетаризму является широко применяемая в последние десятилетия финансовая концепция кейнсианства. В основе ее - государственное регулирование и государственная поддержка проводимых в экономике преобразований. Кейнсианство основано на экспансионистской финансовой политике, включающей расширение государственных расходов и снижение налогов, а также экспансионистской денежно-кредитной политике, связанной с расширением денежной массы в обращении.
Увеличение государственных расходов стимулирует рост производства, а значит и рост инвестиций и вложений в человеческий капитал. Кроме того, расширяется покупательная способность населения и совокупный спрос на товары, услуги. Высокая покупательная способность лишь при определенных обстоятельствах повышает конкурентоспособность предприятий и качество продукции, а эти две проблемы для российской экономики в настоящее время наиболее актуальны.
Экспансионистская политика требует жесткого контроля за ценами, т. к. издержки производства имеют тенденцию к росту. Контроль необходим и в связи с риском роста инфляции, процентных ставок налогов.
Увеличение государственных расходов возможно за счет существенного повышения эффективности использования бюджетных ассигнований, либо за счет роста налоговых поступлений, что возможно при расширении производства, повышении темпов прироста выпускаемой продукции. Темп роста расходов не должен превышать темпа роста доходов, и за этим соотношением необходим государственный контроль. Для реализации такой политики государство должно иметь долгосрочные программы централизованных инвестиционных вложений. Кейнсианство (как и монетаризм), в чистом виде в мировой финансовой практике применяется редко, так как чревато возрастанием бюджетного дефицита и инфляции. От государства требуется разработка твердой законодательной базы для соблюдения рамок вмешательства в предпринимательскую деятельность.
Выбор форм государственного регулирования финансов особенно сложен в российской экономике при проведении структурных преобразований. Отсутствие достаточных накоплений в частном секторе означает невозможность быстрой переориентации финансирования с государственных источников на собственные средства предприятий.
Политика экономического роста, как правило, включает такой элемент государственного регулирования, как девальвация национальной валюты, которая снижает цену продукции. Девальвация приводит к удорожанию импорта и удешевлению экспорта, возрастанию размеров внешнего долга и увеличению расходов на выплату процентов. Стимулирование экспорта имеет большое значение для погашения внешних обязательств РФ.
Необходим также контроль за общей массой денег в обращении и за определенной структурой платежных средств, в том числе более ликвидных. Очень важно проводить политику снижения себестоимости, так как это один из факторов роста цен.
Следует отметить, что высокоразвитые страны мира при формировании финансовой концепции экономического роста применяют элементы как монетаристской, так и кейнсианской систем, что приводит к появлению промежуточных теорий, основу которых составляют национальные государственные особенности и степень развитости экономики.
Лекция 3. Организация управления системой государственных и муниципальных финансов
1. Понятие управления государственными и муниципальными финансами: объекты и субъекты управления, цели управления.
2. Основные методы и формы управления государственными и муниципальными финансами: финансовое планирование, прогнозирование, программирование.
1. Понятие управления государственными и муниципальными финансами: объекты и субъекты управления, цели управления.
Управление представляет собой сознательное воздействие с целью развития и совершенствования объекта. Государственное воздействие на бизнес осуществляется через налоговую политику, регулирование финансового рынка, формирование амортизационного фонда, систему государственной поддержки предприятий через субсидии.Т. е. государство не управляет финансами, а воздействует через финансы на экономику и социальную сферу, в основном, при реализации финансовой политики. Непосредственно в области государственного управления находятся государственные финансы (формирование государственного бюджета, внебюджетных фондов, финансов государственных предприятий). Управление ведется через принятие финансового законодательства, утверждение федерального бюджета и отчета о его исполнении, введение или отмену отдельных налогов, утверждение предельных размеров государственного долга и др.
Управление государственными финансами - набор стимулов и санкций для быстрого решения поставленных задач государственной политики.
Объектом управления выступает система финансов или совокупность денежных отношений. Субъекты управления - финансовые институты, службы, финансовые отделы организаций и др. Управление финансами выражается в финансовой политике - совокупности методологических принципов, практических форм организации и методов использования финансов.
Целями управления выступают финансовая устойчивость и независимость, проявляющаяся в макроэкономической сбалансированности, профиците бюджета, сокращении государственного дола, стабильности национальной валюты и, в конечном итоге, сочетании интересов государства и общества.
В управлении государственными финансами выделяют несколько функциональных элементов:
планирование - оценивает состояние финансов и направления эффективного их использования;
оперативное управление - комплекс мер, разработанных на основе складывающейся финансовой ситуации с целью максимизации эффекта при минимальных затратах с помощью перераспределения финансовых ресурсов;
контроль - осуществляется на всех стадиях использования финансов государства, сопоставляя плановые и фактические результаты.
В широком смысле, выделяют несколько форм и методов управления финансами государства:
- финансовое планирование;
- прогнозирование;
- программирование;
- финансовое регулирование;
- финансовый контроль;
- принятие финансового законодательства;
- система методов мобилизации финансовых ресурсов.
Основными субъектами управления государственными и муниципальными финансами в РФ являются Президент и Правительство РФ, законодательные органы власти, Министерство финансов РФ, Министерство по налогам и сборам, Министерство по управлению государственным имуществом, ЦБ РФ, Федеральная комиссия по ценным бумагам и другие.
2. Основные методы и формы управления государственными и финансами: финансовое планирование, прогнозирование, программирование.
Финансовое планирование представляет собой деятельность по сбалансированности и пропорциональности использования финансовых ресурсов. Оно устанавливает рациональное соотношение между ресурсами государства и доходами хозяйствующих субъектов, а также между величиной дохода до уплаты налога и после на предприятии и другое. Финансовое планирование является частью народнохозяйственного планирования и направлено на координацию деятельности всех органов финансовой системы.
Примерами финансовых планов в сфере государственных финансов являются:
- бюджетный план;
- сметы расходов и доходов бюджетных организаций;
- сводный финансовый баланс государства;
- баланс денежных доходов и расходов населения территории и др.
Сводный финансовый баланс РФ выглядит следующим образом:
Таблица 1. Структура сводного финансового баланса РФ на 1999г. (прогноз), (млрд. руб).
| Доходы: | Сумма | Расходы: | Сумма |
| 1. Прибыль | 215 | 1. Расходы предприятий, остающиеся в их распоряжении | 562,5 |
| 2. Амортизационные отчисления | 405 | 2. Затраты на инвестиции | 47,2 |
| 3. Налоговые доходы | 597,5 | 3. Дотации, субсидии | 25,3 |
| 4. Неналоговые доходы | 32,2 | 4. Расходы на социально-культурные мероприятия из бюджета и внебюджетных фондов | 518,1 |
| 5. Отчисления во внебюджетные фонды | 253,4 | 5. Расходы на научно-исследовательские работы | 11,5 |
| 6. Средства целевых бюджетных фондов | 95 | 6. Расходы за счет других целевых фондов | 95 |
| 7. Расходы на оборону | 101,8 | ||
| 8. Расходы на содержание правоохранительных органов | 60 | ||
| 9. Расходы на содержание органов власти | 24 | ||
| 10. Расходы на внешнеэкономическую деятельность | 1,6 | ||
| 11. Обслуживание гос. долга | 142,9 | ||
| 12. Прочие расходы | 133,2 | ||
| Итого: | 1597,9 | Итого: | 1742,2 |
Сводный финансовый баланс составляется Министерством экономики РФ
Финансовое прогнозирование является предвидением возможного финансового положения государства и территории, используется для обоснования показателей финансовых планов. Цель прогноза - определение реально возможного объема финансовых ресурсов, источников их формирования и направлений использования в прогнозируемом периоде.
Методами прогнозирования выступают:
- эконометрические модели, описывающие динамику показателей финансового плана в зависимости от факторов, влияющих на экономические процессы;
- метод корреляционно-регрессионного анализа;
- метод непосредственной экспертной оценки.
В масштабах государства финансовое прогнозирование предполагает:
- указание приоритетов государственных расходов по направлениям;
- увеличение эффективности расходования государственных средств;
- прекращение финансирования в соответствии с выбором альтернативного варианта.
Программирование предполагает подготовку и реализацию целевых комплексных программ по социальным и экономическим направлениям среднесрочного и долгосрочного характера.
Финансовое регулирование представляет собой организованную государством деятельность по использованию всех аспектов финансовых отношений в целях корректировки параметров воспроизводства. Его субъектами выступают государственные структуры, объектами - доходы и расходы участников общественного воспроизводства. Цель финансового регулирования - установление пропорций распределения, накопления, обеспечивающих удовлетворение потребностей на микро и макро уровне. Финансовыми регуляторами являются:
- налоги и неналоговые платежи в бюджет;
- финансовые льготы и санкции;
- эксплуатационные расходы бюджетных организаций;
- общие и целевые субсидии для государственных заказов;
- доходы и расходы внебюджетных фондов;
- доходы и расходы государственных предприятий.
Существуют формы регулирования: прямое - через увеличение или снижение ставок прямых налогов; косвенное - через косвенное налогообложение; смешанное. Обеспечивают финансовое регулирование финансовое законодательство РФ и органы власти и управления всех уровней.
Регулирование реализуется посредством состава, структуры и объемов государственных доходов и расходов. В частности государственные расходы делятся на:
- трансформационные: государственное потребление и государственные инвестиции - оказывают влияние на заработную плату работников бюджетной сферы, объем государственного долга, объем государственных закупок товаров и услуг и др.;
- трансферты населению и юридическим лицам оказывают влияние на размер стипендий, пенсий доходы социально значимых обязательств и др.;
- текущие и капитальные влияют на размер государственных инвестиций;
- производственного направления и социального значения.
Государственные доходы воздействуют на ценообразование, издержки производства организаций, величину накоплений юридических лиц, занятость и личное потребление населения.
Лекция 4. Государственный и муниципальный финансовый контроль
1. Содержание и задачи финансового контроля.
2. Классификация форм и методов финансового контроля.
3. Общегосударственный финансовый контроль: цели, направления и методы. Основные функции органов общегосударственного финансового контроля.
1. Содержание и задачи финансового контроля.
Финансовый контроль является формой реализации контрольной функции финансов:
завершающая стадия управления финансами;
условие эффективности управления финансами.
Финансовый контроль - это контроль законодательных и исполнительных органов власти всех уровней, а также специальных учреждений за финансовой деятельностью всех субъектов хозяйствования и управления с применением специфических форм и методов его организации.
Объектом контроля выступают денежные, распределительные процессы при формировании и использовании финансовых ресурсов, фондов денежных средств на всех уровнях и звеньях финансовой системы. Основу финансового контроля составляют документы бухгалтерского учета, бюджетной и налоговой отчетности.
Предметом контроля выступают прибыль, доходы, себестоимость, контрольные показатели бюджета и другие. Финансовый контроль включает контроль за: соблюдением требований экономических законов; распределением и перераспределением стоимости ВВП и НД; оценку эффективности использования трудовых, материальных и финансовых ресурсов; налоговыми взаимоотношениями; другие.
Задачи контроля:
- своевременность и полнота выполнения обязательств перед бюджетом;
- выявление внутренних резервов увеличения финансовых ресурсов;
- определение потребности в финансовых ресурсах и размеров денежных фондов;
- правильность ведения финансовой отчетности и другие.
2. Классификация форм и методов финансового контроля.
В зависимости от субъектов, осуществляющих финансовый контроль, он разделяется на:
1) государственный: реализуется через общегосударственный (осуществляют органы власти и управления) и ведомственный (Контрольно-Ревизионное управление, Федеральное казначейство и др.);
2) внутрихозяйственный осуществляется экономическими службами и отделами предприятий и учреждений - бухгалтерией, финансовым отделом;
3) общественный осуществляется неправительственными организациями на основе добровольности, безвозмездности и инициативности;
4) независимый осуществляется аудиторскими фирмами и службами.
В зависимости от форм проведения, финансовый контроль разделяется на:
предварительный осуществляется на стадии составления, рассмотрения и утверждения финансовых планов, смет расходов и доходов, проектов бюджетов. Содержит оценку обоснованности финансовых программ и прогнозов;
текущий реализуется при исполнении финансового плана. Проверяется соблюдение норм и нормативов расходования, своевременность сбора доходов;
последующий: после завершения отчетного периода и финансового года. Предназначен для оценки результатов финансово-хозяйственной деятельности, базируется на выводах предварительного контроля.
В зависимости от методов проведения финансовый контроль делится на:
- проверку: проводится по отдельным вопросам финансово-хозяйственной деятельности на основе балансовых, отчетных и расходных документов. Выявляет нарушения финансовой дисциплины и намечаются мероприятия по их устранению;
- обследование охватывает отдельные стороны деятельности организации. Определяет необходимость переориентации или реорганизации производства. Основывается на опросах, анкетировании;
- экономический анализ - детальное изучение периодической или годовой финансовой отчетности с целью общей оценки результатов деятельности, финансового состояния;
- надзор проводится контролирующими органами за субъектами, получившими лицензию. Это - контроль за соблюдением правил и норм лицензий и сертификатов;
- ревизия - взаимосвязанный комплекс проверок финансово-хозяйственной деятельности. Проводится с помощью приемов фактического и документарного контроля для выявления недостатков в деятельности ревизуемого объекта. Различают полные, частичные, тематические и комплексные ревизии, при этом они могут быть плановыми и неплановыми. Могут проводиться сплошные и выборочные проверки документов. По характеру материала, на основе которого проводится ревизия, они разделяются ан документальные (проверка подлинности отчетных документов и записей в учетных регистрах) и фактические (проверка наличия денежных средств и материальных ценностей в натуре). При проведении ревизии составляется программа, где указывается цель, объект, тема и основные вопросы ревизии. Приемами ее проведения являются сопоставление плановых и отчетных данных, инвентаризация товарно-материальных ценностей, проверка наличных денег и другое. По результатам ревизии составляется акт, содержащий список выявленных недостатков и способов их устранения.
3. Общегосударственный финансовый контроль: цели, направления и методы. Основные функции органов общегосударственного финансового контроля.
Общегосударственный финансовый контроль осуществляют законодательные и исполнительные органы власти и управления, Счетная палата РФ, Контрольно-Ревизионное управление, Органы федерального казначейства, Таможенные органы, Министерство по налогам и сборам, Министерство по антимонопольной политике, Министерство по управлению государственным имуществом и др.
Контроль законодательных органов законодательной власти, представительных органов местного самоуправления предоставляет соответствующим законодательным органам государственной власти, представительным органам местного самоуправления право на:
- получение от исполнительных органов власти органов местного самоуправления необходимых материалов при утверждении бюджета;
- получение от органов, исполняющих бюджеты, оперативной информации об их исполнении;
- утверждение отчета об исполнении бюджета;
- создание собственных контрольных органов, контрольных палат, других органов власти уровня субъекта и местного самоуправления для проведения внешнего аудита бюджетов;
-вынесение оценки деятельности, органов, исполняющих бюджеты.
Органы исполнительной власти, органы местного самоуправления предоставляют информацию, необходимую для осуществления парламентского контроля, законодательным органам государственной власти, представительным органам местного самоуправления в пределах их компетенции по бюджетным вопросам.
Финансовый контроль, производимый исполнительными органами исполнительной власти, органами местного самоуправления, осуществляют:
- Министерство финансов РФ;
- Федеральное казначейство;
- финансовые органы субъектов РФ и муниципальных образований;
- главные распорядители;
- распорядители бюджетных средств.
Федеральное казначейство было воссоздано в РФ в 1992г. На сегодняшний момент оно имеет отделения почти во всех субъектах РФ. К их задачам относятся:
- исполнение бюджетов всех уровней и бюджетов внебюджетных фондов;
- сбор и анализ информации о финансовом состоянии страны;
- оперативное управление государственными финансами;
- предварительный и текущий контроль за целевым использованием средств бюджетополучателями;
- краткосрочное прогнозирование объемов государственных финансов.
Таким образом, казначейство (ОФК) реализует предварительный текущий контроль за бюджетными средствами. Для этой цели ОФК могут осуществлять проверки денежных документов на предприятиях всех форм собственности, приостанавливать операции по счетам, взыскивать не по назначению использованные средства. Казначейство действует исходя из принципа единства кассы, т.е. орган, осуществляющий кассовое обслуживание бюджета, открывает в учреждениях ЦБ РФ единый счет, на который зачисляются все доходы и поступления из источников финансирования дефицита бюджета и производятся все расходы. ОФК выступают кассирами всех распорядителей и получателей бюджетных средств от имени и по поручениям бюджетных учреждений. Все операции отражаются в балансовых счетах казначейства. Следовательно, счета бюджетных учреждений, открытые в кредитных организациях должны быть закрыты и переведены в ОФК (лицевые счета), где отражаются лимиты бюджетных обязательств, полученное финансирование и кассовый расход. Счета бюджетоплательщиков располагаются на сегодняшний момент: 60% -в учреждениях ЦБ РФ; 38% - в Сбербанке; 2% - в кредитных организациях. Счета бюджетополучателей располагаются в ОФК на территории.
Счетная палата РФ организует и осуществляет контроль за своевременным исполнением доходных и расходных статей федерального бюджета и бюджетов федеральных внебюджетных фондов по объёмам, структуре и целевому назначению, проводит финансовую экспертизу проектов законов и нормативных правовых актов, анализирует выявленные отклонения от установленных показателей бюджета и внебюджетных фондов, контролирует законность и своевременность движения бюджетных средств и др.
Учреждения Центрального банка РФ принимают и зачисляют средства, поступающие в доход бюджета, распределяют в установленных размерах доходы между звеньями бюджетной системы, выдают средства бюджетов в пределах сумм, имеющихся на счётах этих бюджетов.
Налоговый контроль в РФ осуществляют органы налоговой службы, таможенные органы, федеральные органы налоговой полиции, органы, осуществляющие контроль за уплатой государственной пошлины и других сборов.
Особая роль отводится федеральным органом налоговой полиции, которые осуществляют функции по предупреждению, выявлению, пресечению и расследованию нарушений законодательства о налогах и сборах, являющихся преступлениями или административными правонарушениями.
Государственный таможенный комитет РФ относится к органам, обеспечивающим экономическую безопасность и защиту экономических интересов, единство таможенной территории, организацию таможенного дела, мобилизацию таможенных и других обязательных платежей в федеральный бюджет.
Координацию деятельности в области управления и распоряжения федеральной собственностью осуществляет Министерство государственного имущества РФ. Российский фонд федерального имущества РФ владеет от имени РФ принадлежащими РФ объектами приватизации, осуществляет их продажу, выступает учредителем хозяйственных обществ.
Государственный финансовый контроль включает контроль за исполнением федерального бюджета и бюджета федеральных внебюджетных фондов, организацией денежного обращения, использованием кредитных ресурсов, состоянием государственного внутреннего и внешнего долга, государственных резервов, предоставлением финансовых и налоговых льгот и преимуществ.
Лекция 5. Налоги как основной источник государственных и муниципальных доходов
5.1. Характеристика налоговой системы Российской Федерации. Налоговые полномочия органов власти и управления различных уровней.
5.2. Социально-экономическая сущность налогов, их функции. Элементы налогообложения.
5.3. Налоговая система Российской Федерации.
5.4. Налоговые полномочия органов власти различных уровней.
5.5. Налоговый контроль.
5.1. Характеристика налоговой системы Российской Федерации. Налоговые полномочия органов власти и управления различных уровней.
Главной статьёй бюджетных доходов являются налоги. Налоги обязательные, индивидуально безвозмездные платежи, взимаемые с физических и юридических лиц, устанавливаемые органами законодательной власти с определением размеров, сроков уплаты, предназначенные для обеспечения деятельности органов власти.
Можно выделить следующие основные функции налогов: фискальная, распределительная, стимулирующая, контрольная.
С помощью реализации фискальной функции на практике формируются государственные финансовые ресурсы и создаются материальные условия для функционирования государства. Основная задача реализации фискальной функции обеспечение устойчивой доходной базы бюджетов всех уровней.
С помощью налогов происходит перераспределение вновь созданного ВВП в пользу других регионов, физических лиц, отраслей экономики. Эту функцию налогов принято называть распределительной.
Стимулирующая, или регулирующая функция означает, что государство через финансовую политику влияет на процессы воспроизводства, накопления капитала, величину платёжеспособного спроса. Через систему налоговых льгот и налоговых санкций происходит регулирование производственной и социальной активности.
С одной стороны, государственные органы используют налоговые методы с целью координации и контроля финансовой деятельности. С другой стороны контрольная функция выражается в соизмерении расходов государства и потенциала экономики при формировании доходов бюджетной системы.
Теоретическую основу налогов составляют его элементы. Основными из них являются:
плательщик организации и физические лица, на которых возложена обязанность уплачивать налоги и (или) сборы;
объект налогообложения юридические факты (действия, события, состояния), с наступлением которых возникает обязанность по уплате налога;
налоговая база - сумма, с которой взимается налог, это часть объекта, принимаемая за основу при исчислении налога;
налоговая ставка та часть налоговой базы, которую налогоплательщик обязан выплатить в виде того или иного налога; может устанавливаться в абсолютных суммах (в рублях), либо в процентах;
налоговый период это календарный год или другой период времени относительно к отдельным налогам, по окончании которого определяется налоговая база и исчисляется сумма налога, подлежащая уплате;
порядок исчисления, порядок и сроки уплаты налога устанавливаются применительно к каждому налогу и сбору. Уплата налога производится, как правило, разовой уплатой всей суммы налога в наличной или безналичной форме.
В соответствии со ст.17 ч. I Налогового кодекса РФ налог считается установленным лишь в том случае, когда определены налогоплательщики и основные элементы налогообложения.
К факультативным элементам налогообложения относятся: налоговые льготы и основания для их использования, ответственность за налоговые правонарушения, а также порядок удержания и уплаты неправильно удержанных сумм налога.
От налога следует отличать сбор, представляющий собой обязательный взнос, уплата которого является одним из условий совершения в интересах плательщиков юридически значимых действий государственными органами, включая предоставление определенных прав или выдачу разрешений (лицензий). Таким образом, если налоги поступают только в бюджетный фонд, то сборы носят целевой характер и формируют целевые денежные фонды. К сборам относятся: государственная пошлина, таможенный сбор, сбор за право пользования объектами животного мира и водными биологическими ресурсами, лицензионные сборы.
Налоги и сборы классифицируются по ряду признаков. Прежде всего, налоги подразделяются на две подсистемы: прямые и косвенные. Прямые налоги взимаются с конкретного физического или юридического лица, а косвенные взимаются в виде надбавки к цене товара. Соотношение этих групп во многом зависит от состояния экономики и проводимой налоговой политики. Преобладание прямых налогов характерно для стабильной экономики, в период экономических кризисов происходит рост косвенных налогов. Налоги могут группироваться в зависимости от субъекта уплаты, т.е. налоги, уплачиваемые физическими лицами, и налоги, уплачиваемые юридическими лицами. По объекту налогообложения налоги группируются следующим образом: налоги на имущество, налог на землю, рента; налог на капитал, налог на средства потребления. Основой следующего классификационного признака является источник уплаты налогов. Это: заработная плата, выручка, доход или прибыль, себестоимость.
Наиболее существенным признаком классификации налогов является принадлежность их к уровням власти и управления.
5.2. Социально-экономическая сущность налогов, их функции. Элементы налогообложения.
Налоговая систему образует совокупность взимаемых в государстве налогов, сборов, пошлин и других платежей, а также форм и методов их построения. В то же время необходимо понимать, что налоговая система многоуровневая, она включает не только совокупность налогов, сборов и других платежей (система налогов), но также совокупность законов, указов и подзаконных актов, регулирующих порядок исчисления и уплаты налогов, и систему государственных институтов, осуществляющих администрирование налогов, контроль за своевременностью и полнотой их уплаты.
Документом, регламентирующим концептуальные положения структуры и функционирования налоговой системы Российской Федерации, является Налоговый кодекс Российской Федерации (часть I от 31 июля 1998 года 146-ФЗ, часть II от 5 августа 2000 года, 117-ФЗ).
В части I Налогового кодекса реализованы следующие основные принципы построения налоговой системы:
единый подход в вопросах налогообложения, включая предоставление права на получение налоговых льгот, а также защиту законных интересов всех налогоплательщиков;
чёткое разграничение прав по установлению и взиманию налоговых платежей между различными уровнями власти;
приоритет норм, установленных налоговым законодательством, над иными законодательно-нормативными актами, не относящимися к нормам налогового права, однако в той или иной мере затрагивающими вопросы налогообложения;
однократность налогообложения, означающая, что один и тот же объект может облагаться налогом одного вида только один раз за установленный законом период налогообложения;
определение конкретного перечня прав и обязанностей налогоплательщиков, с одной стороны, и налоговых органов с другой стороны.
Налоги в России, в соответствии с Налоговым кодексом, разделены на три вида в зависимости от уровня их установления и изъятия: федеральные, региональные, местные. Подобная трёхуровневая система присуща практически всем государствам, имеющим федеративное устройство. Налоги и сборы, взимаемые на территории России, представлены в Таблице 1.
Таблица 1. Классификация налогов и сборов Российской Федерации (по Налоговому кодексу)
| Федеральные (ст.13 НК) |
Региональные (ст.14 НК) |
Местные (ст.15 НК) |
|
1) налог на добавленную стоимость; 2) акцизы на отдельные виды товаров (услуг) и отдельные виды минерального сырья; 3) налог на прибыль (доход) организаций; 4) налог на доходы от капитала; 5) подоходный налог с физических лиц; 6) взносы в государственные социальные внебюджетные фонды; 7) государственная пошлина; 8) таможенная пошлина и таможенные сборы; 9) налог на пользование недрами; 10) налог на воспроизводство минерально-сырьевой базы; 11) налог на дополнительный доход от добычи углеводородов; 12) сбор за право пользования объектами животного мира и водными биологическими ресурсами; 13) лесной налог; 14) водный налог; 15) экологический налог; 16) федеральные лицензионные сборы. |
1) налог на имущество организаций; 2) налог на недвижимость; 3) дорожный налог; 4) транспортный налог; 5) налог с продаж; 6) налог на игорный бизнес; 7) региональные лицензионные сборы; |
1) земельный налог; 2) налог на имущество физических лиц; 3) налог на рекламу; 4) налог на наследование или дарение; 5) местные лицензионные сборы; |
5.3. Налоговая система Российской Федерации.
Экономические принципы формирования налоговой системы должны создавать условия для государственного регулирования воспроизводственного процесса не в форме прямого директивного вмешательства, а посредством целенаправленного регулирования финансовых потоков в отдельных сферах и отраслях, а также в процессе накопления капитала, формирования платёжеспособного спроса населения. Отсюда, налоговая система, как совокупность существующих налогов, механизмов их исчисления и методов контроля за их взиманием, призвана создавать для