Государственные и муниципальные финансы
Группы доходов состоят из статей доходов, объединяющих конкретные виды доходов по источникам и способам их получения.
2. Функциональная классификация расходов бюджетов отражает направление бюджетных средств на выполнение основных функций государства. Например,
*государственное управление и местное самоуправление;
*судебная власть;
*международная деятельность;
*национальная оборона;
промышленность, энергетика, строительство;
*образование и др.;
3. Экономическая классификация расходов разделяет расходы по их экономическому содержанию, включает капитальные и текущие статьи расходов. На ее основе составляются сметы бюджетных учреждений. Например,
* оплата товаров и услуг;
* субсидии и текущие трансферты;
* капитальные вложения в основные фонды и др.
4. Ведомственная классификация расходов бюджетов отражает распределение бюджетных средств по главным распорядителям средств федерального бюджета (прямым получателям средств из местного бюджета). Например,
* Управление делами президента РФ;
* Государственная Дума РФ;
* Министерство обороны РФ и др.
5. Классификация источников финансирования дефицитов бюджетов является группировкой заемных средств, привлекаемой органами власти различных уровней для покрытия дефицитов соответствующих бюджетов. Включает источники внутреннего финансирования:
- кредит ЦБ РФ и изменение остатков средств бюджета;
- государственные ценные бумаги;
- бюджетные ссуды, полученные от бюджетов других уровней и др.;
и источники внешнего финансирования:
- кредиты международных финансовых организаций;
- кредиты правительств иностранных государств;
- кредиты иностранных коммерческих банков и фирм, др.
6. Классификация видов государственных долгов включает виды государственных внутренних долгов:
- облигации федеральных займов;
- государственный сберегательный заем и др;
- виды государственного внешнего долга, в том числе,
* по кредитам международных финансовых организаций;
* по кредитам правительств иностранных государств и др.
Основные характеристики бюджета - это показатели финансового плана, включающие в себя:
- совокупный объем доходов;
- совокупный объем расходов;
- дефицит бюджета, профицит бюджета.
3. Этапы и процедуры бюджетного процесса.
Бюджетный процесс представляет собой регламентированную законом деятельность органов власти всех уровней по составлению, рассмотрению, утверждению и исполнению бюджета, а также государственным и муниципальным финансовым контролем. Его составной частью является бюджетное регулирование или частичное перераспределение финансовых ресурсов между бюджетами разных уровней.
Участниками бюджетного процесса являются органы, обладающие бюджетными полномочиями. К ним относятся:
- Президент РФ;
- органы законодательной и представительной власти;
- органы исполнительной власти;
- органы денежно-кредитного регулирования;
- органы государственного и муниципального финансового контроля;
- государственные внебюджетные фонды;
- главные распорядители бюджетных средств;
-другие органы, на которые возложены бюджетные, налоговые и другие полномочия;
-бюджетные учреждения, унитарные предприятия, другие получатели бюджетных средств, а также кредитные организации, осуществляющие операции со средствами бюджетов.
Рассмотрим основные процедуры и правила бюджетного процесса.
1. Функции по составлению, и исполнению бюджета осуществляют исполнительные органы власти, функции по рассмотрению проекта и утверждению бюджета, а также по контролю за исполнением бюджета - законодательные (представительные) органы власти.
2. Составление проекта бюджета начинается за 10 (5-6 - для местного бюджета) месяцев реализуется методом прогноза на основе фактических поступлений доходов в прошлом году и фактических затрат, указанных в сметах бюджетных организаций. Проекты бюджетов составляются с учетом необходимости достижения минимальных государственных социальных стандартов на основе нормативов финансовых затрат на предоставление государственных и муниципальных услуг, а также в соответствии с другими нормами и нормативами, установленными законодательством РФ, субъектов РФ, правовыми актами органов местного самоуправления (налоговое законодательство, нормативы отчислений от собственных и регулирующих доходов бюджетов иных уровней, объемы финансовой помощи и др.). Составление бюджета основывается на макроэкономических данных:
- прогнозе социально-экономического развития соответствующей территории;
- основных направлениях налоговой и бюджетной политики соответствующей территории;
прогнозе сводного финансового баланса по соответствующей территории;
нормативах финансовых затрат;
- плане развития государственного или муниципального сектора экономики соответствующей территории;
долгосрочных целевых программ.
Бюджетная политика РФ на очередной финансовый год определяется в Бюджетном послании Президента РФ.
3. Рассмотрение и постатейное утверждение бюджета должно осуществляться до начала очередного финансового года. Если до начала финансового года закон о бюджете не вступил в силу, то исполнительная власть осуществляет расходование бюджетных средств на цели, определенные законодательством, но не более 1/4 ассигнований предыдущего года в расчете на квартал по соответствующим разделам функциональной и ведомственной классификации. Рассмотрение происходит обычно в 4 чтениях. После утверждения закон подписывается Президентом РФ (губернатором или главой муниципалитета) и публикуется.
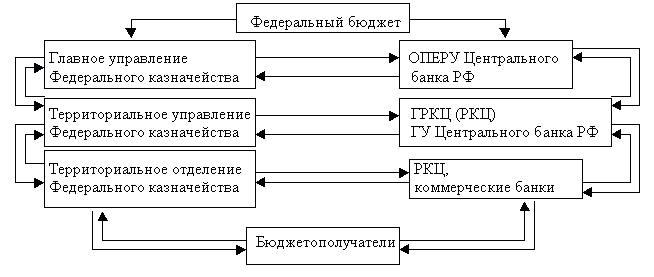
4. В РФ действует казначейская система исполнения бюджетов. Органы Федерального Казначейства исполняют бюджеты контролируя счета бюджетоплательщиков и бюджетополучателей. Органы исполнительной власти обеспечивают организацию и исполнение бюджетов, управление счетами бюджетов и бюджетными средствами. Бюджеты исполняются на основе принципа единства кассы, предусматривающего зачисление всех поступающих доходов и поступлений из источников финансирования дефицита бюджета на единый счет и осуществление всех запланированных расходов с единого счета. Исполнение осуществляется уполномоченными исполнительными органами на основе бюджетной росписи, которая составляется главным распорядителем бюджетных средств по распорядителям и получателям бюджетных средств на основе утвержденного бюджета.
Объемы принятых и исполненных бюджетных обязательств не превышают лимиты бюджетных обязательств. Объем подтвержденных бюджетных обязательств не превышает объем принятых бюджетных обязательств.
Схема 1. Исполнение государственного бюджета через органы Федерального казначейства.
5. Отчет об исполнении готовится в течение 5-6 месяцев по окончании финансового года и утверждается законодательной властью.
4. Содержание и структура государственного бюджета РФ.
Государственный бюджет - денежные отношения, возникающие у федеральных органов власти с юридическими и физическими лицами по поводу перераспределения национального дохода в связи с образованием и использованием централизованного бюджетного фонда. Он является основным финансовым планом государства на текущий финансовый год и имеет силу закона. В государственном бюджете планируется темп годовой инфляции и абсолютное значение Валового Внутреннего продукта на конец года. К контрольным показателям федерального бюджета относятся совокупные доходы и расходы, размер дефицита, профицита, предельный размер государственных займов и кредитов, предоставляемых иностранным государствам. Его структура выглядит следующим образом:
Таблица 1. Структура государственного бюджета РФ (проект на 2001 г) (млрд. руб).
| Доходы | Сумма | Расходы | Сумма |
| I. Налоговые доходы: | 1115,3 | 1. Государственное управление | 40,7 |
| 1. НДС | 381,7 | 2. Международная деятельность | 11,3 |
| 2. Акцизы | 188,04 | 3. Национальная оборона | 214,7 |
| 3. Таможенные пошлины | 190,6 | 4. Правоохранительная деятельность, федеральная судебная система | 142,9 |
| 4. Налог на прибыль предприятий | 172,6 | 5. Фундаментальные исследования и содействие НТП | 22,1 |
| 5. Налог на доходы физических лиц | 1,9 | 6. Промышленность, энергетика, строительство | 44,7 |
| 6. Налог на совокупный доход | 3,07 | 7. Сельское хозяйство и рыболовство | 20,8 |
| 7. Платежи за пользование природными ресурсами | 37,2 | 8. Охрана окружающей среды | 4,8 |
| 8. Прочие налоговые доходы | 3,3 | 9. Образование | 48,8 |
| II. Неналоговые доходы: | 64,3 | 10. Культура, искусство, СМИ | 12,6 |
| 1. Доходы от гос. имущества или от деятельности | 26,8 | 11. Здравоохранение, физическая культура | 22,2 |
| 2. Доходы от внешнеэкономической деятельности | 31,6 | 12. Социальная политика | 107,8 |
| 3. Прочие неналоговые доходы | 5,9 | 13. Обслуживание государственного долга | 239,8 |
| III. Доходы целевых бюджетных фондов | 13,9 | 14. Финансовая помощь бюджетам других уровней | 186,6 |
| 15. Транспорт, дорожное хозяйство, связь и информатика | 30,6 | ||
| 16. Предупреждение и ликвидация чрезвычайных ситуаций | 6,4 | ||
| 17. Пополнение гос. запасов и резервов | 0,4 | ||
| 18. Утилизация и ликвидация вооружений по международным договорам | 4,2 | ||
| 19. Мобилизационная подготовка экономики | 5 | ||
| 20. Исследование и использование космического пространства | 4,6 | ||
| 21. Прочие | 4,9 | ||
| 22. Расходы целевых бюджетных фондов | 13,9 | ||
| ИТОГО: | 1193,5 | ИТОГО: | 1193,5 |
Данные таблицы 1 показывают, что основу доходной части федерального бюджета составляют налоговые доходы, а именно косвенные налоги - НДС, таможенные пошлины, акцизы по ряду подакцизных товаров, которые полностью поступают в бюджет государства. Среди прямых налогов можно отметить налог на прибыль, поступающий в доходы государственного по ставке 7,5%. В неналоговых доходах выделяются доходы от внешнеэкономической деятельности и от использования государственного имущества. Основу расходной части составляют приоритетные расходы по следующим направлениям: обслуживание государственного долга; национальная оборона; финансовая поддержка бюджетов других уровней; правоохранительная деятельность и обеспечение государственной безопасности; другие.
В составе федерального и иных бюджетов РФ присутствуют целевые бюджетные фонды (Фонд Министерства РФ по атомной энергии). Целевой бюджетный фонд - централизованный фонд денежных средств, консолидированный с бюджетом. Создается за счет доходов используемых по целевому назначению или в порядке целевых отчислений от конкретных видов налогов и используемый по отдельной смете.
Лекция 7. Межбюджетные отношения в РФ
1. Понятие межбюджетных отношений. Модели бюджетного федерализма в мировой практике.
2. Методы регулирования межбюджетных взаимоотношений в РФ. Критерии предоставления и виды финансовой помощи территориям.
3. Оценка бюджетной самостоятельности территорий.
1. Понятие межбюджетных отношений. Модели бюджетного федерализма в мировой практике.
Межбюджетные отношения представляют собой совокупность отношений между органами власти и управления всех уровней по поводу разграничения и закрепления бюджетных правомочий, соблюдения прав, обязанностей и ответственности органов власти в области составления, утверждения и исполнения бюджетов и бюджетного процесса. Совокупность их основывается на бюджетном федерализме.
Под бюджетным федерализмом понимается система налогово-бюджетных взаимоотношений органов власти и управления различных уровней на всех стадиях бюджетного процесса. Конкретные воплощения концепции бюджетного федерализма опираются на определенное сочетание 2 взаимодополняющих тенденций: конкуренции между региональными органами власти на рынке социальных услуг и выравнивания условий этой конкуренции и обеспечения на всей территории страны общенациональных минимальных стандартов. Модель бюджетного федерализма включает 3 составляющие:
полномочия по расходам уровней власти разграничены;
наделение уровней власти достаточными фискальными ресурсами для осуществления полномочий;
территориальные дисбалансы сглаживаются бюджетными трансфертами (общими и целевыми), обеспечивающими стандарт государственных услуг.
В мировой практике используются 2 типа моделей бюджетного федерализма.
1. Децентрализованная. Характеризуется: финансовой независимостью и самостоятельностью региональных властей; полномочия по налогам разделяются так, федеральный бюджет формируется за счет налогов на прибыль и доходы физических лиц, акцизов и таможенных пошлин; субнациональные бюджеты - налоги на товары и услуги, имущество и землю; дисбалансы сглаживаются путем предоставления целевых трансфертов нуждающимся категориям населения. В чистом виде данная модель используется в США, Канаде, Австралии, Великобритании и др. странах.
2. Кооперативная. Характеризуется: более широким участием региональных властей в перераспределении национального дохода и макроэкономической стабилизации; большой ролью регионов в распределении налоговых доходов; активным горизонтальным бюджетным выравниванием, в основном, за счет общих трансфертов. Такую модель используют Скандинавские страны, Франция, Греция Испания и др. страны Европы.
В РФ применяется прагматическая модель межбюджетных отношений кооперативного типа.
2. Методы регулирования межбюджетных взаимоотношений в РФ. Критерии предоставления и виды финансовой помощи территориям.
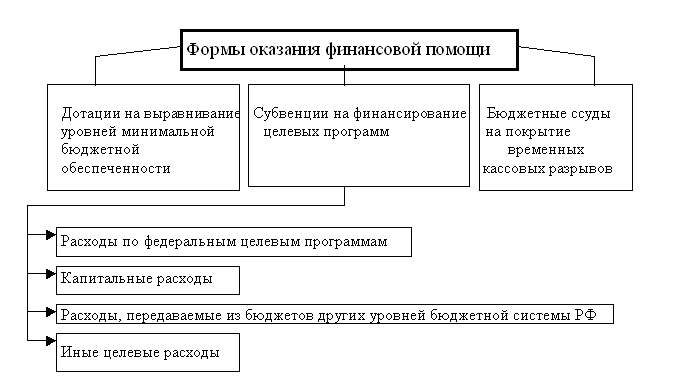
Финансовая помощь из федерального бюджета бюджетам субъектов РФ предоставляется в форме: дотаций или субвенций на выравнивание уровня минимальной бюджетной обеспеченности; субвенций и субсидий на финансирование отдельных целевых расходов.
Схема 1. Формы финансовой помощи из федерального бюджета бюджетам субъектов РФ.
Межбюджетные отношения базируются на следующих принципах:
*Распределение и закрепление расходов бюджетов по уровням бюджетной системы;
*Разграничение (закрепление) на постоянной основе и распределение по временным нормативам регулирующих доходов по уровням бюджетной системы;
*Равенство бюджетных прав субъектов РФ и муниципальных образований;
*Выравнивание уровней минимальной бюджетной обеспеченности субъектов РФ и муниципальных образований;
*Равенство всех бюджетов РФ во взаимоотношениях с федеральным бюджетом, равенство местных бюджетов во взаимоотношениях с бюджетами субъектов РФ.
Центральное место в процессе выравнивание бюджетной обеспеченности субъектов РФ занимает Федеральный фонд финансовой поддержки субъектов РФ, Фонд регионального развития аккумулирует средства для финансирования федеральных и региональных программ, программ и проектов отраслевого финансирования и других капиталовложений. Фонд развития региональных финансов создан для финансового оздоровления бюджетов субъектов РФ, содействия реформированию бюджетной сферы, стимулирования экономических реформ. Фонд компенсаций и Фонд со финансирования социальных расходов поддерживают федеральные и региональные социальные программы и федеральные мандаты. Фонды консолидированы с бюджетом и формируются за счет его доходов.
Таблица 1. Распределение ассигнований из федерального бюджета по разделу Финансовая помощь бюджетам других уровней на 2001г.
| Наименование расходов | Сумма (млрд. руб) | Удельный вес,% |
| Финансовая помощь бюджетам других уровней: | 186,6 | 100 |
| - ФФПР | 100,4 | 53,8 |
| - Дотации и субвенции | 28,6 | 15,3 |
| - Поддержка дорожного хозяйства | 20,3 | 10,9 |
| - Фонд регионального развития | 3,3 | 1,8 |
| - Фонд развития региональных финансов | 0,6 | 0,32 |
| - Фонд компенсаций | 33,4 | 17,9 |
Критерием распределения общих трансфертов выступает уровень реальной обеспеченности и условий, ведущих к удорожанию (удешевлению) стоимости сопоставимого (стандартного) набора бюджетных услуг. Критерием распределения целевых трансфертов является конкурс проектов и программ. Как правило, всем дотационным регионам гарантируется примерно 77-70% от средне российского уровня бюджетной обеспеченности. В основном, распределяется помощь общего и меньше целевого характера (примерно 80 и 20%).
Методика расчета общих трансфертов из Федерального Фонда Финансовой Поддержки Субъектов РФ.
Трансферты субъектам РФ на предстоящий финансовый год рассчитываются поэтапно:
1) Расчет среднедушевого бюджетного дохода по консолидированному бюджету субъекта:
Д душ. = Д бюдж. / Ч населения, где
Ддуш. - среднедушевой бюджетный доход, Дбюдж. - доходы консолидированного бюджета субъекта РФ, Ч - численность населения региона.
2) Определение индекса бюджетных расходов для групп регионов, в которую входит данный регион.
Индекс может быть повышающим или понижающим расходы (> или< 1) исходя из ряда факторов, например, климатические условия, продолжительность отопительного сезона, плотность населения, уровень развития транспортных коммуникаций и других. Индекс приводится в нормативной базе.
3) Приведение при помощи индекса бюджетных расходов доходных показателей бюджетов субъектов РФ к сопоставимым условиям. Для каждого субъекта РФ рассчитывается приведенный душевой бюджетный доход:
Дприв. = Ддуш. / ИБР, где
Дприв. - приведенный душевой бюджетный доход, Ддуш. - среднедушевой бюджетный доход, ИБР - индекс бюджетных расходов.
В результате получается фактический душевой доход по данному региону в базовом году, скорректированный с учетом условий планируемого года.
4) Расчет трансфертов и долей региона в ФФПР. Право на получение имеют те регионы, доля которых в результате расчетов, оказывается > 0. Трансферты распределяются так, чтобы можно было довести показатель приведенного душевого бюджетного дохода, получающего трансферты до максимально возможного при проектном уровне доходов ФФПР. Расчеты проводятся по рейтинговой системе, а затем определяется доля региона в доходах фонда в процентах и рассчитывается общая сумма трансфертов региону.
Отдельным бюджетным механизмом, сглаживающим различия в развитии регионов, является особый бюджетный режим, который предполагает: расширение бюджетной автономии региональных властей; большие полномочия по налогообложению и финансированию расходов; льготные условия распределения доходов от сбора национально-региональных налогов. В РФ реализуется через двухсторонние соглашения, заключаемые Правительством РФ и законодательными органами власти субъектов РФ, в области разграничения полномочий в вопросах бюджетной и налоговой политики. Также может быть установлен особый бюджетный режим локальной территории (города, района). В мировой практике такой статус обычно присваивается на 3-5 лет депрессивным и отсталым территориям.
Инструментом реализации межбюджетных отношений является бюджетное регулирование, которое в РФ осуществляется в следующих направлениях и формах:
3. Оценка бюджетной самостоятельности территорий.
Региональные различия в социально-экономической ситуации обусловлены факторами объективными (уровень развития региона, его специализация, структура хозяйства и др.) и субъективные (политика властей всех уровней по отношению к региону, предпринимательская активность населения и др.). Одной из ключевых характеристик, иллюстрирующей региональные различия является бюджетная обеспеченность региона. Она может рассматриваться как бюджетная обеспеченность населения - уровень доходов (расходов) регионального бюджета на душу населения и как бюджетная обеспеченность региональных властей - зависимость бюджета региона от поступлений из вышестоящего. Последняя, во многом, определяется степенью бюджетной самостоятельности региона. Бюджетная самостоятельность характеризуется значением 5 расчетных показателей:
- доля прямых поступлений из федерального бюджета в доходах регионального (%);
- доля федеральных дотаций в условно-чистых (без взаимных расчетов) доходах региона (%);
- доля собранных на территории налогов, зачисленных в бюджет региона;
- соотношение собранных на территории налогов, к расходам бюджета региона;
- условный баланс финансовых потоков или разность между поступлениями средств в федеральный бюджет и из него в бюджет региона (руб. на душу населения).
С учетом данного критерия регионы РФ делятся на доноры и реципиенты или дотационные. Регионы-доноры имеют высокую степень бюджетной самостоятельности и, не смотря на то, что примерно 50% налогов отчисляют в федеральный бюджет, свои потребности финансируют только за счет собственных доходов (не финансовой помощи). Регионы-реципиенты имеют низкую степень бюджетной самостоятельности и в их доходах обязательно присутствует финансовая помощь (до 80%), свои потребности финансируют, в основном, за счет поступлений из федерального бюджета. Ежегодно из 89 субъектов РФ выделяется 9-13 ведущих доноров, остальные в той или иной степени дотационны. Также в законе о федеральном бюджете публикуется список высоко дотационных субъектов РФ - чистых реципиентов. Как правило, для регионов с высокой степенью бюджетной самостоятельности характерны в среднем относительно благополучные показатели экономического положения.
Таким образом, основными недостатками межбюджетных отношений в РФ в настоящее время являются:
- резкая дифференциация регионов по уровню бюджетной обеспеченности;
- отсутствие реальных стимулов повышения собираемости налоговых платежей;
- неэффективное расходование средств региональных бюджетов, в т. ч., получаемых в качестве трансфертов из федерального бюджета.
Для их устранения необходимо реформировать межбюджетные отношения в плане усиления финансовой самостоятельности регионов и переходе на большую долю целевой финансовой помощи.
Лекция 8. Территориальные финансы РФ: региональный (субъект РФ) и муниципальный уровни.
1. Содержание и структура территориальных финансов.
2. Региональные финансы. Принципы формирования бюджетов субъектов РФ, их структура.
3. Регулирование межбюджетных отношений в регионе.
4. Местные финансы. Организация бюджетного процесса в муниципальном образовании.
5. Состав доходной части местного бюджета. Основные направления расходов из местного бюджета.
1. Содержание и структура территориальных финансов.
Территориальные финансы представляют собой систему экономических отношений, которая распределяет и перераспределяет Национальный Доход на экономическое и социальное развитие территорий, а также на выравнивание уровней жизни и социального развития локальных территорий (бюджетное регулирование в целях выравнивания доходной базы городов, районов, поселков и т.п. на основе единых стандартов проживания на территории).
Структура финансов субъекта РФ выглядит таким образом:
- бюджет субъекта РФ;
- бюджеты муниципальных образований территории;
внебюджетные фонды субъектов РФ;
иные финансовые ресурсы, привлекаемые для финансирования обще территориальных потребностей.
Структура местных финансов выглядит таким образом:
- местный бюджет;
- иные финансовые ресурсы.
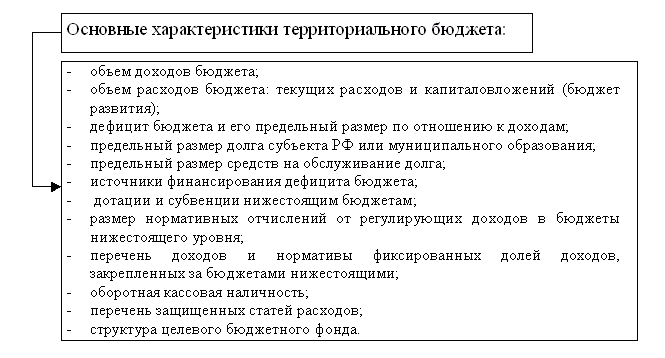
Основными показателями бюджета територии выступают:
Схема 1. Основные характеристики бюджета территории.
2. Региональные финансы. Принципы формирования бюджетов субъектов РФ, их структура.
Региональные финансовые ресурсы это совокупность денежных средств, созданных и используемых на экономическое и социальное развитие территорий, и денежные отношения, возникающие по поводу формирования, распределения и использования региональных фондов финансовых ресурсов для решения многообразных задач субъектов РФ. Эти отношения складываются между органами государственной власти субъекта РФ, муниципальными образованиями и населением, живущим на территории, а также хозяйствующими субъектами.
Принципы организации региональных финансов:
самостоятельность;
сбалансированность;
государственная финансовая поддержка (целевая и нецелевая финансовая помощь из федерального бюджета);
прозрачность;
гласность.
Права собственника в отношении финансов субъекта РФ осуществляются региональными органами власти в соответствии с конституцией или уставом субъекта РФ. Финансы составляют экономическую основу государственной власти наряду с собственностью, имуществом, переданным в управление региональными органами власти, другой собственностью, служащей удовлетворению общих потребностей. Власть субъекта РФ имеет право передавать объекты собственности во временное или постоянное пользование физическим и юридическим лицам, сдавать в аренду, отчуждать. Порядок приватизации определяется ими в соответствии с законодательством.
Финансирование расходов федерального бюджета на территории субъекта РФ может осуществляться через территориальные органы федерального казначейства, в том числе за счет налоговых и иных платежей, взимаемых на территории и подлежащих зачислению в государственный бюджет.
Главным направлением использования региональных финансов является финансовое обеспечение социальной и, частично, производственной инфраструктуры. Кроме бюджетных ассигнований, для этого привлекаются и средства субъектов хозяйствования (предприятий, организаций).
На современном этапе в РФ неуклонно повышается роль региональных органов власти в хозяйственном и культурном строительстве. Они получили большие права в области руководства жилищным строительством, коммунальным хозяйством, народным образованием, здравоохранением, проводят мероприятия по благоустройству сел и городов, организуют работу в области дорожного строительства.
Основной составной частью региональных финансов, безусловно, являются: во-первых, региональные бюджеты, во-вторых, средства хозяйствующих субъектов, к которым относятся финансовые ресурсы предприятий, фирм, организаций, используемые ими на финансирование социально-культурных и жилищно-коммунальных объектов.
Третьим компонентом региональных финансов являются территориальные внебюджетные фонды. Источниками формирования таких фондов служат заемные ресурсы, добровольные взносы предприятий и населения, специальные сборы (например, страховые), поступления из централизованных внебюджетных фондов (например, пенсионного и др.). Внебюджетные фонды чаще всего имеют целевое назначение.
Региональные внебюджетные фонды формируются законодательными органами субъекта РФ за счет следующих источников:
добровольные взносы и пожертвования юридических и физических лиц;
административные штрафы за загрязнение окружающей среды и другие нарушения природоохранного законодательства;
административные штрафы за порчу историко-культурного наследия;
доходы от проведения местных займов и лотерей, аукционов.
Средства внебюджетных фондов используются на следующие цели:
строительство объектов социально-бытового назначения;
благоустройство территории;
затраты, связанные с ростом текущих расходов регионального бюджета;
создание и содержание объектов общерегионального значения.
Функционирование и развитие финансов субъекта РФ основываются на концепции региональной экономической и финансовой политики.
Основные цели региональной финансовой политики:
обеспечение основ бюджетно-налогового федерализма в РФ, основанного на едином экономическом пространстве;
обеспечение единых минимальных социальных стандартов и равной социальной защиты;
выравнивание условий социально-экономического и финансового развития регионов;
приоритетное развитие регионов, имеющих особо важное стратегическое значение;
становление и обеспечение гарантий местного самоуправления.
Региональная финансовая политика во многом зависит от системы территориального разделения труда и производственной специализации хозяйства региона и обеспечивается следующими методами:
финансирование модернизации структуры индустриально развитых районов;
обеспечение условий для привлечения финансовых ресурсов российских и иностранных инвесторов к созданию и эксплуатации предприятий в слаборазвитых районах, к развитию производств, в продукции которых заинтересована экономика;
привлечение инвестиций регионов и иностранных государств в развитие общероссийской инфраструктуры и ее включение в систему мировых коммуникаций;
обеспечение государственного регулирования цен на продукцию естественных монополий, выравнивающего условия предпринимательской деятельности в различных районах.
Важнейшими исходными пунктами этой политики являются
прогнозирование платежеспособного спроса и его региональное распределение, изучение региональных финансово-кредитных рынков, оценка финансовых возможностей регионов, стимулирование развития собственного финансового потенциала для решения важнейших проблем.
Основными формами реализации региональной финансовой политики наряду с федеральными целевыми программами развития регионов и отраслей с долевыми государственным являются:
- участие государственных финансовых ресурсов в наиболее эффективных инвестиционных проектах с использованием конкурсной и контрактной систем их реализации;
- размещение федеральных заказов на поставку продукции для общегосударственных нужд;
- финансовая поддержка наукоемких производств и развитие высоких технологий;
- создание финансовых условий для формирования свободных экономических зон и технополисов в регионах, высокий научный и кадровый потенциал, а также развитую инфраструктуру;
- финансовое содействие малому и среднему бизнесу.
Совершенствование финансовых и налоговых отношений между РФ и субъектами, а также органами государственной власти и местного самоуправления направлено на повышение уровня бюджетного самообеспечения регионов и муниципальных образований. Для этого необходимо закрепление за субъектами РФ постоянных финансовых, а прежде всего, налоговых доходов для самостоятельного формирования бюджетов. Это позволит уменьшить неоправданные финансовые потоки между бюджетами различных уровней, снизить объемы федеральной финансовой поддержки регионов, способных к самофинансированию.
Бюджет субъекта РФ представляет собой форму образования и расходования денежных средств, предназначенных для обеспечения задач и функций, отнесенных к предметам ведения субъекта РФ.
Консолидированный бюджет субъекта РФ свод бюджета региона и бюджетов муниципальных образований, находящихся на его территории.
Полномочия органов государственной власти субъектов РФ в сфере регулирования бюджетных правоотношений заключаются в:
- установление порядка составления и рассмотрения проектов бюджетов субъектов РФ, утверждения и исполнения бюджетов, осуществлении контроля за их исполнением и утверждении отчетов об исполнении;
- составление и рассмотрение проектов бюджетов субъектов РФ, консолидированных бюджетов, утверждении и исполнении бюджетов, осуществлении контроля за исполнением и утверждении отчетов об исполнении бюджетов субъектов РФ и бюджетов территориальных внебюджетных фондов;
- распределение доходов от региональных налогов и сборов, иных доходов субъектов РФ между региональным бюджетом и местными бюджетами;
определение порядка направления в бюджет субъектов РФ доходов от использования собственности доходов от налогов и сборов субъектов РФ, иных доходов бюджета;
разграничении полномочий по осуществлению расходов между
уровнями бюджетной системы;
установлении порядка и условий предоставления финансовой
помощи, бюджетных ссуд и бюджетных кредитов в бюджет субъектов РФ и из него в местные;
осуществление государственных внутренних заимствований
субъектов РФ, проведении внутренних и внешних заимствований и управлении государственным долгом субъектов РФ;
Доходы регионального бюджета формируются за счет собственных и регулирующих налоговых доходов, кроме доходов, передаваемых в порядке регулирования местным бюджетам, доходов от использования имущества, находящегося в собственности субъекта РФ, и доходов от платных услуг, оказываемых бюджетными учреждениями, находящимися в ведении региона, иных неналоговых доходов.
К налоговым доходам бюджетов субъектов РФ относятся:
собственные налоговые доходы от закрепленных региональных налогов и сборов, перечень, ставки, пропорции и разграничения которых определяются на основе налогового законодательства РФ, закона о бюджете РФ на очередной финансовый год и порядка формирования доходов местного бюджета;
отчисления от регулирующих налоговых доходов поступающих от федеральных налогов и сборов, распределенных к зачислению в бюджеты субъектов РФ, по нормативам, определенным федеральным законом о федеральном бюджете на очередной финансовый год, за исключением доходов от федеральных налогов и сборов, передаваемых в порядке бюджетного регулирования местным бюджетам.
В неналоговые доходы региональных бюджетов поступает часть прибыли государственных унитарных предприятий, остающейся после уплаты налогов и других обязательных платежей в бюджет, в размерах, устанавливаемых законами субъектов РФ.
В соответствии с полномочиями законодательных (представительных) и исполнительных органов власти субъектов РФ по формированию доходов бюджета:
вводятся региональные налоги и сборы, устанавливают размеры ставок по ним, предоставляются налоговые льготы в пределах регионального налогового законодательства;
предоставляются налоговые кредиты, отсрочки и рассрочки по уплате налогов и иных обязательных платежей в бюджеты субъектов РФ в пределах лимитов предоставления кредитов.
Расходы региональных бюджетов. Формирование расходов бюджетов субъектов РФ базируются на единых методологических основах, нормативах минимальной бюджетной обеспеченности, фактических затратах на оказание государственных услуг.
Составные части расходов бюджетов соответствуют единой бюджетной классификации расходов по функциям, экономическим операциям использования ассигнований, ведомствам, получающим бюджетные ассигнования.
Необходимость сбалансированности регионального бюджета предполагает следующие источники финансирования его дефицита:
- внутренние: государственные займы путем выпуска ценных бумаг от имени субъектов РФ; бюджетные ссуды от бюджетов других уровней; кредиты от кредитных организаций;
внешние: государственные внешние займы от имени субъектов РФ.
Возникающие в связи с этим долговые обязательства представляют собой государственный долг субъектов РФ, который обеспечивается всем, имуществом, составляющим казну субъектов РФ.
Оказание финансовой помощи из федерального бюджета бюджетам субъектов РФ может быть осуществлено в следующих формах:
дотации на выравнивание уровня минимальной бюджетной обеспеченности;
субвенции на финансирование отдельных целевых расходов, бюджетные ссуды на покрытие временных кассовых разрывов, возникающих при исполнении бюджета.
В качестве примера рассмотрим принципы формирования бюджета Свердловской области.
Доходы областного бюджета образуются за счет:
- поступления налоговых и неналоговых платежей в соответствии с действующим законодательством на основе прогноза социально-экономического развития Свердловской области на соответствующий год, в том числе, оценки ожидаемых поступлений доходов в базовом году и применения индексов оптовых цен материального производства и потребительских цен, а также нормативов зачисления в бюджет области регулирующих источников доходов в соответствии с проектом федерального закона;
- целевых средств федерального бюджета из ФФПР и заемных средств (по мере необходимости).
По каждому муниципальному образованию применяются индивидуальные нормативы зачисления в местные бюджеты регулирующих доходов с целью наиболее полного обеспечения минимально необходимых расходов местных бюджетов собственными источниками доходов.
Расходы областного бюджета разделяются на бюджет текущих расходов и бюджет развития, в который зачисляются ассигнования на финансирование инвестиционной и инновационной деятельности, затраты на капитальные вложения и другие расходы, связанные с расширенным воспроизводством. Расходы проекта бюджета определяются по единой методике расчета для бюджетов всех уровней, исходя из:
- прогноза по сети, штатам и контингентам учреждений бюджетной сферы на начало планируемого года и прогноза их изменений;
- действующих цен на товары, работы, услуги материальной сферы и потребительского рынка, а также прогнозируемых индексов их изменений.
Рассчитанные по единой методике расходы принимаются для включения в проекты областного и местных бюджетов.
Администрация Свердловской области вносит в областную Думу перечень расходов на объекты и мероприятия, финансирование которых должно быть произведено из бюджета, но не обеспечено соответствующими доходами.
Расходы в проекты бюджета представляются:
- в разрезе министерств и ведомств в соответствии с ведомственной классификацией Свердловской области по каждому министерству и ведомству;
в разрезе разделов и подразделов функциональной классификации расходов.
Администрация представляет областной Думе предложения по привлечению в бюджет дополнительных источников финансирования дефицита, как внутренних, так и внешних. Также вносятся сметы доходов и расходов целевых фондов денежных средств, консолидируемых в областном бюджете. В проекте закона производится расшифровка долга области по формам областных обязательств: областные займы, эмитированные Правительством области; кредиты, полученные Правительством и областными учреждениями; областные гарантии и т.д. Отдельной статьей определяется перечень областных целевых программ социально-экономического развития с указанием объемов финансирования каждой программы.
Исполняется областной бюджет через областное Министерство финансов, а в будущем намечен перевод исполнения на казначейскую систему через органы федерального казначейства.
Финансы субъекта РФ зависят от совокупности факторов социально-экономического развития и достигнутого уровня жизни населения, что отражается на финансовом потенциале региона и его возможностях по формированию бюджета и внебюджетных фондов.
3. Регулирование межбюджетных отношений в регионе.
Межбюджетные отношения представляют собой совокупность отношений между органами государственной власти РФ, органами власти субъектов РФ и местного самоуправления по поводу разграничения и закрепления бюджетных правомочий, соблюдения прав, обязанностей и ответственности при составлении, утверждении и исполнении бюджетов.
Финансовая помощь из бюджета субъекта РФ местному бюджету может быть оказана в следующих формах:
- на выравнивание уровня минимальной бюджетной обеспеченности муниципальных образований с целью финансирования минимальных государственных социальных стандартов, ответственность за обеспечение которых возложена на органы местного самоуправления;
- субвенции на финансирование отдельных целевых расходов;
- другие формы, предусмотренные бюджетным законодательством.
Местному бюджету могут быть представлены бюджетные ссуды из регионального бюджета на покрытие временных кассовых разрывов, возникающих при исполнении местного бюджета. Порядок предоставления и расчет всех видов финансовой помощи определяется законом субъекта РФ. Уполномоченный орган государственной власти субъекта РФ имеет право на проведение ревизии местного бюджета, получающего финансовую помощь.
Федеральным законом о федеральном бюджете может быть предусмотрена финансовая помощь местным бюджетам на финансирование расходов по федеральным целевым программам.
Развитие системы межбюджетных отношений в РФ можно разделить на три этапа.
На первом этапе (1991-1993) была создана основа налоговой системы России. В области межбюджетных отношений она нашла отражение в регулирующей роли основных налогов, которые распределялись по бюджетам разных уровней. Этот период характерен наличием в межбюджетных отношениях субъективизма, индивидуальных согласований.
На втором этапе (1994-1999) была разработана концепция реформирования межбюджетных отношений. Новая, более прозрачная система финансовой поддержки субъектов исходила из оценки бюджетной обеспеченности регионов на основе налоговых ресурсов и расходных потребностей, определенных по единой методике. Созданная система ориентировалась, в основном, на разделение бюджетных ресурсов между бюджетами в рамках ежегодных законов о федеральном бюджете. В результате этого стал усиливаться субъективизм в межбюджетных отношениях, массовый характер приобрело не денежное исполнение бюджетов, возросли долги региональных и местных бюджетов.
Третий этап (2000-2001) характеризуется проведением налоговой реформы, перетягиванием доходных источников в федеральный бюджет. Субъекты РФ при построении межбюджетных отношений с органами местного самоуправления также вынуждены использовать схему расходы вниз - доходы вверх. Подавляющее большинство местных бюджетов содержится за счет дотаций из региональных.
Таким образом, наиболее острой проблемой бюджетной системы РФ является ее вертикальная несбалансированность, выражающаяся в значительном превышении объема фактически сложившихся расходных полномочий консолидированных бюджетов субъектов РФ над их бюджетной обеспеченностью. На практике реализуется остаточный принцип формирования нижестоящих бюджетов, имеет место низкая степень финансовой самостоятельности региональных и местных бюджетов, усиливается концентрация финансовых ресурсов на федеральном уровне.
Регулирование межбюджетных отношений на территории представляет собой деятельность областного правительства и органов местного самоуправления, направленную на