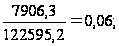Анализ финансово-хозяйственной деятельности ОАО "Аверс"
Что касается кредиторской задолженности (табл.1.10.), то в 2007г. наблюдалась тенденция к ее снижению. Среднегодовые остатки кредиторской задолженности уменьшились на 431,55 тыс.грн., в том числе по коммерческой - на 847 тыс.грн. По отношению к себестоимости реализованной продукции также произошло незначительное снижение: по всей задолженности – на 0,7 пункта (3,1 на 1.01.2008г.), а по коммерческой (в ее составе) – на 1 пункт (1,2 на 1.01.2008г.).
Таблица 1.10. Анализ кредиторской задолженности
| Показатель | На 1.01.2007г. | На 1.01.2008г. | Изменение |
| 1. Себестоимость реализованной продукции, тыс.грн. | 98879 | 107396,9 | 8517,9 |
| 2. Кредиторская задолженность, тыс.грн.* | 3754,8 | 3323,25 | -431,55 |
| в том числе за товары, работы, услуги*, тыс.грн. | 2135,45 | 1288,45 | -847 |
| 3. Кредиторская задолженность в % к себестоимости | 3,8 | 3,1 | -0,7 |
| 4. Кредиторская задолженность за товары, работы, услуги в % к себестоимости | 2,2 | 1,2 | -1 |
*- среднегодовые остатки
Далее проанализируем состав и структуру дебиторской и кредиторской задолженности в динамике (табл.1.11.).
Таблица 1.11. Состав и структура дебиторской и кредиторской задолженности
| Виды и статьи задолженности | На 1.01.2007г. | На 1.01.2008г. | Изменение | |||
| тыс.грн. | % к итогу | тыс.грн | % к итогу | тыс.грн. | % к итогу | |
|
1. Дебиторская задолженность всего, в том числе: |
2353,4 | 100 | 2130,1 | 100 | -223,3 | - |
| - за товары, работы, услуги | 488,4 | 20,7 | 14,2 | 0,7 | -474,2 | -20,1 |
| - с бюджетом | 15,8 | 0,8 | - | - | -15,8 | -6,7 |
| - по выданным авансам | 1801,3 | 76,5 | 2080,7 | 97,6 | 279,4 | 21,2 |
| - прочая текущая дебиторская задолженность | 47,2 | 2 | 35,2 | 1,6 | -12 | -0,4 |
|
2. Кредиторская задолженность всего, в том числе: |
4278,6 | 100 | 2367,9 | 100 | -1910,7 | - |
| - за товары, работы, услуги | 2496,7 | 58,4 | 80,2 | 3,4 | -2416,5 | -55 |
| - по полученным авансам | 292,6 | 6,8 | 110 | 4,6 | -182,6 | -2,2 |
| - с бюджетом | 384,7 | 9 | 535,5 | 22,6 | 150,8 | 13,6 |
| - по страхованию | 322,6 | 7,5 | 392,5 | 16,6 | 69,9 | 9,1 |
| - по оплате труда | 747,4 | 17,5 | 868,6 | 36,7 | 121,2 | 19,2 |
| - прочие текущие обязательства | 34,6 | 0,8 | 3766,3 | 15,9 | 341,7 | 15,1 |
В течение анализируемого периода дебиторская задолженность уменьшилась на 223,3 тыс.грн., что в первую очередь связано со снижение дебиторской задолженности за товары, работы, услуги на 474,2 тыс.грн., а также дебиторской задолженности по расчетам с бюджетом на 15,8 тыс.грн. В то же время возросла на 279,4 тыс.грн. дебиторская задолженность по выданным авансам, что связано с ростом объемов реализации.
Вместе с этим произошли изменения в структуре дебиторской задолженности: удельный вес коммерческой дебиторской задолженности снился на 20,1 пункта и составил 0,7% на 1.01.2008г., а задолженность по выданным авансам увеличилась на 21,2 пункта и составила на 1.01.2008г. 97,7%.
Что касается кредиторской задолженности, то она снизилась на 1910,7 тыс.грн., в т.ч. за счет уменьшения коммерческой кредиторской задолженности на 2416,5 тыс.грн. и расчетов по полученным авансам на 182,6 тыс.грн. Это привело к значительным изменениям в структуре кредиторской задолженности: на 55 пунктов уменьшилась доля коммерческой кредиторской задолженности и на 1.01.2008г. составила 3,4%; соответственно увеличилась доля задолженности по оплате труда на 19,2 пункта (36,7% на 1.01.2008г.) и прочих текущих обязательств на 15,1 пунктов (15,9% на 1.01.2008г.). В целом все вышеперечисленные изменения свидетельствуют о хорошей обеспеченности ОАО «Аверс» собственными ресурсами, незначительной необходимости привлечения займов и, как результат, независимости от внешних источников финансирования; о высоких возможностях своевременно рассчитываться по своим обязательствам. Невысокая доля дебиторской задолженности в структуре активов демонстрирует высокую степень надежности контрагентов фирмы, а также высокую степень сосредоточения ресурсов в производственном процессе.
1.6 Сводная оценка финансового положения
На завершающей стадии анализа структуры имущества, объединив ранее полученные показатели в группы и, сопоставив их с рекомендуемыми значениями, дадим сводную характеристику финансового состояния предприятия.
Таблица 1.12. Сводная оценка финансового состояния
| Показатели | 1.01.2007г. | 1.01.2008г. | Изменение |
|
I. Имущественное положение предприятия: |
|||
| 1.1. Стоимость имущества, тыс.грн. | 45215 | 45770,4 | 555,4 |
| 1.2. Удельный вес необоротных активов, % | 29,6 | 28,5 | -1,1 |
| 1.3. Удельный вес оборотных активов, % | 70,4 | 71,5 | 1,1 |
| 1.4. Удельный вес денежных средств в оборотных активах, % | 10,4 | 8,6 | -1,8 |
| 1.5. Удельный вес дебиторской задолженности в оборотных активах, % | 51,8 | 62 | 0,2 |
| 1.6. Удельный вес собственного капитала, % | 90,5 | 94,8 | 4,3 |
| 1.7. Удельный вес обязательств, % | 9,5 | 5,2 | -4,3 |
|
II. Показатели ликвидности и платежеспособности: |
|||
| 2.1. Рабочий капитал, тыс.грн. | 27515,8 | 30349,1 | 2833,3 |
| 2.2. Коэффициент абсолютной ликвидности | 0,774 | 1,178 | 0,44 |
| 2.3. Коэффициент промежуточного покрытия | 4,506 | 9,736 | 5,23 |
| 2.4. Коэффициент платежеспособности | 7,317 | 13,811 | 6,494 |
|
III. Показатели финансовой устойчивости: |
|||
| 3.1. Коэффициент экономической независимости | 0,905 | 0,948 | 0,043 |
| 3.2. Коэффициент финансового риска | 0,095 | 0,052 | -0,043 |
| 3.3. Коэффициент финансирования | 9,568 | 18,33 | 8,762 |
| 3.4. Коэффициент маневренности | 0,672 | 0,699 | 0,027 |
| 3.5. Коэффициент финансовой устойчивости | 0,905 | 0,948 | 0,043 |
|
IV. Показатели оборачиваемости: |
|||
| 4.1. Коэффициент оборачиваемости | |||
| оборотных активов; | 3,951 | 3,801 | -0,15 |
| материальных оборотных активов; | 9,697 | 11,311 | 1,614 |
| дебитоской задолженности; | 7,546 | 6,675 | -0,871 |
| 4.2. Продолжительность одного оборота в днях: | |||
| оборотных активов; | 91,1 | 94,7 | 3,6 |
| материальных оборотных активов; | 37,1 | 31,8 | -5,3 |
| дебитоской задолженности; | 47,7 | 53,9 | 6,2 |
Основную часть в общем объеме капитала ОАО «Аверс» занимает собственный капитал (94,8% на 1.01.2008г.), который покрывает не только стоимость необоротных активов, но и значительную часть его деятельности. О стабильной и рациональной структуре капитала предприятия свидетельствует ряд факторов:
- удельный вес оборотных активов в общей стоимости имущества составляет 71,5%;
- удельный вес обязательств крайне низкий и составляет 5,2% на 1.01.2008 г.;
- для ОАО «Аверс» характерны крайне высокие показатели ликвидности, в несколько раз превышающие рекомендуемые нормы;
- коэффициент финансового риска очень низок и имеет тенденцию к снижению;
- в наиболее мобильные активы вложено 69,9% собственного капитала, что свидетельствует об эффективном управлении ресурсами предприятия;
- в течение анализируемого периода наблюдается ускорение оборачиваемости материальных оборотных активов на 5,3 дня, которое сопровождается высвобождением дополнительных ресурсов;
- удельный вес абсолютно ликвидных активов, т.е. денежных средств составляет 8,6% на 1.01.2008г.;
Таким образом, можно сделать вывод о высокой эффективности работы предприятия, стабильном имущественном положении, а также его инвестиционной и деловой привлекательности.
1.7 Оценка возможности утраты платежеспособности предприятия в перспективе
В рыночной экономике банкротство предприятий – привычное явление. Поэтому к кризисным явлениям необходимо заранее готовиться, и как следствие, последствия будут значительно меньшими, а выход из кризиса намного легче. О возможных трудностях руководство предприятия должно знать заблаговременно, прогнозировать их, разрабатывать перспективные антикризисные программы [11,16].
Диагностика кризиса одним из важнейших этапов процесса антикризисного управления, поскольку именно ее результаты дают возможность определить степень развития кризиса, его масштабы, реальность и ожидаемое время возникновения ситуации банкротства, оценить возможности предприятия относительно преодоления кризиса и прогнозирования последствий дальнейшего развития ситуации.
Наиболее широкое использование среди методов прогнозирования банкротства получила многофакторная, так называемая, Z-модель (индекс) Альтмана, разработанная Эдвардом Альтманом в 1968 году. А в 1983 году он предложил немного видоизмененную модель для предприятий, акции которых не котируются на бирже [18]. Она имеет вид:
Z = 0,717Х1 +0,847Х2 +3,107Х3 +0,42Х4 +0,955Х5 (1.11),
где Х1 - собственный оборотный капитал / общая стоимость активов;
Х2 – нераспределенная прибыль / общая стоимость активов;
Х3 – прибыль до выплаты процентов / общая стоимость активов;
Х4 – балансовая стоимоть собственного капитала / заемный капитал;
Х5 – чистая виручка / общая стоимость имущества.
Причем, если Z <1,23, то предприятию в ближайшие 2-3 года угрожает банкротство; если же Z > 1,23,то предприятие имеет устойчивое финансовое положение.
Рассчитаем значение Z-счета Альтмана для ОАО «Аверс» по состоянию на 1.01.2008 г.:
Х1
=
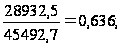 Х2 =
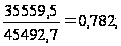 Х3 =
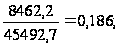
Х4
=
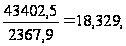 Х5 =
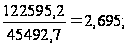
Z2007 = 0,717Ч0,636 + 0,847Ч0,782 + 3,107Ч0,186 + 0,42Ч18,329 + 0,995Ч2,695 = 0,456 + 0,662 + 0,578 + 7,698 + 2,682 = 12,07;
Таким образом, наблюдаем очень высокое значение Z-счета Альтмана равное 12,07, что свидетельствует об абсолютной финансовой устойчивости предприятия, однако в то же время это свидетельствует о неэффективном управлении имуществом предприятия, т.к. стоимость свободных, «не работающих» ресурсов очень велика.
Финансовым аналитиком Уильямом Бивером была предложена другая система показателей для оценки финансового состояния с целью диагностики банкротства, для чего он рекомендовал исследовать тренды показателей [8,18]. Она имеет следующий вид:
КБивера
=
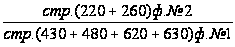 (1.12.);
Этот коэффициент для ОАО «Аверс» имеет следующее значение:
2006
г. - КБивера
=
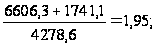 2007 г. - КБивера
=
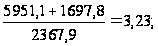
Значение коэффициента Бивера 1,95 в 2006 г. и 3,23 в 2007 г. только еще раз подтверждает устойчивое финансовое состояние предприятия. А также свидетельствует об очень малом удельном весе кредиторской задолженности в структуре имущества ОАО «Аверс» и недостаточности эффективного использования его капитала.
2. АНАЛИЗ ФИНАНСОВЫХ РЕЗУЛЬТАТОВ
2.1 Значение, задачи и основные направления анализа финансовых результатов
В условиях рыночной экономики важную роль играет финансовый результат в хозяйственной деятельности. По результатам своей деятельности каждое предприятие получает финансовый результат, а именно, прибыль или убыток. Значимость прибыли определяется следующим:
1) прибыль является одним из основных показателей, характеризующих хозяйственную деятельность предприятия;
2) прибыль является одним из источников формирования доходной части предприятия и финансирования затрат расширенного производства;
3) прибыль является «миссией» предпринимательской деятельности.
Основным источником информации является «Отчет о финансовых результатах», в котором отражается информация о формировании чистой прибыли (убытка), элементы операционных затрат, расчет прибыльности акций.
В соответствии с действующей практикой вся хозяйственная деятельность делится на: обычную и чрезвычайную. Обычная деятельность включает в себя операционную деятельность (основная и прочая), финансовую деятельность, инвестиционную деятельность. Чрезвычайная деятельность – это непредвиденные события. Финансовый результат определяется из принципа начисления и соответствия доходов и расходов [10].
- Принцип начисления предусматривает отражение в учете результатов в момент их возникновения, независимо от даты поступления или уплаты денег.
Так, например, если отгрузка продукции производится в одном отчетном периоде, а оплата (по условиям договора) будет осуществляться в следующем отчетном периоде, то доход признается и отражается в учете на дату отгрузки продукции.
- Принцип соответствия доходов и расходов основан на определении финансовых результатов путем сопоставления доходов отчетного периода с расходами этого же периода, которые имели место при получении этих доходов.
Так, например, при отражении в учете признанного дохода о реализации продукции одновременно определяется и отражается в учете ее себестоимость и все расходы, связанные с такой реализацией.
2.2 Общая оценка формирования финансовых результатов
Анализ финансовых результатов деятельности предприятия позволяет дать оценку темпов роста прибыли как в целом по предприятию за определенный период, так и по каждой его составляющей; изучить влияние субъективных и объективных факторов на изменение прибыли и определить уровень их влияния; выявить резервы увеличения прибыли.
На данном этапе анализа дадим общую оценку финансового результата в динамике, а также определим абсолютное и относительное отклонение.
Таблица 2.1. Анализ финансовых результатов ОАО «Аверс»
| Показатели | За предыдущий период | За отчетный период | Изменение | |
| Тыс.грн. | В % | |||
| 1. Чистый доход (выручка) от реализации | 113700,3 | 122595,2 | 8894,9 | 7,8 |
| 2. Себестоимость реализованной продукции | 98879 | 107396,9 | 8517,9 | 8,6 |
| 3. Валовая прибыль | 14821,3 | 15198,3 | 377 | 2,5 |
| 4. Прочие операционные доходы | 58,4 | 4552,9 | 4494,5 | - |
| 5. Административные расходы | 4237,1 | 5279,2 | 1042,1 | 24,6 |
| 6. Расходы на сбыт | 1413,5 | 1977,9 | 564,4 | 39,9 |
| 7. Прочие операционные расходы | 68,8 | 4637,9 | 4569,1 | - |
| 8. Финансовый результат от опреационной деятельности | 9160,3 | 7856,2 | 1304,1 | -14,2 |
| 9. Прчие финансовые доходы | 1424,1 | 1568,9 | 144,8 | 10,2 |
| 10. Прочие доходы | - | - | - | - |
| 11. Прочие расходы | 1288,6 | 962,9 | -325,7 | -25,3 |
| 12. Финансовый результат от обычной деятельности (прибыль) | 9295,8 | 8462,2 | -833,6 | -9 |
| 13. Налог на прибыль | 2689,5 | 2511,1 | -178,4 | -6,6 |
| 14. Чистая прибыль | 6606,3 | 5951,1 | -655,2 | -9,9 |
В 2007г. на ОАО «Аверс» наблюдалось незначительное снижение чистой прибыли на 9,9% (5951,1 тыс.грн. на 1.01.2008г.). Размер валовой прибыли увеличился на 377 тыс.грн. или на 2,5%, что связано с увеличением чистого дохода (выручки) от реализации на 8894,9 тыс.грн. или на 7,8%. За год наблюдается резкий скачок стоимости прочих операционных доходов (с 58,4 тыс.грн. до 4552,9 тыс.грн.), однако это нельзя рассматривать как положительный фактор, так как вместе с этим увеличились и операционные расходы (с 68,8 тыс.грн. до 4637,9 тыс.грн.). В 2007 году предприятие получило прочие финансовые доходы в размере 1568,9 тыс.грн., что связано с реализацией необоротных активов на сумму 15 тыс.грн., а также прочими финансовыми поступлениями. Снижение финансового результата от операционной деятельности на 14% связано с тем, что темпы роста расходов: административных – на 1042,1 тыс.грн. или на 24,6%; на сбыт – на 564,4 тыс.грн. или на 39,9% не соответствуют темпам роста валовой прибыли (2,5% за год).
2.3Анализ показателей рентабельности
Прибыль, являясь важнейшим показателем, характеризующим результаты хозяйственной деятельности, особенно при сравнении различных предприятий не может достоверно охарактеризовать эффективность. Одна и та же сумма прибыли может быть получена и при различной эффективности производства, и в зависимости от масштабов предприятия и выпуска продукции. Дополнительная прибыль может быть получена при увеличении объема производственных фондов и снижении эффективности их использования [15,17]. Все это обуславливает необходимость использования относительных показателей рентабельности, основанных на соотношении финансового результата с определенной базой.
Рентабельность – относительный показатель прибыльности предприятия. При расчете рентабельности прибыль соотносится с определенной базой. В качестве такой базы могут использоваться различные показатели, среди которых наиболее значимыми являются: себестоимость продукции, активы, оборотные активы, продажа (чистая выручка), собственный капитал, инвестированный капитал, производственные фонды и т.д.
Для анализа могут использоваться следующие показатели финансовых результатов: валовой, операционный, до и после налогообложения, нераспределенная прибыль (непокрытый убыток).
В хозяйственной практике используется показатель общей рентабельности (Rобщ), представляющий отношение прибыли к средней стоимости основных производственных фондов и материальных оборотных активов [7]. Этот показатель характеризует, насколько эффективно используются производственные фонды, размер прибыли, приходящийся на 1грн. производственных фондов.
Rобщ
=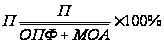 (2.1.),
где
П – прибыль,
 - средняя стоимость
основных
производственных
фондов,
 - средняя стоимость
материальных
оборотных
активов.
Учитывая важность процесса продажи в условиях рыночной экономики, когда существует свободный выбор товаров и товаропроизводителей, важную роль играет показатель рентабельности продажи (Rпрод). Он характеризует размер прибыли, приходящийся на 1грн. продажи.
Rобщ
=
 (2.2.),
где S – продажа.
Имущественное положение предприятия характеризуется системой различных показателей: состав и структура активов и пассивов, наличие собственных оборотных средств, производственный потенциал, деловая активность и ряд других. Все эти показатели находят отражение в рентабельности активов (RА).
RА
=
 (2.3.),
где
 -
средняя стоимость
активов;
RА
=
 (2.4.), где
 -
средняя стоимость
текущих активов.
Аналитичность этих двух показателей состоит в том, что они отражают размер прибыли, приходящийся соответственно в расчете на 1грн. средней стоимости активов и текущих активов.
Важнейшие показатели рентабельности отобразим в таблице 2.2.
Таблица 2.2. Анализ важнейших показателей рентабельности
| Показатели | За 2006 г. | За 2007 г. | Изменение |
| Прибыль от обычной деятельности | 9295,8 | 8462,2 | -833,6 |
| Чистый доход (выручка) от реализации | 113700,3 | 122595,2 | 8894,9 |
| Средняя стоимость активов | 42036,9 | 45492,7 | 3455,8 |
| Средняя стоимость ОПФ | 25334,55 | 26750,95 | 1416,4 |
| Средняя стоимость МОА | 11725,55 | 10838,25 | -887,3 |
| Средняя стоимость собственного капитала | 36782,05 | 42169,45 | 5387,4 |
| Операционные расходы | 104592,6 | 114654 | 10061,4 |
| Рентабельность продажи | 8,17 | 6,9 | -1,27 |
| Рентабельность активов | 22,11 | 18,6 | -3,51 |
| Рентабельность МОА | 79,28 | 78,08 | -1,2 |
| Рентабельность производственных фондов | 25,08 | 22,51 | -2,57 |
| Рентабельность собственного капитала | 25,27 | 20,07 | -5,2 |
| Рентабельность расходов | 8,89 | 7,38 | -1,51 |
Из полученных данных следует, что в течение 2007 года имело место снижение показателей рентабельности: рентабельность активов снизилась на 3,51 пункта до 18,6%; рентабельность собственного капитала – на 5,2 пункта до 20,07%; рентабельность производственных фондов – на 2,57 пункта до 22,51% по состоянию на 1.01.2008 г. Основной причиной этого снижения явилось снижение размера чистой прибыли на 833,6 тыс.грн. и увеличения стоимости активов, собственного капитала и ОПФ, и, как следствие - отставание темпов прироста прибыли от темпов прироста активов.
Для определения степени влияния факторов применим прием цепных подстановок.
1.
 =
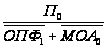
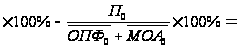
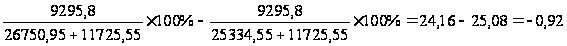 ;
2.
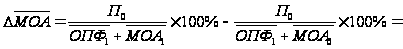
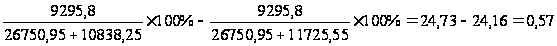 ;
3.
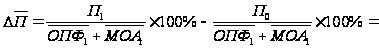
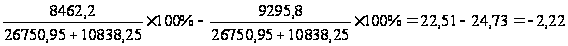 ;
где
 ,
 - средняя стоимость
основных
производственных
фондов в базисном
и отчетном
периодах;
 ,
 -
средняя стоимость
оборотных
материальных
активов в базисном
и отчетном
периодах; П0
и П1 – прибыль
в базисном и
отчетном периодах;
- степень влияния
основных
производственных
фондов на изменение
уровня рентабельности;
 - степень
влияния материальных
оборотных
активов на
изменение
уровня рентабельности;
 - степень влияния
прибыли на
изменение
рентабельности
[10]. Балансовая
увязка: (-0,92) + 0,57 + (-2,22)
= -2,57 (пункта). Сделаем
следующие
выводы:
- увеличение средней стоимости основных производственных фондов на 1416,4 тыс.грн. снизило уровень рентабельности на 0,92 пункта;
- снижение стоимости материальных оборотных активов на 887,3 тыс.грн. повысило уровень рентабельности на 0,57 пункта;
- снижение чистой прибыли от обычной деятельности на 833,6 тыс.грн. снизило уровень рентабельности на 2,22 пункта.
Таким образом, снижение уровня рентабельности производственных фондов произошло преимущественно (86,4%) за счет снижения чистой прибыли от обычной деятельности на 833,6 тыс.грн.
2.4 Использование формулы Дюпон в факторном анализе рентабельности
Эта формула впервые была использована менеджерами фирмы Дюпон с целью исследования зависимости между различными показателями. В сжатом виде формула Дюпон имеет вид:
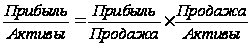 (2.5.);
RАктивов = RПродажи Ч KОборачиваемости активов;
Таким образом, рентабельность активов зависит от рентабельности продажи и скорости оборачиваемости активов. В расширенном виде формула Дюпон имеет вид:
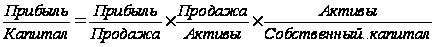 (2.6.);
Рассмотрим методику анализа рентабельности активов в зависимости от изменения рентабельности продажи и оборачиваемости активов.
Таблица 2.3. Анализ рентабельности активов
| Показатели | За 2006 год | За 2007 год | Изменение |
| Рентабельность активов, % | 22,11 | 18,6 | -3,51 |
| Оборачиваемость активов, кол.-во | 2,705 | 2,695 | -0,010 |
| Рентабельность продажи,% | 8,17 | 6,9 | -1,27 |
Таким образом, за 2007 год рентабельность активов снизилась на 3,51 пункта по сравнению с 2006 годом, на это изменение оказало влияние изменение оборачиваемости активов и рентабельности продажи. Определим степень их влияния с помощью способа цепных подстановок.
Степень влияния изменения оборачиваемости активов:
R0 Ч K1 - R0 Ч K0 = 8,17 Ч 2,695 – 8,17 Ч 2,705 = -0,09 (пункта);
Степень влияния изменения рентабельности продажи:
R1 Ч K1 - R0 Ч K1 = 6,9 Ч 2,695 – 8,17 Ч 2,695 = -3,42 (пункта);
Балансовая увязка: (-0,09) + (-3,42) = -3,51 (пункта).
Из расчетов следует, что замедление оборачиваемости активов снизило рентабельность активов на 0,09 пункта, а снижение рентабельности продажи на 1,27 пункта снизило рентабельность активов на 3,42 пункта.
3. АНАЛИЗ ДЕНЕЖНЫХ ПОТОКОВ
3.1 Общая оценка движения денежных средств
Денежные средства играют важную роль в хозяйственной деятельности, являются своего рода кровеносной системой предприятия. Отсутствие денежных средств или их наличие меньше, чем нужно для нормальной работы создает угрозу платежеспособности предприятия и тем самым ставит под сомнение возможность его дальнейшего существования [11,16]. С другой стороны, постоянное наличие денежных средств больше, чем нужно свидетельствует о том, что предприятие проводит не достаточно правильную политику управления своими текущими активами. Гораздо более эффективным было бы положить это «постоянное превышение» в краткосрочные финансовые инвестиции с елью получения определенного дохода.
Движение денежных средств субъекта хозяйствования представляет собой непрерывный процесс их поступления и выбытия, в результате которого образуется денежный поток. Денежный поток может быть положительным, то есть связанным с поступлением денежных средств (вход), и отрицательным, то есть связанным с их выбытием (выход). Разность между положительным и отрицательным денежными потоками называется чистым денежным потоком. Он рассчитывается по видам деятельности и в целом по предприятию.
Необходимая информация для проведения общей оценки состава, структуры и движения денежных средств берется из формы 3 «Отчет о движении денежных средств» и представлена в таблице 3.1.
Для ОАО «Аверс» в 2007 году была характерна отрицательная величина чистого денежного потока 522,1 тыс.грн., т.е. он уменьшился в 1,2 раза по сравнению с 2006 годом, что привело к снижению остатков денежных средств на конец года на 15%.
Поступление денежных средств за 207 год составило 10304,2 тыс.грн. (10289,2+15), в структуре его 99% приходится на операционную и 1% - на инвестиционную.
Таблица 3.1. Анализ денежных потоков
| Показатели | За 2006г. | За 2007г. | Изменение | |
| тыс.грн. | кол-во раз | |||
|
Операционная деятельность: |
||||
| поступление | 11001,8 | 10289,2 | -712,6 | -0,06 |
| выбытие | 2871,6 | 2382,9 | -488,7 | -0,2 |
| сальдо, +/- | 8130,2 | 7906,3 | -223,9 | -0,02 |
|
Инвестиционная деятельность: |
||||
| поступление | 971 | 15 | -956 | -0,98 |
| выбытие | 5180,4 | 1491,2 | -3689,2 | -0,71 |
| сальдо, +/- | -4209,4 | -1476,2 | 2733,2 | 0,64 |
|
Финансовая деятельность: |
||||
| поступление | - | - | - | - |
| выбытие | 1297,6 | 6952,2 | 5654,6 | 4,35 |
| сальдо, +/- | -1297,6 | -6952,2 | -5654,6 | -4,35 |
|
Чистое движение денежных средств за год |
2623,2 | -522,1 | 3145,3 | 1,2 |
| Остаток денежных средств на начало года | 636,8 | 3312,6 | 2675,8 | 4,2 |
| Влияние изменения валютных курсов | 67,1 | - | -67,1 | 1 |
| Остаток денежных средств на конец года | 3312,6 | 2790,5 | -522,1 | 0,2 |
Выбытие денежных средств составило 10826,3 тыс.грн. (2382,9+1491,2+6952,2), причем в его структуре 22% - операционная деятельность, 13% - инвестиционная деятельность и 65% - финансовая деятельность. По видам деятельности в 2007 году чистое движение денежных средств было следующим: операционная деятельность – 7906,3 тыс.грн.; инвестиционная – (1476,2 )тыс.грн.; финансовая – (6952,2)тыс.грн. Отрицательная величина чистого денежного потока в сумме 522,1 тыс.грн. однозначно негативно характеризует деятельность предприятия, т.к. свидетельствует о том, что его платежи кредиторам были больше, чем поступление средств от дебиторов. К выбытию денежных средств в сумме 1476,2 тыс.грн. по инвестиционной деятельности привело приобретение необоротных активов, однако это является положительным моментом, т.к. новые производственные мощности отразятся на операционной деятельности предприятия.
В целом, за 2007 год на предприятии произошли незначительные изменения в управлении финансовыми ресурсами, однако можно с уверенностью говорить о нормальном качестве управления предприятием, т.к. об этом свидетельствует положительный ЧДП по операционной деятельности в сумме 7906,3 тыс.грн.
3.2 Коэффициентный анализ денежных потоков
Далее проведем расчет некоторых финансовых коэффициентов, которые дают дополнительную возможность более подробно исследовать денежные потоки по видам и направлениям деятельности [5,18]:
- соотношение выбытия и поступления денежных средств по операционной деятельности:
2006
г. -
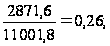 2007 г. -
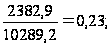
- рентабельность ЧДП:
RЧДП
=
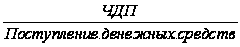 (3.1.);
2006
г. -
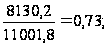 2007 г. -
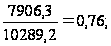
- К генерирования денежного потока активами:
Кг =
 (3.2.);
2006
г. –
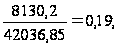 2007 г. -
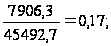
- кассовая рентабельность продаж:
R
кас =
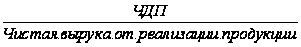 (3.3.);
2006
г. -
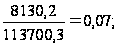 2007 г. -