Анализ финансово-хозяйственной деятельности ОАО "Аверс"
- кассовая рентабельность капитала:
Rкап
кас =
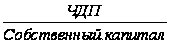 (3.4.);
2006
г. -
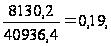 2007 г. -
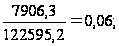
- К достаточности денежного потока:
Кдост
=
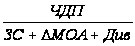 (3.5.);
2006
г. -
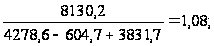 2007 г. -
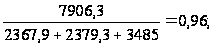
На основании произведенных выше расчетов в 2006-2007 годах наблюдалась тенденция к снижению чистого денежного потока. По операционной деятельности в 2006 году на 1 грн. полученных денежных средств приходилось 26 коп. выбывших, а в 2007 году – 23 коп. Рентабельность чистого денежного потока, т.е. его отношение к поступившим денежным средствам, составляла в 2007 году 76%, т.е. увеличилась на 3% по сравнению с прошлым годом. В течение 2007 г. снизилось значение коэффициента генерирования ЧДП активами (размер ЧДП на 1 грн. активов) и на 1.01.08г. он составил 0,17 по сравнению с 0,19 на 1.01.07г. Кассовая рентабельность продаж снизилась с 7% в 2006 году до 6% в 2007, а кассовая рентабельность капитала – с 19% в 2006 году до 18% в 2007г. Коэффициент достаточности денежного потока за 2007 год снизился на 12 пунктов и на 1.01.08г. составил 0,96, что говорит, пусть о недостаточной величине ЧДП для финансирования потребностей предприятия.
Большой интерес в аналитическом плане представляет К наполнения прибыли:
Кнап
=
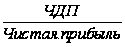 (3.6.);
2006
г. -
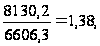 2007 г. -
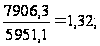
Полученные данные свидетельствуют о высокой степени наполнения прибыли: 1,38 грн. ЧДП на 1 грн. чистой прибыли за 2006 год и 1,32 грн. ЧДП на 1 грн. чистой прибыли за 2007 год. Таким образом, чистая прибыль реально обеспечена денежными средствами и чем больше, тем больше «доверие» к ее величине.
4. АНАЛИЗ СОБСТВЕННОГО КАПИТАЛА
4.1 Общая оценка изменения собственного капитала
Согласно национальным стандартам бухгалтерского учета, собственный капитал – это часть активов предприятия, остающаяся после вычета его обязательств. Собственный капитал, являясь источником формирования имущества предприятия, оказывает непосредственное влияние на хозяйственную деятельность и, соответственно, на его балансовую и рыночную стоимость. Собственный капитал – многогранное понятие с позиции его содержания и назначения:
- он является материальным выражением хозяйственной самостоятельности субъекта, основой его финансовой деятельности;
- предоставляет гарантии обеспечения интересов кредиторов;
- используется для компенсации понесенных убытков и др. [10].
Учитывая это, в процессе управления предприятием, необходимо обеспечить поддержание размера собственного капитала на достаточном уровне. Важнейшим индикатором сохранности капитала является прибыль предприятия. Сохранность капитала может быть достигнута только в случае, если предприятие может восстановить те материальные активы, которыми оно располагало в начале периода.
Непрерывность деятельности субъекта хозяйствования в рыночной экономике предусматривает наличие и сохранность собственного капитала, гарантирующего выполнение обязательств перед кредиторами. Концепция сохранности собственного капитала, прежде всего, ориентирована на обеспечение непрерывности хозяйственной деятельности на основе соблюдения необходимого уровня уставного капитала, определяющего размеры минимальной имущественной ответственности акционерного общества.
Одним из индикаторов сохранности собственного капитала является показатель «чистые активы», определяемый как разница совокупных активов и обязательств. Согласно П(С)БУ 19 «Объединение предприятий» чистые активы – это активы за вычетом его обязательств. Другими словами, это стоимость имущества, свободного от обязательств, или стоимость необоротных и оборотных активов, обеспеченных собственными средствами. Применительно к действующей практике украинских предприятий механизм расчета чистых активов, согласно П(С)БУ 2 «Баланс», можно представить как разницу между балансовой стоимостью имущества и обязательствами, отраженными в следующих разделах пассива баланса: II «Обеспечение предстоящих расходов и платежей», III «Долгосрочные обязательства», IV «Текущие обязательства», V «Доходы будущих периодов» [2].
Законодательно, в зависимости от стоимости чистых активов в сравнении с уставным капиталом, предписаны процедуры действий, вплоть до ликвидации предприятия. Период действия данного положения также четко оговорен – окончание второго и каждого последующего финансового года. В этом случае, если стоимость чистых активов окажется меньше уставного капитала, акционерное общество обязано объявить об уменьшении своего уставного капитала, внести и зарегистрировать в установленном порядке соответствующие изменения в устав. Если стоимость чистых активов общества становится меньше минимального размера уставного капитала, установленного законом, общество подлежит ликвидации.
Начальным этапом в процессе анализа собственного капитала является сравнение фактических чистых активов с величиной уставного капитала, результат которого определяет меры, предусмотренные действующим законодательством.
Нормальным считается, если соблюдается следующее условие:
Чистые активы ≥ Уставный капитал.
Определим, выполняется ли это условия на ОАО «Аверс»:
2006г. - ЧА = 45215-4278,6 = 20936,4 тыс.грн.;
2007г. - ЧА = 45770,4-2367,9 = 43402,5 тыс.грн.
Как видно из выполненных расчетов, и в предыдущем, и в отчетном году выполняется требование сохранности собственного капитала, так как стоимость уставного капитала в течение года не изменялась и составляла 185,4 тыс.грн. Эти данные свидетельствуют об обеспеченности предприятия собственными ресурсами и его высоком производственном потенциале.
Далее проанализируем общее изменение собственного капитала. С этой целью сопоставим абсолютные данные на начало и конец отчетного года по всем статьям, формирующим собственный капитал; определим структуру капитала на эти даты и изменения за 2007 г.: абсолютные, относительные и изменения структуры. Результаты анализа представим в таблице 4.1.
Таблица 4.1. Общая оценка изменения собственного капитала
| Показатели | На 01.01.2007г | На 01.01.2008г | Изменение | ||||
| тыс.грн. | в % | тыс.грн. | в % | абс. | отн. | уд.вес | |
| Уставный капитал | 185,4 | 0,5 | 185,4 | 0,4 | - | - | -0,1 |
| Паевой капитал | - | - | - | - | - | - | - |
| Дополнительно вложенный капитал | 96,4 | 0,2 | 96,4 | 0,2 | - | - | - |
| Другой дополнительный капитал | 7320 | 17,9 | 7320 | 16,9 | - | - | -1 |
| Резервный капитал | 241,2 | 0,6 | 241,2 | 0,5 | - | - | -0,1 |
| Нераспределенная прибыль | 33093,4 | 80,8 | 35559,5 | 82 | 2466,1 | 7,5 | 1,2 |
| Неоплаченный капитал | - | - | - | - | - | - | - |
| Изъятый капитал | - | - | - | - | - | - | - |
| Всего | 40936,4 | 100 | 43402,5 | 100 | 2466,1 | 6 | - |
За 2007 год стоимость собственного капитала ОАО «Аверс» увеличилась на 2466,1 тыс.грн. или на 6%. Это изменение вызвано исключительно увеличением на ту же сумму нераспределенной прибыли (5951,1 тыс.грн. чистой прибыли минус 3485 тыс.грн. на выплату дивидендов), т.к. все остальные статьи в составе собственного капитала остались неизменными. По данным таблицы собственный капитал предприятия на 82% (на 1.01.2008г.) сформирован за счет нераспределенной прибыли. Положительным моментом также является наличие резервного капитала в сумме, превышающей стоимость уставного капитала (241,2 тыс. грн.).
4.2 Коэффициентный анализ собственного капитала
Для более полной характеристики структуры собственного капитала, проведем коэффициентный анализ, основанный на соотношении различных показателей [7,10]. Все многообразие коэффициентов, используемых в анализе собственного капитала можно разделить на следующие группы:
- коэффициенты оценки движения капитала;
- коэффициенты структуры капитала;
- коэффициенты деловой активности (оборачиваемости);
- коэффициенты рентабельности др.
Коэффициенты оценки движения включают в себя: коэффициенты поступления и выбытия. Они рассчитываются ко всему собственному капиталу, в том числе и по отношению к отдельным его составным частям (статьям).
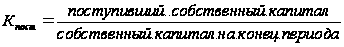 (4.1.);
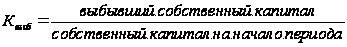 (4.2.);
Эти коэффициенты характеризуют соответственно степень поступления и выбытия собственного капитала. Данные для их расчета содержатся в форме №4 «Отчет о собственном капитале». Результаты полученных расчетов отобразим в таблице 4.2.
Из представленных данных следует, что в 2007 году степень поступления собственного капитала составила 13,7%, а степень выбытия – 8,5%; таким образом наблюдалось опережение поступления капитала над его выбытием на 5,2 пункта, что привело к увеличению собственного капитала на 2466,1 тыс.грн. Это связано с движением средств по статье «Нераспределенная прибыль»: степень поступления – 16,7%, а степень выбытия – 10,5%.
Таблица 4.2. Анализ движения собственного капитала
| Показатели | Уставный капитал | Дополнительно вложен. капитал | Др. дополни тельный капитал | Резервный капитал | Нераспределенная прибыль | Всего |
| 1. Остаток на начало года, тыс.грн. | 185,4 | 96,4 | 7320 | 241,2 | 33093,4 | 40936,4 |
| 2. Поступило, тыс.грн. | - | - | - | - | 5951,1 | 5951,1 |
| 3. Использовано, тыс.грн. | - | - | - | - | 3485 | 3485 |
| 4. Остаток на конец года, тыс.грн. | 185,4 | 96,4 | 7320 | 241,2 | 35559,5 | 43402,5 |
| 5. Абсолютное изменение остатка, тыс.грн. | - | - | - | - | 2466,1 | 2466,1 |
| 6. Коэффициент поступления 2/4 | - | - | - | - | 16,7 | 13,7 |
| 7. Коэффициент выбытия 3/1 | - | - | - | - | 10,5 | 8,5 |
Далее рассчитаем коэффициенты структуры капитала [10]:
- отношение собственного капитала к валюте баланса:
2006г.
-
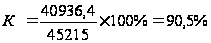 ;
2007г.
-
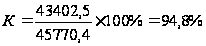 ;
- отношение собственного и заемного капиталов:
2006г.
-
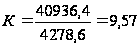 ;
2007г.
-
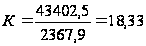 ;
- коэффициент финансового левериджа (запас финансовой устойчивости):
2006г.
-
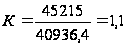 ;
2007г.
-
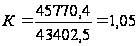 ;
Коэффициент деловой активности собственного капитала включает в себя показатели: коэффициент оборачиваемости и продолжительность одного оборота в днях.
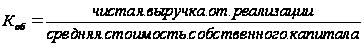 (4.3.);
 (4.4.),
где Т- продолжительность периода в днях.
Таблица 4.3. Анализ оборачиваемости собственного капитала
| Показатель | За 2006 год | За 2007 год | Изменение |
| Чистая выручка от реализации, тыс.грн. | 113700,3 | 122595,2 | 8894 |
| Среднегодовая стоимость собственного капитала, тыс.грн. | 36782,05 | 42169,45 | 5387,4 |
| Коб собственного капитала | 3,09 | 2,91 | -0,18 |
| Продолжительность одного оборота в днях | 116,5 | 123,7 | 7,2 |
В 2007 году на 1 грн. собственного капитала было получено 2,91 грн. чистой выручки от реализации, что на 18 коп. меньше, чем в 2006 году. Вследствие этого произошло замедление оборачиваемости собственного капитала на 7,2 дней. Основной причиной этого явились увеличения: чистой выручки от реализации – на 8894,9 тыс.грн. и среднегодовой стоимости собственного капитала – на 5397,4 тыс.грн.
Рентабельность собственного капитала (Rск) характеризует размер прибыли, приходящийся на 1 грн. собственного капитала.
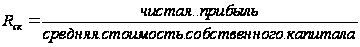 (4.5.);
2006г.
-
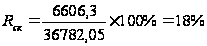 ;
2007г.
-
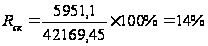 ;
Таким образом, в 2006 году на 1 грн. собственного капитала, вложенного в активы, было получено 18 коп. чистой прибыли, а в 2007 году – 14 коп., т.е. на 4 коп. меньше.
4.3 Анализ устойчивости экономического роста
Как известно, нормальными источниками финансирования деятельности предприятия должны быть: собственный оборотный капитал, долгосрочные и краткосрочные кредиты и займы. Безусловно, с целью обеспечения своей независимости предприятия должны разумно ограничить привлечение заемного капитала. Отсюда и неслучайная заинтересованность инвесторов по поводу прогнозной оценки финансовой устойчивости, как к основному критерию надежности партнера.
Отметим, что именно обеспеченность предприятия собственными оборотными капиталом, структура заемного капитала, уровень финансовой независимости позволяет, с точки зрения Г.О.Крамаренко и Г.Г.Кирейцева спрогнозировать темпы развития предприятия и положены ними в основу разработки многофакторных моделей коэффициента устойчивости экономического роста [11,15].
В частности, по мнению Г.О.Крамаренко расширенная факторная модель для расчета коэффициента устойчивости экономического роста может иметь вид:
Куэр = К1ЧК2ЧК3ЧК4ЧК5ЧК6ЧК7 (4.6.),
где К1 - часть прибыли, реинвестированная производство (чистая прибыль за вычетом выплаченных дивидендов/ чистая прибыль);
К2 – рентабельность продажи (чистая прибыль/чистая выручка от реализации);
К3 – оборачиваемость собственного оборотного капитала (чистая выручка от реализации/ средний размер собственного оборотного капитала);
К4 – обеспеченность собственным оборотным капиталом (средний размер собственного оборотного капитала/ средний размер оборотных активов);
К5 – коэффициент общей ликвидности (средний размер оборотных активов/ средний размер краткосрочных обязательств);
К6 – часть краткосрочных обязательств в капитале предприятия (средний размер краткосрочных обязательств/ средний размер капитала);
К7 – коэффициент финансовой зависимости (средний размер капитала/ средний размер собственного капитала) [16].
Таблица 4.4. Анализ устойчивости экономического роста
| Показатели, тыс.грн. | За 2006 год | За 2007 год | Изменение |
| Чистая прибыль | 6606,3 | 5951,1 | -655,2 |
| Выплаченные дивиденды | 1297,6 | 3485 | 2187,4 |
| Прибыль, направленная на развитие предприятия | 5308,7 | 2466,1 | -2842,6 |
| Чистая выручка от реализации | 113700,3 | 122595,2 | 8894,9 |
| Средний размер СОК | 23523,1 | 28932,5 | 5409,4 |
| Средний размер ОА | 28777,9 | 32255,7 | 3477,8 |
| Средний размер краткосрочных обязательств | 3754,8 | 3323,3 | -431,5 |
| Средний размер собственного капитала | 36782,1 | 42169,5 | 5387,4 |
| Средний размер капитала | 42036,5 | 45492,7 | 3456,2 |
| Рентабельность/убыточность продажи | 0,05 | 0,04 | -0,01 |
| Оборачиваемость СОК | 4,83 | 4,23 | -0,6 |
| К обеспеченности СОК | 0,81 | 0,89 | 0,08 |
| К общей ликвидности | 7,66 | 9,7 | 2,04 |
| К задолженности | 0,1 | 0,07 | -0,03 |
| Часть краткосрочных обязательств в капитале | 0,08 | 0,06 | -0,02 |
| К финансовой зависимости | 1,14 | 1,07 | -0,07 |
| К устойчивости экономического роста | 0,109 | 0,038 | -0,071 |
2006 г. - Куэр = 0,8 Ч 0,05 Ч 4,83 Ч 0,81 Ч 7,66 Ч 0,08 Ч 1,14 = 0,109;
2007 г. – Куэр = 0,41 Ч 0.04 Ч 4,23 Ч 0,89 Ч 9,7 Ч 0,06 Ч 1,07 = 0,038;
Полученные данные свидетельствуют об устойчивости финансового положения ОАО «Аверс», которое является практически независимым от внешних источников финансирования, т.к. часть его обязательств в общей стоимости имущества на 1.01.2008 г. составляет 6%. Коэффициент общей ликвидности является крайне высоким и имеет рост в динамике: 7,66 на 1.01.07г. и 9,7 на 1.01.08г. Устойчивость экономического роста незначительна и составляет 10,9% за 2006 г. и 3,8% за 2007 г., т.е. в течение года снизилась на 7,1%.
Столь низкие показатели экономического развития предприятия обусловлены:
- низким уровнем рентабельности продаж (4% на 1.01.08 г.);
- и как следствие, незначительной долей реинвестированной в развитие прибыли.
«Золотое правило» развития предприятия
Во время текущего анализа деловой активности обязательно учитывают, так называемое, «золотое правило» экономики предприятия, согласно которому прибыль должна расти более высокими темпами, чем объем реализации продукции и стоимость имущества предприятия [18]. Это означает, что расходы производства должны снижаться, а ресурсы предприятия использоваться эффективнее.
Оптимальным считают следующее соотношение:
Тпр > Тр > Тк > 100% (4.7.),
где Тпр - темп роста прибыли до налогообложения, %;
Тр – темп роста объема реализации, %;
Тк – темп роста авансированного капитала, %;
Таблица 4.5. Показатели деловой активности предприятия
| Показатель | За 2006 год | За 2007 год | Темп роста, % |
| Чистый доход (выручка) | 113700,1 | 122595,2 | 107% |
| Прибыль от обычной деятельности до налообложения | 9295,8 | 8462,2 | 91% |
| Средний размер капитала | 42036,9 | 45492,7 | 108% |
Таким образом, вышеназванное соотношение показателей деятельности предприятия имеет следующий вид:
91% > 107% > 108% > 100%;
Можно констатировать невыполнение «золотого правила», а именно значительное отставание темпов роста чистой прибыли от темпов роста объема реализации. Тем не менее, наблюдается рост экономического потенциала предприятия, т.к. темпы роста капитала и объема реализации превышают 100%. Отставание же темпов роста чистой прибыли свидетельствует об относительном повышении затрат производства и менее эффективном использовании ресурсов предприятия.
ЗАКЛЮЧЕНИЕ
Процессы планирования и принятия решений на любом уровне могут быть эффективными лишь в том случае, если они базируются на точной и своевременно предоставленной информации, на надежном информационном фундаменте. А как известно, принятие управленческих решений невозможно без подробного анализа – в этом основа научного управления [10].
В современных условиях перед руководством предприятий стоит задание не столько овладения методами финансового анализа, сколько применения его результатов для принятия эффективных управленческих решений.
Существую определенные условия, обязательные для успешного выполнения заданий, которые стоят перед финансовым анализом:
- знание учетных правил и свойственных учетной информации ограничений (т.к. анализ использует значительную часть информации, которая формируется в системе бух. учета);
- владение разнообразными методами финансового анализа (умение качественно оценить ситуацию и проблемы, а также сделать «правильные» выводы);
- наличие программы действий, связанной с определением конкретных целей выполнения аналитических работ;
- минимизация трудозатрат на выполнение аналитических работ при достижении удовлетворительной точности результатов расчетов;
- заинтересованность руководства в результатах анализа.
Проведя анализ финансового состояния ОАО «Аверс» сделаем следующие выводы:
1) имущество предприятия на 94,8% состоит из собственного капитала, что является показателем его финансовой независимости от внешних источников, а также высоком уровне платежеспособности;
2) 71,5% в структуре имущества приходится на оборотные активы, что свидетельствует о высоком производственном потенциале и мобильности активов предприятия;
3) предприятия имеет рабочий капитал (чистые активы) в сумме 30349,1 тыс.грн., что свидетельствует о полной платежной готовности ОАО «Аверс»;
4) как следствие из вышесказанного, предприятие обладает очень высокими показателями ликвидности и платежеспособности, а соответственно и финансовой устойчивости;
5) за отчетный период имеет чистую прибыль в размере 5951,1 тыс.грн., значит является рентабельным.
Тем не менее, некоторые показатели, полученные в ходе анализа, неоднозначно характеризуют предприятие:
1) достаточно высокая степень изношенности основных фондов (53,6% на 1.01.2008г.), и незначительная доля обновления их в течение года (5,8%), что может негативно сказаться на производственной функции ОАО «Аверс»;
2) крайне высокие показатели ликвидности и платежеспособности, в несколько раз превышающие теоретически обоснованные нормы при сравнительно низкой рентабельности активов, имеющей тенденцию к снижению (18,6% на 1.01.2008г.);
3) снижение объема налогооблагаемой прибыли на 9% при увеличении объемов реализации на 7% и, как следствие, крайне низкий уровень рентабельности продаж (6,9% на 1.01.2008г.);
4) низкая рентабельность расходов, составляющая 7,4% при крупных объемах реализации продукции;
5) значение Z-счта Альтмана при оценке возможной утраты платежеспособности составляет 12,07 при нормальном значении этого показателя, равном 1,23;
6) наличие отрицательного чистого денежного потока по инвестиционной и финансовой деятельности.
Все вышеперечисленные негативные явления в первую очередь являются результатом неэффективного управления ресурсами предприятия, а конкретно отсутствия рациональных вложений свободных средств при наличии огромной ресурсной базы.
В качестве рекомендуемых мер по активизации финансовой деятельности ОАО «Аверс» можно предложить следующее:
- направленность производственной политики на снижение себестоимости продукции (оптимизация величины операционных расходов, материальных затрат);
- инвестирование временно свободных ресурсов в экономически выгодные краткосрочные и долгосрочные проекты (депозиты, ценные бумаги, корпоративные права,);
- оптимизация величины и структуры денежных потоков предприятия;
- с целью эффективности производства внимательно следить за состоянием основных производственных фондов и, по мере необходимости, проводить их обновление;
- при увеличении объемов реализации попытаться избежать снижения оборачиваемости материальных оборотных активов путем выдержки их оптимального удельного веса в структуре активов;
- поиск не используемых ранее резервов минимизации расходов производства, повышения конкурентоспособности продукции и максимизации показателей прибыли.
СПИСОК ЛИТЕРАТУРЫ
Господарський кодекс України: Офіційний текст / Україна. Верховна Рада. – К.: Кондор, 2003. – 208с.
Закон України «Про бухгалтерський облік та фінансову звітність в Україні» від 16.07.1999 р., № 996-ХІV // Офіційне видання. Закони України у 20 томах. Т.19.- К.: Інститут зак-ва ВР України, 1996. – С. 206-213.
Положення (стандарти) бухгалтерського обліку №1 «Загальні вимоги до фінансової звітності». Затверджено наказом Міністерства Фінансів України від 31 березня 1999 року №87 // Все про бухгалтерський облік. – 2002р. - №84(751). – С.3.
Абрютина М.С., Грачев А.В. Анализ финансово-экономической деятельности предприятия: Учебно-практическое пособие. – 3-е изд., перераб. и доп. – М.: Издательство «Дело и Сервис». – 2001. – С. 176-179.
Баканов М.И., Шеремет А.Д. Теория экономического анализа: Учебник. – 4-е изд., доп. и перераб. -М.: Финансы и статистика,2001.-416с.
Бернстайн Л.А. Анализ финансовой отчетности: теория, практика и интерпретация: Пер. с англ. М.: Финансы и статистика, 1996. - 624с.
Бутынец Ф.Ф. Экономический анализ: Учебное пособие. Житомир: Рута, 2003. – С. 93-96, 178-181.
Економічний аналіз: Навч. Посібник / М.А.Болюх, В.З. Бурчевский, М.І.Горбаток та ін.; За ред. акад. НАНУ, проф. М.Г. Чумаченка – К.: КНЕУ, 2001.- 540с.
Ефимова О.В. Финансовій анализ. – М.: Изд-во „Бухгалтерский учет”, 2002. - 528 с.
Ионин Е.Е. Финансовый анализ: Учебное пособие. – Донецк: ООО «Юго-Восток, Лтд.», 2006. – С. 14-17, 95-103.
Кірейцев Г.Г. Фінансова санація та банкрутство підприємств // друге видання, перероб. і доп. – Київ: ЦУЛ, 2002. – 282 с.
Ковалев В.В. Финансовый анализ: методы и процедуры. – М.: Финансы и статистика, 2001. – С. 36-39.
Коротков Э.М. Антикризисное управление: Учебник / Под ред. Э.М. Коротков. – К.: ИНФРА-М, 2000. – С.320-328.
Крамаренко В.І., Холод Б.І. та ін. Управління ресурсами підприємства: Навчальний посібник: Центр навчальної літератури, 2004. – С.185-193.
Крамаренко Г.О. Финансовый анализ и планирование. – К.: Центр учебной литературы, 2003. – С.54-56.
Крамаренко Г.О., Чорна О.Є. Фінансовий менеджмент: підручник. – Київ: Центр навчальної літератури, 2006. – С. 356-360, 403-409.
Мних Є.В. Економічний аналіз: Підручник: вид. 2-ге, перероб. та доп. – Київ: Центр навчальної літератури, 2005. – С. 22-28, 76-78.
Подольська В.О., Яріш О.В. Фінансовий аналіз: Навч. посібник.- К.: Центр навчальної літератури, 2007. – С. 167-173.
Савицкая Г.В. Теория анализа хозяйственной деятельности: Учебное пособие.- М.: ИНФРА-М, 2005. – С.208-214, 275-281.
Фінансова діяльність підприємства: Підручник/ Бандурка О.М., Коробов М.Я., Орлов П.І., Петрова К.Я. – 2-ге вид., перероб. та доп. – К.: Либідь, 2003. – С. 65-69, 112-115.
ПРИЛОЖЕНИЯ
Приложение 1
БАЛАНС на 31.12.2007 г.
Форма № 1 Код по ДКУД 1801001
| АКТИВ | Код строки | На начало отчетного периода | На конец отчетного периода |
| 1 | 2 | 3 | 4 |
|
І. Необоротные активы |
|||
| Нематериальные активы: | |||
| остаточная стоимость | 010 | 13 | 0,7 |
| первоначальная стоимость | 011 | 98,4 | 98,4 |
| износ | 012 | 85,4 | 97,7 |
| Незавершенное производство | 020 | 142,9 | 140 |
| Основные средства: | |||
| остаточная стоимость | 030 | 12990,5 | 12681,8 |
| первоначальная стоимость | 031 | 26148,5 | 27353,4 |
| износ | 032 | 13158 | 14671,6 |
| Долгосрочные финансовые инвестиции: | |||
| Которые учитываются по методу участия в капитале других предприятий | 040 | ||
| Прочие финановые инвестиции | 045 | 205 | 205 |
| Долгосрочная дебиторская задолженность | 050 | ||
| Отсроченные налоговые активы | 060 | ||
| Прочие необоротные активы | 070 | 69,2 | 25,9 |
|
Всего по разделу І |
080 | 13420,6 | 13053,4 |
|
ІІ. Оборотные активы |
|||
| Запасы: | |||
| производственные запасы | 100 | 9823,1 | 8717,7 |
| животные на выращивании и откорме | 110 | ||
| незавершенное производство | 120 | 298,5 | 726,9 |
| готовая продукция | 130 | 1906,3 | 204 |
| товары | 140 | ||
| Векселя полученные | 150 | ||
| Дебиторская задолженность за товары, работы, услуги: | |||
| чистая реализационная стоимость | 160 | 488,4 | 14,2 |
| первоначальная стоимость | 161 | 488,4 | 14,2 |
| резерв сомнительных долгов | 162 | ||
| Дебиторская задолженность по расчетам: | |||
| с бюджетом | 170 | 15,8 | |
| по выданным авансам | 180 | 1801,3 | 2080,7 |
| по начисленным доходам | 190 | ||
| по внутренним расчетам | 200 | 0,7 | |
| Прочая текущая дебиторская задолженность | 210 | 47,2 | 35,2 |
| Текущие финансовые инвестиции | 220 | 14100,5 | 18147,8 |
| Денежные средства и их эквиваленты: | |||
| в национальной валюте | 230 | 764 | 860,2 |
| в иностранной валюте | 240 | 2548,6 | 1930,3 |
| Прочие оборотные активы | 250 | ||
|
Всего по разделу ІІ |
260 | 31794,4 | 32717 |
|
ІІІ. Расходы будущих периодов |
270 | ||
|
Баланс |
280 | 45215 | 45770,4 |
| ПАССИВ | Код строки | На начало отчетного периода | На конец отчетного периода |
| 1 | 2 | 3 | 4 |
|
І. Собственный капитал |
|||
| Уставный капитал | 300 | 185,4 | 185,4 |
| Паевой капитал | 310 | ||
| Дополнительно вложенный капитал | 320 | 96,4 | 96,4 |
| Прочий дополнительный капитал | 330 | 7320 | 7320 |
| Резервный капитал | 340 | 241,2 | 24,2 |
| Нераспределенная прибыль (непокрытые убытки) | 350 | 33093,4 | 35559,5 |
| Неоплаченный капитал | 360 | ||
| Изъятый капитал | 370 | ||
|
Всего по разделу І |
380 | 40936,4 | 43402,5 |
|
ІІ. Обеспечение последующих выплат и платежей |
|||
| Обеспечение выплат персоналу | 400 | ||
| Прочие обеспечения | 410 | ||
| Страховые резервы | 415 | ||
| Часть страховиков в страховых резервах | 416 | ||
| Целевое финансирование | 420 | ||
|
Всего по разделу ІІ |
430 | ||
|
ІІІ. Долгосрочные обязательства |
|||
| Долгосрочные кредиты банков | 440 | ||
| Прочие долгосрочные финансовые обязательства | 450 | ||
| Отсроченные налоговые обязательства | 460 | ||
| Прочие долгосрочные обязательства | 470 | ||
|
Всего по разделу ІІІ |
480 | ||
|
ІV. Текущие обязательства |
|||
| Краткосрочные кредиты банков | 500 | ||
| Текущая задолженность по долгосрочным обязательствам | 510 | ||
| Векселя выданные | 520 | ||
| Кредиторская задолженность за товары, работы, услуги | 530 | 2496,7 | 80,2 |
| Текущие обязательства по расчетам: | |||
| по полученным авансам | 540 | 292,6 | 110 |
| с бюджетом | 550 | 384,7 | 535,5 |
| по внебюджетным платежам | 560 | ||
| по страхованию | 570 | 322,6 | 392,5 |
| по оплате труда | 580 | 747,4 | 868,6 |
| с участниками | 590 | 4,8 | |
| по внутренним расчетам | 600 | ||
| Прочие текущие обязательства | 610 | 34,6 | 376,3 |
|
Всего по разделу ІV |
620 | 4278,6 | 2367,9 |
|
V. Доходы будущих периодов |
630 | ||
|
Баланс |
640 | 45215 | 45770,4 |
Руководитель Сидоренко Владимир Дмитриевич
Главный бухгалтер Глибовец Наталья Федоровна
Приложение 2
Отчет о финансовых результатах за 2007 год
Форма №2 Код по ДКУД 1801003
| І. ФИНАНСОВЫЕ РЕЗУЛЬТАТЫ | |||
| Статья | Код строки | За отчетный период | За предыдущий период |
| 1 | 2 | 3 | 4 |
| Доход (выручка) от реализации продукции (товаров, работ, услуг) | 010 | 145917,8 | 135998,5 |
| Налог на добавленную стоимость | 015 | 23161,1 | 22179,2 |
| Акцизный сбор | 020 | ||
| 025 | |||
| Прочие отчисления из дохода | 030 | 161,5 | 119 |
| Чистый доход (выручка) от реализации продукции (товаров, работ, услуг) | 035 | 122595,2 | 113700,3 |
| Себестоимость реализованной продукции (товаров, работ, услуг) | 040 | ||
| Валовая: | |||
| прибыль | 050 | 15198,3 | 14821,3 |
| убыток | 055 | ||
| Прочие операционные доходы | 060 | 4552,9 | 58,4 |
| Административные расходы | 070 | 5279,2 | 4237,1 |
| Расходы на сбыт | 080 | 1977,9 | 1413,5 |
| Прочие операционные расходы | 090 | 4637,9 | 68,8 |
| Финансовые результаты от операционной деятельности: | |||
| прибыль | 100 | 7856,2 | 9160,3 |
| убыток | 105 | ||
| Доход от участия в капитале | 110 | ||
| Прочие финансовые доходы | 120 | 1568,9 | 1424,1 |
| Прочие доходы | 130 | ||
| Финансовые расходы | 140 | ||
| Потери от участия в капитале | 150 | ||
| Прочие расходы | 160 | 962,9 | 1288,6 |
| Финансовые результаты от обычной деятельности до налогообложения: | |||
| прибыль | 170 | 8462,2 | 9295,8 |
| убыток | 175 | ||
| Налог на прибыль от обычной деятельности | 180 | 2511,1 | 2689,5 |
| Финансовые результаты от обычной деятельности: | |||
| прибыль | 190 | 5951,1 | 6606,3 |
| убыток | 195 | ||
| Чрезвычайные: | |||
| доходы | 200 | ||
| расходы | 205 | ||
| Налог на чрезвычайную прибыль | 210 | ||
| Чистая: | |||
| прибыль | 220 | 5951,1 | 6606,3 |
| убыток | 225 | ||
| ІІ. ЭЛЕМЕНТЫ ОПЕРАЦИОННЫХ РАСХОДОВ | |||
| Наименование показателя | Код строки | За отчетный период | За предыдущий период |
| Материальные затраты | 230 | 91083,2 | 84669 |
| Расходы на оплату труда | 240 | 12128 | 10257 |
| Отчисления на социальные мероприятия | 250 | 4571,1 | 3824 |
| Амортизация | 260 | 1741,1 | 1697,8 |
| Прочие операционные расходы | 270 | 5130,6 | 4081,8 |
| Всего | 280 | 114654 | 104529,6 |
| ІІІ. РАСЧЕТ ПОКАЗАТЕЛЕЙ ПРИБЫЛЬНОСТИ АКЦИЙ | |||
| Код строки | За отчетный период | За предыдущий период | |
| Среднегодовое количество простых акций | 300 | 74150 | 74150 |
| Скорректированное среднегодовое количество простых акций | 310 | 74150 | 74150 |
| Чистая прибыль, приходящаяся на одну простую акцию | 320 | 80,258 | 89,094 |
| Скорректированная прибыль, приходящаяся на одну простую акцию | 330 | 80,258 | 89,094 |
| Дивиденды на одну простую акцию | 340 | 47 | |
Руководитель Сидоренко Владимир Дмитриевич
Главный бухгалтер Глибовец Наталья Федоровна
Приложение 3
Отчет о движении денежных средств за 2007 год
Форма №3 Код по ДКУД 1801004
| Статья | Код | За отчетный период | За предыдущий период | ||
| Приход | Расход | Приход | Расход | ||
| 1 | 2 | 3 | 4 | 5 | 6 |
|
1. Движение средств в результате операционной деятельности |
|||||
| Прибыль (убыток) от обычной деятельности до налогообложения | 010 | 8462,2 | 9295,8 | ||
| Корректировка на: | |||||
| амортизацию необоротных активов | 020 | 1741,1 | 1697,8 | ||
| увеличение (уменьшение) обеспечений | 030 | ||||
| убыток (прибыль) от нереализованных курсовых разниц | 040 | 14,5 | 67,1 | ||
| убыток (прибыль) от неоперационной деятельности | 050 | 606 | 135,5 | ||
| Расходы на выплату процентов | 060 | ||||
| Прибыль (убыток) от операционной деятельности до смены в чистых оборотных активах | 070 | 9597,3 | 10805,5 | ||
| Уменьшение (увеличение): | |||||
| оборотных активов | 080 | 2602,6 | 851,3 | ||
| расходов будущих периодов | 090 | ||||
| Уменьшение (увеличение): | |||||
| текущих обязательств | 100 | 1910,7 | 1047,6 | ||
| доходов будущих периодов | 110 | ||||
| Денежные средства от операционной деятельности | 120 | 10289,2 | 11001,8 | ||
| Уплаченные: | |||||
| проценты | 130 | ||||
| налоги на прибыль | 140 | 2382,9 | 2871,6 | ||
| Чистое движение средств до чрезвычайных происшествий | 150 | 7906,3 | 8130,2 | ||
| Движение средств от чрезвычайных происшествий | 160 | ||||
| Чистое движение средств от операционной деятельности | 170 | ||||
|
2. Движение средств в результате инвестиционной деятельности |
|||||
| Реализация: | |||||
| финансовых инвестиций | 180 | ||||
| необоротных активов | 190 | 15 | 7,8 | ||
| имущественных комплексов | 200 | ||||
| Полученные: | |||||
| проценты | 210 | ||||
| дивиденды | 220 | ||||
| Прочие поступления | 230 | 963,2 | |||
| Приобретение: | |||||
| финансовых инвестиций | 240 | 2526,9 | |||
| необоротных активов | 250 | 1260,7 | |||
| имущественных комплексов | 260 | ||||
| Прочие платежи | 270 | 1392,8 | |||
| Чистое движение средств до чрезвычайных происшествий | 280 | 1476,2 | 4209,4 | ||
| Движение средств от чрезвычайных происшествий | 290 | ||||
| Чистое движение средств от инвестиционной деятельности | 300 | 1476,2 | 4209,4 | ||
|
3. Движение средств в результате финансовой деятельности |
|||||
| Поступление собственного капитала | 310 | ||||
| Полученные займы | 320 | ||||
| Прочие поступления | 330 | ||||
| Погашение займов | 340 | ||||
| Уплаченные дивиденды | 350 | 3485 | 1297,6 | ||
| Прочие платежи | 360 | 5524,8 | |||
| Чистое движение средств до чрезвычайных происшествий | 370 | 6952,2 | 1297,6 | ||
| Движение средств от чрезвычайных происшествий | 380 | ||||
| Чистое движение средств от финансовой деятельности | 390 | 6952,2 | 1297,6 | ||
| Чистое движение средств за отчетный период | 400 | 522,1 | 2623,2 | ||
| Остаток средств на начало года | 410 | 3312,6 | 636,8 | ||
| Влияние изменения валютных курсов на остаток средств | 420 | 67,1 | 14,5 | ||
| Остаток средств на конец года | 430 | 2790,5 | 3312,6 | ||
Руководитель Сидоренко Владимир Дмитриевич
Главный бухгалтер Глибовец Наталья Федоровна
Приложение 4
Отчет о собственном капитале за 2007 год
Форма № 4 Код по ДКУД 1801005