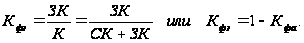Финансовая деятельность предприятия: анализ и пути ее совершенствования (на примере ООО "Си-трейдинг")
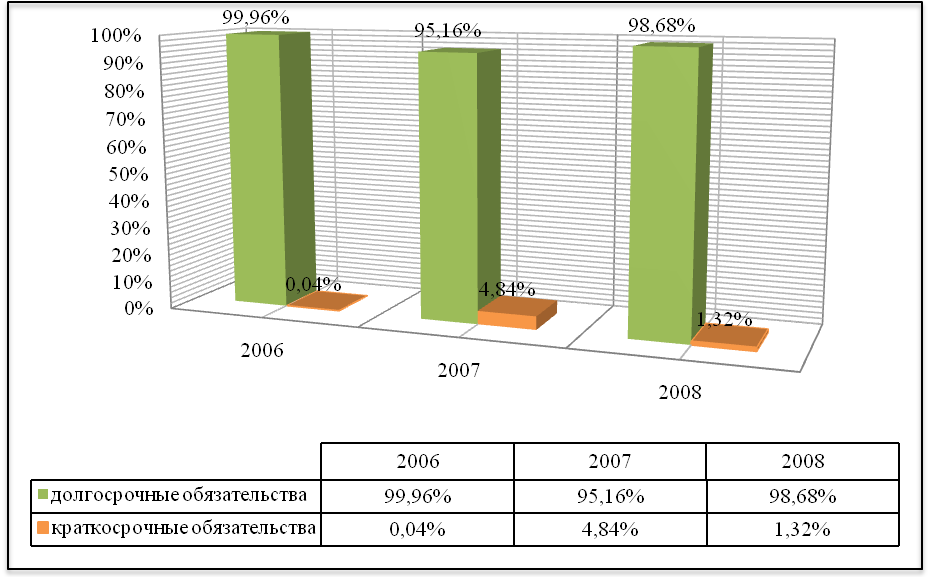
Рисунок 5 – Соотношение долгосрочных и краткосрочных обязательств
Увеличение краткосрочных обязательств с 1 млн. р. до 695 млн. р. за анализируемый период произошло за счет увеличения кредиторской задолженности перед прочими кредиторами, а именно перед генподрядной организацией, которая представляет акты выполненных строительно-монтажных работ в текущем месяце за предыдущий. Эта задолженность является переходящей из месяца в месяц и зависит от суммы выданного аванса и объема выполненных работ за отчетный месяц. Задолженность по налогам и сборам в бюджет в течении анализируемого периода практически неизменна в абсолютном выражении (с 12 млн. р. в 2007 году по 16 млн. р. в 2008 году) является переходящей и краткосрочной и отражает отсутствие просроченной задолженности по платежам в бюджет.
2.2.2 Анализ размещения капитала
Анализ активов предприятия
Сведения о размещении капитала, имеющегося в распоряжении предприятия, содержатся в активе баланса. Каждому виду размещенного капитала соответствует определенная статья баланса. По этим данным можно установить, какие изменения произошли в активах предприятия, какую часть составляет недвижимость предприятия, а какую – оборотные средства, в том числе в сфере производства и сфере обращения (рисунок 6) [6].
Главным признаком группировки статей актива баланса считается степень их ликвидности (скорость превращения в денежную наличность). По этому признаку все активы баланса подразделяются на долгосрочные, или основной капитал (разд. I), и оборотные активы (разд. II) [12].
Средства предприятия могут использоваться как в его внутреннем обороте, так и за его пределами (дебиторская задолженность, долгосрочные и краткосрочные финансовые вложения, денежные средства на счетах в банках). Капитал может функционировать в денежной и материальной форме.
| Внеоборотные активы | Основные средства |
|
Средства, используемые за пределами предприятия |
| Нематериальные активы | |||
| Долгосрочные финансовые вложения | |||
| Незавершенное строительство | |||
| Оборотные активы | Запасы | ||
|
|
|||
| Краткосрочные финансовые вложения | |||
| Денежная наличность в банках |

Рисунок 6 – Группировка активов предприятия
В процессе анализа следует изучить динамику активов предприятия, изменения в их составе и структуре (таблица 2.4, лист 45).
Анализ динамики валюты баланса показывает, что за анализируемый период она увеличилась с 2598 млн. р. до 52924 млн. р. (на 50326 млн. р.), т.е. на 1937%. Это означает, что за три года хозяйственная деятельность ООО «СИ-трейдинг» существенно возросла, увеличилась стоимость вложения в реализуемые проекты. Абсолютный прирост внеоборотных активов составил 36004 млн. р. или на 1505%. Объем оборотных активов увеличился с 206 млн. р. до 14528 млн. р. (на 14322 млн. р.), т.е. на 6952%. Это также характеризует активную хозяйственную деятельность предприятия: рост закупок строительных материалов и увеличение дебиторской задолженности поставщиков и подрядчиков по товарам и услугам связанных со строительством объектов.
Таблица 2.4 – Анализ состава, структуры и динамики активов предприятия
| Средства предприятия | Абсолютные величины, млн. р. | Удельный вес, % | Изменения в | ||||||
| 2006 | 2007 | 2008 | 2006 | 2007 | 2008 | абсолютных величинах, млн. р. (4) – (2) | удельном весе (7) – (5) | %, к величине на начало периода (8)/(2)∙100 | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
| Внеоборотные активы (стр. 190) | 2392 | 9876 | 38396 | 92,07 | 73,63 | 72,55 | 36004 | -19,52 | 1505 |
| Оборотные активы (стр. 290) | 206 | 3537 | 14528 | 7,93 | 26,37 | 27,45 | 14322 | 19,52 | 6952 |
| Итого (стр. 300) | 2598 | 13413 | 52924 | 100 | 100 | 100 | 50326 | 1937 | |
Увеличение удельного веса оборотных активов по отношению к валюте баланса на 19,52% (на конец 2008 года составил 27,45%), связано с созданием предприятием запасов строительных материалов, необходимых для ритмичного производственного цикла при строительстве объектов, а также с образованием вынужденной дебиторской задолженности поставщиков по приобретению этих материалов.
Соотношение внеоборотных и оборотных активов представлено на диаграмме (рисунок 7).
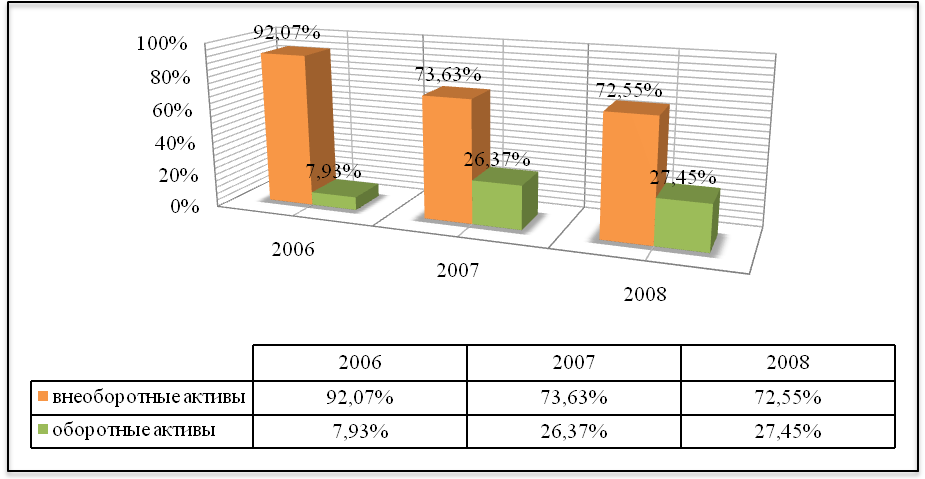
Рисунок 7 – Соотношение внеоборотных и оборотных активов
Анализ основного и оборотного капитала
Внеоборотные активы, или основной капитал, – это вложения средств с долговременными целями в недвижимость, облигации, запасы полезных ископаемых, совместные предприятия, нематериальные активы и т.п. Они отражаются в первом разделе актива баланса [1].
Из таблицы 2.5 видно, что за анализируемый период сумма основного капитала увеличилась на 1736% или на 36004 млн. р. в абсолютном выражении (в 2006 году составлял 2392 млн. р., в 2008 году – 38396 млн. р.). Основным составляющим внеоборотных активов является незавершенное строительство. В структуре основного капитала оно составляет 87,04% в 2006 году и 99,12% в 2008 году. Сумма вложений в незавершенное строительство за анализируемый период выросла на 35978 млн. р. (с 2082 млн. р. в 2006 году до 38060 млн. р. в 2008 году) или на 1728%, что свидетельствует о расширении инвестиционной деятельности предприятия.
Таблица 2.5 – Анализ состава, структуры и динамики основного капитала
| Статьи внеоборотных активов – основного капитала | Абсолютные величины, млн. р. | Удельный вес, % | Изменения в | ||||||
| 2006 | 2007 | 2008 | 2006 | 2007 | 2008 |
абсолютных величинах, млн. р. (4) – (2) |
удельном весе (7) – (5) |
%, к величине на начало периода (8)/(2)∙100 | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
| 1. Основные средства (стр. 110) | 310 | 344 | 336 | 12,96 | 3,48 | 0,88 | 26 | -12,08 | 8 |
| 2. Нематериальные активы (стр. 120) | |||||||||
| 3. Доходные вложения в материальные ценности (стр. 130) | |||||||||
| 4. Вложения во внеоборотные активы (стр. 140) | 2082 | 9532 | 38060 | 87,04 | 96,52 | 99,12 | 35978 | 12,08 | 1728 |
| 4.1. Незавершенное строительство (стр. 141) | 2082 | 9532 | 38060 | 87,04 | 96,52 | 99,12 | 35978 | 12,08 | 1728 |
| 5. Прочие внеоборотные активы (стр. 150) | |||||||||
| Внеоборотные активы (стр. 190) | 2392 | 9876 | 38396 | 100 | 100 | 100 | 36004 | - | 1736 |
Вложения в основные средства в рассматриваемом периоде составили 26 млн. р. в абсолютном выражении. Удельный вес их по отношению к общей сумме внеоборотных активов уменьшился на 12,8%, в связи с ростом объема инвестиций в незавершенное строительство. В данном случае уменьшение удельного веса основных фондов в структуре внеоборотных активов является закономерным, так как оценкой эффективной работы предприятия является максимально возможное целевое использование привлеченных инвестиций в реализуемый проект. Это характеризуется, в первую очередь, увеличением стоимости незавершенного строительства.
При анализе структуры и динамики оборотных активов (таблица 2.6) предприятия за анализируемый период наблюдается рост удельного веса статьи «запасы и затраты» на 20,47% (в 2006 году – 4,85%, в 2008 году – 25,32%). Это связано с необходимостью поддержания предприятием требуемого запаса строительных материалов при росте объемов строительно-монтажных работ на объекте. Рост статьи «налоги по приобретенным товарам, работам, услугам» как в абсолютном выражении (с 32 млн. р. в 2006 году до 6153 млн. р. в 2008 году), так и в удельном весе (с 15,53% в 2006 году до 42,35% в 2008 году) в составе оборотных активов связан с накоплением НДС по приобретенным материалам, работам и услугам, оказанным в ходе строительства предприятию-застройщику.
Таблица 2.6 – Анализ состава, структуры и динамики оборотных активов
| Статьи оборотных активов – основного капитала | Абсолютные величины, млн. р. | Удельный вес, % | Изменения в | ||||||
| 2006 | 2007 | 2008 | 2006 | 2007 | 2008 |
абсолютных величинах, млн. р. (4) – (2) |
удельном весе (7) – (5) | %, к величине на начало периода (8)/(2)∙100 | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
| Оборотные активы (стр. 290) | 206 | 3537 | 14528 | 100 | 100 | 100 | 14322 | - | 6952 |
| 1. Запасы и затраты (стр. 210) | 10 | 542 | 3678 | 14,04 | 15,32 | 25,32 | 3668 | 11,28 | 36680 |
| 1.1. Сырье, материалы и другие активы (стр. 211) | 21 | 522 | 2768 | 9,21 | 14,76 | 19,05 | 2747 | 9,84 | 13081 |
| 1.2. Животные на выращи-вании и откорме (стр. 212) | |||||||||
| 1.3. Затраты в незавершенном производстве и полуфабрикаты (стр. 213) | |||||||||
| 1.4. Расходы на реализацию (стр. 214) | |||||||||
| 1.5. Готовая продукция и товары для реализации (стр. 215) | |||||||||
| 1.6. Товары отгруженные (стр. 216) | 17 | 0,48 | 0,48 | ||||||
| 1.7. Выполненные этапы по незаверш работам (стр. 217) | |||||||||
| 1.8. Расходы будущих периодов (стр. 218) | -11 | 3 | 910 | 4,82 | 0,08 | 6,26 | 921 | 1,44 | 8373 |
| 1.9. Прочие запасы и затраты (стр. 219) | |||||||||
| 2. Налоги по приобретенным товарам, работам, услугам (стр. 220) | 32 | 1100 | 6153 | 14,04 | 31,10 | 42,35 | 6121 | 28,31 | 19128 |
| 3. Дебиторская задолженность (платежи по которой ожидаются более, чем через 12 месяцев после отчетной даты) (стр. 230) | |||||||||
| 3.1. Покупателей и заказчиков (стр. 231) | |||||||||
| 3.2. Прочая дебиторская задолженность (стр. 232) | |||||||||
| 4. Дебиторская задолженность (платежи по которой ожидаются в течении 12 месяцев после отчетной даты) (стр. 240) | 6 | 1485 | 4032 | 2,63 | 41,98 | 27,75 | 4026 | 25,12 | 67100 |
| 4.1. Покупателей и заказчиков (стр. 241) | 74 | 50,94 | 74 | 50,94 | |||||
| 4.2. Поставщиков и подрядчиков (стр. 242) | 1 | 770 | 1922 | 0,44 | 21,77 | 13,23 | 1921 | 12,79 | 192100 |
| 4.3. По налогам и сборам (стр. 243) | 6 | 0,04 | 6 | ||||||
| 4.4. По расчетам с персоналом (стр. 244) | |||||||||
| 4.5. Разных дебиторов (стр. 245) | 5 | 715 | 2030 | 2,19 | 20,21 | 13,97 | 2025 | 11,78 | 40500 |
| 4.6. Прочая дебиторская задолженность (стр. 249) | |||||||||
| 5. Расчеты с учредителями (стр. 250) | 43 | 1,22 | |||||||
| 6. Денежные средства (стр. 260) | 2 | 202 | 500 | 0,88 | 5,71 | 3,44 | 498 | 2,56 | 24900 |
| 7. Финансовые вложения (стр. 270) | 156 | 165 | 165 | 68,42 | 4,66 | 1,14 | 9 | -66,98 | 6 |
| 8. Прочие оборотные активы (стр. 280) | |||||||||
Статья «денежные средства» отражает объем свободных денежных средств на расчетном счете предприятия. Увеличение объема денежных средств на расчетном счете с 2 млн. р. в 2006 году до 500 млн. р. в 2008 году свидетельствует о растущей потребности предприятия иметь свободные денежные средства для погашения возникающих краткосрочных задолженностей, в связи с ростом объемов строительно-монтажных работ.
Строка «финансовые вложения» отражает отвлечение денежных средств в краткосрочные займы другим предприятиям. За анализируемый период данная величина практически не изменяется. Произошло увеличение с 2006 года по 2008 год на 9 млн. р., или в 2008 году увеличилась на 6% по сравнению с 2006 годом.
В процессе анализа дебиторской задолженности, прежде всего, необходимо изучить ее динамику (таблица 2.6, лист 47). Как показывают данные этой таблицы, произошел как абсолютный (4026 млн. р.), так и относительный прирост ее величины (с 2,63% в 2006 году до 27,75% в 2008 году). Рост дебиторской задолженности за анализируемый период свидетельствует как об активной хозяйственной деятельности предприятия, так и о нерациональном использовании заемных денежных средств – их отвлечении из собственного оборота
При анализе давности образования дебиторской задолженности (таблица 2.7), что основной период ее погашения не превышает трех месяцев (47,8% погашается в срок до 1 месяца, 51,8% – до 3 месяцев).
Таблица 2.7 – Анализ состава и давности образования дебиторской задолженности
| Вид дебиторской задолженности | Сумма, млн. р. | В том числе | |||||
| до 1 месяца | от 1 до 3 месяцев | от 3 до 6 месяцев | от 6 до 12 месяцев | свыше года | в т.ч. просроченная | ||
| Покупатели и заказчики | 74 | - | 58 | 16 | - | - | - |
| Поставщики и подрядчики | 1922 | 1922 | - | - | - | - | - |
| По налогам и сборам | 6 | 6 | - | - | - | - | - |
| Разные дебиторы | 2030 | 2030 | - | - | - | - | |
| Итого | 4032 | 1928 | 2088 | 16 | - | - | - |
| Удельный вес в общей сумме, % | 100 | 47,8 | 51,8 | 0,4 | - | - | - |
2.2.3 Анализ чистых активов организации
Уставной капитал, в отличие от иных источников образования активов, представляет собой стабильную величину, обеспечивает предприятию юридическую возможность существования. С уставным капиталом предприятия тесно связано такое понятие как «чистые активы», которые в широком смысле являются его собственными средствами, и принимается в качестве критерия, характеризующего состояние уставного фонда организации [8].
Уставной фонд организации призван выполнять несколько функций:
является имущественной основой для деятельности организации, первоначальным (стартовым) капиталом, размер которого определяется учредительными документами и не может быть ниже установленного законодательством;
выступает гарантией покрытия обязательств перед третьими лицами;
позволяет:
а) определить долю участия каждого учредителя организации, соответствующее этой доле право на количество голосов и порядок участия в управлении;
б) реализовать право участника на участие в прибылях в соответствии с его долей или иных обязательств;
в) служить критерием по имуществу, причитающемуся выбывающему участнику при его выходе в некоторых обществах (например, в ООО, ОДО);
г) определять в случае ликвидации организации права участников на оставшуюся часть имущества после удовлетворения претензий кредиторов;
является критерием для определения размера дополнительной (субсидиарной) ответственности участников по долгам организации [15].
Для контроля за выполнением этих функций уставного фонда используется показатель чистые активы. Понятие чистые активы было закреплено статьями 71, 89, 99, 114 Гражданского кодекса Республики Беларусь, а затем в Декрете Президента Республики Беларусь от 16.01.2009 №1 «О государственной регистрации и ликвидации (прекращения деятельности) субъектов хозяйствования» установлены минимальные размеры уставного фонда юридических лиц различной организационно-правовой формы.
Для определения соотношения чистых активов и минимального размера уставного фонда для конкретной организации необходимо соотнести следующие моменты:
цель создания – коммерческая или некоммерческая организация;
организационно-правовая форма;
основной вид деятельности.
Порядок расчета стоимости чистых активов определен Инструкцией о порядке расчета стоимости чистых активов организации, утвержденной постановлением Министерства финансов Республики Беларусь от 27.06.2008 №107:
активы, принимаемы к расчету, – это денежное и неденежное имущество организации, в состав которого включаются по балансовой стоимости:
основные средства – по остаточной стоимости с учетом проведенных переоценок в соответствии с законодательством Республики Беларусь;
нематериальные активы – по остаточной стоимости;
вложения во внеоборотные активы – в сумме фактических затрат организации с учетом проведенных переоценок в соответствии с законодательством Республики Беларусь;
запасы и затраты в следующей оценке:
сырье, материалы, незавершенное производство – по фактической стоимости с учетом сумм отклонений, возникших при приобретении сырья, материалов, и сумм налога на добавленную стоимость;
имущество, являющееся средствами труда и относящееся к отдельным предметам в составе оборотных средств, принимается к расчету по остаточной стоимости;
расходы будущих периодов – в сумме фактических расходов;
готовая продукция и товары – в сумме фактической себестоимости;
товары отгруженные – по полной производственной себестоимости;
дебиторская задолженность, за исключением задолженности участников по их вкладам в уставной фонд, – в фактическом их размере;
финансовые вложения – в сумме фактических затрат инвестора;
денежные средства – в размере фактических остатков денежных средств в кассе и на счетах в банках;
и) прочие оборотные активы (по статье «прочие активы» в расчет принимаются доходные вложения в материальные ценности и прочие активы организации, а также доля перестраховщиков в страховых резервах; из активов, принимаемых к расчету, исключается стоимость чистых активов, полученных организацией в доверительное управление).
пассивы, принимаемые к расчету, – это обязательства организации, в состав которых включаются:
целевое финансирование – в суммах фактического его поступления;
заемные средства (долгосрочные и краткосрочные кредиты и займы) – оцениваются в сумме, подлежащей возврату;
кредиторская задолженность – в суммах, подлежащих оплате (выплате);
резервы предстоящих расходов – в размере фактически зарезервированных сумм;
доходы будущих периодов – в фактическом размере;
прочие пассивы, включающие прочие доходы и расходы, прочие виды обязательств, а также страховые резервы и фонды.
Произведем расчет стоимости чистых активов для ООО «СИ-Трейдинг» по данным бухгалтерских балансов за 2006–2008 года. Расчет представим в виде таблицы 2.8:
Таблица 2.8 – Анализ чистых активов и уставного фонда
| Наименование показателей | Абсолютные величины, млн. р. | ||
| 2006 | 2007 | 2008 | |
| 1. АКТИВЫ | |||
| 1.1 Внеоборотные активы | 2392 | 9876 | 38396 |
| 1.1.1 Основные средства (стр. 110) | 310 | 344 | 336 |
| 1.1.2 Нематериальные активы (стр. 120) | - | - | - |
| 1.1.3 Доходные вложения в материальные ценности (стр. 130) | - | - | - |
| 1.1.4 Вложения во внеоборотные активы (стр. 140) | 2082 | 9532 | 38060 |
| 1.1.5 Прочие внеоборотные активы (стр. 150) | - | - | - |
| 1.2 Оборотные активы | 206 | 3537 | 14528 |
| 1.2.1 Запасы и затраты (стр. 210) | 10 | 542 | 3678 |
| 1.2.2 Налоги по приобретенным товарам, работам, услугам (стр. 220) | 32 | 1100 | 6153 |
| 1.2.3 Дебиторская задолженность (стр. 230+240) | 6 | 1485 | 4032 |
| 1.2.4 Расчеты с учредителями (стр. 250) | - | 43 | - |
| 1.2.4.1 из них задолженность участников по вкладам в уставной фонд (стр. 251) | - | 43 | - |
| 1.2.5 Денежные средства (стр. 260) | 2 | 202 | 500 |
| 1.2.6 Финансовые вложения (стр. 270) | 156 | 165 | 165 |
| 1.2.7 Прочие оборотные активы (стр. 280) | - | - | - |
| 2 АКТИВЫ, принимаемые к расчету (стр. 1.1 + стр. 1.2 – стр. 1.2.4.1) | 2598 | 13370 | 52924 |
| 3 ПАССИВЫ | 2582 | 13090 | 52634 |
| 3.1 Целевое финансирование (стр. 460) | - | - | - |
| 3.2 Доходы будущих периодов (стр. 470) | - | - | 47 |
| 3.3 Долгосрочные кредиты и займы (стр. 510) | 2581 | 12457 | 51892 |
| 3.4 Прочие долгосрочные обязательства (стр. 520) | - | - | - |
| 3.5 Краткосрочные кредиты и займы (стр. 610) | - | 600 | - |
| 3.6 Кредиторская задолженность (стр. 620) | 1 | 33 | 695 |
| 3.7 Задолженность перед учредителями (стр. 630) | - | - | - |
| 3.7.1 из нее авансовые поступления в счет вкладов в уставной фонд (из стр. 630) | - | - | - |
| 3.8 Резервы предстоящих расходов (стр. 640) | - | - | - |
| 3.9 Прочие краткосрочные обязательства (стр. 650) | - | - | - |
| 4 ПАСИВЫ, применим. к расчету (сумма строк с 3.1 по 3.9 минус стр. 3.7.1) | 2582 | 13090 | 52634 |
| 5 Стоимость активов, полученных организацией в доверительное управление | - | - | - |
| 6 Стоимость имущества, переданного обществу по договору безвозмездного пользования | - | - | - |
| 7 Стоимость чистых активов (стр. 2 – стр. 4 – стр. 5 – стр. 6) | 16 | 280 | 290 |
| 8 Уставной фонд (стр. 410) | 10 | 53 | 53 |
| 9 Превышение чистых активов над уставным фондом (стр. 7 – стр. 8) | 6 | 227 | 237 |
По данным таблицы 2.8 видно, что стоимость чистых активов в 2008 году выросла по сравнению с 2006 годом (с 16 млн. р. по 290 млн. р.), а также заметен рост существенного превышения чистых активов предприятия над уставным фондом. Это свидетельствует о финансовой устойчивости предприятия.
2.2.4 Анализ финансовой устойчивости предприятия
Устойчивое финансовое состояние, то есть умение сохранять финансовое равновесие в долгосрочном периоде, формируется в процессе всей экономической деятельности предприятия и определение его на ту или иную дату [13]. Финансовая устойчивость предприятия характеризуется системой абсолютных и относительных показателей [10].
Абсолютные показатели используются для определения степени обеспеченности запасов и затрат определенными источниками их финансирования и характеристики финансового положения предприятия по степени финансовой устойчивости, а относительные – характеризуют структуру источников средств и состояние оборотных и основных средств.
Наиболее обобщающим абсолютным показателем финансовой устойчивости предприятия является излишек (+) или недостаток (–) источников средств для формирования запасов и затрат, который определяется в виде разницы величины источников средств (за вычетом внеоборотных активов), предназначенных для формирования запасов, и величины запасов и затрат.
К плановым источникам формирования запасов и затрат Ипл относится собственный оборотный капитал СКоб, краткосрочный заемный капитал Кзк, долгосрочный заемный капитал Дзк (стр. 590 ПБ): Ипл = СКоб + Кзк + Дзк
Величина собственного оборотного капитала: СКоб = СК – ВОА.
Величина краткосрочного заемного капитала – краткосрочные обязательства: краткосрочные кредиты и займы (стр. 610 ПБ), кредиторская задолженность (стр. 620 ПБ), задолженность перед участниками (учредителями) (стр. 630 ПБ), прочие краткосрочные обязательства (стр. 650 ПБ): Кзк = стр. 610ПБ + стр. 620ПБ + стр. 630ПБ + стр. 650ПБ.
Для полного отражения разных видов источников в формировании запасов и затрат при оценке финансовой устойчивости предприятия последовательно используются следующие абсолютные показатели (таблица 2.9):
Таблица 2.9 – Абсолютные показатели, характеризующие источники формирования запасов и затрат
| Показатели | Усл. обозначение | Абсолютные величины, млн. р. | ||
| 2006 | 2007 | 2008 | ||
| Наличие собственных оборотных средств | СКоб | -2376 | -9553 | -38059 |
| Наличие собственных оборотных средств и долгосрочных заемных источников | СКоб + Дзк | 205 | 2904 | 13833 |
| Общая величина плановых источников | Ипл | 206 | 3537 | 14528 |
На основе этих трех показателей, характеризующих наличие источников, которые формируют запасы и затраты для производственной деятельности, рассчитываются:
излишек
(+) или недостаток
(–) собственных
оборотных
средств для
покрытия запасов
и затрат ( ):
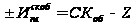 ,
(2.1)
где Z – запасы и затраты – материальные оборотные активы, включая товары отгруженные и расчеты с покупателями и заказчиками (стр. 210АБ);
CКоб – собственный оборотный капитал.
излишек
(+) или недостаток
(–) собственных
и долгосрочных
заемных источников
формирования
запасов и затрат
( ):
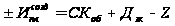 , (2.2)
где Дзк – долгосрочный заемный капитал.
излишек
(+) или недостаток
(–) общей величины
плановых источников
формирования
запасов и затрат
( ):
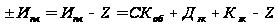 ,
(2.3)
где Кзк – краткосрочный заемный капитал.
Представим расчет показателей в виде таблицы 2.10:
Таблица 2.10 – Абсолютные показатели обеспеченности запасов и затрат источниками их формирования
| Наименование | Условное обозначение | Расчет, млн. р. | ||
| 2006 | 2007 | 2008 | ||
| Излишек (+) или недостаток (–) собственных оборотных средств для покрытия запасов и затрат |
|
-2376 – 10 = = -2386 | -9553 – 542 = = -10095 | -38059 – 3678 = = -41737 |
| Излишек (+) или недостаток (–) собственных и долгосрочных заемных источников формирования запасов и затрат |
|
205 – 10 = =195 | 2904 – 542 = = 2362 | 13833 – 3678 = = 10155 |
| Излишек (+) или недостаток (–) общей величины плановых источников формирования запасов и затрат |
|
206 – 10 = =196 | 3537 – 542 = =2995 | 14528 – 3678 = =10850 |
Эти три абсолютных показателя обеспеченности запасов и затрат источниками их формирования служат базой для классификации финансового положения предприятия по степени устойчивости на четыре типа:
Абсолютная устойчивость финансового состояния, при которой гарантируется высокая платежеспособность и не зависимость от кредиторов. Она характеризуется условиями:
| Года | Условие | Расчет, млн. р. | Соблюдение |
| 2006 |
|
-2386 < 0 195 > 0 196 > 0 |
Не соблюдается Соблюдается Соблюдается |
| 2007 |
|
-10095 < 0 2362 > 0 2995 > 0 |
Не соблюдается Соблюдается Соблюдается |
| 2008 |
|
-41737 < 0 10155 > 0 10850 > 0 |
Не соблюдается Соблюдается Соблюдается |

Нормальная устойчивость финансового состояния предприятия, при которой гарантируется его платежеспособность:
| Года | Условие | Расчет, млн. р. | Соблюдение |
| 2006 |
|
-2386 < 0 195 > 0 196 > 0 |
Соблюдается Соблюдается Соблюдается |
| 2007 |
|
-10095 < 0 2362 > 0 2995 > 0 |
Соблюдается Соблюдается Соблюдается |
| 2008 |
|
-41737 < 0 10155 > 0 10850 > 0 |
Соблюдается Соблюдается Соблюдается |

Неустойчивое финансовое состояние, когда нарушается платежеспособность, но, тем не менее, сохраняется возможность восстановления равновесия за счет пополнения источников собственных средств и увеличения собственных оборотных средств:
| Года | Условие | Расчет, млн. р. | Соблюдение |
| 2006 |
|
-2386 < 0 195 > 0 196 > 0 |
Соблюдается Не соблюдается Соблюдается |
| Года | Условие | Расчет, млн. р. | Соблюдение |
| 2007 |
|
-10095 < 0 2362 > 0 2995 > 0 |
Соблюдается Не соблюдается Соблюдается |
| 2008 |
|
-41737 < 0 10155 > 0 10850 > 0 |
Соблюдается Не соблюдается Соблюдается |

Кризисное финансовое состояние, при котором предприятие находится на грани банкротства:
| Года | Условие | Расчет, млн. р. | Соблюдение |
| 2006 |
|
-2386 < 0 195 > 0 196 > 0 |
Соблюдается Не соблюдается Не соблюдается |
| 2007 |
|
-10095 < 0 2362 > 0 2995 > 0 |
Соблюдается Не соблюдается Не соблюдается |
| 2008 |
|
-41737 < 0 10155 > 0 10850 > 0 |
Соблюдается Не соблюдается Не соблюдается |

Как видно из приведенных выше расчетов финансовое состояние ООО «СИ-трейдинг» характеризуется как нормальное, при которой гарантируется его платежеспособность. Предприятие оптимально использует заемные ресурсы.
Помимо получения оценок, характеризующих тип устойчивого финансового состояния предприятия, существуют показатели (финансовые коэффициенты), позволяющие оценить финансовую устойчивость по отдельным аспектам финансовой деятельности. Эти коэффициенты позволяют более глубоко понять причины, приведшие к тому или иному состоянию финансов предприятия. Их использование помогает при конструировании решений и разработке мероприятий по повышению финансовой устойчивости предприятия [10].
К относительным показателям, характеризующим структуру источников средств, относятся коэффициент финансовой автономии, коэффициент финансовой зависимости, коэффициент обеспеченности просроченных обязательств активами, коэффициент текущей задолженности, коэффициент финансовой устойчивости, коэффициент платежеспособности.
Коэффициент финансовой автономии (или независимости) Кфа – отношение собственного капитала СК (стр. 490 + стр. 640 ПБ) к общей его сумме ИБ (итогу баланса стр. 700): Кфа = СК/ИБ.
Он характеризует зависимость или независимость предприятия от заемных источников средств. Чем меньше значение этого коэффициента, тем больше зависимость предприятия от внешних источников финансирования, тем меньше ее финансовая устойчивость. Для финансово устойчивого предприятия коэффициент автономии должен быть больше 0,5.
Динамика изменения этого коэффициента, рассчитанного для ООО «СИ-трейдинг», стабильна: на начало исследуемого периода 01.01.2007 года – 0,006, на конец исследуемого периода 01.01.2009 года – 0,006 (таблица 2.11, лист 59). Низкое значение коэффициента автономии говорит о финансовой зависимости ООО «СИ-трейдинг» от внешних источников, так как деятельность предприятия основана на привлечении заемных средств для реализации инвестиционного проекта. Доля собственных средств в общем объеме ресурсов очень низкая (рисунок 4, лист 39).
Коэффициент финансовой зависимости (коэффициент обеспеченности обязательств активами) Кфз – отношение заемного капитала ЗК (стр. 590 + стр. 690 – стр. 640 ПБ) к общей сумме капитала К: