Финансовая деятельность предприятия: анализ и пути ее совершенствования (на примере ООО "Си-трейдинг")
В обычной ситуации он характеризует долю долга в общей сумме средств и способность организации рассчитаться по своим обязательствам после реализации активов.
Коэффициент финансовой зависимости, рассчитанный для ООО «СИ-трейдинг», превышает нормативное значение (таблица 2.11, лист 59): за 2006 и 2008 гг. составил 0,994. Однако в данном случае он не отражает фактическое финансовое состояние предприятия, так как стоимость его активов (незавершенное строительство) в балансе отражается по себестоимости работ, услуг, в то время как рыночная оценка даже незавершенного объекта строительства превышает его стоимость в два-три раза. Для определения доли просроченных обязательств в имуществе предприятия рассчитывается коэффициент обеспеченности просроченных финансовых обязательств активами, характеризующий способность организации рассчитаться по просроченным финансовым обязательствам, путем реализации имущества (активов). Коэффициент должен быть ≤ 0,5.
Коэффициент обеспеченности просроченных финансовых обязательств активами рассчитывается по формуле:
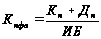 , (2.5)
где Кп – краткосрочная просроченная задолженность (форма 5 «Приложение к бухгалтерскому балансу», графа 6 стр. 150 + графа 7 стр. 175);
Дп – долгосрочная просроченная задолженность (форма 5 «Приложение к бухгалтерскому балансу», графа 6 стр. 140 + графа 7 стр. 166).
Коэффициент обеспеченности просроченных финансовых обязательств активами рассчитанный для ООО «СИ-трейдинг» в 2006 году был равен нулю, а на конец 2008 года он составил 0,013 (таблица 2.11, лист 59). Значение коэффициента очень низкое по сравнению с нормативным, что свидетельствует о том, что организация способна рассчитываться по своим финансовым обязательствам в срок.
Коэффициент текущей задолженности Ктз – отношение краткосрочных финансовых обязательств Кзк к общей валюте баланса ИБ:
Ктз = Кзк/ИБ.
Значение коэффициента для ООО «СИ-трейдинг» очень низкое: за 2008 год оно составило 0,013, а в 2006 году было равным нулю (таблица 2.11, лист 59). Это отражает отсутствие влияния краткосрочной задолженности на финансовую деятельность предприятия.
Коэффициент финансовой устойчивости Кфу – отношение собственного и долгосрочного заемного капитала (СК + Дзк) к общей валюте баланса ИБ:
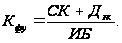 (2.5)
Данный коэффициент характеризует долю стабильных источников финансирования в общей величине финансовых ресурсов.
Значение коэффициента финансовой устойчивости, рассчитанного для ООО «СИ-трейдинг», составляет: на конец 2006 года – 0,9996, на конец 2008 года – 0,987 (таблица 2.11, лист 59). Значение коэффициента выше нормативного. Это характеризует стабильное финансовое состояние предприятия в долгосрочном периоде.
Коэффициент платежеспособности Кпл – отношение собственного капитала СК к заемному ЗК: Кпл = СК/ЗК.
Изменения этого коэффициента, рассчитанного для ООО «СИ-трейдинг», стабильно: на начало исследуемого периода 01.01.2007 года – 0,006, на конец исследуемого периода 01.01.2009 года – 0,006 (таблица 2.11, лист 59). В сфере данного вида деятельности значение этого коэффициента у предприятия будет предельно низким в связи с длительным производственным циклом (создание строительного объекта) и резко возрастет при реализации инвестиционного проекта.
Коэффициент финансового риска (или плечо финансового рычага) Кфр или коэффициент финансового левериджа – отношении заемного капитала к собственному: Кфр = ЗК/СК.
Он характеризует, во сколько раз заемные средства превышают собственные. Анализируя этот показатель, рассчитанный для ООО «СИ-трейдинг», видно, что заемные средства в виде долгосрочных обязательств в 161,375 раза в 2006 году и в 156,045 раза в 2008 году (таблица 2.11) превышают величину собственного капитала. Это означает высокий уровень финансового риска предприятия.
Таблица 2.11 – Показатели, характеризующие структуру источников средств
| Наименование показателя | Условное обозначение | 2006 | 2007 | 2008 | Норматив коэффициента |
| Коэффициент финансовой автономии (независимости) | Кфа | 0,006 | 0,024 | 0,006 | ≥ 0,5 |
| Коэффициент финансовой зависимости | Кфз | 0,994 | 0,976 | 0,994 | ≤ 0,85 |
| Коэффициент обеспеченности просроченных финансовых обязательств активами | Кпфа | 0,000 | 0,002 | 0,013 | ≤ 0,5 |
| Коэффициент текущей задолженности | Ктз | 0,000 | 0,047 | 0,013 | чем ниже тем лучше |
| Коэффициент финансовой устойчивости | Кфу | 0,9996 | 0,953 | 0,987 | 0,5 ч 0,7 |
| Коэффициент платежеспособности | Кпл | 0,006 | 0,025 | 0,006 | - |
| Коэффициент финансового риска | Кфр | 161,375 | 40,526 | 156,045 | ≤ 1 |
К показателям, характеризующим состояние оборотных средств, относятся коэффициент маневренности собственных средств, коэффициент обеспеченности собственными оборотными средствами
Коэффициент маневренности собственных средств Кмн – отношение собственного оборотного капитала СКоб к общей его сумме СК: Кмн = СКоб / /СК.
Он показывает, какая часть собственных средств предприятия переведена в оборотные активы и находится, тем самым, в мобильной форме, позволяющей относительно свободно маневрировать этими средствами. Каких-либо устоявшихся в практике нормальных значений показателя не существует, иногда в специальной литературе в качестве оптимальной величины коэффициента рекомендуется величина 0,5.
Высокое отрицательное значение этого коэффициента (в 2006 г. -148,5, в 2008 г. -112,935) еще раз отражает то, что работа предприятия основана на использовании заемного капитала (таблица 2.12, лист 60). Вложение собственного капитала в данном виде деятельности минимизировано, т.е. его значение стремится к нулю.
Коэффициент обеспеченности собственными оборотными средствами Ксос: Ксос = (СК – ВОА) / ОА. Характеризует наличие собственных оборотных средств, необходимых для финансовой деятельности организации. Оптимальное значение 0,2.
Значение коэффициента рассчитанного для ООО «СИ-трейдинг» ниже нормативного и имеет отрицательное значение: в 2006 г. -11,534, в 2008 г. -2,62 (таблица 2.12). Отрицательное значение данного коэффициента также отражает специфическую особенность работу предприятия-застройщика, где преобладание заемного капитала над собственным очень высокое.
Таблица 2.12 – Показатели, характеризующие состояние оборотных средств
| Наименование показателя | Условное обозначение | 2006 | 2007 | 2008 | Норматив коэффициента |
| Коэффициент маневренности собственных средств | Кмн | -148,5 | -29,5759 | -112,935 | ≥ 0,5 |
| Коэффициент обеспеченности собственными оборотными средствами | Ксос | -11,534 | -2,701 | -2,620 | ≥ 0,2 |
Наиболее обобщающим показателем среди рассмотренных выше является коэффициент финансового левериджа. Все остальные показатели в той или иной мере определяют его величину.
Нормативов соотношения заемных и собственных средств практически не существует. Они не могут быть одинаковыми для разных отраслей и предприятий. Доля собственного и заемного капитала в формировании активов предприятия и уровень финансового левериджа зависят от отраслевых особенностей предприятия. В отраслях, где оборачиваемость капитала и доля основного капитала низкая, он может иметь высокое значение [10].
Изменение величины коэффициента финансового левериджа (плеча финансового рычага) на уровне предприятия зависит от:
доли заемного капитала ЗК в общей сумме активов ИА;
доли основного капитала Кос в общей сумме активов;
соотношения оборотного капитала Ко и основного капитала Кос;
доли собственного оборотного капитала СКоб в формировании оборотных активов;
доли собственного оборотного капитала СКоб в общей сумме собственного капитала СК (коэффициента маневренности собственного капитала).
Для расчета влияния данных факторов на уровень коэффициента финансового левериджа можно использовать следующую факторную модель:
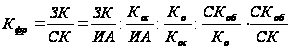 .
(2.6)
Расчет влияния данных факторов на изменение коэффициента финансового риска произведем способом цепных подстановок.
Общее изменение коэффициента финансового риска за отчетный период (2006–2008 гг.):
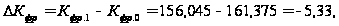
в том числе за счет изменения:
доли заемного капитала в общей сумме активов:
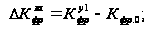
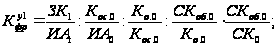
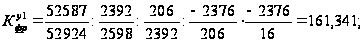
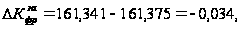
доли основного капитала в общей сумме активов:
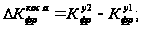
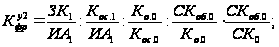
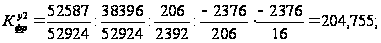
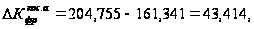
соотношения оборотного и основного капитала (оборотных и внеоборотных активов):
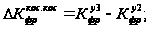
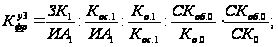
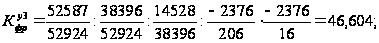
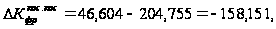
доли собственного оборотного капитала в формировании оборотных активов:
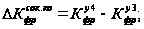
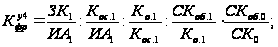
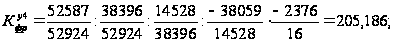
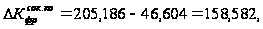
коэффициента маневренности собственного оборотного капитала:
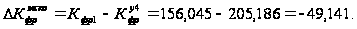
Результаты проведенного анализа позволяют сделать вывод, что снижение коэффициента финансового риска на 5,33 по сравнению с 2006 годом обусловлено значительным снижением соотношения оборотного и основного капитала, коэффициента маневренности собственного капитала, доли заемного капитала в общей сумме активов, а также значительным увеличением доли основного капитала в общей сумме активов и доли собственного оборотного капитала в формировании оборотных активов.
2.2.5 Анализ платежеспособности предприятия и диагностика вероятности его банкротства
Платежеспособность – это возможность имеющимися различными платежными ресурсами своевременно погасить свои краткосрочные финансовые обязательства. Иными словами, это возможность рассчитаться по долгам, сроки возврата которых уже наступили [14].
Понятие ликвидность и платежеспособность очень близки, но понятие ликвидность шире. От степени ликвидности зависит платежеспособность. В то же время ликвидность характеризует не только текущее состояние расчета, но и перспективу, то есть ликвидность – это перспективная платежеспособность. Ликвидность определяет способность предприятия в короткие сроки и с минимальным уровнем финансовых потерь преобразовать свои активы (имущество) в денежные средства [9].
Ликвидность определяется путем сравнения текущих активов (оборотных средств), сгруппированных по срокам превращения их в платежные средства, с краткосрочными обязательствами по пассиву, которые группируются по степени срочности их погашения (таблица 2.13).
Таблица 2.13 – Группировка актива баланса по степени ликвидности, а пассива – по срочности погашения долговых обязательств
| АКТИВ, млн. р. | ПАССИВ, млн. р. | ||||||
| Степень ликвидности и ее состав | 2006 | 2007 | 2008 | Степень срочности погашения и состав обязательств | 2006 | 2007 | 2008 |
| А1 – наиболее ликвидные активы: денежные средства, краткосрочные финансовые вложения (стр. 270 + стр. 260) | 158 | 367 | 665 | П1 – наиболее срочные обязательства: кредиторская задолженность и кредиты банка, сроки возврата которых наступили (стр. 620 + стр. 650 + стр. 630) | 1 | 33 | 695 |
| А2 – быстро реализуемые активы: готовая продукция, товары отгруженные, дебиторская задолженность (стр. 215 + стр. 216 + стр. 240 + стр. 250) | 6 | 1545 | 4032 | П2 – краткосрочные обязательства: краткосрочные кредиты и займы (стр. 610) | 0 | 600 | 0 |
| А3 – медленно реализуемые активы: запасы и затраты, незавершенное производство, налоги по приобретенным ценностям и прочие оборотные активы (стр. 211 + стр. 212 + стр. 213 + стр. 214 + стр. 217 + стр. 218 + стр. 219 + стр. 220 + стр. 230 + стр. 280) | 42 | 1625 | 9831 | П3 – долгосрочные обязательства: долгосрочные кредиты банка и займы (стр. 590) | 2581 | 12457 | 51892 |
| А4 – труднореализуемые активы: все виды внеоборотных активов (стр. 190) | 2392 | 9876 | 38396 | П4 – постоянные пассивы: собственный капитал (стр. 490 – стр. 470 + стр. 640) | 16 | 323 | 290 |
| А5 – неликвидные активы: безнадежная дебиторская задолженность залежалые материальные ценности | П5 – доходы будущих периодов (стр. 470) | 0 | 0 | 47000 | |||
| Баланс | 2598 | 13413 | 52924 | 2598 | 13413 | 52924 | |
Оценка ликвидности баланса производится путем сравнения итогов групп по активу и пассиву. Баланс считается абсолютно ликвидным если имеют место соотношения: А1 ≥ П1; А2 ≥ П2; А3 ≥ П3; А4 ≤ П4; А5 ≤ П5.
Проверим это соотношение для ООО «СИ-Трейдинг» (2.14):
Таблица 2.14 – Оценка ликвидности баланса
| Условие | Расчет, млн. р. | ||
| 2006 | 2007 | 2008 | |
| 1. А1 ≥ П1 |
158 > 1 выполняется |
367 > 33 выполняется |
665 < 695 не выполняется |
| 2. А2 ≥ П2 |
6 > 0 выполняется |
1545 > 600 выполняется |
4032 > 0 выполняется |
| 3. А3 ≥ П3 |
42 < 2581 не выполняется |
1625 < 12457 не выполняется |
9831 < 51892 не выполняется |
| 4. А4 ≤ П4 |
2392 > 16 не выполняется |
9876 > 323 не выполняется |
38396 > 290 не выполняется |
| 5. А5 ≤ П5 |
0 = 0 выполняется |
0 = 0 выполняется |
0 < 47 выполняется |
Так как условие 3 и условие 4 не выполняются, а в 2008 году еще и условие 1, то баланс не может считаться абсолютно ликвидным.
Сопоставление наиболее ликвидных и быстро реализуемых активов с наиболее срочными и краткосрочными обязательствами позволяет определить виды текущей платежеспособности предприятия (таблица 2.15).
Таблица 2.15 – Классификация видов текущей платежеспособности предприятия
| Виды текущей платежеспособности | Условие | Расчет, млн. р. | ||
| 2006 | 2007 | 2008 | ||
| 1. Абсолютная (реальная платежеспособность) | П1+П2<А1 |
1 < 158 выполняется |
633 > 367 не выполняется |
695 > 665 не выполняется |
| 2. Гарантированная платежеспособность | П1+П2<А1+А2 |
1 < 164 выполняется |
633 < 1912 выполняется |
695 < 4697 выполняется |
| 3. Потенциальная платежеспособность |
А1+А2< <П1+П2< <А1+А2+А3 |
164 > 1; 1 < 206 не выполняется |
1912 > 633; 633 < 3537 не выполняется |
4697 > 695; 695 < 14528 не выполняется |
| 4. Неплатежеспособность |
А1+А2+А3< <П1+П2 |
206 > 1 не выполняется |
3537 > 633 не выполняется |
14528 > 695 не выполняется |
Как видно из таблицы 2.15 ООО «СИ-трейдинг» в 2006 году было абсолютно платежеспособно, предприятие было способно покрыть свои краткосрочные обязательства мобильными активами (денежными средства и финансовыми вложениями). Однако 2007–2008 гг. предприятие снизило свою платежеспособность до гарантированной. Но при этом оно еще способно покрыть свои краткосрочные обязательства финансовыми активами.
Наряду с абсолютными показателями для оценки платежеспособности рассчитывают относительные показатели: коэффициенты абсолютной ликвидности, срочной, промежуточной и текущей ликвидности [10].
Коэффициент абсолютной ликвидности (норма денежных резервов) определяется отношением суммы денежных средств и краткосрочных финансовых вложений к сумме краткосрочных обязательств (без фондов, доходов и резервов):
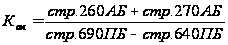 . (2.7)
Его уровень показывает какую часть краткосрочной задолженности предприятие может погасить в ближайшее время (на дату составления баланса) за счет имеющейся денежной наличности. Он характеризует платежеспособность предприятия на дату составления баланса. Чем выше его величина, тем больше гарантия погашения долгов. Нормальная величина не менее 0,2.
Коэффициент абсолютной ликвидности, рассчитанный для рассматриваемого предприятия, в 2006 году имеет очень высокое значение (158,0). Это объясняется тем, что на конец 2006 года предприятие практически не имело краткосрочных обязательств (1000 тыс. р.), а сумма ликвидных активов составляла 158000 млн. р. За 2007 и 2008 года значение этого коэффициента составляло соответственно 0,58 и 0,597 (таблица 2.16, лист 66), которое значительно выше нормативного. Это говорит о хорошей платежеспособности предприятия в данный момент.
Коэффициент срочной (быстрой) ликвидности (или «критической оценки») определяется как отношение суммы денежных средств, финансовых вложений и дебиторской задолженности к краткосрочным обязательствам:
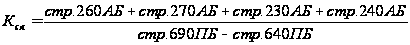 . (2.8)
Удовлетворительным результатом признается значение коэффициента быстрой ликвидности на конец года равным 0,7.
Значение коэффициента, рассчитанного для ООО «СИ-трейдинг», значительно выше нормативного (таблица 2.16, лист 66). Это говорит о возможности высокой платежеспособности предприятия в случае срочной погашении краткосрочной задолженности.
Коэффициент промежуточной ликвидности – отношение итога раздела II актива баланса за вычетом стр. 210 «запасы и затраты» к краткосрочным обязательствам:
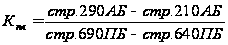 . (2.9)
Показывает прогнозируемые платежные возможности предприятия при условии своевременного проведения расчетов с дебиторами. Нормальный признается уровень не менее 0,5–0,8.
Коэффициент промежуточной ликвидности для ООО «СИ-трейдинг» равен 196 в 2006 году, 4,731 в 2007 году и 15,612 в 2008 году (таблица 2.16). Значение коэффициента имеет высокое значение, что свидетельствует о высоких прогнозируемых платежных возможностях предприятия при условии своевременного проведения расчетов с дебиторами.
Коэффициент текущей ликвидности (общий коэффициент покрытия долгов) – отношение суммы оборотного актива (итог раздела II АБ, стр. 290) к краткосрочным обязательствам:
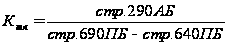 . (2.10)
Показывает достаточность оборотных средств предприятия, которые могут быть использованы им для погашения своих краткосрочных обязательств. Нормативное значение этого коэффициента определяется по отраслевой принадлежности предприятия. Для ООО «СИ-трейдинг» значение данного коэффициента не должно быть ниже 1,5 (код ОКОНХ 71130, 61110). Коэффициент текущей ликвидности предприятия имеет высокое значение (206,0 в 2006 году и 20,904 в 2008 году), что говорит о высоких платежных возможностях предприятия, оцениваемых при условии своевременных расчетов с дебиторами, и в случае необходимости продажи незавершенного строительства (таблица 2.16).
Из полученных расчетов следует, что привлечение заемных средств и их эффективное использование позволила предприятию повысить свою платежеспособность и ликвидность имущества.
Таблица 2.16 – Относительные показатели, характеризующие платежеспособность предприятия
| Наименование показателя | 2006 | 2007 | 2008 | Норматив коэффициента |
| Коэффициент абсолютной ликвидности | 158,0 | 0,58 | 0,957 | ≥ 0,2 |
| Коэффициент срочной ликвидности | 164,0 | 2,926 | 6,758 | ≥ 0,7 |
| Коэффициент промежуточной ликвидности | 196,0 | 4,731 | 15,612 | ≥ 0,5–0,8 |
| Коэффициент текущей ликвидности | 206,0 | 5,588 | 20,904 | ≥ 1,5 |
Анализ платежеспособности субъектов предпринимательской деятельности на основе действующего законодательства
Анализ платежеспособности и финансовой несостоятельности организации проводят на основании постановления министерства финансов, министерства экономики, министерства статистики и анализа Республики Беларусь от 14.05.2004 г. №81/128/65 (в ред. от 08.05.2008 №79/99/50).
Согласно Инструкции по анализу и контролю за финансовым состояние и платежеспособностью субъектов предпринимательской деятельности основанием для признания структуры бухгалтерского баланса неудовлетворительной, а организации – неплатежеспособной является наличие одновременно следующих условий:
коэффициент текущей ликвидности на конец отчетного периода в зависимости от отраслевой принадлежности организации имеет значение менее приведенного согласно приложению к Инструкции;
коэффициент обеспеченности собственными оборотными средствами на конец отчетного периода в зависимости от отраслевой принадлежности организации имеет значение менее приведенного согласно приложению согласно Инструкции.
Организация считается устойчиво неплатежеспособной в том случае, когда имеется неудовлетворительная структура баланса в течении четырех кварталов, предшествующих составлению последнего бухгалтерского баланса, а также наличие на дату составления последнего бухгалтерского баланса значения коэффициента обеспеченности финансовых обязательств активами, превышающего 0,85.
Первые два коэффициента были рассмотрены в предыдущих разделах отчета (таблица 2.16, лист 66; таблица 2.12 лист 60).
Коэффициент обеспеченности финансовых обязательств активами определяется как отношение всех (долгосрочных и краткосрочных) обязательств организации, за исключением резервов предстоящих расходов, к общей стоимости активов:
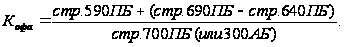 (2.11)
Используя данные баланса и методику Минфина, проведем экспресс-анализ платежеспособности организации. Расчет представлен в таблице 2.17 (лист 68).
Результатом проведенного анализа согласно условиям постановления министерства финансов, министерства экономики, министерства статистики и анализа Республики Беларусь от 14.05.2004 г. №81/128/65 (в ред. от 08.05.2008 №79/99/50) организация может быть признана гарантировано платежеспособной, так как коэффициент текущей ликвидности превышает нормативную величину в несколько раз.
Таблица 2.17 – Экспресс-анализ финансового состояния предприятия
| Наименование показателя | 2006 | 2007 | 2008 | Норматив коэффициента |
| Коэффициент текущей ликвидности | 206,0 | 5,588 | 20,904 | ≥ 1,5 |
| Коэффициент обеспеченности собственными оборотными средствами | – 11,534 | – 2,701 | – 2,620 | ≥ 0,2 |
| Коэффициент обеспеченности финансовых обязательств активами | 0,994 | 0,976 | 0,994 | ≤ 0,85 |
3. Организационно-экономические мероприятия по совершенствованию финансовой деятельности ООО «Си-Трейдинг»
3.1 Снижение отвлечения из оборота собственных и заемных денежных средств
Для рассматриваемого нами предприятия характерно неэффективное планирование необходимой величины оборотных средств, в том числе дебиторской задолженности, запасов строительных материалов, нерациональное их использование.
Это подчеркивает необходимость проведения мероприятия по сокращению дебиторской задолженности, снижению запасов строительных материалов до минимума, необходимого для производства строительно-монтажных работ на объекте, рациональному планированию поступления заемных средств на счета предприятия.
Оптимальный вариант – переход на оплату строительных материалов по факту поставки. Это снизит не только размер дебиторской задолженности, но и возможность появления доли сомнительных долгов. Также предприятие получает беспроцентный кредит на краткосрочный период в размере стоимости поставленных материалов. Но возможность последующей оплаты после получения материалов чаще предоставляется поставщиком в результате длительного сотрудничества и соответственно применительна не ко всем видам материалов и услуг. Поэтому по остальным категориям товаров, по которым последующая оплата поставщиками не предоставляется, задача на предприятии состоит, в первую очередь, в снижении периода оборачиваемости дебиторской задолженности, т.е. сокращение времени между перечислением денежных средств на счета поставщиков и получением товара, а в дальнейшем времени его использования в строительстве.
При анализе имеющейся дебиторской задолженности финансист должен сосредоточить внимание на наиболее старых долгах и уделить большое внимание крупным суммам задолженности, контролировать их погашение согласно заключенным договорам, ежемесячно анализировать изменения объема дебиторской задолженности, как в целом, так и по поставщикам в частности. Необходимо сосредоточить внимание на дисциплине материально-ответственных лиц: выписка доверенностей на получение товарно-материальных ценностей должна производиться после отчета по ранее выданным доверенностям. Это исключит возможность образования просроченной дебиторской задолженности, в результате невнимательности сотрудников организации. Немалое внимание необходимо уделить ежеквартальной сверке с поставщиками и подрядчиками. Это позволит иметь реальную картину о состоянии дебиторской задолженности на предприятии.
При поставке строительных материалов следует избегать закупки материалов «впрок», тем самым «замораживая» денежные средства, выводя их из оборота. Закупка строительных материалов, поставка которых возложена на заказчика, должна осуществляться в строгом соответствии с графиком производства работ и подписанной разделительной ведомостью поставки материалов. Во избежание закупки материалов не соответствующих сметной документации, а также во избежание создания сверхнормативных запасов на объекте руководителем предприятия утверждается порядок обеспечения строительными материалами объекта строительства. В первую очередь, подрядчик в соответствии с графиком производства работ оформляет заявку на строительные материалы, поставка которых возложена на заказчика. Она визируется техническим надзором и передается в отдел материально-технического снабжения службы заказчика с указанием сроков поставки необходимых материалов. Служба материально-технического снабжения осуществляет анализ, исследование конъюнктуры рынка необходимых материалов и поставляет материал на объект. Соответственно размещение заказов на изготовление конструкций, изготовление которых требует длительного времени, производится заранее, согласно подписанной разделительной ведомости и графика производства работ. Это приводит к объективному отвлечению денежных средств из оборота на более длительный срок. И здесь необходимо осуществлять контроль за соблюдением договорных обязательств поставщиком по изготовлению данных конструкций с целью избежания образования просроченной дебиторской задолженности.
Осуществление данных мероприятий позволит снизить запасы строительных материалов и сократить дебиторскую задолженность как минимум на 20%.
Если на конец 2008 года дебиторская задолженность составила 4032 млн. р., а запасы строительных материалов – 2768 млн. р., то снижение этих показателей на 20% составит: (4032+2786)∙20/100=1363,6 млн. р.
С учетом финансово-экономического состояния в стране, падением курса национальной валюты и развитием инфляционных процессов необходимо посчитать убытки предприятия от снижения покупательной способности денег выведенных из оборота в связи с инфляцией. При уровне средней годовой инфляции 33% реальная величина собственного капитала в результате обесценивания денег уменьшилась на: 1363,6/ (1+0,33) – 1363,6= -338,3 млн. р.
При этом,
учитывая, что
дебиторская
задолженность
и запасы строительных
материалов
в указанных
нами размерах
(4032 млн. р. и 2768 млн.
р. соответственно)
являются
среднемесячными
остатками и
в течении года
остаются неизменны,
можем посчитать
полученную
выгоду предприятия
от неуплаты
процентов по
привлеченным
займам на долю
снижения оборотных
активов. Экономия
за год составит:
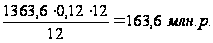
В результате, если предприятие будет проводить политику по снижению дебиторской задолженности и запасов материалов, которая приведет к уменьшению их размера на 20%, оно получит годовую экономию денежных средств в размере 501,9 млн. р. (338,3 + 163,6 = 501,9).
Следует отметить, что эффект в деятельности предприятия может быть выше предполагаемого нами значения. Но это достигается лишь при согласованном взаимодействии всех служб организации, ежедневном контроле и анализе показателей ее деятельности.
3.2 Экономическое обоснование эффективности инвестиционного проекта
Сложившаяся практика инвестирования средств в строительство компаниями-девелопментами на белорусском рынке недвижимости состоит в том, что реализация проекта производится на стадии пятидесяти процентной готовности объекта. Это позволяет увеличить оборачиваемость капитала за короткий промежуток времени с достаточно высоким уровнем эффективности вложенных средств. Мировой экономический кризис оказал негативное влияние на развитие рынка недвижимости. Отсутствие кредитных ресурсов, недостаток собственных денежных средств значительно снизили спрос на объекты недвижимости. Так еще в начале 2008 года каждый вложенный инвестором рубль в объект торгово-офисной недвижимости приносил ему четырехкратную прибыль при реализации данного объекта, в то время как сегодня прибыль по торговле недвижимостью уменьшилась в два раза.
В связи с этим назрела необходимость разработки иной концепции реализации данных инвестиционных проектов, в частности, сдача торгово-офисных помещений в аренду после ввода объектов в эксплуатацию, с целью сохранения объектов, как выгодного вложения капитала, до момента увеличения их рыночной стоимости до уровня 2008 года. Необходимо провести расчет экономического обоснования эффективности инвестиционного проекта при получении рентных платежей, а также рассчитать возможности предприятия по своевременному погашению долгосрочных обязательств с уплатой процентного вознаграждения по ним.
3.2.1 Обзор рынка торгово-офисных помещений
Офисный сегмент рынка коммерческой недвижимости г. Минск начал формироваться после 2002 г. Основным игроком на рынке аренды объектов административного назначения являлось и является Управление делами Президента РБ и Мингорисполком. Подавляющее большинство объектов УД ПРБ и Мингорисполкома представляет собой морально и физически устаревшие здания советской постройки – проектные институты, административные здания предприятий, по своему оснащению соответствующие уровню помещений класса «С». Незначительную долю (3–5%) занимали объекты, в том числе частные, предлагающие офисную площадь класса «В». Класс «А» в 2002 году на рынке отсутствовал.
Эволюция отечественного бизнеса привела к росту требований, предъявляемых к качеству офисных помещений.
Следует отметить, что отсутствие на рынке западных транснациональных компаний, предъявляющих изначально высокие требования, оказывает сдерживающее влияние на качественный уровень бизнес-центров. Девелоперы в своих проектах ориентируются, прежде всего, на отечественный и российский бизнес.
Наиболее востребованные параметры офисных помещений для бизнес-центров класса «А» и «В»:
месторасположение: главные проспекты (пр. Независимости, пр. Победителей, пр. Дзержинского), 1 е и 2 е транспортные кольца, линии метро.
парковка: минимум 1 м/м на 100 кв. м.
площадь: 20–50 кв. м (в аренду), 120–150 кв. м (в собственность)
уровень отделки: отделка эконом-класса, предпочитают делать отделку самостоятельно.
коммуникации: кабельный интернет, неограниченное количество телефонных линий, центральное кондиционирование – обязательно в офисах класса «А», в офисах более 100 кв. м. – желательно наличие санузла.
По данным Информационного центра коммерческой недвижимости «Твоя столица» общая торгово-офисная площадь Минска составляет около 1326 тыс. кв. м. Из них в торговых центрах города сдается только 145 тыс. кв. м. торговых площадей и в административных центрах – 147 тыс. кв. м. офисных помещений.
Основными действующими торгово-офисными центрами являются:
Торгово-развлекательный центр «Expobel» – 31000 кв. м.
Торгово-развлекательный центр «Град» – 18000 кв. м.
Бизнес-центр «Виктория Плаза» – 18800 кв. м.
Бизнес-центр «XXI век» – 17435 кв. м.
Торговый центр «Корона» -18380 кв. м.
Бизнес-центр по ул. Тимирязева, 65 –