Финансовая стратегия предприятия и проект ее совершенствования на примере колхоза "Большевик" Калачеевского района Воронежской области
В целях создания необходимых экономических условий для функционирования агропромышленного комплекса от 29 декабря 2007 г. издано Постановление Правительства РФ № 997 «Об утверждении правил предоставления в 2008 - 2010 годах субсидий из федерального бюджета бюджетам субъектов Российской Федерации на осуществление государственной поддержки по основным направлениям сельскохозяйственного производства» [14].
В этих же целях издано Постановление Правительства РФ от 29 декабря 2007 г. № 1001 «О предоставлении в 2008 - 2010 годах субсидий из федерального бюджета бюджетам субъектов Российской Федерации на возмещение сельскохозяйственным товаропроизводителям, организациям агропромышленного комплекса независимо от их организационно-правовой формы, крестьянским (фермерским) хозяйствам и сельскохозяйственным потребительским кооперативам части затрат на уплату процентов по инвестиционным кредитам и займам, полученным соответственно в российских кредитных организациях и сельскохозяйственных кредитных потребительских кооперативах в 2004 - 2009 годах» [15] и Приказ Министерства сельского хозяйства Российской Федерации (Минсельхоз России) от 1 февраля 2008 г. № 23 «О реализации постановления Правительства Российской Федерации от 29 декабря 2007 г. № 997» [19].
Все эти стратегические прогнозы являются ориентиром и для конкретных предприятий агропромышленного комплекса в процессе разработки их общей и в том числе финансовой стратегии. Это стало возможным благодаря преодолению общего экономического кризиса. Однако конкретные нормативно - правовые акты и методические рекомендации для разработки финансовой стратегии предприятий, в т.ч. и в сельском хозяйстве, до сих пор не разработаны. Одной из первых разработок явились предложения правительства Российской Федерации о формировании политики предприятий.
До 1998 г вопрос о необходимости разработки каждым хозяйствующим субъектом собственной финансовой политики не обсуждался. На уровне макроэкономики принималась финансовая политика государства, а предприятия устанавливали лишь учетную политику в соответствии с ПБУ 1/98, разработанным в соответствии с международными стандартами финансовой отчетности. Несмотря на то, что в учетной политике затрагиваются некоторые положения регламентирующие также и финансовую деятельность, необходимость разработки правил поведения по всем основным вопросам организации финансов предприятий не вызывает сомнений. По этой причине 1 октября 1997 года Министерством экономики РФ был издан Приказ Министерства экономики РФ от 1 окт. 1997 г. № 118 «О методических рекомендациях по разработке финансовой политики предприятия» [4], в определенной мере восполняющий это пробел. Согласно этому Приказу, одной из задач реформы предприятия, является переход к управлению финансами на основе анализа финансово - экономического состояния с учетом постановки стратегических целей деятельности предприятия, адекватных рыночным условиям, и поиска путей их достижения. При проведении реформы предприятия стратегическими задачами разработки финансовой политики предприятия являются: максимизация прибыли предприятия; оптимизация структуры капитала предприятия и обеспечение его финансовой устойчивости; достижение прозрачности финансово-экономического состояния предприятий для собственников (участников, учредителей), инвесторов, кредиторов; обеспечение инвестиционной привлекательности предприятия; создание эффективного механизма управления предприятием; использование предприятием рыночных механизмов привлечения финансовых средств.
В целях создания условий для повышения эффективности производства, хранения, переработки и реализации зерна в Воронежской области и в соответствии с постановлением администрации области от 8 окт. 2002 г. N 863 «О порядке разработки реализации областных целевых программ», распоряжениями администрации области от 23 июля 2003 г. N 1304 - р «О мерах по реализации бюджетной политики администрации области» и от 5 июня 2003 г. N 917 – р «О рабочей группе по оптимизации рынка зерна в Воронежской области» издано Распоряжение администрации Воронежской области от 22 авг. 2003 г. № 1521 - р «О разработке областной целевой программы «Повышение эффективности производства и реализации зерна в Воронежской области на 2004 - 2010 годы»» [12], которое определяет основные направления разработки данной программы.
Имеются и другие региональные стратегические проекты, являющиеся для предприятий ориентиром при формировании своей финансовой стратегии. Однако в настоящее время отсутствуют методические рекомендации по разработке финансовой стратегии в отношении формирования капитала предприятий, управления их оборотными средствами и некоторыми другими сферами их финансовой деятельности.
Кроме того, при разработке финансовой политики необходимо использовать устав предприятия (приложение 3) и его учетную политику (приложение 4).
2. Характеристика действующей финансовой стратегии колхоза «Большевик» в 2005-2007г.г.
2.1. Краткая экономическая характеристика колхоза «Большевик»
Колхоз «Большевик» расположен в Центрально Черноземной зоне, в трех километрах от районного центра города Калача, 232 километрах от областного города Воронежа. Подъезды к административному зданию и производственным участкам асфальтированы.
В шестнадцати километрах от центральной усадьбы расположены пункт сдачи мяса ОАО «Комбинат мясной Калачеевский» и ООО «Камдел», а так же ОАО «Ильинка», куда можно сдать мясо на переработку на колбасу на давальческой основе. В двадцати километрах имеется пункт сдачи молока - ОАО «Сыр завод Калачеевский» и приемный пункт сдачи сахарной свеклы ОАО «Калачеевский сахарный завод». В двенадцати километрах расположен пункт приемки зерна ОАО «Калачеевский элеватор». Продукцию свиноводства в живом весе закупают частные предприниматели из г. Москвы и г.Тамбова. В трех километрах от хозяйства имеется ремонтная мастерская ОАО «Калачагроснаб», где можно приобрести все необходимые запасные части и поставить на ремонт трактор.
После многочисленных реформ в 90-х годах и перехода многих хозяйств в закрытые акционерные общества и сельхозартели, хозяйство осталось с прежним названием, что утверждено по решению организационного собрания от 27 июня 1999 года в соответствии с Гражданским Кодексом РФ и Законом РФ «О сельскохозяйственной кооперации».
С 1992 года земли хозяйства и имущество поделено на паи. Количество пайщиков составляет 1007 человек. Часть имущества размером 4 841 тыс. руб. составляет неделимый фонд колхоза. Раздел неделимого имущества возможен только при ликвидации колхоза. В период существования колхоза этот фонд неделим и на него не может быть обращено взыскание кредиторов по личным долгам членов. Размер паевого фонда на момент регистрации устава составляет 8 570 тысяч рублей.
Руководство хозяйством осуществляет правление колхоза в лице председателя и его заместителей: по механической части и промышленным производствам. Колхоз «Большевик» имеет один производственный участок (бригаду). На нем расположены две птицефермы, инкубатор, молочно-товарная и свинотоварная фермы. В центральной усадьбе имеется центральная столовая, мех мастерская, бригада по механизации животноводческих ферм, строительная бригада. Промышленные производства составляют: мельница для производства муки фуражной и комбикорма, мельница по переработке зерна на продовольственную муку высшего, первого, второго и третьего сорта, а также побочной продукции - отрубей. В хозяйстве имеется свой маслозавод, производит: масло и жмых; крупорушка: переработка проса и гречихи, а также подработка семян до семенной кондиции; столярную мастерскую и пилораму; пекарню.
Климат территории умеренно континентальный. Почвенный покров разнообразен, преобладают черноземы. Среднегодовое количество осадков колеблется от 450-575 мм. Наибольшее количество осадков выпадает в виде дождя и одна треть в виде снега, глубина снежного покрова 15-25 см. Летние осадки носят ливневый характер и иногда сопровождаются градом. Отмечается неравномерность выпадения осадков по месяцам и временам года, часто наблюдается засухи и суховеи, причем повторяемость их возрастает по мере движения с северо-запада на юго-восток. Среднегодовая температура воздуха от 10 до 0 С, срок последних весенних заморозков 25 мая, срок первых заморозков осенью 1 сентября. Продолжительность вегетационного периода при среднесуточной температуре воздуха 5°С 140-180 дней. Глубина промерзания почвы зимой средняя 40 см, минимальная 20 см. На экономическую эффективность сельскохозяйственного производства большое влияние оказывают: размер хозяйства, его специализация и интенсивность ведения производства.
Главным показателем размеров производства является объем производимой в хозяйстве валовой и товарной продукции. При оценке размеров сельскохозяйственных предприятий необходимо исходить из исследований В. И. Ленина [48, стр. 192], который на основе изучения законов развития капитализма в земледелии США при помощи статистических группировок пришел к выводу: "...о размерах хозяйства количество земли свидетельствует лишь косвенно. ... Стоимость же продуктов хозяйства свидетельствует о его размерах не косвенно, а прямо и при этом во всех случаях".
О размерах хозяйства лучше всего судить по объему валовой продукции в среднем за 2 года в сопоставимых ценах. Вторым по значению показателем является товарная продукция. Основные показатели размера хозяйства могут быть дополнены косвенными показателями: стоимость основных фондов, численность работников, площадь сельхозугодий, в т.ч. пашни, и т.д. Данные о размере хозяйства можно оформить в виде статистической таблицы 8.
Таблица 31. Показатели размера колхоза «Большевик» Калачеевского района Воронежской области
| Показатели | В среднем за 3 года | Отчетный 2007 год | В среднем на одно предприятие по району |
| 1 | 2 | 3 | 4 |
| 1. Стоимость валовой продукции, тыс. руб. | 2444,67 | 2437,00 | 2061,4 |
| 2. Выручка от реализации товаров, продукции, работ и услуг, тыс. руб. (форма 2 годового отчета) | 63716,00 | 80010 | 45785,8 |
| 3. Чистая прибыль, тыс. руб. | 11306,33 | 17817 | 3670,4 |
| 4. Среднегодовая стоимость основных производственных средств, тыс. руб. | 23056,50 | 34034,5 | 22315 |
| 5. Среднесписочная числен- | 209,67 | 199 | 352 |
| Продолжение таблицы 8 | |||
| 1 | 2 | 3 | 4 |
| ность работников, чел. | |||
| 6. Численность поголовья, гол. | |||
| крупного рогатого скота | 598,00 | 647 | 644 |
| свиней | 197,00 | 70 | 337 |
| лошадей | 6,00 | 5 | 84 |
| птицы | 5433,33 | 3900 | 4466 |
| 7. Площадь сельскохозяйственных угодий, га. | 6217,67 | 6170 | 4161 |
| в т.ч. пашни | 4123,33 | 4147 | 3258 |
При сравнении стоимости валовой продукции в сопоставимых ценах, среднегодовой стоимости основных средств и площади сельскохозяйственных угодий со средним по району выявлено, что колхоз «Большевик» является средним по размерам хозяйством в районе. Однако анализ выручки от реализации продукции, чистой прибыли и площади сельскохозяйственных угодий показал, что хозяйство является крупным, так как эти показатели в два-три раза выше средних показателей района. Следовательно, колхоз «Большевик» - по размерам чуть выше средних параметров Калачеевского района.
Для соблюдения принципа сравнимости необходимо определить специализацию анализируемого хозяйства. Согласно экономической теории, по словам К. Маркса, специализация представляет собой результат общественного разделения труда. Хозяйство участвует в этом разделении через свою реализованную продукцию. Поэтому главным показателем специализации является удельный вес ведущей товарной отрасли в общей сумме реализованной продукции. Наименование специализации присваивается в порядке убывания удельного веса ведущих отраслей (ведущей называют отрасль с наибольшим удельным весом) в общей сумме выручки.
Таблица 31. Структура выручки за реализованную продукцию колхоза «Большевик» Калачеевского района Воронежской области
| Продукция отрасли | 2005 г. | 2006 г. | 2007 г. | |||
| тыс.руб. | % к итогу | тыс.руб. | % к итогу | тыс.руб. | % к итогу | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Зерновые | 8966 | 19,11 | 9809 | 16,72 | 16568 | 21,97 |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Подсолнечник | 5852 | 12,47 | 7416 | 12,64 | 17213 | 22,83 |
| Сах.свекла | 4927 | 10,50 | 5468 | 9,32 | 5468 | 7,25 |
| Прочие | 16504 | 35,17 | 23221 | 39,58 | 23171 | 30,73 |
| Итого по растениеводству: | 36249 | 77,25 | 45914 | 78,25 | 62420 | 82,79 |
| Жив.масса КРС | 1179 | 2,51 | 1866 | 3,18 | 1888 | 2,50 |
| Жив.масса свиней | 2310 | 4,92 | 973 | 1,66 | 629 | 0,83 |
| Живая масса птицы | 643 | 1,37 | 692 | 1,18 | 863 | 1,14 |
| Лошади | 7 | 0,01 | 0 | 0,00 | 0 | 0,00 |
| Молоко | 2869 | 6,11 | 4666 | 7,95 | 4631 | 6,14 |
| Яйцо | 815 | 1,74 | 1765 | 3,01 | 2290 | 3,04 |
| Суточные птенцы | 2235 | 4,76 | 2030 | 3,46 | 1936 | 2,57 |
| Прочие | 620 | 1,32 | 767 | 1,31 | 738 | 0,98 |
| Итого по животноводству: | 10678 | 22,75 | 12759 | 21,75 | 12975 | 17,21 |
| Прочие | 0 | 0,00 | 0 | 0,00 | 0 | 0,00 |
| Всего | 46927 | 100 | 58673 | 100 | 75395 | 100 |
При анализе выручки за последние три года можно сказать, что наибольший удельный вес в структуре выручки занимает выручка от реализации подсолнечника (22,83%), зерновых (21,97%) и сахарной свеклы (7,25%), что позволяет судить о растениеводческом направлении хозяйства. Положителен факт значительного увеличения выручки от продажи растениеводческой продукции (на 5,54%), в основном – зерновых культур (на 2,86%) и подсолнечника (на 10,36%). К сожалению, выручка от продажи продукции животноводства снизилась (на 5,54%).
Помимо размера хозяйства и его специализации на экономическую эффективность сельскохозяйственного производства большое влияние оказывает интенсивность ведения производства, уровень которой определяется посредством показателей использования земли, рабочей силы, основных средств и рентабельности производства.
Таблица 31. Показатели использования составляющих производственного потенциала колхоза «Большевик» Калачеевского района Воронежской области
| Показатели | Прошлый год | Отчетный год | Отклонения от прошлого года |
| А. Показатели использования земли | |||
| 1. Произведено валовой продукции на 100 га сельхозугодий, тыс. руб. | 38,75 | 39,50 | 0,75 |
| 2. Реализовано продукции на 100 га сельхозугодий, тыс. руб. | 998,04 | 1296,76 | 298,72 |
| 3. Получено прибыли на 100 га пашни, тыс. руб. | 266,58 | 429,64 | 163,06 |
| 4. Надоено молока на 100 га сельхозугодий, ц. | 116,65 | 103,87 | -12,77 |
|
5. Выращено скота и птицы на 100 га сельхозугодий, ц. живой массы |
15,51 | 14,33 | -1,18 |
| в т.ч. свинины на 100 га пашни, ц. | 4,87 | 4,00 | -0,87 |
| 6. Произведено зерна на 1 га пашни, ц. | 924,48 | 1014,73 | 90,26 |
| Б. Показатели использования рабочей силы | |||
| 1. Производительность труда - выход валовой продукции: | |||
| а) на 1 среднегодового работника, тыс. руб. | 11,55 | 12,25 | 0,70 |
| б) на 1 отработанный человеко-день, руб. | 42,70 | 45,98 | 3,28 |
| 2. Заработная плата 1 среднегодового работника, руб. | 5817,63 | 7246,65 | 1429,02 |
| В. Показатели использования основных средств | |||
| 1. Фондоотдача, руб. | 0,11 | 0,07 | -0,04 |
| 2. Фондоемкость, руб. | 9,23 | 13,97 | 4,73 |
| Г. Рентабельность производства | |||
| 1. Рентабельность производства, % | |||
| а) по хозяйству в целом | 29,26 | 51,07 | 21,81 |
| б) в растениеводстве | 38,57 | 71,87 | 33,29 |
| в) в животноводстве | 6,07 | -3,96 | -10,03 |
Данные таблицы 10 показывают, что производственный потенциал колхоза «Большевик» используется эффективно. Об этом свидетельствуют практически все показатели использования земли, рабочей силы и рентабельности, хотя динамика положительна лишь в основной отрасли - растениеводство. В животноводстве практически все показатели ухудшаются. К сожалению, снижена фондоотдача и растет фондоемкость продукции. Это свидетельствует о целесообразности некоторого уточнения финансовой стратегии предприятия, учитывая высокую рентабельность растениеводства (71,87%) и убыточность животноводства (-3,96%).
Таблица 31. Показатели финансового состояния колхоза «Большевик» Калачеевского района Воронежской области
| Показатели | Приемлемые значения | 2005г. | 2006г. | 2007г. |
| 1. Показатели платежеспособности и ликвидности. | ||||
| Коэффициент абсолютной ликвидности | 0,2-0,25 | 0,04 | 0,05 | 0,08 |
| Коэффициент срочной (промежуточной) ликвидности | 0,5-0,7 | 0,29 | 0,69 | 0,91 |
| Общий коэффициент покрытия | 1-2 | 6,52 | 10,91 | 10,77 |
| 2. Показатели финансовой устойчивости. | ||||
| Коэффициент автономии | ≥0,5 | 0,87 | 0,85 | 0,89 |
| Коэффициент обеспеченности собственными оборотными средствами | 0,4-0,5 | 0,75 | 0,82 | 0,82 |
| Коэффициент маневренности | 0,4-0,5 | 0,43 | 0,42 | 0,39 |
| Коэффициент заемного капитала | ≤0,4 | 0,01 | 0,07 | 0,03 |
| 3. Показатели рентабельности. | ||||
| Экономическая рентабельность активов | - | 9,69 | 14,56 | 20,59 |
| Рентабельность оборотных активов | - | 14,37 | 28,9 | 43,76 |
| Рентабельность производства | - | 27,27 | 29,26 | 51,07 |
| Рентабельность реализации | - | 21,42 | 22,64 | 33,81 |
| Рентабельность собственного капитала | - | 8,01 | 15,64 | 21,54 |
Все показатели финансового состояния в колхозе «Большевик» высокие. Некоторые даже слишком высоки по сравнению с оптимальными значениями (коэффициент покрытия в 5 раз больше норматива, коэффициент автономии слишком высок, что свидетельствует о недоиспользовании эффекта финансового рычага). Практически все показатели финансового состояния колхоза «Большевик» к концу 2007 года повысились, кроме коэффициента маневренности. Вместе с тем, низкое значение коэффициента абсолютной ликвидности и слишком высокое – коэффициентов срочной ликвидности и покрытия вызывает некоторое опасение (не связано ли это с ростом дебиторской задолженности, с наличием излишних и ненужных оборотных средств и некоторых других факторов).
2.2. Оценка движения предприятия по матрице финансовой стратегии Франшона и Романе
Для определения стратегических финансовых целей дельнейшего развития предприятия выявим динамику движения колхоза «Большевик» на матрице финансовой стратегии Ж. Франшона и И. Романе в предшествующие годы и настоящее положение предприятия.
Как уже отмечалось в предыдущей главе, оценка положения предприятия на матрице финансовой стратегии делается на основе трех показателей: результата хозяйственной деятельности предприятия (РХД); результата финансовой деятельности (РФД); результата финансово-хозяйственной деятельности предприятия (РФХД).
Произведем расчет показателей, указанных в таблице 12.
Таблица 31. Расчет результата хозяйственной деятельности, результата финансовой деятельности и результата финансово-хозяйственной деятельности предприятия по данным колхоза «Большевик»
| Показатели | Расчет | 2005г. | 2006г. | 2007г. |
| 1 | 2 | 3 | 4 | 5 |
| Добавленная стоимость | Добавленная стоимость = Оплата труда с отчислениями + Платежи в бюджет за счет себестоимости + Амортизация + Сумма процентов за кредит + Прибыль до налогообложения | 26591 | 33566 | 46264 |
| БРЭИ | БРЭИ = Добавленная стоимость – Оплата труда с отчислениями | 11181 | 17184 | 26678 |
| ФЭПкг | ФЭП = Запасы + Дебиторская – Кре- | 32930 | 35838 | 39794 |
| Продолжение таблицы 12 | ||||
| 1 | 2 | 3 | 4 | 5 |
| ФЭПнг | диторская задолженность | 29484 | 32930 | 35838 |
| Изменение ФЭП | Изменение ФЭП = ФЭПкг – ФЭПнг | 3446 | 2908 | 3956 |
| РХД | РХД = БРЭИ – Изменение ФЭП – Производственные инвестиции + Обычные продажи имущества | 7277 | 695 | 15590 |
| РХД от добавленной стоимости, % | РХД от добавленной стоимости = РХД / Добавленная стоимость * 100% | 27,37 | 2,07 | 33,70 |
| РФД | РФД = Изменение заемных средств предприятия за анализируемый период (прирост +, снижение -) - Сумма процентов за кредит - Налог на прибыль - Выплаченные дивиденды + Сумма, полученные от эмиссии акций - Средства, вложенные в уставные фонды других предприятий - Другие долгосрочные финансовые вложения + Полученные отчисления от прибыли учрежденных предприятий + Доходы от других долгосрочных финансовых вложений. | -413 | 5419 | -4306 |
| РФД от добавленной стоимости, % | РФД от добавленной стоимости = РФД / Добавленная стоимость * 100% | -1,55 | 16,14 | -9,31 |
| РФХД | РФХД = РФД + РХД | 6853 | 6103 | 11273 |
Исходя из вышеприведенной таблицы, мы можем определить положение колхоза «Большевик» на матрице финансовой стратегии в 2005-2007г.г.
Таблица 31. Движение колхоза «Большевик» по матрице финансовой стратегии в 2005-2007г.г.
| РФД‹‹0 | РФД≈0 | РФД››0 | |
| РХД››0 | 1. «Отец семейства» |
4. «Рантье» Колхоз «Большевик»
|
6. «Материнское общество» |
| РХД≈0 | 7. «Эпизодический дефицит» | 2. «Устойчивое равновесие» |
Колхоз «Большевик» 2006 год 5. «Атака» |
| РХД‹‹0 | 9. «Кризис» | 8. «Дилемма» |
3. «Неустойчивое равновесие» |

 2005
год и 2007 год
Как уже отмечалось в предыдущей главе, матрица финансовой стратегии имеет 9 квадратов:
в зоне дефицита - квадраты 7 «Эпизодический дефицит», 8 «Дилемма», 9 «Кризис»;
в зоне успехов - квадраты 4 «Рантье», 5 «Атака», 6 «Материнское общество»;
и в зоне равновесия - 1 «Отец семейства», 2 «Устойчивое равновесие», 3 «Неустойчивое равновесие».
В 2005 году колхоз «Большевик» на матрице финансовой стратегии находился в квадрате 4 «Рантье». В 2006 году предприятие по матрице финансовой стратегии переместилось в квадрат 5 «Атака». Причиной произошедшего перемещения по матрице явилась резко возросшая сумма полученных кредитов, при очень скромных финансовых вложениях, что позволило увеличить результат финансовой деятельности до столь внушительных размеров (16,11% от добавленной стоимости). Однако данное положение, как и любое другое, весьма не устойчиво и в 2007 году колхоз «Большевик» снова переместился в квадрат 4 «Рантье».
Такое положение характерно для предприятий, которые довольствуются умеренными по сравнению со своими возможностями темпами роста оборота и поддерживают задолженность на нейтральном уровне. В такой ситуации его характеристики зависят от уровня и динамики экономической рентабельности. При невысоком и практически неизменном уровне экономической рентабельности риск перемены знака эффекта рычага (вследствие повышения процентных ставок) и конкуренция тянут предприятие к квадрату 1 «Отец семейства», что гораздо хуже настоящего положения, или к квадрату 7 «Эпизодический дефицит». При повышенной и (или) возрастающей экономической рентабельности предприятие может начать подготовку к диверсификации производства или к наращиванию оборота и перейти в квадрат 2 «Устойчивое равновесие» (рис. 2).
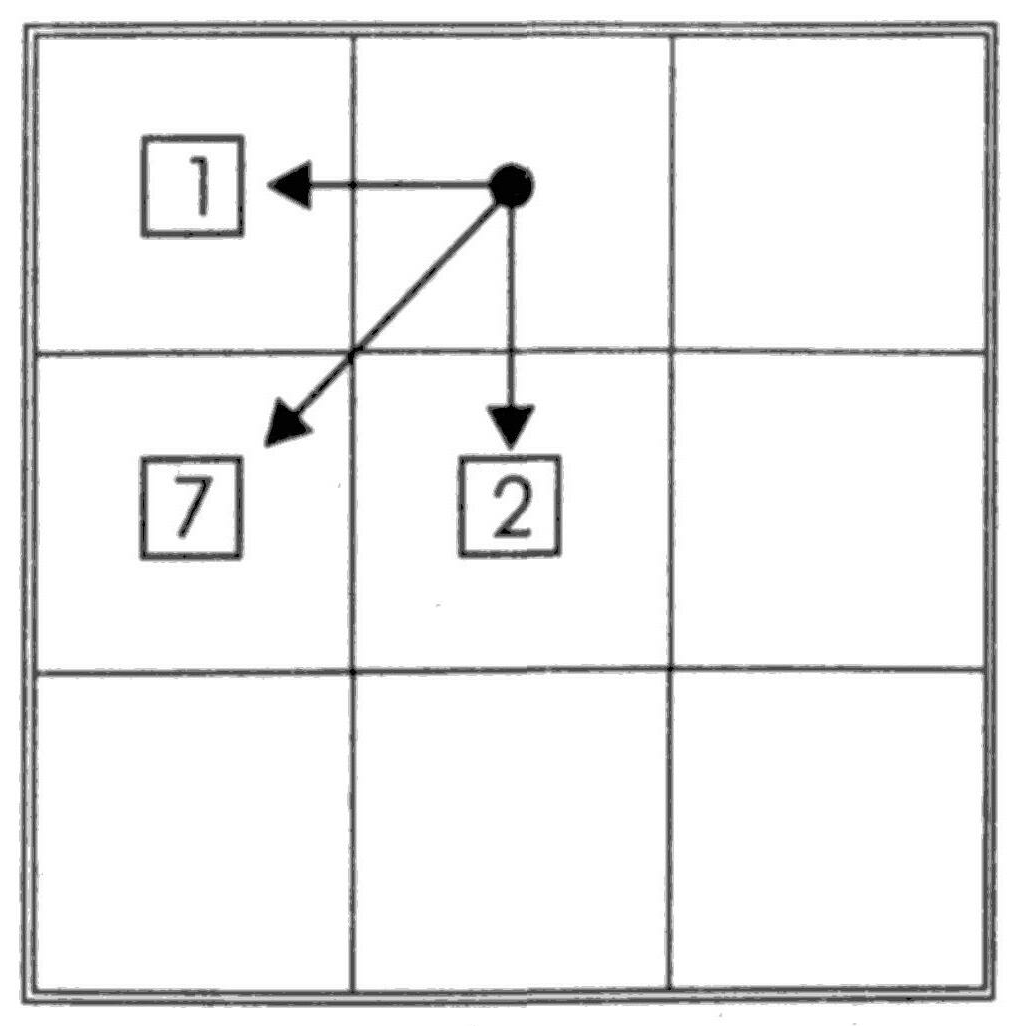
Рисунок 4. Возможные направления движения предприятия из квадрата 4 «Рантье».
Однако весь вопрос в том, как колхоз «Большевик» оказался в зоне успеха (в квадрате 4 «Рантье»):
За счет высоких доходов при снижении финансово - эксплуатационных потребностей и росте инвестиций (в таком случае высокое значение результата хозяйственной деятельности оправдано, т.к. у предприятия действительно есть свободные денежные средства для новых инвестиций) и увеличения займов и кредитов для развивающегося производства.
Или из-за низких инвестиций при невысокой фондовооруженности и низкой фондоотдаче, при росте не займов, а отсроченных долгов, по которым еще не наступил срок погашения. В этом случае, при наступлении сроков погашения отсроченных ссуд, положение предприятия резко ухудшится.
В исследуемом периоде в колхозе «Большевик» соблюдалось золотое правило финансирования, т.е. темп роста прибыли больше темпа роста выручки, темп роста выручки больше темпа роста активов, а темп роста активов больше 100% (таблица 14).
Таблица 31. Темп роста прибыли, выручки и активов в колхозе «Большевик»
| Темп роста | 2006 год к 2005 году | 2007 год к 2006 году |
| Темп роста прибыли | 219,04 | 161,17 |
| Темп роста выручки | 124,25 | 129,93 |
| Темп роста активов | 114,08 | 115,60 |
Кроме, того, хозяйство осуществляет инвестиции, но их недостаточно в связи с тем, что износ основных средств намного значительнее обновления. Об этом свидетельствуют коэффициент обновления (0,196) и коэффициент износа (0,455). Таким образом, на предприятии в полной мере не обеспечивается даже простое воспроизводство. Рентабельность производства хотя и уверенно растет (в 2005 году – 27,27%, в 2006 году – 29,26%, а в 2007 году – 51,07%), но достигнутого уровня пока не достаточно для обеспечения самофинансирования (65,37%). Займы и кредиты в колхозе «Большевик» высокие, но они не растут (в 2007 году наблюдается снижение на 1200 тыс. руб.). Согласно справке о ходе реализации Федерального закона от 9 июля 2002 г. № 83 - ФЗ «О финансовом оздоровлении сельскохозяйственных товаропроизводителей» [9] (приложение 9), сумма реструктурированной задолженности определена в размере 3 589 тыс. руб. На протяжении 2005-2007г.г. она составляет устойчиво высокое значение. Данная задолженность будет погашаться равными частями в период с 2009 года по 2014 год.
Исходя из всего сказанного ясно, что сегодняшнее финансовое положение колхоза «Большевик» в квадрате 4 «Рантье» весьма неустойчиво и вряд ли удастся его удержать, а тем более - улучшить.
Из каждого квадрата, в зависимости от проводимой финансовой политики по отношению к прибыли и инвестициям, возможен заранее определённый «критический» путь (без «перескакивания» через промежуточные положения). Для колхоза «Большевик», вероятно, будет желателен путь из квадрата 4 «Рантье» в квадрат 2 «Устойчивое равновесие» (это будет обосновано в проектной части данной работы).
Добиться положения равновесия возможно при всяческом комбинировании результата хозяйственной деятельности предприятия и результата финансовой деятельности, добиваясь приближения их суммы к нулю, т.е. в интервале между 0 % и ±10 % добавленной стоимости и имеющих разные знаки. Идеальное положение – «зона равновесия». Достичь этого положения можно, но удержаться в нем очень трудно. Маневрируя результатом хозяйственной деятельности, результатом финансовой деятельности и результата финансово-хозяйственной деятельности предприятия, проанализировав сегодняшнее положение и оценив перспективы развития производства, можно предвосхитить ситуацию.
Обеспечить достижение цели по избранному пути стратегического развития призвана тщательно обоснованная финансовая политика, адекватная финансовым возможностям предприятия и выбранному по матрице финансового состояния критическому пути. Финансовую политику целесообразно разрабатывать не на один год, а, как минимум, на ближайшие 3-5 лет. Для разработки обоснованной финансовой политики целесообразно предварительно провести тщательный финансовый анализ хозяйствующего субъекта, выявить его «болевые» точки, и возможные «точки роста», воздействуя на которые предприятию удастся реализовать лучшую из всех возможных финансовую стратегию. Кроме того, финансовый анализ позволит уточнить достигнутые темпы роста оборота и лучше оценить рентабельность активов. С этой целью, проведем финансовый анализ бухгалтерского баланса, состояния и динамики основных финансовых коэффициентов в колхозе «Большевик5» за последние три года.
При разработке финансовой стратегии, Министерством экономики РФ Приказом от 1 октября 1997г. №118 российским предприятиям рекомендовано использовать интегральную оценку хозяйствующего субъекта. При ее использовании все коэффициенты, характеризующие финансовое состояние предприятия, рекомендуется разделить на 1 и 2 классы, имеющие между собой качественные различия. К показателям первого класса относятся показатели ликвидности (коэффициент абсолютной ликвидности, коэффициент срочной (промежуточной) ликвидности, общий коэффициент покрытия) и показатели финансовой устойчивости (коэффициент обеспеченности собственными оборотными средствами, коэффициент маневренности собственного капитала, коэффициент соотношения собственных и заемных средств). К показателям второго класса относятся показатели интенсивности использования ресурсов предприятия (рентабельность чистых активов (экономическая рентабельность активов), рентабельность реализации продукции (рентабельность производства)) и показатели деловой активности (коэффициент оборачиваемости оборотного капитала, коэффициент оборачиваемости собственного капитала). При этом показатели первого класса имеют нормативное значение, а для показателей второго класса такого значения не существует.
Результат расчета данных показателей представлен в таблице 15.
Таблица 31. Показатели финансового состояния колхоза «Большевик» в 2005-2007г.г.
| Показатели | Приемлемые значения | 2005г. | 2006г. | 2007г. |
| 1. Показатели ликвидности | ||||
| Коэффициент абсолютной ликвидности | 0,2-0,25 | 0,04 | 0,05 | 0,08 |
| Коэффициент срочной (промежуточной) ликвидности | 0,5-0,7 | 0,29 | 0,69 | 0,91 |
| Общий коэффициент покрытия | 1-2 | 6,52 | 10,91 | 10,77 |
| 2. Показатели финансовой устойчивости. | ||||
| Коэффициент обеспеченности собственными оборотными средствами | 0,4-0,5 | 0,75 | 0,82 | 0,82 |
| Коэффициент маневренности | 0,4-0,5 | 0,43 | 0,42 | 0,39 |
| Коэффициент соотношения заемных и собственных средств | 0,4-0,6 | 0,14 | 0,18 | 0,12 |
| 3. Показатели интенсивности использования ресурсов | ||||
| Экономическая рентабельность активов | - | 9,69 | 14,56 | 20,59 |
| Рентабельность производства | - | 27,27 | 29,26 | 51,07 |
| 4. Показатели деловой активности | ||||
| Коэффициент оборачиваемости оборотного капитала | - | 1,41 | 1,61 | 1,97 |
| Коэффициент оборачиваемости собственного капитала | - | 0,79 | 0,87 | 0,97 |
Ухудшение характеристик предприятия имеет место:
при снижении значений показателей ниже нормативных;
при превышении нормативных значений;
при отклонениях в ту или иную сторону.
Таблица 31. Состояние показателей первого класса по колхозу «Большевик»
| Тенденции | Улучшение значений | Значения устойчивости | Ухудшение значений | |
| Соответствие нормативам | 1 | 2 | 3 | |
| Нормальные значения | II | I.1 | I.2 | I.3 |
| Значения не соответствуют нормативам | III | II.1 | II.2 | II.3 |
Приведенные в таблице 16 возможные состояния могут характеризоваться следующим образом:
Состояние I.1 - значения показателей находятся в пределах рекомендуемого диапазона нормативных значении, (далее именуется – «коридор»), но у его границ. Анализ динамики изменения показателей показывает, что он движется в сторону наиболее приемлемых значений (движение от границ к центру «коридору»). Если группа показателей данного класса находится в состоянии I.1, то соответствующему аспекту финансово-экономического положения предприятия можно дать оценку «отлично».
Состояние I.2 - значения показателей находятся в рекомендуемых границах, а анализ динамики показывает их устойчивость. В этом случае по данной группе показателей финансово-экономическое состояние предприятия можно определить как «отличное» (значения устойчиво находятся в середине «коридора», т.е. значение колеблется в пределах 3-5% в течение года) или «хорошее» (значения у одной из границ «коридора»).
Состояние I.3 - значения показателей находятся в рекомендуемых границах, но анализ динамики указывает на их ухудшение (движение от середины «коридора» к, его границам). Оценка аспекта финансово-экономического состояния – «хорошо».
Состояние II.1 - значения показателей находятся за пределами рекомендуемых, но наблюдается тенденция к улучшению. В этом случае в зависимости от отклонения от нормы и темпов движения к ней финансово-экономическое состояние может быть охарактеризовано как «хорошее» или «удовлетворительное».
Состояние II.2 - значения показателей устойчиво находятся вне рекомендуемого «коридора». Оценка – «удовлетворительно» или «неудовлетворительно». Выбор оценки определяется величиной отклонения от нормы и оценками других аспектов финансово-экономического состояния.
Состояние II.3 - значения показателей за пределами нормы и все время ухудшаются. Оценка – «неудовлетворительно».
Таким образом, в 2006 году показатели финансового состояния колхоза «Большевик» относились к следующим состояниям:
коэффициент маневренности - к состоянию I.2 с оценкой «отлично»;
коэффициент срочной (промежуточной) ликвидности - к состоянию I.3 с оценкой «хорошо»;
коэффициент абсолютной ликвидности и коэффициент соотношения заемных и собственных средств - к состоянию II.1 с оценками «удовлетворительно»;
общий коэффициент покрытия и коэффициент обеспеченности собственными оборотными средствами - к состоянию II.3 с оценками «неудовлетворительно».
В 2007 году показатели финансового состояния анализируемого предприятия относились к следующим состояниям:
коэффициент маневренности - к состоянию I.3 с оценкой «хорошо»;
коэффициент абсолютной ликвидности - к состоянию II.1 с оценкой «удовлетворительно»;
общий коэффициент покрытия и коэффициент обеспеченности собственными оборотными средствами - к состоянию II.2 с оценками «неудовлетворительно»;
коэффициент срочной (промежуточной) ликвидности и коэффициент соотношения заемных и собственных средств - к состоянию II.3 с оценками «неудовлетворительно».
Во второй класс показателей входят ненормируемые показатели, значения которых не могут служить для оценки эффективности функционирования предприятия и его финансово-экономического состояния без сравнения со значениями этих показателей на предприятиях, выпускающих аналогичную продукцию и имеющих сравнимые производственные мощности или анализа тенденций изменения этих показателей. В эту группу входят показатели рентабельности, характеристики структуры капитала, деловой активности.
Состояние показателей второго класса: «улучшение» - 1; «стабильность» - 2; «ухудшение» - 3.
Исходя из таблицы 15 видно, что как в 2006 году, так и в 2007 году показатели интенсивности использования ресурсов (экономическая рентабельность, рентабельность производства) и показатели деловой активности (коэффициент оборачиваемости оборотного капитала, коэффициент оборачиваемости собственного капитала) высоки, улучшаются в динамике и относятся к состоянию «улучшение» с оценками «отлично».
Необходимо отметить, что разделение групп показателей на два класса в значительной мере условно.
Таблица 31. Сопоставление состояний показателей первого и второго класса по колхозу «Большевик»
| Состояние показателей первого класса | Состояние показателей второго класса | Оценка |
|
I.1 I.2 |
1 |
отлично отлично / хорошо |
|
I.3 II.1 |
2 |
хорошо хорошо / удовлетворительно |
|
II.2 II.3 |
3 |
удовлетв. / неудовлетв. неудовлетворительно |
В целях получения более объективной оценки финансово - экономического состояния предприятия целесообразно сопоставить состояния показателей первого и второго класса. Используя такое сопоставление (таблица 17), можно получить среднюю интегральную оценку предприятия как средневзвешенную оценку показателей первого и второго классов. В результате оказалось, что как в 2006 году, так и в 2007 году колхоз «Большевик» имел среднюю интегральную оценку «хорошо» (3,9 и 3,5), но в первом приближении данную оценку можно назвать экспресс - оценкой финансового состояния. Информационной базой для такого анализа является бухгалтерский баланс, отчет о прибылях и убытках и некоторые другие.
Чтобы разработать реальную и эффективную финансовую стратегию для колхоза «Большевик» на ближайшие 3-5 лет, необходимо проанализировать и оценить его действующую финансовую стратегию по отношению к прибыли, оборотным средствам и инвестициям.
2.3. Характеристика финансовой стратегии предприятия по отношению к прибыли
Как уже отмечалось в предыдущей главе, размер прибыли от обычной деятельности, методика ее планирования и распределения зависят от стратегии предприятия в сфере финансовой деятельности. Вид стратегии служит определяющим фактором при выборе характера и состава обычной деятельности, каналов реализации продукции, покупателей и поставщиков, рабочих и служащих, способов и размеров страхования от непредвиденных обстоятельств и др., поэтому правильный ее выбор имеет очень большое значение. Стратегической целью предприятия может быть максимизация прибыли, ее мини-максимизация, получение удовлетворительной прибыли и даже деятельность, для которой прибыль не главное.
Поскольку до настоящего времени финансовая политика в колхозе «Большевик» не составлялась и его финансовая стратегия по отношению к прибыли нигде не фиксировалась, попытаемся ее определить по косвенным признакам, а затем – оценить, чтобы улучшить в будущем.
Стратегия максимизации прибыли предполагает, что все решения предприятия направляются на максимизацию доходности всех операций при максимально возможном росте цен и снижении затрат. Предприятия, принявшие эту стратегию, обычно не осуществляют финансирование объектов соцкультбыта, не производят затрат на любые виды добровольного страхования, переподготовку кадров, научно-исследовательские работы и другие виды деятельности, не приносящие немедленной выгоды. Такая стратегия может использоваться в течение короткого периода (предкризисной или кризисной ситуации и др.).
Несмотря на то, что