Финансовая стратегия предприятия и проект ее совершенствования на примере колхоза "Большевик" Калачеевского района Воронежской области
Аналогичный вывод можно сделать и в отношении стратегии мини-максимизации прибыли, которая направлена на достижение той же цели, но с некоторыми отступлениями, т.е. цели максимизации прибыли по основной деятельности, но не по всем операциям. При этом допускается наличие отдельных временно убыточных не основных производств, обеспечивающих занятость работников и включающих в изготовляемый продукт определенную долю постоянных расходов. Кроме того, осуществляются расходы на самострахование, допускается добровольное имущественное и личное страхование, подготовка и переподготовка кадров, возможна реализация продукции работникам по ценам себестоимости (если последняя не превышает рыночные цены), а постоянным покупателям - не по максимальным ценам (для сохранения имеющихся рынков сбыта). Эта стратегия направлена на развитие предприятия и может использоваться в течение продолжительного времени. Учитывая ценообразование, наличие убыточной отрасли (животноводства) и состав расходов ясно, что и эта финансовая стратегия в колхозе «Большевик» не осуществляется.
Так как колхоз «Большевик» не убыточное предприятие, о чем свидетельствует отчет о прибылях и убытках (приложения 7, 8, 9), то не может иметь места на данном предприятии и неприбыльная стратегия, которая направлена на обеспечение «выживания» предприятия: сохранение производственных и трудовых ресурсов, социальной инфраструктуры. Предприятия, придерживающиеся этой стратегии, производят продукцию без ориентации на требования рынка, сохраняют на своем балансе объекты соцкультбыта, несмотря на их убыточность, реализуют продукцию своим работникам по ценам ниже себестоимости без учета финансовых возможностей. Такие предприятия, как правило, убыточны, имеют большую просроченную задолженность государству, поставщикам, рабочим и служащим. Длительное использование этой стратегии может привести к банкротству. Исходя из всего сказанного и с учетом того, что в колхозе «Большевик», наряду с высокорентабельным растениеводством, сохраняется убыточное животноводство; износ основных средств предприятия намного значительнее обновления, о чем свидетельствуют значения коэффициента обновления (0,196) и коэффициента износа (0,455); экономическая рентабельность приблизительно соответствует доходности депозитных счетов в сберегательном банке РФ (10,5%) и составляет в 2005 году – 9,69%, в 2006 году – 14,56% и в 2007 году – 20,59%; рентабельность производства хотя и уверенно растет (в 2005 году – 27,27%, в 2006 году – 29,26%, а в 2007 году – 51,07%), но пока еще не обеспечивает уровня рентабельности для самофинансирования – 65,37%, можно сделать вывод о том, что в колхозе используется стратегия удовлетворительной прибыли. Кроме того, у предприятия имеется значительная сумма реструктурированной задолженности, отражаемой в IV разделе баланса как прочие долгосрочные обязательства. На конец 2007 года данная задолженность составляет 3 589 тыс. руб. Стратегия удовлетворительной прибыли направлена на получение дохода, достаточного лишь для простого воспроизводства. Доходность депозитов в банке является ориентиром для избравших эту стратегию предприятий. Они пытаются полностью использовать имеющиеся производственные мощности и ресурсы, чтобы обеспечить полную занятость рабочих и служащих. Такая стратегия хотя и оправдана в период экономического кризиса, но малоперспективна и ее целесообразно изменить (попытаемся обосновать в проектной части). В целях формирования прибыли, важным моментом является определение подхода, метода и методики определения выручки, себестоимости и финансового результата. В колхозе «Большевик» используется расчетный метод планирования выручки. При этом объем готовой продукции корректируется на входные и выходные данные, т.е. остаток продукции на начало периода, в стоимостном выражении, корректируется на товарный выпуск и на остаток продукции на конец периода. Планирование затрат на производство и реализацию продукции в хозяйстве осуществляется на основе традиционного подхода, т.е. в первую очередь планируется количество производимой продукции (товарный выпуск), а затем объем реализации, исходя из производственных мощностей. При этом используется калькуляционный метод планирования затрат путем исчисления себестоимости 1 единицы продукции на основе сметы затрат (калькуляционного расчета по каждому виду продукции), прогнозирования производственной себестоимости единицы продукции и определения затрат на реализацию продукции. При определении полной себестоимости используется одноступенчатая модель, т.е. без выделения коммерческих и управленческих расходов. После расчета себестоимости всех видов продукции, работ и услуг, а также поступления средств от реализации продукции определяется годовой результат от реализации продукции и услуг. При планировании прибыли в колхозе «Большевик» используется метод прямого счета по традиционному подходу:
в первую очередь, планируется выпуск продукции и затраты на товарный выпуск, исходя из производственных мощностей;
затем планируется объем продаж и выручки;
следующей планируется полная себестоимость продукции, реализуемой в плановом периоде;
последним планируется финансовый результат от реализации как разность между выручкой и себестоимостью.
Формирование общей (бухгалтерской) или прибыли до налогообложения происходит по модели, основанной на делении видов деятельности предприятия на основные и прочие. В соответствии с данной моделью, в результате разницы между общей прибылью и суммой налога на прибыль или налогов уплачиваемых из прибыли, в частности, единого сельскохозяйственного налога, определяется чистая прибыль хозяйствующего субъекта, которая подлежит распределению либо фондовым, либо нефондовым методом. В 2007 году в колхозе «Большевик» были определены следующие направления распределения прибыли: финансирование капитальных вложений, увеличение собственных оборотных средств, погашение долгосрочных ссуд, прочие цели. Дивиденды данным предприятием последние годы не выплачиваются. Мы считаем, что для более эффективного распределения прибыли предприятия необходимо использовать фондовый метод распределения прибыли, выделяя в качестве основных, фонд накопления, фонд собственных оборотных средств и фонд социальной сферы. Объем отчислений от прибыли планируется в данные фонды по потребности и возможности. Однако для такого распределения прибыли, нужно тщательное и обоснованное планирование инвестиций и нормирование собственного оборотного капитала. В этом случае, средства денежных фондов будут использоваться строго по целевому назначению.
Итак, финансовая стратегия удовлетворительной прибыли, используемая колхозом «Большевик» в 2005-2007г.г., малоэффективна и нуждается в изменении. Это особенно важно ввиду того, что вид стратегии служит определяющим фактором при выборе характера и состава обычной деятельности, каналов реализации продукции, покупателей и поставщиков, рабочих и служащих, способов и размеров страхования от непредвиденных обстоятельств и др. Таким образом, правильный выбор финансовой стратегии по отношению к прибыли имеет очень большое значение.
2.4. Финансовая стратегия колхоза по формированию оборотного капитала
При определении действующей финансовой стратегии колхоза «Большевик» по формированию и использованию оборотного капитала будем руководствоваться теми моделями, которые при выборе стратегии позволяют учитывать уровень риска потери ликвидности из-за недостатка оборотных активов, уровень риска потери собственного капитала, а так же эффективность оборотных средств и собственного капитала. Данная модель, как было показано в разделе 1.1., включает три типа политики по отношению к активам и пассивам: агрессивную, консервативную и умеренную.
Помимо политики управления оборотными активами и краткосрочными пассивами определим также финансовую политику комплексного оперативного управления текущими активами и текущими пассивами, которая сочетает политику управления текущими активами с политикой управления текущими пассивами. Ее суть состоит, с одной стороны, в определении достаточного уровня и рациональной структуры текущих активов, с другой – в определении величины и структуры источников финансирования текущих активов.
Политику управления текущими активами и текущими пассивами наглядно можно определить на основе таблицы 18.
Таблица 31. Признаки и результаты политики управления текущими активами и текущими пассивами организации
| Показатели | 2006г. | 2007г. | Тип политики |
| 1 | 2 | 3 | 4 |
| 1.Общая сумма актива (среднегодовая), тыс. руб. | 82209 | 95030 | |
| 2.Оборотные активы (среднегодовые), тыс. руб. | 38249 | 40714 | |
| 1 | 2 | 3 | 4 |
| 3.Выручка от реализации, тыс. руб. | 61579 | 80010 |
2006г. - умеренная 2007г. - консервативная |
| 4.Доля оборотных активов в общих активах, % | 46,53 | 42,84 | |
| 5.Период оборачиваемости, дни | 226,72 | 185,73 | |
| 6.Экономическая рентабельность активов, % | 14,56 | 20,59 | |
| 7.Рентабельность оборотных активов, % | 28,90 | 43,76 | |
| 8.Общая сумма источников оборотных активов, тыс. руб. | 38249 | 40714 | Консервативная |
| 9.Заемные источники, тыс. руб. | 8253 | 7347 | |
| 10.Доля заемных источников в общих источниках, % | 21,58 | 18,05 | |
| 11.Доля реструктурированной задолженности в общих источниках, % | 9,38 | 8,82 | |
| 12.Эффект финансового рычага | 0,2 | 0,38 |
Исходя из данной таблицы видно, что по отношению к формированию оборотных активов в колхозе «Большевик» в 2006 году применялась умеренная финансовая политика, а в 2007 году - консервативная, которая направлена на сравнительно невысокое обеспечение текущей потребности предприятия оборотными активами без создания нужных натуральных резервов. Этот вид политики характеризуется высоким риском потерь и уровнем эффективности использования оборотного капитала. Так и есть, экономическая рентабельность активов в 2007 году составила 20,59%, а рентабельность оборотных активов – 43,76%. Это высокий уровень для сельского хозяйства, хотя ввиду высокого уровня собственного капитала, высокой автономии (коэффициент автономии в 2007 году составил 0,89) и очень низкого значения эффекта финансового рычага риск технической неплатежеспособности низок.
Выбор соответствующих источников финансирования оборотных активов в конечном итоге определяет соотношение между уровнем эффективности использования капитала и уровнем риска потери финансовой устойчивости и платежеспособности предприятия. С учетом этих факторов строится политика управления финансированием оборотных активов. Признаком консервативной политики управления текущими пассивами, действующей в колхозе «Большевик», служит достаточно низкий удельный вес заемных источников в общей сумме всех пассивов предприятия (около 20%: в 2006 году – 21,58%, а в 2007 году – 18,05%). К тому же, в сумме заемных источников значительную долю занимает реструктурированная задолженность (в 2006 году - 9,38%, а в 2007 году - 8,82%).
Сочетаемость различных типов политики управления текущими активами и источниками их финансирования видна на матрице, представленной в таблице 19.
Таблица 31. Положение колхоза «Большевик» на матрице выбора политики комплексного оперативного управления текущими активами и текущими пассивами в 2006-2007г.г.
| Политика управления текущими пассивами | Политика управления текущими активами | ||
| Консервативная | Умеренная | Агрессивная | |
| Агрессивная | Не сочетается | Умеренная ПКОУ | Агрессивная ПКОУ |
| Умеренная | Умеренная ПКОУ | Умеренная ПКОУ | Умеренная ПКОУ |
| Консервативная |
Колхоз «Большевик» 2007 год Консервативная ПКОУ |
Колхоз «Большевик» 2006 год Умеренная ПКОУ |
Не сочетается |
Очевидно, что в 2006 году в колхозе «Большевик» применялась умеренная политика комплексного оперативного управления текущими активами и пассивами, а в 2007 году – консервативная, которая направлена на сравнительно невысокое обеспечение текущей потребности предприятия оборотными активами без создания нужных натуральных резервов при сохранении низкого удельного веса краткосрочного кредита в обшей сумме всех пассивов предприятия. Для консервативной политики характерен высокий риск потерь и уровень эффективности использования оборотного капитала.
На недостаточную эффективность консервативной политики комплексного оперативного управления текущими активами и пассивами, указывает применение в колхозе стратегии удовлетворительной прибыли, а не стратегии мини-максимизации. Кроме того, в 2008 году наступит срок погашения долгосрочного кредита (3 400 тыс. руб. под 12,5% годовых), а с 2009 года колхоз «Большевик» начнет равными частями ежегодно (в течение 5 лет) погашать реструктурированную задолженность по налогам и сборам (1 038 тыс. руб.) и перед внебюджетними фондами (2 551 тыс. руб.). Уплата этих сумм будет производиться из прибыли, формируя взамен погашенных долговых обязательств фонды накопления и собственных оборотных средств. В результате указанных выплат может возникнуть затруднение с денежными средствами, возрасти риск неплатежеспособности и снизиться рентабельность. Следовательно, консервативная политика станет неэффективной, поэтому ее целесообразно изменить. При этом необходим пересмотр как политики по отношению к формированию оборотных активов, так и политики финансирования оборотных активов (попытаемся обосновать в проектной части).
2.5. Оценка действующей инвестиционной финансовой стратегии
В практике российских предприятий имеются три типа финансовой политики по отношению к инвестициям и источникам их финансирования, которые различаются в зависимости от степени инвестиционного риска и доходности инвестиций:
агрессивная (высокий риск, высокая доходность инвестиционного проекта, дорогие источники финансирования);
консервативная (полная противоположность);
умеренная - со средними значениями риска, доходности и стоимости финансовых ресурсов.
Идеально согласуются агрессивная политика капитальных вложений с агрессивной политикой их финансирования (за счёт венчурного финансирования и т.д.), а умеренная - с умеренной. Разумеется, возможны и вариации, но они рискованны и дают меньший экономический эффект.
Политику управления инвестициями и источниками их финансированиями наглядно можно определить на основе таблицы 20.
Таблица 31. Инвестиции и источники их финансирования в колхозе «Большевик» в 2005-2007г.г.
| Инвестиции и источники их финансирования | Сумма, тыс. руб. | ||
| 2005г. | 2006г. | 2007г. | |
| Инвестиции в основные средства | 5780 | 18581 | 13669 |
| Источники, всего: | 5780 | 18581 | 13669 |
| Амортизация | 2673 | 3813 | 5363 |
| Прибыль | 3107 | 8268 | 4906 |
| Заемные средства | 0 | 6500 | 3400 |
| Бюджетные средства | 0 | 0 | 0 |
| Прочие | 0 | 0 | 0 |
| Доля амортизации в общих источниках, % | 46,25 | 20,52 | 39,23 |
| Доля прибыли в общих источниках, % | 53,75 | 44,50 | 35,89 |
| Доля заемных источников в общих источниках, % | 0 | 34,98 | 24,87 |
В колхозе «Большевик» применяется консервативная политика капитальных вложений, признаком которой является преобладание в инвестициях (во внеоборотных активах) доли низкодоходных, но высоконадежных вложений. В хозяйстве к ним можно отнести вложения в ценные бумаги предприятий (11 тыс. руб., но эта сумма вложена еще до 2005 года), а также замену выбывших основных средств (в 2005 году – 5 780 тыс. руб., в 2006 году – 18 581 тыс. руб., а в 2007 году – 13 669 тыс. руб.). Кроме того, в колхозе применяется также консервативная политика финансирования капитальных вложений. Её признаком служит отсутствие или очень низкий удельный вес заемных средств в общей сумме источников финансирования (в 2005 году – 0%, в 2006 году – 34,98%, а в 2007 году – 24,87%). В этом случае инвестиции обеспечиваются за счет постоянных пассивов - собственных средств, в виде амортизации и отчислений от прибыли, и в незначительной мере - заемных, в виде низкорискованных долгосрочных кредитов, субсидируемых государством.
Сочетаемость различных типов политики управления инвестициями и источниками их финансирования видна на матрице, представленной в таблице 21. Очевидно, что в колхозе применяется консервативная политика комплексного оперативного управления инвестициями.
Таблица 31. Положение колхоза «Большевик» на матрице выбора политики комплексного оперативного управления инвестициями и источниками их финансирования в 2005-2007г.г.
| Политика управления источниками финансирования инвестиций | Политика управления инвестициями | ||
| Консервативная | Умеренная | Агрессивная | |
| Агрессивная | не сочетается | Умеренная ПКОУ | Агрессивная ПКОУ |
| Умеренная | Умеренно-консервативная ПКОУ | Умеренная ПКОУ | не сочетается |
| Консервативная |
Колхоз «Большевик» 2005-2007 г.г. Консервативная ПКОУ |
Умеренная ПКОУ | не сочетается |
Исходя из того, что износ основных средств в колхозе «Большевик» намного значительнее обновления, о чем свидетельствуют значения коэффициентов обновления и износа, равные 0,196 и 0,455 соответственно, то первоочередной задачей при разработке финансовой политики по отношению к инвестициям следует считать обеспечение простого воспроизводства (замену износившихся основных средств), а затем - самофинансирования. Величина планируемой в 2008 году прибыли от продаж для этой цели пока не достаточна (для самофинансирования необходимо 40 033 тыс. руб. прибыли, а планируется получить – 35 390 тыс. руб.). В связи с этим полагаем, что действующая консервативная политика пока соответствует сложившимся условиям и в 2008 году колхозу «Большевик» целесообразно ее сохранить.
Правильно выбранная предприятием инвестиционная политика позволяет более рационально использовать финансовые ресурсы, повысить инвестиционную активность, вывести экономику предприятия из кризисного состояния и увеличить его капитал.
3. Проект совершенствования финансовой стратегии колхоза «Большевик»
3.1. Использование матрицы финансовой стратегии для выбора стратегической цели предприятия
В 2007 году колхоз «Большевик» на матрице финансовой стратегии находился в зоне успеха в квадрате 4 «Рантье» (раздел 2.2.). Такие предприятия обычно довольствуются умеренными по сравнению со своими возможностями темпами роста оборота и поддерживают задолженность на нейтральном уровне. Эти черты характерны и для колхоза «Большевик»: темп роста оборота в 2006 году составил 124,25% по отношению к 2005 году, а в 2007 году - 129,93%; коэффициент соотношения заемных и собственных средств в 2006 году составил 0,18, а в 2007 году - 0,12. Для ускорения темпов роста оборота и для того, чтобы добиться положения устойчивого равновесия, можно использовать один из самых распространенных способов - метод элементарной подгонки (последовательных итераций). Данный метод предполагает всяческое комбинирование результата хозяйственной деятельности и результата финансовой деятельности с целью приближения их суммы к нулю. Обычно равновесное положение достигается при результате хозяйственной деятельности и результате финансовой деятельности, находящихся в интервале между 0% и ± 10% добавленной стоимости и имеющих разные знаки. Однако эту «подгонку» нужно осуществлять с учетом экономической целесообразности, т.е. с учетом результатов финансового анализа конкретного предприятия.
Результат хозяйственной деятельности колхоза «Большевик» в 2007г. (РХД) = Платежи в бюджет за счет себестоимости + Амортизация + Сумма процентов за кредит + Прибыль до налогообложения – Прирост (+ снижение) финансово эксплуатационных потребностей за год (ФЭПкг – ФЭПнг) – Производственные инвестиции + Обычные продажи имущества = 2 292 + 5 363 + 699 + 18 324 – 39 794 + 35 838 – 7132 + 0 = 15 590 тыс. руб.,
где Финансово эксплуатационные потребности на конец года = Запасы + Дебиторская задолженность – Кредиторская задолженность = 38 827 + 3 241 – 2 274 = 39 794 тыс. руб.,
Финансово эксплуатационные потребности на начало года = Запасы + Дебиторская задолженность – Кредиторская задолженность = 36 554 + 2 307 – 3 023 = 35 838 тыс. руб.
Результат хозяйственной деятельности (РХД) в % от добавленной стоимости = РХД / Добавленная стоимость * 100% = 15 590 / 46 264 * 100% = 33,70%
Положительное значение результата хозяйственной деятельности предприятия позволяет осуществить в проектном 2008 году новые производственные инвестиции, при том, что износ основных средств в колхозе «Большевик» намного выше обновления (коэффициент обновления равен 0,196, а коэффициент износа - 0,455). В результате данных действий, согласно формуле и нашим дополнительным расчетам, произойдет снижение результата хозяйственной деятельности предприятия, возможно, до значения, находящегося в интервале между 0% и ± 10% добавленной стоимости, а возможно и намного ниже 0%.
В другом показателе, - результат финансовой деятельности - отражается финансовая политика предприятия по отношению к внешним источникам: при привлечении заемных средств результат финансовой деятельности может иметь положительное значение, а без привлечения заемных средств - отрицательное.
Результат финансовой деятельности колхоза «Большевик» в 2007г. (РФД) = Изменение заемных средств предприятия за анализируемый период (прирост +, снижение -) - Сумма процентов за кредит - Налог на прибыль - Выплаченные дивиденды + Сумма, полученные от эмиссии акций - Средства, вложенные в уставные фонды других предприятий - Другие долгосрочные финансовые вложения + Полученные отчисления от прибыли учрежденных предприятий + Доходы от других долгосрочных финансовых вложений = 3 400 – 6 500 - 699 - 507 - 0 + 0 - 0 - 0 + 0 + 0 = - 4 306 тыс. руб.
Результат финансовой деятельности (РФД) от добавленной стоимости = РФД / Добавленная стоимость * 100% = - 4 317 / 46 264 * 100% = - 9,31%
Результат финансовой деятельности похож на пружину: чтобы ее натянуть, надо увеличить объем задолженности. Но как только заимствование средств прекращается, пружина вновь сжимается под давлением расходов на уплату процентов и налогов.
Резко отрицательное значение результата финансовой деятельности может быть компенсировано лишь выражено положительным значением результата хозяйственной деятельности.
Достичь идеального значения результата финансово-хозяйственной деятельности, как отмечают практически все экономисты - финансисты, трудно, да и не всегда необходимо, но надо по возможности стараться удерживаться в границах безопасной зоны. В связи с этим финансовый менеджер обычно ставит перед собой задачу найти наиболее приемлемое сочетание результата хозяйственной деятельности и результата финансовой деятельности в пределах допустимого риска. При этом речь должна идти не об удержании любой ценой раз и навсегда найденного равновесия, а о постоянном лавировании, внимательном контроле и регулировании неравновесных состояний вокруг точки равновесия.
При решении этой задачи приходится решать следующие вопросы:
идти ли на отрицательный результат хозяйственной деятельности во время бурного наращивания инвестиций? Если да, то каков предел снижения результата хозяйственной деятельности и насколько длителен допустимый период, при котором результат хозяйственной деятельности будет меньше нуля?
добиваться ли выражено положительного значения финансового результата? Если да, то с какой скоростью пружина будет затем сжиматься в обратную сторону, придавая результату финансовой деятельности отрицательное значение?
добиваться ли симметричного изменения результата хозяйственной деятельности и результата финансовой деятельности? Наверное - «да», но это настоящее финансовое искусство и в данном случае предприятию возможно придется снизить темпы роста оборота и рентабельности..
Матрица финансовой стратегии, разработанная Ж. Франшоном и И.Романе, помогает спрогнозировать «критический путь» предприятия на ближайшие годы, наметить допустимые пределы риска и выявить порог возможностей предприятия.
Из каждого квадрата, в зависимости от проводимой финансовой политики по отношению к прибыли, оборотным средствам и инвестициям, возможен заранее определённый «критический» путь (об этом упоминалось в главе 2.3.). Учитывая, что колхозу «Большевик» необходимо обновлять материально - производственную базу (износ основных средств в 2007 году составил 45,5%) и ему вряд ли удастся сохранить высокий уровень обеспеченности собственными оборотными средствами, то вероятно, стратегический путь из квадрата 4 «Рантье» в квадрат 2 «Устойчивое равновесие» станет желаемым для хозяйства.
В такой ситуации все зависит от уровня и динамики экономической рентабельности. При невысоком и практически неизменном уровне экономической рентабельности риск перемены знака эффекта финансового рычага (вследствие повышения процентных ставок) и конкуренция будут тянуть предприятие к квадрату 1 «Отец семейства» или, что гораздо хуже, к квадрату 7 «Эпизодический дефицит». При повышенной и (или) возрастающей экономической рентабельности предприятие может начать подготовку к диверсификации производства или к наращиванию оборота и перейти в квадрат 2 «Устойчивое равновесие» (рис. 4).
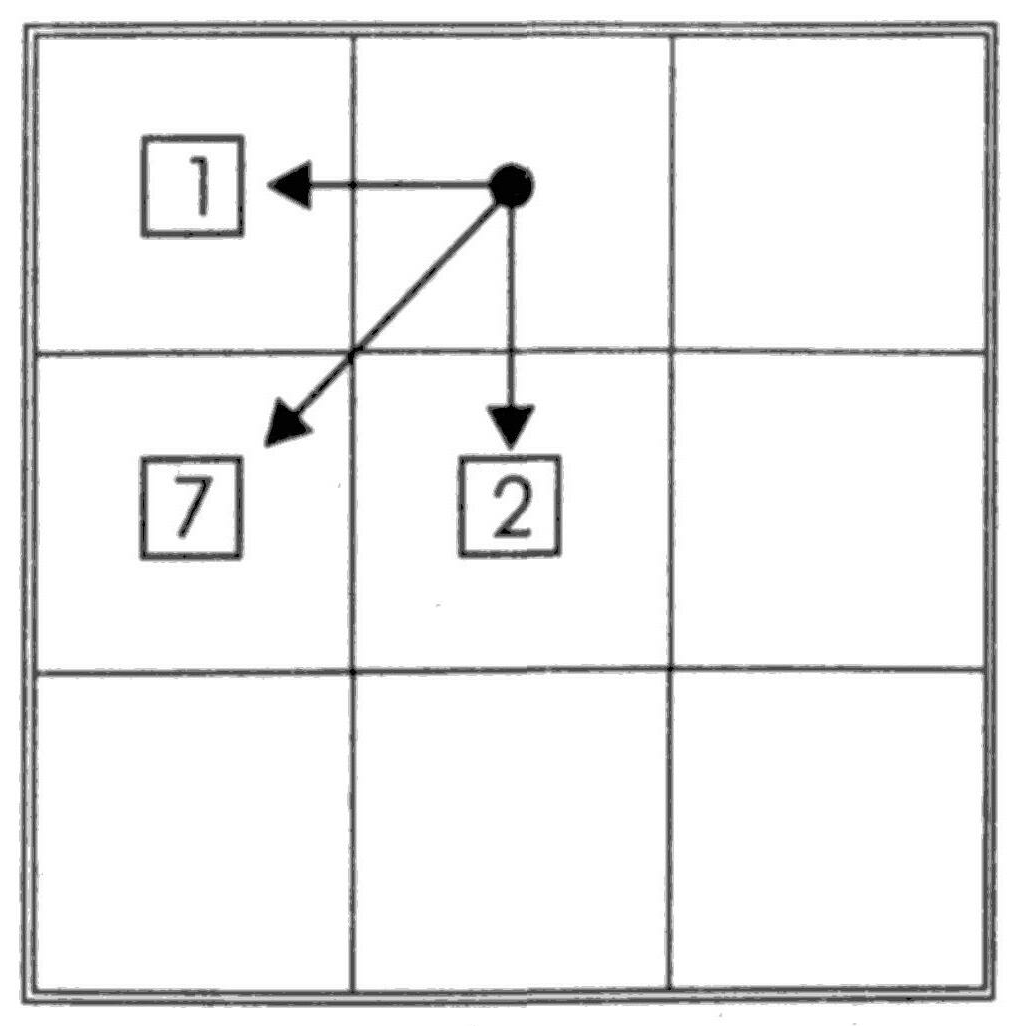
Рисунок 4. Возможные направления движения предприятия из квадрата 4 «Рантье».
Для колхоза «Большевик» основной стратегической финансовой целью будет являться достижение финансовой устойчивости путем наращения прибыли и использования эффекта финансового рычага через оптимизацию собственного оборотного капитала и привлечение заемных средств.
Таблица 31. Вектор движения колхоза «Большевик» к намеченной цели на матрице финансовой стратегии
| РФД‹‹0 | РФД≈0 | РФД››0 | |
| РХД››0 | 1. «Отец семейства» |
4. «Рантье» Колхоз «Большевик» 2007 год (факт) |
6. «Материнское общество» |
| РХД≈0 | 7. «Эпизодический дефицит» |
Колхоз «Большевик» 2008 год (проект) 2. «Устойчивое равновесие» |
5. «Атака» |
| РХД‹‹0 | 9. «Кризис» | 8. «Дилемма» | 3. «Неустойчивое равновесие» |
Обеспечить достижение цели по избранному пути стратегического развития поможет тщательно обоснованная финансовая политика, адекватная финансовым возможностям предприятия и выбранному по матрице финансового состояния критическому пути.
Финансовую политику целесообразно разрабатывать не на один год, а как минимум на ближайшие 3-5 лет. В ней должны быть разработаны стратегические цели по отношению к прибыли, оборотному капиталу, инвестициям и инновациям, а также определены основные методы их достижения. В любом случае целесообразно увеличение экономической рентабельности предприятия, более рациональное распределение прибыли и наращение оборота.
3.2. Рационализация стратегии предприятия по формированию и использованию прибыли
В главе 2.3. было определено, что в колхозе «Большевик» в 2005-2007г.г. использовалась финансовая стратегия формирования удовлетворительной прибыли и нефондовый метод ее распределения. Такая стратегия была оправдана в период экономического кризиса, но малоперспективна в условиях экономического роста и не обеспечивает достижение устойчивого равновесия (квадрат 2 матрицы финансовой стратегии). Для самофинансирования хозяйства в 2007 году, с учетом снижения износа основных средств (45,54%), необходимо 34 619 тыс. руб. прибыли при рентабельности производства равной 65,37%. Однако фактически было получено всего 27 049 тыс. руб. при уровне рентабельности - 51,07%. Таким образом, для целей самофинансирования недополучено 7 570 тыс. руб. прибыли. В связи с этим, полагаем целесообразным использование в колхозе «Большевик» стратегии мини-максимизации прибыли, при которой становится возможным достижение максимальной прибыли в целом по предприятию даже при допущении наличия отдельных временно убыточных производств, обеспечивающих занятость работников и включающих в изготовляемый продукт определенную долю постоянных расходов. При реализации данной стратегии, возможна реализация продукции работникам по ценам на уровне или чуть выше себестоимости, если последняя не превышает рыночные цены, а постоянным покупателям, с целью сохранения имеющихся рынков сбыта, - даже по несколько сниженным ценам. Эта стратегия направлена на развитие предприятия и может использоваться в течение продолжительного времени.
В процессе выполнения избранной стратегии формирования прибыли, необходимо создать необходимые предпосылки для ее успешной реализации. Для этого необходимо провести ряд мероприятий.
Планирование затрат на производство и реализацию продукции в хозяйстве осуществляется калькуляционным методом, путем исчисления себестоимости 1 единицы продукции на основе сметы затрат (калькуляционного расчета по каждому виду продукции), прогнозирования производственной себестоимости единицы продукции и определения затрат на реализацию продукции. Более эффективным, на наш взгляд, является применение операционного бюджетирования, основанного на планировании затрат сметным и кассовым методом. При этом, составляются как сметы затрат на производство и реализацию, так и графики денежных расходов по всем операциям текущей деятельности. При составлении смет используется метод начислений, а при составлении графиков – метод денежных потоков. Преимущество операционного бюджетирования состоит в увязке производственного и финансового планирования, в планировании денежных потоков, делении затрат на постоянные и переменные, что дает возможность гибкого бюджетирования, а так же использования операционного анализа (анализа безубыточности).
Согласно учетной политике колхоза «Большевик» (приложение 4), оценка материалов при их списании в затраты производства производится по средней себестоимости. Однако, для снижения затрат по производству и повышения инвестиционной привлекательности предприятия, более целесообразным, на наш взгляд, является использование метода ФИФО. Данный метод основан на том, что списание материалов на себестоимость готовой продукции осуществляется по цене первых по времени закупок. При этом, по сути дела, отнесение на себестоимость продукции стоимости сырья и материалов происходит после некоторой отсрочки, равной, как минимум, периоду оборачиваемости материальных запасов. Таким образом, при использовании метода ФИФО обеспечивается списание «исторической» стоимости использованных материалов. Целесообразность данного метода обусловлена тем, что данный метод позволяет увеличить стоимость остатков материальных ресурсов и занизить затраты, связанные с производством продукции. Как следствие этого - увеличивается балансовая прибыль, улучшаются показатели финансового состояния предприятия и тем самым повышается инвестиционная привлекательность предприятия. При этом следует помнить, что такая рекомендация приемлема в инфляционный период и при сравнительно высокой оборачиваемости материалов, что и имеет место в настоящее время.
При определении полной себестоимости нами рекомендуется использовать в колхозе «Большевик» не одноступенчатую, а двухступенчатую модель (с выделением коммерческих и управленческих расходов), которая позволяет жестче контролировать величину данных расходов. Данная рекомендация относится и к модели формирования общей (бухгалтерской) или прибыли до налогообложения, основанной на делении видов деятельности предприятия на основные и прочие.
В процессе планирования затрат, выручки и прибыли могут быть использованы определенные приемы финансового менеджмента, например, взаимосвязь «Издержки - Объем - Прибыль», оценка вероятности банкротства, оценка чувствительности, правило пятидесяти процентов, которые сейчас в колхозе не используются.
Основой управления формированием прибыли является разделение затрат по степени их эластичности к объему производства на переменные и постоянные. Для достижения данной цели, можно использовать метод пропорциональности, а именно:
Определить общую сумму затрат на производство конкретного вида продукции (или общую сумму годовых затрат).
Определить общую сумму переменных и постоянных затрат и принять их за 100 %.
Найти долю постоянных (переменных) затрат в их общей сумме.
Смешанные затраты распределить по удельному весу переменных и постоянных затрат.
Определить общую сумму переменных и общую сумму постоянных затрат.
Разделение затрат на переменные и постоянные делает возможным проведение операционного анализа по алгоритму, представленному в таблице 23.
Таблица 31. Операционный анализ эффективности реализации пшеницы, сахарной свеклы, подсолнечника, молока и живой массы крупного рогатого скота по колхозу «Большевик» в 2007 году
| Показатели | Порядок расчета | Озимая пшеница | Сахарная свекла | Подсолнечник | Молоко | Живая масса КРС |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| 1.Выручка от реализации, тыс.руб. | п.1а х п.1б | 12216 | 5468 | 17213 | 4631 | 1888 |
| 1а) объем, ц. | 24618 | 35824 | 15939 | 5465 | 513 | |
| 1б) цена, руб./ц. | 496,22 | 152,64 | 1079,93 | 847,39 | 3680,31 | |
| 2. Переменные затраты, всего | 5162,07 | 2084,61 | 3724,22 | 4418,53 | 2262,39 | |
| 2а) переменные затраты на 1 единицу продукции | п.2:п.1а | 209,69 | 58,19 | 233,65 | 808,51 | 4410,11 |
| 3. Валовая маржа, тыс. руб. | п.1-п.2 | 7053,93 | 3383,39 | 13488,78 | 212,47 | -374,39 |
| 4. Постоянные затраты, тыс. руб. | 776,93 | 840,39 | 1415,78 | 173,47 | 189,61 | |
| 5. Прибыль, тыс. руб. | п.3-п.4 | 6277 | 2543 | 12073 | 39 | -564 |
| 6. Эффект операционного рычага | п.3:п.5 | 1,12 | 1,33 | 1,12 | 5,45 | - |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| 7. Коэффициент валовой маржи | п.3:п.1 | 0,58 | 0,62 | 0,78 | 0,05 | -0,2 |
| 8. Порог рентабельности, тыс. руб. | п.4:п.7 | 1345,48 | 1358,18 | 1806,67 | 3780,96 | - |
| 9.3апас финансовой прочности, тыс. руб. | п.1-п.8 | 10870,5 | 4109,82 | 15406,33 | 850,04 | - |
| 9а) Запас финансовой прочности, % | п.9:п.1 х 100 | 88,99 | 75,16 | 89,5 | 18,36 | - |
В