Анализ рентабельности предприятия ОАО "Аскольд"
5
666
5.Рентабельность инвестиций (РИ)
6.Рентабельность продаж (РПродаж)
Из данных таблицы 3.9. следует, что все показатели рентабельности ОАО «Аскольд» за 2005 г. по сравнению с 2004 г. снизились, что подтверждает снижение эффективности деятельности предприятия. Следует также заметить, что в динамике за три периода показатели рентабельности в 2004 г. выросли, но в 2005 г. произошел спад ниже уровня 2003 г. Особенно сильно снизился показатель рентабельности инвестиций, отражающий величину чистой прибыли, приходящуюся на рубль инвестиций, то есть авансированного капитала.
Изменение показателей рентабельности реализованной продукции и рентабельности продаж ОАО «Аскольд» за 2003-2005 гг. показано на рис.5.
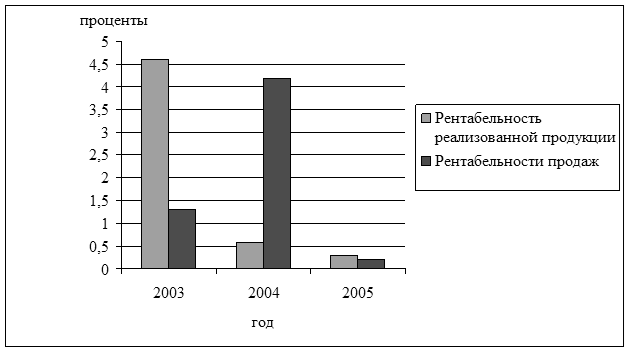
Рис. 5. Динамика показателей рентабельности ОАО «Аскольд» за 2003-2005 гг.
Важным аспектом анализа рентабельности является оценка доходности объема продаж и расчет факторов, повлиявших на ее состояние (влияние цены и ее себестоимости).
Для расчета факторов, повлиявших на изменение объема продаж, составим аналитическую табл. 3.10.
Таблица 3.10
Динамика рентабельности объема продаж ОАО «Аскольд» за 2004 - 2005 гг.
| Показатели | 2004 | 2005 | Темп роста (+;-) |
| 1. Выручка от реализации товаров (объем продаж), в тыс. руб. | 75753 | 112098 | +36 345 |
| 2. Себестоимость реализованной продукции (включая коммерческие расходы), в тыс. руб. | 75284 | 111 812 | +36 528 |
| 3. Прибыль от реализации товаров, в тыс. руб. (строка 1 - строка 2) | 469 | 286 | -183 |
| 4. Рентабельность объема продаж, в процентах (строка 3 / строка 1) | 0,6 | 0,3 | -0,3 |
Расчет влияния изменения цены и себестоимости продукции определим методом цепных подстановок.
1. Расчет изменения рентабельности продаж за счет роста выручки от реализации
( ) (3.6):
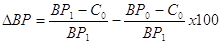 (3.6)
где  и
 - выручка
от реализации продукции в 2004 г. и 2005 г., в тыс. руб.;
 - себестоимость реализованной продукции в
2004 г., в тыс. руб.;
= 32,2%.
2. Расчет изменения
рентабельности продаж за счет увеличения себестоимости реализации ( ) (3.7):
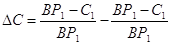 ,
(3.6)
где и  - себестоимость
реализованной продукции в 2004 г. и 2005 г., в тыс. руб.;
= - 32,5 %.
Рентабельность продаж в 2005 г. предприятия ОАО «Аскольд» снизилась на 0,3 %. На изменение этого показателя оказал рост себестоимости реализованной продукции на 32,5 % и рост выручки на 32,2 %. Рост выручки от продаж был обусловлен ростом продажных цен на выпускаемую продукцию. То есть, этот факт еще раз указывает на снижение эффективности основной деятельности предприятия ОАО «Аскольд», и принятии руководством предприятия необходимых мер по снижению себестоимости выпускаемой продукции.
3.4. Факторный анализ динамики и структуры прибыли исследуемого предприятия
Для рассмотрения факторов, повлиявших на снижение прибыли от продаж рассчитаем следующие показатели - исходные данные для факторного анализа валовой прибыли ОАО «Аскольд» за 2004-2005 гг. приведены в табл. 3.5.
Таблица 3.5
Исходные данные для факторного анализа валовой прибыли ОАО «Аскольд» за 2004-2005 гг.
в тыс. руб.
| Показатель | 2004 | 2005 | Отклонение 2005 г. от 2004г. | |
| в базисных ценах и затратах | в факт. ценах и затратах | |||
| Выручка от продажи товаров | 75753 | 85600 | 112098 | +36 345 |
| Себестоимость проданных товаров | 73706 | 82550 | 109794 | +36 088 |
| Валовая прибыль | 2047 | 3050 | 2304 | +257 |
Проиллюстрируем методику расчета воздействия отдельных факторов на изменение валовой прибыли в табл. 2.6.
Таблица 2.6
Воздействие отдельных факторов на изменение валовой прибыли
| Фактор | Формула расчета | Сумма, тыс. руб. |
|
1. Изменение выручки от продажи продукции ( |
|
266 |
|
2. Воздействие сдвигов в ассортименте продукции ( |
|
737 |
|
3. Изменение себестоимости реализованной продукции ( |
|
27244 |
|
4. Изменение продажных цен на реализованную продукцию ( |
|
26498 |
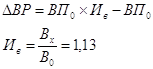
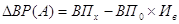
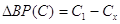
 )
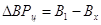
где  - сумма валовой прибыли, в тыс.
руб.;
 - индекс изменения выручки от продажи
товаров;
 -
продажа товаров отчетного периода в базисных ценах, в тыс. руб.;
 -
продажа товаров отчетного периода в фактических ценах, в тыс. руб.;
 - валовая прибыль базисного периода, в тыс.
руб.;
- себестоимость товара отчетного периода, в
тыс. руб.;
 - себестоимость товара базисного периода, в
тыс. руб.;
 - выручка от продажи товаров отчетного
периода, в тыс. руб.;
-
выручка от продажи товаров базисного периода, в тыс. руб.
Сложив величины всех факторов, повлиявших на изменение валовой прибыли, получим суммарное выражение влияния всех факторов на прибыль от реализации продукции ОАО «Ас-кольд» и представим в табл. 3.7.
Таблица 3.7
Влияние факторов на изменение прибыли от продажи товаров ОАО «Аскольд» за 2004-2005 гг.
в тыс. руб.
| Наименование показателя | Сумма изменения прибыли |
| Общая сумма отклонения прибыли от продаж 2003 г. от 2002 г. | -183 |
| За счет: | |
| Роста выручки от продажи товаров | +266 |
| Увеличения удельного веса более рентабельной продукции | +737 |
| Роста себестоимости продукции товаров | -27244 |
| Увеличения продажных цен | +26498 |
| Увеличения коммерческих расходов | -440 |
На основании факторного анализа можно оценить качество прибыли исследуемого предприятия. Качество прибыли от основной деятельности признается высоким, если ее увеличение обусловлено ростом объема продаж, снижением себестоимости продукции.
Приведенные в табл. 3.7. показатели наглядно показывают, что на изменение прибыли от продаж существенное влияние оказал рост себестоимости реализованной продукции: увеличение себестоимости продукции на 27244 тыс. руб., связано в значительной степени с ростом цен на сырье, что привело к увеличению продажных цен на 26498 тыс. руб., и как следствие к увеличению выручки от продажи товаров 2003 г. по сравнению с прошльм периодом на 266 тыс. руб.
Из результатов расчетов также следует, что фактором положительно повлиявшим на изменение прибыли в анализируемом периоде является рост удельного веса более рентабельной продукции в общем объеме реализованных товаров. Изменение этого фактора увеличило сумму выручки на 737 тыс. руб. При этом следует отметить отрицательное влияние, оказанное на сумму выручки ростом