Эффект производственного рычага
Алматинская Академия Экономики и Статистики
Курсовая работа по дисциплине: "Финансовый менеджмент"
На тему: "Эффект производственного рычага"
Подготовила: Сунгенова А.К.
Студентка 4 курса, на базе СО
Проверил: Шайменов А.К.
Степногорск, 2009 г.
СОДЕРЖАНИЕ
Введение
Глава 1. Теоретические аспекты управления производственного рычагом
1.1. Структура и содержание эффекта производственного рычага и производственный риск
1.2. Операционный анализ. Эффект производственного рычага, расчет "порога рентабельности" и "запасов финансовой прочности"
Глава 2. Внутренний анализ деятельности предприятия, работающего в условиях рынка
2.1. Функциональная зависимость между прибылью, объемом продаж и себестоимостью
2.2. Влияние на прибыль от продаж уровня постоянных расходов
Глава 3. Анализ и оценка эффекта производственного рычага на предприятии
3.1. Краткая характеристика предприятия "Казахмыс ПЛС" и оценка его финансового состояния
3.2. Анализ и оценка эффекта производственного рычага на предприятии
Заключение
Список использованной литературы
ПРИЛОЖЕНИЕ № 1
Обзор производства меди
Kazakhmys Copper - Обзор по регионам
Kazakhmys Copper - Обзор по регионам
Kazakhmys Copper - Обзор по регионам
Kazakhmys Copper - Обзор по регионам
Объемы реализации
Введение
Леверидж в приложении к финансовой сфере трактуется как определенный фактор, небольшое изменение которого может привести существенному изменению результирующих показателей.
В финансовом менеджменте различают следующие виды левериджа:
- финансовый;
- производственный (операционный);
- производственно-финансовый.
Всякое предприятие является источником риска. При этом риск возникает на основе факторов производственного и финансового характера. Эти факторы формируют расходы предприятия. Расходы производственного и финансового характера не являются взаимозаменяемыми, однако, величиной и структурой затрат производственного и финансового характера можно управлять. Это управление происходит в условиях свободы выбора источников финансирования и источников формирования затрат производственного характера.
В результате использования различных источников финансирования складывается определенное соотношение между собственными и заемным капиталом, а, так как заемный капитал является платным, и по нему образуются финансовые издержки, возникает необходимость измерения влияния этих издержек на конечный результат деятельности предприятия. Поэтому финансовый леверидж характеризует влияние структуры капитала на величину прибыли предприятия, а разные способы включения кредитных издержек в себестоимость оказывают влияние на уровень чистой прибыли и чистую рентабельность собственного капитала.
Финансовый риск находит отражение в соотношении собственных и заемных средств как источников долгосрочного финансирования, целесообразности и эффективности использования последних. Использование заемных средств связано для коммерческой организаций с определенными, порой значительными издержками. Каково должно быть оптимальное сочетание между собственными и привлеченными долгосрочными финансовыми ресурсами и как это повлияет на прибыль? Именно эта взаимосвязь характеризуется категорией финансового левериджа.
Количественно эта характеристика измеряется соотношением между заемным и собственным капиталом; уровень финансового левериджа прямо пропорционально влияет на степень финансового риска компании и требуемую акционерами норму прибыли. Чем выше сумма процентов к выплате, являющихся, кстати, постоянными обязательными расходами, тем меньше чистая прибыль. Таким образом, чем выше уровень финансового левериджа, тем выше финансовый риск компании.
Итак, сложившийся в компании уровень финансового левериджа - это характеристика потенциальной возможности влиять на чистую прибыль коммерческой организации путем изменения объема и структуры долгосрочных пассивов.
Производственный леверидж зависит от структуры издержек производства и, в частности, от соотношения условно-постоянных и условно-переменных затрат в структуре себестоимости. Поэтому производственный леверидж характеризует взаимосвязь структуры себестоимости, объема выпуска и продаж и прибыли. Производственный леверидж показывает изменение прибыли в зависимости от изменения объемов продаж.
Если доля постоянных расходов велика, говорят, что компания имеет высокий уровень производственного левериджа. Для такой компании иногда даже незначительное изменение объемов производства может привести к существенному изменению прибыли, поскольку постоянные расходы компания вынуждена нести в любом случае, производится продукция или нет. Изменчивость прибыли до вычета процентов и налогов, обусловленная изменением операционного левериджа, количественно выражает производственный риск. Чем выше уровень производственного левериджа, тем выше производственный риск компании.
Глава 1. Теоретические аспекты управления производственного рычагом
1.1. Структура и содержание эффекта производственного рычага и производственный риск
Эффект производственного (производственного) левериджа (рычага) заключается в том, что изменение выручки от реализации (выраженное в процентах) всегда приводит к более сильному изменению прибыли (выраженному в процентах). Сила воздействия производственного левериджа является мерой предпринимательского риска, связанного с предприятием. Чем она выше, тем больший риск несут акционеры; порог рентабельности. Это объем выручки от реализации, при котором достигается нулевая прибыль при нулевых убытках.
Производственный (производственный) леверидж количественно характеризуется соотношением между постоянными и переменными расходами в общей их сумме и вариабельностью показателя "Прибыль до вычета процентов и налогов". Именно этот показатель прибыли позволяет выделить и оценить влияние изменчивости производственного левериджа на финансовые результаты деятельности фирмы.
Уровень производственного левериджа рассчитывается как:
 .
Вместе с этим показателем при анализе финансово-хозяйственной деятельности предприятия используют величину эффекта производственного левериджа, обратную величине порога безопасности:
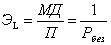 .
(1)
Если доля постоянных расходов велика, говорят, что преприятия имеет высокий уровень производственного левериджа. Для такого предприятия иногда даже незначительное изменение объемов производства может привести к существенному изменению прибыли, поскольку постоянные расходы предприятия вынуждены нести в любом случае, производится продукция или нет.
Вариабельность прибыли при изменении объемов производства в модели безубыточности выражается через величину производной:
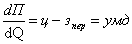 (2)
Чем больше величина маржинального дохода, тем больше изменение прибыли при изменении объемов производства. Разумеется, при благоприятном стечении обстоятельств предприятии с высокой величиной маржинального дохода могут быстро нарастить прибыль, однако при наступлении неблагоприятной ситуации падение прибыли у таких предприятий будет гораздо быстрее, чем у тех, у которых доля маржинального дохода в выручке ниже. Тот же вывод можно сделать, рассмотрев изменение порога безопасности при изменении выпуска:
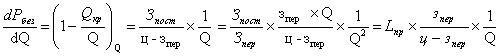 (3)
Чем выше производственный леверидж, тем сильнее изменится величина порога безопасности при изменении объемов выпуска.
Итак, изменчивость прибыли, обусловленная изменением производственного левериджа, количественно выражает производственный риск. Чем выше уровень производственного левериджа, тем выше производственный риск предприятия. Предприятия с более высоким уровнем постоянных расходов (и следовательно, более высоким производственным левериджем) несут и больший риск убытка при неблагоприятном развитии рыночной ситуации.
Эффект производственного левериджа проявляется в том, что при изменении выручки предприятия изменяется и прибыль, причем чем выше уровень производственного левериджа, тем сильнее это влияние.
Эффект производственного левериджа предприятия например равен
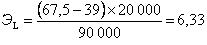 ,
и это означает, что падение выручки предприятия на 1% приведет к падению его прибыли на 6,33%.
Величину производственного левериджа можно считать показателем рискованности не только самого предприятия, но и вида бизнеса, которым это предприятие занимается, поскольку соотношение постоянных и переменных расходов в общей структуре затрат является отражением не только особенностей данного предприятия и его учетной политики, но и отраслевых особенностей деятельности.
Можно привести различные примеры, показывающие роль производственного левериджа; в основном все эти примеры связаны с ресурсоемкими отраслями. В частности, в области нефтедобычи уровень постоянных расходов очень высок, поскольку вне зависимости от степени интенсивности использования скважины необходим определенный, и весьма немалый, минимум расходов на ее поддержание. То же самое можно сказать о металлургической промышленности, железнодорожном и водном транспорт и т.п.
Прибыль предприятия, у которого уровень производственного левериджа выше, более чувствительна к изменениям выручки. При резком падении продаж такое предприятие может очень быстро "упасть" ниже уровня безубыточности. Иными словами, предприятие с более высоким уровнем производственного левериджа является более рискованным.
Однако считать, что высокая доля постоянных расходов в структуре затрат предприятия является отрицательным фактором, так же как и абсолютизировать значение маржинального дохода, нельзя. Увеличение производственного левериджа может свидетельствовать о наращивании производственной мощи предприятия, о техническом перевооружении, повышении производительности труда, а также реализации научно-исследовательских и опытно-конструкторских разработок. Все эти факторы, несомненно являющиеся положительными, проявляются в увеличении доли постоянных расходов и приводят к увеличению эффекта производственного левериджа.
Анализ величин постоянных и переменных расходов предприятия позволяет выявить уровень риска, что является необходимым этапом планирования и принятия управленческих решений.
Вообще говоря, сложившийся в предприятии уровень производственного левериджа - это характеристика потенциальной возможности влиять на прибыль до вычета процентов и налогов путем изменения структуры себестоимости и объема выпуска.
1.2. Операционный анализ. Эффект производственного рычага, расчет "порога рентабельности" и "запасов финансовой прочности"
Основа финансового менеджмента - финансовый хозяйственный анализ, в рамках которого на первый план выступает анализ структуры себестоимости.
Известно, что предпринимательская деятельность связана со многими факторами, влияющими на ее результат. Все их можно разделить на две группы. Первая группа факторов связана с максимизацией прибыли за счет спроса и предложения, ценовой политики, рентабельности продукции, ее конкурентоспособности. Другая группа факторов связана с выявлением критических показателей по объему реализуемой продукции, наилучшим сочетанием предельной выручки и предельных затрат, с делением затрат на переменные и постоянные.
К переменным затратам, которые изменяются от изменения объема выпуска продукции, относятся сырье и материалы, топливо и энергия для технологических целей, покупные изделия и полуфабрикаты, основная заработная плата основных производственных рабочих, освоение новых видов продукции и др. К постоянным (общефирменным) затратам - амортизационные отчисления, арендная плата, заработная плата административно-управленческого аппарата, проценты за кредит, командировочные расходы, расходы на рекламу и др.
Анализ производственных затрат позволяет определить их влияние на объем прибыли от реализации, но если к этим проблемам подойти глубже, то выясняется следующее:
такое деление помогает решить задачу увеличения массы прибыли за счет относительного сокращения тех или иных затрат;
позволяет искать наиболее оптимальное сочетание переменных и постоянных затрат, обеспечивающих прибавку прибыли;
позволяет судить об окупаемости затрат и финансовой устойчивости на случай ухудшения хозяйственной ситуации.
Основными величинами, используемыми в производственном анализе, являются:
- валовая маржа (сумма покрытия). Эта величина рассчитывается как разница между выручкой от реализации и переменными затратами. Она показывает, хватает ли у предприятия средств для покрытия постоянных расходов и получения прибыли;
- сила производственного левериджа. Вычисляется как отношение валовой маржи к прибыли после уплаты процентов, но до уплаты налога на прибыль. Она показывает, на сколько процентов изменится прибыль при изменении выручки на один процент.
Любое изменение выручки в этой точке приводит к возникновению прибыли или убытка. Вблизи порога рентабельности сила производственного левериджа является наибольшей. По мере удаления от нее она уменьшается, что хорошо согласуется с концепцией предпринимательского риска: чем больше сила производственного левериджа, тем ближе предприятие находится к порогу рентабельности, и тем больше опасность, что прибыль сильно уменьшится или даже превратится в убытки при небольшом изменении выручки. Порог рентабельности рассчитывается как сумма постоянных затрат, деленная на отношение валовой маржи к выручке; запас финансовой прочности. Это разница между выручкой предприятия и порогом рентабельности. Запас финансовой прочности показывает, на какую величину может уменьшиться выручка, чтобы предприятие все еще не несло убытков. Расчет приведенных выше величин позволяет оценить устойчивость предпринимательской деятельности предприятия и предпринимательский риск, связанный с ней.
Как правило, чем выше постоянные затраты предприятия, тем выше связанный с ним предпринимательский риск. В свою очередь, высокие постоянные затраты обычно являются результатом наличия у предприятия дорогостоящих основных средств, нуждающихся в обслуживании и периодическом ремонте.
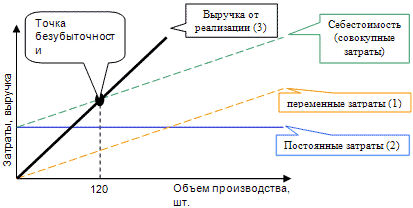
Уровень постоянных затрат во многих предприятиях часто бывает значительным, что связано с необходимостью обслуживания офисных зданий, компьютерной техники, затратами на рекламу, на постоянное обновление технологии производства и т.п. Для снижения предпринимательского риска, связанного с такими предприятиями, необходимо взвешено подходить к наращиванию постоянных затрат, делая это только в случае, когда это действительно необходимо. Обычно, если запас финансовой прочности составляет более 10% от выручки, и сила производственного левериджа не слишком велика, положение многих предприятий можно считать достаточно благоприятным. Однако только на основе этих величин нельзя сделать достоверного вывода о состоянии предприятия. Предпринимательский и финансовый риски необходимо рассматривать в совокупности.
Совместный эффект производственного и финансового левериджа. Определение совокупного влияния на деятельность предприятия структуры затрат и структуры капитала и управление этими параметрами является одной из основных задач финансового менеджмента. Совместный эффект производственного и финансового левериджа определяется умножением силы производственного левериджа на силу финансового левериджа. Полученная величина показывает, на сколько процентов изменится чистая прибыль в расчете на одну акцию при изменении объема продаж на один процент.
Расчет совместного эффекта производственного и финансового левериджа позволяет оценить совокупный риск, связанный с предприятием. Как можно видеть, сочетание высокой силы производственного левериджа (низкий запас финансовой прочности, высокая доля постоянных расходов) с высокой силой финансового левериджа (высокая доля заемных средств, значительный объем процентных платежей) ведет к сильному увеличению совокупного риска, связанного с предприятием. Такой ситуации необходимо избегать всеми доступными средствами, прежде всего, разумной политикой заимствования средств и взвешенным управлением структурой затрат.
Критерием выбора наиболее рентабельной продукции могут служить следующие показатели:
валовая маржа на единицу продукции;
доля валовой маржи в цене единицы продукции;
валовая маржа на единицу ограниченного фактора.
Рассматривая поведение переменных и постоянных затрат, следует анализировать состав и структуру затрат на единицу продукции в определенном периоде времени и при определенном количестве продаж. Вот как характеризуется поведение переменных и постоянных затрат при изменении объема производства (сбыта).
Таблица 1. Поведение переменных и постоянных затрат при изменении объема производства (сбыта)
| Объем производства (сбыта) | Переменные издержки | Постоянные издержки | ||
| суммарные | на единицу продукции | суммарные | на единицу продукции | |
| Растет | Увеличиваются | Неизменные | Неизменные | Уменьшаются |
| Падает | Уменьшаются | Неизменные | Неизменные | Увеличиваются |
Структура издержек не столько количественное отношение, сколько качественное. Тем не менее влияние динамики переменных и постоянных затрат на формирование финансовых результатов при изменении объема производства весьма существенно. Именно со структурой затрат тесно связан производственный рычаг.
Эффект производственного рычага заключается в том, что любое изменение выручки от реализации всегда порождает более сильное изменение прибыли.
Для расчета эффекта или силы воздействия рычага используется целый ряд показателей. При этом требуется разделение издержек на переменные и постоянные с помощью промежуточного результата. Эту величину принято называть валовой маржой, суммой покрытия, вкладом.
В эти показатели входят:
валовая маржа = прибыль от реализации + постоянные затраты;
вклад (сумма покрытия) = выручка от реализации - переменные затраты;
эффект рычага = (выручка от реализации - переменные затраты) / прибыль от реализации.
Если трактовать эффект воздействия производственного рычага как изменение валовой маржи, то ее расчет позволит ответить на вопрос насколько изменяется прибыль от увеличения объема (производства, сбыта) продукции.
Изменяется выручка, изменяется сила рычага. Например, если сила рычага равна 8,5, а рост выручки планируется на 3%, то прибыль вырастет на: 8,5 х 3% = 25,5%. Если выручка падает на 10%, то прибыль уменьшается на: 8,5 х 10% = 85%.
Однако при каждом росте выручки от реализации сила рычага меняется, а прибыль растет.
Перейдем к следующему показателю, который вытекает из производственного анализа, - порогу рентабельности (или точки безубыточности).
Порог рентабельности рассчитывается как отношение постоянных затрат к коэффициенту валовой маржи:
К валовой маржи = валовая маржа / выручка от реализации
Отсюда:
порог рентабельности = постоянные расходы / К валовой маржи
Следующий показатель - запас финансовой прочности:
Запас финансовой прочности = выручка от реализации - порог рентабельности.
Размер финансовой прочности показывает, что у предприятия есть запас финансовой устойчивости, а значит, и прибыль. Но чем ниже разница между выручкой и порогом рентабельности, тем больше риск получить убытки. Итак:
сила воздействия производственного рычага зависит от относительной величины постоянных затрат;
сила воздействия производственного рычага прямо связана с ростом объема реализации;
сила воздействия производственного рычага тем выше, чем предприятие ближе к порогу рентабельности;
сила воздействия производственного рычага зависит от уровня фондоемкости;
сила воздействия производственного рычага тем сильнее, чем меньше прибыль и больше постоянные расходы.
Пример для расчета
Исходные данные:
Выручка от реализации продукции - 10000 тыс. тенге
Переменные затраты - 8300 тыс. тенге
Постоянные затраты - 1500 тыс. тенге
Прибыль - 200 тыс. тенге
Расчет:
1. Рассчитаем силу воздействия производственного рычага.
Сумма покрытия = 1500 тыс. тенге + 200 тыс. тенге = 1700 тыс. тенге
Сила воздействия производственного рычага = 1700 / 200 = 8,5 раза,
2. Предположим, что на следующий год прогнозируется рост объема реализации на 12%. Мы можем рассчитать, на сколько процентов возрастет прибыль:
12% * 8,5 =102%.
10000 * 112% / 100= 11200 тыс. тенге
8300 * 112% / 100 = 9296 тыс. тенге
11200 - 9296 = 1904 тыс. тенге
1904 - 1500 = 404 тыс. тенге
Сила воздействия рычага = (1500 + 404) / 404 = 4,7 раза.
Отсюда прибыль возрастает на 102%:
404 - 200 = 204; 204 * 100 / 200 = 102%.
Определим порог рентабельности для этого примера. Для этих целей следует рассчитать коэффициент валовой маржи. Он считается как отношение валовой маржи к выручке от реализации:
1904 / 11200 = 0,17.
Зная коэффициент валовой маржи - 0,17, считаем порог рентабельности.
Порог рентабельности = 1500 / 0,17 = 8823,5руб.
Глава 2. Внутренний анализ деятельности предприятия, работающего в условиях рынка
Внутренний анализ деятельности предприятия, работающего в условиях рынка, состоит из:
- установления функциональной зависимости между прибылью, объемом и себестоимостью проданного;
- анализа влияния на прибыль отдельных факторов, базирующихся на использовании в расчетах маржинального дохода;
- анализа данных внутренней отчетности о формировании фактической прибыли от продаж;
- анализа данных внутренней отчетности о формировании фактической прибыли от продаж;
- анализа отклонения от стандартных прямых затрат;
- анализа исполнения бюджета по накладным расходам;
- анализа вариантов управленческих решений, базирующихся на взаимосвязи прибыли, объема и себестоимости проданного.
2.1. Функциональная зависимость между прибылью, объемом продаж и себестоимостью
Расходы, связанные с управлением и обслуживанием промышленного производства и сбыта продукции, не зависящие от объема производства и сбыта, являются постоянными расходами. Те расходы, которые зависят от объема производства и реализации (сырье, материалы), являются переменными расходами.
Прибыль в сумме с постоянными расходами рассматривается как маржинальный доход. Такое деление расходов и доходов фирмы позволяет установить функциональную зависимость между прибылью, объемом и себестоимостью, которая может быть изображена графически. Наличие этой зависимости позволяет на основе простейших расчетов выявлять различные варианты уровней прибыли в зависимости от устанавливаемых цен, структуры реализуемой продукции по видам. Кроме того, может быть определен наиболее приемлемый вариант формирования прибыли (см. рис.1).
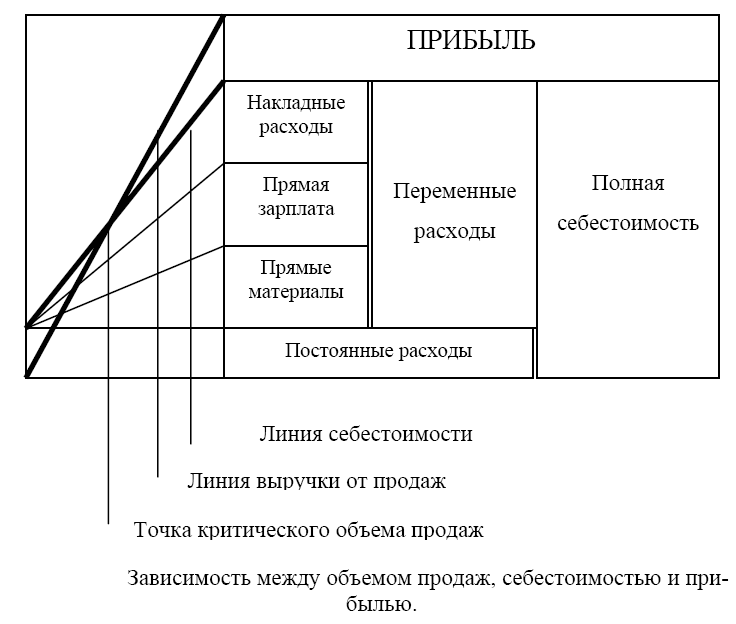
Рис. 1.
График позволяет сразу ответить на вопросы, при каком объеме продаж предприятие получит прибыль и при каком объеме продаж ее не будет. Точка, при которой за траты на производство и сбыт продукции будут равны выручке от продаж, называется точкой критического объема продаж. Если пакет заказов на продукцию будет ниже объема в критической точке, для фирмы может быть решен вопрос о целесообразности организации выпуска продукции в объеме, определяемом пакетом заказов покупателей. График показывает, что на прибыль прямое влияние оказывает объем продаж и себестоимость, в той ее части, которая относится к постоянным расходам. Связь прибыли с объемом продаж зависит не только от количества проданного, но и от той доли постоянных расходов, которая будет отнесена на единицу проданной продукции. Этому фактору уделяется большое внимание. И поэтому тщательно изучают возможности снижения уровня общей суммы постоянных расходов. С этой целью выполняются предварительные расчеты. Известно, что рост объема производства и продаж неминуемо влечет за собой увеличение отдельных видов затрат, относимых к постоянным расходам. Поэтому при принятии решения о расширении производства для определенных его уровней составляются соответствующие им расчеты бюджетов постоянных расходов. Оптимальным признается бюджет, который позволяет снизить долю постоянных расходов в цене на единицу продукции. Обычно, вместо постоянного построения графиков проводится расчет точки критического объема продаж аналитическим путем. Для вывода формул аналитического расчета используют график, приведенный на рис. 2.
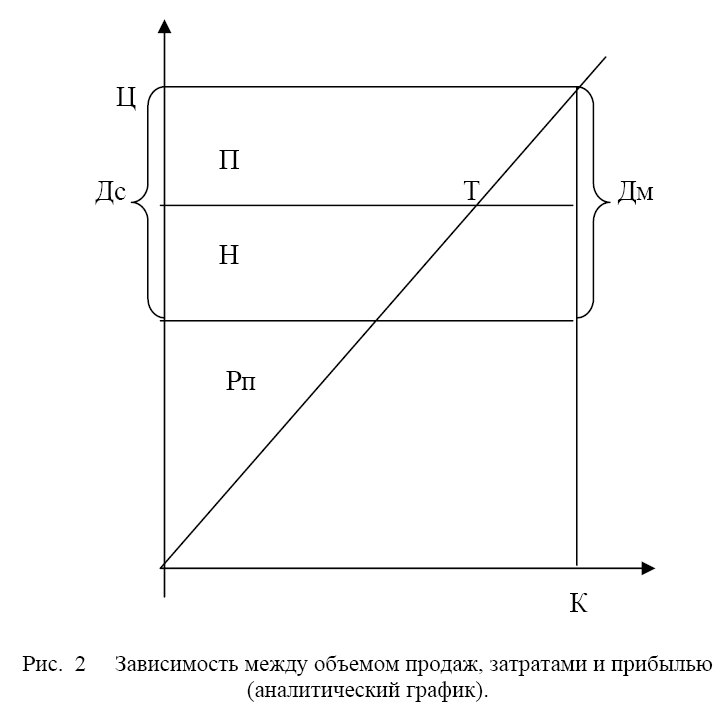
При этом в графике маржинального дохода меняют местами переменные и постоянные расходы с тем, чтобы соединить вместе на графике зону прибыли и зону постоянных расходов. В соответствии с рис.2 приняты следующие обозначения:
Т - точка критического объема продаж;
Дм - общая сумма маржинального дохода;
Ду - удельный вес маржинального дохода;
Дс - ставка маржинального дохода в цене за единицу
продукции;
Ц - цена единицы продукции;
Н - постоянные расходы;
Рп - переменные расходы;
П - прибыль от продаж;
В - выручка от продаж;
К - количество проданного в натуральных единицах.
Итак, маржинальный доход равен
Дм=П+Н. (1)
В точке критического объема продаж маржинальный доход равен постоянным расходам. График позволяет также определить маржинальный доход как разность между выручкой от продаж и переменными расходами:
Дм=В-Рп. (2)
В приведенном примере максимальный объем выручки от продаж составляет 20 млн. тенге., а сумма переменных расходов - 8 млн. тенге. Следовательно, Дм=20-8=12 млн. тенге. Графическое построение дает возможность записать такую пропорцию:
Т: Н=В: Дм. Преобразуя эту пропорцию, можно определить формулу расчета точки критического объема продаж в денежной оценке:
Т=В*Н/Дм. (3)
Для данного примера 20*4: 12=6,67 млн. тенге. При замене денежного выражения в натуральное можно найти критический объем продаж в натуральном выражении 1000*4: 12=333 натур, ед. И для натурального выражения предыдущая формула имеет вид:
Т=К*Н/Дм. (4)
Ставку маржинального дохода рассчитывают путем деления общей суммы маржинального дохода на число натуральных единиц максимального объема продаж, т.е.
Дс=Дм: К. В данном случае Дс=12 млн. ден. ед.: 1000 нат.
ед. =12000 тенге. или Дм=К*Дс, тогда Т=Н: Дс.
Используя эту формулу, рассчитывают точку критического объема продаж на базе сведений о постоянных расходах и ставке маржинального дохода в цене за единицу
продукции:
Т=4000 тыс. тенге.: 12 тыс. тенге. =333 нат. ед.
Формула (4) может быть использована и для расчета точки критического объема продаж в% к максимальному объему продаж, который принят за 100%:
Т=Н: Дм*100%=4: 12*100%=33,3%. (5)
Далее приведены формулы определения прибыли, базирующиеся на использовании в расчетах маржинального дохода.
П=Дм-Н. (6)
Так определяют прибыль от продаж, если известны общая сумма маржинального дохода и постоянные расходы: 12-4=8 млн. тенге. Удельный вес маржинального дохода в выручке от продаж подсчитывается путем деления общей суммы маржинального дохода на максимальный объем выручки от продаж по формуле Ду=Дм: В=12: 20=0,6, или обратный счет Дм=В*Ду. Это дает возможность преобразовать формулу (12.6) в вид:
П=В*Ду-Н. (7)
В данном случае П=20*0,6-4=8 млн. тенге. Формула (7) успешно используется именно тогда, когда приходится считать общую прибыль от продаж при выпуске и продажах предприятием нескольких видов продукции. В этом случае Ду рассчитывается как средневзвешенная величина. Так, предприятие, например, выпускает 3 вида продукции и они имеют следующие удельные веса маржинального дохода: 0,7 0,6 и 0,4, а выручка от продаж, равная 25 млн. тенге., имеет долю 20%, 50%, 30%. Тогда средний удельный вес маржинального дохода составит:
Ду=(0,7*20+0, б*50+0,4*30) /100=0,56.
Если постоянные расходы определены в сумме 5 млн. тенге., то прибыль от продаж составит П=25*0,56-5=14-5=9 млн. ед.
В случае, если известным является количество проданного в натуральных единицах и ставках маржинального дохода в цене на единицу продукции, прибыль от продаж
определяют по формуле:
П=К*Дс-Н. (8)
Приведенные формулы также хорошо обеспечивают сопоставление фактических результатов со стандартными или бюджетными.
Далее приводится анализ влияния на прибыль от дельных факторов, базирующихся на категории маржинального дохода.
Для выживания в конкурентной борьбе рыночной экономики предприятию необходимо знать максимально достижимый уровень прибыли. Имеющиеся формулы позволяют провести аналитический расчет и сопоставить фактические результаты от прибыли с расчетными (стандартными) результатами. Пусть имеются следующие данные о продажах.
Таблица 1.
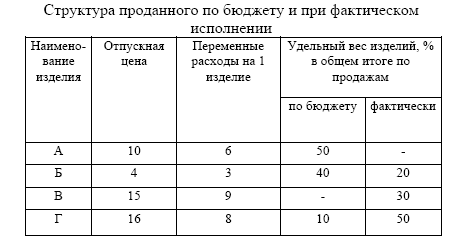
Известно, что выручка от продаж по бюджету определена в сумме 200 тыс. тенге., при фактическом исполнении 231,4 тыс. тенге. и постоянные расходы 50 тыс. ед. не менялись. При расчете выявляют влияние на прибыль изменения объема и структуры продаж. По формуле (7) П=В*Ду-Н. Сначала определяют Ду для каждого изделия, а затем определяют средний Ду для:
А(10-6): 10=0,4,
Б(4-3): 4=0,25,
В(15-9): 15=0,4,
Г(16-8): 16=0,5.
Для продаж по бюджету
Дуср=(0,4*50+0,25*40+0,5*10) /100=0,35
Прибыль по бюджету П=200*0,35-50=20 тыс. тенге.
Для фактических продаж Дуср=(0,25*20+0,4*30+0,5*50) /100=0,42
Прибыль от продаж фактических:
П=231,4*0,42-50=47,2 тыс. тенге.
В данном случае фактическая прибыль выше бюджетной. Как ясно из графика 2, выше точки критического объема продаж и маржинальный доход, и прибыль увеличивают на одну и ту же сумму.
(231,4-200) *0,35=+11 тыс. тенге.
При изменении в структуре проданного может наблюдаться как повышение, так и снижение этих показателей. Расчет прироста абсолютной суммы маржинального дохода:
(0,42-0,35) *231,4=16,2 тыс. тенге.
Этот анализ проводят при определении различных вариантов бюджетных расчетов. При этом решается вопрос установления цен по каждому виду продукции, принимая во внимание рыночный спрос, цены конкурентов и общую сумму постоянных расходов, складывающуюся для конкретных условий продаж.
Фактические продажи, в зависимости от целого ряда причин, могут быть выполнены по ценам, отклоняющимся от предусмотренных как в сторону увеличения, так и в сторону уменьшения.
В ранее приведенном примере, предположим, изделие Г продано по заниженным ценам - 10 тенге. против 16 тенге., и выручка от продаж его по заниженной цене в объеме выручки, равной 220 тыс. тенге., составляют 10%. Как повлияло это на размер прибыли? Определяют среднее Ду для изделий Г, проданных по заниженной цене:
(10-8): 10=0,2.
Дуср=(0,25*20+0,4*30+0,5*40+0,2*10) /100=0,39.
При этом прибыль от продаж П=200*0,39-50=35,8 тыс. тенге.
Уменьшение прибыли от продаж 35,8-47,2=11,4 тыс. тенге.
По условию примера бюджетная прибыль составляет 28,6% от общей суммы маржинального дохода (20: 70: 100). Для изделия Г, проданного по заниженной цене, ставка маржинального дохода в цене за изделие 2 тенге. - 25% от полной ставки маржинального дохода, что привело к потерям прибыли на 11,4 тыс. тенге., но и возместило некоторую часть постоянных расходов, равную 11,4: (8-2) *2=3,8 тыс. тенге. С таким положением руководители соглашаются и санкционируют продажу части продукции Г по заниженным ценам.
2.2. Влияние на прибыль от продаж уровня постоянных расходов
Как видно из формулы П=В*Ду-Н, прибыль будет тем выше, чем ниже будет сумма постоянных расходов. Повысить прибыль и сдвинуть опасную зону убытков можно лишь при снижении удельного веса постоянных расходов в общей сумме маржинального дохода двумя путями: либо снижать абсолютную сумму постоянных расходов, либо увеличивать объем продаж и по возможности удельный вес маржинального дохода, в выручке от продаж. Постоянные расходы могут быть уменьшены за счет той части, которая классифицируется как "на усмотрение руководства". При увеличении объема продаж за счет расширения производственной мощности предприятия обычно в бюджетных расчетах увеличивают и сумму постоянных расходов. Но и темпы их роста должны быть меньшими по сравнению с предполагаемым ростом объема продаж, иначе заметного роста прибыли наблюдаться не будет. Итак, подведем полный баланс влияния всех факторов на прибыль:
За счет увеличения количества проданных изделий:
(231,4-200) *0,35=+11,0%,);
за счет сдвига в структуре:
231,4*(0,42-0,35) =231,4*0,07=16,2%);
за счет изменения цен:
220*0,39-231,4*0,42-85,8-97,2= - 11,4%;
за