Удосконалення оцінки посередницької діяльності кредитної спілки
Проведений аналіз дозволяє зробити висновки, що кредитна спілка хоча і мала проблеми з неповерненими кредитами, але за рахунок сформованих резервів повинна зберегти стабільність у своїй роботі.
Таблиця 2.3 Вертикальний аналіз балансу КС « Імпульс плюс « у 2007-2009рр.
| Код рядка |
2007 р. тис.грн. |
2007 р., % |
2008 р. тис.грн. |
2008 р.,%; |
2009 р. тис.грн |
2009р., % | |
| АКТИВ | |||||||
| І . Продуктивні активи | |||||||
| Кредити, надані членам КС | 010 | 1 385,8 | 100,0 | 1442,9 | 98,6 | 1388,2 | 100,6 |
| Заборгованість за простроченими та неповерненими кредитами | 030 | 284,9 | 20,6 | 381,6 | 26,1 | 530,8 | 38,5 |
| Резерв забезпечення покриття втрат від неповернених позичок | 040 | (148,2) | 10,7 | (190,1) | 12,9 | (290,4) | 21,0 |
| Фінансові інвестиції | 050 | 0 | 0 | 13,8 | 0,9 | 13,8 | 1,0 |
|
Усього за розділом І (р.010-р.040+р.050) |
070 | 1 237,6 | 89,3 | 1266,6 | 86,6 | 1111,6 | 80,6 |
| ІІ. Непродуктивні активи | |||||||
| Грошові кошти | 080 | 80,0 | 5,8 | 127,0 | 8,7 | 194,3 | 14,1 |
| Основні засоби, ін.. необоротні (не)матеріальні активи | 090 | 29,0 | 2,1 | 22,0 | 1,5 | 18,3 | 1,3 |
| Інші непродуктивні активи | 130 | 38,4 | 2,8 | 47,0 | 3,2 | 40,2 | 2,9 |
| Витрати майбутніх періодів | 140 | 0,4 | 0,0 | 0,1 | 0,0 | 15,2 | 1,1 |
|
Усього за розділом ІІ (р.080+р.090+р.130+р.140) |
150 | 147,8 | 10,7 | 196,1 | 13,4 | 268,0 | 19,4 |
| АКТИВИ ВСЬОГО | 160 | 1 385,4 | 100,0 | 1462,7 | 100,0 | 1379,6 | 100,0 |
| ПАСИВ | |||||||
| І. Зобов’язання | |||||||
| Внески (вклади) на депозитні рахунки | 170 | 550,7 | 39,8 | 858,0 | 58,7 | 760,5 | 55,1 |
| Розрахунки з юр. Особами, за зобов’язаннями, на які нараховуються проценти | 180 | 265,0 | 19,1 | 35,0 | 2,4 | - | - |
| Інші зобов’язання, на які не нараховуються % | 230 | 87,7 | 6,3 | 44,7 | 3,0 | 104,4 | 7,6 |
| Доходи майбутніх періодів | 240 | 33,2 | 2,4 | 45,5 | 3,1 | 32,8 | 2,4 |
|
Усього за розділом І (р.170+р.180+р.231+р.240) |
260 | 936,6 | 67,6 | 983,2 | 67,2 | 897,7 | 65,1 |
| ІІ. Капітал | |||||||
| Пайовий капітал | 270 | 273,5 | 19,7 | 228,5 | 15,6 | 227,7 | 16,5 |
| Резервний капітал | 280 | 175,3 | 12,7 | 251,0 | 17,2 | 254,2 | 18,4 |
|
Нерозподілений дохід (непокритий збиток) |
300 | 0,0 | 0,0 | 0,0 | 0,0 | - | - |
|
Усього за розділом ІІ (р.270+р.280+р.300) |
310 | 448,8 | 32,4 | 479,5 | 32,8 | 481,9 | 34,9 |
| ПАСИВИ ВСЬОГО | 340 | 1385,4 | 100,0 | 1462,7 | 100,0 | 1379,6 | 100,0 |
Для аналізу динаміки змін суми балансу, які відбуваються у кредитній спілці за певний проміжок часу, а також для виявлення тенденцій, які можуть бути використані для відхилень статей у майбутньому, робимо трендовий аналіз (табл. 2.4.).
Таблиця 2.4.Трендовий аналіз валюти балансу КС « Імпульс плюс « за 2002-2009 рр.
| Активи, тис.грн. | Рік | Тренд, % | |
| Базисний рік – перший - 2002р | 42 819 | 2002 | 100,0 |
| Рік другий (119 792/42 819Ч100) - 2003р | 119 792 | 2003 | 279,8 |
| Рік третій (217 369/42 819Ч100) - 2004р | 217 369 | 2004 | 507,6 |
| Рік четвертий (461 598/42 819Ч100)-2005р | 461 598 | 2005 | 1 078,0 |
| Рік п’ятий (1 369 866/42 819Ч100) -2006р | 1 369 866 | 2006 | 3 119,2 |
| Рік шостий (1 385 452/42 819Ч100) -2007р | 1 385 452 | 2007 | 3 235,6 |
| Рік сьомий (1 462 737/42 819Ч100) -2008р | 1 462 737 | 2008 | 3 416,1 |
| Рік восьмий (1 379 604/42 819Ч100) 2009р | 1 379 604 | 2009 | 3 221,9 |
За результатами трендового аналізу, можна зробити висновок, що кредитна спілка з початку своєї діяльності мала інтенсивний розвиток, майже подвоюючи балансову суму. Для оцінки ефективності використання активів та пасивів кредитної спілки доцільно зробити аналіз фінансових нормативів. Перелік фінансових коефіцієнтів досягає майже двох сотень. Але зважаючи на специфіку діяльності візьмемо основні з них: норматив достатності капіталу, норматив платоспроможності, норматив резервного капіталу, нормативу якості активів, відношення продуктивних активів до активів.
Проаналізуємо фінансовий стан кредитної спілки.
Методика розрахунків комбінована, тобто громіздкі розрахунки виконуються за допомогою програмного комплексу «CuProgram», якою користується кредитна спілка. Норматив достатності капіталу показує, наскільки капітал може виконувати роль буфера по виконанню зобов’язань. Капітал кредитної спілки не може бути меншим ніж 10 % від її загальних зобов'язань:
К = А:В
х 100
 10 %, (2.1)
де К – достатність капіталу
А - капітал
Б - зобов'язання
К 2007р
=
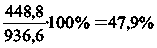
К 2008р
=
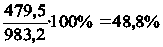
К 2009р.
=
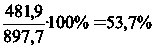
З розрахунку видно, що коефіцієнт достатності капіталу впродовж останніх трьох років було витримано – капітал не був менше 10% від зобов’язань.
Норматив платоспроможності використовується для мінімізації ризиків, пов'язаних із здатністю кредитної спілки розраховуватись за своїми зобов'язаннями.
Коефіцієнт платоспроможності визначається як співвідношення регулятивного капіталу (власних коштів) кредитної спілки до сумарних активів, зважених за ступенем ризику. Для його розрахунку активи поділяються на п'ять груп за ступенем ризику та підсумовуються з урахуванням відповідних коефіцієнтів зваження. Нормативне значення коефіцієнта платоспроможності не може бути меншим ніж 8 %. Схема розрахунку надана у табл. 2.5.
Таблиця 2.5.Алгоритм розрахунку коефіцієнту платоспроможності
| Група 1 | А(грошові кошти у банку) | Б (грошові кошти у касі) | 0% | ||
| Група 2 | В (депозитні рахунки у банку) | Г (державні цінні папери) | 20% | ||
| Група 3 | Д (внески до капіталу ОКСУ) | Е (внески до капіталу коп. банку) | Ж(Зворотні внески до асоціації КС) | З (залишкова вартість основних фондів нематеріальних активів та інших необоротних активів) | 50% |
| Група 4 | И (кредити членам - прострочені та безнадійні кредити) | К (кредити КС - прострочені та безнадійні кредити) | Л (інша деб. заборг) | 100% | |
| Група 5 | М (неповернені кредити або безнадійні) | 150% | |||
Алгоритм підрахунку сумарних активів (А+Б)*0%+(В+Г)*20%+(Д+Е+Ж+З)*50%+(И+К+Л)*100%+М*150% |
|||||
|
Регулятивний капітал КП = __________________________________________________________________________________________ , (2.2) |
|||||
| (А+Б)*0+(В+Г)*0,2+(Д+Е+Ж+З)*0,5+(И+К+Л)*1+М*1,5 | |||||
де КП - коефіцієнт платоспроможності
Коефіцієнт платоспроможності розраховано за допомогою програмного комплексу «CuProgram», він дорівнює:
КП 2007 р = 36,9
КП 2008 р = 42,9
Таким чином, показник платоспроможності в останні три роки значно перевищував нормативне значення.
Норматив резервного капіталу, встановлено для здатності спілки, у разі виникнення збитків, перекрити їх із резервного капіталу. Формується до моменту досягнення ним не менше 15 % від суми активів, зважених на ризик кредитної спілки:
РК = 100 / (В+Г) х 0 + (Д+Є) х 0,2 + (Ж+З+І+К) х 0,5 + (Л+М) х 1,0 +
+ Н х 1,5 , (2.3)
Таблиця
| де РК - резервний капітал; |
| Б- грошові кошти в касі та на поточних рахунках у банках; |
| В - державні цінні папери; |
| Г- грошові кошти на (вкладних) депозитних рахунках у банках; |
| Д - внески (вклади) на депозитні рахунки в об'єднаній кредитній спілці; |
| Є - внески до капіталу об'єднаної кредитної спілки; |
| Ж- внески до капіталу кооперативного банку; |
| З - грошові кошти, внесені на зворотній основі до спільних фінансових фондів асоціацій кредитних спілок; |
| І - залишкова вартість основних засобів, нематеріальних активів та інших необоротних активів; |
| К - кредити, надані членам кредитної спілки та кредитним спілкам (крім неповернених та безнадійних); |
| Л - інша дебіторська заборгованість; |
| М - кредити, надані членам кредитної спілки, визнані неповерненими або безнадійними. |
РК 2007 р. = 11,6%
РК 2008 р. = 16,1%
РК 2009 р = 16,3%
Коефіцієнт розраховано за допомогою програмного комплексу «CuProgram». Результати розрахунку за 2007р. - 11,6%, 2008р.- 16,1% свідчать, що резервний капітал нижче нормативу і лише у 2009р. – 16,3% названий показник був сформований у межах нормативу.
Метою аналізу якості активів є визначення життєздатності спілки.
Загальна сума заборгованості за простроченими, неповерненими, безнадійними та продовженими (пролонгованими) кредитами не має перевищувати 100 % від суми регулятивного капіталу (власних коштів) за виключенням капіталу, сформованого за рахунок додаткових пайових внесків:
ПКВ
= (А+Б+В) · 100 / (Г-Д)
 100 %,(2.4)
|
де ПКВ – проблемні кредити до власних коштів; А - заборгованість за простроченими та неповерненими кредитами; Б - заборгованість за безнадійними кредитами; В - заборгованість за продовженими (пролонгованими) кредитами; Г – капітал; Д - капітал сформований за рахунок додаткових пайових внесків. |
ПКВ
2007р. =
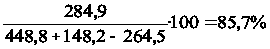
ПКВ
2008р. =
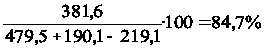
ПКВ
2009р. =
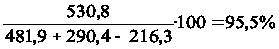
Проблемні кредити у 2007 р., 2008р, 2009р. знаходилися у межах норми (85,7%, 84,7%, 95,5% відповідно). Це відбулося за рахунок зростання долі капіталу спілки.
Загальна сума заборгованості за простроченими, неповерненими, безнадійними та продовженими (пролонгованими) кредитами, не перекрита сформованим резервом забезпечення покриття втрат від неповернених позик, не має перевищувати 10% від загальної суми заборгованості за наданими кредитами:
ПКК
= (А+Б+В-Г) · 100 / (Д+Є)
10 %, (2.5)
|
де ПКК – проблемні кредити до загальної суми кредитів; А - заборгованість за простроченими та неповерненими кредитами; Б - заборгованість за безнадійними кредитами; В - заборгованість за продовженими (пролонгованими) кредитами; Г - резерв забезпечення покриття втрат від неповернених позик; Д - кредити, надані членам кредитної спілки; Є - кредити, надані кредитним спілкам. |
ПКК
2007 р. =
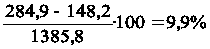
ПКК
2008 р. =
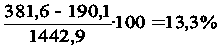
ПКК
2009 р. =
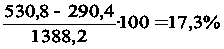
Частка проблемних кредитів по відношенню до кредитів у 2007р. була у межах норми. У 2008р. вона складала 13,3% і у 2009р. стала занадто високою – 17,3% .
Загальна сума залучених внесків (вкладів) членів кредитної спілки на депозитні рахунки та інших зобов'язань кредитної спілки, за якими нараховуються відсотки, не має перевищувати суму продуктивних активів:
ПП
= А*100 / Б
100 %,(2.6)
де ПП - платні пасиви до доходних активів;
А - сума зобов'язань, на які нараховуються відсотки;
Б - продуктивні активи.
ПП
2007 р. =
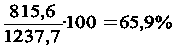
ПП
2008 р. =
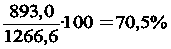
ПП
2009 р. =
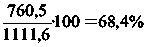
Згідно отриманих даних можна зробити висновок, що цей норматив виконується. Це говорить про те, що кредитна спілка може виконувати свої зобов’язання.
Відношення продуктивних активів до активів це відношення активів, що приносять прибуток, до сумарних активів і показує рівень продуктивного використання активів та не можуть бути менш . Слід, однак, пам’ятати, що деякі активи, що не приносять прибуток, тим часом необхідні для забезпечення функціонування спілки (наприклад, будинки, устаткування, транспортні засоби).
ПА
= А 100 / Б
60%, (2.7)
де ПА – продуктивні активи;
А - залишок за наданими кредитами членам кредитної спілки;
Б - суми активів збільшених на суму на суму фактично сформованого резерву забезпечення покриття втрат від неповернених позичок
ПА
2007р. =
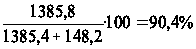
ПА
2008р. =
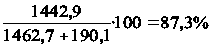
А 2009р.
=
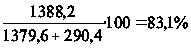
Результати розрахунку показника за аналізований період свідчать, що цей норматив виконується. І тому ризику з не отримання прибутку для кредитної спілки немає. Кредитна спілка не має права здійснювати залучення коштів від членів кредитної спілки у разі наявності у неї співвідношення більшого ніж 100% сум нарахованих процентів за внесками (вкладами) членів кредитної спілки на депозитні рахунки та розподіленого доходу на додаткові пайові внески до суми нарахованих доходів за кредитами, наданими членам кредитної спілки.
МЗ
= (А + Б)*100 / В
100%,(2.8)
де МЗ – можливість залучення коштів;
А - нараховані проценти за внесками (вкладами) членів кредитної спілки на депозитні рахунки;
Б - розподілений дохід на додаткові пайові внески;
В - суми нарахованих доходів за кредитами
2007 р.
МЗ
=
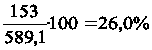
2008 р.
МЗ
=
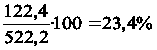
МЗ
=
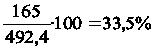
Коефіцієнт в межах норми
Загальна сума залучених на договірних умовах кредитів банків, кредитів об'єднаної кредитної спілки, грошових коштів інших установ та організацій не може перевищувати 50 % вартості загальних зобов'язань та капіталу кредитної спілки на момент залучення.
ЗК
= (А +Б)*100/В
50%,(2.9)
де ЗК – залучені кредити;
А – розрахунки з юридичними особами за зобов'язаннями, на які нараховуються відсотки;
Б - Розрахунки з юридичними особами за зобов'язаннями, на які не нараховуються відсотки; В - Активи
У звіті таких кредитів немає.
Розрахунок нормативу прибутковості дає уявлення про ефективність діяльності кредитної спілки.
Норматив прибутковості – це співвідношення нерозподіленого доходу попереднього періоду та фактично отриманих кредитною спілкою доходів звітного періоду до суми витрат кредитної спілки, збільшених на суму доходу, спрямованого на формування резервного капіталу, доходу розподіленого на пайові внески, а також нарахованої протягом цього періоду плати (процентів) на додаткові пайові внески не має становити менше 100 :
НП
= (А + Б) · 100 / (В + Г + Є)
100 % ,(2.10)
де НП - норматив прибутковості;
А - нерозподілений доход попереднього періоду;
Б - доходи звітного періоду;
В - витрати звітного періоду;
Г - доход, спрямований на формування резервного капіталу;
Є - доход, розподілений на пайові внески.
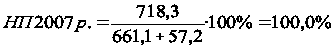
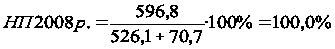
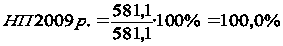
Результати розрахунку свідчать, що проблемним періодом був 2006 р. і лише у 2007р.-2008р. Цей норматив був у граничних межах 100%. Такі показники свідчать про те, що прибуток отримується стабільно у межах нормативу.
З метою контролю за здатністю кредитної спілки забезпечити, своєчасне виконання своїх зобов'язань за рахунок ліквідних активів встановлюються нормативи миттєвої ліквідності та короткострокової ліквідності.
Нормативи ліквідності надають можливість визначити спроможність кредитної спілки сплачувати свої поточні зобов’язання. Своєрідним показником виникнення фінансових труднощів є тенденція скорочення частки грошових коштів у складі поточних активів при збільшенні обсягів поточних зобов’язань.
Кредитна спілка використовує два нормативи ліквідності. Норматив миттєвої ліквідності та норматив короткострокової ліквідності.
Норматив миттєвої ліквідності визначається як співвідношення суми грошових коштів у касі та на поточних рахунках у банках до суми внесків (вкладів) членів кредитної спілки на депозитні рахунки до запитання.
МЛ
= А/Б · 100
10 % ,(2.11)
де МЛ - миттєва ліквідність;
А - грошові кошти у касі та на поточних рахунках у банках;
Б - внесок (вклад) на депозитний рахунок до запитання;
Кредитна спілка не приймає внесків (вкладів) на депозитний рахунок до запитання. Тому цей розрахунок нормативу не робиться.
Норматив короткострокової ліквідності взначається як співвідношення ліквідних активів до короткострокових зобов'язань із початковим терміном погашення до одного року.
Норматив короткострокової ліквідності визначається як співвідношення ліквідних активів до короткострокових зобов'язань із початковим терміном погашення до одного року.
До ліквідних активів при розрахунку нормативу короткострокової ліквідності включаються: грошові кошти готівкою; грошові кошти на поточних рахунках у банках; грошові кошти на депозитних рахунках у банках; державні цінні папери; внески (вклади) на депозитні рахунки в об'єднаній кредитній спілці; кредити, надані членам кредитної спілки; кредити, надані кредитним спілкам; грошові кошти, внесені на зворотній основі до спільних фінансових фондів асоціацій кредитних спілок, створених із метою підтримки ліквідності кредитних спілок; грошові кошти, внесені в об'єднану кредитну спілку в рамках програми підтримки ліквідності кредитних спілок.
До короткострокових зобов'язань включаються: кредити, одержані від банків; кредити, одержані від кредитних спілок; внески (вклади) членів кредитної спілки на депозитні рахунки; інші зобов'язання.
Показник нормативу короткострокової ліквідності не повинен бути меншим ніж 100 відсотків :
НЛ
= (А+Б+В+Г+Д+Є)+(Ж ·3)
+( З · 3) · 100 / (І+К+Л+М+Н)
 100 %, (2.12)
де НЛ – норматив короткострокової ліквідності;
А - готівкові кошти;
Б - гроші (грошові кошти) на депозитних рахунках у банках;
В - державні цінні папери;
Г - внески (вклади) на депозитні рахунки в об'єднаній кредитній спілці;
Д - кредити, надані членам кредитної спілки з терміном погашення від 3 до 12 міс.;
Є - кредити, надані кредитним спілкам;
Ж - грошові кошти, внесені на зворотній основі до спільних фінансових фондів асоціацій кредитних спілок, створених з метою підтримки ліквідності кредитних спілок;
З - грошові кошти, внесені в об'єднану кредитну спілку в рамках програми підтримки ліквідності кредитних спілок;
І - кредити, одержані від банків;
К - кредити, отримані від об'єднаної кредитної спілки;
Л - кредити, одержані від кредитних спілок;
М - внески (вклади) членів кредитної спілки на депозитні рахунки;
Н - інші зобов'язання.
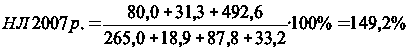
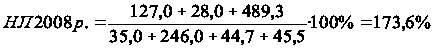
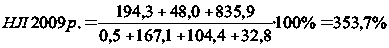
Результати отримано в межах нормативу. Отже, можемо зробити висновок, що загроз по невиконанню спілкою своїх зобов’язань не має.
Держфінпослуг може встановлювати для кредитної спілки інші значення фінансових нормативів щодо капіталу, платоспроможності, якості активів, ризиковості операцій, прибутковості та ліквідності у разі застосування до такої кредитної спілки заходів впливу у вигляді затвердження плану відновлення фінансової стабільності кредитної спілки у разі кризи. Для співставлення рахунків з нормативами зведемо їх у табл. 2.6. Можна зробити висновок, що майже всі фінансові нормативи кредитної спілки «Імпульс плюс» дотримано. Це свідчать про наявність у кредитної спілки перспектив подальшого розвитку та розширення діяльності.
Для подальшого стабільного розвитку спілці необхідно більше звертати увагу на сегмент проблемних кредитів.
Виконання зобов’язань позичальниками - це основа стабільності. Але у період фінансової кризи, коли зменшуються доходи населення та збільшуються ризики втрати роботи, зменшити ці ризики дуже важко.
Разом з тим, є значні проблеми з виконанням рішень судів по поверненню заборгованості. Виконавчі служби, не маючи належного фінансування, не можуть виконувати своїх повноважень у повному обсязі.
Таблиця 2.6.Схема розрахунку дотримання нормативів діяльності КС « Імпульс плюс « у 2007-2009 рр.
| № пункту положення | Назва | Норматив значення,% | 2007р. | 2008р. | 2009р. |
| 1 | 2 | 3 | 4 | 5 | 6 |
| 2.2.1 | Достатність капіталу | 10,0 | 47,9 | 48,8 | 53,7 |
| 2.2.2 | Коефіцієнт платоспроможності | 8,0 | 39,6 | 42,9 | 49,5 |
| 2.2.3 | Резервний капітал | 15,0 | 11,6 | 16,1 | 16,3 |
| 3.1.1 | Проблемні кредити до власних коштів | 100,0 | 85,7 | 84,7 | 95,5 |
| 3.1.2 | Проблемні кредити до кредитів | 10,0 | 9,9 | 13,3 | 17,3 |
| 3.1.3 | Платні пасиви до доходних активів | 100,0 | 65,9 | 70,5 | 68,4 |
| 3.1.4 | Кредити до активів | 50,0 | 90,4 | 87,3 | 83,1 |
| 3.1.5 | Можливість залучення | 100,0 | 26,0 | 23,4 | 33,5 |
| 3.2.3 | Великі ризики | 500,0 | х | х | х |
| 3.2.4 | Кошти юридичних осіб | 50,0 | х | х | х |
| 3.2.5 | Зобов'язання перед членами | 10,0 | х | х | х |
| 3.3.1 | Прибутковість | 100,0 | 100,0 | 100 | 100 |
| 4.1.1 | Миттєва ліквідність | 10,0 | х | х | х |
| 4.2.1 | Короткострокова ліквідність | 100,0 | 149,2 | 173,6 | 353,7 |
І тому, для зменшення ризиків, на наш погляд, потрібно проводити більш зважену кредитну політику, запропоновувати нові кредитні продукти. Наприклад, мікрокредитування або кредитні лінії. Саме споживче кредитування має стійкий попит сьогодні.
Крім того, вважаємо, що важливим кроком для стабілізації положення фінансових посередників є відновлювання довіри населення до вкладів на депозитні рахунки.
2.3 Аналіз виконання фінансових нормативів та оцінка виявлених недоліків кредитної спілки « Імпульс плюс»
В результаті проведеного аналізу фінансового стану підприємства, з метою протидії впливу негативних наслідків фінансової кризи на діяльність кредитної спіли, зокрема мінімізації ризиків ліквідності та платоспроможності, пов’язаних з ними операційних ризиків, можна рекомендувати наступні заходи, які дадуть можливість поліпшити фінансовий стан підприємства – досягнути прибутковості.
Вважаємо, що кредитній спілці необхідно щомісячно узагальнювати та аналізувати стан активів та пасивів. Здійснювати дієвий контроль з боку спостережної ради та правління кредитної спілки за змінами в активах та пасивах і за необхідності вживати невідкладних заходів реагування.
По-перше, необхідно відстежувати зміни структури кредитного та депозитного портфелів за строками, намагатися утримувати збалансованість у строках залучення та розміщення коштів і уникати можливих часових розривів. З метою попередження можливих розривів ліквідності ввести план руху грошових коштів наперед на 18 місяців.
По-друге, відстежувати темпи скорочення кредитного портфеля, який не має перевищувати темпи скорочення депозитного портфеля, оскільки останнє призведе до зменшення дохідності кредитної спілки, та відповідно, зменшення процентної маржі. Водночас, прискорене скорочення кредитного портфеля порівняно з депозитним може бути виправданим, якщо воно має на меті покриття розриву ліквідності, який прогнозовано має виникнути в найближчому майбутньому.
По-третє, намагатися не вилучати з продуктивного обороту кошти у випадку, якщо кредитний портфель скорочується швидше, ніж депозитний, але має місце обґрунтований прогноз відновлення обсягів кредитування. Кошти, отримані від надходжень по кредитах, спрямовувати в короткострокові кредити, а якщо це неможливо або недоцільно – у фінансові інвестиції.
По-четверте, уникати залучення внесків (вкладів) членів кредитної спілки на депозитні рахунки в разі відсутності прогнозованого ефективного розміщення таких коштів.
По-п’яте, здійснювати перегляд та диверсифікацію процентних ставок за внесками (вкладами) на депозитні рахунки та кредитами з врахуванням короткострокової необхідності утримання чи зменшення обсягів залучених за відповідною ціною коштів, виходячи з існуючої можливості їх ефективного та низько ризикового розміщення.
По-шосте, проводити роз’яснювальну роботу з членами кредитної спілки, у яких строк дії договорів за внесками (вкладами) на депозитні рахунки завершується, з питань щодо пролонгації таких договорів.
По-сьоме, здійснювати щомісячне узагальнення аналізу та контролю за якістю, строками, дохідністю кредитного портфеля з боку спостережної ради, кредитного комітету та правління кредитної спілки і за необхідності вжиття невідкладних заходів реагування щодо його оптимізації. Проведення щомісячної інвентаризації заборгованості за наданими кредитами, внутрішньої оцінки (аудиту) кредитного портфеля, а в разі потреби, здійснення роботи з реструктуризації простроченої кредитної заборгованості (перегляд графіка платежів, пролонгація тощо).
По-восьме, відповідно до цілей наданих кредитів проводити аналіз якості кредитного портфеля, встановлювати рівень ризиковості окремих видів кредитів, виходячи з того, щоб не допускати оформлення кредитів з високим рівнем ризику неповернення.
По-дев’яте, обмежувати проведення активних операцій з кредитування своїх членів шляхом надання переважно короткострокових кредитів з терміном погашення до 6 місяців, враховуючи планові виплати за зобов’язаннями.
По-десяте, утримуватись від видачі кредитів, пов’язаних з великими кредитними ризиками в розумінні нормативних актів Держфінпослуг, у тому числі кредитів членам органів управління та пов’язаних з ними особам.
По-одинадцяте, дотримуватись політики встановлення максимального розміру кредиту на рівні середнього розміру внеску (вкладу) члена кредитної спілки на депозитні рахунки.
При проведенні попереднього аналізу документів, поданих позичальниками для надання кредиту, звертати особливу увагу на предмет їх достовірності та достатності, підтвердження платоспроможності. Використовувати механізм бюро кредитних історій, в тому числі за рахунок позичальника, для перевірки інформації щодо наявності заборгованості перед іншими фінансовими установами.
При наданні кредитів у період фінансової кризи вживати заходів щодо максимального їх забезпечення як у формі ліквідного майна, так і у формі гарантій та порук, що в комплексі дає можливість своєчасного повернення кредиту.
Крім того, необхідно спрямовувати діяльність юридичної служби, кредитного підрозділу та відокремлених підрозділів кредитної спілки першочергово на погашення кредитів боржниками. Використовувати в цій роботі співпрацю з колекторськими фірмами та Call-центрами, уступку права вимоги за кредитами третім особам. Періодично здійснювати перегляд процентної політики за кредитами з метою зменшення ризиків їх неповернення. Утримуватись від прив’язки процентних ставок до курсів іноземних валют чи іншої бази розрахунку коригуючих коефіцієнтів. Здійснювати щомісячно узагальнений аналіз та контроль за структурою, вартістю, строками депозитного портфеля з боку спостережної ради та правління кредитної спілки і, за необхідності, вжиття невідкладних заходів реагування щодо його коригування.
Вважаємо, що при укладенні нових договорів по залученню внесків (вкладів) членів кредитної спілки на депозитні рахунки передбачити, принаймні, місячний термін для повернення внесків (вкладів) членів на депозитні рахунки в разі дострокового розірвання договорів за ініціативою членів.
Необхідно також:
утримуватись від економічно необґрунтованого підвищення процентних ставок за внесками (вкладами) членів кредитної спілки на депозитні рахунки та прив’язки процентних ставок до курсів іноземних валют чи іншої бази розрахунку коригуючих коефіцієнтів. Утримуватись від повернення внесків (вкладів) членів кредитної спілки на депозитні рахунки виключно за рахунок нових внесків (вкладів) членів кредитної спілки на депозитні рахунки.
щомісячно складати плани-прогнози виплат внесків (вкладів) на депозитні рахунки на місяць уперед та вести індивідуальну роботу з вкладниками, максимально з’ясовуючи їхні наміри щодо подальших дій по договору (припинення чи пролонгації).
уникати залучення внесків (вкладів) членів кредитних спілок на депозитні рахунки на короткий строк та на умовах внесків (вкладів) на депозитні рахунки до запитання чи з правом часткового зняття суми вкладу на вимогу члена.
З огляду на існуючі ризики, пов’язані з розміщенням коштів кредитної спілки на депозитних рахунках у банківських установах, кредитна спілка повинна:
вести зважену