Удосконалення оцінки посередницької діяльності кредитної спілки
домагатися зниження рівня операційних витрат (за рік) у розмірі не більше 5 % (рекомендовано) від середньорічних активів кредитної спілки. Скликати у разі необхідності загальні збори членів кредитної спілки з метою встановлення обов’язкових внесків членів у капітал кредитної спілки, в першу чергу в її резервний капітал;
щомісячно складати та коригувати прогноз планових доходів та видатків кредитної спілки;
переглядати можливість внесення обов’язкових внесків до капіталу, в першу чергу до резервного капіталу.
На наш погляд, для поліпшення роботи кредитної спілки, необхідно запровадити ефективні та різнопланові засоби оперативних комунікацій та зворотного зв’язку з членами кредитної спілки: випуск та розповсюдження спеціальних інформаційних бюлетенів, запровадження телефонної «гарячої лінії»; утворення корпоративного веб-сайта; встановлення обов’язкових годин прийому членів керівництвом кредитної спілки; розміщення оперативної фінансової інформації про діяльність кредитної спілки в доступних для безперешкодного ознайомлення місцях у її головному офісі та приміщеннях відокремлених підрозділів; запровадження ефективної процедури реагування на індивідуальні скарги та звернення членів кредитної спілки; оптимізувати організаційну і функціональну структуру та штатний розпис кредитної спілки за принципом збереження мінімально необхідного рівня функціональності офісу кредитної спілки (скорочення штатів, запровадження різних форм зайнятості, горизонтальна ротація, укрупнення функцій, оптимізація процесів прийняття рішень та схем організації внутрішніх інформаційних потоків) тощо.
Вважаємо також, що важно забезпечувати участь керівництва та обслуговуючого персоналу кредитної спілки в спеціальних програмах підвищення кваліфікації, спрямованих на підвищення антикризової стійкості кредитної спілки в розрізі окремих функціональних аспектів її діяльності; постійно здійснювати перегляд та вносити необхідні корективи в короткострокову маркетингову політику та політику зв’язків із громадськістю кредитної спілки, з урахуванням особливостей кооперативної діяльності кредитної спілки в умовах фінансової кризи та на основі принципу соціальної відповідальності. Крім того, необхідно затверджувати рішенням загальних зборів членів кредитної спілки спеціальні середньострокові плани щодо відновлення фінансової стабільності кредитної спілки, у разі потреби.
Ефективність функціонування кредитних спілок як ключових фінансових посередників України є суттєвим фактором економічного зростання в умовах глобалізації світової економіки. Враховуючи багатоаспектність поняття «ефективність кредитних спілок», запропоновано трьохрівневий підхід до оцінки ефективності з виявленням мети та інструментів оцінки по кожному з них.
Одним із основних завдань, які постають перед українською державою в умовах світової фінансової нестабільності, є зміцнення основ фінансового розвитку країни. Ефективний розвиток фінансової системи, зокрема фінансового посередництва, є суттєвим та значущим фактором економічного зростання країни. Особливої актуальності набуває оцінка ефективності банків та кредитних спілок як основних фінансових посередників в Україні, покликаних забезпечувати трансформацію заощаджень в інвестиції з найменшими витратами. У даному випадку інтересам економіки відповідає не лише рентабельність, але й якість виконання ними своїх основних функцій.
Висновки
Оцінка фінансового стану кредитних спілок полягає в перевірці правильності оформлення фінансових документів кредитних спілок; перевірці балансу на вірогідність; перевірці дотримання обов'язкових нормативів; перевірці загальної фінансової звітності; уточнення схеми аналізу (структура і коефіцієнти); уточнення критеріїв оцінки.
Прогнозувати діяльність спілки складно. Теоретично нараховується більше ніж 150 методів прогнозування, на практиці використовується 15-20.
Під час аналізу констатуємо, що валюта балансу у спілки «Імпульс плюс» становить 1379,6 тис.грн. У 2007 р. вона була 1 385,4 тис.грн., у 2008 р. – 1462,7 тис.грн., тобто значних коливань не відбулося і світова фінансова криза не позначилась на діяльності спілки. Разом з тим відбулося зростання кількості і сум прострочених кредитів які поставили спілку у скрутне положення. Відсоток на кредити незначний для кредитних спілок 58%, відсоток на депозити 24,9%. Кредити отримати просто і швидко. Це приваблює населення до співробітництва.
Враховуючи стабільні темпи роботи основних ключових показників кредитної спілки, з одного боку, а також економічне, політичне середовище та умови фінансового ринку країни, з іншого боку, можливо спрогнозувати що кредитна спілка «Імпульс плюс» закріпить своє становище на ринку фінансових посередників на у подальшій своїй діяльності прогнозується, що долав членів кредитної кооперації буде залучено близько 1000 тис. осіб.
Враховуючи тенденції розвитку кредитної кооперації, що спостерігалися за останні роки, можна сподіватися на подальше покращення капіталізації кредитних спілок.
Як і в попередні роки, прогнозуються зростання ключових показників системи кредитних спілок.
Враховуючи проведений аналіз фінансового стану кредитної спілки з метою усунення виявлених недоліків діяльності, можна рекомендувати наступні заходи:
необхідно щомісячно узагальнювати та аналізувати стан активів та пасивів. Здійснювати дієвий контроль з боку спостережної ради та правління кредитної спілки за змінами в активах та пасивах і за необхідності вживати невідкладних заходів реагування;
відстежувати зміни структури кредитного та депозитного портфелів;
відстежувати темпи скорочення кредитного портфеля;
не вилучати з продуктивного обороту кошти у випадку, якщо кредитний портфель скорочується швидше, ніж депозитний;
проводити роз’яснювальну роботу з членами кредитної спілки, у яких строк дії договорів за внесками (вкладами) на депозитні рахунки завершується, з питань щодо пролонгації таких договорів;
здійснювати щомісячне узагальнення аналізу та контролю за якістю, строками, дохідністю кредитного портфеля з боку спостережної ради, кредитного комітету та правління кредитної спілки і за необхідності вжиття невідкладних заходів реагування щодо його оптимізації. Проведення щомісячної інвентаризації заборгованості за наданими кредитами;
проводити аналіз якості кредитного портфеля, встановлювати рівень ризиковості окремих видів кредитів;
обмежувати проведення активних операцій з кредитування своїх членів шляхом надання переважно короткострокових кредитів з терміном погашення до 6 місяців, враховуючи планові виплати за зобов’язаннями;
використовувати механізм бюро кредитних історій, в тому числі за рахунок позичальника, для перевірки інформації щодо наявності заборгованості перед іншими фінансовими установами;
3. Удосконалення оцінки посередницької діяльності кредитної спілки «Імпульс плюс»
3.1 Удосконалення ролі кредитних спілок в загальному розвитку держави
На сьогодні зареєстровано близько 1200 фінансових посередників, серед яких є торговці цінними паперами, інвестиційні компанії і фонди, комерційні банки та кредитні спілки. Реально на ринку України працює близько 20-30 відсотків зазначеної кількості фінансових посередників.
Основна їхня функція - це допомога в передачі коштів від потенційних заощаджувачів до потенційних позичальників і навпаки. Фінансові посередники створюють свої фонди, беручи кошти в борг у заощаджувачів, за що останнім виплачується процентний доход. Акумулюючи кошти таким чином, вони надають їх під вищі проценти. Різниця між отриманим та виплаченим процентним доходом іде на покриття витрат фінансового посередника та його прибуток.
Щодо змістовно-структурної характеристики терміна "фінансове посередництво", то слід зазначити, що міжнародна й вітчизняна економічна термінологія і юриспруденція не містять достатньо акцептованого визначення і тлумачення цього поняття.
Для розвитку вітчизняного ринку інвестиційних ресурсів важливим є вирішення проблеми понятійного визначення та структуризації фінансових посередників. Фінансові посередники - сукупність фінансових установ (банки, страхові компанії, кредитні спілки, пенсійні фонди тощо), чиї функції полягають в акумулюванні коштів громадян та юридичних осіб і подальшому їх наданні на комерційних засадах у розпорядження позичальників.
Найголовніше завдання фінансових посередників - спрямувати рух капіталу до найефективніших споживачів. Базовою основою їх функціонування є реалізація кредитних угод (тобто безпосереднє фінансування) Логічно, що предметом праці для посередників на ринку стають гроші.
Таким чином, ми можемо зробити висновок про доцільність та необхідність дослідження проблеми фінансового посередництва в ринковій економіці, оскільки вони постають невід’ємною проміжною ланкою руху капіталів.
Фінансові посередники є інституційними учасниками фінансового ринку - професійними маркетмейкерами, вони утворюють інституційну структуру ринку. Головне завдання фінансових посередників, які становлять інфраструктуру ринку полягає у спрямуванні руху капіталу до найефективніших споживачів. Проте представники як попиту, так і пропозиції позичкового капіталу можуть виходити на фінансові ринки самостійно або скориставшись послугами фінансових посередників.
Як показує практика, роль фінансових посередників дуже важлива. Їхня діяльність вигідна і для заощаджувачів, і для позичальників, а саме:
відпадає потреба в пошуках один одного;
знижується ризик неповернення позики або неефективних капіталовкладень;
з попереднього випливає зростання процентного доходу заощаджувача;
знижуються сумарні витрати та витрати часу на відшкодування декількох заощаджувачів для отримання потрібної суми позики;
дрібні заощаджувачі отримують можливість брати участь у бізнесі, який дає вищі прибутки (порівняно з наданням у борг невеликої суми), але який був недосяжний для них через необхідність значних інвестицій;
часто для заощадників привабливішою є можливість отримання гарантованого доходу на свій капітал (у вигляді, наприклад, процентів на вклади), ніж ризик участі у не завжди надійних проектах (наприклад, купівля акцій);
фінансові посередники зменшують вартість здійснення фінансових операцій. Це досягається ними за рахунок уніфікації та спеціалізації.
При всьому розмаїтті фінансових угод існує не так багато їх основних видів, що зустрічаються в практиці фінансового посередника, який спеціалізується в певній галузі. Маючи велику кількість клієнтів, фінансових посередник може залучити найкваліфікованіших юристів для складання декількох типових форм угод, які легко буде пристосувати до кожного конкретного випадку. Навіть при великих витратах на таку розробку якість її буде висока, а ціна в розрахунку на одного клієнта - низька.
Без фінансових посередників не можуть бути реалізовані всі переваги існування фінансових ринків. Вони зменшують операційні витрати, знижують ризик та зменшують асиметричність інформації.
Таким чином, ми можемо визнати, що фінансові посередники окрім власного комерційного спрямування, розв’язують і загальні макроекономічні проблеми.
3.2 Пропозиції щодо удосконалення ефективної оцінки діяльності кредитної спілки « Імпульс плюс»
У процесі дослідження було запропоновано удосконалення системи заходів що до поліпшення оцінки ефективності роботи, яку можливо ввести у кредитній спілці «Імпульс плюс» (рис.3.1).
Отже, основними заходами, що можуть бути використані з метою протидії впливу негативних наслідків фінансової кризи на діяльність кредитних спілок, зокрема мінімізації ризиків ліквідності та платоспроможності, пов’язаних з ними операційних ризиків рекомендованими є:
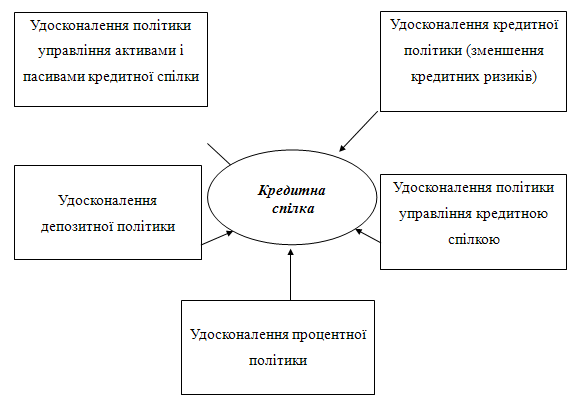
Рис. 3.1. Заходи для удосконалення оцінки діяльності кредитної спілки «Імпульс плюс».
1. Щодо політики управління активами і пасивами кредитної спілки « Імпульс плюс «.
Щомісячно узагальнювати та аналізувати стан активів та пасивів. Здійснювати дієвий контроль з боку спостережної ради та правління кредитної спілки за змінами в активах та пасивах і за необхідності вживати невідкладних заходів реагування.
Відстежувати зміни структури кредитного та депозитного портфелів за строками, намагатися утримувати збалансованість у строках залучення та розміщення коштів і уникати можливих часових розривів. З метою попередження можливих розривів ліквідності ввести план руху грошових коштів наперед на 18 місяців.
Відстежувати темпи скорочення кредитного портфеля, який не має перевищувати темпи скорочення депозитного портфеля, оскільки останнє призведе до зменшення дохідності кредитної спілки, та відповідно, зменшення процентної маржі. Водночас, прискорене скорочення кредитного портфеля порівняно з депозитним може бути виправданим, якщо воно має на меті покриття розриву ліквідності, який прогнозовано має виникнути в найближчому майбутньому. Тому кошти які надійшли до кредитної спілки зі строком повернення 1 рік не повинні надаватися у кредити на строк який перевищує 1 рік (рис.3.2).
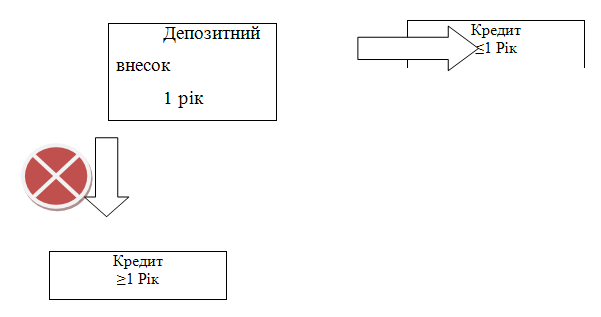
Рис.3.2. Строки, на які надаються фінансові послуги.
Намагатися не вилучати з продуктивного обороту кошти у випадку, якщо кредитний портфель скорочується швидше, ніж депозитний, але має місце обґрунтований прогноз відновлення обсягів кредитування. Кошти, отримані від надходжень по кредитах, спрямовувати в короткострокові кредити, а якщо це неможливо або недоцільно – у фінансові інвестиції.
Уникати залучення внесків (вкладів) членів кредитної спілки на депозитні рахунки в разі відсутності прогнозованого ефективного розміщення таких коштів.
Здійснювати перегляд та диверсифікацію процентних ставок за внесками (вкладами) на депозитні рахунки та кредитами з врахуванням короткострокової необхідності утримання чи зменшення обсягів залучених за відповідною ціною коштів, виходячи з існуючої можливості їх ефективного та низько ризикового розміщення.
Проводити роз’яснювальну роботу з членами кредитної спілки, у яких строк дії договорів за внесками (вкладами) на депозитні рахунки завершується, з питань щодо пролонгації таких договорів.
2. Щодо кредитної політики кредитної спілки
Здійснювати щомісячне узагальнення аналізу та контролю за якістю, строками, дохідністю кредитного портфеля з боку спостережної ради, кредитного комітету та правління кредитної спілки і за необхідності вжиття невідкладних заходів реагування щодо його оптимізації. Проведення щомісячної інвентаризації заборгованості за наданими кредитами, внутрішньої оцінки (аудиту) кредитного портфеля, а в разі потреби, здійснення роботи з реструктуризації простроченої кредитної заборгованості (перегляд графіка платежів, пролонгація тощо).
Відповідно до цілей наданих кредитів проводити аналіз якості кредитного портфеля, встановлювати рівень ризиковості окремих видів кредитів, виходячи з того, щоб не допускати оформлення кредитів з високим рівнем ризику неповернення.
Обмежувати проведення активних операцій з кредитування своїх членів шляхом надання переважно короткострокових кредитів з терміном погашення до 6 місяців, враховуючи планові виплати за зобов’язаннями.
Утримуватись від видачі кредитів, пов’язаних з великими кредитними ризиками в розумінні нормативних актів Держфінпослуг, у тому числі кредитів членам органів управління та пов’язаних з ними особам.
Дотримуватись політики встановлення максимального розміру кредиту на рівні середнього розміру внеску (вкладу) члена кредитної спілки на депозитні рахунки.
При проведенні попереднього аналізу документів, поданих позичальниками для надання кредиту, звертати особливу увагу на предмет їх достовірності та достатності, підтвердження платоспроможності. Використовувати механізм бюро кредитних історій, в тому числі за рахунок позичальника, для перевірки інформації щодо наявності заборгованості перед іншими фінансовими установами.
При наданні кредитів у період фінансової кризи вживати заходів щодо максимального їх забезпечення як у формі ліквідного майна, так і у формі гарантій та порук, що в комплексі дає можливість своєчасного повернення кредиту.
Використовувати залучення додаткового забезпечення по діючому кредитному портфелю ( рис.3.3).
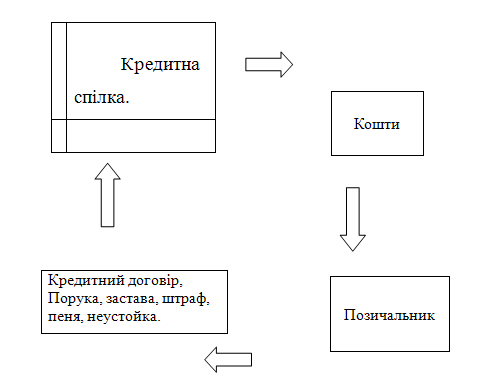
Рис.3.3 Модель надання кредитів у кредитній спілці з додатковим забезпеченням
Спрямовувати діяльність юридичної служби, кредитного підрозділу та відокремлених підрозділів кредитної спілки першочергово на погашення кредитів боржниками. Використовувати в цій роботі співпрацю з колекторськими фірмами та Call-центрами, уступку права вимоги за кредитами третім особам. Періодично здійснювати перегляд процентної політики за кредитами з метою зменшення ризиків їх неповернення. Утримуватись від прив’язки процентних ставок до курсів іноземних валют чи іншої бази розрахунку коригуючих коефіцієнтів.
3. Щодо депозитної політики кредитної спілки
Здійснювати щомісячно узагальнений аналіз та контроль за структурою, вартістю, строками депозитного портфеля з боку спостережної ради та правління кредитної спілки і, за необхідності, вжиття невідкладних заходів реагування щодо його коригування (рис.3.4).
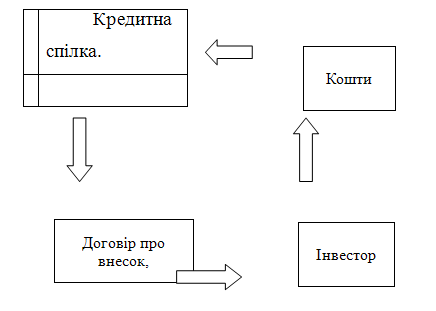
Рис.3.4 . Модель залучення депозитніх внесків у кредитній спілці
При укладенні нових договорів по залученню внесків (вкладів) членів кредитної спілки на депозитні рахунки передбачити, принаймні, місячний термін для повернення внесків (вкладів) членів на депозитні рахунки в разі дострокового розірвання договорів за ініціативою членів.
Утримуватись від економічно необґрунтованого підвищення процентних ставок за внесками (вкладами) членів кредитної спілки на депозитні рахунки та прив’язки процентних ставок до курсів іноземних валют чи іншої бази розрахунку коригуючих коефіцієнтів. Утримуватись від повернення внесків (вкладів) членів кредитної спілки на депозитні рахунки виключно за рахунок нових внесків (вкладів) членів кредитної спілки на депозитні рахунки.
Щомісячно складати плани-прогнози виплат внесків (вкладів) на депозитні рахунки на місяць уперед та вести індивідуальну роботу з вкладниками, максимально з’ясовуючи їхні наміри щодо подальших дій по договору (припинення чи пролонгації).
Уникати залучення внесків (вкладів) членів кредитних спілок на депозитні рахунки на короткий строк та на умовах внесків (вкладів) на депозитні рахунки до запитання чи з правом часткового зняття суми вкладу на вимогу члена.
4. Щодо політики управління кредитною спілкою
З огляду на існуючі ризики, пов’язані з розміщенням коштів кредитної спілки на депозитних рахунках у банківських установах, вести зважену та диверсифіковану політику щодо розміщення тимчасово вільних в інших видах фінансових інвестицій, з урахуванням безпечності, прибутковості та ліквідності.
Домагатися зниження рівня операційних витрат (за рік) у розмірі не більше 5 % (рекомендовано) від середньорічних активів кредитної спілки.
Скликати у разі необхідності загальні збори членів кредитної спілки з метою встановлення обов’язкових внесків членів у капітал кредитної спілки, в першу чергу в її резервний капітал.
Щомісячно складати та коригувати прогноз планових доходів та видатків кредитної спілки.
Переглядати можливість внесення обов’язкових внесків до капіталу, в першу чергу до резервного капіталу.
5. Щодо організаційної політики кредитної спілки
Запровадити ефективні та різнопланові засоби оперативних комунікацій та зворотного зв’язку з членами кредитної спілки: випуск та розповсюдження спеціальних інформаційних бюлетенів, запровадження телефонної «гарячої лінії», утворення корпоративного веб-сайта, встановлення обов’язкових годин прийому членів керівництвом кредитної спілки, розміщення оперативної фінансової інформації про діяльність кредитної спілки в доступних для безперешкодного ознайомлення місцях у її головному офісі та приміщеннях відокремлених підрозділів, запровадження ефективної процедури реагування на індивідуальні скарги та звернення членів кредитної спілки тощо.
Оптимізувати організаційну і функціональну структуру та штатний розпис кредитної спілки за принципом збереження мінімально необхідного рівня функціональності офісу кредитної спілки (скорочення штатів, запровадження різних форм зайнятості, горизонтальна ротація, укрупнення функцій, оптимізація процесів прийняття рішень та схем організації внутрішніх інформаційних потоків тощо).
Забезпечувати участь керівництва та обслуговуючого персоналу кредитної спілки в спеціальних програмах підвищення кваліфікації, спрямованих на підвищення антикризової стійкості кредитної спілки в розрізі окремих функціональних аспектів її діяльності.
Постійно здійснювати перегляд та вносити необхідні корективи в короткострокову маркетингову політику та політику зв’язків із громадськістю кредитної спілки, з урахуванням особливостей кооперативної діяльності кредитної спілки в умовах фінансової кризи та на основі принципу соціальної відповідальності.
Затверджувати рішенням загальних зборів членів кредитної спілки спеціальні середньострокові плани щодо відновлення фінансової стабільності кредитної спілки, у разі потреби.
Ефективність функціонування кредитних спілок як ключових фінансових посередників України є суттєвим фактором економічного зростання в умовах глобалізації світової економіки. Враховуючи багатоаспектність поняття «ефективність кредитних спілок», запропоновано трьохрівневий підхід до оцінки ефективності з виявленням мети та інструментів оцінки по кожному з них.
Одним із основних завдань, які постають перед українською державою в умовах світової фінансової нестабільності, є зміцнення основ фінансового розвитку країни. Ефективний розвиток фінансової системи, зокрема фінансового посередництва, є суттєвим та значущим фактором економічного зростання країни. Особливої актуальності набуває оцінка ефективності банків та кредитних спілок як основних фінансових посередників в Україні, покликаних забезпечувати трансформацію заощаджень в інвестиції з найменшими витратами. У даному випадку інтересам економіки відповідає не лише рентабельність, але й якість виконання ними своїх основних функцій.
Фінансове посередництво є основним процесом для фінансової системи країни, і від того, як він здійснюється, залежить ступінь ефективності використання фінансових ресурсів суспільства та держави. На сучасному етапі розвитку фінансового сектора України ключова роль у фінансовому посередництві залишається за банками, частка у загальних активах яких на 01.01.2009 становила близько 90 %.
Кредитні спілки як частина фінансової структури держави відіграє не менш важливу роль у посередництві. Вони є важливим фактором стійкості фінансової системи України, так і необхідним фактором існування на ринку.
6. Щодо процентної політики кредитної спілки.
Не дивлячись на те, що проблемі ефективності присвячено багато праць, єдиного концептуального підходу не сформовано. Плюралізм наукових поглядів та нечіткість визначення категорії ефективності часто призводять до ототожнення її з іншими економічними поняттями. «Ефективність фінансових посередників» як економічна категорія постійно знаходиться в розвитку, а її зміст змінюється та ускладнюється. Враховуючи багатоаспектність поняття «ефективність», можна узагальнити його до двох основних визначень:
як співвідношення витрат ресурсів і результатів, отриманих від їх використання;
як соціально-економічна категорія, яка визначає вплив способів організації діяльності на рівень досягнутих ними результатів, тобто відповідність отриманих результатів поставленим цілям.
Оцінка ефективності будь-якої економічної системи являє собою комплексне завдання, і особливості проведення такої оцінки визначаються змістом, який вкладається в поняття ефективності діяльності фінансових посередників. Іншими словами, зміст категорії «ефективність» змінюється залежно від суб’єктів її оцінки.
Неможливо визначити єдину ефективність для вкладників або позичальників у кредитних спілках, для менеджменту та для держави, тому кожна група буде зорієнтована на різні показники діяльності спілки. Таким чином, мікроекономічний підхід відображає інтереси самих фінансових посередників, а ефективність оцінюється, як правило, за показниками рентабельності. Макроекономічний підхід можна розглядати як з точки зору регулятора, так і з точки зору держави, зокрема, якості виконання кредитними спілками функцій фінансового посередництва.
Якщо для оцінки ефективності спілки менеджерами, регулятором вже сформовані методики та інструменти визначення ефективності та активно використовуються, то з точки зору ефективності кредитних спілок як фінансових посередників спостерігається недостатня увага до даного питання.
У межах макроекономічного підходу ефективність фінансових посередників можна визначити як здатність акумулювати фінансові ресурси в конкурентному середовищі та забезпечувати максимальну віддачу розміщених ресурсів з точки зору економічного зростання країни. Для моделювання основних функцій фінансового посередництва, можливим є представлення його як «чорної скриньки», яка має вхідні та вихідні параметри, і виробничу функцію, яка максимізує випуск послуг при фіксованих значеннях витрат (тобто визначає ефективність його функціонування) (рис.3.5).
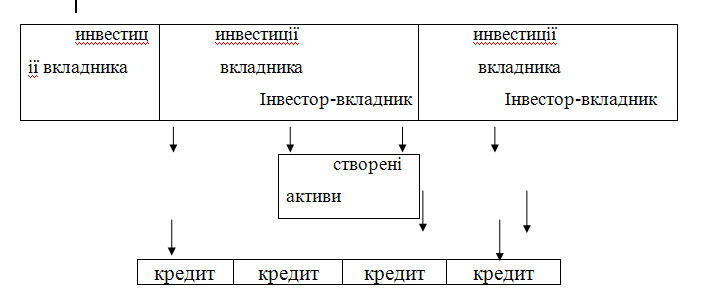
Рис.3.5. Модель основних функцій фінансового посередництва кредитних спілок.
Запропонована модель розкриває сутність фінансового посередника – кредитні спілки пропонують послуги, акумулюючи депозити та інші зобов’язання та трансформуючи їх в активи, які приносять дохід. Ця модель вирішується як оптимізаційне завдання для кожної фінансової структури як окремого економічного суб’єкта, який намагається оптимізувати свою діяльність у тих умовах функціонування, які склалися на ринку. Отже, модель надає можливість оцінити кожну кредитну спілку окремо та розрахувати індивідуальну ефективність щодо усієї сукупності спілок, тобто відносну ефективність як фінансових посередників.
Як еталон для порівняння беруться кредитні спілки з ефективністю 100%, тобто з максимальним обсягом випуску на одиницю витрат. У даному підході депозити розглядаються як вхідний параметр поруч з основними засобами та адміністративними витратами. Також у модель включається обсяг процентних та інших витрат як параметри, які відображають вартість трансформації фінансових ресурсів у процесі діяльності.
Модель для оцінки ефективності кредитних спілок як фінансових посередників
Основними передумовами та обмеженнями моделі є такі:
репрезентативність вибірки: ефективність розраховується за спілками, які концентрують у собі близько 80 % активів системи;
достовірність статистичної інформації, яка використовується в моделі;
постійна віддача від масштабу для спрощення розрахунків;
використання посередницького підходу до моделювання діяльності банків;
абстрагування від таких аспектів діяльності, як оцінка та управління ризиками, інформаційними потоками, моніторинг стану позичальників.
Описана модель відтворює процес прийняття рішень, пов’язаних із залученням ресурсів та їх найбільш ефективним розміщенням, а також управління витратами в процесі цього перетворення.
Запропонована методика оцінки ефективності фінансових посередників є узагальненою, при цьому основним результатом її застосування є оцінка і того обсягу витрат, які необхідно скоротити для досягнення визначеного рівня ефективності. Ефективність фінансових посередників у загальному значенні характеризує їх здатність своєчасного та стабільного створення грошових потоків. Вона також здійснює вплив на фінансову позицію кредитної спілки на ринку в короткостроковому та довгостроковому періодах:
у короткостроковому періоді ефективність означає здатність адекватно управляти наявними ресурсами з метою максимізації прибутку. Зниження ефективності в умовах конкуренції призводить до втрати потенційного прибутку та зниження фінансової стійкості на ринку;
у довгостроковому періоді ефективність кредитних спілок означає здатність забезпечити трансформацію заощаджень своїх членів в інвестиції з найменшими витратами, що також впливає на конкурентні позиції на ринку.
У результаті виявляється подальший напрямок роботи, зокрема, застосування моделі яка може виявити вплив на ефективну діяльність кредитної спілки.
3.3 Економічне обґрунтування методики оцінки ефективної діяльності кредитних спілок
Пропонуємо розрахувати ефективність кредитної спілки «Імпульс плюс» на основі запропонованої моделі оцінки ефективності.
Ефективність відображає вміння будь-якого підприємства чи установи, керувати ресурсами, які перебувають в їх розпорядженні. При цьому, мета полягає у виробництві товару чи послуги з найменшими витратами та використанні мінімальної кількості ресурсів для створення визначеного обсягу товарів чи послуг. Таким чином ефективність є обернено пропорційною розміру витрат на одиницю товару чи послуги, і можна зазначити, що чим нижча собівартість товарів чи послуг, тим більша ефективність. Фактично ефективність відображає вміння будь-якого підприємства чи установи, в тому числі і кредитної спілки, управляти ресурсами, які перебувають в їх розпорядженні. Завдання кредитної спілки щодо забезпечення належного рівня ефективності є складнішим, ніж будь-якої з підприємницьких структур зорієнтованих лише на максимізацію прибутку. Адже підвищення ефективності діяльності кредитної спілки, що забезпечує її стабільний розвиток як установи, має бути досягнуто за умови підвищення рівня задоволення потреб свого членства.
Першочерговим завданням для кредитної спілки є визначення самоокупної процентної ставки за кредитами. Її розрахунок базується на визначенні собівартості діяльності кредитної спілки і в спрощеному вигляді є відношенням цієї собівартості до середнього кредитного портфелю та здійснюється за формулою:
D+O+K
R = ----------------- ,(3.1)
Pa
де R – самоокупна процентна ставка;
D – плата за користування внесками;
O – операційні витрати;
K – прогнозоване поповнення капіталу (рівень капіталізації);
Pa – середній кредитний портфель.
Аналіз складових формули самоокупної процентної ставки свідчить про залежність її розміру передусім від плати за користування вкладами та операційними витратами кредитної спілки. Визначення розміру операційних витрат та плати за користування вкладами і є відправною точкою при розрахунку собівартості послуг, яка є не лише об’єктом аналізу, але й основою планів розвитку на майбутнє. Діяльність спілки пов’язана з низкою витрат, які групуються на постійні та змінні. До постійних витрат належать: амортизація, витрати, пов’язані з управлінням кредитною спілкою (заробітна плата, оренда офісу, витрати на охорону, зв'язок, рекламу та інше), матеріальні витрати. До змінних – витрати, пов’язані із залученням коштів (нараховані проценти за отриманими кредитами, на внески (вклади) членів спілки на депозитні рахунки). Саме ці витрати закладаються в кошторис, а для новоствореної спілки фактично визначають умови надання кредитів.
Слід зазначити, що в загалі не існує завжди постійних і завжди змінних витрат. Одні й ті самі витрати можуть бути в одному випадку змінними, а в іншому постійними. Крім того, частка кожного виду витрат теж буде змінюватись з часом. Тому необхідно постійно відстежувати та аналізувати структуру витрат.
При визначенні плати за користування вкладами (% ставки на вклади) кредитна спілка мусить врахувати вплив кількох факторів, серед яких:
ринкова процентна ставка залучення грошових коштів на вклади;
існуючий і прогнозований рівні інфляції – інфляційна премія;
конкуренція спілки з іншими фінансовими інститутами – «бонус привабливості»;
рівень ризиковості операцій – премія за ризик невиконання зобов’язань.
Фактично всі ці фактори пов’язані із ризиками, що впливають на кредитну спілку, і які за умови існування і Україні багаторічної історії ринкових відносин могли би бути прораховані з високою долею ймовірності. Зокрема, при класному підході до розрахунку % ставки на вклади вона щонайменше повинна становити суму складових номінальної процентної ставки, інфляційної премії, премії за ліквідність та ще двох процентних доданків на привабливість та за ризик невиконання зобов’язань. Однак за відсутності бази спостережень варто лише позначити ці існуючі ризики і зробити розрахунок орієнтованої процентної ставки на вклади вважаючи за номінальну процентну ставку рівень облікової ставки НБУ і додавши до неї прогнозований рівень інфляції. За сучасних обставин орієнтована процентна ставка становитиме 9% (облікова ставка) + 9% інфляційні очікування = 18% річних.
Як свідчить практика, спілки в своїй діяльності при визначенні рівня процентної ставки на вклади найчастіше враховують лише рівень ринкових процентних ставок та дещо збільшують власні процентні ставки за вкладами з метою забезпечення більш привабливої пропозиції для потенціальних вкладників, ніж існуючі на ринку. Такий спрощений підхід теж є виправданим при здійсненні розрахунку орієнтованої процентної ставки передусім утворюють виходячи із облікової ставки НБУ, а також враховують інфляційні очікування. Розмір ринкових процентних ставок на сучасному етапі розвитку фінансового ринку України, та її економіки в цілому, лишається ключовим фактором впливу на розмір процентних ставок на вклади членів кредитних спілок і зазвичай відображають загальний рівень попиту/пропозиції на ринку грошових коштів. Однак вони можуть коливатися в залежності від регіону діяльності спілки. Наприклад, протягом останніх років вартість залучення вкладів на заході України була нижчою у порівнянні з процентною ставкою на вклади в інших регіонах України.
Третьою складовою, яка призводить до збільшення самоокупної процентної ставки, є прогнозоване поповнення капіталу, яке здійснюється за рахунок доходу. Значення цієї складової випливає із значення визначеного графіком формування резервного капіталу, а також може включати витрати на формування резервного покриття втрат від неповернених позичок.
І остання величина, яка міститься у формулі, дорівнює середньому значенню кредитного портфеля за розрахунковий період. Виходячи з того, що продуктивні активи спілки не обмежуються лише кредитним портфелем, а її процентні витрати пов’язані не лише з нарахуванням процентів на вклади, до їх складу входять і процентні витрати за користування банківськими кредитами, кредитами кредитних спілок та об’єднаних спілок, формула самоокупної процентної ставки, як і значення процентної ставки на вклади, в такому узагальненому виразі є орієнтиром, від якого кредитна спілка мусить відштовхуватися у своїй діяльності.
Особливо корисним стає використання формули самоокупної процентної ставки при здійсненні прогнозування із застосування методу визначення прогнозованої «точки беззбитковості». При цьому застосувати цей метод можна, здійснюючи прогнозування як з метою визначення нульового фінансового результату, так і за умови досягнення нульового фінансового результату, так і за умови досягнення нульового нерозподіленого доходу.
У математичному вигляді «точку беззбитковості» для здійснення розрахунку з метою визначення нульового фінансового результату можна представити у наступному вигляді:
Д = ЗД - (ОВ + %ВД + %ЗК), (3.2)
де Д – дохід, який може використовуватися для його розподілу на пайові внески, формування резервного капіталу або залишатися у формі нерозподіленого доходу;
ЗД – загальна сума доходу, отриманого кредитною спілкою від здійснення усіх видів діяльності;
ОВ – операційними витрати;
%ВД – нараховані проценти на внески(вклади) членів кредитної спілки на депозитні рахунки;
%ЗК – нараховані проценти по зовнішніх кредитах.
У даному випадку точка беззбитковості визначає такий стан кредитної спілки, коли Д, тобто дохід, якій може використовуватися для його розподілу на пайові внески, формування резервного капіталу, або залишатися у формі нерозподіленого доходу, дорівнює нулю.
Д = 581,1 – (278,5 + 165,1 + 492,4) = - 354,9 тис. грн..
Таким чином, витрати кредитної спілки «Імпульс плюс» перевищують її доходи і при розмірі активів кредитної спілки в сумі 1379,6 тис. грн. точка беззбитковості ще не досягається. Отже, кредитній спілці потрібно або отримати додатковий дохід шляхом збільшення свого кредитного портфелю, в тому числі за рахунок залучення внесків (вкладів) членів спілки на депозитні рахунки, або знизити свої витрати, або застосувати комплексний підхід.
При перспективному розрахунку точки беззбитковості кредитна спілка передусім використовує суми планових процентних доходів та процентних витрат, що дозволяє одразу визначитися з