Анализ и прогнозирование финансовой устойчивости предприятия
ФТ=КФ-ЗЗ; (1.2)
3. Общая величина основных источников формирования запасов и затрат:
ФО = Капитал и резервы + Долгосрочные обязательства + Займы и кредиты – Внеоборотные активы (1.3)
Излишек (+) или недостаток (-) ФО=ВИ-ЗЗ
С помощью этих показателей определяется трёхкомпонентный показатель типа финансовой ситуации
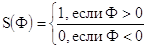 (1.4)
Возможно выделение 4х типов финансовых ситуаций:
1. Абсолютная устойчивость финансового состояния. Этот тип ситуации встречается крайне редко, представляет собой крайний тип финансовой устойчивости и отвечает следующим условиям: Фс ³О; Фт ³О; Фо ³0; т.е. S= {1,1,1};
2.Нормальная устойчивость финансового состояния, которая гарантирует платежеспособность: Фс< 0; Фт³0; Фо³0; т.е. S={0,1,1};
3.Неустойчивое финансовое состояние, сопряженное с нарушением платежеспособности, но при котором всё же сохраняется возможность восстановления равновесия за счет пополнения источников собственных средств за счет сокращения дебиторской задолженности, ускорения оборачиваемости запасов: Фс<0; Фт<0;Фо³0;т.е. S={0,0,1};
4. Кризисное финансовое состояние, при котором предприятие на грани банкротства, поскольку в данной ситуации денежные средства, краткосрочные ценные бумаги и дебиторская задолженность не покрывают даже его кредиторской задолженности: Фс<0; Фт<0; Фо<0; т.е. S={0,0,0}.
Задачей анализа финансовой устойчивости является оценка степени зависимости от заемных источников финансирования. Это необходимо, чтобы ответить на вопросы: насколько организация независима с финансовой точки зрения, растет или снижается уровень этой независимости и отвечает ли состояние его активов и пассивов задачам ее финансово-хозяйственной деятельности. Для анализа финансовой устойчивости используются следующие показатели:
1. Коэффициент автономии (Kа) представляет собой одну из важнейших характеристик финансовой устойчивости предприятия, его независимость от заемного капитала и равен доле источников средств в общем итоге баланса:
Kа = Собственный капитал
Общий итог средств (1.5)
2. Коэффициент финансовой независимости (Kзав) является обратным коэффициенту автономии:
Kзав = 1/Kа (1.6)
3. Коэффициент соотношения заемного и собственного капитала, или коэффициент финансового риска показывает соотношение привлеченных средств и собственного капитала:
Kфр = Привлеченные средства / Собственный капитал (1.7)
Коэффициент маневренности собственного капитала:
Kман = Собственные оборотные средства
Собственный капитал (1.8)
5. Коэффициент покрытия инвестиций показывает, какая часть основных средств и прочих внеоборотных активов профинансирована внешними инвесторами:
Kпдв= Долгосрочные обязательства / Внеоборотные активы (1.9)
6. Коэффициент обеспечения материальных запасов собственными средствами:
Kмз= Собственные оборотные средства / Запасы (1.10)
7. Коэффициент соотношения собственных и заемных средств:
K сс/зс = (Привлеченный капитал + Краткосрочные кредиты банков)
Собственный капитал (1.11)
8. Коэффициент мобильности собственных средств:
Кмоб = (Собственный капитал – Внеоборотные активы)
Собственный капитал (1.12)
Показывает степень мобильности собственных средств предприятия.
Одна их важнейших характеристик финансового состояния предприятия - стабильность его деятельности с позиции долгосрочной перспективы. Она связана, прежде всего, с общей финансовой структурой предприятия, степенью его зависимости от кредиторов и инвесторов. Так многие предприятия, предпочитают вкладывать в дело минимум собственных средств, а финансировать его за счет денег, взятых в долг. Однако если структура «собственный капитал - заемные средства» имеет значительный перекос в сторону долгов, предприятие может обанкротиться, когда несколько кредиторов одновременно потребуют свои средства обратно в «неудобное» время.
Несмотря на кажущуюся простоту задачи количественного оценивания финансовой устойчивости предприятия, единого общепризнанного подхода к построению соответствующих алгоритмов оценки нет. Показатели, включаемые в различные методики анализа, могут существенно варьировать как в количественном отношении, так и по методам расчета[7].
2 Анализ финансовой устойчивости ЗАО «Росс»
2.1 Краткая характеристика предприятия
ЗАО «Росс» является коммерческой организацией по производству кабельно-проводниковой продукции различных марок. Общество имеет свидетельство о государственной регистрации № 589 серия АО-СР от 19.07.2001г., выданное Городской регистрационной палатой г. Москвы. На основании этих данных 13.12.2002 г. внесена запись в ЕГРЮЛ. Юридический адрес предприятия: г. Москва, ул. Пескова 9.
Деятельность организации не подлежит лицензированию.
Организационная структура управления ЗАО «Росс» представлена в виде схемы (Рисунок 2.1).
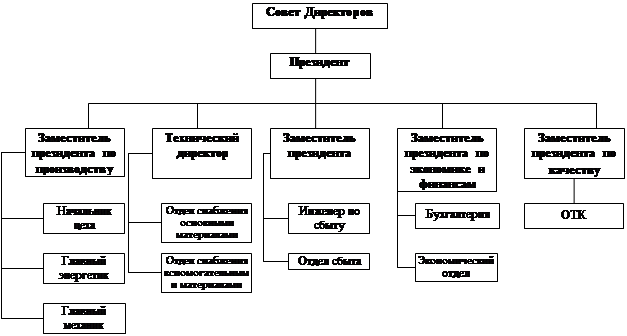
Рисунок 2.1 – Организационная структура управления ЗАО «Росс»
К числу основных поставщиков ЗАО «Росс», относятся московские фирмы ЗАО «Авантек» (поставки меди), ООО «Альстен» (алюминий), ООО «Астронг-Полимер» (пластикат).
ЗАО «Росс» осуществляет поставки готовой продукции следующим организациям: ООО «Промышленные системы», ОАО «РОСНЕФТЬ», ООО «Астион» (г.Москва), ООО «Ространс» (г. Волжский), ОАО «Сибур» (Ямало - Ненецкий АО), а также мелкооптовым фирмам и частным лицам.
В таблице 2.1. представлены основные технико-экономические показатели, характеризующие деятельность ЗАО «Росс» в 2005- 2006 годах.
Таблица 2.1
Основные технико-экономические показатели ЗАО «Росс» в 2005 – 2006 гг., тыс. руб.
| Показатели | Периоды | Отклонение | ||
| 2005 | 2006 | абсолют | относит,% | |
| 1 | 2 | 3 | 4 | 5 |
| 1.Объем реализованной продукции (выручка от продаж), тыс. руб. | 85 955,00 | 62 325,00 | -23 630,00 | -27,49 |
| 2.Среднесписочная численность работающих, чел. | 98 | 55 | -43 | -43,9 |
| в том числе рабочих, чел.. | 70 | 35 | -35 | -50,0 |
| 3.Среднегодовая выработка на одного работающего, тыс.руб., в т.ч. | 877,09 | 1 133,18 | 256,09 | 29,20 |
| работника, тыс. руб. | 1 227,93 | 1 780,71 | 552,79 | 45,02 |
| 4 Фонд заработной платы промышленно-производственного персонала, т.р. | 8 566,00 | 2 874,00 | -5 692,00 | -66,45 |
| 5. Среднегодовая заработная плата промышленно-производственного персонала, т.р. | 713,80 | 239,60 | -474,20 | -66,43 |
| 6.Среднегодовая стоимость основных производственных фондов, тыс.руб. | 35 902,50 | 34 551,50 | -1 351,00 | -3,76 |
| 7.Среднегодовая стоимость оборотных средств, тыс.руб. | 22 078,00 | 21 125,00 | -953,00 | -4,32 |
| 8 Полная себестоимость реализованной продукции, тыс. руб | 68 872,00 | 52 043,00 | -16 829,00 | -24,44 |
| 9. Валовая прибыль, тыс.руб. | 17 083,00 | 10 282,00 | -6 801,00 | -39,81 |
| 10.Затраты на один рубль реализации продукции,р. | 0,80 | 0,84 | 0,03 | 4,21 |
| 11.Прибыль от продаж, тыс. руб. | 1 131,00 | -4 895,00 | -6 026,00 | -532,80 |
| 12. Прибыль до налогообложения, тыс. руб.. | -1 009,00 | -8 133,00 | -7 124,00 | 706,05 |
| 14 Рентабельность основного вида деятельности, % | 1,32 | -7,85 | -9,17 | -696,90 |
| 15 Рентабельность капитала, % | 1,64 | -9,41 | -11,05 | -672,76 |
Как видно из таблицы 2.1, размер объема реализации продукции в течение рассматриваемого периода сократился на 27,49% (23 630,0 т.р.), что обусловлено сокращением среднесписочной численности персонала с 98 чел. на начало года до 55 чел. на конец года (на 44%). Среднегодовая выработка на одного рабочего в 2005 году составила 877,09 т.р., а в 2006 году – 1 133,18 т.р. Среднегодовая заработная плата на одного работающего сократилась на 66,43% и составила 239,6 т.р., что связано с сокращением фонда заработной платы.
Полная себестоимость продукции в 2006 году сократилась на 24,44% и составила 52 043,00 тыс. руб. Прибыль от продаж также снизилась на 6 026 тыс. руб. или 532,8% за счет сокращения объема реализации продукции. Затраты на 1 руб. реализации возросли с 0,80 р. в 2005 году до 0,84 р. в 2006 году.
Среднегодовая стоимость оборотных средств уменьшилась на 953 тыс. руб. или на 4,32 %. Это произошло за счет уменьшения готовой продукции для перепродажи с 12 427 тыс. руб. до 4489 тыс. руб, расходов будущих периодов с 338 до 126 тыс. руб., НДС по приобретенным ценностям с 995 до 531 тыс. руб., дебиторской задолженности с 5427 тыс. руб в 2005 году до 1575 тыс. руб. в 2006 году. Среднегодовая стоимость основных фондов уменьшилась на 1351 тыс. руб., что составило 3,76%.
Рентабельность реализации продукции снизилась на 696,9% за счет снижения прибыли от продаж. Рентабельность капитала также имеет отрицательную динамику за счет снижения прибыли до налогообложения с -1009 тыс. руб. до