Анализ и прогнозирование финансовой устойчивости предприятия
Расчет финансовых коэффициентов:
1. Коэффициент абсолютной ликвидности
на начало года 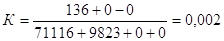
на конец года 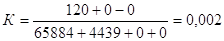
2. Коэффициент текущей ликвидности
на начало года 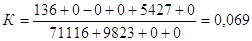
на конец года 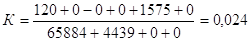
3. Показатель обеспеченности обязательств должника его активами
на начало года 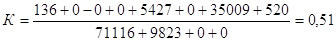
на конец года 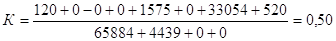
4. Степень платежеспособности по текущим обязательствам
на начало года 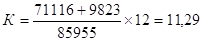
на конец года 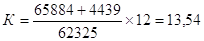
5. Коэффициент автономии (финансовой независимости)
на начало года 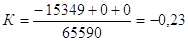
на конец года 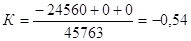
6. Коэффициент обеспеченности собственными оборотными средствами
на начало года 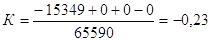
на конец года 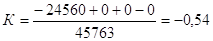
 7. Доля просроченной
кредиторской задолженности в пассивах
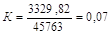 на начало
года
на конец года
8. Отношение дебиторской задолженности к совокупным активам
на начало года 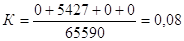
на конец года 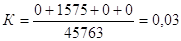
9. Рентабельность активов
на начало года 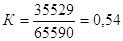
на конец года 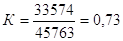
10. Норма чистой прибыли
на начало года 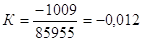
на конец года 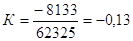
На основании проведенных расчетов, составим таблицу значений финансовых коэффициентов предприятия на начало и конец 2006 года (приложение 4).
Расчет финансовых коэффициентов, применяемых в данной методике, позволяет сделать вывод о том, что финансовое состояние предприятия в целом на конец отчетного периода является проблемным. Расчетные значения большинства показателей находится значительно ниже норматива.
2.4 Диагностика риска банкротства по методике Э. Альтмана
Опыт прогнозирования банкротства организации за рубежом базируется в ряде случаев на факторных моделях. Среди множества методов можно выделить пятифакторную модель Э. Альтмана (коэффициент вероятности банкротства). Формула Альтмана имеет следующий вид:
Z5 = 1,2Коб + 1,4Кн.п. + 3,3Кр + 0,6Кп + Кот ,
где Коб – доля покрытия активов собственным оборотным капиталом;
Кн.п. – рентабельность активов, исчисляемая по нераспределенной прибыли;
Кр – рентабельность активов;
Кп – коэффициент покрытия по рыночной стоимости акционерного капитала;
Кот – отдача всех активов.
В таблице 2.3 представлена взаимосвязь значения Z5 и возможности возникновения банкротства. На основе этой методики проведем расчет вероятности банкротства ЗАО «Росс» в 2006 году.
Таблица 2.3
Вероятность банкротства по модели Э.Альтмана
| Значение Z 5 | Вероятность банкротства |
| 1,8 и меньше | очень высокая |
| от 1,81 до 2,7 | высокая |
| от 2,71 до 2,9 | возможная |
| от 3 и выше | очень малая |
| Критическое значение индекса Z - счета = 2,7 | |
Коб – доля покрытия активов собственным оборотным капиталом, характеризующая платежеспособность организации:
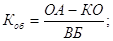
На начало года: 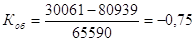
На конец года: 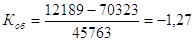
Кн.п. – рентабельность активов, исчисляемая по нераспределенной прибыли:

На начало года: 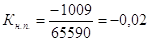
На конец года: 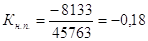
Кр – рентабельность активов;
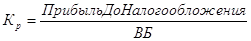
На начало года:
На конец года:
Кп – коэффициент покрытия по рыночной стоимости акционерного капитала:
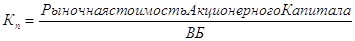
На начало года: 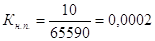
На конец года: 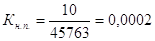
Кот – отдача всех активов
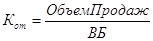
На начало года: 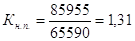
На конец года: 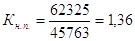
Таблица 2.4
Показатели вероятности банкротства ЗАО «Росс»
| Показатель | Значение показателя, т.р. | |
| начало 2006 | конец 2006 | |
|
Доля покрытия активов собственным оборотным капиталом (Коб) |
-0,78 | -1,27 |
| Рентабельность активов по нераспределенной прибыли ( К н.п.) | -0,02 | -0,18 |
| Рентабельность активов по прибыли до налогообложения (Кр) | -0,02 | -0,18 |
| Коэффициент покрытия по рыночной стоимости акционерного капитала | 0,0002 | 0,0002 |
| Отдача активов | 1,31 | 1,36 |
На начало года: Z5= 1,2*(-0,78)+1,4*(-0,02)+3,3*(-0,02)+0,06*(0,0002)+1,31= -0,05
На конец года: Z5= 1,2*(-1,27)+1,4*(-0,18)+3,3*(-0,18)+0,06*(0,0002)+1,36= -0,48
Согласно таблице 2.4, в 2006г. степень вероятности банкротства ЗАО «Росс» очень высокая, т.к. Z5 < 1,8 (-0,48<1,8).
Следует иметь в виду, что представленная модель диагностики банкротства предприятия может показывать объективный результат только для тех акционерных обществ, акции которых свободно продаются на рынке ценных бумаг, т.е. имеют рыночную стоимость. ЗАО «Росс» не соответствует этому условию, поэтому результаты, полученные согласно этой методике нуждаются в дополнительной проверке.
2.5 Диагностика риска банкротства по методике Г.В. Савицкой
Многие отечественные специалисты рекомендуют к использованию методику диагностики банкротства Г.В. Савицкой. Сущность этой методики – классификация предприятий по степени риска, исходя из фактического уровня показателей финансовой устойчивости и рейтинга этих показателей в баллах [10].
Для использования этой методики применительно к ЗАО «Росс», воспользуемся моделью с тремя балансовыми показателями (Таблица 2.5).
I класс – предприятия с хорошим запасом финансовой устойчивости, позволяющим быть уверенным в возврате заемных средств;
II класс – предприятия, демонстрирующие некоторую степень риска по задолженности, но еще не рассматривающиеся как рискованные;
III класс – проблемные предприятия;
IV класс – предприятия с высоким риском банкротства даже после принятия мер по финансовому оздоровлению. Кредиторы рискуют потерять свои средства и проценты;
V класс – предприятия высочайшего риска, практически несостоятельные.
Таблица 2.5
Группировка предприятий на классы по уровню платежеспособности
| Показатель | Границы классов согласно критериям | ||||
| I класс | II класс | III класс | IV класс | V класс | |
| Рентабельность совокупного капитала, % | 30 и выше (50 баллов) | 29,9-20 (49,9-35 баллов) | 19,9-10 (34,9-20 баллов) | 9,9-1 (19,9-5 баллов) | менее 1 (0 баллов) |
| Коэффициент текущей ликвидности | 2,0 и выше (30 баллов) | 1,99 -1,7 (29,9-20 баллов) | 1,69-1,4 (19,9 -10 баллов) | 1,39:1,1 (9,9 - баллов) | 1 и ниже (0 баллов) |
| Коэффициент финансовой независимости | 0,7 и выше (20 баллов) | 0,69-0,45 (19,9 - 10 баллов) | 0,44-0,30 (9,9-5 баллов) | 0,29 -0,20 (5-1 баллов) | менее 0,2 (0 баллов) |
| Границы классов | 100 баллов | 99-65 баллов | 64-35 баллов | 34-6 баллов | 0 баллов |
Согласно этим критериям определим, к какому классу относится ЗАО «Росс» (Таблица 2.5). Для этого проведем расчет необходимых показателей на основе имеющихся данных (Таблица 2.6).
Таблица 2.6
Финансовые показатели предприятия в 2006г., тыс. руб.
| Показатель | Период, г. | |
| 2005 | 2006 | |
| Собственный капитал | -15349 | -24560 |
| Заемный капитал | 80939 | 70323 |
| Прибыль до НО | -1009 | -8133 |
| Оборотные активы | 30061 | 12189 |
| Расходы будущих периодов | 338 | 126 |
| Краткосрочные обязательства | 80939 | 70323 |
| Доходы будущих периодов | 0 | 0 |
| Резервы предстоящих расходов и платежей |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | |