Управление инвестициями
4-ый этап: 2005 год - 3 и 4 квартал - запуск 80% новых производственных мощностей, маркетинг, расширение сети торгово-посреднических агентов. Тестирование расположенных рядом крупных городов с целью выявления возможных рынков сбыта путем продаж пробных партий товаров по минимальным ценам.
5-ый этап – 2006 год - 1 и 2 квартал - запуск 100% производственных мощностей, создание сети фирменных магазинов и реализация через них произведенной продукции.
Предварительная оценка показывает, что необходимые капитальные вложения на ввод в эксплуатацию линии по производству рыбного пищевого фарша составляет 2615324 деноминированных рублей.
Предполагается, что фаршевая линия будет внедряться при создании собственного предприятия. Таким образом, необходимо возвести здание цеха, подвести все коммуникации, закупить и смонтировать оборудование и запустить его в производство. Наиболее оптимальной формой предприятия является общество с ограниченной ответственностью, работающее в области производства и реализации рыбной продукции, а конкретно - рыбного пищевого фарша из мелкого частика и малоценных видов рыб. Полное название предполагаемого предприятия - общество с ограниченной ответственностью "Астраханский фарш".
Расчет экономической эффективности вложений.
Расчет долгосрочности инвестиций (капиталовложений) в нашем случае представляет собой определение суммарной стоимости оборудования для линии по производству фарша, расчет затрат на его транспортировку, на монтажные и прочие работы. Так как данная линия совершенствовалась без конкретной привязки к производству и предприятию, то считаем, что линия устанавливается в новом предприятии или цехе. Следовательно такие статьи капиталовложений, как затраты на демонтаж снимаемого оборудования, неамортизированная часть стоимости снимаемого оборудования, а также выручка от продаж снимаемого оборудования отсутствуют.
Стоимость монтажных и прочих работ составляет 15% от стоимости вновь приобретенного оборудования, затраты на транспортировку вновь приобретенного оборудования составляют 10% от его суммарной стоимости. Цены части технологического оборудования для фаршевой линии предоставлены специалистом НП АО "Каспрыбтехцентр" Лопатковым В.Н., цены на остальное технологическое оборудование приведены согласно прейскуранту цен, скорректированному с учетом коэффициента переоценки стоимости оборудования. Результаты расчетов затрат на приобретение, транспортировку, монтаж и прочие работы приведены в таблице 3, которые позволяют оценить капиталовложения необходимые для пуска линии в эксплуатацию.
Таблица 3
Расчет долгосрочных инвестиций
| Наименование оборудования | Отпускная цена | Транспортно-заготовител. расходы | Монтаж и прочие работы | Стоимость оборудования,руб | |
| Машина для мойки | 1 | 197200 | 19720 | 29580 | 246500 |
| Машина для резки | 1 | 78800 | 7880 | 11820 | 98500 |
| Шпаритель | 1 | 71200 | 7120 | 10680 | 89000 |
| Машина отделитель | 1 | 84000 | 8400 | 12600 | 105000 |
| Конвейер | 3 | 71000 | 7100 | 10650 | 88750Ч2 |
| Машина грубого измельчения | 1 | 109600 | 10960 | 16440 | 137000 |
| Насос с фаршепроводом | 2 | 86200 | 8620 | 12930 | 107750Ч2 |
| Емкость для промывки | 2 | 68400 | 6840 | 10260 | 85500Ч2 |
| Шнековый пресс | 1 | 84400 | 8440 | 12660 | 105500 |
| Машина для удаления влаги | 1 | 97500 | 9750 | 14625 | 121875 |
| Фаршемешалка | 1 | 82400 | 8240 | 12360 | 103000 |
| Деаэратор | 1 | 85100 | 8510 | 12765 | 106375 |
| Машина формовочно-упаковочная | 1 | 197000 | 19700 | 29550 | 246250 |
| Машина этикеровочная | 1 | 81360 | 8136 | 12204 | 101700 |
| Машина тонкого измельчения | 1 | 127600 | 12760 | 19140 | 159500 |
| Морозильный аппарат | 1 | 291800 | 29180 | 43770 | 364750 |
| ИТОГО | 20 | 1872660 | 187266 | 280898 | 2615324 |
Цены на оборудование приведены по состоянию на первый квартал 2004 года в деноминированных рублях. Для сравнения, комплексно-механизированная линия производства консервов из обжаренной рыбы Н30-646 изготовления НП АО "Каспрыбтехцентр" имеет договорную цену без учета расходов 2726000 рублей.
Для дальнейших расчетов, а именно определение проектируемого выпуска продукции на 2004 год (производственная программа) в стоимостном выражении, необходимо определить эффективный фонд рабочего времени. С этой целью в таблице 4 проведен расчет режима работы цеха по производству фарша на 2005 год.
Таблица 4
Расчет работы фаршевого цеха на 2005 год
| Месяц | Количество календарных дней | Выходные и праздники | Ремонт | Количество рабочих дней | Сменность | Количество смен в году |
| Январь | 31 | 11 | 15 | 6 | 2 | 12 |
| Февраль | 28 | 8 | 15 | 5 | 2 | 10 |
| Март | 31 | 9 | --- | 22 | 2 | 44 |
| Апрель | 30 | 8 | --- | 22 | 2 | 44 |
| Май | 31 | 10 | --- | 21 | 2 | 42 |
| Июнь | 30 | 8 | --- | 22 | 2 | 44 |
| Июль | 31 | 9 | --- | 22 | 2 | 44 |
| Август | 31 | 9 | --- | 22 | 2 | 44 |
| Сентябрь | 30 | 8 | --- | 22 | 2 | 44 |
| Октябрь | 31 | 10 | --- | 21 | 2 | 42 |
| Ноябрь | 30 | 8 | --- | 22 | 2 | 44 |
| Декабрь | 31 | 8 | --- | 23 | 2 | 46 |
| ИТОГО | 365 | 106 | 30 | 230 | 460 |
Таким образом определили эффективный фонд рабочего времени, который составляет 460 смен в году или 3680 часов в году.
Для оценки рентабельности фаршевого производства в Астраханской области, выгодности капитальных вложений и сроков окупаемости денежных инвестиций необходимо определить годовой объем выпускаемой продукции, а по нему определить производственную программу в стоимостном выражении. Годовой объем выпускаемой продукции:
Vг = VсмЧКсм кг/год (1)
где Vсм - объем продукции выпускаемой в смену, кг/смену;
Ксм - количество смен в году.
Согласно таблице 5число смен Ксм = 460
Определим объем выпускаемой продукции цехом в смену
Vсм = ПлЧТсмЧКисп кг/смену (2)
где Пл - производительность линии по фаршу, кг/час;
Тсм - время рабочей смены, час;
Кисп - коэффициент использования оборудования
Согласно вышеприведенному расчету производительность линии по фаршу Пл = 408 кг/час. Кисп=0,8. Время рабочей смены Тсм = 8 часов.
Таким образом объем продукции в смену:
Vсм = 408Ч8Ч0,8 = 2611 кг/смену
Отсюда годовой объем продукции:
Vг = 2611Ч460 = 1201060 кг/год
Согласно сложившейся ситуации на оптовых рынках пищевой продукции в Астраханской области на данный вид продукции цеха на кулинарные полуфабрикаты и фаршевую продукцию составляет приблизительно 12 рублей за кг по оптовым ценам.
Оценим производственную программу выпуска фарша в стоимостном выражении:
Т = ЦЧVг руб/год (3)
где Ц - оптовая цена фаршевой продукции, руб/кг;
Vг - годовой объем выпуска фарша, кг/год.
Согласно вышеприведенным расчетам:
Vг = 1201060 кг/год , Ц = 12 руб/кг
Таким образом:
Т = 1201060Ч12 = 14412720 руб/год
Рассмотрим смету затрат полной себестоимости (таблица 5).
Таблица 5
Результаты расчетов статей себестоимости
| Наименование статьи себестоимости | Сумма, руб |
| Рыбное сырье на технологические нужды | 9548427 |
| Вспомогательные материалы и стабилизаторы | 222549,8 |
| Электроэнергия на технические нужды | 158101,6 |
| Питьевая вода для технологического процесса | 197130 |
| Основная заработная плата персонала | 19136 |
| Дополнительная заработная плата | 4784 |
| Отчисления на социальные нужды | 13636,7 |
| Транспортные расходы | 370617,7 |
| Общепроизводственные расходы | 523064,9 |
| ИТОГО: Цеховая себестоимость | 11057447,7 |
| Общехозяйственные расходы | 552872,4 |
| ИТОГО: Производственная себестоимость | 11610320,1 |
| Коммерческие расходы | 116103,2 |
| ИТОГО: Полная себестоимость | 11726423,3 |
Для оценки полученных результатов и величины полной себестоимости выпускаемой фаршевой продукции рассчитаем себестоимость единицы продукции:
Сед = Сполн/Vг, руб/кг (4)
где Сполн - полная себестоимость продукции, руб;
Vг - годовой объем выпускаемой продукции.
Себестоимость 1 кг фарша:
Сед = 11726423,3/1201060 = 9,76 руб/кг
Таким образом, себестоимость производства 1 кг пищевого рыбного фарша составляет 9,76 руб, что позволяет сделать следующие выводы. Предварительно определенная цена оптово-отпускная цена является вполне приемлемой и позволяет получить прибыль от производства рыбного фарша. Цена составляет 12 рублей, что ниже цен на подобную фаршевую продукцию в магазинах и на рынках области. Производственная программа выпуска фарша в стоимостном выражении определяется:
Т = 1201060Ч12 = 14412720 руб/год
Для экономического обоснования эффективности производства фарша в Астраханской области, расчета сроков окупаемости инвестиций необходимо определить ряд экономических величин к которым относятся:
· дисконтированный доход (PV);
· чистый приведенный эффект (NPV);
· индекс рентабельности (PI).
С целью определения вышеуказанных экономических величин необходимо предварительно вычислить ряд исходных показателей:
· объем годовой продукции в стоимостном выражении;
· текущие расходы, которые есть полная себестоимость годового объема производства за вычетом амортизации;
· износ - амортизация оборудования, основных фондов;
· налогооблагаемая прибыль - есть годовой объем продукции за вычетом текущих расходов и амортизации;
· налог на прибыль - составляет 24% от налогооблагаемой прибыли;
· чистая прибыль - есть налогооблагаемая прибыль за вычетом налога на прибыль;
· чистые денежные поступления - есть сумма чистой прибыли и износа.
Результаты расчетов вышеописанных исходных показателей сведены в таблице 6.
Таблица 6
| Показатели | 1 | 2 | 3 | 4 | 5 |
| Годовой объем продукции | 14412720 | 15853992 | 17597931 | 17069993 | 15021593 |
| Текущие расходы | 11726423 | 12078216 | 12319780 | 12689373 | 13070054 |
| Износ | 313838,9 | 313838,9 | 313838,9 | 313838,9 | 313838,9 |
| Налогоблагаемая прибыль | 2372458,1 | 3461937,1 | 4964312,1 | 4066781,1 | 1637700,1 |
| Налог на прибыль | 830360,3 | 1211678 | 1737509,2 | 1423373,3 | 573195 |
| Чистая прибыль | 1542097,8 | 2250259,1 | 3226802,9 | 2643407,8 | 1064505,1 |
| Чистые денежные поступления | 1855936,7 | 2564098 | 3540641,8 | 2957246,7 | 1378344 |
Рассчитываем дисконтированный доход по годам за 5 лет работы фаршевой линии.
PV = е Pк/(1+r)к руб (5)
где Рк - чистая денежная прибыль по годам, руб;
r - банковский процент. %;
к - срок работы линии производства фарша.
Согласно анализу банковских процентных ставок по долгосрочным кредитам r = 80 %.
Таким образом получим: PV = 4195198,12 рублей
Чистый приведенный эффект от внедрения фаршевой линии в производство:
N PV = (е Pк/(1+r)к) - IC
где IC - инвестиции, т.е. затраты на приобретение, доставку и монтаж фаршевой линии, руб
NPV = 4195198 - 2615324 = 1579874 руб
Определим индекс рентабельности:
PI = (е Pк/(1+r)к)/IC (6)
PI = 4195198,12/2615324 = 1,6
Согласно практике производства данного вида пищевой продукции, практике работы вновь внедренных технологических линий и банковской практике считается, что производство рентабельно и способно приносить стабильный доход при выполнении следующих условий:
NPV > 0 ; PI > 1
В нашем случае оба этих условия выполняются. Это говорит о том, что существует не только техническая возможность, но и экономическая целесообразность внедрения данной технологической линии на территории Астраханской области.
Для наглядности изображения технико-экономических показателей работы линии производства фарша численные значения некоторых величин сведены в таблицу. Согласно численным данным таблицы видно, что срок окупаемости линии производства фарша из мелкого частика и малоценных видов рыб составляет 2 года, так как за этот срок предполагаемые чистые денежные поступления от реализации данной продукции составят 4420034,7 руб., что больше необходимых капитальных вложений, которые составляют 1307662 руб.
Таблица 7
Основные технико-экономические показатели внедрения линии производства фарша
| Показатели | Ед.изм | Сумма, руб |
| Годовой выпуск продукции | кг/год | 1201060 |
| Стоимость товарной продукции | руб/год | 14412720 |
| Полная себестоимость товарной продукции | руб/год | 11726423,3 |
| Затраты на 1 руб товарной продукции | руб/руб | 0,81 |
| Стоимость 1 кг рыбного фарша | руб | 12 |
| Прибыль производства | руб | 2372458,1 |
| Инвестиции | руб | 2615324 |
| Дисконтированный доход | руб | 4195198,1 |
| Чистый приведенный эффект | руб | 1579874 |
| Индекс рентабельности | 1,6 | |
| Срок окупаемости фаршевой линии | лет | 2 |
4. Предложения по эффективности управления инвестициями на предприятии
Для улучшения рационализации управления финансовыми инвестициями на предприятии предлагается провести следующие мероприятия:
Разработать финансовую стратегию наращивания собственных финансовых ресурсов за счет оптимизации товарного ассортимента и затрат выпускаемой продукции;
Провести инвентаризацию основных средств с целью выявления технически непригодного оборудования
С целью снижения издержек на хранение и обеспечения непрерывной деятельности предприятия провести инвентаризацию производственных запасов, выявить неликвидные, испорченные, дефицитные запасы, определить оптимальный объем производственных запасов.
Сдавать простаивающие производственные цеха в аренду. Первоочередным мероприятием на предприятии должна стать оптимизация товарного ассортимента выпускаемой продукции и оптимизация затрат.
В настоящее время основные фонды предприятия используются всего лишь на 10 - 15%. Предприятие имеет простаивающий цех, находящийся в центре города. Производство продукции в этом цехе стало нерентабельным из-за использования устаревшего оборудования и технологий. Перевооружение этого производства не представляется возможным ввиду необходимых больших инвестиций.
Произведем расчет предполагаемого дохода от сдачи в аренду простаивающего цеха.
Завод имеет цех, общей площадью 80 кв.м. Средняя стоимость аренды 1 кв.м. в центре города = 1000 руб. в месяц.
Если сдать этот цех в аренду на коммерческие нужды, то завод будет иметь предполагаемый доход в месяц: 80*1000=80000 руб. Значит, за год предприятие может иметь доход от сдачи в аренду данного цеха: 80000*12=960000 руб.
Данный доход можно направить если не на покупку нового оборудования, то хотя бы на улучшение производства, например, на внедрение новой линии по производству фарша (которая была описана в глава 3). А если сдать несколько цехов в аренду, то сумма дохода будет превышать данную в несколько раз. Также необходимо взять кредит. Но, так как предприятие находится в неплатежеспособном состоянии, то будет трудно найти кредиторов. Следует предоставить гарантию кредиторам, т.е. взять кредит под залог основных фондов. В данном случае кредит направить на улучшение финансового положения предприятия, т.е. на осуществление выше перечисленных мероприятий.
Увеличение собственных финансовых ресурсов предприятия напрямую зависит от суммы получаемой им прибыли, которая может быть достигнута путем освоения выпуска новых изделий, увеличения объемов производства, снижения издержек.
С расширением ассортимента выпускаемой продукции увеличатся объемы ее производства, снизится издержки и увеличится сумма получаемой предприятием прибыли.
Для разработки рекомендаций по реорганизации организационной структуры управления и выделения финансовой службы рассчитаем нормативную численность служащих, занимающихся финансовыми и экономическими вопросами.
Общая численность
служащих предприятия
рассчитывается
по формуле:
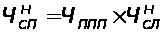
где
 - нормативная
численность
служащих;
 - фактическая
численность
производственного
персонала;
 - нормативная
доля численности
служащих в
составе
производственно-промышленного
персонала.
Согласно нормативным документам предприятия численность служащих должна составлять 17% от общего числа производственного персонала. Следовательно, нормативная численность служащих предприятия по установленной средней величине за анализируемый период будет равна:
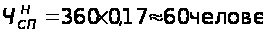
В составе служащих численность работников, занимающихся финансово-экономическими функциями рассчитывается по формуле:
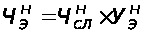
где  - нормативная
численность
служащих, выполняющих
финансово-экономические
функции;
 - нормативная
доля численности
финансово-экономических
служб в составе
служащих.
Согласно применяемым на предприятии нормативным актам, доля работников финансово-экономических служб в общем количестве персонала составляет 20%. Следовательно нормативная численность работников финансово-экономических служб составляет.
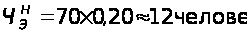
Фактическая численность учетно-финансового отдела - шестнадцать человек, из них 11 человек занимаются бухгалтерской работой, четыре экономиста, и инженер по организации труда. Следовательно, необходимо выделить в составе организационной структуры предприятия бухгалтерию и финансово-экономический отдел.
Так же необходимо разделить полномочия между этими экономическими службами. Рекомендуемая структура управления экономическими службами представлена на рисунке 2.
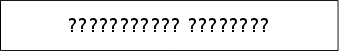

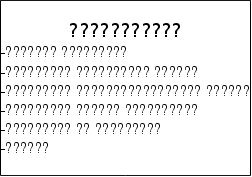

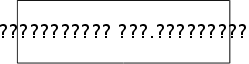
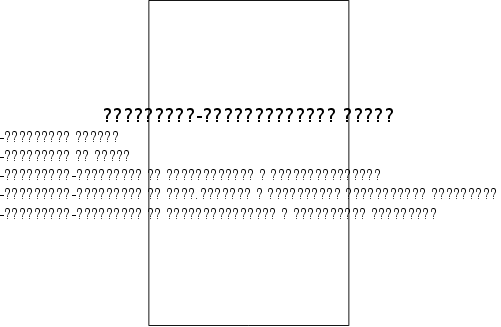

Рис. 2. Рекомендуемая организационная структура управления экономическими службами
Следующим этапом является распределение полномочий и функциональных обязанностей между бухгалтерией и финансово-экономическим отделом и выделение специфических функций последнего.
Результатом такой работы должна являться корректировка положения о бухгалтерской службе и разработка положения о финансово-экономическом отделе. Конечно, данное мероприятие повлечет за собой дополнительные затраты на оплату труда работников новой службы, но грамотные специалисты всегда необходимы предприятию
Заключение
Принятие решения на основе тщательного экономического обоснования целесообразности вложения инвестиций на развитие производства является важным, но не окончательным моментом в эффективном использовании капитальных вложений, так как впереди предстоит капитальное строительство, т.е. реализация выбранного проекта.
Проектирование и непосредственное сооружение объекта, т.е. капитальное строительство, самым существенным образом влияют на эффективность использования капитальных вложений.
Повышение эффективности капитальных вложений и капитального строительства на предприятии может быть достигнуто за счет:
• разработки хорошего проекта и сокращения срока проектирования;
• сокращения срока строительства;
• применения прогрессивных строительных конструкций, деталей и строительных материалов;
• широкого применения там, где это возможно и целесообразно, хороших типовых проектов, которые уже оправдали себя на практике. Применение типовых проектов позволяет в значительной мере снизить затраты и сроки на проектирование объекта, а также резко уменьшается риск, что будет построен неудачный объект;
• механизации строительно-монтажных и отделочных работ;
• широкого применения монолитного домостроения вместо панельного;
• недопущения распыления капитальных вложений по многим строительным объектам;
• применения в проекте самой передовой техники и технологии с учетом отечественных и зарубежных достижений.
Выбор тех или иных направлений и путей повышения эффективности капитальных вложений зависит от специфики предприятия и конкретных условий.
Список литературы
Абрамов А. Е. Основы анализа финансовой, хозяйственной и инвестиционной деятельности предприятия в 2-х ч. М.: Экономика и финансы АКДИ, 2002 .
Алексеева М.Н. Планирование деятельности фирмы. – М.: Финансы и статистика, 2002
Баканов М. И. Шеремет А. Д. Теория экономического анализа. - М.: Финансы и статистика, 2001.
Балабанов И. Т. Финансовый менеджмент. - М. : Финансы и статистика, 2003.
Балабанов И.Т. Финансовый анализ и планирование хозяйствующего субъекта. – 2-е изд., доп. – М.: Финансы и статистика, 2003.
Банк В.Р., Тараскина А.В. Теория и практика комплексного анализа финансового состояния экономических субъектов / Уч. пособие. – Астрахань, АГТУ, изд. ООО «ЦНТЭП», 2003.- 340 стр.
Ефимова О. В. Финансовый анализ - М. : Бухгалтерский учет,2001.
Ковалев В В Финансовый анализ - М.: Финансы и статистика ,2003.
Ковалев В.В. Введение в финансовый менеджмент. М.: Финансы и статистика,2002
Козлова О.И., Сморчкова М.С., Голубович А.Д. Оценка кредитоспособности предприятия. М.: АО «АРГО», 2003.
Крейнина М. Н. Анализ финансового состояния и инвестиционной привлекательности акционерных обществ в промышленности, строительстве и торговле. - М.: АОДИС, МВЦентр. 2000.
Маркарьян Э.А. Герасименко Г.П. Финансовый анализ М.:2003
Савицкая Г.В. Анализ хозяйственной деятельности предприятия: Учебник. – М.: ИНФРА – М, 2003. – 400 с.
Тренев Н.Н. Управление финансами. Учеб. Пособие для студ вузов М.: Финансы и статистика, 2001
Управление инвестиционным проектом. Опыт IBM. Пер. с англ.-М.: ИНФРА-М, 2001 г.
Финансовый анализ деятельности фирмы. М.: «Ист-сервис», 1994.
Финансы предприятия: Учебник для студ. ВУЗов / Колесников В.И., Торкановский В.С., Тарасевич Л.С. и др., М.: Финансы и статистика, 2002.
Холт Роберт Н. Основы финансового менеджмента. - Пер. с англ. - М. : Дело, 2003г.
Шеремет А.Д., Сайфулин Р.С. Методика финансового анализа. М.: ИНФРА-М, 2002.
Экономический анализ: Учеб. / Любушин А.С. – М.: Новое издание, 2004.
6