Анализ финансовых показателей
III. КАПИТАЛЫ И РЕЗЕРВЫ
Уставный капитал (80)
IV. ДОЛГОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА
Займы и кредиты (92, 95)
в том числе:
кредиты банков, подлежащие погашению более чем через 12 месяцев после отчетной даты
V. КРАТКОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА
Займы и кредиты (66)
в том числе:
кредиты банков, подлежащие погашению в течение 12 месяцев после отчетной даты
в том числе:
поставщики и подрядчики (60, 76)
ОТЧЕТ О ПРИБЫЛЯХ И УБЫТКАХ Приложение 3
| Наименование показателя | Код строки | За отчетный год | За прощлыйгод |
| 1 | 2 | 3 | 4 |
|
I. Доходы и расходы по обычным видам деятельности Выручка (нетто) от продажи товаров, продукции, работ, услуг (за минусом налога на добавленную стоимость, акцизов и аналогичных обязательных платежей) |
010 | 215108 | 265244 |
| в том числе от продажи: | 011 | 174278 | 17548 |
| 012 | 33379 | - | |
| 013 | 7451 | 89756 | |
| Себестоимость проданных товаров, продукции, работ, услуг | 020 | (151800) | (152699) |
| в том числе проданных: | 021 | ||
| 022 | |||
| 023 | |||
| Валовая прибыль | 029 | 63308 | 112545 |
| Коммерческие расходы | 030 | - | - |
| Управленческие расходы | 040 | (52137) | (51134) |
| Прибыль (убыток) от продаж (строки (010-020-030-040)) | 050 | 11171 | 61411 |
|
II. Операционные доходы и расходы Проценты к получению |
060 | 15 | 7 |
| Проценты к уплате | 070 | (4890) | - |
| Доходы от участия в других организациях | 080 | 87 | 86 |
| Прочие операционные доходы | 090 | 8861 | 1911 |
| Прочие операционные расходы | 100 | (18519) | (11566) |
|
III.Внереализационные доходы и расходы Внереализационные доходы |
120 | 10208 | 8397 |
| Внереализационные расходы | 130 | (20256) | (15905) |
| Прибыль (убыток) до налогообложения (строки (050+060-070+080 +090 - 1 00 -120- 130)) | 140 | -13323 | 44341 |
| Налог на прибыль и иные аналогичные обязательные платежи | 150 | 422 | (9076) |
| Прибыль (убыток) от обычной деятельности | 160 | -13745 | 35265 |
| IV. Чрезвычайные доходы и расходы | |||
| Чрезвычайные доходы | 170 | - | |
| Чрезвычайные расходы | 180 | - | |
| Чистая, прибыль (нераспределенная прибыль (убыток) отчетного периода) (строки (160+ 170- 180)) | 190 | -13745 | 35265 |
| СПРАВОЧНО | |||
| Дивиденды, приходящиеся на одну акцию: по привилегированным | 201 | ||
| по обычным | 202 | ||
| Предполагаемые в следующем отчетном году суммы дивидендов, приходящиеся на одну акцию: | |||
| по привилегированным | 203 | ||
| по обычным | 204 |
БАЛАНС (Ф.№ 1) Приложение 4
|
Наименование позиций |
На начало года |
На
конец |
| АКТИВ | 01.01.2002 | 31.12.2002. |
| I. ТЕКУЩИЕ АТИВЫ | ||
| Денежные средства | 19 908 | 2764 |
| Краткосрочные финансовые вложения | - | - |
| Дебиторская задолженность | 46 699 | 51039 |
| - покупатели и заказчики | 33 088 | 15702 |
| - по векселям к получению | - | - |
| -задолженность дочерних обществ | 4 107 | 1295 |
| - авансы выданные | - | 10565 |
| - прочие дебиторы | 9 504 | 23477 |
| Запасы | 11 188 | 12567 |
| - материалы | 9 378 | 9657 |
| - незавершенное производство | - | - |
| - готовая продукция | - | - |
| - расходы будущих периодов | 1 810 | 2910 |
| - прочие запасы | - | - |
| Прочие текущие активы | 12 298 | 19 402 |
| Итого текущих активов | 90 093 | 85 772 |
|
II. ДОЛГОСРОЧНЫЕ АКТИВЫ Нематериальные активы |
640 |
304 |
| Основные средства | 99 816 | 321 075 |
| Незавершенное строительство | 130 289 | 53 670 |
| Долгосрочные финансовые вложения | 1 322 | 457 |
| Прочие внеоборотные активы | - | |
| Итого долгосрочных активов | 232 067 | 375 506 |
| ИТОГО АКТИВОВ | 322 160 | 461 278 |
| Наименование позиций |
На
начало |
На
конец |
| ПАССИВ | 01.01.2002. | 31.12.2002. |
| III. ЗАЕМНЫЕ СРЕДСТВА | ||
| Текущие обязательства | 4 870 | 189 460 |
| Краткосрочные кредиты и займы | - | 112 088 |
| Кредиторская задолженность: | 3 970 | 76 510 |
| - задолженность поставщикам и подрядчикам | 1 624 | 69 643 |
| - задолженность по оплате труда | - | - |
| - задолженность по соц.страхованию | - | 101 |
| - задолженность перед бюджетом | - | 5 330 |
| - задолженность перед дочерними обществами | 72 | 40 |
| - авансы полученные | 1307 | 641 |
| - прочие кредиторы | 967 | 746 |
| Прочие текущие пассивы | 900 | 862 |
| Итого текущие обязательства | 4 870 | 189 460 |
| Долгосрочные обязательства: | - | - |
| Долгосрочные кредиты и займы | 119 415 | 87 525 |
| Прочие долгосрочные пассивы | - | - |
| Итого долгосрочных обязательств | 119 415 | 87 525 |
| Итого заемные средства | 124 285 | 276 985 |
| IV. СОБСТВЕННЫЕ СРЕДСТВА | ||
| Уставный капитал | 10 000 | 10 000 |
| Добавочный капитал | 177 040 | 205 849 |
| Резервный капитал | - | - |
| Целевые поступления | - | 175 |
| Нераспределенная прибыль | 28821 | - |
| Непокрытый убыток прошлых лет | (17986) | (31731) |
| Итого собственные средства | 197875 | 184293 |
| ИТОГО ПАССИВОВ |
322160 |
461278 |
ОТЧЕТ О ПРИБЫЛЯХ И УБЫТКАХ (Ф. №2) Приложение 5
| Наименования позиций | За отчетный год | За прошлый год |
|
Выручка (нетто) от реализации продукции, работ, услуг (за минусом налога на добавленную стоимость, акцизов и аналогичных обязательных платежей) (минус) Себестоимость реализации товаров, продукции, работ, услуг (минус) Коммерческие расходы (минус) Управленческие расходы Прибыль от продаж |
215108 151800 52137 11171 |
265244 152699 51134 61411 |
|
Проценты к получению (минус) Проценты к уплате Доходы от участия в др. организациях Прочие операционные доходы (минус) Прочие операционные расходы Прибыль (убыток) от финансово-хозяйственной деятельности |
15 4890 87 8861 18519 -3275 |
7 - 86 1911 11566 51849 |
|
Прочие внереализационные доходы (минус) Прочие внереализационные расходы Прибыль (убыток) до налогообложения |
10208 20256 -13323 |
8397 15905 44341 |
|
(минус) Налог на прибыль ( минус) Отвлеченные средства Прибыль (убыток) от обычной деятельности |
422 -13745 |
9076 35265 |
|
Чрезвычайные расходы Реинвестированная прибыль |
-13745 | 35265 |
ОБЩИЙ АНАЛИЗ ПРЕДПРИЯТИЯ
Общий анализ предприятия производим на основе данных производственной программы.
Численность и фонд заработной платы по категориям работников
Таблица 1
Структура численности и уровень затрат на заработную плату
| Специальность | Число работников | Затраты на заработную плату, тыс. р. | ||
| На начало периода | На конец года | На начало года | На конец года | |
| Основные производственные рабочие | 132 | 101 | 193780 | 171680 |
| Вспомогательные рабочие | 98 | 98 | 150000 | 160000 |
| Инженерно-технические работники | 55 | 55 | 90000 | 90000 |
| Служащие | 54 | 54 | 63320 | 63320 |
| Руководители | 5 | 5 | 14000 | 18000 |
| Итого | 344 | 313 | 511100 | 503000 |
Определим производительность труда по формуле:
= валовой объем реализации за вычетом :косвенных налогов
среднесписочная численность персонала
на начало периода 265244 : 344 = 771,06
на конец периода 215108 : 313 = 687,25
Отмечено снижение производительности труда на конец года, что является отрицательной тенденцией.
Прибыль на одного работающего определяется отношением чистой прибыли к среднесписочной численности персонала:
на начало периода 35265 : 344= 102,5 р./чел.
на конец периода - равна нулю.
Эффективность деятельности предприятием определяется отношением объема продаж к фонду заработной платы общего и отдельно высшего руководства соответственно:
на начало периода: 265244 : 153320=+ 1,73 р./чел.
на конец периода 215108 : 153320= 1,40 р./чел.
на начало периода: 265244:14000-= 18,95 р./чел.
на конец периода 215108 : 18000 = 11,95 р./чел.
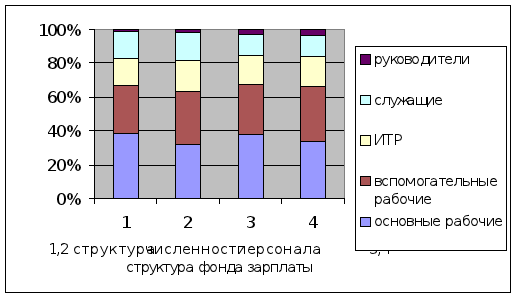
Рис.1 Структура численности персонала и фонда заработной платы.
Рассчитанные данные сведем в таблице 2.
Эффективность деятельности предприятием
Таблица 2
| На начало года | На конец года | |
| Эффективность деятельности общего руководства | 1,73 | 1,4 |
| Эффективность деятельности высшего руководства | 18,95 | 11,95 |
Согласно данным таблицы 2 эффективность деятельности, как общего, так и высшего руководства предприятием снизилась.
Анализ состояния и движение основных средств
Таблица 3
| Наименование показателя | Остаток на начало года | Поступило (введено) | Выбыло | Остаток на конец года |
|
Первоначальная стоимость основных средств, млн. р., в том числе: - активная часть, млн. р. |
140307 65000 |
240214 135000 |
- |
380521 1200000 |
| Остаточная стоимость основных средств, млн. р. | 99816 | 321075 | ||
| Доля активной части основных средств, % | 43,6 | 52,6 | ||
| Коэффициент годности, % | 71,1 | 84,4 | ||
| Коэффициент износа, % | 28,9 | 15,6 | ||
| Коэффициент обновления, % |
74,8 |
|||
| Коэффициент выбытия, % | - | |||
| Фондоотдача | 1,02 | |||
| Фондоемкость | 0,98 | |||
| Фондовооруженность | 672,3 |
Коэффициент годности на начало периода:
Кг = 99816 : 140307 = 0,711 (71,1%).
Коэффициент годности на конец периода:
Кг = 321075 : 380521 = 0,844 (84,4%).
Коэффициент износа на начало периода:
Ки = 1 - 0,711 = 0,289 (28,9 ).
Коэффициент износа на конец периода:
К„ = 1 - 0,844 = 0,156 (15,6 %).
Коэффициент обновления Коб=240214:321075=74,8%
Рассчитаем следующие показатели:
фондоотдача Ф0 =215108 : 210445,5 =1,02
фондоемкость Фп= 210445,5 : 215108 = 0,98
фондовооруженность (Фв) = 210445,5 : 313= 672,3
Анализ данных таблицы 3 показывает положительную динамику коэффициентов, характеризующих состояние и движение основных средств: уменьшился коэффициент износа, и соответственно увеличился коэффициент годности основных средств, возросла доля активной части основных средств, за счет завершения строительства Установки по приготовлению топлива для судовых двигателей. В структуре баланса за год они возросли более чем в два раза и на 01.01.2003. составили 69,65% от стоимости активов.
Плановые и фактические объемы реализации, себестоимости и объемов продаж
Таблица 4
| Объем производства, тыс. р. | Объем реализации тыс. р. | Себестоимость, тыс. р. | |||||||
| План | Факт | Отклонение % | План | Факт | Отклонение % | План | Факт | Отклонение % | |
| На начало периода | 300000 | 265244 | 11,6 | 300000 | 265244 | 11,6 | 160000 | 152699 | 4,5 |
| На конец периода | 300000 | 215108 | 28,2 | 300000 | 215108 | 28,2 | 160000 | 151800 | 5,1 |
Отклонение определяем по формуле
фактический показатель: плановый показатель, %
Отклонение по объему производства:
на начало периода: (1 - (265244 : 300000) * 100= 11,6%.
на конец периода: (1 - (215108 : 300000) * 100 = 28,2.%
Отклонение по объему реализации :
на начало периода: (1 - (265244 : 300000) * 100 11,6%.
на конец периода: (1 - (215108 : 300000) * 100 = 28,2.%
Отклонение по себестоимости продукции:
на начало периода: (1 - (152699 : 160000) * 100 =4,5%.
на конец периода: (1 -(151800: 160000) * 100 =5,1%.
Анализ данных таблицы 4 показывает, что отклонение фактического объема производства, реализации и себестоимости от соответствующих плановых показателей на конец периода по сравнению с началом периода увеличилось.
Причинами убыточной деятельности компании в 2002 году являются: невыполнение плана по грузовым показателям и неблагоприятная ценовая ситуация на рынке нефтепродуктов.
АНАЛИЗ ФИНАНСОВЫХ ПОКАЗАТЕЛЕЙ
Анализ структуры отчета о финансовых результатах
Агрегированный аналитический баланс представлен в ф.№ 1 БАЛАНС. На основании агрегированного баланса можно определить величину собственных оборотных средств предприятия:
Текущие активы - текущие обязательства = 85772 - 189460 = -103688
Это говорит об острой нехватке оборотных средств предприятия. Анализ отчета о прибылях и убытках Ф.№2 позволяет рассмотреть структуру затрат предприятия.
Структура затрат предприятия Таблица 5
| На начало года | На конец года | |||
| Абсолютное значение, тыс. р. | Удельный вес, % | Абсолютное значение, тыс. р. | Удельный вёс, % | |
| Сырье и материалы | 9718 | 6,36 | 6572 | 4,33 |
| Топливо и энергия | 42145 | 27,6 | 10745 | 7,08 |
| Заработная плата с начислениями | 56274 | 36,84 | 53298 | 35,11 |
| Накладные расходы | 24300 | 15,9 | 30500 | 20,09 |
| Прочие | 20262 | 13,3 | 50685 | 33,39 |
| Итого | 152699 | 100 | 151800 | 100 |
Анализ данных таблицы 5 показывает, что в управлении издержками целесообразнее всего оперировать величиной заработной платы, прочих расходов и накладных расходов, так как их удельный вес составляет 36, 84 % и 35,11 % ; 13,3 % и 33, 39 %: 15,9% и 20,09% соответственно на начало и конец периода.
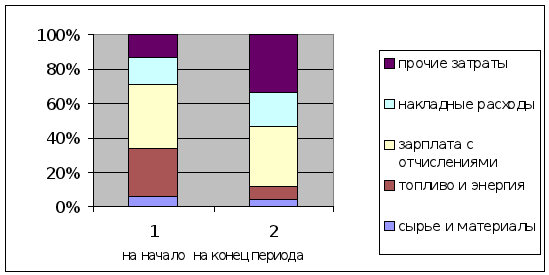
Рис.2 Динамика структуры себестоимости.
Динамика изменения прибыли, тыс. р. Таблица 6
| На начало периода | На конец периода | |
| Валовая прибыль | 61411 |
11171 |
| Прибыль от обычных видов деятельности | 51849 | -3275 |
| Чистая прибыль | 35265 | -13745 |
| Нераспределенная прибыль | 28821 | - |
Анализ данных таблицы 6 показывает, что за рассматриваемый период у предприятия появились убытки. Это указывает на отрицательные тенденции в финансовом положении организации.
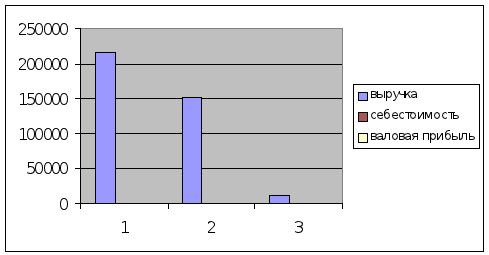
Рис. 3 Анализ отчета о прибылях и убытках
Анализ структуры активов и пассивов предприятия
Анализ активов и пассивов организации проведем с помощью таблицы
Величина текущих активов уменьшилась на конец периода с 90903 тыс. р. до 85772 тыс. р. Постоянные активы увеличились в размерах с 232067 тыс. р. до 375506 тыс. р. Их соотношение изменилось: на начало года текущие и постоянные активы находились в соотношении: 27,97 к 72,03; на конец года: 18,59 к 81,41, то есть доля текущих активов уменьшилась.
Увеличение текущих активов произошло в основном за счет роста прочих активов с 3,82 % на начало до 4,20% на конец периода.
Положительной тенденцией является снижение удельного веса дебиторской задолженности в структуре баланса на 3,43 %
Отрицательной тенденцией является снижение удельного веса денежных средств на 5,58%.
Анализ структуры пассивов организации показывает, что за рассматриваемый период произошли отрицательные изменения в структуре пассивов организации. На начало периода предприятие имеет собственных средств 61,5% , на конец периода собственные средства составляют 39,95, заемные составляют на начало и конец периодов соответственно 38,58% к 41,07%.
Наиболее срочные пассивы составляют 24,3 % в структуре баланса. Кредиторская задолженность-16,69%, задолженность поставщикам и подрядчикам 15,1%
. Структура кредиторской задолженности имеет следующий вид: задолженность перед бюджетом – 1,15 %, перед внебюджетными фондами –0,02 %, поставщикам и подрядчикам;-14,6 %.
Структура кредиторской задолженности Таблица 7
| На начало года | На конец года | |
| Поставщикам и подрядчикам | 1624 | 69643 |
| Задолженность перед персоналом организации | - | 9 |
| Задолженность перед государственными внебюджетными фондами | - | 101 |
| Задолженность перед бюджетом | - | 5330 |
| Прочие кредиторы | 1039 | 786 |
Анализ данных таблицы 7 обладает малой информативностью, так как на начало периода предприятие, погасило задолженности перед персоналом, внебюджетными фондами, бюджетом, а появление задолженности перед поставщиками и подрядчиками свидетельствует об ухудшении финансового состояния.
Структура заемных средств Таблица 8
| ПАССИВЫ | На начало года | На конец года |
| Краткосрочные кредиты и займы | - | 112088 |
| Кредиторская задолженность | 3970 | 76510 |
| Прочие текущие пассивы | 900 | 862 |
| Долгосрочные пассивы | 11945 | 87525 |
В результате анализа данных таблицы 8 на конец года видно, что доля заемных средств составляет большую часть, по сравнению с долей собственных средств. Увеличение произошло за счет получения краткосрочных кредитов и кредиторской задолженности поставщикам и подрядчикам.
Структура дебиторской задолженности Таблица 9
| Элементы дебиторской задолженности | На начало года | На конец года |
| Покупатели и заказчики | 33088- | 15702 |
| По векселям к получению | 4107 | 1295 |
| Авансы выданные | - | 10565 |
| Прочие дебиторы | 9504 | 23477 |
В результате анализа данных таблицы 9 на конец года видно, что произошло увеличение дебиторской задолженности за счет авансов выданных и прочих дебиторов.
Структура активов
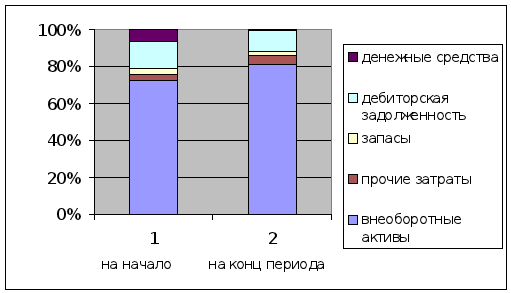
Структура пассивов
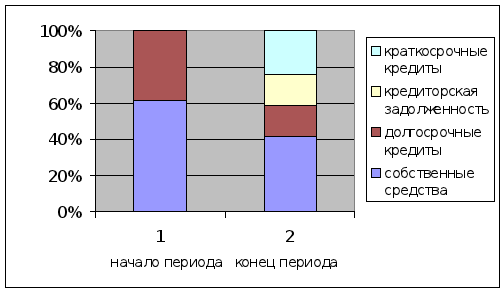
Рис4. Схематичное изображение актива и пассива организации
Анализ движения денежных средств
Анализ движения денежных средств проводим по косвенному методу
Таблица 11
| Виды деятельности | Значение показателя |
| ОСНОВНАЯ ДЕЯТЕЛЬНОСТЬ | |
| + Прибыль за вычетом налогов | -13745 |
| - Использование прибыли | 28821 |
| + Амортизация | 18955 |
|
Изменение текущих активов В том числе: дебиторская задолженность запасы прочие текущие активы |
12823 4340 1379 7104 |
| + Изменение суммы текущих обязательств (кроме кредитов банков) | 72502 |
| Изменение денежных средств от основной деятельности | 36068 |
| ИНВЕСТИЦИОННАЯ ДЕЯТЕЛЬНОСТЬ | |
|
- Изменение суммы долгосрочных активов, в том числе: основные средства незавершенные капитальные вложения долгосрочные финансовые вложения прочие внеоборотные активы |
-162394 -240214 76619 865 336 |
| + Изменение денежных средств от инвестиционной деятельности | -162394 |
| ФИНАНСОВАЯ ДЕЯТЕЛЬНОСТЬ | |
|
+ Изменение суммы задолженности, в том числе: краткосрочных кредитов и займов • долгосрочных кредитов и займов |
80198 112088 -31890 |
|
+ Изменение величины собственных средств, в том числе: добавочный капитал непокрытый убыток прошлых лет уставного капитала целевых поступлений |
28984 28809 - - 175 |
| Изменение денежных средств от финансовой деятельности | 109182 |
| СУММАРНОЕ ИЗМЕНЕНИЕ ДЕНЕЖНЫХ СРЕДСТВ | -17144 |
36068-162394 –109182= -17144 это соответствует изменению величины денежных средств по форме №1 (2764 т. руб. – 19908 т. руб.= -17144 т. руб.)
За рассматриваемый период:
- инвестиционной деятельности произошло увеличение основных средств на 221259 т. руб. (321075- 99816), также потенциальный прирост амортизационных отчислений в сумме 18955 т. руб. Следовательно, прирост основных средств составит 221259 т. руб. + 18955 т. руб.=240214 т. руб.
-финансовой деятельности произошло увеличение собственных средств за счет добавочного капитала (205849 т. руб.-177040 т. руб.=28809 т. руб.)- была проведена переоценка основных средств, получение краткосрочных кредитов .
Анализ ликвидности и финансовой устойчивости
Таблица 12
Значения активов и пассивов на начало и конец периода
| Обозначение показателя | На начало года | На конец года |
| А, | 19908 | 2764 |
| А2 | 46699 | 51039 |
| Аз | 11188 | 12567 |
| А4 | 232067 | 375506 |
| П1 | 3970 | 76510 |
| П2 | - | 112088 |
| П3 | 119415 | 87525 |
| П4 | 197875 |
216024 |
Расчет и оценка коэффициентов ликвидности и финансового состояния
Таблица 13
| Наименование показателя | Способ расчета | Значение коэффициента на начало периода | Значение коэффициента на конец периода |
| 1 Коэффициент абсолютной ликвидности | К1 =А1:(П1+П2) | К1н =19908:(3970+0)=5,01 | К1к=2764: (76510+112088)= 0.014 |
| 2. Коэффициент ликвидности (коэффициент «критической оценки») |
А1+А2 К2= П1+П2 |
К2н=66607: (3970+0)=156,777 | К2К=53803/188598=0,285 |
| 3. Коэффициент текущей ликвидности |
А1+А2+А3 К3= П1+П2 |
К3н=77795/3970=19,596 | К3К=66370/188598 =0,352 |
| 4. Коэффициент финансирования |
Капитал и резервы К4=Сумма долгосрочных и краткосрочных обязательств |
К4н=197875/3970=49,84 | K4К=216024/188598=1.145 |
| 5. Коэффициент финансовой независимости (автономии) |
Капитал и резервы К5=Валюта баланса |
К5н=197875/322160=0,61 |
K5К=216024/461278=0,468 |
Анализ данных таблицы 13 показывает положительную динамику коэффициентов абсолютной и текущей ликвидности, коэффициентов финансирования и финансовой независимости.
Динамика коэффициентов ликвидности Таблица 14
| Наименование показателя | На начало года | На конец года | Норма |
| Коэффициент абсолютной ликвидности | 5,01 | 0,014 | >0.1-0.7 |
| Коэффициент ликвидности | 16,777 | 0,285 | =1 |
| Коэффициент текущей ликвидности | 19,596 |
0,352 |
>1.5-2 |
Анализ данных таблицы 14 показывает снижение коэффициента текущей ликвидности, что является положительным моментом в деятельности предприятия и говорит о возросшей способности фирмы покрывать свои долги оборотными средствами.
Снижение коэффициента ликвидности говорит о росте низко ликвидных средств предприятия и об увеличении кредиторской и дебиторской задолженностей.
Степень финансовой устойчивости предприятия признается как «кризисное финансовое состояние» так как наличие:
собственных оборотных средств (СОС)
собственных долгосрочных заемных источников формирования запасов и затрат (КФ)
общая величина основных источников формирования запасов и затрат (ВИ)
на начало периода:
СОС=197875-17986-232067 < 0;
КФ=197875+119415-232067> 0;
ВИ=197875 + 119415+0-232067> 0;
на конец периода:
СОС=184293-375506-17986-13745<0;
КФ=184293+87525-375506 <0;
ВИ=184283+87525+112088-375506 >0.
Анализ эффективности деятельности предприятия
Таблица 15
Расчет коэффициентов деловой активности
| Наименование показателя | Способ расчета | Значение коэффициента на начало периода | Значение коэффициента на начало периода |
| 1 | 2 | 3 | 4 |
| 1.Коэффициент оборачиваемости запасов |
Себестоимость Ку1= Запасы Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |