Анализ финансовых показателей
Ку1н=152699: 11188=13,65
Ку1к=151800:12567=12,08
Выручка от продажи
Ку2= Денежные средства
Ку2н=152699:19908-7,67
Ку2к=215108:2764=77,82
Выручка от продажи
Ку3= Дебиторская
задолженность
Ку3н=152699:46699=3,27
Ку3к=215108:51039=4,21
360 дней (дней)
Со1= Ку3
360
Со1н= 20,55=17,51
360
Со1к= 4,21=85,5
Себестоимость
Ку4= Кредиторская
задолженность
Ку4н=152699:3970=38,46
Ку4к=151800:76510=1,98
360 дней (дней)
Со2= Ку4
360
Со2н= 38,46=9,36
360
Со2к= 1,98=181,82
360 дней (дней)
Со3= Ку1
360
Со2н= 13,65=26,37
360
Со2к= 12,08=29,80
Прибыль
Кр1= Выручка от
реализации
К р1н=51849:265244=0,19
К р1к= -
Прибыль
Кр2= Валюта баланса
К р2н=51849:322160=0,16
К р2н= -
Прибыль
Кр2= Внеоборотные активы
К р3н=51849:232067=0,22
К р3н= -
Прибыль
Кр2= Капитал и резервы
К р4н=51849:197875=0,26
К р4н= -
Анализ оборачиваемости текущих активов и пассивов
Таблица 16
| Период оборота (дни) | На начало года | На конец года |
| Дебиторская задолженность | 110,09 | 85,5 |
| Запасы | 26,37 | 29,80 |
| Кредиторская задолженность | 9,36 | 181,82 |
| Финансовый цикл | 127,1 |
-66,52 |
Длительность финансового цикла на начало года: С01Н + С0зн - С02Н – 110,09+ 26,37-9,36 = 127,1.
Длительность финансового цикла на конец года: С01К + С0зк - С02к = 85,5 + 29,80 -181,82=-66,52.
Наблюдаем увеличение финансового цикла на 193,62 дней. Это произошло вследствие значительного увеличения периода оборота кредиторской задолженности.
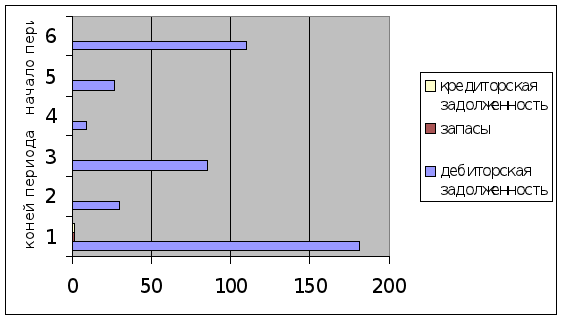
Рис.5 Схема периода оборота текущих активов и обязательств организации.
Заключение
Рассмотрев данную тему, можно сделать следующие выводы.
Планирование – процесс формирования целей, определения приоритетов, средств и методов их достижения.
В зависимости от результатов планирование делится на нормативное, стратегическое и оперативное. Стратегическое планирование нацелено не просто на увеличение объемов производства и улучшение качества продукции, а на изучение запросов и потребностей конкретных групп потребителей.
Важным аспектом деятельности предприятия является выбор методов прогнозирования и планирования.
Общими методами, как для прогнозирования, так и для планирования являются расчетно-аналитический, экономико-статистический методы и экономико-математическое моделирование. Специфическими методами для планирования являются балансовый, нормативный и индексный методы, а для прогнозирования – метод прямого расчета.
Прогнозы на предприятиях используются для формирования как краткосрочных, так и долгосрочных стратегий развития. Эти прогнозы помогают превратить угрозы, возникающие в процессе формирования предприятия, в выгодные возможности.
Следует отметить, что при прогнозировании деятельности предприятий нельзя ограничиваться одной или двумя стратегиями. Необходимо применять многовариантные расчеты, каждый из которых будет отражать определенную сторону развития предприятия.
Ни одно предприятие не может обойтись без прогнозирования и планирования своей дальнейшей деятельности.
Список использованных источников
1. Бюджетный кодекс РФ. – М.: ФИМ, 2008, 400 с.
2. Белозеров С.А. Финансы: Учебник. - М.: Проспект,2006. – 512с.
3. Белянова Е.В. Концепция бюджетирования, ориентированного на результат (БОР) // Финансы. – 2006. - № 12.
4. Борисов Е.Ф., Петров А.А., Стерликов Ф.Ф. Экономика. Экономическая теория. Общая экономическая теория. – М.: МОСУ, 2006. – 368с.
5. Брайчева Т.В. Государственные финансы. Тесты и задачи СПб.: Питер, - 2006. – 245с.
6. Булатов А. С. Экономика: учебник. М.: Бек, - 2006. – 421с.
7. Бюджетная система России: Учебник. / Под ред. Г.Б.Поляка. М.: Юнити, 2007. - 540с.
8. Бюджетная система Российской Федерации: Учебник / Под ред. М.В. Романовского и О.В. Врублевской, 2-е изд.- М.: Юрайт, 2006. – 467с.
9. Бюджетное послание Президента Российской Федерации Федеральному Собранию Российской Федерации о бюджетной политике в 2008 году.
10. Ван Хорн Дж. К. Основы управления финансами. - М.: Финансы и статистика, 2007. - 800с.
11. Государственные и муниципальные финансы: учебник / Под ред. проф. С.И. Лушина, проф. В.А. Слепова. – М.: Экономистъ. – 2006. – 763с.
12. Дадашев А.З., Черник Д.Г. Финансовая система России. - М.: ИНФРА-М, 2007. - 186с.
13. Дюбин В.В. Бюджетная система Российской Федерации: учебное пособие для вузов. – Петрозаводск: ПетрГУ, 2006 – 388с.
14. Литовченко В.П. Финансы. – М.: «Дашков и К», 2006. – 724с.
15. Миляков Н.В. Финансы. – М.: Инфра-М. – 2006. – 543с.
16. Николаева Т.П. Бюджетная система РФ: учебно-практическое пособие. – М.: Московский государственный университет экономики, статистики и информатики, 2006. – 227с.
17. Романовский М.В., Врублевская О.В., Сабанти Б.М. Финансы: учебник. - 2-е изд., перераб. и доп. – М.: Юрайт, 2006. – 464с.
18. Уткин Э.А.: Финансовый менеджмент Учебник для вузов. - М.: Издательство «Зерцало», 2008. - 279с.
19. Финансовый менеджмент. Учебник для вузов / Г.Б.Поляк, И.А. Акодис, Г.А. Краева и др.; Под ред. проф. Г.Б.Поляка. - М.: Финансы, ЮНИТИ.2007. – 518с.
20. Финансовый менеджмент: Теория и практика: Учебник/Под. ред. Е.С, Стояновой. – 5-е изд, перераб. и доп. – М.: Изд-во «Перспектива», 2007. – 656с.
21. Финансы, Под ред. В. М. Родионовой. Учебник. М.: Финансы и статистика, 2005. – 466с.
22. Финансы. Учебник / Под. ред. проф. В.В.Ковалева. – М.: ПБОЮЛ М.А. Захаров, 2007. – 640с.
Размещено на