Финансирование библиотек
* добровольных пожертвований, субсидий, средств, полученных по завещаниям;
* кредитов банков и иных кредитных учреждений;
* других доходов и поступлений в соответствии с законодательством Российской Федерации. Размеры бюджетного финансирования ведомственных библиотек рассчитываются исходя из нормативов, определенных в установленном порядке, а при отсутствии таких нормативов - на основе общих принципов, предусмотренных законодательством Российской Федерации.
Бюджетные ассигнования выделяются на следующие цели:
* оплату труда работников (специалистов, творческого, управленческого, производственного и вспомогательного персонала) как состоящих в штате, так и привлекаемых по договорам, выплату гонораров авторам произведений, используемых организацией культуры;
* содержание зданий (включая расходы на коммунальные услуги, освещение, текущий ремонт и прочие аналогичные расходы), оборудования, транспорта и (или) затраты на их аренду;
* содержание природных комплексов и объектов, относящихся к данной ведомственных библиотек;
* комплектование библиотечных фондов, формирование новых и пополнение существующих музейных коллекций, обеспечение особого режима их хранения, приобретение материалов для реставрации фондов, научно-методическую деятельность;
* материальное обеспечение художественного воплощения творческих замыслов (создание новых постановок, представлений, подготовку концертных программ и других видов массовых зрелищ, организацию фестивалей, выставок, проведение работ по созданию и обновлению экспозиций) и поддержание в рабочем состоянии материального оформления постановок (программ, номеров), художественных экспозиций;
* оснащение ведомственных библиотек современными техническими средствами и оборудованием, в том числе обеспечивающими безопасность фондов хранения и здания ведомственных библиотек;
* проведение капитального ремонта;
* другие затраты, связанные с основной деятельностью ведомственных библиотек.
Запрещается нецелевое использование бюджетных ассигнований, выделяемых на осуществление основной деятельности ведомственных библиотек, в том числе размещение бюджетных ассигнований на депозитных счетах кредитных учреждений и приобретение ценных бумаг для получения организацией культуры дополнительного дохода.
Поступление средств из внебюджетных источников не является основанием для уменьшения размера бюджетных ассигнований ведомственных библиотек
Финансирование ведомственных библиотек и корректировка размера бюджетных ассигнований осуществляются в соответствии с законодательством Российской Федерации.
Поступающие из различных источников средства, в том числе доходы ведомственных библиотек от предусмотренной уставом (положением) деятельности, за исключением средств, полученных от ведения предпринимательской деятельности, ассигнований на капитальный ремонт, реставрацию памятников истории и культуры, содержание природных комплексов и объектов, оснащение техническими средствами и оборудованием, а также добровольных пожертвований, имеющих целевое назначение, включаются в общий доход ведомственных библиотек и образуют ее единый фонд финансовых средств.
Из средств общего дохода организация культуры осуществляет возмещение материальных затрат, расчеты по обязательствам с юридическими и физическими лицами, выплачивает проценты за кредит, заработную плату, надбавки, доплаты и другие выплаты стимулирующего характера, начисления на заработную плату и иные текущие расходы. Оставшиеся средства направляются в фонд творческо-производственного и социального развития ведомственных библиотек.
Отчисления в фонд творческо-производственного и социального развития производятся ежеквартально (ежемесячно) и учитываются в общей сумме затрат по основной деятельности ведомственных библиотек.
В фонд творческо-производственного и социального развития направляются также:
* бюджетные ассигнования, выделяемые на капитальный ремонт, реставрацию, содержание природных комплексов и объектов, оснащение техническими средствами и оборудованием;
* средства, полученные от реализации в установленном порядке излишнего, устаревшего и изношенного оборудования и других материальных ценностей;
* целевые взносы физических и юридических лиц.
Средства фонда творческо-производственного и социального развития расходуются на творческое, производственное и социальное развитие ведомственных библиотек и не могут быть использованы на оплату труда, выплату материальной помощи и других видов денежных вознаграждений.
Положение о фонде творческо-производственного и социального развития разрабатывается и утверждается организацией культуры самостоятельно в соответствии с настоящим Положением и в порядке, предусмотренном уставом (положением) ведомственных библиотек.
Не использованные в отчетном периоде средства не могут быть изъяты у ведомственных библиотек или зачтены учредителем в объеме финансирования следующего года.
ПРАКТИЧЕСКАЯ ЧАСТЬ
Задание 2. Составление проекта сметы доходов и расходов больницы, поликлиники. Это задание состоит из трех частей. В первой приводятся общие показатели для проведения предварительных расчетов к составлению проекта сметы больницы. Во второй части приведены показатели по вариантам (городская и сельская больницы), городская поликлиника. В третьей, т. е. в табл. 7—11 и 15—20, даются формы расчетов.
При составлении проектов смет городской и центральной районной больниц необходимо:
Определить среднегодовое количество по типам коек и определить расходы на питание больных в планируемом году (табл. 7 и 12).
Произвести расчет расходов на медикаменты, мягкий инвентарь и прочие расходы в планируемом году (табл. 8 и 16).
Исчислить фонд заработной платы больницы в планируемом году (табл. 9 и 17).
Рассчитать затраты на оплату дежурств в ночное время и праздничные дни (табл.10 и 18)
Исчислить расходы на коммунальные расходы (табл. 11 и 19).
Составить проект сметы доходов и расходов больницы (табл. 20).
Написать краткую пояснительную записку к проекту сметы больниц, поликлиники, в которой дать подробную характеристику расчетов к каждой таблице и сделать выводы о достаточности выделенных ассигнований на содержание больницы.
Исходные данные для расчетов сметы расходов для больниц
Расходы на приобретение предметов длительного пользования предусматриваются в размере 10% от текущих расходов, а на капитальный ремонт — в размере 15% от текущих расходов.
Начисление единого социального налога производится в размере 26% фонда оплаты труда.
Надбавки к заработной плате работников в сельской местности составляют — 25%.
Расходы на медикаменты на 1 больного в день:
хирургические койки 32 руб.
инфекционные койки 35 руб.
детские койки 25 руб.
прочие койки 30 руб.
Расходы на питание составляют на 1 больного в день:
хирургические койки 25 руб.
инфекционные койки 20 руб.
детские койки 20 руб.
прочие койки 18 руб.
Прочие текущие расходы на 1 больного составляют в планируемом году 100 руб. в год.
Число дней функционирования:
хирургические койки 300 дней
инфекционные койки 180 дней
детские койки 280 дней
прочие койки 300 дней
Расходы на мягкий инвентарь на 1 койку в год:
ранее функционирующая койка 150 руб.
вновь введенная койка 350 руб.
Средняя ставка заработной платы по ETC:
врачи 1615 руб.
средний медперсонал 930 руб.
младший медперсонал 580 руб.
прочий персонал 670 руб.
Показатели для исчисления среднегодового количества коек в городской больнице
Таблица 1
| На начало года | На конец года | Срок ввода | |
| Хирургические койки | 25 | 30 | 01.05 |
| Инфекционные койки | 15 | 15 | |
| Детские койки | 40 | 45 | 01.07 |
| Прочие койки | 55 | 60 | 01.12 |
Таблица 2. Показатели для исчисления фонда заработной платы
| Врачи | Сред, мед. персонал | Младший мед. персонал | Прочий мед. персонал | |
| Количество ставок на 1 койку | ||||
| Хирургические койки | 0,5 | 0,7 | 0,3 | 0,2 |
| Инфекционные койки | 0,5 | 0,8 | 0,4 | 0,3 |
| Детские койки | 0,4 | 0,7 | 0,3 | 0,2 | |
| Прочие койки | 0,4 | 0,7 | 0,3 | 0,2 | |
| Надбавка за непрерывный стаж работы | 58% | ||||
| Количество праздничных дней | 10 | ||||
| Количество ночных часов в год | 2920 | ||||
| Количество ставок для работы в ночное время и праздничные дни | Средне-час. ставка | Число ставок | |||
| Врачи | 10 | 8 | |||
| Средний медперсонал | 7 | 15 | |||
| Младший медперсонал | 4 | 12 | |||
| Прочий персонал | 5 | 7 | |||
Таблица 3 Показатели для определения затрат на коммунальные услуги
| Ед. изм. | Лимит на планируемый год | Тариф, руб. | |
| Теплоэнергия | тыс. Гккал | 2 | 235,8 |
| Электроэнергия | тыс. кВт-ч | 54 | 0,66 |
| Вода и канализация | тыс. м3 | 3,9 | 5,4 |
Формы расчетов
Таблица 4. Расчет расходов на питание
| Количество коек | Норма расходов, руб. | Число дней функционир. | Сумма расходов, тыс. руб. | ||||
| на начало года | на конец года | Средне-годовое | вдень | в год | |||
| Хирургические койки | 25 | 30 | 28 | 25 | 708 | 300 | 212500 |
| Инфекционные койки | 15 | 15 | 15 | 20 | 300 | 180 | 54000 |
| Детские койки | 40 | 45 | 43 | 20 | 850 | 280 | 238000 |
| Прочие койки | 55 | 60 | 55 | 18 | 998 | 300 | 299250 |
| Итого | 135 | 150 | 141 | 83 | 2856 | 1060 | 803750 |
Располагая данными о количестве коек на начало и конец планируемого года и сведениями о сроках развертывания сети, определяют среднегодовое количество коек по формуле:
Кср=К1+ (К2 – К1)*n /12,
где Кср — среднегодовое количество коек в планируемом периоде; К1 — количество коек на начало планируемого года; К2 — количество коек на конец планируемого года; п — число месяцев функционирования новых коек.
1. Среднегодовое количество хирургических коек:
К ср =25 + (30-25)*8/12 = 28
Аналогично считаются и остальные среднегодовые показатели
2. Норма расходов на питание в день дано в исходных данных.
3. Что бы рассчитать норму расходов в день умножим среднегодовое количество коек на норму расходов на 1 больного в день.
4. Число дней функционирования каждой койки даны в исходных данных.
5. Сумма расходов = число дней функционирование * норму расходов в год на каждый вид коек.
Формулы расчетов представлены на рис 1.
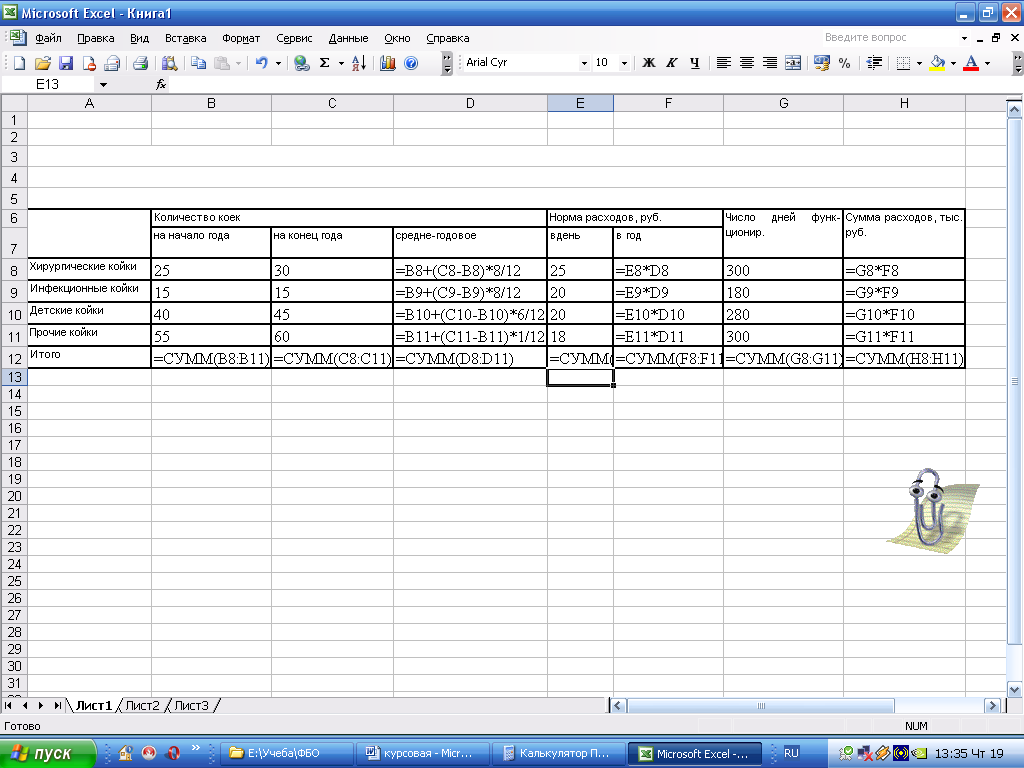
Рис 1. формулы расчетов расходов на питание.
Таблица 5. Расчет расходов на медикаменты, мягкий инвентарь и прочих расходов
| Среднегодовое количество | Норма расходов, руб. | Сумма расходов, | |||
| коек | койкодней | на 1 день | в год | тыс. руб. | |
| Медикаменты | |||||
| Хирургические койки | 28 | 8500 | 32 | X | 272000 |
| Инфекционные койки | 15 | 2700 | 35 | X | 94500 |
| Детские койки | 43 | 11900 | 25 | X | 297500 |
| Прочие койки | 55 | 16625 | 30 | X | 498750 |
| Итого | 141 | 39725 | 122 | 1162750 | |
| Мягкий инвентарь | |||||
| Количество коек на начало года | 135 | X | X | 150 | 20250 |
| Прирост коек | 15 | X | X | 350 | 5250 |
| Итого | 150 | 25500 | |||
| Прочие расходы | |||||
| Всего коек | 141 | X | X | 100 | 14125 |
Формулы расчетов представлены на рис 2.
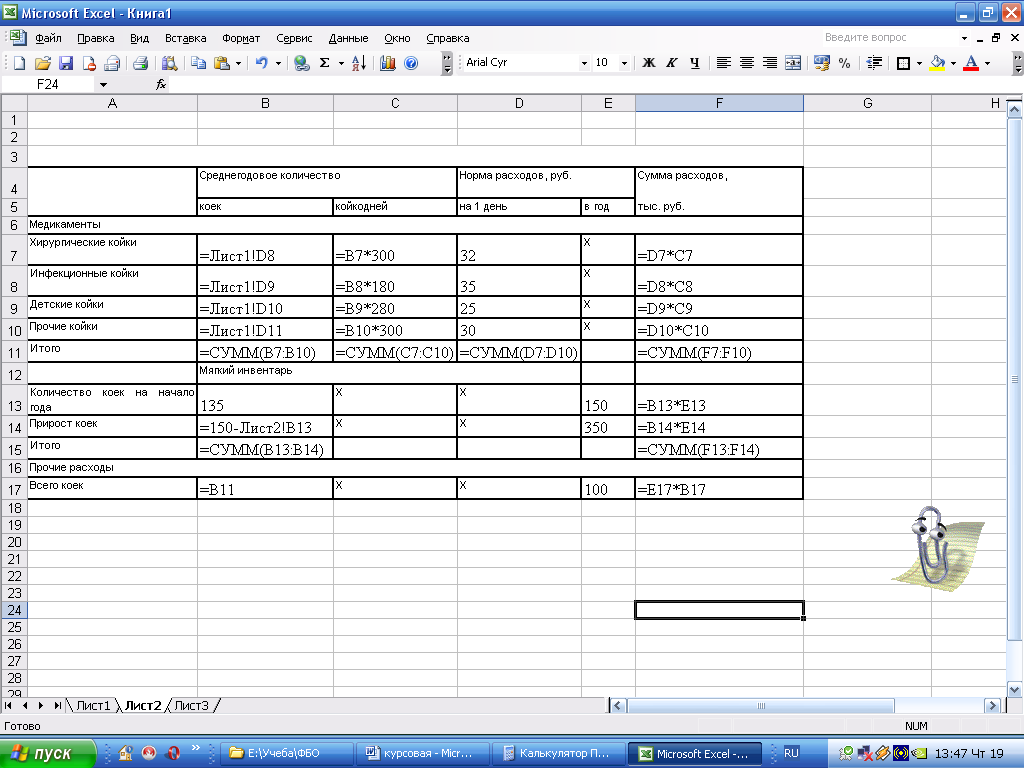
Рис 2. Формулы расчетов расходов на медикаменты, мягкий инвентарь и прочие расходы.
Таблица 9. Расчет расходов на заработную плату
| Среднегодовое количество коек | Кол-во ставок на 1 койку | Кол-во ставок на все койки | Средняя ставка зарплаты в месяц | Фонд заработной платы в год, тыс. руб. | |
| Фонд заработной платы врачей | |||||
| Хирургические койки | 28 | 0,5 | 14 | 1615 | 271320 |
| Инфекционные койки | 15 | 0,5 | 7,5 | 1615 | 145350 |
| Детские койки | 43 | 0,4 | 17,2 | 1615 | 333336 |
| Прочие койки | 55 | 0,4 | 22 | 1615 | 426360 |
| Итого | 141 | х | 60,7 | х | 1176366 |
| Фонд заработной платы среднего медперсонала | |||||
| Хирургические койки | 28 | 0,7 | 19,6 | 930 | 218736 |
| Инфекционные койки | 15 | 0,8 | 12 | 930 | 133920 |
| Детские койки | 43 | 0,7 | 30,1 | 930 | 335916 |
| Прочие койки | 55 | 0,7 | 38,5 | 930 | 429660 |
| Итого | 141 | х | 100,2 | х | 1118232 |
| Фонд заработной платы младшего медперсонала | |||||
| Хирургические койки | 28 | 0,3 | 8,4 | 580 | 58464 |
| Инфекционные койки | 15 | 0,4 | 6 | 580 | 41760 |
| Детские койки | 43 | 0,3 | 12,9 | 580 | 89784 |
| Прочие койки | 55 | 0,3 | 16,5 | 580 | 114840 |
| Итого | 141 | х | 43,8 | х | 304848 |
| Фонд заработной платы прочего персонала | |||||
| Хирургические койки | 28 | 0,2 | 5,6 | 670 | 45024 |
| Инфекционные койки | 15 | 0,3 | 4,5 | 670 | 36180 |
| Детские койки | 43 | 0,2 | 8,6 | 670 | 69144 |
| Прочие койки | 55 | 0,2 | 11 | 670 | 88440 |
| Итого | 141 | х | 29,7 | х | 238788 |
| Всего фонд заработной платы | 2838234 | ||||
| Надбавка за непрерывный стаж, % | 58% | ||||
| Сумма, тыс. руб | 1646175,7 |
Исходные данные для расчета таблицы 9 даны в таблице 2. Формулы расчета на рис 3.
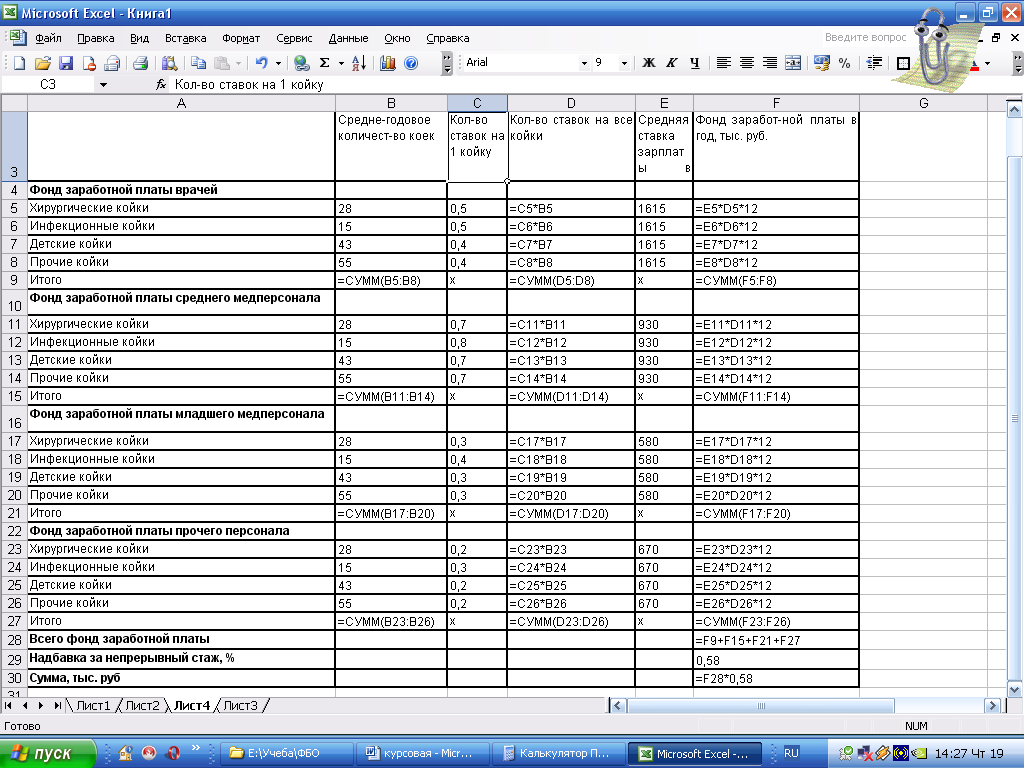
Рис 3. Расчет заработной платы.
Таблица 10
| Оплата работы в праздничные дни и ночное время | |||||
| Кол-во ставок | Средняя ставка, в час. | Кол-во дней | Кол-во часов | Сумма расходов, тыс. руб. | |
| Оплата работы в праздничные дни | |||||
| Врачи | 8 | 10 | 10 | 7 | 5600 |
| Средний медперсонал | 15 | 7 | 10 | 7 | 7350 |
| Младший медперсонал | 12 | 4 | 10 | 7 | 3360 |
| Прочий персонал | 7 | 5 | 10 | 7 | 2450 |
| Итого | 42 | х | х | х | 18760 |
| Оплата работы в ночное время | |||||
| Врачи | 8 | 10 | х | 2920 | 233600 |
| Средний медперсонал | 15 | 7 | х | 2920 | 306600 |
| Младший медперсонал | 12 | 4 | х | 2920 | 140160 |
| Прочий персонал | 7 | 5 | х | 2920 | 102200 |
| Итого | 42 | х | х | 782560 | |
Исходные данные для расчета таблицы 10 даны в таблице 2. Формулы расчетов на рис 4.
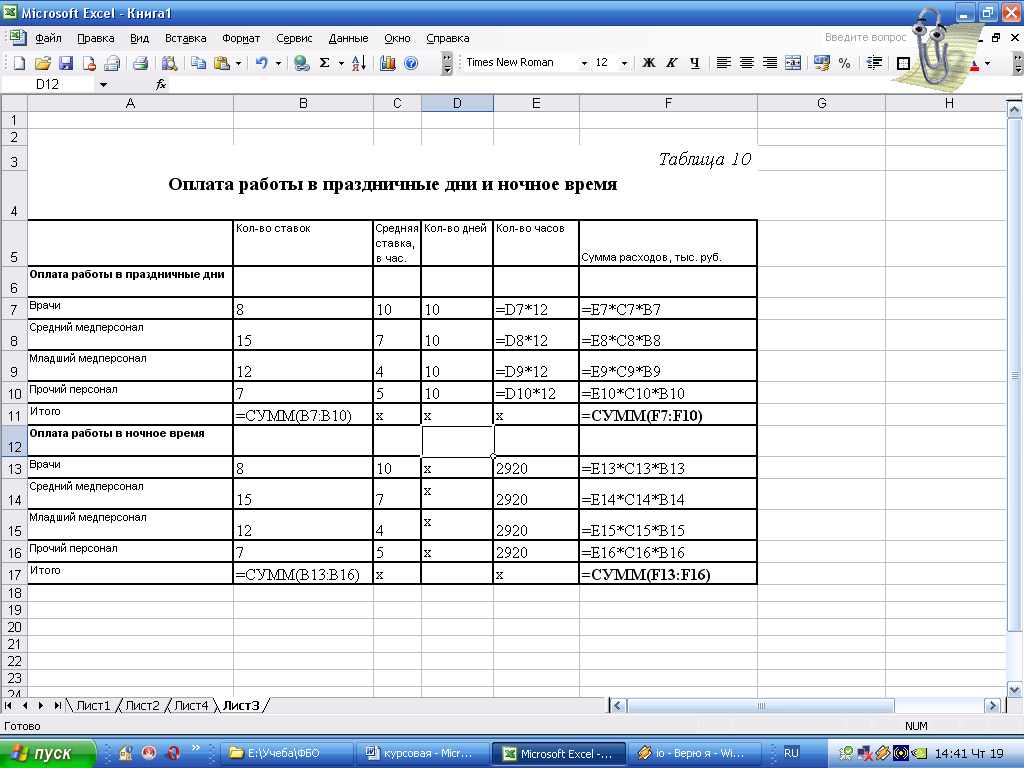
Рис 4. Расчет оплаты работы в праздничные дни и ночное время.
Таблица 6. Расчет затрат на коммунальные услуги и прочие расходы
| Ед. изм. | Лимит на планируемый год | Тариф, руб.(1 ед) | Сумма, тыс. руб. | |
| Теплоэнергия | тыс. м3 | 2 | 235,8 | 471,6 |
| Электроэнергия | тыс. кВт-ч | 54 | 0,66 | 35,64 |
| Вода и канализация | тыс. м3 | 3,9 | 5,4 | 21,06 |
Исходная таблица для расчетов – таблица 3. Так как единицы измерения даны в тыс. ед., то сумма тоже будет в тыс. рублях. Расчет показан на рис 5.
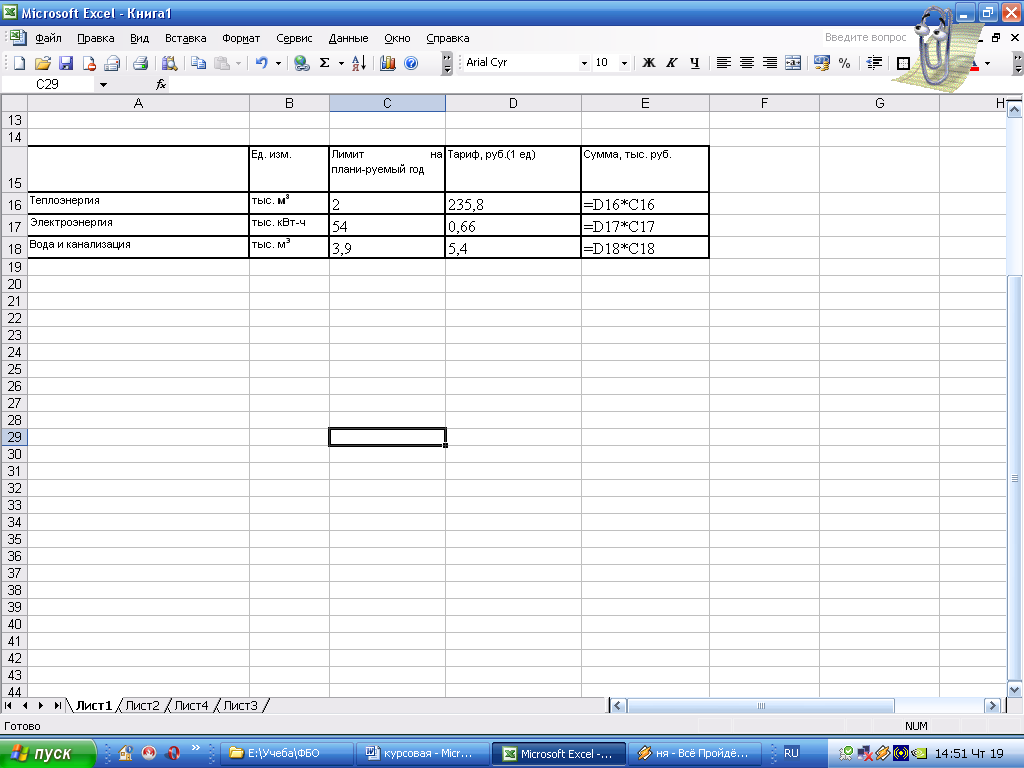
Рис 5. Расчет коммунальных платежей.
Таблица 20. Смета расходов городской поликлиники на 2005 год
| Наименование | Код показателя | Сумма, тыс. руб. | |
| Текущие расходы | 100 000 | 4856654,682 | |
| Закупки товаров и оплата услуг | 110 000 | 4856654,682 | |
| Оплата труда государственных служащих | 110 100 | 1646175,7 | Табл.9 |
| Оплата работы в праздничные дни и ночное время | 110 110 | 801320 | Табл 10 |
| Начисления на оплату труда (26%) | 110 200 | 428005,682 | 26% от оплаты труда |
| Приобретение предметов снабжения и расходных материалов | 110 300 | 1980625 | |
| Мягкий инвентарь и обмундирование | 110 320 | 14125 | Табл.8 |
| Продукты питания | 110 330 | 803750 | Табл.7 |
| Медикаменты | 110 340 | 1162750 | Табл.8 |
| ОПЛАТА КОММУНАЛЬНЫХ УСЛУГ | 110 700 | 528,3 | |
| Оплата потребления тепловой энергии | 110 720 | 471,6 | Табл.11 |
| Оплата потребления электроэнергии | 110 730 | 35,64 | Табл.11 |
| Оплата водоснабжения помещения | 110 740 | 21,06 | Табл.11 |
| КАПИТАЛЬНЫЕ РАСХОДЫ | 200 000 | 777064,7491 | |
| КАПИТАЛЬНЫЕ ВЛОЖЕНИЯ В ОСН. ФОНДЫ | 240 000 | 777064,7491 | |
| Приобретение оборудования и предметов длительного пользования | 240 120 | 48566,54682 | 10% от текущих расходов |
| КАПИТАЛЬНОЕ СТРОИТЕЛЬСТВО | 240 200 | ||
| Капитальный ремонт | 240 300 | 728498,2023 | 15% от текущих расходов |
| Капитальный ремонт объектов непроизводственного назначения | 240 330 | ||
| ИТОГО РАСХОДОВ | 800 000 | 5633719,431 | |
| ИТОГО ДОХОДОВ |
Таблицы из которых взяты данные отмечены справа от данной таблицы. Формулы расчетов рис 6.
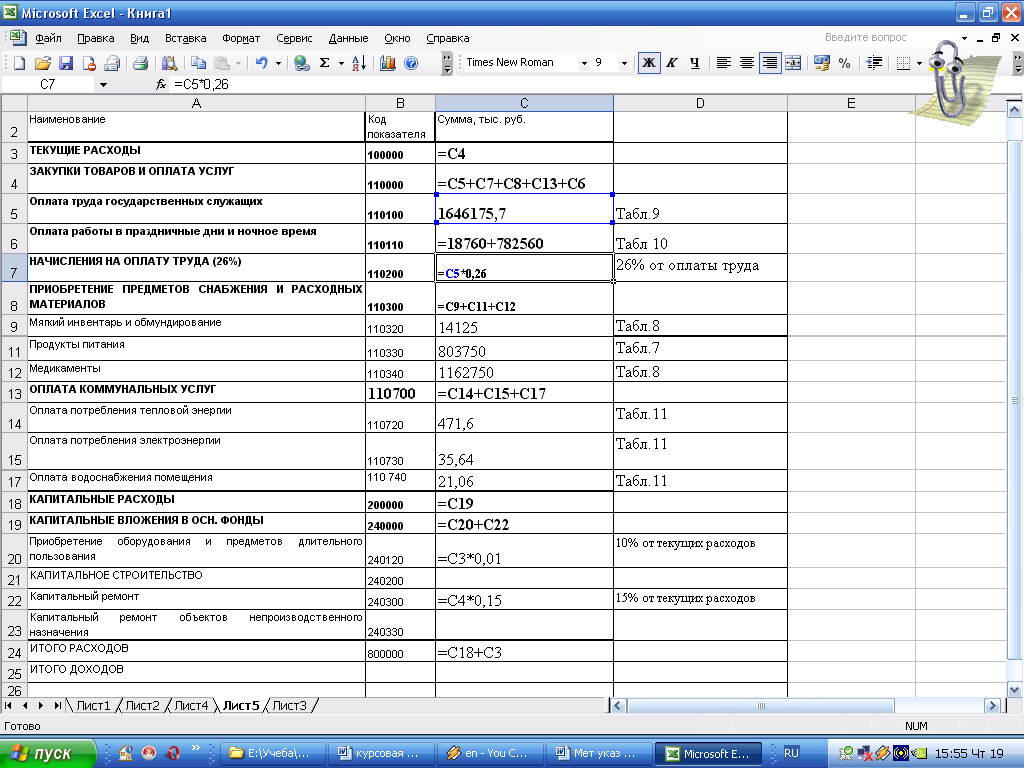
Рис 6. Расчет сметы расходов.
Пояснительная записка
По заданию 2 необходимо рассчитать и заполнить формы расчетов, для варианта №5 это таблицы 7- 11, 20.
В таблице 7, располагая данными о количестве коек на начало и конец планируемого года и сведениями о сроках развертывания сети, определяют среднегодовое количество коек. Расходы на питание больных определяются исходя из среднегодового количества коек, денежных норм на питание и числа дней функционирования.
В таблице 8 расходы на медикаменты, мягкий инвентарь, прочие расходы исчисляются исходя из среднегодового количества коек и денежных норм.
В таблице 9 Расходы на оплату труда определяется по врачам, среднему, младшему медицинскому персоналу, прочему персоналу по видам и профилям коек исходя из средней ставки заработной платы и числа ставок на I койку. Фонд заработной платы увеличивается на средний процент повышения за непрерывный стаж работы.
В смете расходов больницы отдельно предусмотрены затраты на оплату работы в праздничное и ночное время с учетом количества часов дежурств, количества занятых ставок и среднечасовой ставки заработной платы. Эти расчеты отражены в таблице 10.
Располагая данными о лимитах потребления энергоресурсов и тарифах на них, определяем сумму ассигнований на коммунальные и прочие услуги. Заполняем таблицу 11.
На основании расчетов предыдущих таблиц заполняем смету расходов городской поликлиники.
Подробные расчеты таблиц показаны на рисунках по ходу выполнения данной работы.
Итого расходов на содержание городской больницы составило 5 633 719,43 тыс. руб., из которых 777 064,75 тыс. руб. составляют капитальные расходы, и 4 856 654,68 тыс.руб. – текущие расходы.
Сделать выводы о достаточности выделенных ассигнований на содержание больницы не удалось за неимением показателей дохода данной больницы.
Заключение
По итогам проведенного исследования теоретической части сделаем следующие выводы:
На территории Российской Федерации создаются и действуют библиотеки различных форм собственности в порядке, установленном действующим законодательством Российской Федерации и настоящим федеральным законом.
Библиотека - информационное, культурное, образовательное учреждение, располагающее организованным фондом тиражированных документов и предоставляющее их во временное пользование физическим и юридическим лицам; библиотека может быть самостоятельным учреждением или структурным подразделением предприятия, учреждения, организации.
Общедоступная библиотека - библиотека, которая предоставляет возможность пользования ее фондом и услугами юридическим лицам независимо от их организационно-правовых форм и форм собственности и гражданам без ограничений по уровню образования, специальности, отношению к религии.
В дальнейшем развитие корпоративных библиотечных систем должно привести к тому, что библиотеки, наряду с генерированием сводных электронных каталогов путем распределения обработки новых поступлений совместными усилиями, будут:
создавать полнотекстовые базы данных (электронные библиотеки) путем формирования в электронном виде своей части коллекции, доступной для удаленных пользователей;
организовывать службы заказа электронной доставки документов;
интегрировать корпоративные ресурсы в мировое информационное пространство;
осуществлять рекламирование создаваемой информационной продукции и предоставляемых услуг.
Для успешной деятельности таких корпоративных библиотечно-информационных систем необходимо:
четкое разграничение полномочий между участниками;
использование общих авторитетно-нормативных файлов;
использование единых коммуникативных форматов или обеспечение их конвертирования;
качественное и оперативное выполнение всеми участниками взятых на себя обязательств.
Говоря о финансировании библиотек, можно сказать, что это не выгодно из-за отсутствия доходов, и, кроме того, затратно: необходимо регулярно пополнять книжный ассортимент, платить заработную плату работникам библиотек.
В практической части была рассчитана смета расходов по городской больнице. Основные расходы данного учреждения составляют текущие расходы.
СПИСОК ИСПОЛЬЗОВАННОЙ ЛИТЕРАТУРЫ
Основы законодательства Российской Федерации об Архивном фонде Российской Федерации и архивах от 07.07. 1993 г. №5341-1. // ПБД «Консультант Плюс 3000»- base.konsultant
Приказ Минобразования РФ от 11 апреля 2001 г. N 1623 "Об утверждении минимальных нормативов обеспеченности высших учебных заведений учебной базой в части, касающейся библиотечно-информационных ресурсов"// ПБД «Консультант Плюс 3000»- base.konsultant
Приказ Минобразования РФ от 27 апреля 2000 г. N 1246 "Об утверждении Примерного положения о формировании фондов библиотеки высшего учебного заведения" // ПБД «Консультант Плюс 3000»- base.konsultant
Приказ Минобразования РФ от 27 апреля 2000 г. N 1247 "О системе координации библиотечно-информационного обслуживания образовательных учреждений Российской Федерации" // ПБД «Консультант Плюс 3000»- base.konsultant
Приказ Минкультуры РФ от 2 декабря 1998 г. N 590 "Об утверждении "Инструкции об учете библиотечного фонда" // ПБД «Консультант Плюс 3000»- base.konsultant
Федеральный закон от 29 декабря 1994 г. N 78-Ф3 «О библиотечном деле» (с изм. и доп. от 22 августа 2004 г.) // ПБД «Консультант Плюс 3000»- base.konsultant
Федеральный закон «О государственной поддержке средств массовой информации и книгоиздания Российской Федерации» от 01.12.1995 г. № 191-ФЗ. // ПБД «Консультант Плюс 3000»- base.konsultant
Бабич А.М., Егоров Е.В., Жильцов Е.М. Социальная сфера в условиях перехода к рынку . М.: РАУ, 1993.
Бюджетная система России: Учебник для вузов/ Под ред. Проф. Г.Б. Поляка. – М.: ЮНИТИ-ДАНА, 1999. – 550 с.
Кузьмин Е. И. Библиотечная Россия на рубеже тысячелетий. Государственная политика и управление библиотечным делом: смена парадигмы. М.: Либе-рея, 1999.—223с.
Кузьмин Е.И. Современное состояние библиотечной России. .- [Электронный ресурс] : Экономический Интернет-журнал. – Режим доступа: World Wide Web. URL : budgetrf
Российский статистический ежегодник 2008г. — М., 2008
Немирова Г.И. / Попова М.Г. Финансовое обеспечение деятельности публичных библиотек в условиях развития рыночных отношений /Журнал «Финансы и кредит» 2(206) - 2006 январь-[Электронный ресурс] : Научный Интернет – журнал - Режим доступа : World Wide Web. URL : . fin-izdat/journal/fc/detail.php?ID=6137
Общедоступные библиотеки Российской Федерации в цифрах 1999 год / ГИВЦМКРФ.М.,2000.
Общедоступные государственные библиотеки Российской Федерации в 1995-1998 годах: (Аналитический обзор) / ГИВЦМКРФ. —М., 1999. — 6с.
От массовой к публичной библиотеке: Материалы семинара (1-11ноября 1999 г., Москва) / Моск. библ. ассоц .Рос. гос. б-ка для слепых. М., 1993,
Состояние сети основных учреждений системы Министерства культуры Российской Федерации / / Ориентиры культурной политики: Информационный выпуск №1 /ГИВЦМКРФ.М..2003.С.51-101.
Тюлина Н. И. Национальная библиотека: Опыт типологического анализа. М.: Книжная палата, 1988. — 184с.
Финансы бюджетных организаций: Учебник / Под ред.проф. Г.Б. Поляка. – М.: Вузовский учебник, 2005. – 363 с.
ru./wiki/%C1%E8%E1%EB%E8%EE%F2%E5%EA%E0
Размещено на
46