Анализ финансово-хозяйственной деятельности
Прогнозная оценка финансовой несостоятельности (банкротства) предприятия связи
Под финансовой несостоятельностью (банкротством) организации понимается неспособность удовлетворять требования кредиторов по оплате товаров (работ, услуг), обеспечивать платежи в бюджет и внебюджетные фонды в связи с превышением обязательств должника над его имуществом или в связи с неудовлетворительной структурой баланса.
Анализ и оценка структуры баланса проводится на основе коэффициента текущей ликвидности (Ктл) и коэффициента обеспеченности собственными средствами (Ксос).
При неудовлетворительной структуре баланса проверяется реальная возможность организации восстановить свою платежеспособность.
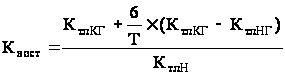 , (7)
где Квост – коэффициент восстановления платежеспособности;
Т – отчетный период в месяцах (12 месяцев);
6 – период восстановления платежеспособности в месяцах;
Ктл КГ, Ктл НГ – фактическое значение коэффициента текущей ликвидности на конец и на начало отчетного периода;
Ктл Н – нормативное значение коэффициента текущей ликвидности (2).
При удовлетворительной структуре баланса (Ктл ≥ 2, Ксос ≥ 0,1) для проверки устойчивости финансового положения рассчитывается коэффициент утраты платежеспособности на срок три месяца следующим образом:
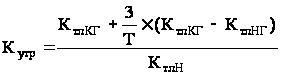 (8.2)
Рассчитанные данные структуры баланса сводятся в таблицу 16.
Таблица 16 – Показатели несостоятельности баланса
| Наименование показателей | Нормативное значение | Предыдущий период | Отчетный период | Оценка |
| 1 Коэффициент текущей ликвидности |
> 2,0 |
1,25 | 1,25 | Структура баланса неудовлетворительная, организация финансово несостоятельно |
|
2 Коэффициент обеспеченности собственными средствами |
> 0,1 |
0,76 | 0,68 | |
| 3 Коэффициент восстановления платежеспособности |
> 1 |
0,625 | 0,625 | У организации в ближайшее время нет реальной возможности восстановить финансовую состоятельность |
|
4 Коэффициент утраты платежеспособности |
> 1 | 0,625 | 0,625 |
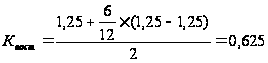 ,
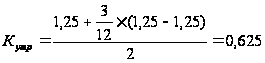 .
Кроме этого нужно рассчитать коэффициенты финансовой устойчивости предприятия.
Под финансовой устойчивостью организации понимается его способность за счет собственных источников формировать запасы товарно-материальных ценностей для обеспечения бесперебойного (устойчивого) процесса производства.
Состояние организации по уровню финансовой устойчивости может быть:
абсолютной;
нормальной (удовлетворительной);
неустойчивой (критической);
кризисной.
В таблице 17 представлены уровень и динамка финансовой устойчивости организации
Таблица 17 – Уровень и динамка финансовой устойчивости организации, тыс. руб.
| Наименование показателей | На начало года | На конец года | Изменение, ± |
| 1 Собственный капитал (СК) | 11960 | 16320 | 4360 |
| 2 Внеоборотные активы (ВОА) | 11000 | 14400 | 3400 |
| 3 Долгосрочные обязательства (ДО) | 0 | 0 | 0 |
| 4 Краткосрочные займы и кредиты (КК) | 3840 | 7680 | 3840 |
| 5 Запасы и затраты (ЗЗ) | 4500 | 6060 | 1560 |
| 6 Собственные оборотные средства (СОС = СК – ВОА)) | 960 | 1920 | 960 |
| 7 Функционирующий капитал (ФК = СК + ДО - ВОА) | 960 | 1920 | 960 |
| 8 Общая величина основных источников (ОВИ = СК + ДО + КК - ВОА) | 4800 | 9600 | 4800 |
| 9 Показатели обеспеченности запасов и затрат источниками финансирования: | 0 | ||
|
- излишек (недостаток) собственных источников (∆Исос = СОС – ЗЗ) |
-3540 | -4140 | -600 |
|
- излишек (недостаток) собственных и долгосрочных заемных источников (∆Ифк = ФК – ЗЗ) |
-3540 | -4140 | -600 |
|
- излишек (недостаток) общей величины источников (∆Иови = ОВИ – ЗЗ) |
300 | 3540 | 3240 |
По этим данным можно сделать вывод, что у предприятия наблюдается нормальная краткосрочная финансовая устойчивость, потому что сумма запасов больше собственного оборотного капитала.
Можно также провести анализ финансовой устойчивости на основе коэффициентов устойчивости (таблица 18).
Таблица 18 – Коэффициенты финансовой устойчивости организации
| Наименование показателей | Норматив | На начало года | На конец года | Изменение |
| 1 Коэффициент капитализации |
< 0,7 |
0,32 | 0,47 | 0,15 |
| 2 Коэффициент обеспеченности собственными оборотными средствами |
> 0,1 |
0,76 | 0,68 | -0,08 |
|
3 Коэффициент финансовой независимости |
> 0,5 |
0,76 | 0,68 | -0,08 |
| 4 Коэффициент маневренности собственным капиталом | от 0,2 до 0,5 | 0,03 | 0,02 | -0,01 |
Судя по этим расчетам предприятие финансово устойчиво.
Заключение
Для определения основных направлений дальнейшего повышения эффективности производства необходимо прежде всего предпринять какие-то меры по снижению себестоимость. Можно предложить следующие пути выхода из сложившейся ситуации.
1. Внутренние: технические и экономические.
2. Внешние не зависят от предприятия и в основном определяются ценами и тарифами.
Содержание и сущность комплексной программы по снижению издержек производства зависят от специфики предприятия, текущего состояния и перспективы его развития. Но в общем плане в ней должны быть отражены следующие моменты:
комплекс мероприятий по более рациональному использованию материальных ресурсов;
мероприятия, связанные с определением и поддержанием оптимального размера предприятия, позволяющие минимизировать затраты в зависимости от объема производства;
мероприятия, связанные с улучшением использования основных фондов;
мероприятия, связанные с улучшением использования рабочей силы;
мероприятия, связанные с совершенствованием организации производства и труда.
Кроме того, комплексная программа по снижению издержек производства должна иметь четкий механизм ее реализации.
Кроме этого предприятию необходимо повышать свою платежеспособность и финансовую устойчивость, в противном случае оно может стать банкротом.
Список используемой литературы
Антикризисное управление / Под ред. Э.С. Минаева. – М.: ПРИОР, 1998. – с. 81.
Ефимов О.В. Финансовый анализ. – 4-е изд., – М.: Бухгалтерский учет, 2002. – с. 133.
Ковалев В.В. Введение в финансовый менеджмент. – М.: Финансы и статистика, 2001. – с. 708.
Ковалев В.В. Финансовый анализ. Управление капиталом. Выбор инвестиций. Анализ отчетности 2-е изд. – М.: Финансы и статистика, 1998. – 512 с.
Савицкая Г.В. Экономический анализ: Учеб./ Г.В.Савицкая. – 8-е изд., перераб. – М.: Новое знание, 2003. – 640 с.
Фомин Я.А. Диагностика кризисного состояния предприятия: Учебное пособие для вузов. – М.: ЮНИТИ-ДАНА, 2003. – с. 48.
Экономическая стратегия фирмы: Учебное пособие/Под ред. А.П. Градова. – 3-е изд., испр. – СПб.: СпецЛист, 2000. – с. 500.
Барнгольц С.Б. Экономический анализ хозяйственной деятельности на современном этапе развития. // Финансы и кредит, № 2-3, 1998, с 24.
Крюков А.Ф., Егорычев И.Г. Анализ методик прогнозирования кризисной ситуации коммерческих организаций с использованием финансовых индикаторов//Менеджмент в России и за рубежом. – 2001. – № 2.
Панков В.В., Любушин Н.П., Сучков Е.А. Особенности экономического анализа в условиях антикризисного управления организациями// Экономический анализ: Теория и практика. – 2002. – № 1.
1 Ефимов О.В. Финансовый анализ. – 4-е изд., – М.: Бухгалтерский учет, 2002. – с. 133.
2 Барнгольц С.Б., Мельник М.В. Методология экономического анализа деятельности хозяйствующего субъекта: Уч. пособие. – М.: Финансы и статистика, 2003. – 240 с.: ил.
3 Баранова И.В. Теория экономического анализа: Учебное пособие. – Новосибирск: Сибирский институт финансов и банковского дела, 2004. – 101 с.
4 Баранова И.В. Теория экономического анализа: Учебное пособие. – Новосибирск: Сибирский институт финансов и банковского дела, 2004. – 101 с.